Реструктуризация предприятия в условиях Рыночных отношений
Реализация первого этапа программы началась на 9 предприятиях совместными усилиями местных и московских консультантов, администрации и коллективов предприятий. Подведение предварительных итогов за вторую половину 1997 г. показало высокую эффективность вложения средств в региональные программы реформирования и реструктуризации. В 1998 г. начаты и другие региональные программы.
ГЛАВА 2. ПРОИЗВОДСТВЕННО-ЭКОНОМИЧЕСКАЯ ДЕЯТЕЛЬНОСТЬ ТРОИЦКОГО ОАО "КОНЦКОРМА"
2.1. ПРОИЗВОДСТВЕННАЯ
ДЕЯТЕЛЬНОСТЬ
ТРОИЦКОГО
ОАО "КОНЦКОРМА"
Троицкое ОАО «Концкорма» расположено в северо-восточной части города Губкин на расстоянии 13,5 км., вблизи дороги межобластного значения Губкин-Курск.
Почтовый адрес: 309513 Белгородская область Губкинский район пос. Троицкий ул. Заводская 1 (ОАО «Концкорма»).
Троицкое ОАО «Концкорма», введенный в эксплуатацию в декабре 1973 года, осуществляет выпуск нескольких видов комбикормов и премиксов по типовым рецептам, кроме того практикуется выработка комбикормов и премиксов по индивидуальным рецептам заказчика. Площадь территории 8 га.
Снабжение теплом Троицкого ОАО "Концкорма" осуществляется от котельной совхоза "Губкинский".
Электроснабжение осуществляется от заводской трансформаторной подстанции, в которой установлены 2 трансформатора по 1000 ква, общая установленная мощность 2000 ква.
Водоснабжение осуществляется от водозаборного сооружения из 14 артскважин, дебет которых составляет 4200 м3 в сутки.
В соответствии с указом Президента Российской Федерации «Об организационных мерах по преобразованию государственных предприятий в Акционерные Общества» от 1.07.1992 года №721 утверждено АО «Концкорма» в ноябре 1992 года.
Высшим органом управления общества является общее собрание акционеров. Совет директоров осуществляет общее руководство деятельностью общества, за исключением вопросов, отнесенных к исключительной компетенции общего собрания акционеров (приложение 1):
Внесение изменений и дополнений в Устав Общества, утверждение Устава в новой редакции;
Реорганизация Общества;
Ликвидация Общества, назначение ликвидационной комиссии и утверждение промежуточного и окончательного ликвидационных балансов;
Избрание членов Совета директоров и досрочное прекращение их полномочий;
Уменьшение уставного капитала Общества путем уменьшения номинальной стоимости акций, приобретения Обществом части акций в целях сокращения их общего количества или погашения не полностью оплаченных акций, а также путем погашения приобретенных или выкупленных Обществом акций в случаях установленных законом и настоящим Уставом.
Назначение членов Ревизионной комиссии и независимых внешних аудиторов, а также определение их сферы деятельности и вознаграждения;
Принятие решений о создании и прекращении деятельности филиалов, представительств, отделений Акционерного общества в соответствии с действующим законодательством;
Утверждение годовых отчетов, бухгалтерских балансов, счета прибылей и убытков Общества, распределение прибылей и убытков;
Принятие решений о дроблении и консолидации акций;
Принятие решений об участии Общества в холдинговых компаниях, финансово промышленных группах и иных объединениях коммерческих организаций.
Назначение директора Общества и досрочное прекращение его полномочий.
Утверждение, внесение изменений и дополнений в положение об общем собрании акционеров, Совете директоров.
Члены Совета директоров Общества избираются годовым общим собранием акционеров сроком на один год. Председатель Совета директоров Общества избирается членами данного Совета.
Генеральный директор осуществляет оперативное руководство текущей деятельностью Общества. Генеральный директор организует выполнение решений, общего собрания акционеров Совета директоров с целью обеспечения прибыльности и конкурентоспособности Общества, его финансово-экономической устойчивости, заботится об обеспечении социальных гарантий персонала Общества. Деятельность Генерального директора Общества регламентируется Уставом, договором и Положением о Генеральном директоре Общества.
Руководство текущей деятельностью Общества осуществляется Правлением Общества. Правление общества организует выполнение решений Общего собрания акционеров и Совета директоров Общества. Представителем Правления Общества является Генеральный директор Общества.
Ревизионная комиссия является постоянным выборным органом, осуществляющим контроль, за его финансово-хозяйстенной деятельностью.
Генеральный директор решает все вопросы кадрового обеспечения в пределах своей компетенции, руководясь при этом действующим законодательством о труде.
Целью Общества являются удовлетворение потребностей предприятий, организаций, учреждений, граждан, в товарах, работах, услугах и реализации на основе полученной прибыли социально-экономических интересов сотрудников и его акционеров.
Общество имеет гражданские права и несет, гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом, включая, но, не ограничиваясь следующим:
производство комбикормов, премиксов;
производство фуражно-белковой смеси;
закупка, хранение, производство, переработка, продажа сельскохозяйственной продукции (продукции животноводства, растениеводства, птицеводства, дикорастущего сырья, добычи от охоты и рыболовства).
производства мяса бройлера и его глубокая переработка;
производство и реализация, яиц и яйцепродуктов;
закупка, хранение, производство и реализация кормов, кормовых добавок, подкормок, комбикормов, семян, в том числе нетрадиционных, минерально-витаминных подкормок для животных, производство и реализация препаратов ветеринарного назначения изготовляемых предприятиями, лабораториями, цехами.
Реализация лекарственных средств для ветеринарных целей, биологических препаратов, зоогиенических средств и атрибутов зооветеринарного назначения, высоких технологий по возделыванию сельхозпродукции, препаратов защиты и роста растений, микро-макроудобрений и других компонентов сельскохозяйственного производства, в том числе через собственную специализированную торговую сеть.
Поставщиками сырья для производства комбикормов являются в основном предприятия Белгородской области.
В связи с тем, что фирма Агрохолдинг-Курск является держателем 51% акций предприятия, то она является поставщиком некоторой части сырья для выработки комбикормов под заказ Агрохолдинг_Курск. По их заказу вырабатываются комбикорма для бройлеров и взрослой птицы. Потребителями этих кормов являются птицефабрики Курской области.
Основным потребителем комбикормов является совхоз "Губкинский", для них Троицкое ОАО "Концкорма" выпускает более пятидесяти видов комбикормов.
На имеющемся оборудовании по производству премиксов освоен выпуск 10-20-30% концентрата для птиц.
Предприятие выпускает рецепты премиксов для обогащения комбикормов. Сырьем для них являются витамины, антибиотики, ферменты, микроэлементы. Покупает Троицкое ОАО "Концкорма" их на предприятиях России, а также у зарубежных фирм: "Роше", "Юниагро", "Хоффман Ля Рош", "Гигиена-Био", "Агровит".
Как и любое крупное предприятие Троицкое ОАО «Концкорма» имеет свою организационную структуру, целостную систему, разработанную таким образом, чтобы работающие в ее рамках люди могли благотворно работать вместе.
Организационная структура Троицкого ОАО «Концкорма» сложная и многоступенчатая. Такую структуру называют линейно-функциональной и она оправдывает свое название (рис. 1). Потому, что сначала прослеживается функциональная зависимость нижестоящего органа от вышестоящего, т.е. генеральному директору подчиняются независимо друг от друга заместитель директора, главный инженер, старший инспектор по кадрам, планово-экономический отдел, бухгалтерия, группа по финансированию, экономист по сбыту, производственная (технологическая) лаборатория, секретарь машинистка, военизированная (сторожевая) охрана.
По нашему мнению организационная структура, выбранная Троицким ОАО «Концкорма» вполне соответствует ее виду деятельности, так как распределение функций отдельных структурных подразделений и отдельных работников в ней имеет логическую и функциональную взаимосвязь, а в свою очередь главному инженеру подчиняются главный механик, старший инженер по технической подготовке производства, главный энергетик, старший инженер по материально-техническому снабжению, инженер по технике безопасности, материальный склад, ремонтно-строительный участок. И здесь у нас прослеживается линейная зависимость между главным механиком и ремонтно-механической службой, и главным энергетиком и энергетической службой.
У заместителя директора в подчинении находятся технологические цехи, участки сырья и готовой продукции, участок погрузочно-разгрузочных работ и элеватор.
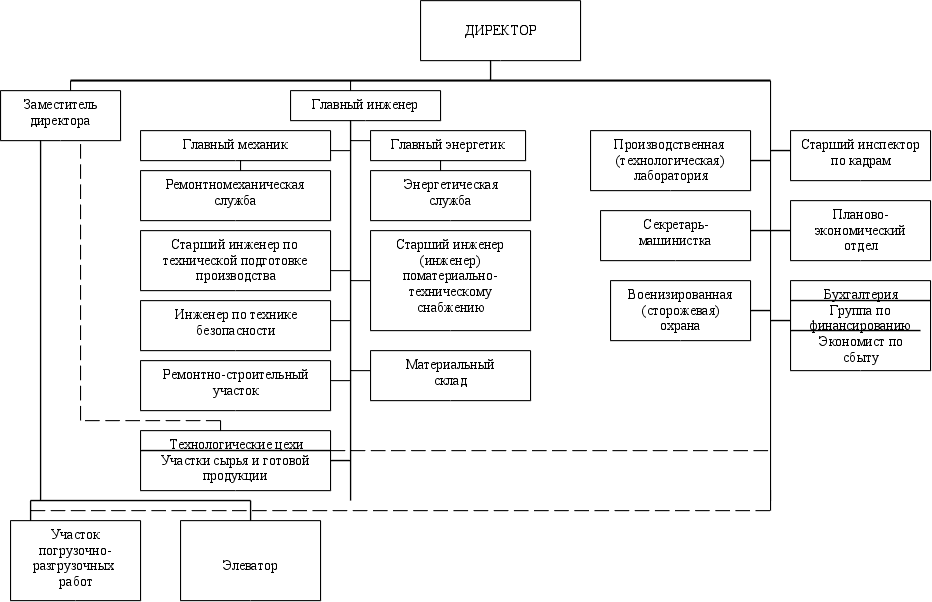
Рис. 1 Организационная структура управления Троицкого ОАО «Концкорма»
2.2. АНАЛИЗ ЭКОНОМИЧЕСКОЙ
ДЕЯТЕЛЬНОСТИ
ТРОИЦКОГО
ОАО "КОНЦКОРМА"
После обследования производственной деятельности и организационной структуры предприятия можно перейти к анализу экономических показателей Троицкого ОАО «Концкорма».
Эффективность любого предприятия, занимающегося производственной деятельностью определяется рядом качественных показателей, таких как выручка, себестоимость, прибыль от реализации и др. (табл. 1).
Таблица 1
Основные объемные показатели хозяйственной деятельности Троицкого ОАО «Концкорма» за 1998-2000 г.г.
(тыс.руб.)
| Показатели | 1998 г. | 1999 г. | 2000 г. | Отклонение (+;-) | Т.р. (%) | ||
| 99 к 98 | 2000 к 99 | 99 к 98 | 2000 к 99 | ||||
| 1. Выручка от реализации. | 15193 |
19790 |
22493 |
4597 |
2703 |
130,2 |
113,6 |
| 2. Себестоимость. | 14202 | 18194 | 21702 | 3992 | 3508 | 128 | 119,2 |
| 3.Прибыль (убыток) от реализации. | 991 |
596 |
791 |
-395 |
125 |
60 |
132,7 |
|
4.Прочие внереализационные
|
- 439 |
345 525 |
- 525 |
- 86 |
- 0 |
- 119,5 |
- 100 |
|
5. Прибыль (убыток) отчетного года. |
552 |
1416 |
266 |
864 |
-1150 |
256,5 |
18,7 |
| 6. Налог на прибыль. | 193 | 495 | 87 | 302 | -408 | 256,4 | 17,5 |
Данные таблицы показали, что выручка от реализации продукции в 1999 году возросла на 4597 т.р. или на 30,2% по отношению к 1998 году. В 2000 году также наблюдается повышение суммы выручки на 2703 т.р. или на 13,6% по отношению к 1999 году.
За весь исследуемый период наблюдается рост себестоимости производства продукции. Так в 1999 году себестоимость возросла на 3992 т.р. или на 28% по отношению к 1998 году, а в 2000 году себестоимость возросла на 3508 т.р. или на 19,2% по отношению к 1999 году.
Прибыль от реализации в 1999 году уменьшилась на 395 т.р. или 40%, а в 2000 году наблюдается повышение на 125 т.р. или на 32,7% по отношению к 1999 году, хотя прибыль от реализации в 2000 году не достигла уровня 1998 года.
Внереализационные доходы и расходы - это доходы от долевого участия в совместном предприятии, от сдачи имущества в аренду, дивиденды по акциям, облигациям и другим ценным бумагам принадлежащие предприятию, другие доходы и расходы не связанные с производством и реализацией продукции. За исследуемые 3 года внереализационные доходы наблюдаются только в 1999 году, они составили 345 т.р. Расходы, наоборот, наблюдаются за весь исследуемый период, так в 1999 году
расходы увеличились на 86 т.р. или на 19,5% по отношению к 1998 году, а в 2000 году по отношению к 1999 году расходы остались на прежнем уровне.
Балансовая прибыль состоит из прибыли от реализации, доходов от внереализационных операций, уменьшенным на сумму расходов по этим операциям. Так, в 1999 году наблюдается увеличение балансовой прибыли на 864 т.р. или на 156,5% по отношению к 1998 году, а в 2000 году прибыль упала на 1150 т.р. или на 81,3% по отношению к 1999 году. Снижение произошло по причине инфляции и по увеличению затрат на производство продукции (приложение 2).
После рассмотрения анализа объемных показателей хозяйственной деятельности Троицкого ОАО "Концкорма", можно перейти к рассмотрению его затрат, исследуемый за тот же период времени (табл. 2).
Из таблицы видно, что из всей совокупности затрат наибольший удельный вес занимают материальные затраты. Так в 1998 году они составили 5216 т.р. и 45,25% от общей суммы затрат, в 1999 году материальные затраты увеличились на 689 т.р. или на 13,2%, удельный вес увеличился до 53,8%, а 2000 году материальные затраты увеличились на 433 т.р. или на 7,3% больше, чем в 1999 году и составили 6338 т.р., удельный вес уменьшился до 47,15%.
Отчисления на социальные нужды в 1998 году составили 536 т.р., В 1999 году они увеличились на 245 т.р. или на 45,7% и составили 781 т.р., а в 2000 году по сравнению с1999 годом отчисления на социальные нужды увеличились на 687 т.р. или на 87,9%, и составили 1468 т.р. Это говорит о том, что с каждым годом все больше уделяется внимание на социальные нужды.
Амортизация основных средств в 1999 году уменьшилась по сравнению с 1998 годом на 507 т.р. или на 37% и составила 864 т.р., а в 2000 году по сравнению с 1999 годом амортизация основных средств уменьшилась на 29 т.р. или на 3,4% и составила 835 т.р. Э то связано с уменьшением основных средств. Соответственно и доля уменьшилась с 11,94 до 6,21% от суммы затрат.
Прочие затраты в 1999 году по сравнению с 1998 годом уменьшились на 1619 т.р. или на 54,8% и составили 1337 т.р., а в 2000 году по сравнению с1999 годом прочие затраты уменьшились 108 т.р. или на 8,1%, и составили 1229 т.р. Т.о., доля прочих затрат за исследуемые три года упала с 25,63 до 9,15%.
Таблица 2
Затраты Троицкого ОАО "Концкорма" за 1998-2000 г.г.
(тыс. руб.).
| Статьи затрат | 1998 г. | 1999 г. | 2000 г. | Отклонение (+;-). | Т.р. (%). | |||||
| Сумма | Уд. вес | Сумма | Уд. вес | Сумма | Уд. вес | 99 к 98 | 2000 к 99 | 99 к 98 | 2000 к 99 | |
| Материальные затраты. | 5216 |
45,25 |
5905 |
53,8 |
6338 |
47,15 |
689 |
433 |
113,2 |
107,3 |
| Затраты на оплату труда. | 1447 |
12,53 |
2110 |
19,18 |
3571 |
26,56 |
663 |
1461 |
145,8 |
169,2 |
| Отчисления на социальные нужды | 536 |
4,65 |
781 |
7,1 |
1468 |
10,93 |
245 |
687 |
145,7 |
187,9 |
| Амортизация основных средств. | 1371 |
11,94 |
864 |
7,86 |
835 |
6,21 |
-507 |
-29 |
63 |
96,6 |
| Прочие затраты. | 2956 |
25,63 |
1337 |
12,15 |
1229 |
9,15 |
-1619 |
-108 |
45,2 |
91,9 |
| ИТОГО: | 11526 | 100,0 | 10997 | 100,0 | 13441 | 100.0 | -529 | 2447 | 95,4 | 122,2 |
Т.о. можно сделать следующий вывод, что в общая сумма затрат в 1999 году по сравнению с 1998 годом уменьшилась на 529 т.р. или на 4,6%, а в 2000 году по сравнению с 1999 годом, общая сумма затрат увеличилась на 2447 т.р. или на 22,2% и составила 13441 т.р.
Существенную роль в эффективности работы предприятия играют социальные факторы, которым в Троицком ОАО «Концкорма» уделяется большое внимание (табл. 3).
Анализируя данную таблицу можно сделать следующие выводы, что отчисления в Фонд социального страхования в 1999 году по сравнению с1998 годом упали на 1 т.р. или на 0,8% и составили 122 т.р., а в 2000 году по сравнению с 1999 годом увеличились на 110 т.р. или на 90,1% и составили 232 т.р.
Отчисления в пенсионный фонд в 1999 году по сравнению с 1998 годом увеличились на 241 т.р. или на 55% и составили 679 т.р., в 2000 году по сравнению с 1999 годом отчисления в пенсионный фонд также увеличились на 425 т.р. или на 62,6% и составили 1104 т.р.
Отчисления в фонд занятости в 1999 году по сравнению с 1998 годом увеличились на 15 т.р. или на 71,4% и составили 36 т.р., и в 2000 году тоже произошло увеличение отчисления в Фонд занятости на 21 т.р. или на 58,3% по сравнению с 1999 годом, и составили 57 т.р.
Таблица 3
Социальные показатели Троицкого ОАО "Концкорма"
за 1998-2000 г.г.
(тыс. руб.).
Показатели |
1998 |
1999 |
2000 |
Отклонение (+;-) | Т.р. (%). | ||
| 99 к98 | 2000 к 99 | 99 к 98 | 2000 к 99 | ||||
|
Отчисления на социальные нужды: в Фонд социального страхования; в Пенсионный фонд; в Фонд занятости; На медицинское страхование; |
123 438 21 53 |
122 679 36 83 |
232 1104 57 136 |
-1 241 15 30 |
110 425 21 53 |
99,2 155 171,4 156,6 |
190,1 162,6 158,3 163,8 |
| Среднесписочная численность работников всего(чел.): | 182 |
189 |
194 |
7 |
5 |
103,8 |
102,6 |
Отчисления на медицинское страхование в 1999 году по сравнению с 1998 годом увеличились на 30 т.р. или на 56,6% и составили 83 т.р., в 2000 году по сравнению с 1999 годом также произошло увеличение на 53 т.р. или на 63,8% и составили 136 т.р.
Численность работников в 1999 году по сравнению с 1998 годом была увеличена на 7 человек и составила 189 человек, в 2000 году также произошло увеличение численности работников на 5 человек и составила 194 человека.
Рассмотрим показатели ликвидности Троицкого ОАО "Концкорма" (табл. 4).
Одним из показателей, характеризующих финансовую устойчивость предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства. Платежеспособность является внешним проявлением финансового состояния предприятия, его устойчивости.
Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Прежде чем выдавать кредит, банк должен удостовериться в кредитоспособности заемщика. То же должны сделать и предприятия, которые хотят вступить в экономические отношения друг с другом. Им важно знать о финансовых возможностях партнера, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Оценка платежеспособности внешними инвесторами осуществляется на основе характеристики ликвидности текущих активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для индексации данного актива, тем выше его ликвидность.
Ликвидность баланса - возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее - это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долгов обязательств.
Ликвидность предприятия - это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализации активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Для оценки платежеспособности в краткосрочной перспективе рассчитывают следующие показатели: коэффициент текущей ликвидности, коэффициент быстрой ликвидности и коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности (коэффициент покрытия долгов) - отношение всей суммы текущих активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств (III раздел пассива). Он показывает степень в которой текущие активы покрывают текущие пассивы.
Превышение текущих активов над текущими пассивами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех текущих активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены. Другими словами, коэффициент покрытия определяет границу безопасности для любого возможного снижения рыночной стоимости текущих активов, вызванными непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств. Удовлетворяет обычно коэффициент > 2. В нашем случае коэффициент текущей ликвидности в 1998 году составил 1,82, что не соответствует обычному коэффициенту. В 1999 году по сравнению с 1998 годом произошел рост на 0,62 и составил 2,44, а в 2000 году по сравнению с 1999 годом тоже произошел рост на 0,34 и составил 2,78, что является положительной тенденцией.
Таблица 4.
Показатели ликвидности Троицкого ОАО "Концкорма"
за 1998-2000 г.г.
Показатели |
1998 |
1999 |
2000 |
Отклонение (+;-) | |
| 99 к 98 | 2000 к 99 | ||||
| Коэффициент текущей ликвидности | 1,82 |
2,44 |
2,78 |
0,62 |
0,34 |
| Коэффициент быстрой ликвидности | 0,86 |
0,13 |
0,04 |
-0,73 |
-0,09 |
| Коэффициент абсолютной ликвидности | 0,03 |
0 |
0,01 |
-0,03 |
0,01 |
Коэффициент быстрой ликвидности показывает, какую сумму может погасить предприятие в ближайшие сроки. В 1998 году коэффициент быстрой ликвидности составил 0,86, в 1999 году по сравнению с 1998 годом этот коэффициент упал на 0,73 и составил 0,13, а в 2000 году по сравнению с 1999 годом упал на 0,09 и составил 0,04. Удовлетворяет обычно соотношение 0,7-1,0. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется соотношение большее. Если в составе текущих активов значительную долю занимают денежные средства и их эквиваленты (ценные бумаги), то это соотношение может быть меньшим.
Коэффициент абсолютной ликвидности (норма денежных резервов) дополняет предыдущие показатели. Он определяется отношением ликвидных средств первой группы ко всей сумме краткосрочных долгов предприятия (III раздел пассива баланса). Чем выше его величина, тем больше гарантия погашения долгов, так как для этой группы активов практически нет опасности потери стоимости в случае ликвидации предприятия и не существует никакого временного блага для превращения их в платежные средства. Значение коэффициента признается достаточным, если он составляет 0,20-0,25. Если предприятие в текущий момент может на 20-25% погасить все свои долги, то его платежеспособность считается нормальной. На анализируемом предприятии в 1998 году коэффициент абсолютной ликвидности показал 0,03, в 1999 году по сравнению с 1998 годом показатель упал на 0,03 и составил 0, а в 2000 году по сравнению с 1999 годом показатель вырос на 0,01 и составил 0,01.
Следует отметить, что сам по себе уровень коэффициента абсолютной ликвидности еще не является признаком плохой или хорошей платежеспособности. При оценке его уровня необходимо учитывать скорость оборота средств в текущих активах и скорость оборота краткосрочных обязательств. Если платежные средства оборачиваются быстрее, чем период возможной отсрочки платежных обязательств, то платежеспособность предприятия будет нормальной.
Отметим,
что только по
этим показателям
нельзя безошибочно
оценить финансовое
состояние
предприятия,
так как данный
процесс очень
сложный и дать
ему полную
характеристику
двумя-тремя
показателями
нельзя. Коэффициенты
ликвидности
- показатели
относительные
и на протяжении
некоторого
времени не
изменяются,
если пропорционально
возрастают
числитель и
знаменатель
дроби. Поэтому
для более полной
объективной
оценки ликвидности
можно использовать
следующую
факторную
модель о
бщего
показателя:
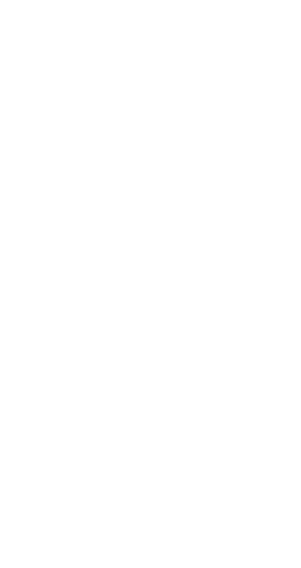 где
x1
- показатель,
характеризующий
величину текущих
активов, приходящихся
на рубль прибыли
(обратный показатель
рентабельности
активов); x2
- показатель,
свидетельствующий
о способности
предприятия
погасить свои
долги за счет
результатов
своей деятельности
и характеризующий
устойчивость
финансов. Чем
выше его величина,
тем лучше финансовое
состояние
предприятия.
Проведенный анализ позволяет сделать некоторые обобщенные выводы. Факторы, оказывающие влияние на динамику различных показателей оборачиваемости, неоднородны и воздействуют с разной силой в разных группах Троицкого ОАО "Концкорма". При этом меняются не только сами показатели оборачиваемости, но и степень их взаимосвязи с доходами и издержками обращения.
2.3. УПРАВЛЕНИЕ ПРОИЗВОДСТВЕННЫМ ПРОЦЕССОМ ТРОИЦКОГО ОАО "КОНЦКОРМА"
Задача Троицкого ОАО "Концкорма" состоит в том, чтобы воспринять "на входе" факторы производства (затраты), переработать их и "на выходе" выдать продукцию (результат) (рис. 2).Такого рода трансформационный процесс обозначается как "производство". Его цель - в конечном итоге улучшить уже имеющееся, чтобы увеличить таким образом запас средств, пригодных для удовлетворения потребностей.
Производственный (трансформационный) процесс состоит в том, чтобы преобразовать затраты (вход) в результат (выход); при этом необходимо соблюдение ряда правил игры.
Основная структура производственного трансформационного процесса Троицкого ОАО "Коцкорма".
ПРЕДПРИЯТИЕ
Выход
(Output)
Вход
(Input)


Рис. 2
Под входом понимается поставка сельскохозяйственного сырья на переработку, и производство продукции. Основным поставщиком является фирма Агрохолдинг-Курск, а также колхозы Губкинского района и Белгородской области.
Под выходом понимается реализация продукции ее потребителям. Основными потребителями продукции Троицкого ОАО "Концкорма" являются совхоз "Губкинский", птицеводчиские хозяйства Белгородской и Курской области, а также Воронежской, Смленской, Ивановской, Волгоградской областей, Ставропольского, Краснодарского и Красноярского краев. В 2001 году был подписан договор о поставке продукции Трицкого ОАО "Концкорма" в Турцию.
Между затратами на входе (input) и результатом на выходе (output), а также паралельно им на предприятии происходят многочисленные действия (решаются задачи), которые только в их единстве полностью описывают производственный трансформационный процесс Троицкого ОАО "Концкорма" (рис.3).
В состав производственного трансформационного процесса Троицкого ОАО "Концкорма" входят:
Производственный корпус.
Склад сырья и готовой продукции для комбикормов.
Склад сырья и готовой продукции для премиксов.
Описание производственного трансформационного процесса Троицкого ОАО "Концкорма".
Деньги Деньги


Задачи финансирования
Технологическое развитие
Обучение персонала
Управленческие задачи





Д
Производственный корпус.
Склад сырья и готовой продукции для комбикорма
Склад сырья и готовой продукции для премиксов
еньги Деньги
Административно-подсобный корпус
Норийная башня
Силосный склад

Резуль
Затраты тат

Рис. 3
Норийная башня.
Силосный склад (для зернового и мучнистого сырья).
Административно-подсобный корпус.
В производственном корпусе расположены комбикормовый цех и цех премиксов.
Комбикормовый цех рассчитан на следующие производственные показатели:
призводительность одного цикла 2 тн;
часовая призводительность 15 тн. в час;
суточная производительность 360
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.