Планирование на предприятии
Год
Товарооборот, тыс.руб.
Товарные запасы
Тыс.руб.
В днях оборота
1 368
16,5
Итак, для планирования товарных запасов обычно применяют экономико-статистический метод, метод удельных приращений, а также метод расчета плановой суммы товарного запаса с помощью модели Уилсона. Данные методы наиболее простые и информационно обеспеченные. Решим поставленную задачу с помощью этих трех методов.
Экономико-статистический метод
При использовании данного метода расчет товарного запаса происходит путем расчета скользящей средней в несколько этапов.
Принцип расчета:
| Первый шаг | Второй шаг | Третий шаг | ||
| К1ср=(К1+К2)/2 | ||||
| К4ср=(К1ср+К2ср)/2 | ||||
|
|
|
К6ср=(К4ср+К5ср)/2 | ||
| К5ср=(К2ср+К3ср)/2 | ||||
| К3ср=(К3+К4)/2 |
 К2ср=(К2+К3)/2
Прежде всего рассчитаем величину товарных запасов за 2001-2004 гг (К1-К4).
 ,
где ТЗ – товарный
запас, ТО – объем
товарооборота,
Nтз – норма
товарных запасов
в днях оборота.
Полученные
данные занесем
в табл.№7.
Теперь произведем расчеты:
К1ср=(К1+К2)/2 = (20,9+19,2)/2 = 20,05;
К2ср=(К2+К3)/2 = (19,2+17,6)/2 = 18,4;
К3ср=(К3+К4)/2 = (17,6+16,7)/2 = 17,2;
К4ср=(К1ср+К2ср)/2 = (20,05+18,4)/2 = 19,23;
К5ср=(К2ср+К3ср)/2 = (18,4+17,2)/2 = 17,8;
К6ср=(К4ср+К5ср)/2 = (19,23+17,8)/2 = 18,55.
Рассчитаем далее среднегодовое изменение товарного запаса за весь анализируемый период:
∆ = (Кпер+К1ср)/(n-1) = (18,55-20,05)/(6-1) = -0,3
Теперь рассчитаем норматив товарного запаса на плановый (2005) год:
К5план = К3+2∆ = 17,2+(-0,3*2) = 16,53.
А зная норматив в днях можно рассчитать и саму величину товарного запаса в денежном выражении:
= 30200*16,53/365 = 1367,7 тыс.руб.
Эти данные
также занесем
в табл.№7.
Метод удельных приращений
При использовании данного метода расчет суммы товарного запаса производится по формуле:
ТЗпл = (ТЗо * ((∆ТОпл * УП)+100))/100, где ТЗо – сумма товарного запаса отчетного года, ∆ТОпл - темп прироста товарооборота в планируемом году по сравнению с отчетным, УП – удельные приращения товарных запасов за последние года.
УП = ∆ТЗ / ∆ТО – где ∆ТЗ – среднегодовой темп прироста товарных запасов, ∆ТО – среднегодовой темп прироста товарооборота. При этом среднегодовые темпы прироста товарных запасов и товарооборота рассчитываются по формуле:
∆Х =
 *100-100,
где ∆Х – среднегодовой
темп прироста
показателя,
Хm,0 – значения
показателя
в первом и отчетном
периодах. Имеем
расчеты:
∆ТОпл = 30200/28500 *100-100 = 5,96;
∆ТЗ =
 *100-100
= -2,55;
∆ТО =
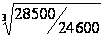 *100-100
= 5,03;
УП = -2,55/5,03 = -0,51; Тогда:
ТЗпл = (1304*((5,96*(-0,51)+100))/100 = 1264,4 тыс.руб.
Метод расчета с помощью модели Уилсона
ТЗ =
 ,
где L – коэффициент
соотношения
товарного
запаса и товарооборота.
Соответственно: L = ТЗ2/ТО. Найдем коэффициент L.
L2001 г.: 14092/24600 = 82,16 L2002 г.: 13362/25400 = 70,28
L2003 г.: 13072/27100 = 63,01 L2004 г.: 13042/28500 = 59,16
Среднегодовой темп изменения коэффициента L составит:
∆Lср =
 *100
=
 *100
= 89,63
Тогда L2005 г. = (59,16*89,63)/100 = 53,03
ТЗ2005 г. =
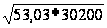 = 1265,5 тыс.руб.
Итак, мы рассчитали величину товарного запаса на 2005 г. разными методами.
Задача №4
Определить сумму и уровень издержек обращения торгового предприятия на плановый год по следующей информации:
Объем товарооборота в отчетном году – 1200 тыс.руб.
Издержки обращения в отчетном году – 210 тыс.руб., в т.ч. переменные – 130 тыс.руб.
В планируемом году намечается увеличение товарооборота по сравнению с отчетным периодом на 9%.
Итак, с учетом данной информации получаем:
Объем товарооборота в планируемом году: 1200*1,09 = 1308 тыс.руб.
Как известно, издержки обращения можно условно поделить на постоянные (не зависят от объема товарооборота, например, аренда здания) и переменные, зависящие от масштаба деятельности организации (например, расходы на тару). Деление это, конечно, условно, так как в реальности трудно бывает разделить одного от другого, и не всегда постоянные издержки неизменны, а переменные могут изменяться, но в других пропорциях, чем товарооборот предприятия. Для целей задачи примем, что постоянные издержки (210-130 = 80 тыс.руб.) остались неизменны в планируемом году, а переменные изменились на то же соотношение, что и товарооборот: 130 * 1,09 = 141,7 тыс.руб.
Таким образом, совокупный объем издержек обращения в планируемом году составит: 80 + 141,7 = 221,7 тыс.руб.
Задача №5
Определить плановый финансовый результат работы предприятия и прибыль до налогообложения по следующим исходным данным на планируемый год:
Валовая прибыль от реализации товаров – 260 тыс.руб.
Издержки производства и обращения по смете затрат – 180 тыс.руб.
Арендная плата за сданное в аренду имущество - 23 тыс.руб.
Списание дебиторской задолженности – 3,5 тыс.руб.
Платежи по кредитам всего – 18 тыс.руб., в т.ч. сверх %, учитываемых при налогообложении прибыли – 9 тыс.руб.
Пени и неустойки уплаченные – 8 тыс.руб.
Штрафы, полученные с поставщиков, за нарушение договорных условий поставок – 6 тыс.руб.
Решим поставленную задачу.
Итак, для ответа на поставленное задание необходимо обратиться к законодательству РФ в области бухгалтерского учета, в частности к Приказу Минфина РФ от 13.01.2000 №4н «О формах бухгалтерской отчетности организаций» и Положению Правительства РФ от 05.08.1992 №552 «О составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли».
Согласно данным нормативным документам финансовый результат организации складывается: от финансового результата от реализации продукции (работ, услуг), доходов от операционной деятельности, внереализационных доходов, уменьшенный на сумму расходов по этим операциям. Наглядный пример такого расчета дает форма №2 «Отчет о прибылях и убытках организации».
Руководствуясь вышеназванными нормативными актами рассмотрим данные задачи. Валовая прибыль от реализации товаров (260 т.р.) – это выручка предприятия от обычного вида деятельности (т.е. основного вида деятельности предприятия, его «профиля»). Издержки производства и обращения (180 т.р.) – относятся на себестоимость продукции, работ, услуг основного вида деятельности. Арендная плата за сданное имущество в аренду (23 т.р.) – не является выручкой, т.е. предприятие получает доход, который нельзя назвать постоянным и полученным от основного вида деятельности (если сдача имущества в аренду не является специализацией предприятия, например, лизинговые компании). Согласно вышеназванному положению он подлежит отнесению к внереализационным доходам. В отчете прибылях и убытках он относится на одноименную статью. Списание дебиторской задолженности (3,5 т.р.), скорее всего, срок исковой давности которой истек, также, согласно Положению о составе затрат относится на внереализационные расходы. Платежи по кредитам относят на в соответствующую строку в отчете о прибылях и убытках , но только в пределах учетной ставки ЦБ РФ, увеличенной на 3 пункта, таким образом, для целей налогообложения, для расчета налогооблагаемой прибыли мы может отнести только часть суммы – 9 тыс.руб., а остальная часть суммы не может уменьшить себестоимость и будет оплачена за счет прибыли. Но для расчета финансового результата она может быть включена. Здесь мы видим различие методов бухгалтерского и налогового учета. Пени, неустойки уплаченные (8 т.р.), как и штрафы полученные (6 т.р.) относятся соответственно на внереализационные расходы и доходы.
Таким образом, имеем расчет финансового результата и прибыли для налогообложения предприятия:
| № п/п | Наименование показателя | Тыс.руб. |
| 1. | Выручка от продажи товаров, работ, услуг | 260 |
| 2. | Себестоимость проданных товаров, работ, услуг | 180 |
| 3. | Расходы по процентам | 18 |
| 4. | Внереализационные доходы/расходы | 23-3,5-8+6=17,5 |
|
5. |
Финансовый результат |
260-180-18+17,5 = 79,5 |
|
6. |
Прибыль для налогообложения |
79,5 + 9 = 88,5 |
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Положение Правительства РФ от 05.08.1992 №552 «О составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли»
Приказ Минфина РФ от 13.01.2000 №4н «О формах бухгалтерской отчетности организаций».
Аванесов Ю.А. и др. “Экономика предприятия торговли и сферы услуг”. -М.:ВУЗ-Маркетинг,1996 год.
Гребнев А.И. и др. “Экономика торгового предприятия». – М.: МГУ им. Ломоносова, изд. “ДИС”, 2003.
Соломатин А.Н. и др. “Экономика и организация деятельности торгового предприятия”. – М.: ИНФРА – М, 2001.
Кобец Е.А. «Планирование на предприятии»: учебное пособие. Таганрог: Изд-во ТРТУ, 2006.
Виханский О.С. Стратегическое управление: Учебник. - М.: Издательство МГУ, 1995.-252 с
Бондаренко Т.В. Стратегический менеджмент: Учебное пособие. –М: Феникс, 1997. – 100 с.
Алексеева М.М. «Планирование деятельности фирмы», Москва «Финансы и статистика», 1997
Кравченко Л.И. Анализ хозяйственной деятельности в торговле. Учеб. Для вузов. – 4-е изд., пераб. и доп. – М.: Выш. шк.,2000 г.