Разработка управленческих решений на предприятии на примере ЗАО "Внешторгсиб-М"
Метод дерева решений. Суть: Это схематичное представление проблемы принятия решений. Как и платежная матрица, дерево решений дает руководителю возможность “учесть различные направления действий, соотнести с ними финансовые результаты, скорректировать их в соответствии с приписанной им вероятностью, а затем сравнить альтернативы”. Концепция ожидаемого значения является неотъемлемой частью метода дерева решений.
Метод «мозгового штурма». Суть: Это метод наиболее хорошо известен из всех групповых методов использования творческого потенциала. «Мозговой штурм» применим для решения очень широкого диапазона проблем. Однако он особенно полезен в диагностике ситуаций и выдвижении альтернатив. Основные этапы применения метода «мозгового штурма»:
1. Для работы формируется малая группа, желательно не более восьми человек; 2. Для координации деятельности группы выбирается председатель. Задача секретаря заключается в том, чтобы все выдвинутые идеи были зарегистрированы; 3. Все члены группы знакомятся с ситуацией; 4. Руководитель группы дает краткий комментарий и сообщает цель работы; 5. В результате индивидуальной работы члены группы выдвигают максимальное число идей в ограниченное время (обычно полчаса); 6. Все идеи должны быть зарегистрированы; 7. Поощряется использование (не копирование) идей других членов группы; 8. Обсуждение или критика выдвигаемых идей не допускаются. Это правило особенно важно в ситуациях «мозгового штурма», где очень легко показать неодобрение устными или невербальными средствами; 9. После завершения стадии выдвижения альтернатив происходит их обсуждение и оценка. При этом возможно выдвижение новых идей, которые могут представлять собой комбинации, обобщения ранее выдвинутых идей либо абсолютно новые идеи.
Метод номинально групповой. Суть Он отличается от других групповых методов тем, что стадия оценки индивидуально выдвинутых идей регламентирована более детально. Номинальный групповой метод включает следующие основные стадии.
1. Члены создают независимые списки идей; 2. Каждый член группы описывает одну из своих идей всей группе; 3. Как только все идеи вносятся в список, они обсуждаются и оцениваются группой; 4. Для достижения конечного решения члены группы голосуют по отдельности за каждую из выдвинутых идей.
Метод многоступенчатого опроса. Суть: при использовании метода многоступенчатого опроса каждому эксперту следует дать оценку в заранее указанной шкале в интервале [a,b] либо упорядочить объекты по уменьшению их ценности – порядковое упорядочение какого-либо набора элементов. Для получения качественного прогноза к участникам экспертизы предъявляется ряд требований:
- высокий уровень общей эрудиции;
- глубокие специальные знания;
- наличие научного интереса к исследуемому объекту при отсутствии материальной заинтересованности в данной области;
- наличие исследовательского опыта в данной области.
Важным элементом является анонимность экспертов. Она помогает избежать «давления авторитета», возникновения межличностных конфликтов на почве различий в статусе или социальной окраски мнений.
Метод принудительных связей. Суть: Этот метод основан на связи идей, но степень свободы ограничена рассматриваемыми объектами, которые обычно выбираются произвольно. Часто участники обсуждения обращаются в те области, которые они никогда прежде не рассматривали. Метод принудительных связей является особенно полезным в ситуациях, где ищутся новые применения существующих изделий или услуг.
Метод платежной матрицы. Суть метода: оценка и сравнение альтернатив по нескольким критериям. Назначение и условия применения метода: в условиях необходимости учета нескольких параметров при оценке альтернатив. Особенности метода: важное значение имеет обоснованность выбора критериев, для достижения стратегических целей.
Итак, ценности решения останутся лишь благими пожеланиями, если не воплотятся в конкретные действия. Методы могут быть универсальными, пригодными для любой проблемы и могут быть специфическими. Какой метод применять - зависит от реального содержания проблемы, а не от знаний, желания и умения руководителя или сотрудника. Лучше вообще не начинать дело, чем принимать невыгодные, а то и недозволенные методы лишь на том основании, что они хорошо известны, удобны или кого-то устраивают.
Итак, для успешного решения проблем:
Во-первых, своевременно заметить и проанализировать проблему, с тем, чтобы выяснить, что привело к ее возникновению, и на деле стремиться к ее решению.
Во-вторых, не тратить времени на ненужные решения, не влияющие на эффективность работы фирмы.
В-третьих, постоянно оценивать эффективность процесса принятия, а впоследствии и реализации решения.
В-четвертых, не принимать нескольких решений по одному и тому же вопросу.
В-пятых, привлекать к процессу принятия решения сотрудников, имеющих к ним отношение, уже на самых ранних этапах работы с учетом соответствия их квалификации степени сложности проблемы; обучать их необходимым образом и не забывать награждать за успехи.
Технология принятия решения – совокупность научных методов, моделей и приемов разработки и принятия управленческих решений.
Глава 2. Опыт принятия управленческих технологий на примере фирмы ЗАО «ВНЕШТОРГСИБ – М»
2.1 Характеристика предприятия и механизм принятия управленческих решений на предприятии ЗАО «ВНЕШТОРГСИБ – М»
ЗАО фирма «Внешторгсиб- M» работает на российском рынке с 1993-го года. Со дня основания компания ориентируется на поставку и торговлю импортными товарами.
Фирма " Внешторгсиб - М" " является официальным представителем немецкой торговой марки " PAPSTAR " – единственного в России крупномасштабного проекта товаров для уютного интерьера, праздничного стола, коктейля и фуршета, пикников и праздников, ароматической линии.
Целями создания общества являются: удовлетворение потребностей физических и юридических лиц в продукции (работах, услугах) производимой Обществом; получение прибыли.
Миссия ЗАО «Внешторгсиб – М» заключается в удовлетворении спроса покупателей путем предоставления им качественных и сопутствующих товаров по доступным ценам.
В ЗАО «Внешторгсиб – М» в данный период времени существуют следующие подразделения:
1.Оптовая база
2. Администрация, находится по ул. Котовского 5
3.Магазин «Подарки» по ул. Орджоникидзе 27
4.Магазин «Подарки» по ул. Котовского 5
5. Торговый центр «Подмосковье» открытый в июле 2006 года, формат торгового цента кэш-энд-кэрри.
6 Специализированная станция, где сдаются и продаются в аренду жилые трейлеры марки „Hobby“, Германия и дома на колёсах марки „Hymer“,
Германия, прицепы-палатки марки „Camp-Let“, Дания, а также осуществляется их ремонт. Работает с июня 2007 года.
На рисунке 2.12 представлена доля деятельности ЗАО «Внешторгсиб – М» в общем объеме.
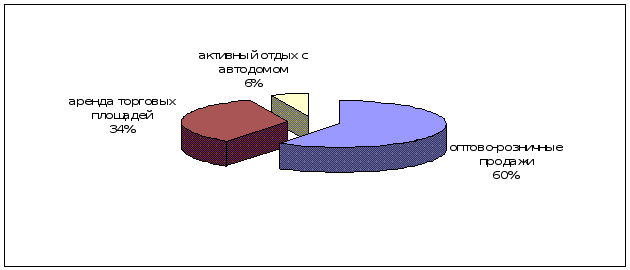
Рис 2.12 Доля деятельности ЗАО «Внешторгсиб – М» в общем объеме
Положительными преимуществами в отношении внутренних ресурсов являются следующие особенности:
- предприятие имеет высокий уровень профессионализма, что немаловажно, так желание потребителей иметь неограниченный выбор в представленных им товарах и услугах.
- положительным фактором является наличие развитой логистической инфраструктуры, что позволяет планировать запасы, точно в срок осуществлять поставки.
- на предприятие реализована частично комплексная автоматизация бизнес - процессов, автоматизация операций управления бизнесом в отделах бухгалтерии и магазинах, позволяет принимать оперативные управленческие решения и адекватно реагировать на изменения рынка, реализован единый документооборот, который ускоряет бизнес – операции.
Ассортимент исследуемого предприятия представлен следующими товарными группами в таблице 2.2:
Таблица 2.2 Ассортимент товаров, представленных в подразделениях ЗАО «Внешторгсиб - М»
| № п/п | Наименование | Количество товарных позиций, шт. |
| Товары для уютного интерьера, всего | 1173 | |
| Ароматическая линия, всего | 207 | |
| Новогодняя продукция, всего | 937 |
Политике формирования ассортимента на исследуемом предприятии уделяется достаточно много внимания – проводится постоянная оценка полноты и устойчивости ассортимента.
При формировании ассортимента финансовый директор ЗАО «Внешторгсиб – М» ориентируется на спрос конечных потребителей продукции. Предприятие ЗАО «Внешторгсиб – М» стремится достаточно полно удовлетворять потребности покупателей.
В целях активизации и стимулирования продаж предприятие ЗАО «Внешторгсиб – М» использует рекламу, связи с общественностью. Предельный размер расходов на рекламу в настоящее время ограничен 3% от получаемой выручки.
Главная цель, которую рекомендуется преследовать ЗАО «Внешторгсиб-М» при организации собственной работы, можно свести к следующему: способствовать тому, чтобы рекламная политика компании соответствовала потребительским запросам потенциальных покупателей.
Более подробно организационная структура представлена в приложении 1.
Функции головного офиса заключаются в направление деятельности и контроле, весь процесс принятия решений сосредоточен в головном офисе.
В соответствии с действующей функциональной структурой управления предприятием утверждается следующий состав основных функций и служб, обеспечивающих их реализацию, более подробно можно посмотреть в приложении 2:
Генеральный директор
привлеченные специалисты – юрист, переводчик, технический персонал, служба охраны.
финансовый отдел – финансовый директор, менеджер по финансам;
бухгалтерия – главный бухгалтер, бухгалтер, старший кассир;
отдел кадров – начальник отдела кадров – делопроизводитель;
торговый отдел – коммерческий директор; заместитель коммерческого директора; менеджер по работе с оптовиками, менеджер по работе с розничными подразделениями
магазины – директора подразделений, заведующие секциями, старший продавец, продавцы консультанты
оптовая база – директор, товаровед, продавец консультант, водитель, механики.
Итак, дадим краткую характеристику функциональных обязанностей сотрудников предприятия и отделов.
Генеральный директор – он стоит во главе фирмы, без доверенности представительствует от имени Общества; представляет интересы Общества во всех российских и иностранных учреждениях, предприятиях и организациях; заключает сделки от имени общества, за исключением тех, заключение которых отнесено к компетенции общего собрания акционеров, Совета директоров и правления Общества; заключает трудовые договоры (контракты) с работниками Общества, за исключением членов правления Общества; выдает доверенности; издает приказы и распоряжения, обязательные для исполнения всеми работниками Общества.
Финансовый директор – является правой рукой коммерческого директора, осуществляет разработку маркетинговой политики на предприятии на основе анализа потребительских свойств реализуемой продукции и прогнозирует рыночный спрос и рыночную конъюнктуру.
Коммерческий директор – вот этот человек в масштабе этой фирмы выполняет большое количество функций, которые мне, как будущему менеджеру организации были очень интересны. Так как на его плечи взвален весь груз непосредственного процесса управления за товародвижением, составлением первичной документации, работа с персоналом (менеджерами), организация и проведение встреч и презентаций. А так же, составление коммерческих предложений, управление деньгами, потраченными на рекламные компании, деловая переписка и пр.
Таблица 2.3 Функциональная структура ЗАО «Внешторгсиб – М»
| Должность | Функции |
| Переводчик | Помогает в ведение переговоров с иностранными компаниями, делает перевод на товар. |
| Юрист - консультант | Разработка документов правового характера, правовая помощь структурным подразделения фирмы (магазинам) в подготовке ответов при предъявлении претензий. |
| Финансовый отдел | Осуществляет разработку финансовой политики на предприятии на основе анализа потребительских свойств реализуемой продукции и прогнозирует рыночный спрос и рыночную конъюнктуру. Отдел организовывает разработку стратегии проведения рекламных мероприятий в средствах массовой информации с помощью наружной, световой, электронной, почтовой рекламы, рекламы на транспорте. |
| Бухгалтерия | Отдел обеспечивает ведение отчетности организации, необходимой как для целей внутреннего управления, так и для представления внешним пользователям. Бухгалтер отчитывается перед генеральным директором по данным годового отчета, и представляет отчет о финансовых результатах. Директор выносит решения о результатах деятельности предприятия, решают вопросы о целевом распределении прибыли, размере фондов, резервов. |
| Отдел - кадров |
Осуществляет руководство работой по комплектованию предприятия кадрами рабочих и служащих требуемых профессий, специальностей и квалификации в соответствии с целями, стратегией, и профилем организации, изменяющимися внешними и внутренними условиями его деятельности. Обеспечивает подготовку документов по пенсионному страхованию, а также документов, необходимых для назначения пенсий работникам предприятия и их семьям. |
| Информационно технический отдел | Грамотное и точное написание новых кодов и наименования товаров, обработка документов в единой базе. Переписка с иностранными партнерами. |
| Торговый отдел | Осуществляет деятельность по поставкам и продажам продукции в целях увеличения прибыли предприятия; планирует и анализирует продажи, принимает меры для увеличения товарооборота; разрабатывает и реализует меры для компенсации спада продаж по сезонным группам товаров. Оформляет договорные отношения, заказывает товар, отслеживает недопоставки и пересортицы товара; своевременно оповещает поставщиков о пересортице и не допоставки товара, запрашивает сертификаты; делает анализ сезонных, календарных и иных факторов, влияющих на колебание спроса. |
| Оптовая база | Осуществляет деятельность поставкам продукции в розничные отделы организации. Работает с крупными оптовиками, по безналичному расчету. |
| Магазины | Осуществляют деятельность по реализации товаров в розницу, и работают с мелко оптовыми покупателями. |
Итак, на данном предприятии существует функциональный принцип построения и специализация управленческого процесса по функциональным подсистемам организации. Функции головного офиса «Внешторгсиб – М» заключаются в направление деятельности и контроле, весь процесс принятия решений сосредоточен в головном офисе. В ЗАО «Внешторгсиб – М» конечный результат отходит на второстепенный план, в силу того, что каждая служба работает не на его получение, а на исполнение своих «механических» обязанностей.
Для увеличения конкурентоспособности предприятия ЗАО «Внешторгсиб – М» важно иметь четко определенные и поставленные на исполнение цели и задачи, поскольку именно хорошо поставленная цель будет влиять на эффективность функционирования предприятия. Также необходимо, чтобы каждое подразделение предприятия поставило для себя определенную цель, которая в совокупности с другими поможет добиться общей цели. Для достижения целей предприятия каждое подразделение выполняет соответствующие задачи, соответственно задачи также оказывают не малую роль на внутреннюю структуру предприятия.
Существующая же технология принятия и исполнения решений не позволяет доводить задачи верхнего уровня (прибыль, реализация, экономия ресурсов) до всех низовых подразделений.
2.2 Процесс принятия управленческих решений на предприятии ЗАО «ВНЕШТОРГСИБ – М»
Принятие управленческих решений основывается на определенной документации. Все документы, которые обращаются в системе документооборота, ЗАО «Внешторгсиб – М» разделены следующим образом и представлены в приложении 3.
Процесс принятия решений отражается на всех аспектах управления. Управленческая деятельность в части формирования и реализации решений на предприятии ЗАО «Внешторгсиб – М» состоит из следующих этапов:
1.Подготовка управленческого решения
2.Обеспечение процедур принятия и принятие управленческого решения
3.Выполнение управленческого решения
4.Планирование управленческого решения
5.Контроль за выполнением решения
Таблица 2.4 Распределение полномочий при этапах технологии принятия решений в ЗАО «Внешторгсиб – М»
| Этапы управленческого решения | Субъекты управленческого решения |
| Подготовка управленческого решения | Генеральный директор |
| Обеспечение процедур принятия и принятие управленческого решения | Генеральный директор |
| Выполнение управленческого решения | Все отделы и подразделения |
| Планирование управленческого решения | Генеральный директор, фин. директор, главный бухгалтер, ком. директор, директора подразделений |
| Контроль за выполнением решения | Генеральный директор |
Как видно из этапов процесса принятие управленческих решений сильно зависит от личностного фактора, так как по сути решения в фирме принимает только один человек генеральный директор.
С помощью матрицы управления можно проиллюстрировать уровень распределения полномочий при принятии управленческих решений на предприятии.
«1» обозначена фактическая ответственность.
«2» - общее руководство.
«3» - необходимость консультироваться.
«4» - «возможность» консультироваться.
«5» - необходимо ставить в известность
Таблица. 2.5 Распределение полномочий при принятии решений
| Директор | Информ. отдел | Фин. отдел | Бухгалтерия | Одел кадров | Торговый отдел | Подразделения | |
| Планирование деятельности | 1 | 5 | 3 | 3 | 5 | 3 | 5 |
| Проведение анализа деятельности | 1 | 5 | 2 | 3 | 5 | 3 | 5 |
| Финансовое планирование | 2 | 5 | 1 | 4 | 5 | 5 | 5 |
| Бухгалтерский учет | 2 | 5 | 2 | 1 | 5 | 3 | 3 |
| Маркетинговое планирование | 1 | 5 | 2 | 2 | 5 | 2 | 5 |
| Снабжение компании товаром | 2 | 5 | 3 | 5 | 5 | 5 | 4 |
| Документальное оформление торгово-технологических операций | 1 | 5 | 3 | 4 | 5 | 4 | 5 |
| Управление человеческими ресурсами | 1 | 5 | 4 | 5 | 3 | 4 | 4 |
Оценку уровня принятия решений осуществим по 5-ти балльной системе (см. табл. 2.6).
Таблица 2.6 Оценка уровня принятия решений персоналом предприятия
| Лицо, принимающее решение | Оценка качества принятия решений | Пояснения |
| Директор | 3 | Слишком авторитарные решения, редко использует мнения других специалистов |
| Главный бухгалтер | 3 | Решения шаблонные, не рассматривает другие альтернативы и возможности |
| Финансовый директор | 4 | Проявляются попытки творческого подхода, ограничен властью директора |
| Коммерческий директор | 4 | Проявляются попытки творческого подхода, ограничен властью директора |
| Начальник отдела кадров (делопроизводитель) | 3 |
Решения шаблонные, опираются на указания генерального директора |
| Директора подразделений | 3 | Решения шаблонные, не рассматривает другие альтернативы и возможности |
| Торговый персонал | 3 | Не проявляют самостоятельности, опираются на указания генерального директора, директора подразделений |
Итак, как видно из процесса принятия управленческих решений у лиц принимающих решения частично проявляются попытки творческого подхода, но в основном весь процесс реализован на выполнении конкретного решения поставленного генеральным директором. Процесс руководства принятия решения в фирме ЗАО «Внешторгсиб – М» авторитарный. Принятие управленческих решений сильно зависит от личностного фактора, так как по сути решения в фирме ЗАО «Внешторгсиб – М» принимает только один человек генеральный директор
Информирования персонала о текущих результатах деятельности предприятия нет, о происходящих изменениях сотрудники ставятся в известность постфактум.
2.3 Типовые проблемы предприятия ЗАО «ВНЕШТОРГСИБ – М»
О неэффективности существующего механизма принятия решений на предприятии ЗАО «Внешторгсиб – М» говорит тот факт, что на предприятии устаревшая система управления.
Сфера розничной торговли играет большую роль в нашей жизни. Следовательно, торгово-розничные компании – это коммерческие организации, продающие потребителю товары и услуги для личного и домашнего потребления. Розничные продавцы предоставляют товары и услуги только поштучно, их клиентами являются конечные потребители, которые покупают товары и услуги для личного пользования, а не для перепродажи третьим лицам.
Как сфера обслуживания розничная торговля должна полагаться на своих работников, которые представляют магазины потребителю, создавая важные точки соприкосновения с ними. Поэтому затраты на персонал должны составлять одну из наиболее важных статей расхода в отрасли. Однако у сферы розничной торговли как у создателя рабочих мест сложилась невысокая репутация. Розничные продавцы должны представлять людям услуги тогда, когда эти услуги действительно нужны, что увеличивает продолжительность рабочего дня и рабочей недели в отрасли.
Соответственно одной из проблем ЗАО «Внешторгсиб – М», является не хватка квалифицированного торгового персонала. В фирме постоянно идет текучка продавцов – консультантов, так после нового года уволились сразу четыре продавца.
В ходе работы был проведен устный опрос работников исследуемой организации. Было опрошено 26 из 36 сотрудников.
Проведем анализ полученной информации.
Размер заработной платы.
80% опрошенных отметили среднюю удовлетворенность размером заработной платы. Следует повысить материальное стимулирование работников за счет повышения заработной платы или организации системы премий и бонусов для поднятия показателя.
Перспективы профессионального и служебного роста.
Опрос показал, что более половины сотрудников не видят перспективы роста в данной организации.
Руководству стоит проявлять большую заинтересованность в росте и прогрессе сотрудников. Это может выражаться в том, что работнику будет поручена более сложная работа, можно делегировать работнику больше ответственности за выполнение определенной работы.
Взаимоотношения с непосредственным руководителем.
80% опрашиваемых ответили, что их не удовлетворяет данный показатель.
Важность и ответственность выполняемой работы.
Только 40% опрошенных работников удовлетворяет этот показатель. Это связано с небольшой численностью персонала. Важно понимать, что промах даже одного работника может сказаться на финансовом положении фирмы.
Взаимоотношения, сложившиеся с коллегами по работе.
60% опрошенных ответили, что их вполне удовлетворяет этот показатель. В будущем в организации следует реализовывать мероприятия, направленные на поддержку хороших взаимоотношений между работниками.
Возможности для проявления самостоятельности и инициативы в работе.
Все опрошенные ответили, что их не удовлетворяет данный показатель. Генеральному директору ЗАО «Внешторгсиб – М» следует предоставить больше инициативы в выполняемых сотрудниками обязанностях.
ЗАО «Внешторгсиб – М» до сих пор в какой-то мере удается конкурировать с крупными фирмами и федеральными операторами, из-за возможности устанавливать низкие цены, являясь официальным представителем, из-за высокого качества товаров и магазинами, расположенными в центре города. И удерживать свою рыночную нишу.
Важным для формализации экспертной информации является способность эксперта сравнивать и оценивать возможные значения признаков объекта анализа путем приписывания каждому признаку определенного числа. В зависимости от того, по какой шкале заданы эти предпочтения, экспертные оценки содержат больший или меньший объем информации.
В общем случае предполагается, что мнение группы экспертов надежнее, чем мнение отдельного индивидуума, т.е. что две группы одинаково компетентных экспертов с большей вероятностью дадут аналогичные ответы на ряд вопросов, чем два индивидуума.
Экспертам было предложено оценить сильные и слабые стороны предприятия. Эксперты на первом этапе анализа оценили весомости каждого из перечисленных параметров для отрасли. Вес параметра характеризует его важность, приоритет, в общей совокупности показателей.
Далее приведем, обобщенный анализ сильных и слабых сторон предприятия ЗАО «Внешторгсиб – М», представленного в таблице 2.7.
Таблица 2.7 Анализ сильных и слабых сторон ЗАО «Внешторгсиб – М»
Составляющие внутренней среды |
Эффективность составляющих среды | Важность | |||||||
|
Очень сильная |
сильная |
нейтральная |
слабая |
очень слабая |
высокая |
средняя |
низкая |
||
| Маркетинг: | |||||||||
| Репутация организации и товаров | – | – | + | – | – | + | – | – | |
| Рыночная доля | + | + | |||||||
| Качество товаров | + | – | – | – | – | + | – | – | |
| Производственные издержки | – | – | – | + | – | – | – | – | |
| Затраты на распределение | – | – | – | + | – | – | + | ||
| Эффективность продвижения | – | – | + | – | – | + | – | – | |
| Эффективность работы сбытовиков | – | – | + |
– | – | – | + | – | |
| Финансы: | – | ||||||||
| Финансовая стабильность | – | – | – | + | – | – | – | – | |
| Задолженность | – | – | + | – | – | + | – | ||
| Уровень запасов | – | – | + | – | – | + | – | ||
| Цена акций | – | – | + | – | – | + | – | – | |
| Уровень инноваций | – | – | + | – | – | + | – | – | |
| Финансовый учет | – | – | – | + | – | + | – | – | |
| Организация и кадры: | – | – | – | – | – | – | – | ||
| Предпринимательская ориентация | - | - | + | – | – | + | + | – | |
| Уровень организации управления | – | – | + | – | – | - | + | – | |
| Квалификация руководства | – | – | + | – | – | + | – | – | |
| Квалификация персонала | – | – | – | + | – | + | – | – | |
| Рациональность распределения прав и ответственности | – | – | – | + | + | – | + | - | |
| Система ценностей: | |||||||||
| Наличие традиций, символов, ритуалов | – | – | + | – | – | + | – | – | |
| Система мотивации | – | – | – | + | – | + | – | – | |
| Психологический климат в коллективе | – | – | – | + | + | – | – | ||
Исключительно большое значение для торговых предприятий имеет внешнее окружение. Для ее представления проведем краткую характеристику основных параметров внешней среды, также влияющих на предприятие ЗАО «Внешторгсиб – М» (табл.2.8).
Таблица 2.8 Внешняя среда предприятия ЗАО Внешторгсиб - М
| Макроокружение |
|
Налоговое бремя велико и не позволяет бизнесу активно развиваться Высокие таможенные пошлины, регистрация и лицензирование рынка Темпы инфляции усиливаются Политическое положение в стране стабилизировалось В обществе немало безработных, в том числе и в отрасли Постоянно улучшаются качественные характеристики |
| Непосредственное окружение |
|
Невозможность поддержания матрицы товара, импортируемого из Европы, из-за постоянного изменения ассортимента производителями Покупатели чувствительны к изменению цен Рост доходов населения и фирм Временной график поставки товара определяется в зависимости от вида продукции и колеблется от одной до нескольких месяцев Выход на рынок конкурентов с более низкими издержками |
С помощью матрицы «важность эффективность» на таблице, по результатам анализа составим самую высокую и низкую важность, на которую стоит обратить внимание (табл. 2.9)
Таблица 2.9 Матрица «важность-эффективность»
| Важность | Эффективность | |
| низкая | высокая | |
| высокая |
Требует особого внимания Производственные издержки; Затраты на распределение; Финансовая не стабильность; Система мотивации; Психологический климат в коллективе. |
Сохраняет высокий уровень Качество товара; Наличие эксклюзивных товаров; Долговременные контракты с ключевыми поставщиками экспортерами |
| низкая |
Низкий приоритет Снижение криминогенной обстановки в стране; Таможенное законодательство остается без изменений; Недостаток управленческой подготовки ряда менеджеров. |
Чрезмерное внимание малозначимым факторами Предпринимательская ориентация Изменение потребностей и вкусов покупателей |
Итак, уровень принятия решений на предприятии низкий, это отражается на его финансовом состоянии. Надо улучшить финансовый результат, увеличить долю рынка и эффективность системы управления в целом. Для этого, прежде всего, на предприятии необходимо совершенствовать систему разработки и принятия решений.
Глава 3. Пути по совершенствованию технологии принятия управленческих в ЗАО «ВНЕШТОРГСИБ – М»
Предприятию «Внешторгсиб – М» рекомендуется: - внедрить в управление алгоритм принятия решений при ситуационном менеджменте, описанный в п.1.3; - распределить ответственность по сбору и анализу информации о ситуации; - привлекать сотрудников фирмы к принятию решений, с предоставлением им больших полномочий; - принятие решений осуществлять с помощью различных методов технологии принятия управленческих решений. Применение перечисленных мероприятий проиллюстрируем на оценке повышения эффективности финансового учета.
3.1 Эффективность управленческих решений в ЗАО «Внешторгсиб–М»
Оценка эффективности управленческого решения определяется не только его обоснованностью, но и степенью его реализации в соответствии с требованиями лица принимающего решение.
Эффективность происходит от слова «эффект», означающего впечатление, производимое кем-либо на кого-либо. Это впечатление может иметь организационную, экономическую, психологическую, правовую, этическую, технологическую и социальную окраску. Эффект может наблюдаться или формироваться [10, С.152].
Управление эффективностью управленческого решения реализуется посредством системы количественных и качественных показателей, норм и стандартов качества.
Эффективность работы торгового предприятия обеспечивает успешная реализация услуг. Ресурсы предприятия и требования рентабельной работы в определенной степени ограничивают маневрирование, как ассортиментом услуг, так и ценами на них. Но именно ориентация на спрос покупателей и его активное формирование должны определять использование имеющихся ресурсов.
Отношение результата и затрат характеризует эффективность какой-либо деятельности или явления. Она может быть положительной или отрицательной. Таким образом, можно говорить об организационной, экономической и другой эффективности.
В нашем случае мы будем говорить об эффективности финансовых результатов.
Торговая деятельность ЗАО «Внешторгсиб – М» разделена на основную и управляющую и вспомогательную. Основная деятельность предполагает реализацию товаров, работ и услуг. Вспомогательная, выполняет ремонт и реконструкцию, строительство зданий, сооружений; ремонт служебного автотранспорта, снабжение необходимыми для работы предприятия материалами и т.д. Управляющая выполняет регулирующую и контролирующую функции.
Обратим внимание на основную торговую деятельность и рассмотрим динамику изменения товарооборота в таблице за последние четыре года.
Таблица 3.10 Изменения товарооборота фирмы ЗАО «Внешторгсиб–М»
| Показатель, тыс. руб. | 2004 | 2005 | 2006 | 2007 |
| 1 | 2 | 3 | 4 | 5 |
| Товарооборот | 111945 | 134577 | 162111 | 195395 |
| 1 квартал | 17962 | 47652 | 26979 | 25296 |
| услуги спец. станция | - | - | - | 6659 |
| 2 квартал | 26744 | 59911 | 43189 | 47200 |
| услуги спец. станция | - | - | - | 9100 |
| 3 квартал | 29784 | 13572 | 45374 | 41617 |
| услуги спец. станция | - | - | - | 9600 |
| 4 квартал | 37456 | 44214 | 46570 | 45783 |
| услуги спец. станция | - | - | - | 10140 |
| Издержки в т.ч: | 109480 | 133494 | 162038 | 196143 |
| - стоимость товара | 43423 | 51167 | 61400 | 74035 |
| - материалы, используемые при ремонте | - | - | - | 12166 |
| - аренда и коммунальные платежи | 6030 | 6210 | 6320 | 7125 |
| - административные | 4250 | 7145 | 9560 | 8956 |
| - оплата труда сотрудникам | 29545 | 32457 | 34120 | 43652 |
| - налоги | 9548 | 9231 | 10250 | 12511 |
| - питание | 2103 | 2468 | 2576 | 2874 |
| - приобретение основных средств | 487 | 1644 | 3674 | 2548 |
| - связь, информационные услуги | 316 | 531 | 562 | 463 |
| -содержание автотранспорта | 1023 | 1455 | 1987 | 2145 |
| - общеторговые | 855 | 1520 | 1987 | 2650 |
| - технологические расходы | 1020 | 1999 | 2630 | 2880 |
| - транспортировка товара | 3567 | 3658 | 5012 | 4950 |
| - общехозяйственные нужды | 410 | 623 | 755 | 987 |
| - строительство | 6903 | 13386 | 21205 | 18201 |
| Финансовый результат | 2465 | 1083 | 73 | -748 |
Рассматривая динамику реализации, заметим, что основной спрос на предлагаемые потребителю товары и услуги приходится на второй, третий и четвертый квартал в году. Очень большое значение имеет сезонность спроса на продукцию. Сравнивая четыре года, заметим, что каждый год происходит увеличение товарооборота примерно на 20 процентов. Это связано с открытием в 2005 году магазина Котовского, в 2006 – магазина Подмосковье, а в 2007 – специализированной станции на Часовой. В 2004 году была выкуплена территория, на котором началось строительство специализированной станции и продолжается на сегодняшний день. В связи с этим в последующие три года максимально увеличились затраты предприятия на: содержание дополнительно привлеченных рабочих; приобретение строительных материалов и ТМЦ; основных средств. Из таблицы можно увидеть стабильный рост издержек: в 2005 по сравнению с 2004 выросли на 21,9 %; в 2006 по сравнению с 2005 на 21,4%; в 2007 на 21%, а по сравнению с 2004 – на 79,2%. Диаграмма и график изменения доходов и расходов изображены на рисунке 3.15 соответственно.
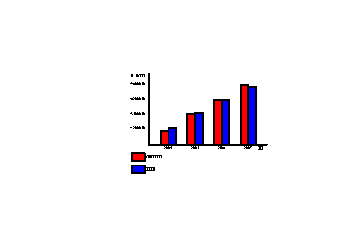
Рис.3.15. Диаграмма изменения доходов и расходов
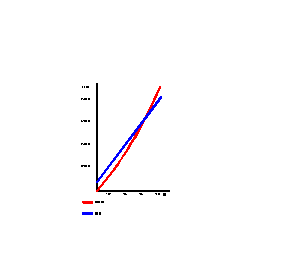
Рис.3.16. График изменения доходов и расходов
По диаграмме удобно изучать изменение доходов и расходов за четыре года. Изучая график сразу можно обратить внимание на точку пересечения дохода и расхода. В этой точке предприятие находится на пороге прибыли или убытков. В связи с расширением деятельности появилась необходимость в увеличении персонала, так с 2004 по 2007 год количество работающих увеличилось с 42 до 70 человек, это повлекло к увеличению фонда заработной платы по сравнению с 2004 годом на 47,7 процентов.
С увеличением товарооборота увеличились затраты на транспортировку товара на 38,7 %.
На строительство станции потребовались значительные денежные средства. Собственных средств у предприятия, оставшихся от нераспределенной прибыли, было не достаточно, в связи с этим, были привлечены кредитные ресурсы, проценты по которым увеличили статью «административные расходы» почти на 100 процентов.
Административные расходы также увеличились за счет: затрат на подбор персонала, услуги охраны, юридические услуги (оформление документов).
Аренда, коммунальные платежи, связь, информационные услуги, общехозяйственные нужды за четыре года существенно не изменились.
Хотя товарооборот также увеличился по сравнению с 2004 годом - на 74,5%, можно сделать вывод, что управляющий персонал в главе с генеральным, финансовым директором и главным бухгалтером не отслеживали рост затрат, не применяли меры для их минимизации. Это привело к плачевному результату: к началу 2007 года прибыль сменилась на убыток (748 тыс. руб.). А также выросли долги по заработной плате на 12132.
Для дальнейшего анализа и управления издержками целесообразно их классифицировать на переменные и постоянные.
Переменные:
стоимость товара;
транспортировка товара;
материалы, используемые при ремонте;
оплата труда работникам;
международные переговоры;
технологические расходы.
Постоянные:
аренда и коммунальные платежи;
административные;
питание;
приобретение основных средств;
связь, информационные услуги;
содержание автотранспорта;
общехозяйственные нужды.
Итак, оценка эффективности реализации решений является наиболее сложным, трудоемким и длительным этапом процесса принятия решений. Вместе с тем это и самое слабое звено в процессе управленческой деятельности, о чем свидетельствуют наблюдавшиеся в практике менеджмента затягивание сроков осуществления и недостаточная эффективность реализованных решений.
В деятельности компании необходимым условием эффективного функционирования является баланс интересов всех участников бизнеса (собственников, менеджеров, персонала, контрагентов, клиентов и др.).
Предприятие по объему товарооборота считается достаточно крупным, но организация деятельности находится на уровне мелкого предприятия и в настоящее время как таковой управленческий учет не предусмотрен. В следующей попытаемся организовать управленческий учет, в первую очередь за счет определения центров финансовой ответственности и введения бюджетного управления.
3.2 Рекомендации по совершенствованию управленческих решений на предприятии ЗАО «ВНЕШТОРГСИБ – М»
Для внедрения подсистемы управленческого учета необходимо было провести бизнес-диагностику (своеобразную «инвентаризацию») компании. В процессе бизнес - диагностики проводится оценка текущего состояния структуры и системы управления компанией и анализ эффективности существующей системы финансового планирования и контроля с точки зрения полноты, достоверности и оперативности предоставления информации. Оценка текущего состояния системы управления в ЗАО «Внешторгсиб – М» была проведена в начале настоящей главы, на основании которой и было принято решение о введении управленческого учета.
После проведения диагностики разрабатывается концепция создания финансовой системы. Определяются цели, задачи и принципы ее построения, состав и структура системы (центры финансовой ответственности, формы регламенты). Проводится описание процессов планирования, контроля и анализа. Затем определяется порядок разработки, внедрения и сопровождения системы. План мероприятий по внедрению управленческого учета представлен ниже. План мероприятий по внедрению управленческого учета
Этап. Предварительный
Анализ финансового состояния организации для обоснования необходимости введения управленческого учета
Определение целей, задач и принципов построения структуры управленческой системы
Этап. Организационный
Разработка политики введения управленческого учета
Формирование центров финансовой ответственности
Обучающие мероприятия для менеджеров подразделений
Этап. Основной
Определение сроков подачи бюджетов на рассмотрение и утверждение
Разработка формы и формирование бюджетов по центрам затрат и прибыли
Формирование консолидированного и общего бюджетов
Внедрение системы бюджетного управления на базе программы 1С
Этап. Контролирующий
Внедрение системы контроля экономической группы за произведенными расходами
Ежеквартальные совещания по результатам отчетного периода
Внедрение финансовой системы идет по двум направлениям:
разрабатывается основной бюджет компании, который представляет собой систему комплексного бюджетного планирования всей деятельности и зависит от бизнес процессов;
строятся бюджеты структурных подразделений и консолидированные бюджеты, состав которых зависит от организационной структуры компании.
В конце года, до пятнадцатого декабря, на рассмотрение руководства каждое подразделение подает свой бюджет на следующий год, расписанный поквартально. До 25 числа комиссия в