Теория управления
• умение привлекать подчиненных к управлению и активно участвовать в деятельности группы;
• умение постоянно балансировать между соглашательством с группой и подхалимством со стороны подчиненных.
Теория лидерства Митчела и Хауса
Эта модель разработана Теренсом Митчеллом и Робертом Хаусом. Она во многом аналогична модели Фидлера и имеет много общего с теорией ожидания. Важнейшим моментом этой теории является проблема того, как поступки лидера влияют на восприятие подчиненными целей своей работы, личных целей и путем достижения этих целей.
В модели рассматриваются четыре стиля руководства:
Поддерживающий стиль (ориентированный на человека).
Директивный стиль (ориентированный на задачу или работу).
Стиль, поощряющий участие. Руководитель делится имеющийся у него информацией со своими подчиненными и использует их идеи и предложения для принятия решений группой. Акцент на консультации.
Стиль, ориентированный на достижения. Он характеризуется постановкой перед подчиненными довольно напряженной цели, ожиданием, что они будут работать в полную меру своих возможностей.
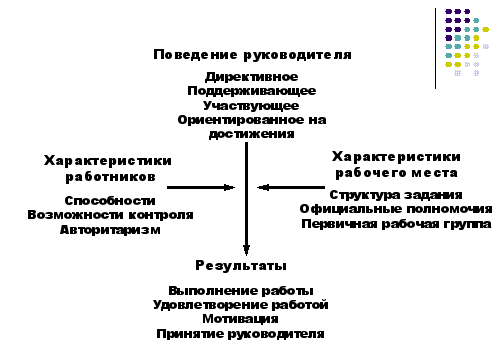
Рис. – Модель «путь-цель» Митчелла и Хауса
Модель «путь-цель» предполагает, что на практике эти различные стили могут использоваться одним и тем же лидером в различных ситуациях.
Основные выделенные ситуационные факторы: личные качества подчиненных и требования и воздействия со стороны окружающей среды.
Поведение лидера будет приемлемо для подчиненных при условии, что последние рассматривают такое поведение как непосредственный источник удовлетворения или инструмент для будущего удовлетворения.
Поведение лидера будет мотивировать, если оно:
1) ставит удовлетворение потребности подчиненных в зависимость от эффективности их деятельности;
2) дополняет среду, окружающую подчиненных, обеспечивая им наставничество, рекомендации, поддержку и поощрение, необходимые дл эффективной деятельности, которых может недоставать у подчиненных или в окружающей среде.
Стиль 1. Потребность в самоуважении и принадлежности. Для неоднозначных, но структурированных задач. Если задание не вполне удовлетворяет работника.
Стиль 2. Потребность в автономии и самовыражении. Характер задачи не однозначен. Если задание с самого начала приносит удовлетворение. Если работники считают, что они слабо воздействуют на окружение.
Стиль 3. Если работники верят, что они на самом деле влияют на окружение. Подчиненные стремятся участвовать в управлении.
Стиль 4. Подчиненные стремятся к высокому уровню выработки и уверены в том, что способны достичь такого уровня.
Конфликт: определение, классификация, причины возникновения
Конфликт – это противоречие возникающие м/у людьми из-за несовпадения взглядов, интересов, стремлений
Виды:
Орг-е конфликты (возникают из-за разногласия формальных орг-ых началах и реального поведения членов орг-и)
Произ-е – возник в резулютате низкого уровня орг-и труда и упр-я. Причинами такого конфликта м.б морально устаревшее оборудование, плохое помещение для работы, необоснованные нормы выработки, неквалифицированные упр-е решщ, низкая квалификация работников
Межличностные конфликты происходят из-за несовпадения ценностей, норм поведения, личная неприязнь друг к др
Внутриличностный конфликт возникает внутри человека в результате разногласий м-у принципами личности и сложившейся ситуации
Междугрупповой конфликт возникающий м/у отдельными струк-ми подразделениями рук-ми разных уровней
По направленности к4офликты бывают:
- горизонтальные, в к/х задействованы лица не находящиеся в подчинении др др
- вертикальные, в к/х участвуют лица находящиеся в подчин др др
- смешанные – состоят из горизонтальных и вертикальных конфликтов
Методы и стили управления конфликтом
Существуют две методологии управления конфликтом: структурные и межличностные.
В структурных методах выделяют четыре способа разрешения конфликта:
Разъяснение требований к работе. Руководитель должен разъяснить, каких результатов он ожидает от подчиненных, а также четко определить политику, процедуру и правила достижения результатов.
Координационные и интеграционные механизмы. Самый распространенный механизм - это построение цепи команд. Такое управление конфликтной ситуацией облегчает реализацию принципа единоначалия, так как подчиненный точно знает, кому он подчиняется. Основные механизмы интеграции - это управленческая иерархия, использование служб, которые осуществляют связь между отделами, межфункциональные и целевые группы, межотдельские совещания.
Общеорганизационные комплексные цели. Это подход основан на направлении усилий всех участников конфликта на достижение общей цели, заданной и контролируемой вышестоящим руководителем.
Структура системы вознаграждений. Этот метод предполагает поощрение тех людей, которые способствуют осуществлению общеорганизационных целей.
В межличностных методах выделяют пять техник разрешения конфликтов:
Уклонение от конфликта, то есть руководитель избегает таких ситуаций, которые могут вызвать противоречия, разногласия.
Сглаживание. Руководитель стремится показать, что причина конфликта не так важна, что не стоит сердиться по этому поводу. Он обращается к солидарности, сплоченности, стремится погасить конфликт. Хотя конфликт сглаживается, проблема все равно остается, эмоции накапливаются внутри, что может вызвать "взрыв".
Принуждение. Руководитель, который пользуется этим методом, не интересуется мнением персонала, пытается заставить других принять свою точку зрения. Он подавляет инициативу подчиненных, что в конечном итоге вызывает возмущение.
Компромисс. Этот метод предполагает принятие точки зрения другой стороны. Конфликт разрешается быстро, но может помешать правильному осмыслению проблемы.
Решение проблемы. Руководитель старается найти наилучший вариант решения конкретной проблемы, рассмотреть все точки зрения, понять причины конфликта и найти решение, приемлемое для всех сторон конфликта.
Методы оценки эффективности системы управления
Эффективность управления – это экономическая категория, отражающая вклад управленческой деятельности в конечный результат работы организации. Функциональное предназначение управления сводится к обеспечению эффективности основной деятельности, поэтому ее эффективность определяется степенью результативности самой организационной системы. Отсюда следует, что эффективность управления определяется степенью реализации целей организации и ее интегрального показателя - прибыли.
Эффективность управления представляет собой относительную характеристику результативности конкретной управляющей системы, которая отражается в различных показателях как объекта управления, так и собственно управленческой деятельности (субъекта управления), причем эти показатели бывают как количественными, так и качественными.
В обществе на управление затрачиваются значительная часть трудовых ресурсов, причем наиболее активной их составляющей и профессионально подготовленной для выполнения такой сложной работы. Это положение объективно обуславливает необходимость повышать уровень рациональности использования ресурсов, всемерно сокращать затраты на них.
В экономической теории различают два вида эффективности: экономическую и социальную.
Экономическая эффективность определяется отношением полученного результата к затратам.
Социальная эффективность выражает степень удовлетворения спроса населения (потребителей, заказчиков) на товары и услуги.
Исходя из этого, справедливо говорить об экономической и социальной эффективности управления.
Оценка эффективности управления предполагает наличие двух сторон эффективности: внешняя и внутренняя.
Внутренняя эффективность показывает, каким образом определенных потребностей сказывается на динамике собственных целей организации и отдельных групп ее участников.
Внешняя эффективность управления показывает, насколько организация соответствует требованиям ограничения внешней среды.
В практике управления складываются ситуации, когда требуется сравнить его эффективность с предшествующим периодом и родственными организациями с целью выявления динамики роста или падения эффективности и на ее основе принятия соответствующих мер по развитию основной деятельности или улучшению собственно управленческой. В этих случаях пользуются критериями и показателями эффективности управления.
Критерий (греч. — средство для суждения) — это качественный признак, на основе которого производится оценка; показатель — это конкретные количественные свойства или признаки, характеризующие эффективность управления.
Важнейшими критериями выступают показатели достижения запланированных результатов основной деятельности фирм и прибыли. Оценка эффективности управления должна быть комплексной и учитывать степень использования ресурсов и возможностей развития фирм, достижения производственных, экономических и социальных целей.
Алгоритм процесса оценки эффективности управления представляет собой последовательный ряд следующих действий:
вырабатываются цели оценки;
обосновываются критерии оценки;
определяется состав исходных данных, используемых в процессе оценки;
вырабатываются требования к критериям оценки;
выбираются методы расчета критериев;
проводится расчет количественной величины критериев, т.е. показателей, соответствующих тем или иным критериям.
Традиционно экономическая эффективность управления определяется следующими показателями.
Показатель эффективности управления:
ЭУ = П / ЗУ,
- где П – прибыль организации;
- ЗУ – затраты на управление.
Коэффициент численности управленческих работников:
КЧ = ЧУ / Ч,
- где ЧУ – численность работников управления;
- Ч - численность работников организации.
Коэффициент затрат на управление:
КЗ = ЗУ / З,
- где З - общие затраты на управление.
Коэффициент затрат на управление на единицу выпускаемой продукции:
КЗП = ЗУ / К,
- где К – количество или объем выпускаемой продукции (оказываемых услуг).
Улучшение показателей эффективности деятельности фирмы возможно в результате разработки и реализации организационно-технических мероприятий, комплексно отражающих факторы эффективности.
Наиболее типичным для определения экономической эффективности мероприятий по совершенствованию управления является начисление годового экономического эффекта, полученного от их реализации, и сравнение его с затратами на эти мероприятия.
Коэффициент эффективности совершенствования управления:
КЭ = Эг / Зу,
где Эг — годовой экономический эффект, полученный в результате проведения мероприятий;
- Зу — затраты на мероприятия по совершенствованию управления.
Годовой экономический эффект может рассчитываться по формуле:
Эг = С - Зу * ЕН,
где С — годовая экономия от мероприятий по совершенствованию управления;
- ЕН - отраслевой нормативный коэффициент эффективности.
Для ориентировочной оценки эффективности проводимых мероприятий по совершенствованию управления также используется показатель коэффициента общей эффективности КЭ (близкий по своему смыслу к КЭ - коэффициенту эффективности совершенствования управления):
КЭ = ЭО / ЗУ,
где ЭО — общая экономия, получаемая в результате реализации мероприятий по совершенствованию управления;
- ЗУ — общие затраты на совершенствование управления.
Обоснование экономической эффективности совершенствования управления деятельностью предприятий должно дополняться оценкой их социальной эффективности.
Социальная эффективность определяется отношением показателей, отражающих социальный результат, к затратам, необходимым для его достижения. Социальные результаты проявляются в улучшении условий жизни и быта населения, сохранении и закреплении здоровья человека, облегчении и повышении содержательности его труда.
Экономическая эффективность от совершенствования научной организации управленческого труда (НОУТ) рассчитывается: на этапе анализа - с целью определения целесообразности перестройки организации труда; на этапе оптимизации - с целью выбора наиболее рационального варианта проектных решений (расчетная эффективность); на этапе функционирования, когда определяется фактическая эффективность.
Для оценки эффективности мероприятий по совершенствованию организации труда существует несколько методик. В качестве основных общих показателей экономической эффективности мероприятий в них рассматриваются рост производительности труда и годовой экономический эффект (приведенная экономия).
В силу специфики управленческого труда и сложности определения его результатов расчет производительности труда для оценки эффективности мероприятий по совершенствованию организации управленческого труда практически невозможен.
Годовой экономический эффект (Эг) можно рассчитать по формуле:
Эг = (С1 - С2) * В2 - ЕН * ЗЕД,
где С1, С2 — стоимость единицы работы до и после внедрения мероприятий по НОУТ (трудовые затраты), руб.;
- В2 — годовой объем работ после внедрения мероприятий по НОУТ в натуральном выражении;
- ЕН — нормативный коэффициент сравнительной экономической эффективности (величина, обратная нормативному сроку окупаемости ТН); ЕН для мероприятий по НОУТ устанавливается равным 0,15; ТН = 6,7 года;
- ЗЕД - единовременные затраты, связанные с разработкой и внедрением мероприятий.
По многим видам управленческого труда трудно выразить объем работы в натуральном выражении.
В связи с этим специалисты рекомендуют использовать более укрупненный метод оценки, согласно которому экономическая эффективность мероприятий по НОУТ может быть определена по следующей формуле:
Э = ЭВ + ЭДС + ЭТ - З,
где Э — общая экономия, достигнутая за счет всех мероприятий по совершенствованию организации труда, руб.;
- ЭВ — экономия, достигаемая за счет высвобождения численности, руб.;
- ЭДС — экономия, достигнутая за счет изменений должностной структуры управленческих работников в функциональных и производственных службах;
- ЭТ — экономия, полученная за счет более широкого и рационального использования средств оргтехники, экономии канцелярских и других материалов, руб.;
- З — сумма средств, затраченных на осуществление мероприятий по совершенствованию организации труда, руб.
Экономическое обоснование мероприятий по совершенствованию менеджмента позволит повысить его эффективность и стабильность функционирования организации.