Анализ хозяйственной деятельности предприятия на примере ЗАО "СНХРС"
Итого за март
4640
4550
100
100
2,9426
4500
Коэффициент ритмичности:
Кр= 4500 / 4640 = 0,9698
Коэффициент аритмичности:
Кар= (1 – 0,9108) + (1,0318 – 1) + (1 – 1) =0,121
Методы подсчета упущенных возможностей предприятия по выпуску продукции в связи с неритмичной работой:
1) разность между плановым и зачтенным выпуском продукции:
4640 – 4500 = 140 (тонн);
2) разность между фактическим и возможным выпуском продукции, исчисленным исходя из наибольшего среднедекадного объема производства:
1620 × 3 – 4550 = 310 (тонн);
3) разность между наибольшим и наименьшим среднесуточным выпуском продукции, умноженным на фактическое количество декад в анализируемом периоде:
(1620 – 1430) × 3 = 570 (тонн).
График ритмичности производства изображен на рис. 4.
|
|
|
|
|

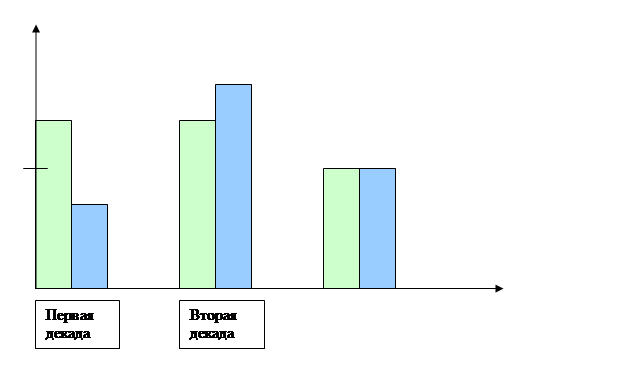
Рис. 4. График ритмичности производства
Вывод.
Согласно данным таблицы 3, в первой декаде процент выполнения плана составляет 91,08%, во второй декаде 103,18%, а в третьей 100%.
Таким образом, предприятию необходимо выявить и устранить причины нарушения плана производства и реализации продукции в первой декаде, где план недовыполнен на 140 тонн (1570-1430) и коэффициент ритмичности составил 0,9698.
Вывод по разделу 1.
В целом на предприятии план по товарной продукции и услугам перевыполнен, но произошли структурные сдвиги по ассортименту продукции (таблица 1).
Уменьшился удельный вес продукции, имеющий сертификат качества (таблица 2).
Из-за неравномерного выполнения плана по выпуску продукции и производству работ и услуг, коэффициент ритмичности составил 0,9698, т.е. произошла аритмичность работы (таблица 3).
2 Влияние различных факторов на прирост товарной продукции
2.1 Влияние использования основных фондов (ОФ) на прирост товарной продукции
Таблица 4. Влияние использования основных фондов на прирост товарной продукции
|
№ пп |
Показатель | Ед. изм. | План | Отчет | Отношение | |
| абсолютное | % | |||||
| 1. | Выпуск продукции (ВП) | тн | 56500 | 60600 | +4100 | +7,26 |
| 2. | Среднегодовая стоимость основных производственных фондов (ОПФ) | тыс. руб. | 83450 | 82950 | -500 | -0,60 |
| 3. | Фондоотдача (ФО) | тн/т.руб. | 0,677052 | 0,730560 | +0,053508 | +7,90 |
1) Экономия основных фондов:
Эоф = ОПФп × Квып – ОПФф , где (1)
ОПФп , ф – соответственно плановая и фактическая среднегодовая стоимость основных производственных фондов;
Квып – коэффициент прироста объема производства;
Квып = 60600 / 56500 = 1,072566,
Эоф = 83450 × 1,072566 = 89505,6327;
экономия ОПФ составит: 89505,6327 – 82950 = 6555,6327 (тыс. руб.)
Положительный результат свидетельствует об экономии основных фондов за 2005 год в размере 6555,6327 тыс. рублей.
2) Фондоотдачу рассчитаем по формуле:
ФО = ВП / ОПФ (2)
Плановая фондоотдача ФОп = 56500 / 83450 = 0,677052,
Фактическая фондоотдача ФОф = 60600 / 82950 = 0,730560
Вывод.
Как видно из таблицы 4, выпуск продукции увеличился на 7,26%, однако, среднегодовая стоимость основных производственных фондов снизилась на 0,60%, что свидетельствует об эффективном использовании основных фондов, это также подтверждает рост уровня фондоотдачи.
Факторная модель принимает вид:
ВП = ОПФ × ФО.
Расчет влияния использования основных фондов предприятия на прирост товарной продукции выполним методом абсолютных разниц.
Снижение стоимости основных производственных фондов приводит к снижению выпуска продукции:
Δ ВПОПФ = (ОПФф – ОПФп) × ФОп (3)
Δ ВПОПФ = (82950 – 83450) × 0,677052 = - 338,526
Увеличение фондоотдачи повысило выпуск продукции:
Δ ВПФО = ОПФф × (ФОф – ФОп) (4)
Δ ВПФО = 82950 × (0,730560 – 0,677052) = 4438,4886
Балансовая увязка:
ВПф – ВПп = Δ ВПОПФ + Δ ВПФО
60600 – 56500 = - 338,526 + 4438,4886
4100 = 4099,96
Погрешность в размере 0,04 тонны произошла в результате округления показателей фондоотдачи.
Итак, снижение среднегодовой стоимости основных производственных фондов уменьшило выпуск продукции на 4100 тонн, но, вместе с тем, увеличение фондоотдачи ведет за собой рост выпуска продукции на 4438 тонны.
Таким образом, на прирост выпуска продукции оказывает влияние качественный фактор – увеличение фондоотдачи.
2.2 Влияние использования материальных ресурсов
Коэффициент использования темпов роста объема производства:
КС = ТВП / ТМЗ , где (5)
ТВП - темп роста выпуска продукции, %
ТВП = 60600 × 100% / 56500 = 107,2566;
ТМЗ – темп роста материальных затрат, %
ТМЗ = 62740 × 100% / 61350 = 102,26
КС = 107,2566 / 102,26 = 1,0488
Так как КС > 1, то это свидетельствует о том, что рост объема производства опережает рост материальных затрат.
Экономия материальных затрат:
ЭМЗ = МЗП × КВП - МЗФ , где (6)
МЗП, МЗФ - сумма материальных затрат соответственно в плановом и отчетном периоде;
КВП – индекс объема производства, КВП = 1,072566
ЭМЗ = 61350 × 1,072566 – 62740 = 3061,9241
Положительный результат свидетельствует об экономии материальных затрат в количестве 3061,9241 тонны.
Таблица 5. Влияние использования материальных затрат на прирост товарной продукции
| № пп | Показатель | Ед. изм. | План | Отчет | Отклонения | |
| абсолютное | % | |||||
| Выпуск продукции (ВП) | тн | 56500 | 60600 | +4100 | +7,26 | |
| 2. | Переработано сырья (МЗ) | тн | 61350 | 62740 | +1390 | +2,26 |
| 3. | Расход сырья на единицу (МЕ) | тн/тн | 1,085840 | 1,035313 | -0,050527 | -4,65 |
Расход сырья на единицу (материалоемкость) определяем по формуле:
МЕ = МЗ / ВП (7)
Плановая материалоемкость: МЕП = 61350 / 56500 = 1,085840;
Фактическая материалоемкость: МЕФ = 62740 / 60600 = 1,035313
Расчеты, приведенные в таблице 5 показывают, что рост выпуска продукции (+7,26%) опережает увеличение объема переработанного сырья (+2,26%), а, значит, снижает расход сырья на единицу продукции.
Факторная модель имеет вид: ВП = МЗ /МЕ
Расчет влияния использования материальных ресурсов на прирост товарной продукции