Управление предприятием на примере ООО "Производственно-коммерческая фирма "ИМЭКС"
Таблица 3.9 - Оценка влияния факторов на доход от реализации ООО «ПКФ «ИМЭКС»
| Показатели | Расчет | Сумма, млн. руб. |
| Изменение объема товарооборота | -8240 Ч 11,83 / 100 | -975 |
| Изменение среднего уровня дохода от реализации в % к товарообороту | 12134 Ч (+52,08) / 100 | +6307 |
| Всего: | +5332 |
П р и м е ч а н и е. Источник: собственная разработка
В 2007 г. в связи со снижением товарооборота доход от реализации снизился на 975 млн. руб., и за счет роста его среднего уровня в % к обороту вырос на 6307 млн. руб. Всего произошло увеличение дохода от реализации ООО «ПКФ «ИМЭКС» в 2007 г. на 5332 млн. руб.
Для увеличения доходов от реализации ООО «ПКФ «ИМЭКС» необходимо постоянно отслеживать влияния изменения факторов, влияющих на него. Работники ООО «ПКФ «ИМЭКС» должны стремиться увеличить доход от реализации путем увеличения доли товаров с высокими торговыми надбавками, продажи более дорогих товаров, закупки товаров у поставщиков по невысоким оптово-отпускным ценам. Однако здесь необходимо учитывать сегмент покупателей (люди с невысокими доходами), предъявленный спрос (темпы роста снижаются), уровень конкуренции на рынке (ценовая конкуренция высокая).
Необходимо следить, чтобы предпринятые меры по увеличению дохода от реализации не привели к снижению роста товарооборота, что является недопустимым. Поэтому основным принципом увеличения дохода от реализации для ООО «ПКФ «ИМЭКС» являются:
1) рост товарооборота;
2) ускорение товарооборачиваемости;
3) снижение звенности товародвижения;
4) использование механизма ценообразования.
3.1.4 Анализ прибыли и рентабельности
Как свидетельствуют данные таблицы 1.1 отчета, прибыль от реализации ООО «ПКФ «ИМЭКС» в отчетном периоде по сравнению с аналогичным периодом прошлого года снизилась на 827 млн. руб., снижение прибыли от реализации в % к товарообороту составило 4,37 %.
Динамика полученной и использованной прибыли ООО «ПКФ «ИМЭКС» за 2006-2007 гг. представлена данными рисунков 3.2 - 3.3.
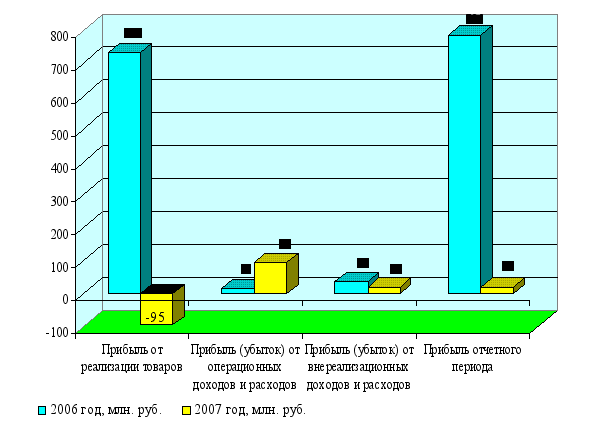
Рисунок 3.2 - Динамика полученной прибыли ООО «ПКФ «ИМЭКС» за 2006-2007 гг.
П р и м е ч а н и е. Источник: собственная разработка
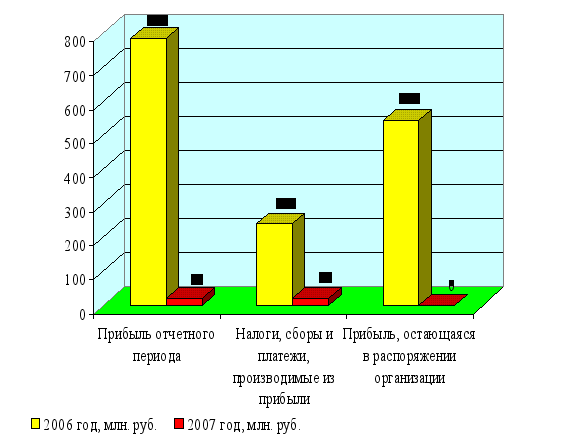
Рисунок 3.3 - Динамика использованной прибыли ООО «ПКФ «ИМЭКС» за 2006-2007 гг.
П р и м е ч а н и е. Источник: собственная разработка
Прибыль от операционных доходов и расходов увеличилась на 79 млн. руб., прибыль от внереализационных доходов и расходов снизилась на 17 млн. руб. Прибыль отчетного периода ООО «ПКФ «ИМЭКС» снизилась на 765 млн. руб. или на 3,69 % к товарообороту Прибыль, остающаяся в распоряжении организации, снизилась на 546 млн. руб., уровень прибыли, остающейся в распоряжении организации, снизился на 2,68 % к обороту.
Для измерения влияния факторов на прибыль ООО «ПКФ «ИМЭКС» произведем следующие расчеты (таблица 3.10).
Таблица 3.10 - Расчет влияния факторов на динамику прибыли ООО «ПКФ «ИМЭКС» за 2006-2007 гг.
| Фактор | Влияние на прибыль | |
| расчет | сумма, млн. руб. | |
| 1 | 2 | 3 |
| 1. Изменение объема товарооборота в действующих ценах | -6708 Ч 3,59 / 100 | -240,8 |
| 2. Изменение уровня доходов от реализации | +52,08 Ч 12134 / 100 | +6319,4 |
| 3. Изменение уровня налогов и отчислений, взимаемых за | -0,551 Ч 12134 / 100 | -66,9 |
| счет доходов от реализации | ||
| 4. Изменение уровня расходов на реализацию | -(+56,36) Ч 12134 / 100 | -6838,7 |
| 5. Изменение сальдо доходов и расходов по операционным операциям | 95 - 19 | +79 |
| 6. Изменение сальдо доходов и расходов по внереализационным операциям | 20 - 37 | -17 |
| Итого: | 20 - 785 | -765 |
П р и м е ч а н и е. Источник: собственная разработка
Большинство факторов отрицательно повлияли на динамику прибыли ООО «ПКФ «ИМЭКС». Так, за счет снижения товарооборота на 6708 млн. руб. прибыль снизилась на 240,8 млн. руб. Рост уровня налогов, уплачиваемых от дохода от реализации на 0,551 % к товарообороту способствовало снижению прибыли на 66,9 млн. руб. Рост уровня расходов на реализацию на 56,36 % к товарообороту привел к снижению прибыли на 6838,7 млн. руб. Изменение сальдо доходов и расходов по внереализационным операциям привело к снижению прибыли на 17 млн. руб.
Положительное влияние на динамику прибыли ООО «ПКФ «ИМЭКС» оказали: рост уровня доходов от реализации на 52,08 % к товарообороту (прибыль за счет данного фактора выросла на 6319,4 млн. руб.) и изменение сальдо доходов и расходов по операционным операциям (прибыль за счет данного фактора выросла на 79 млн. руб.). В целом за 2007 г. по сравнению с 2006 г. прибыль ООО «ПКФ «ИМЭКС» снизилась на 765 млн. руб.
Для оценки эффективности деятельности ООО «ПКФ «ИМЭКС» не достаточно расчета и анализа только показателя прибыль, рассчитав и проанализировав показатель рентабельности, можно более точно оценить уровень развития ООО «ПКФ «ИМЭКС» как в целом, так и с различных сторон его деятельности, поскольку именно рентабельность является обобщающим показателем экономической эффективности.
Для оценки эффективности деятельности ООО «ПКФ «ИМЭКС» проведем анализ следующих показателей рентабельности.
1) рентабельность товарооборота:
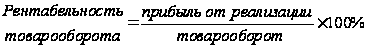 . (3.12)
2006 г.:
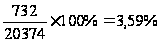
2007 г.:
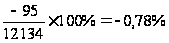
2) рентабельность текущих затрат:
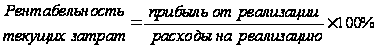 . (3.13)
2006 г.:
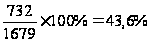
2007 г.:
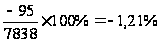
3) рентабельность основных фондов:
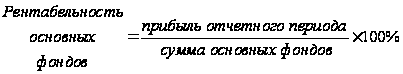 . (3.14)
2006 г.:
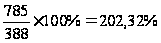
2007 г.:
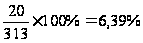
4) рентабельность оборотных средств:
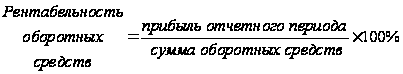 . (3.15)
2006 г.:
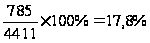
2007 г.:
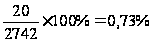
5) рентабельность фондов (основных и оборотных):
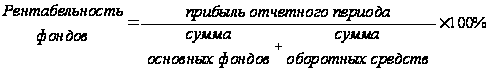 . (3.16)
2006 г.:
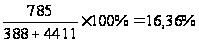
2007 г.:
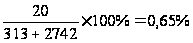
6) рентабельность средств на оплату труда:
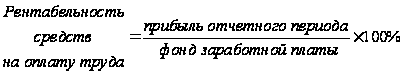 . (3.17)
2006 г.:
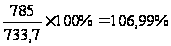
2007 г.:
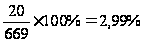
7) рентабельность совокупных ресурсов:
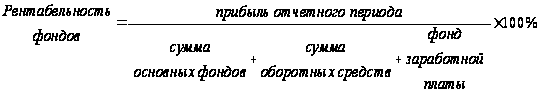 .(3.18)
2006 г.:
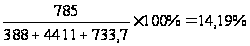
2007 г.:
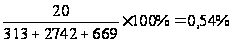
8) рентабельность совокупных активов:
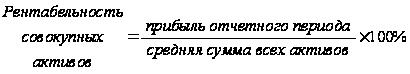 . (3.19)
2006 г.:
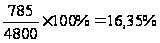
2007 г.:
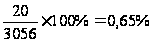
9) рентабельность собственного капитала:
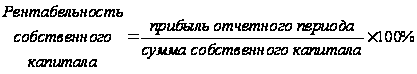 . (3.20)
2006 г.:
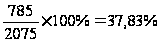
2007 г.:
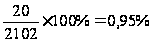
10) рентабельность привлеченного капитала:
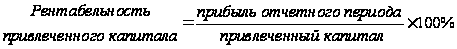 . (3.21)
2006 г.:
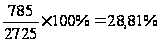
2007 г.:
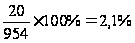
Динамика показателей рентабельности ООО «ПКФ «ИМЭКС» за 2006-2007 гг. приведена в таблице 3.11.
Таблица 3.11 - Динамика рентабельности ООО «ПКФ «ИМЭКС» за 2006-2007 гг.
| Показатель | 2006 г. | 2007 г. | Отклонение (+/-) |
| Рентабельность товарооборота, % | 3,59 | -0,78 | -4,37 |
| Рентабельность текущих затрат, % | 43,6 | -1,21 | -44,81 |
| Рентабельность основных фондов, % | 202,32 | 6,39 | -195,93 |
| Рентабельность оборотных средств, % | 17,8 | 0,73 | -17,07 |
| Рентабельность фондов, % | 16,36 | 0,65 | -15,71 |
| Рентабельность средств на оплату труда, % | 106,99 | 2,99 | -104,0 |
| Рентабельность совокупных ресурсов, % | 14,19 | 0,54 | -13,65 |
| Рентабельность совокупных активов, % | 16,35 | 0,65 | -15,7 |
| Рентабельность собственного капитала, % | 37,83 | 0,95 | -36,88 |
| Рентабельность привлеченного капитала, % | 28,81 | 2,1 | -26,71 |
П р и м е ч а н и е. Источник: собственная разработка
Результаты расчетов свидетельствуют о значительном снижении рентабельности деятельности ООО «ПКФ «ИМЭКС» за 2007 г. по сравнению с 2006 г.
Снижение
прибыли отчетного
периода и
товарооборота
привели к снижению
рентабельности
товарооборота
на 4,37 %. Эффективность
использования
затрат по организации
имеет тенденцию
спада - с 43,6 до
-1,21
%, то есть с каждого
рубля затрат
ООО «ПКФ «ИМЭКС»
получило
-0,0121
руб. за 2007 г. по
сравнению с
0,436 руб. за 2006 г.
Поскольку темп роста прибыли в отчетном году по сравнению с базисным ниже темпов роста среднегодовой стоимости основных средств (основного капитала) и среднегодовой стоимости оборотных средств (оборотного капитала), то следует отметить, что рентабельность основных фондов снизилась на 195,93 %, оборотных средств - на 17,07 %, рентабельность фондов (основных и оборотных) - на 15,71 %. Темп роста прибыли ниже темпов роста фонда заработной платы, это привело к снижению рентабельности средств на оплату труда на 104,0 %. Рентабельность совокупных ресурсов снизилась на 13,65 %. Все это свидетельствует об ухудшении использования средств ООО «ПКФ «ИМЭКС».
Рентабельность совокупных активов снизилась на 15,7 %, рентабельность собственного капитала - на 36,88 %, а привлеченного капитала - на 26,71 %.
Все это свидетельствует о снижении эффективности вложенных средств в ООО «ПКФ «ИМЭКС».
3.2 Анализ финансового состояния торгового предприятия
Проанализируем финансовое состояние ООО «ПКФ «ИМЭКС» за 2006-2007 гг., анализ проведем на основании бухгалтерского баланса (приложение Г). Анализ финансового состояния ООО «ПКФ «ИМЭКС» начнем с изучения состава и структуры имущества (таблица 3.12).
Таблица 3.12 - Анализ активов ООО «ПКФ «ИМЭКС» по состоянию на 1 января 2007-2008 гг.
| Наименование статей | На 01.01.2007 г. | На 01.01.2008 г. | Отклонение (+/-) | |||
| сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % |
сумма, |
уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Внеоборотные активы (строка 190) | 389 | 8,1 | 314 | 10,3 | -75 | +2,2 |
| основные средства (строка 110) | 388 | 8,08 | 313 | 10,2 | -75 | +2,12 |
| нематериальные активы (строка 120) | 1 | 0,02 | 1 | 0,1 | - | +0,08 |
| Оборотные активы (строка 290) | 4411 | 91,9 | 2742 | 89,7 | -1669 | -2,2 |
|
запасы и
затраты |
1814 | 37,8 | 1337 | 43,7 | -477 | +5,9 |
| налоги по приобретенным | 287 | 6,0 | 250 | 8,2 | -37 | +2,2 |
| активам (строка 220) | ||||||
|
дебиторская
задолженность |
1490 | 31,0 | 556 | 18,2 | -934 | -12,8 |
| денежные средства (строка 250) | 106 | 2,2 | 88 | 2,9 | -18 | +0,7 |
|
финансовые
вложения |
704 | 14,7 | 501 | 16,4 | -203 | +1,7 |
| прочие оборотные активы (строка 270) | 10 | 0,2 | 10 | 0,3 | - | 0,1 |
| Баланс (строка 300) | 4800 | 100,0 | 3056 | 100,0 | -1744 | - |
П р и м е ч а н и е. Источник: собственная разработка
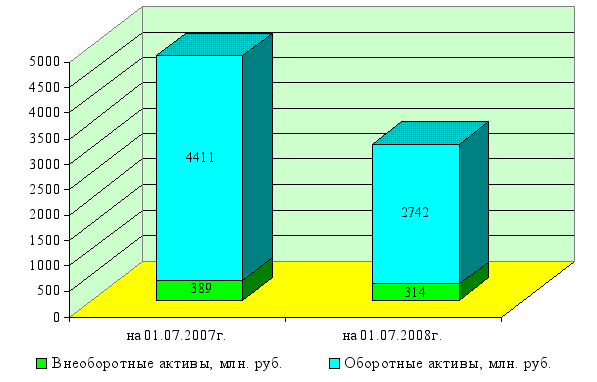
Рисунок 3.4 - Динамика активов ООО «ПКФ «ИМЭКС» по состоянию на 1 января 2007-2008 гг.
П р и м е ч а н и е. Источник: собственная разработка
Наибольший удельный вес в активах ООО «ПКФ «ИМЭКС» на 01.01.2008 г. занимали оборотные активы (89,7 %), но и их доля снизилась по сравнению с 2006 г. на 2,2 %. На 01.01.2007 г. удельный вес оборотных активов составил 91,9 %. На протяжении всего анализируемого периода в оборотных активах наибольший удельный вес занимают: запасы и затраты (сумма снизилась на 477 млн. руб., а удельный вес вырос на 5,9 %), дебиторская задолженность (сумма снизилась на 934 млн. руб., а удельный вес - на 12,8 %) и финансовые вложения (сумма снизилась на 203 млн. руб., а удельный вес вырос на 1,7 %).
Удельный вес внеоборотных активов за анализируемый период увеличился на 2,2 %, а в абсолютном выражении сумма снизилась на 75 млн. руб. Основная доля во внеоборотных активах на 01.01.2008 г. принадлежит основным средствам (сумма снизилась на 75 млн. руб., а удельный вес увеличился на 2,12 %).
Анализ структуры источников формирования капитала ООО «ПКФ «ИМЭКС» приведен в таблице 3.13.
Таблица 3.13 - Анализ структуры источников формирования капитала ООО «ПКФ «ИМЭКС»
| Наименование статей | На 01.01.2007 г. | На 01.01.2008 г. | Отклонение (+/-) | |||
| сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % |
сумма, |
уд. вес, % | |
| Капитал и резервы (строка 490) | 2075 | 43,2 | 2102 | 68,8 | +27 | +25,6 |
|
уставный
фонд |
14 | 0,3 | 14 | 0,5 | - | +0,2 |
|
добавочный
фонд |
677 | 14,1 | 704 | 23,0 | +27 | +8,9 |
|
нераспределенная
прибыль (непокрытый
убыток) |
1384 | 28,8 | 1384 | 45,3 | - | +16,5 |
|
Обязательства |
2725 | 56,8 | 954 | 31,2 | -1771 | -25,6 |
| краткосрочные кредиты и займы (строка 520) | 700 | 14,6 | 826 | 27,0 | +126 | +12,4 |
|
кредиторская задолженность (строка 530) |
2004 | 41,8 | 125 | 4,1 | -1879 | -37,7 |
|
прочие виды
обязательств |
21 | 0,4 | 3 | 0,1 | -18 | -0,3 |
| Баланс (строка 600) | 4800 | 100,0 | 3056 | 100,0 | -1744 | - |
П р и м е ч а н и е. Источник: собственная разработка
Анализ структуры пассивов ООО «ПКФ «ИМЭКС» свидетельствует о том, что в 2006 г. источником формирования финансовых ресурсов являются обязательства предприятия (56,8 %), а в 2007 г. - капитал и резервы (68,8 %). На 01.01.2008 г. удельный вес в пассиве баланса обязательств снизился по сравнению с 01.01.2007 г. на 25,6 %. В 2006 г. обязательства представлены в основном кредиторской задолженностью, сумма которой снизилась на 1879 млн. руб., а удельный вес - на 37,7 %. В 2007 г. обязательства представлены в основном краткосрочными кредитами и займами, сумма которых по сравнению с 2006 г. выросла на 126 млн. руб., а удельный вес вырос на 12,4 %.
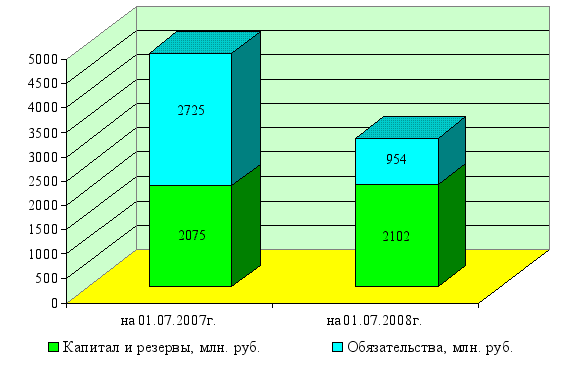
Рисунок 3.5 - Динамика пассивов ООО «ПКФ «ИМЭКС» по состоянию на 1 января 2007-2008 гг.
П р и м е ч а н и е. Источник: собственная разработка
Удельный вес в пассиве баланса ООО «ПКФ «ИМЭКС» капитала и резервов увеличился 25,6 %, а сумма - на 27 млн. руб. Капитал и резервы ООО «ПКФ «ИМЭКС» в 2006-2007 гг. представлены в основном нераспределенной прибылью (удельный вес вырос на 16,5 %) и добавочным фондом (сумма выросла на 27 млн. руб., а удельный вес - на 8,9 %).
Для анализа ликвидности ООО «ПКФ «ИМЭКС» по методике Минфина рассчитаем следующие коэффициенты (таблица 3.14).
Таблица 3.14 - Коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами ООО «ПКФ «ИМЭКС»
| Наименование показателя | На 01.01.2007г. | На 01.01.2008г. | Норматив | ||
| 1 | 2 | 3 | 4 | ||
|
Коэффициент текущей ликвидности К1 = стр.290 / (стр.590 - стр.510 - стр.550) |
1,619 | 2,874 | К1і1,0 | ||
|
Коэффициент
обеспеченности
собственными
оборотными
средствами |
0,382 | 0,652 | К2і0,1 | ||
|
Коэффициент обеспеченности финансовых обязательств активами К3 = (стр.590 - стр.550) / стр.600 |
0,568 | 0,312 | К3Ј0,85 | ||
П р и м е ч а н и е. Источник: собственная разработка
Коэффициент текущей ликвидности:
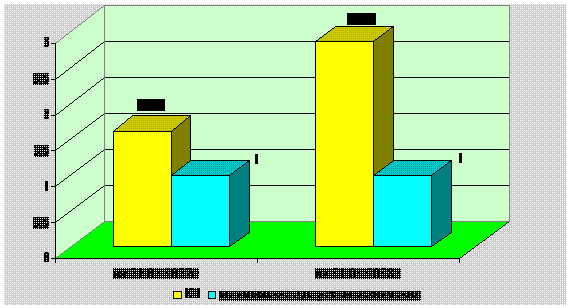
Рисунок 3.6 - Коэффициент текущей ликвидности, К1
П р и м е ч а н и е. Источник: собственная разработка
На 01.01.2007 г.:
4411 / 2725 = 1,619
На 01.01.2008 г.:
2742 / 954 = 2,874
На 01.01.2007 г. и на 01.01.2008 г. значение данного коэффициента выше нормативного. Нижняя граница рекомендуемого значения обусловлена тем, что у предприятия должно быть по меньшей мере достаточно оборотных средств для погашения краткосрочных обязательств, иначе предприятие окажется под угрозой банкротства. Приведенные выше расчеты свидетельствуют о том, что ООО «ПКФ «ИМЭКС» обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент обеспеченности собственными оборотными средствами:
На 01.01.2007 г.:
(2075 - 389) / 4411 = 0,382
На 01.01.2008 г.:
(2102 - 314) / 2742 = 0,652
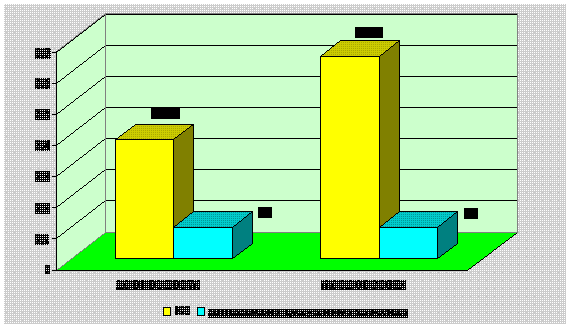
Рисунок 3.7 - Коэффициент обеспеченности собственными оборотными средствами, К2
П р и м е ч а н и е. Источник: собственная разработка
Коэффициент обеспеченности собственными оборотными средствами на 01.01.2007 г. и на 01.01.2008 г. соответствует нормативу, это свидетельствует о том, что у ООО «ПКФ «ИМЭКС» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами:
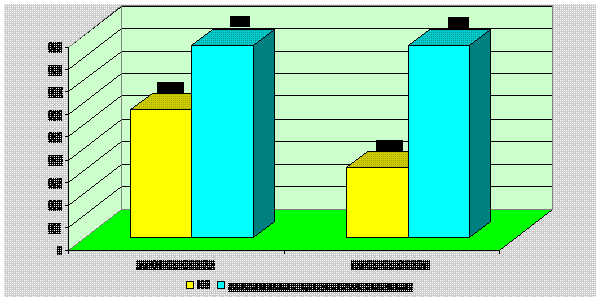
Рисунок 3.8 - Коэффициент обеспеченности финансовых обязательств активами, К3
П р и м е ч а н и е. Источник: собственная разработка
На 01.01.2007 г.:
2725 / 4800 = 0,568
На 01.01.2008 г.:
954 / 3056 = 0,312
Значение данного коэффициента на 01.01.2007 г. и на 01.01.2008 г. соответствует нормативу, то есть ООО «ПКФ «ИМЭКС» способно рассчитаться по своим финансовым обязательствам после реализации активов.
Таким образом, финансовое состояние ООО «ПКФ «ИМЭКС» на 01.01.2008 г. можно охарактеризовать как устойчивое. Организация обеспечена собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у ООО «ПКФ «ИМЭКС» достаточно собственных оборотных средств для обеспечения финансовой устойчивости, положительным моментом является и тот факт, что ООО «ПКФ «ИМЭКС» способно рассчитаться по своим финансовым обязательствам после реализации активов.
3.3 Оценка перспектив дальнейшего развития предприятия
Анализ результатов торговой деятельности ООО «ПКФ «ИМЭКС» показал, что в 2007 г. по сравнению с 2006 г. товарооборот снизился как в действующих, так и в сопоставимых ценах, увеличились уровень дохода от реализации и расходов на реализацию в % к товарообороту, снизилась производительность труда, замедлилась товарооборачиваемость.
Для повышения эффективности торгово-производственной деятельности ООО «ПКФ «ИМЭКС» необходимо:
1) провести опрос посетителей с целью выявления их предпочтений;
2) расширить ассортимент предлагаемых товаров;
3) формировать оптимальный объем и структуру товарооборота;
4) эффективно использовать механизм ценообразования (уменьшать торговые надбавки);
5) увеличивать заинтересованность работников в результатах своего труда с помощью применения дифференцированных премиальных выплат за счет выплат из чистой прибыли;
6) совершенствовать организацию труда и режим работы с целью повышения эффективности использования оборудования и др.;
7) повысить эффективность использования оборотных средств.
Качество обслуживания потребитель субъективно оценивает на основе культуры обслуживания; продолжительности обслуживания; комфорта в торговом зале; удобства расположения предприятия и режима работы торгового зала.
ООО «ПКФ «ИМЭКС» имеет возможность постоянно повышать свою конкурентоспособность на рынке. К факторам, позволяющим с успехом это делать, можно отнести следующие активно разрабатываемые направления:
1. Повышение профессионализма и качества выполняемых работ.
К сожалению, в условиях постоянного роста спроса на качественную продукцию, имеющиеся производственные мощности загружены практически максимально, и заявленный принцип оперативного производства в глазах клиента, который не принимает в расчёт наличия жёсткого графика работы, может быть подорван. Чтобы избежать подобной ситуации, большое внимание в ООО «ПКФ «ИМЭКС» уделяется в профессиональной квалификации работников, непосредственно работающих в торговом зале. Основной состав имеет большой профессиональный стаж работы, что позволяет максимально снизить время обслуживания без потери качества торговли. Причём взят на вооружение ещё советский принцип обучения новых молодых кадров, что даёт весьма неплохие результаты. Для постоянного повышения качества торговли периодически закупаются и устанавливаются дополнительные приспособления, что позволяет не отставать от крупных хорошо оснащённых объектов торговли. Ибо клиент недовольный качеством продукции - это потенциальный клиент для конкурента.
2. Совершенствование работы с клиентами.
Постоянный поиск новых клиентов, ведущийся управленческим персоналом ООО «ПКФ «ИМЭКС», привлечение к сотрудничеству рекламных агентств города на выгодных для них условиях, опережающая работа с постоянными клиентами позволяют построить чёткий график работы, обеспечить максимальную загрузку, и получать максимальную прибыль без повышения уровня цен. Постоянное следование принципу оперативности создаёт ООО «ПКФ «ИМЭКС» немалое преимущество перед большинством минских торговых точек, время обслуживания у которых зачастую в два - три раза больше.
Качество обслуживания посетителей ООО «ПКФ «ИМЭКС» играет огромную роль в привлечении новых клиентов и завоевание лояльности постоянных посетителей. Качество обслуживания посетителей и их удовлетворенность от посещения ООО «ПКФ «ИМЭКС» можно определить по «Книге отзывов и предложений», которая хранится у администратора. Анализ оставленных записей свидетельствует о том, что иногда качество обслуживания посетителей оставляет желать лучшего, хотя и не все замечания посетителей объективны и обоснованы, имеются и благодарственные записи отдельным торговым работникам.
Для того, чтобы получить реальную картину об уровне качества обслуживания в ООО «ПКФ «ИМЭКС», руководство может использовать прогрессивные методы исследований.
В последнее время за рубежом получил распространение такой метод, как «Тайный Гость» - это исследование, задачей которого является объективная оценка деятельности заведения и сервиса, это одна из форм обратной связи с посетителями, которую чаще всего нельзя получить другими способами.
Исследование заключается в посещении торгового зала «подставными Гостями» (экспертами), которые общаются с персоналом под видом заинтересованных посетителей и дают оценку качеству работы, как самого персонала, так и всего заведения.
По желанию заказчика отчет может быть представлен в виде заполненных анкет или рекомендаций эксперта.
Цели метода «Тайный Гость»:
- проверка качества обслуживания (выявление слабых и сильных мест в работе с Гостем).
- проверка честности и лояльности персонала.
- конкурентный анализ.
- выяснение важнейших критериев работы для разработки индивидуальной программы обучения сотрудников.
- поддержание персонала в постоянном тонусе и контроль продуктивности работы персонала.
Метод «Тайный Гость» позволит:
- улучшить качество обслуживания посетителей;
- увидеть проблемные места в работе магазина;
- снизить