Анализ организации и результатов деятельности предприятия розничной торговли
При анализе динамики товарооборота необходимо определить и изучить среднегодовой темп его роста. Среднегодовой темп увеличения товарооборота и других показателей хозяйственной деятельности может быть исчислен с помощью логарифмов по формуле средней геометрической:
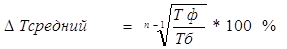
Где Тф − фактический товарооборот;
Тб − базовый товарооборот;
п – количество анализируемых периодов.
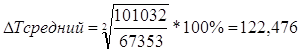 % (в действующих ценах)
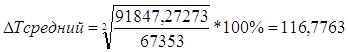 % (в сопоставимых ценах)
Из таблицы видно, что за последние три года розничный товарооборот увеличился на 33679 тыс. руб., что составляет 50% к фактическому товарообороту 2007года. Этот прирост произошел за счет увеличения количества реализованных товаров (физического объема розничного товарооборота) на 39,0%, что составило 24494,27273 тыс. руб. (91847,27273-67353), и в связи с увеличением розничных цен на товары - на 7366,7 тыс. руб. (101032-93665,3).
Розничный товарооборот фирмы за 2009 год в сопоставимых ценах составил 91847,27273 тыс. руб., а темп роста по отношению к 2007году составил всего 36%. Следовательно, за счет ценового фактора (повышение розничных цен на товары) увеличился товарооборот предприятия. Количество реализованных товаров увеличилось в 2008году на 21,343%, в 2009году на 23,6198%. Темпы роста физического объема товарооборота (количества товаров) отмечаются довольно высокие.
Определим удельный вес каждого квартала в годовом товарообороте.
Таблица 2.1
Товарооборот в поквартальном разрезе в действующих ценах за 2008− 2009год
| Кварталы | 2008 год | 2009 год | Отклонение (-), (+) |
Темп отклонения, (%) |
||
|
Сумма, руб. |
Удельный вес,% |
Сумма, руб. |
Удельный вес,% | |||
| I квартал | 18993 | 23,239 | 24360 | 24,111173 | +5367 | 128,2578 |
| II квартал | 21917 | 26,817 | 22014 | 21,789136 | +97 | 100,4426 |
| III квартал | 20198 | 24,7137 | 26328 | 26,05907 | +6130 | 130,3495 |
| IV квартал | 20620 | 25,23 | 28330 | 28,040621 | +7710 | 137,3909 |
| Итого | 81728 | 100,00 | 101032 | 100,00 | 19304 | 123,6198 |
Товарооборот магазина за отчетный год вырос на 23,6198%, абсолютный прирост составил 19304 тыс. руб. В поквартальном разрезе наблюдается следующее: товарооборот магазина «Colin’s» распределяется по кварталам неравномерно. Наиболее напряженным был второй квартал, наименее напряженным – четвертый.
В I квартале отчетного года товарооборот значительно увеличился, относительный прирост составил 28,2578%, а абсолютное увеличение составило 5367 тыс. руб. Во II квартале товарооборот по сравнению с плановым годом увеличился всего на 0,4426%, прибыль составила 97 тыс. руб.. В III квартале товарооборот по сравнению с 2008 годом вырос на 30,3495%, абсолютное отклонение составило 6130рублей. В IV квартале наблюдается рост: относительный − 23,6198%, а абсолютное отклонение составило 7710 тыс. руб..
Исходя из полученных данных, можно сделать вывод, что увеличился удельный вес I квартала (с 23,239% до 24,111173%). Удельный вес II, III, IV квартала увеличился по сравнению с плановым годом. Но товарооборот по кварталам в 2008году распределился более равномерно, чем в 2009 году.
Для определения
равномерности развития розничного товарооборота целесообразно также рассчитать
и проанализировать среднее квадратическое отклонение ( ) и коэффициент вариации, или неравномерности (ν) по следующим
формулам:
Среднее квадратичное отклонение:
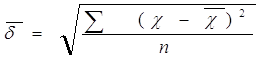
 - процент выполнения плана или темп изменения в
динамике по изучаемому показателю за каждый месяц или квартал;
 - процент выполнения плана или темп повышения
(снижения) в динамике по анализируемому показателю за год;
 - число месяцев (кварталов) изучаемого периода.
Среднее квадратичное отклонение определяет диапазон колебания реализации товаров, т.е. максимальный и минимальный объем товарооборота предприятия в среднем за период исследования. Коэффициент вариации оценивает равномерность реализации товаров на протяжении периода, который исследуется, т.е. относительный (в %) размер отклонения объема товарооборота от среднего размера.
Коэффициент вариации:
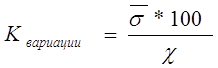
Где  - среднее квадратичное отклонение;
- темп отклонения товарооборота за квартал.
По коэффициенту вариации (неравномерности) можно проанализировать неравномерность развития исследуемого показателя.
Коэффициент ритмичности:
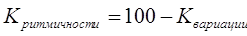
 - коэффициент вариации.
Для расчета этих показателей выполняется следующая таблица:
Таблица 2.2.
Расчеты, необходимые для определения коэффициента ритмичности за 2008 – 2009 года
| Квартал | Темп отклонения (%) | Х-Х среднее | (Х-Х среднее)^2 |
| I квартал | 128,2578 | +4,1476 | 17,2026 |
| II квартал | 100,4426 | -23,6676 | 560,1553 |
| III квартал | 130,3495 | +6,2393 | 38,9289 |
| IV квартал | 137,3909 | +13,2807 | 176,3770 |
| X среднее | 124,1102 | - | 15403,3417 |
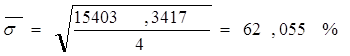
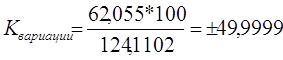
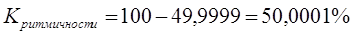
Итак, колебание в развитии товарооборота составляет 62,055%. Выполнение плана товарооборота за отчетный год было равномерным только на 50,0001%. Чем ближе к 100% коэффициент ритмичности, тем ритмичнее изменяется товарооборот.
Таблица 2.3.
Определение сезонности продажи товаров по кварталам года за 2007 -2009 года
| Квар-тал |
2007 год Сумма, руб. |
2008 год Сумма, руб. |
2009 год Сумма, руб |
Итого за три года Сумма, руб. |
Средний за три года Сумма, руб. |
Коэффи-циент сезонно-сти, % |
| I | 14867 | 18993 | 24360 | 58220 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |