Оценка работы кадров управления хозяйства ОАО "Ильино-Заборское" Семеновского района
Таблица 1.3 Динамика среднемесячной заработной платы, руб
| Категории работников | 2005 год | 2006 год | 2007 год | 2008 год | Темп роста, % |
| Трактористы-машинисты | 1730,77 | 3115,38 | 6155,56 | 8433,33 | 487,3 |
| Операторы машинного доения | 1952,38 | 4716,67 | 5844,44 | 7566,67 | 387,6 |
| Скотники кр.рог.ск. | 1442,03 | 2791,67 | 3416,67 | 6000,00 | 416,1 |
| Руководители | 3000,00 | 4819,44 | 7305,56 | 9250,00 | 308,3 |
| Специалисты | 1626,98 | 3155,56 | 4694,44 | 6113,10 | 375,7 |
Об эффективности использования имеющихся факторов производства можно судить по финансовым результатам деятельности, характеризующимся показателями полученной прибыли и уровнем рентабельности (прил. 2). По отношению к предшествующему периоду прибыль до налогообложения выросла на 30,9%. В динамике финансовых результатов можно отметить следующие положительные изменения:
• темп изменения активов, рассчитанный по данным баланса (52795: 24134 = 1,26), меньше темпа роста выручки, а, значит, производительность активов возросла;
• чистая прибыль растет быстрее, чем прибыль от продаж и прибыль отчетного периода, что объясняется рациональной налоговой политикой организации;
• темп роста расходов периода ниже темпа роста выручки, что положительно сказывается на себестоимости единицы продукции.
Однако имеются и негативные изменения: прибыль от продаж растет быстрее, чем выручка от реализации, что свидетельствует об относительном росте затрат на производство.
Динамику развития основных экономических показателей можно представить с помощью схематических графиков (прил. 3).
3. Система и методы оценки управленческого персонала на предприятии
Система оценки результативности труда должна обеспечивать точные и достоверные данные. Чем она строже и определенней, тем выше вероятность получить достоверные и точные данные. Специалисты рекомендуют создавать основу для такой системы в шесть этапов:
Установить стандарты результативности труда по каждому рабочему месту и критерии ее оценки.
Выработать политику проведения оценок результативности труда, то есть решить, когда, сколь часто и кому следует проводить оценку.
Обязать определенных лиц производить оценку результативности труда.
Вменить в обязанности лицам, производящим оценку, собирать данные по результативности труда работников.
Обсудить оценку с работником.
Принять решение и задокументировать оценку.
Одна из важнейших методических проблем - кто должен оценивать работника. В практике большинства фирм США этим занимается менеджер - управляющий. Кроме него в ряде случаев этим занимаются [15, с.12-13]:
Комитет из нескольких контролеров. Такой подход имеет то преимущество, что он исключает предвзятость, возможную при проведении оценки одним начальником;
Коллеги оцениваемого. Чтобы эта система приносила плоды, необходимо, чтобы они знали уровень результативности его труда, верили друг другу и не стремились выиграть один у другого возможность повышения зарплаты и повышения по службе;
Подчиненные оцениваемого;
Кто-либо, не имеющий непосредственного отношения к рабочей ситуации. Этот вариант требует больших затрат, чем другие, и в основном используется для оценки работника на каком-либо очень важном посту. Возможно использование подобного варианта также в случаях, если необходимо бороться с обвинениями в предвзятости и предрассудках. Следует принять во внимание, что при использовании данного подхода лицо, производящее оценку, не будет иметь такого объема информации, как при предшествующих четырех вариантах;
Самооценка. В данном случае - работник оценивает себя при помощи методов, используемых другими оценщиками. Этот подход используется скорее для развития навыков самоанализа у работников, нежели для оценки результативности труда;
Использование комбинации перечисленных форм оценки: оценка контролера может быть подтверждена самооценкой, а результаты оценки начальником могут сравниваться с оценкой подчиненных или коллег. Двухстороннее (оценщик - оцениваемый) обсуждение результатов оценки дает хорошие предложения для высшего руководства.
Основным из всех рассмотренных подходов является оценка подчиненных их руководителем, но важнейшей целью оценки является выявление возможностей личного развития работника и тогда лучше использовать оценку начальником своих подчиненных в сочетании с другими методами. Кроме установления качественных критериев, позволяющих дать объективную и достаточно полную характеристику деятельности управленческих работников, чрезвычайно важно оценить их количественно. К наиболее эффективным, достаточно распространенным и перспективным можно отнести метод коллективного обсуждения кандидата на должность. Этот экспертный метод полностью отвечает современным рекомендациям, хотя практически широко используется еще с начала XX в. [6, с.7]. Достаточно распространены сегодня в кадровой работе метод коэффициентов, балльный метод и другие. Для текущих (оперативных) оценок управленческого работника и руководителя применяют метод образца, когда кандидат на должность сравнивается с реальным работником, взятым в качестве своеобразного эталона. В целевых и плановых оценках (формирование состава резерва кадров на выдвижение, аттестация работников аппарата управления и др.), а также в текущих (оперативных) оценках в отечественной и зарубежной практике управления условно различают три группы методов: качественные, количественные и комбинированные [7, с.87]. К группе качественных методов обычно относят методы биографического описания, деловой характеристики, специального устного отзыва, эталона, а также оценки на основе обсуждения (дискуссии). Например, если правильно организовать процедуру оценки и учесть, что характеристика представляет собой совокупность оценок работника со стороны не только администрации, но и различных общественных организаций, то методом деловой характеристики можно получить достаточно объективные результаты. Эти оценки соответствуют конкретному набору качеств. Замечено, что методы биографического описания, устного отзыва и характеристик в хозяйственной практике чаще всего применяются при найме и перемещении работников, а методы эталона (оценка фактических качеств работника в сравнении с моделью) и дискуссий - преимущественно при назначении руководителей. К количественным методам относят все методы с числовой оценкой уровня качеств работника. Среди них наиболее простыми и эффективными считают метод коэффициентов и балльный. Применение компьютеров и других средств вычислительной техники позволяет оперативно производить расчеты и в итоге получать достаточно объективные оценки труда работника. Эти методы не только достаточно просты, но и носят открытый характер, так как позволяют каждому самостоятельно посчитать по достаточно строгой методике "свои коэффициенты" или "баллы", оценить результативность своего труда. К группе комбинированных методов относят широко распространенные и разнообразные методы экспертной оценки частоты проявления определенных качеств, специальные тесты и некоторые другие комбинаций качественных и количественных методов. Все они строятся на предварительном описании и оценке определенных признаков, с которыми сравниваются фактические качества оцениваемого работника.
Структурная диагностика системы управления ОАО «Ильино-Заборское»
Для того чтобы оценить структуру управления (прил. 4) в ОАО «Ильино-Заборское» проведем структурную диагностику. Сложившаяся структура управления отображается в виде математического графа: Gj Є{n; m}. Где n – элементы структуры управления, а m – связи между элементами структуры управления. Для анализа графа, т. е. анализа системы подчинения и взаимосвязи, составляется матрица смежности и матрица расстояний. На их основе рассчитываются показатели, характеризующие структуру управления в исследуемом хозяйстве (прил. 5). В результате обработки данных по матрице смежности и матрицы расстояний нами был получен ранг каждого элемента структуры управления, который составляет 0,142. При этом следует отметить, что чем выше ранг элемента, тем более он связан с другими элементами. Кроме того, анализ связанности структуры управления в ОАО «Ильино-Заборское» показал, что данная структура является связанной, четко прослеживается система соподчинения между элементами графа, а в схеме структуры управления отсутствуют обрывы. При оценке структурной избыточности системы управления ОАО «Ильино-Заборское» было выявлено, что данная структура имеет запас прочности и обладает минимальной избыточностью. При этом распределение связей внутри системы управления равномерное. Кроме того, оценка структурной компактности показала, что структура управления в ОАО «Ильино-Заборское» является компактной, т.е. характеризуется небольшим количеством ступеней по вертикали, что способствует оперативности в принятии управленческих решений.
Применение комплексной оценки персонала на предприятии
В бухгалтерии предприятия работает шесть человек. С целью повышения эффективности их труда, осуществления целенаправленной кадровой политики в области материального и морального стимулирования сотрудников, проведения аттестации, организации служебного продвижения и повышения квалификации предпринята оценка результатов труда и деловых качеств работников. Для этого используется интегральный коэффициент, комплексно учитывающий такие показатели, как профессиональные и личные качества, уровень квалификации, сложность работ и результаты труда.Исходные данные для расчета комплексной оценки результатов труда и деловых качеств работников отдела бухгалтерии приведены в табл. 3.1, 3.2.
Таблица 3.1. Степень достижения (проявления) признаков
| Сотрудник | Степень достижения признаков, определяющих профессиональные и личные качества | Степень проявления признаков, определяющих результаты труда | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 1 | 2 | 3 | |
| 1 Клепикова Н.А. | 1,25 | 1,0 | 1,0 | 1,25 | 1,25 | - | 1,0 | 1,25 | 1,25 |
| 2 Корнилова Т.И. | 1,25 | 1,25 | 1,0 | 1,25 | 1,0 | 1,25 | 1,0 | 1,25 | 1,25 |
| 3 Милютина Л.П. | 1,25 | 1,0 | 1,25 | 1,25 | 1,0 | 1,25 | 1,0 | 1,25 | 1,25 |
| 4 Белова Н.М. | 1,25 | 1,0 | 1,0 | 1,25 | 1,25 | 1,0 | 1,0 | 1,0 | 1,0 |
| 5 Чернигина В.Г. | 1,0 | 1,0 | 0,75 | 1,0 | 0,75 | 1,0 | 1,25 | 0,75 | 1,0 |
| 6 Шимина А.И. | 1,0 | 0,75 | 0,75 | 1,0 | 0,75 | 1,0 | 1,0 | 1,0 | 0,75 |
Таблица 3.2. Исходные данные по отделу бухгалтерии
| Должность, Ф.И.О. | Степень достижения признаков, определяющих профессиональные и личные качества | Уровень образования | Стаж работы по специальности (лет) | Степень проявления признаков, определяющих результаты труда | |||||||
| признаки | признаки | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 1 | 2 | 3 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 1 Гл. бухгалтер Клепикова Н.А. | 1,25 | 1,0 | 1,0 | 1,25 | 1,25 | - | высшее | 12 | 1,0 | 1,25 | 1,25 |
| 2 Зам гл. бухгалтера Корнилова Т.И. | 1,25 | 1,25 | 1,0 | 1,25 | 1,0 | 1,25 | высшее | 18 | 1,0 | 1,25 | 1,25 |
| 3 Бухгалтер Милютина Л.П. | 1,25 | 1,0 | 1,25 | 1,25 | 1,0 | 1,25 | высшее | 7 | 1,0 | 1,25 | 1,25 |
| 4 Бухгалтер Белова Н.М. | 1,25 | 1,0 | 1,0 | 1,25 | 1,25 | 1,0 | незакон. высшее | 3 | 1,0 | 1,0 | 1,0 |
| 5 Бухгалтер Чернигина В.Г. | 1,0 | 1,0 | 0,75 | 1,0 | 0,75 | 1,0 | ср. специальное | 2 | 1,25 | 0,75 | 1,0 |
| 6 Бухгалтер Шимина А.И. | 1,0 | 0,75 | 0,75 | 1,0 | 0,75 | 1,0 | ср. специальное | 10 | 1,0 | 1,0 | 0,75 |
Комплексная оценка (Д) определяется по формуле:
Д = П*К + Р*С, (2.1)
где П – показатель степени развития профессиональных и личных качеств работника, К – показатель уровня его квалификации, Р – показатель результатов труда работника, С – уровень сложности выполняемых ими функций. Для определения величины показателя П производится оценка степени проявления каждого из признаков (табл. 3.3, 3.4,) с учетом их удельной значимости, определяемой экспертным путем, отдельно для руководителей и специалистов.
Таблица 3.3. Оценка признаков, определяющих профессиональные и личные качества руководителей
| Признаки профессиональных и личных качеств | Удельная значимость признаков в общей оценке деловых качеств | Оценка признаков с учетом удельной значимости | ||
| 0,75 | 1,0 | 1,25 | ||
| 1 | 2 | гр.3 = гр.2*0,75 | гр.4 = гр.2*1,0 | гр.5 = гр.2*1,25 |
| 1. Профессиональная компетентность – знание законодательных актов, руководящих и нормативных документов, широта профессионального кругозора | 0,27 | 0,2 | 0,27 | 0,34 |
| 2. Способность оперативно и самостоятельно принимать обоснованные решения и отвечать за них, умение быстро и правильно реагировать на возникающие ситуации | 0,23 | 0,17 | 0,23 | 0,29 |
| 3. Способность практически организовывать работу коллектива | 0,13 | 0,1 | 0,13 | 0,16 |
| 4. Способность стимулировать у работников творческую инициативу, направленную на повышение эффективности труда; умение создать в коллективе благоприятный морально-психологический климат | 0,12 | 0,09 | 0,12 | 0,15 |
| 5. Способность работать в экстремальных условиях, выполнять работы, требующие аналитической оценки в процессе выработки и принятия нестандартных решений | 0,25 | 0,19 | 0,25 | 0,31 |
Таблица 3.4. Оценка признаков, определяющих профессиональные и личные качества специалистов
| Признаки профессиональных и личных качеств | Удельная значимость признаков в общей оценке деловых качеств | Оценка признаков с учетом удельной значимости | ||
| 0,75 | 1,0 | 1,25 | ||
| 1 | 2 | гр.3 = гр.2*0,75 | гр.4 = гр.2*1,0 | гр.5 = гр.2*1,25 |
| 1. Профессиональная компетентность – знание законодательных актов, руководящих и нормативных документов, умение работать с документами | 0,34 | 0,25 | 0,34 | 0,42 |
| 2. Сознание ответственности за последствия своих действий, принимаемых решений | 0,17 | 0,13 | 0,17 | 0,21 |
| 3. Способность четко организовывать и планировать выполнение порученных заданий, умение рационально использовать рабочее время | 0,12 | 0,09 | 0,12 | 0,15 |
| 4. Способность выполнять должностные функции самостоятельно, без помощи руководителя или старшего по должности | 0,10 | 0,07 | 0,10 | 0,12 |
| 5. Творческий подход к решению поставленных задач, активность и инициатива в освоении новых информационных технологий, способность быстро адаптироваться к новым условиям и требованиям | 0,10 | 0,07 | 0,10 | 0,12 |
| 6. Способность сохранять высокую работоспособность в экстремальных условиях | 0,17 | 0,13 | 0,17 | 0,21 |
Оценка по всей совокупности признаков, определяющих профессиональные и личные качества работников (П), производится путем суммирования оценок признаков, умноженных на их удельную значимость, и рассчитывается по формуле:
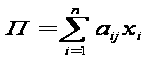 ,
(2.2)
где i – порядковый номер признака (i=1,2, .. n) (для руководителей n=5, для специалистов n=6);
j – уровень (степень) проявления признака (j=1,2,3);
aij – количественная мера признака у работника;
xi – удельная значимость признака в общей оценке (в долях единицы).
Определим показатель степени развития профессиональных и личных качеств (П) каждого работника:
П1 = 0,34 + 0,23 + 0,13 + 0,15 + 0,31 = 1,16;
П2 = 0,42 + 0,21 + 0,12 + 0,12 + 0,10 + 0,21= 1,18;
П3 = 0,42 + 0,17 + 0,15 + 0,12 + 0,10 + 0,21= 1,17;
П4 = 0,42 + 0,21 + 0,12 + 0,12 + 0,12 + 0,17= 1,16;
П5 = 0,34 + 0,17 + 0,09 + 0,10 + 0,07 + 0,17= 0,94;
П6 = 0,34 + 0,13 + 0,09 + 0,10 + 0,07 + 0,17 = 0,90.
Оценка уровня квалификации определяется по формуле:
К = (ОБ+СТ) / З, (2.3)
где ОБ – оценка образования (ОБ=1,2);
СТ – оценка стажа работы по специальности (СТ=0,25; 0,50; 0,75; 1,00);
З – постоянная величина, соответствующая сумме максимальных оценок по образованию и стажу работы.
В соответствии с тем, в какую группу по уровню образования попадает работник (I гр. – среднее специальное, II гр. – высшее или незаконченное высшее), ему присваивается количественная оценка по этому признаку, величина которой составляет 1 или 2. В зависимости от стажа работы по специальности работники распределяются на четыре группы по каждому уровню образования (табл. 3.5).
Таблица 3.5. Оценка уровня квалификации
| Номер группы по стажу | Оценка стажа | Стаж работы по специальности у работников, имеющих образование, годы | |
| 1 гр. Среднее специальное образование | 2 гр. Высшее и незаконченное высшее образование | ||
| 1 | 0,25 | 0 – 9 | 0 – 9 |
| 2 | 0,50 | 9 – 13, свыше 29 | 9 – 17, свыше 29 |
| 3 | 0,75 | 13 – 17, 21 – 29 | 17 – 25 |
| 4 | 1,00 | 17 – 21 | 26 – 29 |
Определим оценку уровня квалификации каждого работника:
К1 = (2 + 0,50) / 3 = 0,833;
К2 = (2 + 0,75) / 3 = 0,917;
К3 = (2 + 0,25) / 3 = 0,750;
К4 = (2 + 0,25) / 3 = 0,750;
К5 = (1 + 0,25) / 3 = 0,417;
К6 = (1 + 0,50) / 3 = 0,500.
В соответствии с установленными значениями, обусловленными постепенным усложнением работ, работники имеют следующие оценки сложности выполняемых работ (С):
С1 = 1,00; С2 = 0,89; С3 = 0,68; С4 = 0,57; С5 = 0,57, С6=0,63.
Оценка результатов труда (Р) определяется суммированием оценок признаков результатов труда с учетом удельной значимости признаков (табл. 3.6).
Таблица 3.6. Оценка признаков, определяющих результаты труда работников и личные качества специалистов
| Признаки результатов труда | Удельная значимость признаков в общей оценке результатов труда | Оценка признаков с учетом удельной значимости | ||
| 0,75 | 1,0 | 1,25 | ||
| 1 | 2 | гр.3 = гр.2*0,75 | гр.4 = гр.2*1,0 | гр.5 = гр.2*1,25 |
| 1. Количество выполненных работ | 0,30 | 0,225 | 0,30 | 0,375 |
| 2. Качество выполненных работ | 0,40 | 0,300 | 0,40 | 0,500 |
| 3.Соблюдение сроков выполнения работ | 0,30 | 0,225 | 0,30 | 0,375 |
Оценка Р определяется по формуле:
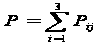 ,
(2.4)
где:
i – порядковый номер признака (i=1,2,3);
j – уровень (степень) проявления признака (j=1,2,3);
Рij – оценка i-го признака с учетом j-степени его проявления у работника.
Определим оценку результатов труда (Р) каждого работника:
Р1 = 0,30 + 0,500 + 0,375 = 1,175;
Р2 = 0,30 + 0,500 + 0,375 = 1,175;
Р3 = 0,30 + 0,500 + 0,375 = 1,175;
Р4 = 0,30 + 0,40 + 0,30 = 1,00;
Р5 = 0,375 + 0,300 + 0,30 = 0,975;
Р6 = 0,30 + 0,40 + 0,225 = 0,925;
Определим комплексную оценку (Д) каждого работника по формуле (2.1):
Д1 = 1,16*0,833 + 1,175*1,00 = 2,141;
Д2 = 1,18*0,917 + 1,175*0,89 = 2,128;
Д3 = 1,17*0,75 + 1,175*0,68 = 1,677;
Д4 = 1,16*0,75 + 1*0,57 = 1,44;
Д5 = 0,94*0,417 + 0,975*0,57 = 0,948;
Д6 = 0,90*0,50 + 0,925*0,63= 1,033.
Таким образом, наибольшую комплексную оценку имеют Клепикова Н.А. и Корнилова Т.И., а наименьшую – Чернигина В.Г. и Шимина А.И.
Цель оценки результатов деятельности персонала заключается в определении степени эффективности его труда. Оценка требует, чтобы руководители собирали информацию о том, насколько каждый работник выполняет делегированные ему обязанности. Сообщая эти сведения своим подчиненным, руководитель информирует их о том, как хорошо они справляются со своей работой, и дает им возможность исправить свое поведение, если оно ни соответствует принятому. Вместе с тем, оценка результатов деятельности позволяет руководству определит наиболее выдающихся работников и реально поднять уровень их достижений, переводя их на более привлекательные должности.
4. Оценка производительности управленческого труда и эффективности управления персоналом
Переход к рыночным отношениям заставил сельскохозяйственные предприятия от уже сложившихся представлений об эффективном управлении, применяя принцип жесткой рациональности и обратить внимание на предприятия давно работающих в рыночных условиях за рубежом. Объективная оценка эффективности управления дает возможность сравнивать различные варианты организации управления, давать им оценку, намечать пути совершенствования, повышать ответственность руководителей и специалистов агропромышленных предприятий за результаты их труда. Общее определение эффективности предполагает сопоставление полученных результатов с ресурсами, использованными для их достижения. Если не связывать напрямую понятие «эффективность производства» с результатами производства, оно более или менее сводится к выполнению субъектов управления поставленной задачи в поставленный срок. Следует учитывать, что управление производством помимо экономических, включает и иные характеристики. Анализ и оценка эффективности управления общественным управлением и вообще и сельскохозяйственным в особенности остается весьма сложной проблемой. В настоящее время предлагаются различные подходы к ее решению, в том числе с учетом социальных факторов. В любом случае оценка базируется на сравнении ее динамики за ряд лет, анализе изменений в производстве, обусловленных дополнительными затратами на управление. Общий экономический эффект можно рассматривать как результат всей хозяйственной деятельности предприятия. Экономическим эффектом является объем произведенной продукции в натуральном и стоимостном выражении. Кроме этого, принимается во внимание еще и объем реализованной продукции, прибыль. Продукция должна быть выражена в действующих ценах, так как это позволяет соизмерять результаты с затратами. Повышение эффективности может быть достигнуто либо путем сокращения затрат для получения того же по объему производственного результата, либо за счет более медленных темпов увеличения затрат по сравнению с темпами возрастания результата, когда увеличение последнего достигается за счет лучшего использования имеющихся ресурсов.
Обоснованная, правильно выбранная организационная структура управления создаёт благоприятные условия для принятия оптимальных решений, повышения оперативности управления, сокращения управленческих циклов, усиления исполнительской дисциплины и повышения экономической эффективности работы предприятия.
Таблица 4.1. Формы соподчинения в аппарате управления хозяйства
| Должность | Форма соподчинения | ||
| Линейная | Функциональная | Линейно-функциональная | |
| Директор | Х | ||
| Гл. инженер | |||
| Гл. экономист | Х | ||
| Гл. бухгалтер | Х | ||
| Зам. гл. бухгалтера | Х | ||
| Бухгалтер | Х | ||
| Бухгалтер | Х | ||
| Бухгалтер | Х | ||
| Бухгалтер | Х | ||
| Кассир | Х | ||
| Гл. зоотехник | Х | ||
| Гл. ветврач | Х | ||
| Гл. агроном | Х | ||
| Ветврач | Х | ||
| Заведующая МТФ | Х | ||
Структура управления ОАО «Ильино-Заборское» носит линейно-функциональный характер, то есть предполагает сочетание линейного подчинения вышестоящему руководителю всех лиц в административном отношении и функционального подчинения по специальным вопросам. Благодаря стабильному производству и развитию предприятия, тенденция изменения численности состава работников управления является положительной в том случае, что движение рабочей силы минимально.
Таблица 4.2. Численность работников аппарата управления
| Должность | Число работников | Изменение, % | ||
| 2006г. | 2007г. | 2008г. | ||
| Директор | 1 | 1 | 1 | 100 |
| Гл. инженер | 1 | 1 | 1 | 100 |
| Гл. экономист | 1 | 1 | 1 | 100 |
| Гл. агроном | 1 | 1 | 1 | 100 |
| Гл. зоотехник | 1 | 1 | 1 | 100 |
| Гл. бухгалтер | 1 | 1 | 1 | 100 |
| Зам. гл. бухгалтера | 1 | 1 | 1 | 100 |
| Вет. врач | 1 | 1 | 1 | 100 |
| Юрист | 1 | 1 | 1 | 100 |
Насколько правильно организован аппарат управления в значительной мере зависит, эффективность использования земли, техники, рабочей силы, поэтому в системе показателей эффективности управления наряду с показателями, характеризующими экономичность и производительность управленческого труда, включены общие результативные показатели (табл. 4.3). Эффективность управления в ОАО «Ильино-Заборское» за исследуемый период улучшилась. Стоимость валовой и товарной продукции на 100 га с. – х. угодий возросли в 3 и 3,8 раза соответственно. Стоит отметить, что по всем показателям 1 раздела произошел рост, кроме рентабельности производства – абсолютное отклонение в динамике -22,1%. Экономичность аппарата управления продолжает повышаться. Удельный вес затрат на управление в общей сумме издержек производства снизился примерно на - 2%, удельный вес заработной платы работников имеет тенденцию к росту - +2,2%.
Показатели производительности труда управляющего персонала оставляют в динамике повышаются. Стоимость валовой продукции на 1 работника
Таблица 4.3. Оценка эффективности управления в ОАО «Ильино-Заборское»
| Показатели | Годы | 2008 г. в % к 2006 г. | ||
| 2006 | 2007 | 2008 | ||
| I Общие результативные показатели | ||||
| 1.1 Стоимость валовой продукции на 100 га с.-х. угодий (в ценах 2004 г.), тыс.руб. | 509,5 | 507,0 | 1554,1 | 305,0 |
| 1.2 Стоимость товарной продукции на 100 га с.-х. угодий, тыс.руб. | 547,8 | 789,4 | 2112,4 | 385,6 |
| 1.3 Стоимость валовой продукции на 1 среднегодового работника (в ценах 2004 г.), тыс.руб. | 141,2 | 148,7 | 195,4 | 138,4 |
| 1.4 Стоимость товарной продукции на 1 среднегодового работника, тыс.руб. | 151,8 | 231,5 | 265,6 | 175,0 |
| 1.5 Прибыль на 100 га с.-х. угодий, тыс.руб. | 300,0 | 225,1 | 1013,1 | 337,7 |
| 1.6 Прибыль на 1 среднегодового работника, тыс.руб. | 83,1 | 66,0 | 127,4 | 153,3 |
| 1.7 Рентабельность производства, % | 80,5 | 36,4 | 58,4 | -22,1 |
| II Экономичность аппарата управления | ||||
| 2.1 Удельный вес затрат на управление в общей сумме издержек производства, % | 18,9 | 16,8 | 16,9 | -2,0 |
| 2.2 Удельный вес заработной платы работников управления в общем фонде оплаты труда, % | 19,9 | 22,6 | 22,1 | +2,2 |
| III Показатели производительности труда управляющего персонала | ||||
| 3.1 Стоимость валовой продукции на 1 работника управления (в ценах 2004 г.), тыс.руб. | 699,5 | 696,0 | 874,8 | 125,1 |
| 3.2 Стоимость товарной продукции на 1 работника управления, тыс.руб. | 752,0 | 1083,7 | 1189,0 | 158,1 |
| 3.3 Прибыль на 1 работника в управлении, тыс.руб. | 411,8 | 309,0 | 570,2 | 138,5 |
| 3.4 Стоимость валовой продукции на 1 чел.-ч затраченной на управление (в ценах 2004 г.), руб. | 274,8 | 348,0 | 390,8 | 142,2 |
| 3.5 Прибыль на 1 чел.-ч затраченный на управление, руб. | 161,8 | 154,5 | 254,8 | 157,5 |
управления выросла на 25,1 %, прибыль на 1 работника управления и стоимость валовой продукции на 1 чел.–ч затрат на управление возросли в среднем на 40 %. В целом ситуацию сложившуюся в хозяйстве при оценки эффективности управления можно характеризовать как положительную, так как при сокращении затрат на управление происходит наращивание результативных показателей. В мире существуют три основных пути повышения эффективности организации: через экономику, через юриспруденцию и через работу с персоналом.
Третий путь - наименее затратный и наиболее эффективный по экономической отдаче.
Западные компании давно поняли, что персонал оказывает прямое реальное воздействие на эффективность всей организации и вложения в персонал окупаются сторицей. Исследование, целью которого было выявить, как грамотная работа с персоналом влияет на стандартные экономические показатели отечественного предприятия, обнаруживает значительное воздействие современных кадровых технологий на стандартные экономические показатели. Для нас использование зарубежных моделей управления персоналом имеет один специфический негативный момент: такие модели (и соответствующие им технологии) очень дороги. Видя огромную экономическую отдачу от вложений в персонал, западные фирмы все время наращивают объем подобных инвестиций. Говоря словами одного из ведущих мировых консультантов по эффективности Уоррена Кристофера: "Какая разница, сколько вкладывать в людей и в кадровые программы, если в итоге все равно гарантированно получишь намного больше?". Прогнозирование в реальном времени считается многими крупными специалистами важнейшим достижением в работе с персоналом последнего времени. При таком прогнозировании компьютер может автоматически учитывать массу вещей, которые у нас традиционно к работе с персоналом не относились, а на самом деле, безусловно, относятся [3, 35-37].
Выводы и предложения
Управление человеческими ресурсами – это стратегический и целостный подход к управлению наиболее ценными активами организации, а именно людьми, которые вносят свой вклад в достижение целей фирмы.
Основная цель системы управления человеческими ресурсами – обеспечение качественного и рационального формирования, освоения и развития человеческих ресурсов для достижения экономической эффективности и конкурентоспособности организации. Управление человеческими ресурсами в современных организациях осуществляется в процессе выполнения определенных целенаправленных действий (функций управления), которые взаимосвязаны между собой и образуют структуру кадровой службы как самостоятельного функционального подразделения предприятия. Основная цель процедуры оценки результатов деятельности состоит в повышении качества труда сотрудников, хотя этот процесс имеет большое значение, как для определения размеров заработной платы, так и для целей обучения и развития в долгосрочном периоде. Деловая оценка качеств персонала организации – это целенаправленный процесс определения соответствия качественных характеристик персонала (способностей, мотиваций и свойств) требованиям должности или рабочего места. Оценка эффективности основана на учете специфики труда служащих и особенностей проявления его результатов. Организации периодически оценивают своих сотрудников с целью повышения эффективности их работы и определения потребностей профессионального развития. Как показывают исследования, регулярная и систематическая оценка персонала положительно сказывается на мотивации сотрудников, их профессиональном развитии и росте. Одновременно результаты оценки являются важным элементом управления человеческими ресурсами, поскольку предоставляют возможность принимать обоснованные решения в отношении вознаграждения, продвижения, увольнения сотрудников, их обучения и развития. Выбор методов оценки персонала для каждой конкретной организации является уникальной задачей, решить которую может только руководство самой организации (возможно с помощью профессиональных консультантов). Система оценки должна учитывать и отражать ряд факторов: стратегические цели организации, состояние внешней среды, организационную культуру и структуру, традиции организации, характеристики занятой в ней рабочей силы. Непосредственному изучению организации управленческого труда в ОАО «Ильино-Заборское»» предшествовал анализ структуры управления исследуемого хозяйства, для чего мы использовали структурную диагностику. Итоговые результаты показали, что структура управления имеет запас прочности и является компактной, что способствует своевременному и равномерному поступлению информации по всем элементам структуры управления. Существует три группы методов оценки кадров управления: качественные, количественные и комбинированные. В результате проведения комплексной оценки труда работников отдела бухгалтерии было выявлено, что наибольшими деловыми качествами обладают главный бухгалтер и зам. главного бухгалтера ОАО «Ильино-Заборское». За период с 2006 по 2008 гг.. в ОАО «Ильино-Заборское» наблюдается рост доходности сельскохозяйственного производства. Нераспределенная прибыль в 2008 году составила 25529 тыс. руб., что более чем в 2,5 раза выше по сравнению с 2006 годом. Стоит отметить, что производительность труда аппарата управления за последние три года имеет положительную тенденцию. Так, абсолютно по всем показателям наблюдается рост. Необходимо заметить, что удельный вес затрат на аппарат управления в 2008 году сократились на 2 %, при этом удельный вес заработной платы работников управления в общем фонде заработной платы вырос на 2,2 %. В целом ситуацию сложившуюся в хозяйстве при оценке эффективности управления можно характеризовать как положительную, так как при сокращении затрат на управление происходит наращивание результативных показателей.
Список использованной литературы
Алавердов, А.Р. Управление персоналом в коммерческом банке. – М.: Соминтэк, 1997. – 256 с.
Базаров, Т.Ю., Еремин, Б.Л. Управление персоналом: Учебник для вузов / Под ред. Т.Ю. Базарова, Б.Л. Еремина. – М.: ЮНИТИ, 2000. – 423 с.
Варданян, И. Компьютерные технологии в системе управления персоналом / И. Варданян // Управление персоналом. – 2007. - №8. – С. 35-37.
Веснин, В. Р. Управление персоналом: учеб. пособие. – М.: ТК Велби, Изд-во Проспект, 2006. – 240 с.
Водяников, В.Т. Организация и управление производством на сельскохозяйственных предприятиях / В.Т. Водяников, А. И. Лысюк, Н. Е.
Возможности применения экспертной оценки в управлении персоналом в торговле. // Менеджмент в России и за рубежом. – 1998. – №3.
Дятлов, В.А., Кибанов, А.Я., Пихало, В.Т. Управление персоналом: Учебное пособие для студентов экономических вузов и факультетов; под ред. Кибанова А.Я. – М.: Приор, 1998. – 512с.
Кибанов, А.Я. Управление персоналом организации: Учебник / Под ред. А. Я. Кибанова. 2-е изд., доп. и перераб. – М.: ИНФРА-М, 2002. – 638 с.
Климычев, В.И., Курочкина, Н.В., Курочкина, Е.С. Основы социального и кадрового менеджмента: Учебное пособие / Нижегородская государственная сельскохозяйственная академия. Нижний Новгород, 2001.
Королев, Ю.Б. Управление в АПК / Ю.Б. Королев, В.З. Мазлоев, А.В. Мефед и др.; Под ред. Ю.Б. Королева. – М.: Колос, 2002. – 376 с.
Коротнев, В.Д., Винничек, Л.Б., Кочетова, Г.Н. Организация и управление производством / В. Д. Коротнев, Л.Б. Винничек, Г.Н. Кочетова и др. – М.: КолосС, 2005. – 464 с.
Кузнецов, В.В. Управление агропромышленным комплексом: Учебное пособие / Серия «Экономика и управление» Под ред. В.В. Кузнецова. – М.: ИКЦ «МарТ»; Ростов н/Д: Издательский центр «МарТ», 2003. – 416 с.
Маслов, Е.В. Управление персоналом предприятия: Учебное пособие / Под ред. П. В. Шеметова. – М.: Инфра-М,