Методы мотивации труда. Состав и структура имущества предприятия

фондоёмкость
продукции
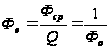 , Фе=
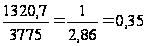
фондооснащённость
труда 1работника
 ,
где Ч – среднесписочная численность работников, чел.
Фос=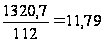
рентабельность
основных фондов
 ,
где Пвал – валовая прибыль предприятия за отчетный период, тыс. грн.
Rоф=
4. Эффективность использования оборотных средств предприятия характеризуется следующими показателями:
коэффициент
оборачиваемости
оборотных
средств

где Рn – объем реализованной продукции, грн.;
СО – средний остаток оборотных средств, грн.
СО=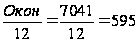

где Окон. – стоимость оборотных средств на конец года.
Коб=
продолжительность
одного оборота

где Д – количество дней в плановом периоде, дн.;
Коб – коэффициент оборачиваемости оборотных средств
Т=
коэффициент
загрузки оборотных
средств

где Рn – объем реализованной продукции, грн.,
СО – средний
остаток оборотных
средств, грн.
Кз=
рентабельность
оборотных
средств
 ,
где Пвал - валовая прибыль предприятия за отчетный период, тыс. грн.
R=
Эффективное использование оборотных средств играет большую роль в обеспечении нормальной работы предприятия и в повышении уровня рентабельности производства.
5. Показатели движения и эффективности использования персонала на предприятии определяются с помощью следующих коэффициентов:
коэффициент
выбытия кадров
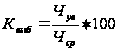 ,
где Чув –численность уволенных работников за анализируемый период, чел.;
Чср – среднесписочная численность работников за анализируемый период, чел.
Квыб=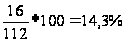
коэффициент
приёма кадров
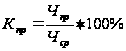
где Чпр –численность прибывших работников за анализируемый период, чел.
Кпр=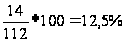
коэффициент
текучести
кадров
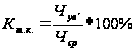 ,
где Чув′ – численность работников уволенных по собственному желанию и за нарушение трудовой дисциплины за анализируемый период, чел.
Кт.к.=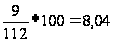
6. При анализе рентабельности предприятия следует рассчитать следующие показатели:
рентабельность
активов
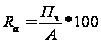 ,
где Пч – чистая прибыль предприятия за отчетный период, тыс.грн.;
А – средняя сумма активов предприятия за отчетный период, тыс. грн.
А=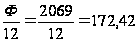 ,
где Ф – общая сумма активов за отчётный период.
Rа=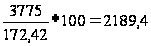
рентабельность
собственного
капитала
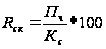 ,
где Кс – средняя сумма собственного капитала предприятия за отчетный период, тыс. грн.
Кс=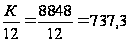
где К – общий объём капитала за отчётный период.
Rск=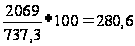
рентабельность
продукции
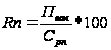 ,
где Пвал – валовая прибыль предприятия за отчетный период, тыс. грн.;
где Срп – себестоимость реализованной продукции за отчетный период, тыс. грн.
Rn=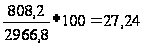
Задание №2
На основе данных табл. 3 необходимо:
определить величину прибыли по каждому из шести вариантов ведения бизнеса;
рассчитать уровень рентабельности продукции каждого из вариантов;
для одного варианта ведения бизнеса рассчитать критический объем, после достижения которого производство будет рентабельным.
При выполнении данного расчета следует учитывать, что для всех вариантов ведения бизнеса величина общих постоянных издержек одинаковая, а величина удельных постоянных издержек и объем реализации различные. Закончив расчеты показателей, свести все полученные результаты в табл. 4
Таблица 3. - Исходные данные
| Сравниваемые варианты ведения бизнеса | Цена, грн. /шт | Выручка от реализации, грн | Объем выпуска и реализации, шт. | Удельные переменные издержки, грн./ шт. | Общие переменные издержки, грн. | Удельные постоянные издержки, грн./шт. | Общие постоянные издержки, грн. | Удельные совокупные издержки, грн./шт. | Общие совокупные издержки, грн. | Прибыль (убыток) на Единцу, грн./шт. | Прибыль (убыток), грн. | Рентабельность продукции в % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1 | 64,4 | 1400 | 68,6 | |||||||||
| 2 | 63 | 18,2 | 52,5 | |||||||||
| 3 | 50,4 | 29,4 | 43,4 | |||||||||
| 4 | 131600 | 64,4 | 43001 | |||||||||
| 5 | 2450 | 30,8 | 25,2 | 8,4 | ||||||||
| 6 | 73,5 | 135800 | 18,2 |
1. Выручка от
реализации
продукции
 ,
B = 1400*64.4 = 90160 (1),
B = 2450 * 64.4 = 157780 (5),
B = 3572*73.5 = 262542 (6)
где B – выручка от реализации продукции, грн.;
Q – объем реализации продукции, шт.;
z – цена за единицу продукции, грн.
2. Общие переменные
издержки
 ,
v = V/ Q
V = 2450*30.8 = 75460 (5),
V = 4410 * 29.4 = 129654 (3),
V = 3572*38 = 135800 (6)
где V – общие переменные издержки, грн.;
Q – объем реализации продукции, шт.;
v – удельные переменные издержки, грн.
3. Общие постоянные
издержки
 ,
C = 25.2 * 2450 = 61740 (5), C = 3572*17.3= 61740 (6)
Q= C/c = 61740/14 = 4410 (3), c = C/Q = 61740/1400= 44.1 (1)
где С – общие постоянные издержки, грн.;
Q – объем реализации продукции, шт.;
с – удельные постоянные издержки, грн.
4. Удельные
совокупные
издержки
 ,
s = 30.8+25.2 = 56 (5)
c = s –v = 43.4 – 29.4 = 14 (3), s = 38+17.3 = 55.3 (6)
где s– удельные совокупные издержки, грн.;
v – удельные переменные издержки, грн.;
с – удельные постоянные издержки, грн.
5. Общие совокупные
издержки
 ,
S = 68.6 * 1400 = 96040 (1), S = 3572*55.3 = 197540 (6)
где S – общие совокупные издержки, грн.;
Q – объем реализации продукции, шт.;
s– удельные совокупные издержки, грн.
или
 ,
S = 75460 + 61740 = 137200 (5)
где S – общие совокупные издержки, грн.;
V – общие переменные издержки, грн.;
С – общие постоянные издержки, грн.
6. Прибыль
(убыток) на единицу
продукции
 ,
p = 64.4 – 68.6 = - 4.2 (1)
p = 63-52.5 = 10.5 (2)
p = 50.4-43.4 = 7 (3)
где р– прибыль (убыток) на единицу продукции, грн.;
z – цена за единицу продукции, грн. z = s +p = 56+8.4 = 64.4 (5)
s– удельные совокупные издержки, грн. s = z – p = 73.5 -18.2 = 55.3
7. Прибыль
(убыток) на весь
объем продукции
 ,
П = - 4,2 * 1400 = - 5880 (1)
П = 8,4 * 2450 = 20580 (5)
где П – прибыль от реализации продукции, грн.;
р– прибыль (убыток) на единицу продукции, грн.;
Q – объем реализации продукции, шт.
или
 ,
П = 90160 – 96040 = - 5880 (1)
П= 157780 – 137200=20580 (5)
где B – выручка от реализации продукции, грн.;
S – общие совокупные издержки, грн.
8. Рентабельность продукции
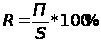
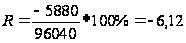 (1)
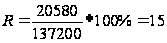 (5)
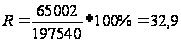 (6)
где R – рентабельность продукции, %;
П -прибыль от реализации продукции, грн.;
S – общие совокупные издержки, грн.
9 Критический объем выпуска продукции
 ,
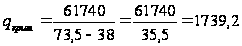 (6)
где qкрит – критический объем выпуска продукции, шт.;
С– общие постоянные издержки, грн.;
z – цена за единицу продукции, грн.;
v – удельные переменные издержки, грн.
Таблица 4.-Основные экономические показатели сравниваемых вариантов ведения бизнеса
| Сравниваемые варианты ведения бизнеса | Цена, грн. /шт z = S+P | Выручка от реализации, грн., B = Q * z | Объем выпуска и реализации, шт. , Q | Удельные переменные издержки, грн./шт., v | Общие переменные издержки, грн. , V = Q * v | Удельные постоянные издержки, грн./шт., c | Общие постоянные издержки, грн. , C = Q * c | Удельные совокупные издержки, грн./шт., s = v + c | Общие совокупные издержки, грн. , S = V + C, S = Q * s | Прибыль (убыток) на единицу, грн./шт., p = z - s | Прибыль (убыток), грн., общая П = B - S | Рентабельность продукции в % , R = П / S * 100 % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1 | 64,4 | 90160 | 1400 | 24,5 | 34300 | 44,1 | 61740 | 68,6 | 96040 | -4,2 | -5880 | -0.061 |
| 2 | 63 | 213696 | 3392 | 34,3 | 116345 | 18,2 | 61740 | 52,5 | 178085 | 10,5 | 35611 | 20 |
| 3 | 50,4 | 222264 | 4410 | 29,4 | 129654 | 14 | 61740 | 43,4 | 191394 | 7 | 30870 | 16.1 |
| 4 | 78,7 | 236341 | 3002 | 43,8 | 131600 | 20,6 | 61740 | 64,4 | 193340 | 14,3 | 43001 | 22.2 |
| 5 | 64,4 | 157780 | 2450 | 30,8 | 75460 | 25,2 | 61740 | 56 | 137200 | 8,4 | 20580 | 15 |
| 6 | 73,5 | 262542 | 3572 | 38 | 135800 | 17,3 | 61740 | 55,3 | 197540 | 18,2 | 65002 | 32.9 |
ВЫВОД
Наиболее прибыльный вариант ведения бизнеса – шестой, для него и рассчитали критический объем производства продукции ( равен 1739,2 шт.), после достижения которого производство будет рентабельным.
ЗАКЛЮЧЕНИЕ
Побуждение работников к труду и росту результативности осуществляется с помощью методов мотивации, которые представляют собой способы целенаправленного воздействия на коллектив или отдельного работника.
В основу классификации этих методов положена их мотивационная характеристика, то есть те мотивы, на активизацию которых они направлены.
Социально - экономические методы мотивации при их правильном использовании одновременно предоставляют сотрудникам своеобразные добавки к заработной плате и подчеркивают принадлежность работников компании и проявление ее заботы о них.
Материальная мотивация используется как в форме материального вознаграждения за количество и качество труда, так и в виде материальных санкций (штрафов) за несоответствующее его качество и недостаточное количество. При этом используется как индивидуальная, так и коллективная материальная заинтересованность. Поэтому экономические методы, с одной стороны, должны вне зависимости от формы собственности стимулировать деятельность организации на удовлетворение потребностей общества, с другой стороны, они должны служить мотиватором для персонала организации.
Необходимость административных методов исходит из того, что любой человек, приходя в организацию, принимает на себя определенные обязанности, ответственность за качественное выполнение порученной работы и, в известной мере, ответственность за результаты деятельности организации в целом.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Виханский О. С. Наумов А. И. - Менеджмент - М.: Гардарики, 2003.
Гладышевский А. И. “Формирование производственного потенциала: анализ и прогнозирование”. – М.: Наука, 1992
Грузинов В. П. “Экономика предприятия и предпринимательства”. – М.: СОФИТ , 1997
Ковалев В. В. “Финансовый анализ”. – М.: Наука, 1997.
Романов А. Н., Лукасевич И. Я. “Оценка коммерческой деятельности предпринимательства”. – М.: Экономика, 1993
Уткин Э.А. “Финансовое управление”. – М.: Акалис, 1996.
“Финансовый менеджмент”: Учебник / под ред. Поляка Г. Б. – М.: Экономика, 1997
“Экономика предприятия”: Учебник / под ред. Швандара В.А. – М.: Банки и биржи. ЮНИТИ, 1998.
Курс экономики: Учебник / Под ред. Б.А. Райзберга. - ИНФРА-М, 1997. - 720 с.