Планирование оплаты труда на предприятии
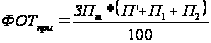 (31
)
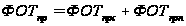 (32)
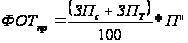 (33)
где ЗПС- планируемый фонд основной (прямой) заработной платы рабочих-сдельщиков, исчисленный по сдельным расценкам, р.; П - размер премии в процентах к основному сдельному заработку рабочего, установленный за выполнение показателей премирования; П1 - процент премии, установленный за каждый процент перевыполнения показателей премирования; П2 - планируемый процент перевыполнения показателей премирования; П3 - планируемый размер премии в процентах к прямой сдельной заработной плате рабочего вне зависимости от степени перевыполнения норм выработки; П 4 - размер премии в процентах к заработной плате рабочего-сдельщика, исчисленной по тарифным ставкам; ЗПСТ - планируемый фонд заработной платы рабочих-сдельщиков, исчисленный по тарифным ставкам, р.; ЗПТ - планируемый повременный основной заработок рабочих-повременщиков по тарифу, р.; П'з - планируемый процент премии к повременному основному заработку рабочего-повременщика по тарифу вне зависимости от степени перевыполнения показателей премирования; П' - планируемый процент премии к повременному основному заработку рабочих-повременщиков по тарифу, установленный за выполнение показателей премирования; П" - средний планируемый процент премии производственных рабочих к прямому фонду заработной платы; ФОТпр - общий фонд премий, р.
Конкретные формулы из 27-33 выбираются в зависимости от принятой в фирме системы премирования рабочих. При премировании в одинаковом размере, как за выполнение, так и за перевыполнение плана, расчет планируемой суммы премии ведется по формулам 28 и 30. При дифференцированном исчислении премии за выполнение и перевыполнение показателей премирования расчет ведется по формулам 27 и 31. В укрупненных расчетах премиальный фонд определяется по формуле 33. Общий фонд премий на планируемый период рассчитывается по формуле 32.
Премиальный фонд рабочих, работающих на месячных окладах, рассчитывается по формулам 30, 31, в которых вместо тарифного фонда применяется сумма их должностных окладов.
- Расчет выплат компенсирующего характера (ФОТк), связанных с режимом работы и условиями труда. В данную часть фонда входят следующие выплаты.
Доплаты рабочим по тарифу за ночное время работы. Плановая сумма доплат (ФОТнч) рассчитывается по формуле
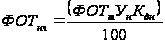 или
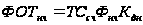 (34)
где ФОТт - тарифный (прямой) фонд заработной платы рабочих в плановом периоде, р.; Ун - удельный вес в процентах времени ночной работы; Кда - коэффициент, показывающий размер доплаты к тарифу за работу в ночное время; ТСсч - средняя часовая Тарифная ставка рабочих, р.; Фнч- фонд ночного времени работы в данном периоде, ч.
Доплаты за работу в праздничные дни. Плановая сумма доплат рабочим (ФОТпд ) определяется отдельно по рабочим-сдельщикам (ФОТпдс) и повременщикам (ФОТпдп) следующим расчетом:
ФОТпдп =ТССЧ Кп ПДЧ'ССП Дп (35)
ФОТпдс=ЗПсч Кп Квн Пд Ч'ссчДп, (36)
где ТСсч
- средняя часовая
тарифная ставка
рабочих-повременщиков,
р.; Кп-
коэффициент,
показывающий
увеличение
заработка за
работу в праздничные
дни (Кп
 1); Пд
- плановая
продолжительность
рабочей смены
в праздничный
день, ч; Ч'ссп
- плановая
численность
рабочих-повременщиков
(сдельщиков),
занятых в праздничные
дни (определяется
в соответствии
с установленным
графиком работы
фирмы), чел.; Дп-
количество
праздничных
дней в плановом
периоде; ЗПСЧ
- планируемый
среднечасовой
заработок
рабочих-сдельщиков,
занятых в праздничные
дни, р.; Кт
- процент
выполнения
норм выработки
рабочими-сдельщиками.
Аналогично рассчитывается плановый фонд доплат за сверхурочную работу, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда и т.д.
Сумма доплат неосвобожденным бригадирам за руководство бригадой (ФОТбр) определяется по формуле
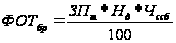 (37)
где ЗПТ - средняя заработная плата по тарифу одного неосвобожденного бригадира в плановом периоде, р.; Нд- установленный норматив доплаты неосвобожденному бригадиру (в % к средней тарифной ставке); Чссб - среднесписочная численность неосвобожденных бригадиров в планируемом периоде, чел.
Плановая сумма доплат за обучение учеников (ФОТу) рассчитывается по формуле
ФОТу=(ЗПуС0+П0)Чу, (38)
где ЗПУ - сумма доплаты в месяц за обучение ученика в индивидуальном порядке, р.; С0 - средний срок обучения одного ученика, месяцев; П0 - премия за. обучение одного ученика в установленный срок, р.; Чу - плановая численность учеников, чел.
Сумма доплат резервным рабочим (ФОТрр) за работы, которые они выполняют на операциях, тарифицируемых ниже, чем разряд запасного (скользящего) рабочего, определяется по формуле
ФОТрр = (Ткс- Т'кс) * ТсдЧрз- Дз, (39)
где Ткс, Т’кс - средний тарифный коэффициент запасных рабочих и соответственно рабочих, замещаемых запасными работниками; Тсд-дневная тарифная ставка рабочего 1-го разряда, р.; Чрз- общее количество используемых запасных рабочих в плановом периоде, чел.; Дз- среднее количество рабочих дней, подлежащих отработке каждым рабочим на работах, тарифицируемых ниже его разряда.
Сумма доплат рабочим за совмещение профессий (ФОТсп) определяется по формуле

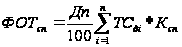 (40)
где Дп- число рабочих дней в планируемом периоде; ТСд- дневная тарифная ставка i-го рабочего, р.; Ксп - доплата i-му рабочему за совмещение нескольких профессий (за квалификацию, овладение несколькими профессиями) к его тарифной ставке, %; п - число рабочих, совмещающих нескольких профессий.
Планируемая сумма доплат за межразрядную разницу (ФОТмр) рассчитывается в случаях, когда квалифицированные рабочие используются на менее квалифицированных работах (если квалификация рабочего превышает разряд выполняемой работы). Размер межразрядной разницы может быть определен по формуле
ФОТмр = (ТССЧ- ТС'СЧ) * Ф Чсс, (41)
где ТССЧ, ТС'СЧ - соответственно средняя часовая тарифная ставка рабочего, соответствующая его тарифному разряду, и тарифная ставка выполняемой работы, р.; Ф - среднее время выполнения работы, разряд которой ниже тарифного разряда рабочего, ч; Чсс - численность рабочих, выполняющих данную работу.
Все указанные виды оплат, включая прямой сдельный и тарифный фонд оплаты труда, премиальный фонд и различные виды доплат, составляют так называемый часовой фонд рабочих. В плановый дневной фонд оплаты труда включается часовой ФОТ рабочих, а также различные доплаты за время, не учитываемое как отработанное, но входящее в состав отработанных человеко-дней. В состав планируемых доплат дневного фонда входят доплаты подросткам за сокращенный рабочий день и матерям за перерывы на кормление грудных детей.
Сумма плановых доплат подросткам за льготные часы (ФОТплч) рассчитывается по формуле
ФРТппч=Флч-Чп-ТСсч-Пд, (42)
где Флч- количество льготных часов, приходящихся на одного подростка; Чп - число подростков, занятых в фирме в плановом периоде; ТССЧ - средняя часовая тарифная ставка работ, выполняемых подростками, р.; Пд - количество рабочих дней в плановом периоде.
Аналогично рассчитывается сумма доплат матерям за перерывы на кормление ребенка.
Месячный (годовой) фонд оплаты труда рабочих включает весь дневной фонд за отработанный период, а также все виды выплат, не учитываемых при расчете часового и дневного фондов. Дополнительные выплаты, включаемые в плановый и отчетный фонды, могут быть различными. Так, в оба фонда входит оплата основных и дополнительных отпусков; выплата выходных пособий, выдаваемых при увольнении с предприятия в связи с призывом в армию; компенсация за неиспользованный отпуск работникам, уходящим на службу в армию; оплата целодневных невыходов на работу, связанных с выполнением государственных обязанностей, и т.д. В плановый месячный фонд не включаются, а в фактический входят следующие выплаты: компенсация за неиспользованный отпуск работникам, увольняемым с предприятия по собственному желанию; оплата целодневных простоев, происходящих не по вине рабочих; выплата выходного пособия увольняющимся лицам (помимо работников, призываемых в армию) и т.д.
Плановая сумма ФОТ на выполнение государственных обязанностей (ФОТго) рассчитывается по формуле
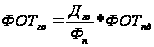 (43)
где Дго - среднее количество рабочих дней, необходимых для выполнения государственных обязанностей, приходящихся на одного рабочего в планируемом периоде, дней; Фп - фонд полезного рабочего времени одного рабочего в планируемом периоде; дней; ФОТпд - сумма планового дневного фонда заработной платы рабочих, р.
Плановая сумма ФОТ на оплату очередных и дополнительных отпусков (ФОТотп) рассчитывается следующим образом:
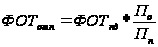 (44)
где П0 - средняя плановая продолжительность отпуска одного рабочего, дней.
Планируемая сумма ФОТ за выслугу лет (ФОТвл) может быть определена по формуле
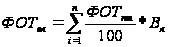 (45)
где ФОТпт - плановый годовой фонд оплаты труда по тарифу i-й категории работников, р.; Вл - плановый процент вознаграждения за выслугу лет, устанавливаемый в соответствии с действующими положениями для i-й категории работников.
Размер планируемых выплат выходных пособий определяется по формуле
ФОТвп=ЗПсдЧуРвп, (46)
где ЗПСД - средняя дневная заработная плата одного работающего в плановом периоде, р.; Чу - численность работников, которым планируется начислить выходное пособие в планируемом периоде, чел.; Рвп - размер выходного пособия в днях.
ФОТ обучающихся с отрывом от производства (ФОТ0б) определяется аналогично:
ФОТ об =ЗПсдЧоб- Пуо-К0, (47)
где Ч0б - численность работников, обучающихся в плановом периоде с отрывом от производства, которым предусматривается оплачиваемый отпуск, чел.; Пу0 - средняя продолжительность учебного отпуска, дней; Ко - среднее количество учебных отпусков, приходящееся на одного работника, обучающегося с отрывом от производства.
Таким же образом определяются затраты ФОТ на компенсацию за неиспользованный отпуск, а также оплату времени, связанного с прохождением медицинских осмотров.
Общий плановый фонд оплаты труда рабочих (ФОТр) рассчитывается как сумма прямого сдельного фонда (ФОТсд), прямого тарифного фонда (ФОТт), Премиального фонда (ФОТпр), выплат компенсирующего характера (ФОТк), включая доплаты за ночное время работы (ФОТнч); работу в праздничные дни (ФОТпд); сверхурочную работу (ФОТсу); работу в многосменном режиме (ФОТмр); работу в тяжелых, вредных, особо вредных условиях труда (ФОТвр); руководство бригадой (ФОТбр); обучение учеников (ФОТу); функции резервных рабочих (ФОТрр); совмещение профессий (ФОТсп); межразрядную разницу (ФОТмр); выполнение гособязанностей (ФОТго); выслугу лет (ФОТщ,); доплату подросткам (ФОТплч); кормящим матерям (ФОТкм), а также оплату выходных пособий (ФОТвп), учебных отпусков (ФОТ0б), очередных и дополнительных отпусков (ФОТотп) и прочие выплаты, предусмотренные законодательством.
Планирование фонда оплаты труда служащих. Фонд оплаты труда служащих (ФОТсл) на планируемый период рассчитывается исходя из установленных для i-й категории работников месячных должностных окладов (ОД,), среднесписочной численности этих работников по штатному расписанию (Чссi) и числа месяцев работы в данном периоде (Пп):
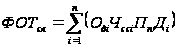 (48)
где п- количество категорий служащих; Дп.- суммы прочих доплат, включаемых в фонд оплаты труда i-й категории работников (выплаты разницы в окладах при замещении работников во время отпуска, доплаты за ночные часы работ, за работу в праздничные дни и т.п.).
Оплата отпусков, времени выполнения государственных обязанностей не планируется, поскольку в большинстве случаев при отсутствии работника его обязанности выполняют другие оставшиеся служащие.
Фонд
оплаты труда
учеников (ФОТуч)
определяется
исходя
из
потребности
фирмы в подготовке
кадров:
ФОТуч=ЗПу- ЧуПу, (49)
где ЗПУ - планируемая средняя месячная зарплата одного ученика, р.; Чу - число учеников, чел.; Пу - средний срок обучения одного ученика, месяцев.
 Фонд
оплаты труда
прочих категорий
персонала
(ФОТпрч). Сюда
входит ФОТ
младшего
обслуживающего
персонала,
работников
охраны. Его
величина определяется
по методике
планирования
фонда оплаты
труда служащих.
Иногда в ФОТ
прочих категорий
включается
оплата труда
внештатного
персонала,
величина которого
определяется
на основе плановой
сметы, составленной
на работы, которые
не могут быть
выполнены
штатным составом.
Фонд оплаты труда промышленно-производственного персонала (ФОТппп) равен:
ФОТппп =ФОТр + ФОТсл + ФОТуч + ФОТпрч. (50)
Фонд
оплаты труда
работников
непромышленной
группы
(ФОТнпг)
планируется
аналогично
ФОТ промышленно-производственного
персонала.
Общий плановый ФОТ фирмы - сумма фондов оплаты труда промышленно - производственного персонала и работников непромышленной группы:
ФОТп =ФОТппп + ФОТнпг
Основу фонда заработной платы составляет фонд оплаты труда. Кроме него в фонд заработной платы входят выплаты из фонда потребления, формируемого из чистой прибыли.
Выплата заработной платы только из фонда оплаты труда, планируемого в соответствии с действующим положением, имеет существенные недостатки. Во-первых, низкий уровень заработной платы, который не обеспечивает прожиточный минимум. Во-вторых, уравнительный подход к оплате труда различных категорий работающих. В-третьих, существующая тарифная система не обеспечивает зависимости уровня оплаты труда с конечными результатами деятельности фирмы. Поэтому подключение прибыли в качестве источника оплаты труда позволяет смягчить действие указанных недостатков, создать более высокие мотивы и стимулы к труду, восстановить функции заработной платы по расширенному воспроизводству рабочей силы, привести в соответствие уровень оплаты труда и реальной стоимости рабочей силы на рынке труда, ликвидировать деформации, сложившиеся в оплате труда всех категорий работников.
На основе чистой прибыли, остающейся в распоряжении предприятия, создается фонд потребления, который используется на коллективные нужды, например финансирование объектов здравоохранения, культуры, а также на индивидуальное потребление (вознаграждение по итогам работы за год, материальная помощь, оплата путевок в санатории и дома отдыха и т.п.).
Размеры фонда потребления и направления его использования устанавливаются в финансовом плане фирмы. На заработную плату направляется часть фонда потребления. Эта часть может расходоваться различным образом. Во-первых, направляться в распоряжение структурных подразделений фирмы для поощрения их трудовых коллективов. Во-вторых, оставаться в распоряжении высшего руководства фирмы и использоваться для стимулирования работников предприятия.
Соотношение между этими частями фиксируется сметой использования фонда потребления. Какие-либо нормативы по данному вопросу отсутствуют. Каждая фирма к выбору направлений использования фонда потребления подходит индивидуально исходя из целей и задач, стоящих перед ней, сложившегося уровня заработной платы, наличия объектов социальной инфраструктуры, региона, в котором расположена фирма, и т.д.
Небольшие фирмы, работающие в отраслях легкой, пищевой, местной промышленности, строительстве, имеющие незначительную массу прибыли, а соответственно небольшой фонд потребления, направляют его на добавки к заработной плате, поскольку уровень заработной платы в этих отраслях ниже, чем в машиностроении и металлообработке. Крупные предприятия, имеющие большой хозяйственный оборот и развитую социальную инфраструктуру, значительную часть фонда потребления направляют на оплату услуг, которые оказывают работникам фирмы предприятия и организации инфраструктуры.
 Оптимальным
считается
следующее
соотношение
специальных
фондов, создаваемых
из чистой прибыли:
фонд накопления
и резервный
фонд - 60%, фонд
потребления
- 40% чистой прибыли,
остающейся
в распоряжении
предприятия.
Учитывая, что
из средств
фонда потребления
создается
дивидендный
фонд, который
начисляется
не всем работникам
предприятия,
а только акционерам
и по своей сути
не является
заработной
платой, а также
то, что часть
фонда потребления
идет на образование
паев членов
трудового
коллектива,
на оплату труда
расходуется
в среднем около
8-80% чистой прибыли,
остающейся
в распоряжении
предприятия.
Важной проблемой, возникающей при планировании средств на оплату труда, является распределение фонда потребления между структурными подразделениями фирмы. Отечественная практика свидетельствует о том, что средства фонда потребления, как правило, аккумулируются на уровне высшего руководства и выплачиваются централизованно. Такой подход нельзя признать обоснованным, поскольку он создает «уравниловку» и недостаточную материальную заинтересованность в результатах деятельности подразделений фирмы. Поэтому более предпочтительным представляется подход, при котором часть фонда потребления распределяется между подразделениями фирмы и включается ими в плановый фонд заработной платы. Такой подход характерен для западных компаний, в которых каждое структурное подразделение имеет свой бюджет, включающий в том числе и отчисления от чистой прибыли.
Распределение части фонда потребления между структурными подразделениями при планировании фонда заработной платы может осуществляться по следующей методике. Для структурных подразделений, работающих на принципах полного коммерческого расчета, доводится система технико-экономических показателей, которые подразделяются на плановые и оценочные. В числе этих показателей планируется прибыль, а внутрипроизводственные цены на продукцию подразделения рассчитываются на основе калькуляции плановой себестоимости с добавлением прибыли, из которой формируется фонд потребления, идущий на оплату труда. В этом случае величина фонда потребления, направляемого на оплату труда, всецело зависит от норматива формирования прибыли и результативности деятельности подразделения, заложенной в план. По такой схеме работают подразделения фирмы, выпускающие конечную продукцию, которая является товарной продукцией фирмы. Здесь внутрипроизводственные цены отличаются от отпускных цен предприятия на величину прибыли, остающейся в распоряжений предприятия.
Если же структурные подразделения не переведены на коммерческий расчет, то распределение части фонда потребления, направляемого на оплату труда, может производиться пропорционально численности работников или плановому фонду оплаты труда структурных подразделений.
Важным вопросом при планировании фонда потребления является следующий: какие выплаты производить из фонда потребления предприятия, а какие из фонда структурного подразделения? От его решения зависит соотношение между централизованной частью фонда и сформированной в подразделениях.
Анализ отечественного и зарубежного опыта показывает, что из централизованной части фонда потребления целесообразно производить следующие выплаты:
- вознаграждения по итогам работы за год;
- оплату дополнительных отпусков, предоставляемых сверх предусмотренных законодательством по коллективному договору;
-надбавки к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда;
-выплаты в связи с повышением цен, производимые сверх размеров индексации доходов;
- компенсацию удорожания стоимости питания в предприятиях общественного питания, принадлежащих фирме;
- ценовые разницы по продуктам (работам, услугам), предоставляемым работникам фирмы или отпускаемым подсобными хозяйствами для общественного питания.
Из фонда потребления структурного подразделения целесообразно производить следующие выплаты:
- премии за производственные результаты сверх размеров, относимых на себестоимость;
- материальную помощь;
- оплату жилья, путевок на лечение и отдых, посещения культурных и спортивных мероприятий и т.д.
3. ПЛАНИРОВАНИЕ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ
Плановый годовой фонд заработной платы структурного подразделения (ФЗПП ), фирмы в целом (ФЗПП) определяются по формулам:
ФЗПП =ФОТп + ВФППi,(52)
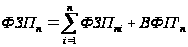 (53)
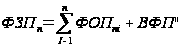 (54)
где ФОТп - фонд оплаты труда i - го подразделения на плановый период, р.; ВФПП - выплаты из фонда потребления соответствующего периода, р., по i-му подразделению; ВФП'П -- централизованная на уровне фирмы часть фонда потребления планируемого периода, р.; ВФП„ - планируемые выплаты из фонда потребления по предприятию (в случае, если фонд потребления до структурных подразделений не доводится, а распределяется между работниками на уровне фирмы), р; п - количество подразделений.
Распределение годового фонда заработной платы предприятия и структурных подразделений по плановым периодам (кварталам, месяцам) производится по формуле
ФЗПп j =ФЗПп *(Усд6 * Уоп j +У пв6 * Уфj +У0К6 *У ок j) (55)
где ФЗПП - плановый фонд заработной платы j-го квартала, р.; У сд - удельный вес в фонде заработной платы базисного года оплаты по сдельным расценкам, в долях единицы; У опj - удельный вес объёма производства j-го квартала в плановом объеме производства на год; Упвб - удельный вес повременной оплаты труда в годовом фонде заработной платы базисного года; Уфj- удельный вес фонда рабочего времени j-го квартала в плановом годовом фонде рабочего времени; Уокj - удельный вес оплаты труда по окладам в базисном годовом фонде заработной платы; Уокj - удельный вес оплаты труда по окладам в плановом фонде заработной платы на год.
С целью упрощения расчетов плановый фонд заработной платы по кварталам (месяцам) можно распределить пропорционально количеству рабочих дней или планируемого фонда рабочего времени в часах.
При планировании фонда заработной платы необходимо рассчитать среднюю заработную плату по различным категориям работающих. Расчет ведется на основе планового часового, дневного и месячного (годового) фондов заработной платы. Их соотношение приведено на рисунке 3.
Среднечасовая заработная плата рабочих (ЗПсчр) определяется по формуле
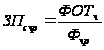 (56)
где Фчр - плановый фонд рабочего времени рабочих, чел.-ч.
Среднедневная заработная плата рабочих (ЗПсдр) определяется по формуле
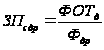 (57)
где Фдр - плановый фонд рабочего времени рабочих, чел.-дн.
Среднемесячная (среднегодовая) заработная плата рабочих (ЗПСМ(Г)) рассчитывается по формуле
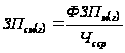 (58)
где Чсср - планируемое среднесписочное количество рабочих, чел.
Среднемесячная (среднегодовая) заработная плата других категорий работающих определяется делением планового месячного (годового) фонда заработной платы этих работников на их среднесписочную численность. Фонд заработной платы учеников при исчислении плановой средней заработной платы не учитывается.
Средняя плановая денежная заработная плата одного работающего фирмы определяется делением общего фонда заработной платы (ФЗП) на среднесписочную численность работающих фирмы (Чсс) в данном периоде.
| Фонд заработной платы рабочих | Фонд заработной платы служащих (ФЗПсд) | Фонд заработной платы прочих категорий работающих (ФЗП пк) | ||||||||
| Часовой ФОТ (ФОТч) |
Доплат |
Доплаты кормящим матерям | Оплата основных и дополнительных отпусков | Оплата государственных обязанностей | Вознаграждение за выслугу лет | Выплаты из фонда потребления | ||||
|
Прямой сдельный фонд оплаты труда |
Прямой тарифный фонд оплаты труда |
Системные премии и додоплаты компенсирующего характера |
||||||||
| Дневной ФОТ (ФОТд) | ||||||||||
| Месячный (годовой) фонд (ФЗПм(г)) | ||||||||||
| Общий фонд заработной платы фирмы (ФЗП) | ||||||||||
Рис 3. Структура фонда заработной платы
Не включаются
в фонд заработной
платы и в среднюю
заработную
плату получаемые
рабочими и
служащими
пособия из
средств
социального
страхования.
Плановые показатели по заработной плате заносятся в форму плана «Заработная плата» табл. 1. (см. приложение )
Заканчивается планирование оплаты труда проверочным расчетом на соотношение темпов роста заработной платы и производительности труда, которое рассчитывается по формуле
 (59)
где Iпт - индекс роста производительности труда; I ЗП - индекс роста заработной платы в плановом периоде по отношению к базисному.
Это соотношение должно быть меньше единицы и достигается максимальным использованием всех резервов роста производительности труда.
В процессе планирования оплаты труда необходимо контролировать это соотношение. В практике планирования приняты следующие рекомендации. Рост заработной платы на один процент прироста производительности труда по группе технических мероприятий должен находиться в пределах 0,1-0,4%, а по группе организационно-экономических факторов - 0,6~0,9%.При этом должен повышаться общий уровень заработной платы.
Сравнение планового коэффициента с фактическим позволяет судить о степени соблюдения планируемого соотношения темпов роста производительности труда и темпов роста заработной платы в данном периоде.
Экономия (перерасход) заработной платы (ЛЗП) за счет разрыва в темпах роста производительности труда и заработной платы (в процентах) определяется по формуле
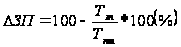 (60)
где Тзп, Тпт - темп роста соответственно заработной платы и производительности труда планового периода по сравнению с базисным.
ЗАКЛЮЧЕНИЕ
Изучение соотношения между уровнями оплаты труда позволяют получить представление об организации труда и степени использования рабочего времени. Например, более высокие темпы роста среднечасовой заработной платы по сравнению с темпом роста среднедневной могут свидетельствовать об эффективности использования рабочего дня, о том, что рост заработной платы происходит за счет выплат, которые непосредственно связаны с выпуском продукции.
Различают средний доход и среднюю заработную плату работников. Средний доход работников в целом по предприятию начисляется исходя из суммы средств, направляемых на потребление (расходов на оплату труда, денежных выплат и поощрений, доходов - дивиденды, проценты). Средняя заработная плата работников в целом по предприятию начисляется исходя из фонда оплаты труда работников, списочного состава (включая оплату труда совместителей), вознаграждений по итогам работы за год и единовременных поощрений работников.
Различают также номинальную и реальную заработную плату. Номинальной называют заработную плату в денежном исчислении (выражении). Под реальной заработной платой понимают покупательную силу полученных за труд денег, т. е. то количество различного рода товаров и услуг, которое может купить работник за свою номинальную заработную плату. Фонд заработной платы определяется за месяц, квартал и год. Фонд заработной платы на отдельных предприятиях учитывается по отдельным категориям персонала. При анализе фонда заработной платы по категориям в промышленности и других отраслях материального производства выделяют фонды часовой, дневной и месячной (годовой) заработной платы рабочих. В связи с этим может быть исчислен средний уровень оплаты труда в единицу времени - среднечасовая, среднедневная и среднемесячная заработная плата.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Горемыкин В.А Планирование на предприятии. Учебник: – М. Академический проект,2007 – 528
Бабич Т.Н., Кузьбожев Э.Н. Планирование на предприятии: – М КноРус , 2007 – 336.
Ляско В.И. Стратегическое планирование развития предприятия – М , 2007 – 287.
Морозов Ю.П., Боровков Е.В., Королев И.В. и др. Планирование на предприятии: – М , 2005 – 443
Платонова Н.А., Харитонова Т.В. Планирование на предприятии– М, 2008- 435
Селезнева Н.Н., Ионова А.Ф. Планирование на предприятии: – М.: ЮНИТИ-ДАНА, 2006. – 479 с.
Филатов О.К., Козловских Л.А., Цветкова Т.Н. Планирование на предприятии 2008
Калинина Л. И. и другие. Экономика и организация деятельности торгового предприятия. Москва, ИНФРА-2007 год.
Ежемесячный журнал «Заработная плата» № 7,8,9, 2007 г.
www.finansy/ Экономика и финансы: экономическая теория, публикации, аналитика, книги, статьи.
ПРИЛОЖЕНИЕ
Таблица 1
План по оплате труда _________________________________на 20__г.
(наименование организации)
| Ед. изм. | Текущий год | Планируемый год | ||||||
| План | Ожидаемое выполнение | Всего | В том числе по кварталам | |||||
| 1 | 2 | 3 | 4 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1. Среднесписочная численность работающих 2. Фонд оплаты труда 3. Выплаты из фонда потребления 4. Фонд заработной платы (стр. 2+стр3) 5.Средняя заработная плата работающего 6. Выработка продукции на одного работающего 7. Численность ППП 8. Фонд оплаты потребления ППП 9. Выплаты из фонда потребления ППП 10. Фонд заработной платы ППП 11. Средняя заработная плата одного работающего ППП, всего В том числе 11.1 рабочего 11.2 служащего 12. Товарная продукция 13. Затраты заработной платы 14. Соотношение между темпами роста заработной платы и производительности труда |
||||||||