Инновации в сфере управления персоналом на примере ООО "Евросеть Санкт-Петербург"
Для всего российского рынка мобильного ритейла в настоящее время настали не самые лучшие времена: пережив этап галопирующего роста, он смело перешел в состояние зрелости, когда, с одной стороны, начинают отмирать "слабые звенья", независимо от их регалий и прошлых успехов, а с другой - значительно, до астрономических высот, повышается стоимость выхода на потребительский рынок, что практически исключает возможность появления новых игроков [13].
Сейчас даже ценовые войны уходят в прошлое. Дело в том, что ассортимент и цены сегодня у всех практически одинаковы, новинки появляются на прилавках одновременно. При этом рынок дополнительных услуг, которые могли бы дистанцировать ведущих игроков друг от друга в глазах покупателей, пока ещё не развит. В результате в рациональной сфере вряд ли можно выделить что-то уникальное для покупателя. На первое место выходит чёткое позиционирование и понимание того, на кого рассчитаны твои услуги, донесение до потенциальных потребителей сформулированного предложения.
Во многих регионах, особенно в Москве, Санкт-Петербурге и других городах-миллионниках, рынок уже или насыщен, или близок к насыщению, поэтому вероятность каких-либо резких изменений маловероятна. В связи с этим прогнозируется некоторое сокращение продаж мобильных телефонов. Основное объяснение данного факта - это насыщение рынка сотовой связи, то есть существенно сокращается прирост новых абонентов, которые приобретают телефон в первый раз.
Опредёленное замедление темпов развития не сильно сказывается на благосостоянии ритейлеров, поскольку сокращение количества продаж им удаётся нивелировать повышением средней рыночной цены продукции. Связано это в основном с увеличением благосостояния населения, а также с развитием схем потребительского кредитования. Предпочтения потребителей разделятся по категориям. На первый план будут выходить телефоны с большей функциональностью. Качество предоставляемых услуг будет улучшаться из-за консолидации сетей. Также будет улучшаться качество сервиса (обслуживание в салонах, гарантия, послепродажное обслуживание, trade-in). В условиях конкуренции все будут бороться за потребителя - войдут в моду различные программы лояльности.
Необходимо также заметить, что в настоящее время многие крупные ритейлеры, прорабатывая перспективы развития и применяя всё это на практике, активно используют в своей деятельности диверсификационные процессы (например, развитие каких-то новых услуг и совершенно иные схемы взаимодействия с клиентами). Благодаря таким усилиям уже сейчас во многих салонах мобильной связи, кроме собственно самих телефонов, можно найти и другую цифровую технику. Работа сразу по нескольких направлениям позволяет л компании минимизировать риски от запланированного или даже внезапного снижения доходности того или иного сегмента.
Консолидация рынка уже достигла своего пика. Из-за того, что крупные федеральные компании в прошлом году проводили политику активной региональной экспансии, небольшие сети просто-напросто вынуждены были покидать рынок: они терялись под прессом куда более известных брендов. По итогам 2006 г. в первую пятерку вошли «Евросеть», «Связной», «Цифроград», Dixis и Divizion — их совместная доля в выручке всех дистрибуторов мобильных телефонов достигла 55%. В зависимости от округа по итогам III квартала она составляла от 40% (в Дальневосточном округе) до 72% (Московский регион).
По данным MForum, в 2005 г. пятерка крупнейших дистрибуторов заработала 45% всех доходов от продажи телефонов в России. А на десятку лидеров тогда пришлось, как подсчитало в начале 2006 г. агентство «Сотовик», 72% всех продаж. «Евросеть» продала в 2006 году 35-40% всех трубок, а «Связной» — 15-16%. Доля «Цифрограда» может достичь 9-10%, Dixis — около 7%, «Беталинка» — 5-6%, Divizion — 3-4%, «Эльдорадо» — 2-3%. Процесс консолидации рынка мобильного ритейла близок к завершению и пять-шесть его игроков вскоре займут более 85% рынка [43].
Совокупная доля рынка федеральных компаний уже превышает 55%. Нужно отметить, что в первую пятерку вошел Divizion, у которого большие долги перед вендорами, в совокупности на $20 млн, и рассматривать его как ведущего участника рынка нельзя. В то же время, управляющий партнер Divizion Павел Караулов оценивает долю своей компании в 10% (по количеству проданных телефонов), а разговоры о ее финансовых проблемах называет безосновательными. В следующем году Divizion рассчитывает увеличить количество салонов до 3000 и занять 12-15% рынка, говорит Караулов. Около 4% рынка, по его словам, занимают сети потребительской электроники — «Эльдорадо», «М.Видео» и другие, а в следующем году их доля вырастет до 7%.
Консолидация - это естественный процесс, характеризующий любой рынок в стадии насыщения. Всё это уже в ближайшее время приведёт к тому, что на рынке останется лишь несколько крупных сетей, которые в итоге поделят его между собой. В то же время, качество предоставляемых услуг будет улучшаться из-за консолидации сетей. Кроме того, благоприятная конъюнктура на сырьевом рынке уже сейчас приводит к избыточности денежной массы в стране и, наряду с инфляционными процессами, будет расти и потребление товаров не первой необходимости, к которым относится и цифровая техника.
Угрозу для салонов сотовой связи представляют перекупщики ворованных телефонов. На сегодня ворованные телефоны (без упаковки, инструкции) продаются практически в открытую рядом с рынками и торговыми центрами, в подземных переходах и т.д. То есть нелегалы развернули свою деятельность в непосредственной близости от своих легальных конкурентов. Правда, в самих салонах сотовой связи, комментируя эту ситуацию, говорят, что «не так страшен черт, как его малюют». Лишь небольшие участники рынка – компании, владеющие двумя-тремя магазинами, безусловно, испытывают конкуренцию со стороны нелегальных продавцов, и продажи «нелегальных» мобильников ударяют прежде всего по ним; крупным игрокам нелегалы не мешают. Более того, эксперты говорят, что и в этом отношении ситуация постепенно выправляется. «Рынок выходит на такую стадию, когда люди нацелены на то, чтобы приобретать «белые» телефоны. Потребитель по большому счету уже насытился мобильниками, купленными с рук, которые работают хуже «белых» и никакому ремонту, не говоря уже о гарантийном, практически не подлежат. С другой стороны, притом что «белые» продажи постепенно набирают обороты, с «серым» сбытом мобильных телефонов действительно трудно что-то поделать, и он всегда будет существовать. Даже если в сегменте «массовых» моделей спрос постепенно будет удовлетворяться легальными продавцами, то, если речь идет о новейших моделях, которых еще не найти у легальных продавцов, спрос на них всегда будет высок [8].
Для оценки конкурентоспособности услуг формулируются были сформулированы показатели конкурентоспособности, имеющие решающее значение для достижения успеха на рассматриваемом рынке. Каждому показателю приписывается вес, соответствующий его степени важности среди выбранных показателей. Затем для анализируемого предприятия и основных прямых конкурентов проставляются оценки по каждому показателю в выбранной шкале и вычисляется суммарная взвешенная оценка.
Наиболее часто для оценки конкурентоспособности используют следующие показатели: широта покрытия рынка (количество салонов); доля рынка; квалификация персонала; месторасположение салонов; широта ассортимента; удобство выкладки; программы стимулирования сбыта и формирования лояльности; качество обслуживания; уровень цен; уровень рекламной активности.
Присвоим вес каждому показателю (таблица 13).
Таблица 13 - Показатели конкурентоспособности салонов сотовой связи
| № п/п | Наименование показателя | Вес КФУ |
| 1 | Широта покрытия рынка | 0,08 |
| 2 | Доля рынка | 0,2 |
| 3 | Квалификация персонала | 0,15 |
| 4 | Месторасположение слонов | 0,05 |
| 5 | Широта ассортимента | 0,07 |
| 6. | Удобство выкладки | 0,05 |
| 7. | Программы для покупателей | 0,08 |
| 8. | Качество обслуживания | 0,15 |
| 9. | Уровень цен | 0,09 |
| 10 | Уровень рекламной активности | 0,08 |
| ВСЕГО | 1 | |
Показатели конкурентоспособности оцениваются по девятибалльной шкале с весовыми коэффициентами важности каждого показателя (таблица 14). Применяемая шкала имеет следующую градацию: 9-очень привлекательный, 7-привлекательный, 4,5- неплохой, 3-непривлекаттельный, 0-очень непривлекательный.
Таблица 14 - Оценка конкурентоспособности
| КФУ | Вес (Р) | Евросеть | Связной | Диксис | Цифроград | Беталинк | |||||
| Q | Q*P | Q | Q*P | Q | Q*P | Q | Q*P | Q | Q*P | ||
| Широта покрытия рынка | 0,08 | 9 | 0,72 | 8 | 0,64 | 7 | 0,56 | 7 | 0,56 | 6 | 0,48 |
| Доля рынка | 0,2 | 9 | 1,8 | 8 | 1,6 | 7 | 1,4 | 6 | 1,2 | 5 | 1 |
| Квалификация персонала | 0,15 | 8 | 1,2 | 9 | 1,35 | 8 | 1,2 | 9 | 1,35 | 7 | 1,05 |
| Месторасположение слонов | 0,05 | 9 | 0,45 | 9 | 0,45 | 8 | 0,4 | 8 | 0,4 | 8 | 0,4 |
| Широта ассортимента | 0,07 | 9 | 0,63 | 8 | 0,56 | 7 | 0,49 | 9 | 0,63 | 8 | 0,56 |
| Удобство выкладки | 0,05 | 8 | 0,4 | 7 | 0,35 | 8 | 0,4 | 8 | 0,4 | 8 | 0,4 |
| Программы для покупателей | 0,08 | 8 | 0,64 | 8 | 0,64 | 6 | 0,48 | 7 | 0,56 | 6 | 0,48 |
| Качество обслуживания | 0,15 | 8 | 1,2 | 8 | 1,2 | 7 | 1,05 | 8 | 1,2 | 8 | 1,2 |
| Уровень цен | 0,09 | 8 | 0,72 | 8 | 0,72 | 7 | 0,63 | 8 | 0,72 | 8 | 0,72 |
| Уровень рекламной активности | 0,08 | 9 | 0,72 | 9 | 0,72 | 6 | 0,48 | 7 | 0,56 | 7 | 0,56 |
| Итого: | 1 | 85 | 8,48 | 82 | 8,23 | 71 | 7,09 | 77 | 7,58 | 71 | 6,85 |
Q – вес, присвоенный КФУ; Q*P – взвешенная оценка
Оценка проводилась для конкурентов салона «Евросеть» на Садовой ул., 33. Из таблицы 14 видно, что самую высокую взвешенную оценку имеет компания «Евросеть» (она равна 8,48), самую низкую – компания «Беталинк» (6,85). Видно, что «Евросеть» занимает лидирующие позиции по многим параметрам оценки, однако, нужно отметить, что по критериям «уровень цен», «удобство выкладки», «программы для покупателей» и «качество обслуживания» ни одна компания не получила максимальной оценки в 9 баллов.
Во многом это обусловлено:
сложностью соблюдения всей сетью салонов единой удобной выкладки, т.к. все салоны имеют разные площади и конфигурацию;
программы для покупателей в эффективном их виде находятся на стадии разработки, на текущий момент в основном реализуются ценовые программы привлечения и удержания покупателей;
качество обслуживания не может быть идеальным по причине высокой текучести персонала, а также с учетом сложности реализуемой продукции и расположения салонов в местах с большой проходимостью (не всегда есть возможность уделить каждому покупателю достойное внимание и др.);
уровень цен в целом довольно низкий, однако есть единичные (несетевые) операторы, предлагающие продукцию с меньшей наценкой. Также как уже говорилось, некоторые покупатели склонны приобретать телефоны с рук.
Таким образом, можно говорить о необходимости повышения эффективности обслуживания и квалификации персонала.
2.1.4 Анализ эффективности использования основных фондов и производственных мощностей
Проведем анализ на основе салона «Евросеть», расположенного по адресу Садовая ул., 33 (открыт в 2006 году). Салон владеет следующими основными производственными средствами (таблица 15).
Таблица 15 - Основные производственные фонды (на 1 января 2008 г.)
| № | Фонды | Стоимость, 1 января 2007 года, тыс. руб. | Выбыло | Обновление | Стоимость, 1 января 2008 года, тыс. руб. |
| 1 | Стулья для персонала (4 шт.) | 24 | 4 | 6 | 26 |
| 2 | Стол-стойка | 42 | 0 | 0 | 42 |
| 3 | Витрины (4 шт.) | 80 | 0 | 0 | 90 |
| 4 | Стол и 2 стула для клиентов | 32 | 6 | 8 | 34 |
| 5 | 2 компьютера и 2 принтера | 48 | 5 | 7 | 50 |
| Итого | 152000 | 152000 | 152000 | 152000 | |
Таким образом, сумма производственных фондов составляет 242 тыс. руб. Все основные производственные фонды активны, что подтверждает высокую эффективность их использования.
Рассчитаем коэффициенты, характеризующие основные фонды.
О том, насколько быстро идет этот процесс, можно судить по коэффициентам выбытия и обновления основных средств:
(2)
где К выб – коэффициент выбытия основных средств; С выб – суммарная стоимость выбывших в течение года основных средств; С нг – первоначальная стоимость основных средств на начало года.
Для «Евросети» Квыб = 6,64%.
(3)
где К обн – коэффициент обновления (поступления) основных средств; С введ - суммарная стоимость введенных за год основных средств; С нг – первоначальная стоимость основных средств на конец года.
Для «Евросети» Кобн = 8,68%.
Для того чтобы судить, насколько эффективно используются основные средства, существует ряд показателей, среди которых важнейшими являются фондоемкость и фондоотдача.
Фондоотдача – это прямая величина, характеризующая уровень отдачи капитала.
Фондоотдачу рассчитывают по формуле:
(4)
где Фо – фондоотдача; В – годовой выпуск продукции в стоимостном или натуральном выражении; С ср – среднегодовая стоимость основных средств.
Для «Евросети» Фо 2007 = 31,07.
Рассчитаем показатель фодоемкости по формуле:
Фе=
 ,
(5)
где Фе – фондоемкость; В – годовой выпуск продукции в стоимостном или натуральном выражении; Сср – среднегодовая стоимость основных средств.
Как видно, фондоемкость является величиной обратной фондоотдаче.
Для «Евросети» Фе 2007 = 0,032.
Салон занимает помещение общей площадью 28 кв. м. На подсобное помещение приходится 3 кв.м, таким образом, площадь зала, включая место размещения стола-стойки, составляет 25 кв.м. Таким образом, можно говорить о рациональном распределении площадей, т.к. задействована практически вся площадь помещения. Расчет коэффициента использования площадей дал следующий результат:
Кинт.исп. площадей = Sэф./Sобщ. = 25 / 28 = 0,89, (6)
Стоимость аренды составляет 23 у.е. за 1 кв. м в месяц или 644 у.е. в месяц. С 1 января 2007 года 1 у.е. = 28 рублей. Эксплуатационные расходы не включены в стоимость аренды и составляют 2 у.е. за 1 кв. м. в месяц или 508 у.е.
2.1.5 Анализ эффективности использования оборотных средств и материально-технического снабжения
Структура оборотных активов ООО «Евросеть-Санкт-Петербург» представлена в таблице 16.
Таблица 16 Оборотные активы ООО «Евросеть-Санкт-Петербург»
| Показатель | 2006 | 2007 | Изменение | |
| +/- | % | |||
| Запасы | 42267,21 | 45594,83 | 3327,62 | 7,87 |
| в том числе: | ||||
| товары текущего хранения | 39834,39 | 42553,28 | 2718,88 | 6,83 |
| товары в пути | 2432,82 | 3041,55 | 608,74 | 25,02 |
| товары на складах | 8271,57 | 6590,03 | -1681,55 | -20,33 |
| Расходы будущих периодов | 1858,78 | 1971,38 | 112,60 | 6,06 |
| Расчеты с дебиторами (средства в расчетах) | 523,00 | 648,00 | 125,00 | 0,00 |
| Денежные средства в кассах | 1749,44 | 1520,78 | -228,67 | -13,07 |
| Итого оборотных активов | 46398,43 | 49734,98 | 3336,55 | 7,19 |
Как показывает анализ, в 2007 году произошло изменение оборотных активов ООО «Евросеть-Санкт-Петербург» (+7,19%), обусловленное, в первую очередь, ростом запасов за счет увеличения товаров текущего хранения (увеличен ассортимент, представленный в салонах) и за счет группы «товары в пути» - товаров, заказанных у поставщиков, но еще не поступивших на склад. При этом отмечено снижение количества товаров на складах за счет более грамотного логистического планирования в 2007 году.
Расчетов с дебиторами незначительно увеличились, при этом нужно отметить, что их доля в структуре очень невелика, т.к. сеть реализует продукцию в розницу. Среди нерозничных (корпоративных) покупателей можно выделить следующих покупателей (таблица 17).
Таблица 17 - Структура дебиторской задолженности в 2007 году
| Дебиторы | В пределах срока, тыс.руб. | Дни просрочки задолженности | ||||
| 0-30 | 31-60 | 61-90 | 91-120 | свыше 120 | ||
| Покупатели и заказчики, в т.ч.: | ||||||
| ООО "Визард" | 98 | |||||
| ООО "Модерам" | 144 | |||||
| ООО "Славутич" | 59 | |||||
| ООО "Товары для Вас" | 132 | |||||
| ООО «Маруся» | 104 | |||||
| ООО «Альтаир» | 68 | |||||
| Подотчетные лица, в т.ч.: | ||||||
| Николаева Н.М. | 43 | |||||
| Итого | 302 | 248 | 98 | |||
Как видно, у ООО «Евросеть-Санкт-Петербург» очень мало дебиторов, при этом дебиторская задолженность не превышает 60 дней.
Денежные средства в кассах также снизились за счет того, что ООО «Евросеть-Санкт-Петербург» предпочитает хранить средства в банке для избегания краж.
Структура оборотных средств ООО «Евросеть-Санкт-Петербург» представлена на рисунке 7.
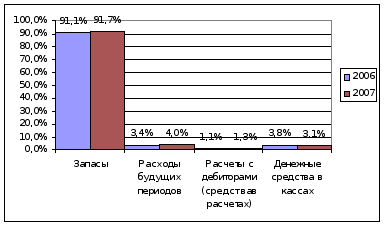
Рисунок 7 - Структура оборотных средств ООО «Евросеть-Санкт-Петербург»
Как видно, не произошло существенных изменений в структуре основных средств: рост расчетов с дебиторами - 0,2%, снижение денежных средств в кассах – 0,7%, рост запасов – на 0,6%, рост расходов будущих периодов – 0,6%. Структура оборотных средств является типичной для предприятий торговли – основной объем оборотных средств приходится на запасы.
Рассчитаем показатели, характеризующие оборотные средства предприятия (таблица 18).
Таблица 18 - Показатели, характеризующие оборотные средства
| Показатель | 2006 | 2007 | Изменение | |
| +/- | % | |||
| Коэффициент оборачиваемости | 1,80 | 1,89 | 0,09 | 4,77 |
| Длительность оборота в днях | 0,005006 | 0,005245 | 0,00024 | 4,77 |
| Собственные оборотные средства | 21832,43 | 22635,98 | 803,55 | 3,68 |
| Текущие финансовые потребности | 18224,21 | 19143,83 | 919,62 | 5,05 |
| Коэффициент текущей ликвидности | 1,81 | 1,76 | -0,05 | -2,79 |
Коэффициент оборачиваемости (Коб) - отношение суммы реализованной за анализируемый период продукции (без НДС) к среднегодовой сумме остатков оборотных средств (или остатку на конец периода).
Длительность 1 оборота в днях:
Доб= Коб/ Дп , (7)
где Дп - длительность периода (360 дней – год, 90дней – квартал, 30 дней – месяц).
Собственные оборотные средства предприятия (СОС) = Чистый оборотный капитал = текущие активы – текущие пассивы = оборотные средства – краткосрочная кредиторская задолженность. Как видно, СОС >0, имеется излишек оборотных средств, который может быть использован на покрытие других нужд предприятия, например, финансирование единовременных или капитальных затрат, связанные с расширением торговых площадей.
Текущие финансовые потребности (ТФП) = оборотные средства – денежные средства – текущие пассивы = запасы сырья и готовой продукции + дебиторская задолженность – текущие пассивы. Текущие финансовые потребности показывают размер потребности в краткосрочном кредите. Как видно, такая потребность у предприятия отсутствует.
Коэффициент текущей ликвидности = оборотные средства (без расходов будущих периодов) / краткосрочная кредиторская задолженность.
Как видно, значение коэффициента приемлемое, хотя произошло его снижение за счет роста кредиторской краткосрочной задолженности в 2007 году.
Таким образом, можно говорить об эффективном управлении оборотными средствами в ООО «Евросеть-Санкт-Петербург».
2.1.6 Анализ издержек обращения
Основные затраты организации, включаемые в издержки обращения представлены в таблице 19.
Таблица 19 - Структура издержек обращения
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 2006 | 2007 | прирост | 2006 | 2007 | Прирост | |
| Издержки обращения, в том числе: | 63 545,50 | 70 427,40 | 6 881,90 | 100,00% | 100,00% | 0,00% |
| аренда | 4720 | 4814,4 | 94,40 | 7,43% | 7,58% | 0,15% |
| оплата труда | 28 315 | 29 800 | 1 485,00 | 44,56% | 42,31% | -2,25% |
| ЕСН | 7361,9 | 7775,04 | 413,14 | 11,59% | 11,04% | -0,55% |
| прочие затраты | 1 289,00 | 1 432,00 | 143,00 | 1,84% | 2,03% | 0,19% |
| приобретение товаров | 21 859,60 | 26 605,96 | 4 746,36 | 34,40% | 37,78% | 3,38% |
Данные таблицы показывают, затраты не показали значительных изменений, что позволяет говорить об относительной стабильности структуры себестоимости. Отмечен прирост затрат на приобретение товаров, прочих затрат и арендных платежей при одновременном незначительном снижении оплаты труда и ЕСН.
Это позволяет говорить о сбалансированности издержек обращения, при это соблюдаются среднерыночные пропорции – на приобретение товаров и оплату труда приходится основной объем издержек обращения.
2.1.7 Анализ прибыли и рентабельности
Показатели рентабельности характеризуют эффективность работы предприятия в целом или доходность различных направлений деятельности, окупаемость затрат и т.д. Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Показатели рентабельности представлены в таблице 20.
Таблица 20 - Показатели рентабельности ООО «Восход»
| Наименование показателя | Ед. изм. | 2006 | 2007 | Изменение | |
| +/- | % | ||||
| Наценка (с.6/с.2)х100 | % | 31,58 | 33,33 | 1,75 | 5,54 |
| Удельная рентабельность (с.6/c.1)х100% | % | 24 | 25 | 1 | 4,17 |
Наценка рассчитывается путем отношения балансовой прибыли (БП) к издержкам обращения (ИО):

 *100%
Удельная рентабельность рассчитывается путем отношения балансовой прибыли (БП) к товарообороту (ТО):

 *100%
Результаты анализа динамики рентабельности позволяют сделать вывод о том, что к 2006 году предприятие повысило уровень рентабельности бизнеса.
2.2 Анализ системы управления персоналом в ООО «Евросеть-Санкт-Петербург»
Проанализируем кадровую политику салона. Штатное расписание представлено в таблице 21.
Таблица 21 - Штатное расписание салона «Евросеть» на Садовой ул.,33
|
№ п/п |
Должность |
Фамилия |
Кол-во штатных единиц |
Должностной оклад, тыс. руб. |
| 1 | Директор-администратор | Николаева А. Н. | 1 | 32000 |
| 2 | Бухгалтер | Старовойтова А. Н. | 1 | 18000 |
| 3 | Менеджер по закупкам и логистике | Галькина А. О. | 1 | 18000 |
| 4 | Кассир | Верещагина Е. Г. | 1 | 12000 |
| 5 | Кассир | Иванова А.Р. | 1 | 12000 |
| 6 | Продавец-консультант | Петрова А.В. | 1 | 15000 |
| 7 | Продавец-консультант | Смирнов Е. П. | 1 | 15000 |
| 8 | Продавец-консультант | Поликарпов А.П. | 1 | 15000 |
| 9 | Продавец-консультант | Мышинская Н. С. | 1 | 15000 |
| Итого: | 152000 | 152000 | ||
Анализ заработной платы позволяет сделать вывод, что она равна среднерыночной. Кадровая политика салона может быть проанализирована с помощью в таблицы 22.
Таблица 22 - Анализ кадрового состава салона «Евросеть» на Садовой ул., 33
| Показатель | 1 января 2007 | 1 января 2008 | ||
| Чел. | Доля, % | Чел. | Доля, % | |
| 1.Численность работающих, всего: | 9 | 100 | 9 | 100 |
| в том числе: | ||||
| -административно-управленческий персонал | 2 | 22,2 | 2 | 22,2 |
| - обслуживающий персонал | 7 | 77,8 | 7 | 77,8 |
| 2. Категории персонала по уровню персонала: | ||||
| -с высшим образованием | 7 | 77,8 | 6 | 66,7 |
| -со средне специальным образованием или незаконченным высшим | 2 | 22,2 | 3 | 33,3 |
| - со средним образованием | 0 | 0,0 | 0 | 0,0 |
| 3. Категории персонала по возрастному признаку: | ||||
| -до 30 лет | 7 | 77,8 | 6 | 66,7 |
| -от 30 до 40 лет | 2 | 22,2 | 3 | 33,3 |
| -от 40 до 50 лет | 0 | 0,0 | 0 | 0,0 |
| -свыше 50 лет | 0 | 0,0 | 0 | 0,0 |
| 4. Принято работников: | 3 | 33,3 | 4 | 44,4 |
| 5. Выбыло работников, всего: | 3 | 33,3 | 4 | 44,4 |
| в том числе: | ||||
| -по собственному желанию | 3 | 33,3 | 3 | 33,3 |
| -за нарушение трудовой дисциплины | 0 | 0,0 | 1 | 0,1 |
| - по сокращению штатов | 0 | 0,0 | 0 | 0,0 |
| 6. Пол | ||||
| - женский | 6 | 66,7 | 7 | 77,8 |
| - мужской | 3 | 33,3 | 2 | 22,2 |
Анализируя кадровый состав, можно сделать следующие выводы:
в салоне высокий уровень текучести, свойственный всем салонам сотовой связи, т.к. в них работают преимущественно студенты и выпускники вузов;
наибольшее количество сотрудников приходится на обслуживающий персонал, осуществляющий непосредственную работу с клиентами;
66,7% персонала компании имеют высшее образование, 33,3% - среднее специальное или незаконченное высшее;
66,7% сотрудников моложе 30 лет, 33,3% - в возрасте от 30 до 40 лет.
Аналогичная ситуация складывается и в других салонах. Таким образом, можно говорить о том, что салоны сотовой связи «Евросеть» имеют линейно-функциональную структуру управления, молодой кадровый состав, характеризующийся высоким уровнем текучести, что обусловлено в подавляющем числе случаев увольнением по собственному желанию. В редких случаях увольнение происходит по вине сотрудника (нарушение трудовой дисциплины) – в анализируемом салоне отмечен такой факт в 2007 году.
Режим работы обслуживающего персонала «2 через 2» по 10 часов. Таким образом, одновременно в салоне присутствуют кассир и 2 менеджера торгового зала, что является оптимальным для данного салона, т.к. он расположен в центре города.
В таблице 23 представлен баланс времени одного продавца-консультанта в салоне по адресу ул. Садовая, д. 33.
Таблица 23 - Баланс времени одного продавца-консультанта (10-часовой рабочий день)
Наименование затрат |
Обо-зна-ч-е | Баланс рабочего времени | Изли-шек, мин. | Недос-таток, мин. | |||
| фактический | нормативный | ||||||
| мин. | % | мин. | % | ||||
| Подготовительно - заключительная работа | ПЗ | 45 | 7,5% | 40 | 6,7 | 5 | |
| Оперативная работа | ОП | 425 | 70,8 | 435 | 72,5 | 10 | |
| Обслуживание рабочего места | ОБ | 20 | 3,3 | 10 | 1,7 | 10 | |
| Отдых и личные надобности | ОТЛ | 60 | 10,0 | 60 | 10,0 | 10 | |
| Нормированные перерывы по орг-тех. причинам | ПТ | 20 | 3,3 | 30 | 5,0 | 10 | |
| Потери по орг-тех. причинам | ПНТ | 20 | 3,3 | 15 | 2,5 | 5 | |
| Потери из-за нарушений трудовой дисциплины. | ПНД | 10 | 1,7 | 10 | 1,7 | 0 | |
| ИТОГО: | Тсм | 600 | 100,0% | 600 | 100 | 30 | 20 |
Проведем анализ баланса рабочего времени одного из продавцов-консультантов (таблица 24).
Таблица 24 - Данные баланса рабочего времени продавца-консультанта в 2006-2007 годах
|
№ п/п |
Наименование показателей | 2006 | 2007 | Отклонения от базы, % | ||
| План | Отчёт | План | Отчёт | |||
| 1. | Календарный фонд рабочего времени. | 365 | 365 | 365 | 0,00 | 0,00 |
| 2. | Количество выходных и праздничных дней | 112 | 113 | 113 | 0,89 | 0,89 |
| 3. | Номинальный фонд рабочего врем. | 253 | 252 | 252 | -0,40 | -0,40 |
| 4. | Неявки на работу, в т.ч.: | 52 | 54 | 51 | 3,85 | -1,92 |
| 4.1. | очередные и дополнительные отпуска | 23 | 22 | 23 | -4,35 | 0,00 |
| 4.2. | отпуска по родам | 0 | 0 | 0 | ||
| 4.3. | болезни, в т.ч.: | 4 | 5 | 5 | 25,00 | 25,00 |
| по уходу за ребёнком. | 0 | 0 | 0 | 0,00 | 0,00 | |
| 4.4. | отпуска по учёбе. | 18 | 21 | 19 | 16,67 | 5,56 |
| 4.5. | отпуска за свой счёт, в т.ч.: | 2 | 2 | 1 | 0,00 | -50,00 |
| разрешённые законом. | 2 | 2 | 1 | 0,00 | -50,00 | |
| 4.6. | командировки. | 0 | 0 | 0 | 0,00 | 0,00 |
| 4.7. | гособязанности. | 0 | 0 | 0 | 0,00 | 0,00 |
| 4.8. | целодневные и сменные простои. | 0 | 0 | 0 | 0,00 | 0,00 |
| 4.9. | прогулы. | 0 | 0 | 0 | 0,00 | 0,00 |
| 4.10 | внутрисменные простои и потери рабочего времени по данным ФРВ | 3 | 2 | 2 | -33,33 | -33,33 |
| 5. | Полезный фонд рабочего времени | 201 | 198 | 201 | -1,49 | 0,00 |
Как видно, в 2007 году фактическое рабочее время превышает планируемое, что во многом обусловлено завышенными нормами при планировании, а также поведением самого продавца-консультанта, который ответственно подходит к работе.
Директор салона осуществляет общее управление салоном, отвечает за формирование кадровой политики, а также взаимодействует с «Евросеть-Санкт-Петербург». Менеджер по закупкам формирует ассортимент салона на основе анализа продаж в салоне и с учетом рекомендаций «Евросеть-Санкт-Петербург». Бухгалтер отвечает за финансовую сторону деятельности салона.
Таким образом, можно говорить о том, что деятельность салона на Садовой ул., 33 контролируется ООО «Евросеть-Санкт-Петербург». При этом политика всех салонов определяется отделом маркетинга в Санкт-Петербурге, который, в свою очередь, тесно работает с московским подразделением «Евросети».
Стиль управления в салонах - ближе к демократичному (во многом именно он обусловливает благоприятный моральный климат в коллективе). Организационная культура может быть названа «семейной» - сотрудники общаются не только на работе, но и в свободное время.
Корпоративная культура ООО «Евросеть-Санкт-Петербург» тесно связана со стратегией развития и целями компании. Поэтому сотрудники компании – это люди, заинтересованные в новых достижениях и связывающие собственный успех с успехом компании.
В управлении человеческими ресурсами ООО «Евросеть-Санкт-Петербург» придерживается следующих принципов:
1. Отбор персонала производится на основе знаний, опыта, потенциала и черт характера без дискриминации по возрасту, полу, национальной принадлежности, вероисповедания, семейному статусу, политическим убеждениям.
2. Вознаграждение за осуществление должностных обязанностей выплачивается всем сотрудникам согласно утвержденному окладу.
3. Качественная работа, творческий подход, проявление инициативы, выполнение дополнительных работ, не входящих в прямой круг обязанностей, оцениваются дополнительно и стимулируются премиальными выплатами, определенными для каждой категории сотрудников.
4. Размер заработной платы и премиальных выплат регулярно пересматривается с целью поддержания конкурентоспособности на рынке труда.
5. В дополнение к заработной плате сотрудникам предоставляется определенное количество льгот и компенсаций, зависящее от уровня специалиста и продолжительности его работы в компании.
6. Сотрудникам гарантирована возможность обсуждения с администрацией компании любого вопроса или проблемы, беспокоящей сотрудника. Решения по любой проблеме, которая может возникнуть в ходе работы сотрудника, принимаются максимально быстро и справедливо.
7. Сотрудникам гарантируется уважительное, корректное и внимательное отношение со стороны администрации.
8. Сотрудникам гарантируется карьерное продвижение, соответствующее их знаниям, способностям и прилагаемым к работе усилиям.
9. Все сотрудники своевременно и открыто информируются обо всех достижениях и изменениях, происходящих в компании.
2.3 Выводы по аналитической главе
Проведенный анализ деятельности компании «Евросеть», ООО «Евросеть-Санкт-Петербург» и салона «Евросеть», расположенного по адресу Садовая ул., д.33, позволил выявить положительную динамику в деятельности компании. На сегодняшний день «Евросеть» - признанный лидер российского рынка сотовой связи, имеющий наибольшую географию покрытия.
Анализ показателей функционирования предприятия позволяет говорить об устойчивом положении компании на рынке России и Санкт-Петербурге, что подтверждается результатами оценки конкурентоспособности. Однако, можно выделить некоторые проблемы в деятельности предприятия, в именно нестабильное качество обслуживания, зависящее, в первую очередь, от персонала, не всегда высокую квалификацию персонала и довольно высокий уровень текучести в салонах.
Разработка инновационной стратегии управления персоналом позволит компании устранить указанные недостатки, повысив качество обслуживания, квалификацию персонала, производительность труда и тем самым оборот и прибыль.
По оценкам руководства ООО «Евросеть-Санкт-Петербург» теряет от данных недостатков не менее 7-8% выручки ежегодно (за счет ушедших клиентов, не совершивших покупку в салонах сети).
3 РАЗРАБОТКА МЕРОПРИЯТИЙ ПО ВНЕДРЕНИЮ ИННОВАЦИЙ В РАБОТУ С ПЕРСОНАЛОМ ООО «ЕВРОСЕТЬ-САНКТ-ПЕТЕРБУРГ»
3.1 Разработка дерева целей ООО «Евросеть-Санкт-Петербург»
На основе поведенного во 2 главе исследования и