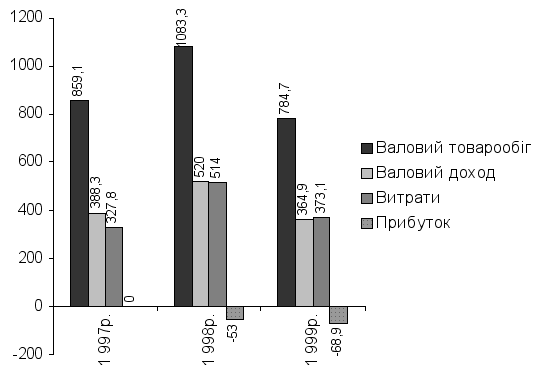
Виробничо-торговельна діяльність підприемства
Миття столового і кухонного посуду здійснюється в розділених, спеціально відведених приміщеннях. Мийні забезпечені необхідною кількістю холодної і гарячої води, яка подається шляхом підключення до мережі гарячого водопостачання. Мийна оздоблена посудомийною машиною, столами, стелажами, на яких зберігаються прибори і посуд, що використовуються для обслуговування споживачів в залі їдальні.
Мийна столового посуду має зручний зв’язок з гарячим і холодним цехом, з залом їдальні, з роздатковою. Мийна має природне освітлення, витяжний пристрій. Мийна кухонного посуду має безпосередній зв’язок з холодним і гарячим цехом.
Отже, цеха їдальні № 1 ПГХ «Енергетик» розташовані у відповідності до технологічного процесу виробництва. Всі лінії оздоблені технологічним і тепловим обладнанням. Освітлення в цехах природнє, що відповідає вимогам ГОСТу. Працівники підприємства дотримуються санітарних норм утримання приміщень, зберігання сировини і готової продукції.
Під час аналізу організації виробничого процесу та технічного рівня підприємства, були виявлені недоліки:
Цеха їдальні оздоблені старим і високопродуктивним обладнанням.
На підприємстві відсутнє приміщення для обслуговування святкових подій, бенкетів, на які їдальня отримує багато замовлень.
В обідньому залі створюється перехрещення потоків споживачів, що створює певні незручності для відвідувачів.
2.3. Аналіз ефективності використання виробничої потужності
2.3.1. Аналіз показників по праці в ПГХ «Енергетик»
До трудових ресурсів відноситься та частина населення, яка володіє необхідними фізичними даними, знаннями та навиками праці у відповідній галузі. Достатня забезпеченість підприємства необхідними трудовими ресурсами, їх раціональне використання, високий рівень продуктивності праці мають велике значення для збільшення об’ємів продукції та підвищення ефективності виробництва. Наприклад, від забезпеченості підприємства трудовими ресурсами та ефективності їх використання залежить об’єм та своєчасність виконання роботи, ефективність використання обладнання, машин, механізмів, і як результат – об’єм виробництва продукції, її собівартість, прибуток і ряд інших економічних показників.
Продуктивність праці в громадському харчуванні вивчається вцілому і по окремим категоріям робітників. Виробіток на одного робітника підприємства громадського харчування визначається як виходячи із валового товарообігу, так і умовного обігу співставної працемісткості.
Продуктивність праці (ПП) робітників підприємства визначається за формулою:
ПП = ТО(умовний) / Чсер = (ТО(ПВВ) + 1/3 ТО(КТ)) / Чсер;
Де ТО(ПВВ) – обсяг реалізації продукції власного виробництва, тис.грн.
ТО(КТ) – обсяг реалізації купованих товарів, тис.грн.
Ч сер – середньоспискова чисельність робітників, чол.
Враховуючи той фактор, що на підприємствах громадського харчування реалізується продукція власного виробництва та куповані товари, то продуктивність праці робітників виробництва визначається лише за товарообігом по продукції власного виробництва (таблиця 2.8.).
ПП(вироб.) = ТО(ПВВ) / Ч(вироб.);
Таблиця 2.8.
Аналіз продуктивності праці у ПГХ «Енергетик»
за 1997-1999р.р.
|
Показники |
Факт 1997р. |
Факт 1998р. |
Факт 1999р. |
Відхилення 98р. від 97р. |
Відхилення 99р. від 98р |
Відхилення 99р. від 97р |
|||
|
в сумі |
в % |
в сумі |
в % |
в сумі |
в % |
||||
|
Валовий товарообіг,т.грн |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.Роздрібний товарообіг т.грн. |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.1.Товарообіг по продукції власного виробництва, т.грн. |
671,9 |
795,5 |
618,9 |
123,6 |
118,4 |
-176,6 |
77,8 |
-53 |
92,1 |
|
1.2.Товарообіг по покупним товарам, т. грн. |
187,.2 |
287,8 |
165,8 |
100,6 |
153,7 |
-122 |
57,6 |
-21,4 |
88,6 |
|
2.Умовний товарообіг, т.грн. |
708,6 |
888,3 |
674,1 |
179,7 |
125,3 |
-214,2 |
75,9 |
-34,5 |
95,1 |
|
3.Середньоспискова чисельність працівників чол. , в т.ч. : |
36 |
39 |
40 |
3 |
108,3 |
1 |
102,5 |
4 |
111,1 |
|
3.1.Робітники виробництва, чол. |
9 |
11 |
11 |
2 |
122,2 |
- |
- |
2 |
122,2 |
|
3.2.Робітники торгівельної групи , чол. |
9 |
10 |
11 |
1 |
111,0 |
1 |
111,0 |
2 |
122,2 |
|
4.Продуктивність праці на одного працівника підприємства, т.грн/чол. |
19,.7 |
22,.8 |
16,9 |
3,1 |
115,7 |
-5,9 |
74,1 |
-2,8 |
85,8 |
|
5.Продуктивність праці на одного працівника виробництва, т.грн/чол |
744,7 |
72,.3 |
56,.3 |
-2,4 |
96,8 |
-16 |
77,9 |
-18,4 |
75,4 |
Отже, показник продуктивності праці робітників (таблиця 2.8.) змінювався в залежності від динаміки зміни валового товарообороту та кількості працюючого персоналу. Так, підвищення умовного товарообігу на 25,3% у 1998 році спричинило підвищення продуктивності праці вцілому по підприємству на 15,7% або 3,1 тис.грн. на одного працівника і зниження умовного товарообігу на 24,1% у 1999 році привело до зниження продуктивності на 25,5%, при чому темпи зниження продуктивності праці випереджають темпи зменшення товарообігу, що негативно характеризує виробіток працівників.
Продуктивність праці робітників ПГХ «Енергетик» і їдальні № 1 зокрема залежить від факторів: тип підприємства; об’єм товарообігу, його структури; організаційно-технічних особливостей їх трудової діяльності; кількості працюючого персоналу.
Отже, робочий потенціал підприємства використовується неефективно, про що свідчить значне зниження продуктивності праці робітників всього підприємства і виробничого підрозділу зокрема.
2.3.2. Аналіз ефективності використання трудових ресурсів
Мірою праці на підприємствах громадського харчування є робочий час, а нормою праці - час, який необхідний для виконання визначеної роботи при існуючому рівні техніки та організації виробництва та обслуговування. З метою вивчення та визначення причин, які впливають на продуктивність праці, ефективність використання робочого часу працівниками, проводяться моменті спостереження за роботою працівників виробництва.
На основі такого аналізу можна встановити ефективність використання трудового потенціалу їдальні «Енергетик».
Результати, отримані під час дослідження підприємства, показують, що працівники кухні працюють неефективно і свій робочий час не використовують на всі 100%. Такий висновок вдалося зробити на підставі співвідношення фактично відпрацьованого часу та проектованого, який становить 8 годин або 480 хв. Але бувають періоди, коли працівники цього підрозділу перепрацьовують свій нормований час, якщо є кількість споживачів.
Наявність такого факту свідчить про неправильну організацію виробничого процесу з точки зору законодавства та охорони здоров’я персоналу. Нераціональне використання робочого потенціалу може привести до підвищення втомлюваності, зниження продуктивності праці. Такий фактор робить персонал неконкурентоспроможним.
Результати моментних спостережень та розрахунків зведені в таблиці 2.9, 2.10.
Таблиця 2.9.
Баланс робочого дня бригади кухарів їдальні № 1
|
Витрати часу |
Фактичний |
Проектний |
|||
|
хв. |
% |
хв. |
% |
||
|
1. Час роботи |
Т роб. |
243 |
57,5 |
310 |
88,5 |
|
-підготовчо-заключної |
Т пз. |
40 |
5,8 |
48 |
7 |
|
-оперативної |
Т оп. |
122 |
46,7 |
227 |
76,4 |
|
-основної |
Т осн. |
105 |
15,2 |
110 |
44,9 |
|
-допоміжної |
Т доп. |
97 |
31,5 |
117 |
31,5 |
|
-обслуговування |
Т обсл. |
35 |
5 |
35 |
5 |
|
2. Час перерв |
Т перер. |
197 |
42,5 |
80 |
11,5 |
|
Залежних від працівників |
Т зал.пр. |
93 |
35,3 |
35 |
5 |
|
-відпочинок |
Т відп. |
48 |
7 |
35 |
5 |
|
-порушення трудової дисципліни |
Т птд. |
95 |
27,7 |
- |
- |
|
Незалежних від працівників |
Т незал. |
50 |
7,2 |
45 |
6,5 |
|
-організаційний |
Т орг. |
45 |
6,5 |
45 |
6,5 |
|
-технічний |
Т тех. |
5 |
0,7 |
- |
- |
|
Всього |
480 |
100,0 |
480 |
100,0 |
|
Таблиця 2.10.
Показники ефективності використання робочого часу
кухарів
|
Показники |
Значення показників |
|
Використання робочого часу, К в, % |
68 |
|
Підвищення ефективності використання робочого часу, К е.в. |
39 |
|
Зменшення витрат на підготовчо-заключні роботи, К п-з |
0,5 |
|
Ліквідація перерв з порушення трудової дисципліни, К п.т.д. |
20 |
|
Ліквідація перерв з технічних причин, К тех. |
1 |
|
Зменшення фактичних витрат робочого часу на відпочинок, К відп. |
10 |
|
Підвищення продуктивності праці, К п.п |
35,0 |
Проаналізуємо таблиці.
Розрахунок показника використання робочого часу для кухарів їдальні проводиться за формулою:
К в=((40+105+97+35+48)/480)х100=68%
Ефективність використання робочого часу працівниками виробництва показує його кількісну характеристику, але не якісну. При спостереженні виявилось, що кухар 4-го розряду витрачає на 1% або 9 хв. більше часу на підготовчо-заключні роботи, ніж це необхідно за нормативами. За рахунок цього продуктивність кухаря 4-го розряду падає на 4,3%. У кухаря 5-го розряду зменшилась ефективність використання робочого часу із-за порушення виробничого процесу: заміна та наладка основного робочого органу м’ясорубки.
Тому коефіцієнт використання робочого часу у кухарів становить лише 0,68 при розрахунковому коефіцієнті 0,9. Якщо ліквідувати причини появи таких факторів, то продуктивність праці кухарів підвищиться на 32%.
Проаналізуємо причини неефективного використання робочого часу. Найбільш вагомим є показник ліквідації перерв із-за порушення трудової дисципліни.
К п.т.д.=(95/480)х100%=20%
Інша причина криється у перевитраті робочого часу на відпочинок. За нормативами відпочинок складає 5%, а на практиці він досягає 7% (таблиця 2.10.).
Встановимо показник зменшення витрат на відпочинок.
К відп.=(48/480)х100%=10%
Перерви з технічних причин складають:
К техн.=(5/480)х100%=1%
Саме вплив таких факторів зменшує ефективність використання робочого часу.
К е.в.=((40+48+95+5)/480)х100%=39%
Якщо виключити наявність негативного впливу на роботу кухарів, ліквідувати причини появи порушення трудової дисципліни, то продуктивність праці може підвищитись:
К п.п.=(39/(100-39))х100=35,0%
Отже, нам вдалося проаналізувати раціональність використання робочого часу працівниками їдальні, визначити причини, які спричиняють зниження продуктивності праці, встановити фактичний та проектний час роботи працівників, глибокий аналіз ефективності використання робочого часу працівниками їдальні, викрив деякі недоліки організації роботи виробничого персоналу. Серед причин зниження ефективності використання робочого часу та продуктивності праці можна відмітити:
1. Основна причина нераціонального використання робочого часу криється у відсутності інтенсивного і постійного потоку споживачів. Працівники не завантажені на повну потужність, тому при аналізі ми отримали низькі показники продуктивності праці. Нерівномірний потік споживачів, а іноді і його відсутність спричиняють появу такого фактору, як простоювання виробничих потужностей підприємства.
2. Низький рівень трудової дисципліни та порушення трудових норм привело до неорганізованості виробничого процесу. Про це свідчать отримані коефіцієнти використання трудового часу, які показують, що в середньому по підприємству продуктивність праці знижується на 25% із-за порушення трудової дисципліни. Цей показник негативно впливає на конкурентоспроможність персоналу. Саме він є причиною низької продуктивності праці.
3. Низький технічний рівень виробництва вплинув і на показник ефективності використання трудових ресурсів підприємства. Із-за несправного механічного обладнання працівники змушені були простоювати.
4. Відсутність споживачів та дисципліни у підприємстві дозволу працівникам витрачати значний час на відпочинок, який перевищує регламентовані норми.
5. Трудові ресурси підприємства громадського харчування використовуються нераціонально та неефективно. Як показали дослідження, робітники більшість робочого часу витрачають на сторонні справи, які не мають відношення до виробництва.
2.4. Аналіз та оцінка економічних показників ПГХ «Енергетик»
У зв’язку з тим, що неможливо виділити економічні показники по їдальні № 1, аналіз проведемо по всьому підприємству громадського харчування «Енергетик».
2.4.1. Аналіз структури та складу товарообігу
Економічним призначенням підприємства є виробництво та реалізація продукції за якістю та кількістю, яка відповідає потребам та вимогам ринку. Обсяги виробництва продукції та темпи її реалізації характеризують масштабність розвитку економіки підприємства.
Вся продукція підприємства громадського харчування поділяється на продукцію власного виробництва та куповані товари.
Сума коштів від реалізації продукції власного виробництва складає обіг по продукції власного виробництва. До складу обігу по продукції власного виробництва включаються також виручка підприємств громадського харчування за виготовлення обідньої продукції із сировини, що надає замовник. Продукція власного виробництва в залежності від призначення того чи іншого її виду в харчуванні людини, а також від форми споживання можна поділити на обідню та іншу.
Обсяг реалізованої кулінарної продукції їдальні у вартісному виразі складає товарообіг підприємства громадського харчування. З метою вивчення виконання динаміки цього показника робиться економічний аналіз.
Валовий товарообіг їдальні включає в себе два якісно різнорідних складових елементи: роздрібний та оптовий обіг.
До складу роздрібного товарообігу підприємства громадського харчування входять:
продаж продукції власного виробництва та покупних товарів населенню;
продаж готових виробів та іншої продукції громадського харчування -підприємствам для харчування контингенту, який там працює.
Сума від реалізації продукції власного виробництва (роздрібного та оптового) і обігу від реалізації купованих товарів утворює валовий товарообіг підприємства громадського харчування (таблиця 2.11.). Валовий товарообіг ПГХ «Енергетик» складається тільки з роздрібного, оскільки підприємство не займається оптовою реалізацією страв та кулінарних виробів.
Таблиця 2.11.
Аналіз товарообігу ПГХ «Енергетик» за 1997-1999р.р.
|
Показники |
Факт 1997р. |
Факт 1998р. |
Факт 1999р. |
Відхилення 98р. від 97р. |
Відхилення 99р. від 98р |
Відхилення 99р. від 97р |
|||
|
в сумі |
в % |
в сумі |
в % |
в сумі |
в % |
||||
|
Валовий товарообіг,т.грн |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.Роздрібний товарообіг т.грн. |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.1.Товарообіг по продукції власного виробництва, т.грн. |
671,9 |
795,5 |
618,9 |
123,6 |
118,4 |
-176,6 |
77,8 |
-53 |
92,1 |
|
-Питома вага товарообігу по продукції власного виробництва у загальному товарообігу, % |
78,21 |
73,43 |
78,87 |
- |
-4,78 |
- |
5,44 |
- |
-0,66 |
|
1.2.Товарообіг по покупним товарам, т. грн. |
187,.2 |
287,8 |
165,8 |
100,6 |
153,7 |
-122 |
57,6 |
-21,4 |
88,6 |
|
-Питома вага товарообігу по покупним товарам у загальному товарообігу, % |
21,79 |
26,57 |
21,13 |
- |
4,78 |
- |
-5,44 |
- |
-0,66 |
|
2.Оптовий товарообіг, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
Всі розрахунки були проведені з урахуванням індексів цін: 1997 рік – 1,1; 1999 рік – 0,82.
Аналізуючи динаміку товарообігу та випуск продукції підприємства за 1997-1999 роки, ми прийшли до висновку, що товарооборот за цей період розвивався нерівномірно. Про це свідчать дані таблиці 2.11. Так, в 1999 році товарообіг зменшився у порівнянні з 1997 роком на 74,4 т.грн., або 8,7% і у порівнянні з 1997 роком – на 298,6 т.грн., або на 27,6%. При чому, у 1998 році спостерігається збільшення товарообороту у порівнянні з 1997 роком на 224,2 т.грн, або на 26,1% (рисунок 2.7.)
Обіг
по продукції
власного виробництва
характеризує
обсяги виробництва
продукції на
підприємстві
громадського
харчування.
Товарообіг
по продукції
власного виробництва
за цей період
розвивався
за аналогічною
схемою: спостерігається
зменшення
розміру товарообігу
у 1999 році у порівнянні
з 1997 роком на 53
т.грн. або 7,9% та
на 176,6 т.грн. або
22,2% у 1999 році у порівнянні
з 1998 роком, а у
1998 році товарообіг
збільшився
на 123,6 т.грн. або
на 18,4% в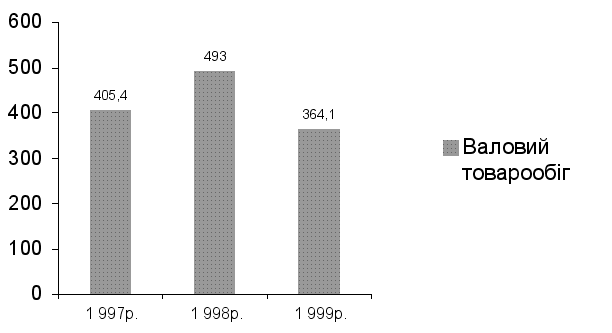
ідносно
1997 року.
Рисунок 2.7. Динаміка розвитку валового товарообороту ПГХ «Енергетик»
Склад товарообігу підприємства, тобто питома вага у ньому обігу по власній продукції і обігу по покупним товарам, характеризує рівень розвитку підприємства громадського харчування. Чим вищий показник питомої ваги товарообігу по продукції власного виробництва у валовому товарообігу, тим кращий рівень виробничо-торгової діяльності їдальні. Так, частка продукції власного виробництва у 1997 році становила 78,21%, у 1998 році – 73,43%, у 1999 році – 78,87%, що свідчить про кращий стан розвитку виробничої та торговельної діяльності підприємства у 1997 та 1999 роках у порівнянні з 1998 роком, коли спостерігається зменшення питомої ваги на 4,78% (таблиця 2.11.).
Проаналізуємо динаміку і структуру продажу основних груп товарів за 1998 та 1999 роки.
З таблиці 2.12. ми зробили висновок, що в 1999 році значно збільшився об’єм продаж кави (на 78 тис.грн. або на 10,4%), цукру ( на 13,6%), яєць (на 53 тис.грн, або 7,6%), а також тютюнових виробів (6 тис.грн. або на 1,2%), кондитерських виробів (4 тис.грн. або 0,8%), м’яса та птиці (4 тис.грн. або 5.5%), молока (10 тис.грн. або 2%).
Зменшився об’єм продаж консерв овочевих (18,6 тис.грн. або 1,6%), консерв м”ясних (0,8 тис.грн. або 1,4%), круп та макаронних виробів (4 тис. грн. або 0,2%), горілчаних виробів (1 тис.грн. або 1%), вин (3 тис.грн. або 0,8%), безалкогольних напоїв (6 тис.грн. або 0,3%).
Такі зміни об’ємів продаж обумовлені насамперед змінами в структурі товарообігу ПГХ «Енергетик» за 1999 рік. В цьому році значно зменшився об’єм товарообігу по покупним товарам і відповідно збільшився по продукції власного виробництва.
Таблиця 2.12.
Аналіз динаміки і структури продажу основних груп товарів
ПГХ «Енергетик»
|
Товари і товарні групи |
Факт 1998р. |
Факт 1999р. |
Відхилення 99р. від 98р |
|||
|
в сумі |
в % |
в сумі |
в % |
в сумі |
в % |
|
|
М’ясо та птиця |
140.0 |
12,9 |
144,0 |
18,4 |
4,0 |
5,5 |
|
Ковбасні вироби і копченості |
14,0 |
1,3 |
18,4 |
2,3 |
4,4 |
1,0 |
|
Молоко та молочні продукти |
20,0 |
1,8 |
30,0 |
3,8 |
10,0 |
2,0 |
|
Сир і бринза |
0,8 |
0,07 |
3,0 |
0,4 |
2,2 |
0,33 |
|
Консерви м’ясні |
16,0 |
1,5 |
0,8 |
0,1 |
-0,8 |
-1,4 |
|
Консерви рибні |
2,4 |
0,2 |
2,0 |
0,3 |
-0,4 |
0,1 |
|
Консерви овочеві |
22,0 |
2,0 |
3,4 |
0,4 |
-18,6 |
-1,6 |
|
Яйця |
24,0 |
2,2 |
77,0 |
9,8 |
53,0 |
7,6 |
|
Цукор |
14,0 |
1,3 |
116,8 |
14,9 |
102,8 |
13,6 |
|
Кондитерські вироби |
8,0 |
0,7 |
12,0 |
1,5 |
4,0 |
0,8 |
|
Чай |
1,0 |
0,09 |
5,0 |
0,6 |
4,0 |
0,5 |
|
Кава |
14,0 |
1,3 |
92,0 |
11,7 |
78, |
10,4 |
|
Борошно |
18,0 |
1,7 |
18,0 |
2,3 |
0 |
0,6 |
|
Хліб і хлібобулочні вироби |
15,0 |
1,4 |
19,0 |
2,4 |
4,0 |
1,0 |
|
Крупи та бобові |
19,0 |
1,75 |
14,0 |
1,8 |
-5,0 |
0,05 |
|
Макаронні вироби |
9,0 |
0,8 |
5,0 |
0,6 |
-4,0 |
-0,2 |
|
Овочі |
14,0 |
1,3 |
12,0 |
1,5 |
-2,0 |
0,2 |
|
Горілка |
27,0 |
3,3 |
26,0 |
2,3 |
-1,0 |
-1,0 |
|
Вина |
12,0 |
1,9 |
15,0 |
1,1 |
-3,0 |
-0,8 |
|
Шампанське |
16,0 |
1,5 |
15,4 |
1,96 |
-2,6 |
0,46 |
|
Безалкогольні напої |
24,0 |
3,1 |
30,0 |
2,8 |
-6,0 |
-0,3 |
|
Тютюнові вироби |
15,0 |
1,9 |
8,0 |
0,7 |
-6,0 |
-1,2 |
|
Інші групи товарів |
635,1 |
58,6 |
107,3 |
13,7 |
-527,8 |
-44,9 |
|
Разом |
1083,3 |
100 |
784,1 |
100 |
||
Отже, аналізуючи динаміку розвитку товарообігу підприємства громадського харчування «Енергетик», ми прийшли до висновку:
1. Товарообіг за досліджуваний період розвивався нерівномірно, про що свідчать дані таблиці 2.11.
2. Обсяг випуску продукції власного виробництва підприємства має тенденцію до зменшення за останній рік, що негативно характеризує стан розвитку підприємства.
3. Питома вага продукції власного виробництва у загальному товарообігу має досить високе значення і вона поступово збільшується, що позитивно впливає на виробничо-торгову діяльність підприємства.
2.4.2. Аналіз витрат виробництва ПГХ «Енергетик»
Витрати виробництва і обігу – важливий якісний показник виробничої діяльності підприємства громадського харчування. Аналіз витрат допомагає визначити доцільність виробничих витрат, виявити невикористані резерви.
На рівень витрат виробництва і обігу впливають багато факторів: обсяг, склад і структура товарообігу, форми і рівень організації виробництва і обслуговування споживачів, рівень використання напівфабрикатів при виробництві продукції громадського харчування, рівень продуктивності праці, ступінь механізації праці, зміна цін на сировину та предмети матеріально-технічної бази.
Розмір витрат залежить і від складу товарообігу. Так, збільшення об’єму випуску продукції власного виробництва викликає ріст витрат. Це підтверджують дані таблиці 2.14. Із збільшенням валового товарообороту у 1998 році на 26,1% або на 224,2 т.грн. привело до підвищення витрат на 56,8% або на 186,2 т.грн., при цьому темпи збільшення валового товарообігу менші за темпи збільшення розміру витрат на 30,7% (56,8% - 26,1%), що показує встановлення негативних тенденцій у розвитку господарської діяльності підприємства.
Таблиця 2.13.
Аналіз витрат виробництва їдальні за 1997-1999р. за статтями
|
Показники |
1997рік |
1998рік |
1999рік |
|||
|
в сумі, т.грн. |
питома вага, % |
в сумі, т.грн. |
питома вага, % |
в сумі, т.грн. |
питома вага, % |
|
|
Матеріальні витрати |
4,4 |
1,3 |
8,0 |
1,5 |
21,3 |
5,7 |
|
Заробітна плата |
69,3 |
21 |
94,0 |
18,3 |
94,3 |
25,3 |
|
Амортизація |
1,1 |
0,3 |
2.0 |
0,4 |
2,46 |
6,6 |
|
Відрахування на соц. заходи |
25,3 |
7,7 |
50,0 |
9,7 |
35,26 |
9,5 |
|
Інші |
22,0 |
6,7 |
51,0 |
9,9 |
13,94 |
3,7 |
|
Всього комерційних витрат |
122,1 |
37,3 |
205,0 |
39,9 |
167,3 |
44,8 |
|
Витрати на виробництво реалізованої продукції |
205,7 |
62,7 |
309,0 |
60,1 |
205,8 |
55,2 |
|
Разом |
327,8 |
100 |
514,0 |
100 |
373,1 |
100 |
Таблиця 2.14.
Аналіз впливу товарообігу на розмір валових витрат ПГХ «Енергетик» за 1997-1999р.р.
|
Показники |
Факт 1997р. |
Факт 1998р. |
Факт 1999р. |
Відхилення 98р. від 97р. |
Відхилення 99р. від 98р |
Відхилення 99р. від 97р |
|||
|
в сумі |
в % |
в сумі |
в % |
в сумі |
в % |
||||
|
Валовий товарообіг,т.грн |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.Роздрібний товарообіг т.грн. |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.1.Товарообіг по продукції власного виробництва, т.грн. |
671,9 |
795,5 |
618,9 |
123,6 |
118,4 |
-176,6 |
77,8 |
-53 |
92,1 |
|
-Питома вага товарообігу по продукції власного виробництва у загальному товарообігу, % |
78,21 |
73,43 |
78,87 |
- |
-4,78 |
- |
5,44 |
- |
-0,66 |
|
1.2.Товарообіг по покупним товарам, т. грн. |
187,.2 |
287,8 |
165,8 |
100,6 |
153,7 |
-122 |
57,6 |
-21,4 |
88,6 |
|
-Питома вага товарообігу по покупним товарам у загальному товарообігу, % |
21,79 |
26,57 |
21,13 |
- |
4,78 |
- |
-5,44 |
- |
-0,66 |
|
2.Оптовий товарообіг, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
3.Валові витрати,т.грн. |
327,8 |
514,0 |
373,1 |
186,2 |
156,8 |
-140,9 |
72,6 |
45,3 |
113,8 |
|
3.1.Витрати на виробництво реалізованої продукції |
205,7 |
309,0 |
205,8 |
103,3 |
150,2 |
-103,2 |
66,6 |
0,1 |
100,1 |
|
3.2.Питома вага у загальному розмірі витрат, % |
62,7 |
60,1 |
55,2 |
- |
-1,6 |
- |
-4,9 |
- |
-7,5 |
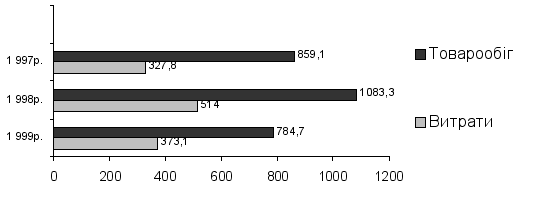
З таблиці
видно, що у 1999
році порівняно
з 1998 роком відбулося
зменшення
витрат на 27,4% або
на 140,9 т.грн. за
рахунок зменшення
розміру валового
товарообігу
на 298,6 т.грн. або
27,6% та частки
продукції
власного виробництва
на 4,78% (рисунок.
2.8.).
Рисунок 2.8. Динаміка розвитку витрат ПГХ «Енергетик» за 1997 – 1999 роки
Ріст витрат у 1999 році пояснюється, перш за все тим, що у порівнянні з 1997 роком збільшилась вартість робочої сили майже у півтори рази, що в свою чергу привело до збільшення відрахувань на соціальні заходи, та у зв’язку із збільшенням матеріальних витрат і амортизаційних відрахувань. За досліджуваний період спостерігається збільшення питомої ваги комерційних витрат та поступове зменшення витрат на виробництво реалізованої продукції, що говорить про зниження собівартості продукції та послуг. Такий стан розвитку говорить про позитивні тенденції діяльності підприємства.
2.4.3. Аналіз валового доходу та прибутку ПГХ «Енергетик»
Кінцевим результатом діяльності підприємства є доход та прибуток. Валовий доход підприємства громадського харчування складається від реалізації продукції (робіт, послуг), і доходів від позареалізаційної діяльності (таблиця 2.15.).
Таблиця 2.15.
Аналіз валового доходу ПГХ «Енергетик» за 1997-1999р.р.
|
Показники |
Факт 1997р. |
Факт 1998р. |
Факт 1999р. |
Відхилення 98р. від 97р. |
Відхилення 99р. від 98р |
Відхилення 99р. від 97р |
|||
|
в сумі |
в % |
в сумі |
в % |
в сумі |
в % |
||||
|
Валовий товарообіг,т.грн |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.Роздрібний товарообіг т.грн. |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.1.Товарообіг по продукції власного виробництва, т.грн. |
671,9 |
795,5 |
618,9 |
123,6 |
118,4 |
-176,6 |
77,8 |
-53 |
92,1 |
|
-Питома вага товарообігу по продукції власного виробництва у загальному товарообігу, % |
78,21 |
73,43 |
78,87 |
- |
-4,78 |
- |
5,44 |
- |
-0,66 |
|
1.2.Товарообіг по покупним товарам, т. грн. |
187,.2 |
287,8 |
165,8 |
100,6 |
153,7 |
-122 |
57,6 |
-21,4 |
88,6 |
|
-Питома вага товарообігу по покупним товарам у загальному товарообігу, % |
21,79 |
26,57 |
21,13 |
- |
4,78 |
- |
-5,44 |
- |
-0,66 |
|
2.Оптовий товарообіг, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
3.Валовий доход, т.грн. |
388,3 |
520,0 |
364,9 |
131,7 |
133,9 |
-155,1 |
70,2 |
-23,4 |
93,9 |
|
4.ПДВ |
64,9 |
87,0 |
60,7 |
22,1 |
147,0 |
-13,0 |
85,6 |
15,0 |
126,0 |
|
5.Рівень валового доходу, в % |
45,2 |
48 |
46,5 |
2,8 |
106,2 |
-1,5 |
96,9 |
1,3 |
102,9 |
Дані таблиці 2.15. свідчать, що валовий доход підприємства розвивається нерівномірно на протязі досліджуваного періоду. Спостерігається збільшення рівня валового доходу у 1998 році у порівнянні з 1997 роком на 33,9% або на 131,7 тис.грн. Це закономірно, бо приблизно на такий же рівень зросли валовий товарообіг та показник обігу по власній продукції (відповідно 26,1% і 18,4%) У 1999 році спостерігається зменшення валового доходу на 155,1 тис.грн. або 70,2% у порівнянні з 1998 роком та зменшення цього показника у порівнянні з 1997 роком на 23,4 тис.грн. або 93,6%. Аналогічна ситуація спостерігається при аналізі рівня валового доходу за відповідний період.
Прибуток характеризує кінцевий результат діяльності підприємства громадського харчування і є основним показником ефективної роботи підприємства в умовах ринку.
Прибуток підприємства може бути представлений у двох показниках:
Прибуток від основної діяльності (від реалізації продукції та послуг), і розраховується як різниця між валовим доходом та витратами.
Балансовий прибуток – крім прибутку від основної діяльності, включає незаплановані доходи та витрати, прибуток від неторгової діяльності.
Підприємство отримує прибутки і від позареалізаційної діяльності, і збитки від основної діяльності, при чому збитки значно перебільшують прибутки (таблиця 2.16.). Тому за досліджуваний період підприємство має лише збитки, при цьому спостерігається тенденція до постійного і значного збільшення відповідного показника.
Причина збільшення збитків за 1998 рік лежить у збільшенні рівня витрат на виробництво на 56,8% при низьких темпах зростання валового товарообороту (21,6%), валового доходу підприємства (33,9%).
Такий стан фінансово-господарської діяльності підприємства громадського харчування пояснюється перш за все нестабільністю економічних відносин, зниженням купівельної спроможності населення, затримка виплат заробітної плати, відсутністю готівки для закупівлі сировини та предметів матеріально-технічного призначення за помірними цінами, що безпосередньо впливає на зменшення обсягів реалізації продукції, доходів і прибутків підприємства.
Таблиця 2.16.
Аналіз результатів фінансово-господарської діяльності
ПГХ «Енергетик» за 1997-1999р.р.
|
Показники |
Факт 1997р. |
Факт 1998р. |
Факт 1999р. |
Відхилення 98р. від 97р. |
Відхилення 99р. від 98р |
Відхилення 99р. від 97р |
|||
|
в сумі |
в % |
в сумі |
В % |
в сумі |
в % |
||||
|
Валовий товарообіг,т.грн |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.Роздрібний товарообіг т.грн. |
859,1 |
1083,3 |
784,7 |
224,2 |
126,1 |
-298,6 |
72,4 |
-74,4 |
91,3 |
|
1.1.Товарообіг по продукції власного виробництва, т.грн. |
671,9 |
795,5 |
618,9 |
123,6 |
118,4 |
-176,6 |
77,8 |
-53 |
92,1 |
|
-Питома вага товарообігу по продукції власного виробництва у загальному товарообігу, % |
78,21 |
73,43 |
78,87 |
- |
-4,78 |
- |
5,44 |
- |
-0,66 |
|
1.2.Товарообіг по покупним товарам, т. грн. |
187,.2 |
287,8 |
165,8 |
100,6 |
153,7 |
-122 |
57,6 |
-21,4 |
88,6 |
|
-Питома вага товарообігу по покупним товарам у загальному товарообігу, % |
21,79 |
26,57 |
21,13 |
- |
4,78 |
- |
-5,44 |
- |
-0,66 |
|
2. Оптовий товарообіг, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
3. Валовий доход, т.грн. |
388,3 |
520,0 |
364,9 |
131,7 |
133,9 |
-155,1 |
70,2 |
-23,4 |
93,9 |
|
4. ПДВ |
64,9 |
87,0 |
60,7 |
22,1 |
147,0 |
-13,0 |
85,6 |
15,0 |
126,0 |
|
5. Валові витрати, т.грн. |
321,8 |
514,0 |
373,1 |
186,2 |
156,8 |
-140,9 |
72,6 |
45,3 |
113,8 |
|
5.1.Витрати на виробництво реалізованої продукції |
205,7 |
309,0 |
205,8 |
103,3 |
150,2 |
-103,2 |
66,6 |
0,1 |
100,1 |
|
6. Прибуток від реалізації продукції, т.грн. |
-4,4 |
-81 |
-68,9 |
76,6 |
1840,9 |
-12,1 |
85,1 |
64,5 |
1565,9 |
|
7. Прибуток від позареалізаційної діяльності, т.грн. |
4,4 |
28,0 |
- |
23,6 |
636,4 |
-28,0 |
- |
-4,4 |
- |
|
8. Балансовий прибуток, т.грн. |
- |
-53 |
-68,9 |
-5,3 |
- |
15,9 |
130 |
-68,9 |
- |
|
9. Податок на прибуток, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
10. Чистий прибуток, т.грн. |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
11. Рентабельність, % |
- |
- |
- |
- |
- |
- |
- |
- |
- |