Основи організації виробництва і виробничої діяльності підприємства
Існує безліч різних нематеріальних винагород. Вже зазначалося, що кожна фірма може конструювати свої власні PFP-програми, але нефінансових винагород це торкається навіть більшою мірою. Тому загальновизнаної класифікації нефінансових винагород не існує, і системи, що наводяться є найбільш поширеними [2, c.169].
По-перше, пільги, пов'язані з графіком роботи. Передусім це заходи, пов'язані з оплатою неробочого часу співробітника (святкові дні і відпустка, період тимчасової непрацездатності, перерви на обід і відпочинок). Крайнім випадком пільг такого роду є оплата декретної відпуски. Крім того, це надання співробітнику гнучкого графіка роботи. І, нарешті, вельми популярною останнім часом є система банку неробочих днів. Співробітнику надається певна кількість днів у році, коли він може не працювати (звичайно, ця кількість складається з норми відпустки і розумної кількості відгулів), і він отримує можливість скористатися неробочими днями на власний розсуд.
По-друге, матеріальні нефінансові винагороди. До цього блоку входять усі матеріальні стимули, які використовує компанія. Матеріальне заохочення практикується в різних видах. Великого поширення у британських фірмах набуло заохочення у формі подарунків. Так, у фірмі British Telecom винагороджують цінними подарунками та туристичними путівками. Процедура винагородження відбувається залежно від досягнутих успіхів, на робочих місцях, на святах у колі працівників фірми та ін. Це дозволяє популяризувати досягнення в галузі підвищення ефективності праці та її якості, які до цього були непомітними. Це можуть бути невеликі сувеніри, більш великі подарунки як символ важливості співробітника для фірми", сімейні подарунки (наприклад, окіст на Великдень або індичка на Різдво в американських компаніях), до дня народження, квитки в театр, подарунки з нагоди народження дитини. Крім того, надаються різні фінансові «послаблення» співробітникам. Це, насамперед, оплата медичної страховки, а також позики за пільговою програмою і знижки на придбання продукції компанії.
По-третє, різні загальнофірмові заходи, що не стосуються безпосередньо роботи. Це внутрішні свята, присвячені значним подіям (ювілею фірми, випуску нової моделі продукції тощо). Крім того, різні заходи, на які працівники мають право запрошувати свої сім'ї (Новий рік, День незалежності), заміські та екскурсійні поїздки, що влаштовуються компанією. До цієї ж категорії ми б віднесли оплачувані централізовані обіди і запроваджений деякими фірмами вечірки а-ля фуршет після закінчення робочого дня.
По-четверте, тип винагород, які ми б назвали «винагороди-вдячності». Ця категорія нематеріальних винагород є, на наш погляд, найбільш значущою. Передусім це елементарні компліменти співробітникам за їх роботу. Природно, що багато компаній (особливо великих) не обмежуються лише усною похвалою. Крім згадок у засобах масової інформації і фотографій на видних місцях, вони намагаються відзначити роботу своїх співробітників іншими способами. Так, наприклад, у компанії Walt Disney Co. застосовується наступна практика: на центральній вулиці парку Disneyland вікна кафе присвячують найбільш цінним працівникам, а в компанії Southwest Airlines випущений спеціальний літак на честь співробітників компанії (всередині аеробуса викарбовані їхні імена). В результаті успіхи Walt Disney Co. загальновідомі, Southwest Airlines вирізняється найнижчою плинністю кадрів серед подібних компаній.
По-п'яте, винагороди, пов'язані із зміною статусу співробітника. До цього блоку входить не тільки посадове підвищення, але і навчання співробітника за рахунок фірми (за яким часто відбувається посадове підвищення); запрошення співробітника як промовця або лектора (такий вид винагороди свідчить про високу оцінку його професійних якостей і надає йому можливість спробувати свої сили в новій сфері), пропозиція брати участь у більш цікавому або матеріально вигідному проекті (для організацій проектного типу), а також можливість використання обладнання компанії для реалізації власних проектів.
По-шосте, винагороди, пов'язані із зміною робочого місця. Цей блок включає всі ті заходи, які ведуть до зміни технічної оснащеності робочого місця співробітника і його ергономіки (перенесення робочого місця, виділення окремого кабінету, наймання секретаря, надання додаткового офісного обладнання), а також надання співробітнику службового автомобіля.
По-сьоме, однією з форм мотивації, яка має широке застосування у практиці закордонних та вітчизняних підприємств, є використання гнучких графіків праці. В державних установах графства Оксфорд (Великобританія) на початку 90-х років як експеримент була введена нова форма організації праці, яка надавала співробітника значний ступінь волі - можливість працювати як на робочому місці, так і в домашніх умовах, залежно від конкретних обов'язків співробітника і домовленості між ним та його керівником. У деяких випадках кількість годин, які працівник повинен проводити в установі, обумовлюються заздалегідь. Можуть бути зазначені конкретні години збору всіх співробітників підрозділу для обміну інформацією, доручення нових завдань. Такий режим рекомендується, в першу чергу, керівникам. Так, наприклад, контракт керівника бухгалтерії однієї з установ припускає наступний розклад робочого часу: 75% (30 годин на тиждень) - в установі, 25% (10 годин на тиждень) - у домашніх умовах. Керівник бухгалтерії поза установою працює лише на комп'ютері, перевіряє цифрові дані фінансових, документів, а в установі бере участь у нарадах та займається іншою роботою, яка потребує контактів із співробітниками.
Робота, яка виконується тільки в домашніх умовах, за комп'ютером, має назву «телеробота». її основний недолік - ізоляція, але для деяких категорій працівників, які мають родину, саме така форма організації праці є переважаючою.
Експеримент не підвів тих, хто його здійснював, і був запроваджений іншими фірмами. Фірма «Брітіш Телеком» прогнозувала, що до 2005 р. телероботою буде зайнято 15% робочої сили. Якщо цей прогноз здійсниться, то з'явиться колосальний ефект: кількість автомобілів на дорогах зменшиться на 1,6 млн. одиниць, а бензину буде спалено на 7,5 млрд. л менше, фірми зекономлять по 20 тис. фунтів стерлінгів на рік на кожному співробітникові, а самі працівники будуть економити по 750 фунтів стерлінгів на рік на бензині та витратах на дорогу.
Останнім часом явно окреслюється тенденція до системного використання нефінансових винагород. Багато в чому (особливо у великих компаніях) це відбувається під тиском профспілок, багато в чому - через об'єктивну необхідність утримувати кваліфікованих співробітників і залучати нових виконавців. Ця тенденція привела до виникнення систему пакету послуг. ЇЇ використання надає співробітнику можливість вибрати з певної кількості різних винагород ту, в якій він максимально зацікавлений в даний момент.
Рекомендації для сучасних умов
Оплата праці є мотивуючим фактором, якщо вона безпосередньо пов'язана з підсумками праці. Працівники повинні бути впевнені в наявності стійкого зв'язку між матеріальною винагородою та своєю працею. В заробітній платні обов'язково повинен бути присутній компонент, який залежить від досягнутих результатів [2, с 175].
Щодо української ментальності, то для неї характерно прагнення до колективної праці. Сьогодні, коли через складну економічну ситуацію дуже важко встановлювати високу заробітну платню, особливу увагу треба приділити нематеріальному стимулюванню праці, створюючи гнучку систему пільг для робітників, гуманізуючи працю [2, с 175], наприклад:
визнавати цінність працівника для організації, надавати йому творчу свободу; застосовувати програми збагачення праці та ротацію кадрів;
запроваджувати гнучкий графік, неповний робочий тиждень, надавати можливість працювати як на робочому місці, так і вдома;
встановлювати для працівників знижки на продукцію, яку випускає компанія, де вони працюють;
надавати співробітникам кредит на придбання будинку, автомобіля;
На своєму робочому місці кожен бажає показати, на що він здатний і що він значить для інших, тому необхідно визнавати працю кожного окремого працівника, надавати можливість приймати рішення з питань, які належать до його компетенції, консультувати інших працівників тощо.
На робочих місцях слід формувати світогляд команди, не потрібно руйнувати неформально існуючі групи, якщо вони не завдають зайвого клопоту.
Практично кожен має власну думку щодо того, як поліпшити свою працю. Спираючись на зацікавленість керівництва, слід організувати роботу так, щоб у працівника не зникло бажання реалізувати свої плани.
На основі того, в якій формі, з якою швидкістю і яким чином працівники отримують завдання, вони оцінюють власну значущість з точки зору керівника, тому неможливо приймати рішення, яке стосується змін у роботі співробітника без його відома, навіть якщо зміни позитивні, а також перешкоджати доступу до необхідної інформації. Інформація щодо якості праці співробітника повинна бути оперативною, масштабною і своєчасною. Слід забезпечити для працівника максимальний рівень самоконтролю.
Більшість людей прагне в процесі роботи отримати нові знання Тому необхідно Надати підлеглим можливість навчатися, розвивати свої творчі можливості.Кожна людина прагне успіху. Успіх без визнання спричинює розчарування, вбиває ініціативу. Однак цього не станеться, якщо підлеглим, які дісталися успіху, делегувати додаткові права, просувати їх службою сходинкою.
Отже, у пошуках нових сучасних форм мотивації і стимулювання праці, поряд із матеріальними матодами, аналізуються існуючі підходи до мотивації праці в зарубіжних країнах, значне місце приділяється нематеріальній стимуляції праці.
Розділ 2 Дослідження ефективної діяльності операційних систем на прикладі підприємства
2.1 Організаційно-економічна характеристика підприємства
Хмільницька швейна фабрика була введена в експлуатацію в 1977 році з кількістю працюючих 270 робітників і з режимом роботи в одну зміну.
Це одне з провідних підприємств легкої промисловості у Вінницькій області, на якому сьогодні працює біля 717 робітників з режимом роботи в одну зміну.
Відкрите акціонерне товариство "Хмільницька швейна фабрика "Лілея" (надалі - Товариство) засноване відповідно до рішення Регіонального відділення Фонду державного майна України по Вінницькій області від 05.11.94 № 53-ЗП шляхом перетворення Хмільницької орендної швейної фабрики "Лілея" у відкрите акціонерне товариство відповідно до Закону України «Про приватизацію майна державних підприємств» та декрету КМ «Про приватизацію цілістних майнових комплексів зданих в аренду».
Повне найменування Товариства: Відкрите акціонерне товариство "Хмільницька швейна фабрика "Лілея".
Скорочене найменування Товариства: ВАТ "Хмільницька швейна фабрика "Лілея".
Місцезнаходження Товариства: Україна, 22000, Вінницька обл. м.Хмільник, вул.Пушкіна, 78/1.
Метою діяльності підприємства є:
- підвищення якості продукції, що випускається, задля забезпечення її конкурентоспроможності і можливості виходу на зовнішній ринок;
- реконструкція, технічне оновлення, удосконалення і розширення масштабів виробництва як в рамках підприємства, так і в філіях, що відкриваються підприємством;
- розширення асортименту продукції, товарів народного споживання, здійснення послуг у відповідності до предмету діяльності;
- забезпечення надійності і ефективності виконання держзамовлень і договорів, що заключаються, реалізації прямих довготривалих зв'язків підприємства з зацікавленими суміжниками і споживачами його продукції;
- збільшення на цій основі рентабельності, прибутковості, виробничої діяльності, валютної виручки, реальних доходів його акціонерів, більш повного рішення задач соціального розвитку трудового колективу.
Предметом діяльності Товариства є:
Випуск і реалізація товарів народного споживання, торгівельно-закупівельна та посередницька діяльність, консультаціні, фінансові та правові послуги, реалізація товарів зарубіжних і вітчизняних фірм, придбання, продаж та оренда будь-якого обладнання, пов'язаного з виробництвом одягу, так і не пов'язаного з ним, комерційна та зовнішньоекономічна діяльність, здійснення ділових контактів з юридичними та фізичними особами в України та за кордоном, укладення безпосередньо з ними угод та інших юридичних актів, у т.ч. купівлі-продажу, обміну, підряду, займу, перевезення, дарування, страхування, доручення, комісії, зберігання, проведення ремонтно-будівельних, монтажних, художньо-оформлювальних робіт, а також будівництво та експлуатація об'єктів навчального, промислового, громадського та соціального призначення, надання відповідних послуг, у т.ч. за кордоном.
Товариство здійснює зовнішньоекономічну діяльність, зареєстровано як учасник зовнішньоекономічної діяльності, має валютний рахунок.
ВАТ "Лілея" працює на зовнішній ринок: Германія, Угорщина,США. З 1993 року фабрика працює лише на давальницькій сировині. Потенційними конкурентами ВАТ "Лілея" є швейні установи на зовнішньому і внутрішньому. ринках. На жаль, у зв'язку з комерційною таємницею, інформація про фірми-конкуренти відсутня. На сьогоднішній день із давальницької сировини виробляють пальта, полупальта, куртки, блейзери, спідниці, брюки, , жилети, блузки, плащі та інші вироби. Продукція ВАТ "Лілея" відрізняється дуже високою якістю, великою кількістю моделей і широким асортиментом.
Основу діяльності підприємства складає виробничий процес. Він поділяється на основний і допоміжний процес. Розглянемо організаційну структуру підприємства на рисунку 2.1
Рис. 2.1 - Схема організаційна структури підприємства ВАТ ”Хмільницька швейна фабрика “Лілея”.
До основного виробництва на фабриці відносять пошиття швейних виробів на замовлення, підрозділами якого є виробничі цехи: експериментальний, підготовчий, розкрійний і три пошивочні; виробничий відділ, технічного контролю, відділ збуту, склади. До обслуговуючих підрозділів виробництва відносять: відділ головного механіка, відділ завідуючого господарством, виробничу майстерню, майстерня загально-господарського значення, котельня, гаражі. Допоміжне виробництво відсутнє.
Проаналізуємо основні показники фінансово-господарської діяльності підприємства в динаміці за останні три роки у таблиці 2.1.
Таблиця 2.1 Основні техніко-економічні показники діяльності підприємства.
| Показник | Одиниця виміру. | Рік | Темп зростання (падіння) до базового року, % | |||
| 2003 | 2004 | 2005 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Обсяг реалізованої продукції | тис.грн | 6657,0 | 9015,4 | 7983,1 | 135,43 | 88,55 |
| 2.Собівартість реалізованої продукції | тис.грн | 5165,8 | 6806,5 | 6617,3 | 131,76 | 97,22 |
| 3.Середньооблікова чисельність працюючих | чол. | 912 | 912 | 848 | 100,00 | 92,98 |
| чисельність робітників | чол. | 833 | 833 | 769 | 100,00 | 92,32 |
| 4.Фонд оплати праці | тис.грн | 3492,1 | 4500,9 | 4637,9 | 128,89 | 103,04 |
| 5.Середньомісячна зарплата одного працівника | грн | 319,09 | 411,27 | 455,77 | 128,89 | 110,82 |
| 6.Середньорічний виробіток одного працівника. | тис.грн | 7,30 | 9,89 | 9,41 | 135,43 | 95,23 |
| одного робітника | тис.грн | 7,99 | 10,82 | 10,38 | 135,43 | 95,92 |
| 7.Середньорічна вартість основних виробничих фондів | тис.грн | 4751,4 | 4646,9 | 4736,0 | 97,80 | 101,92 |
| 8.Фондовіддача | грн | 1,40 | 1,94 | 1,69 | 138,47 | 86,88 |
| 9.Валовий прибуток (збитак) | тис.грн | 1455,5 | 2169,8 | 1332,1 | 149,08 | 61,39 |
| 10.Рентабельність виробництва. | % | 30,63 | 46,69 | 28,13 | 152,43 | 60,24 |
Обсяг реалізованої продукції у 2004 році порівняно з 2003 роком зростає, динаміка становить –135,43%, а у 2005 році порівняно з 2004 роком спадає, динаміка становить –88,55%, що вплинуло разом із середньорічною вартістю основних виробничих фондів на фондовіддачу (динаміка – 138,47 та 86,88%). Чисельність працюючих, у 2004 році порівняно з 2003 роком є незмінною, а у 2005 році порівняно з 2004 роком динаміка становить 92,98 %. Собівартість продукції у 2004 році зросла ( динаміка – 131,76 %) , а у 2005 році зменшилась (динаміка – 97,22 %) Прибуток фабрики у 2004 році зріс а у 2005 зменшився (динаміка – у 2004 до 2003 року –149,08 % , у 2005 до 2004 року – 61,36 %). Середньомісячна заробітна плата 1 працюючого зростає пропорційно середньорічному виробітку 1 працюючого, динаміка відповідно становить у 2004 до 2003 року –128,89 % і 135,43 %, а у 2005 до 2004 року спостерігається менше зростання виробітку –95,23 %, що призвело до зростання заробітної плати - 110,82 %. Рентабельність виробництва у 2003, 2004 та 2005 році становить 30,63, 46,69 та 28,13 % відповідно. Отже, проаналізувавши діяльність підприємства, показники фінансово – господарської діяльності можна зробити висновок про добрий стан швейної фабрики та можливість у подальшій діяльності розвитку.
Аналіз змін у складі і чисельності робітників апарату управління швейної фабрики зображено у таблиці2.2
Таблиця 2.2 Структура та склад апарату управління
| Ланка управління | Кількість,чол. | ||
| 2003 | 2004 | 2005 | |
| Структура централізованого апарату управління | |||
| 1Директор | 1 | 1 | 1 |
| 2.Головний інженер (замісник директора) | 1 | 1 | 1 |
| 3.Планово-економічний відділ | 1 | 1 | 1 |
| 4.Виробничий відділ | 3 | 3 | 3 |
| 5.Відділ праці та зарплати | 2 | 2 | 2 |
| 6.Бухгалтерія | 5 | 5 | 5 |
| 7.Розрахунковий відділ | 3 | 3 | 3 |
| 8.Відділ постачання та збуту | 4 | 4 | 4 |
| 9.Відділ кадрів | 2 | 2 | 2 |
| 10.Відділ головного механіка | 5 | 5 | 5 |
| 11.Відділ технічного контролю | 3 | 3 | 3 |
| 12.Інженер з техніки безпеки | 1 | 1 | 1 |
| Всього | 31 | 31 | 31 |
| Структура складу апарату управління цехів та дільниць | |||
| 1.Начальник цеху | 5 | 5 | 5 |
| 2.Майстри | 15 | 15 | 15 |
| 3 Технолог | 13 | 13 | 13 |
| 4.Механік | 15 | 15 | 15 |
| Всього | 48 | 48 | 48 |
| Разом | 79 | 79 | 79 |
З таблиці видно що структура та склад апарату управління у період з 2003 року по 2005 рік залишились незмінними.
Для аналізу кадрового менеджменту на швейній фабриці проведемо аналіз кадрового забезпечення та використання персоналу підприємства за останні три роки у таблиці 2.3
Таблиця 2.3 Динаміка кадрового забезпечення та використання персоналу підприємства за 2003-2005 рр.
| Категорія персоналу | Дані по роках | Темп зростання, % | |||
| 2003 | 2004 | 2005 | Зміна 2004 до 2003 року | Зміна 2005 до 2004 року | |
| Чисельність персоналу всього чол. | 912 | 912 | 848 | 100,00 | 92,98 |
| в тому числі робітників | 833 | 833 | 769 | 100,00 | 92,32 |
| З них: основних | 744 | 737 | 682 | 99,06 | 92,54 |
| допоміжних | 89 | 96 | 87 | 107,87 | 90,63 |
| Керівників | 31 | 31 | 31 | 100,00 | 100,00 |
| Спеціалістів | 48 | 48 | 48 | 100,00 | 100,00 |
Чисельність працівників у 2004 році порівняно з 2003 роком залишилась незмінною, а у 2005 році порівняно з 2004 роком зменшилась динаміка – 92,98 %. Щодо основних категоріях персоналу то чисельність керівників та спеціалістів за три роки залишилась незмінна а основних та допоміжних робітників у 2004 році порівняно з 2003 роком зміна становить – 99,06 та 107,87 % відповідно, у 2005 році порівняно з 2004 роком зміна становить – 92,54 та 90,63 % відповідно. Плинність кадрів за останні три роки наступна: по загальній чисельності персоналу – 64 особи в тому числі основних робітників – 62 особи, допоміжних робітників – 2 особи. При наборі працівників фабрика використовує послуги міського центру зайнятості а також співпрацює із місцевим професійно - технічним училищем, яке готує розкрійників, швачок для роботи на фабриці. При прийомі на роботу майбутній працівник проходить співбесіду на основі якої приймається рішення про наймання працівника.
Проаналізуємо стан дебіторської та кредиторської заборгованості на швейній фабриці.
Таблиця 2.4 Дебіторська та кредиторська заборгованість.
| Назва | На кінець року. | Динаміка зміни до базового року,% | |||
| 2003 | 2004 | 2005 | |||
| Дебіторська заборгованість за товари роботи і послуги | 552,3 | 713,4 | 584,3 | 129,17 | 81,90 |
| Інша поточна дебіторська заборгованість | 25,5 | 40,2 | 37,3 | 157,65 | 92,79 |
| Кредиторська заборгованість за товари роботи і послуги | 107,7 | 371,8 | 142,2 | 345,22 | 38,25 |
| Інші поточні зобов’язання | 53,5 | 39,6 | 88,5 | 74,02 | 223,48 |
Порівнюючи дебіторську заборгованість за товари роботи і послуги та іншу поточну дебіторську заборгованість то: у 2004 році порівняно з 2003 роком вона зросла на 129,17 та 157,65 % відповідно, а у 2005 році порівняно з 2004 роком зменшилась на 81,90 та 92,79 % відповідно Щодо кредиторської заборгованості то у 2004 році за товари і послуги зросла а поточні зобов’язання зменшились, у 2005 році навпаки.
Наведемо рух грошових коштів на підприємстві .
Таблиця 2.5 Рух грошових коштів на підприємстві
| Показник | 2003 | 2004 | 2005 | |||
| Надходження | Видаток | Надходження | Видаток | Надходження | Видаток | |
| Чистий рух грошових коштів від операційної діяльності | 150,1 | 729,6 | 91,5 | |||
| Чистий рух грошових коштів від інвестиційної діяльності | 123,5 | 778,4 | 24,8 | |||
| Чистий рух грошових коштів від фінансової діяльності | 0,7 | 0,1 | ||||
Найбільший рух коштів спостерігається у 2004 році від операційної та інвестиційної діяльності, найменший у 2005 році а також відсутність руху грошових коштів від фінансової діяльності.
Проаналізуємо рівень запасів на швейній фабриці
Таблиця 2.6 Рівень запасів на швейній фабриці.
| Найменування показника | На кінець року. | Динаміка зміни до базового року,% | |||
| 2003 | 2004 | 2005 | |||
| Сировина і матеріали | 53,0 | 40,9 | 52,1 | 77,17 | 127,38 |
| Паливо | 1,0 | 0,7 | - | 70,00 | - |
| Тара і тарні матеріали | 1,6 | 1,6 | 1,6 | 100,00 | 100,00 |
| Запасні частини | 65,7 | 35,2 | 42,0 | 53,58 | 119,32 |
| Малоцінні та швидкозношувальні предмети | - | 4,4 | 3,4 | - | 77,27 |
| Незавершене виробництво | 0,5 | 0,7 | 1,0 | 140,00 | 142,86 |
| Готова продукція | 235,6 | 288,4 | 226,2 | 122,41 | 78,43 |
| Товари | 5,6 | 10,3 | 2,7 | 183,93 | 26,21 |
| Разом | 363,0 | 382,2 | 329,0 | 105,29 | 86,08 |
Порівняємо динаміку виробничих запасів 2005 року з динамікою 2004 року: сировина і матеріали, запасні частини, незавершене виробництво – зросли; малоцінні та швидкозношувальні предмети, готова продукція, товари – зменшились. Загальний рівень виробничих запасів у 2005 порівняно з 2004 роком зменшився – 86,08 %.
Проведемо розрахунок показників ділової активності на швейній фабриці.
Таблиця 2.7 Показники ділової активності
| № | Показник | Рік | ||
| 2003 | 2004 | 2005 | ||
| 1 | Коефіцієнт трансформації | 1,05 | 1,26 | 1,30 |
| 2 | Коефіцієнт оборотності дебіторської заборгованості | 12,74 | 12,63 | 13,66 |
| 3 | Коефіцієнт оборотності кредиторської заборгованості | 47,96 | 18,30 | 46,53 |
| 4 | Коефіцієнт оборотності матеріально-виробничих запасів | 44,64 | 71,90 | 64,07 |
| 5 | Коефіцієнт оборотності власного капіталу | 1,18 | 1,55 | 1,51 |
| 6 | Коефіцієнт оборотності основних засобів | 1,40 | 1,89 | 1,71 |
Коефіцієнт трансформації на протязі трьох років зростає що є позитивною тенденцією, та показав скільки грошових одиниць реалізованої продукції принесла кожна грошова одиниця активів – 1,05 , 1,26 , 1,30 . Порівнюючи коефіцієнт оборотності дебіторської заборгованості та коефіцієнт оборотності кредиторської заборгованості враховуючи, що останній показує, скільки підприємству потрібно оборотів для сплати виставлених йому рахунків спостерігаємо зростання цих показників у 2005 році що є несприятливим для підприємства. Коефіцієнт оборотності матеріально - виробничих запасів зростає якщо порівнювати 2004 та 2005 рік з 2003 роком що свідчить про стійкий фінансовий стан. Коефіцієнт оборотності власного капіталу який характеризує швидкість обороту вкладеного капіталу складає ріст 1,18 , 1,55 , 1,51 разів. Коефіцієнт оборотності основних засобів (Фондовіддача) у 2004 році порівняно з 2003 роком зріс, що є позитивно а у 2005 році порівняно з 2004 роком дещо спав.
Таблиця 2.8 Структура капіталу підприємства.
| Власний капітал | На початок звітного періоду | На кінець звітного періоду | ||
| тис.грн. | питома вага % | тис.грн. | питома вага % | |
| Статутний капітал | 23,4 | 0,40 | 23,4 | 0,44 |
| Інший додатковий капітал | 2735,2 | 47,27 | 2735,2 | 51,95 |
| Резервний капітал | 5,8 | 0,10 | 5,8 | 0,11 |
| Нерозподілений прибуток | 3022,4 | 52,23 | 2500,3 | 47,49 |
| Разом | 5786,8 | 100 | 5264,7 | 100 |
У структурі капіталу за 2005 рік найбільшу питому вагу має додатковий капітал та нерозподілений прибуток, найменшу резервний та статутний капітал.
Управління витратами на швейній фабриці здійснюється директором, головним інженером, головним економістом, головним технологом.
Таблиця 2.9 Динаміка собівартості готової продукції на швейній фабриці “Лілея”
| № | Показник | Рік | Зміна, (+, -) | ||||||
| 2003 | Питома вига,% | 2004 | Питома вага,% | 2005 | Питома вага,% | ||||
| 1 | Матеріальні затрати | 743,70 | 11,27 | 954,00 | 11,17 | 971,30 | 11,41 | 210,30 | 17,30 |
| 2 | Витрати на оплату праці | 3492,10 | 52,92 | 4500,90 | 52,69 | 4637,90 | 54,46 | 1008,80 | 137,00 |
| 3 | Відрахування на соціальні заходи | 1248,10 | 18,92 | 1699,80 | 19,90 | 1736,60 | 20,39 | 451,70 | 36,80 |
| 4 | Амортизація | 413,10 | 6,26 | 456,00 | 5,34 | 523,00 | 6,14 | 42,90 | 67,00 |
| 5 | Інші операційні витрати | 701,30 | 10,63 | 931,50 | 10,90 | 647,00 | 7,60 | 230,20 | -284,50 |
| 6 | Разом | 6598,30 | 100,00 | 8542,20 | 100,00 | 8515,80 | 100,00 | 1943,90 | -26,40 |
З таблиці видно, що собівартість продукції 2004 році зросла на 1943,9 тис.грн., а у 2005 році зменшилась на 26,40 тис.грн.. Найбільшу питому вагу у структурі собівартості займають витрати на оплату праці та відрахування на соціальні заходи, які відповідно становлять 52,69% та 19,90%, а також 54,46% та 20,39%. Найменшу питому вагу становить амортизація 5,34% та 6,14%.
Проілюструємо зміни в собівартості продукції на рисунку 2.2
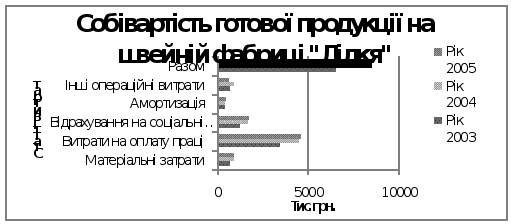
Рис. 2.2 – Діаграма змін у собівартості продукції на швейній фабриці.
Наведемо показники рентабельності підприємства
Таблиця 2.10 Показники рентабельності підприємства
| Показник | Дані по роках | Динаміка зміни до базового року,% | |||
| 2003 | 2004 | 2005 | |||
| Чистий дохід (виручка) від реалізації продукції та послуг, тис.грн | 6621,3 | 8976,3 | 7949,4 | 135,57 | 88,56 |
| Повна собівартість реалізованої продукції, тис.грн | 5165,8 | 6806,5 | 6617,3 | 131,76 | 97,22 |
| Вартість (баланс) капіталу, тис.грн | 5602,6 | 5786,8 | 5264,7 | 103,29 | 90,98 |
| Прибуток до оподаткування | 114,4 | 339,6 | - | 296,85 | - |
| Рентабельність: | |||||
| доходу | 1,21 | 2,05 | - | 169,63 | - |
| витрат | 1,55 | 2,71 | - | 174,53 | - |
| власного капіталу | 1,43 | 3,18 | - | 222,64 | - |
Показники рентабельності можна проаналізувати лише за 2004 рік порівняно з 2003 роком, у 2005 році на відсутність показників вплинув збиток який було отримано в цьому році. У 2004 році усі показники рентабельності зросли на досить значний відсоток у порівнянні з 2003 роком.
2.2 Аналіз матеріального стимулювання працівників
У комплексі проблем, безпосередньо пов’язаних із формуванням якісно нових мотиваційних настанов працівників, винятково важлива роль належить удосконаленню систем заробітної плати, більшість з яких передбачає преміювання персоналу за досягнення певних кількісних і якісних результатів діяльності. Спершу необхідно передбачити обґрунтування розміру премії, тобто забезпечити відповідність розміру заохочення величині трудового внеску колективу чи працівника.
«Технологію» визначення розмірів премії на ВАТ “Хмільницька швейна фабрика “Лілея” розгляньмо на конкретному прикладі. Припустімо, потрібно визначити розміри премій службовцям підприємства, що для них основними показниками заохочення визначено: виконання плану поставки продукції за укладеними договорами, підвищення продуктивності праці, зниження собівартості продукції. Співвідношення трудових зусиль, необхідних для досягнення зазначених показників, становить 0,5 : 0,3 : 0,2. Інші необхідні вихідні дані і розрахунок розмірів премії наведемо в таблиці 2.11
Таблиця 2.11 Вихідні дані і розрахунок розмірів премії на підставі співвідношення трудових зусиль
| Основні показники преміювання | Заплановане зростання (зниження), % (пункти) | Фонд оплати за посадовими окладами, т.грн.. | Заплановано на поточне преміювання | Розмір премії, % до посадового окладу (ставки) | |
| Співвідношення за показниками преміювання | т.грн. | ||||
| Виконання плану поставки продукції за укладеними договорами | 100 | 50 | 695,685 | 15 | |
| Підвищення продуктивності праці | 5 | 30 | 417,411 | 1,8 | |
| Зниження собівартості продукції | 0,8 | 20 | 278,274 | 0,75 | |
| Разом | 4 637,9 | 100 | 1391,37 | ||
На підставі проведеного розрахунку до положення про преміювання пропонується включити такі розміри премій:
за виконання на 100 % плану поставки продукції за укладеними договорами — 15 відсотків;
за 1 % зростання продуктивності праці — 1,8 відсотка;
за 0,1 пункту зниження собівартості продукції — 0,75 відсотка.
Таким чином, собівартість продукції у попередньому році становить 6617,3 тис.грн. заплановане зниження у наступному році встановлене на рівні 0,8 пункта, що призведе до зменшення собівартості на 1323,46 тис.грн., і яка буде становити 5293,84 тис.грн.. При плановому зростанні продуктивності праці у наступному році на 5 процентів у порівнянні з попереднім роком дасть обсяг реалізації який буде становити 8382,23 тис.грн.. Валовий прибуток у попередньому році становить 1332,1 тис.грн., враховуючи зміни у наступному році він буде становити 3088,39 тис.грн., Приріст валового прибутку у наступному році порівняно з попереднім буде становити 1756,29 тис.грн., що дасть можливість покрити витрати на преміювання працівників та отримати збільшення валового прибутку на 364,92 тис.грн..
Організація преміювання робітників за основні результати діяльності. Коли умови виробництва на швейній фабриці потребують, першочергового стимулювання підвищення якості продукції, то й показники преміювання мають бути відповідними: поліпшення ґатунку продукції, зниження браку, скорочення рекламацій тощо. Водночас умовою преміювання можуть бути один-два показники, що сприяють безумовному виконанню основних виробничих завдань (номенклатури, обсягів робіт, досягненню розрахункової собівартості тощо). Нижче наведено можливі варіанти показників і умов преміювання робітників, яких об'єднано в бригади.
Таблиця 2.12 Показники і умови преміювання робітників.
| Варіант 1. Стимулювання зростання продуктивності праці | |
|
Показник преміювання: зростання продуктивності праці, % |
Умови преміювання: а) виконання плану з номенклатури; б) виконання планового завдання з якості продукції, що випускається, у невживаних одиницях вимірювання. |
| Варіант 2. Стимулювання зростання обсягів виробництва | |
|
Показник преміювання: зростання обсягів виробництва, % |
Умови преміювання: а) виконання плану з номенклатури; б) виконання планового завдання з якості продукції, що випускається, у загальновживаних одиницях вимірювання. |
Приклади побудови шкал диференціації розмірів премій робітникам (колективам бригад) на ВАТ “Хмільницька швейна фабрика “Лілея” за досягнення певних показників наведено в таблицях 2.13 – 2.15
Таблиця 2.13 Шкала диференціації розмірів премій робітникам за виконання виробничих завдань залежно від виробітку і якості продукції.
| Фактичний виробіток на одного робітника (шт., нормо-год) у день проти її нормативного рівня (100) | Обсяг браку до всього обсягу випуску продукції, % | ||||
| 0—0,5 | 0,51—0,6 | 0,61—0,7 | 0,71—0,8 | 0,81—0,9 | |
| Розмір премії до суми премії за виконання встановленого показника, % | |||||
| 110 | 110 | 100 | 90 | 80 | 70 |
| 100 | 100 | 90 | 80 | 70 | 60 |
| 90 | 90 | 80 | 70 | 60 | 50 |
| 80 | 80 | 70 | 60 | 50 | — |
Таблиця 2.14 Шкала диференціації розмірів премій робітникам за виконання виробничих завдань залежно від відсотка здавання продукції з першого подання та коефіцієнта використання обладнання.
| Відсоток здавання продукції з першого подання (норматив — 90) | Коефіцієнт використання обладнання (норматив — 0,80) | ||||
| 0,85—0,90 | 0,80—0,84 | 0,75—0,79 | 0,70---0,76 | ||
| Розмір премії до суми премії за виконання встановленого показника, % | |||||
| Нижче за 80 | Не нараховується | ||||
| 80 — 84 | 80 | 70 | 60 | 50 | |
| 85 — 89 | 90 | 80 | 70 | 60 | |
| 90 — 94 | 100 | 90 | 80 | 70 | |
| 95—97 | 105 | 100 | 90 | 80 | |
| 98 і вище | 110 | 105 | 100 | 90 | |
Таблиця 2.15 Шкала диференціації розмірів премій робітникам за виконання виробничих завдань залежно від частки технічно обґрунтованих норм у трудомісткості виконуваних робіт.
| Показник преміювання | Частка технічно обґрунтованих норм у трудомісткості виконуваних робіт, % | ||||||||
| 90 | 85 | 80 | 75 | 60 | 50 | до 50 | |||
| Розмір премії до відрядного заробітку (тарифної ставки), % | |||||||||
|
Виконання місячних виробничих завдань За кожний відсоток перевиконання виробничих завдань |
15 1,8 |
13 1,5 |
10 1,2 |
8 1 |
6 0,8 |
4 0,6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||