Организационная культура компании и ее влияние на поведение организации
В связи с тем, что структура предприятия в 2002 и 2003 гг. была иная (Общество в 2002 и 2003 гг. не имело филиалы, а только координировала выполнение подряда на строительно-монтажные работы, непосредственными исполнителями являлись дочерние предприятия, с которыми были заключены договора подряда, доход Общество имело от генподрядных договоров), чем в 2004 и 2005 гг., анализ деятельности предприятия целесообразно произвести за период 2004 и 2005 гг.
Выручка Общества по видам деятельности:
В 2004 году общая выручка Общества за 9 месяцев составила 289,176 млн. руб., в 2005 году – 416, 746 млн. руб., что составило 144% от выручки 2004 года, то есть превышение прошлогодних результатов составило 44%.
Показатели объемов выручки, ее структура и темпы роста представлены в таблице 2.2
Таблица 2.2 – Структура и динамика выручки
| Тыс. руб. | |||||
| Наименование | 2004 г. | Структура, % | 2005 г. | Структура, % | Темп роста, % |
| Выручка от выполнения СМР | 250 476 | 87 | 373 496 | 90 | 49 |
| I квартал | 74 088 | 89 | 86 766 | 86 | 17 |
| II квартал | 78 508 | 87 | 143 902 | 90 | 83 |
| III квартал | 97 880 | 85 | 142 828 | 91 | 46 |
| Выручка от услуг генподряда | 10 909 | 4 | 16 399 | 4 | 50 |
| I квартал | 3 958 | 5 | 4 566 | 5 | 15 |
| II квартал | 2 825 | 3 | 6 989 | 4 | 147 |
| III квартал | 4 126 | 4 | 4 844 | 3 | 17 |
| Прочая выручка | 27 791 | 9 | 26 851 | 6 | -3 |
| I квартал | 5 662 | 7 | 9 056 | 9 | 60 |
| II квартал | 9 372 | 10 | 8 681 | 5 | -7 |
| III квартал | 12 757 | 11 | 9 114 | 6 | -29 |
| Всего выручка: | 289 176 | 100 | 416 746 | 100 | 44 |
| I квартал | 83 708 | 100 | 100 388 | 100 | 20 |
| II квартал | 90 705 | 100 | 159 572 | 100 | 76 |
| III квартал | 114 763 | 100 | 156 786 | 100 | 37 |
По сравнению с периодом 2004 г. объем производства СМР увеличился почти в 1,5 раза (таблица 2.3).
Таблица 2.3 – Структура и динамика выручки от реализации СМР
| Тыс. руб. | |||||
| Наименование | 2004 г. | Структура, % | 2005 г. | Структура, % | Темп роста, % |
| Общий объем СМР: | 250 476 | 100 | 373 496 | 100 | 49 |
| I квартал | 74 088 | 100 | 86 766 | 100 | 17 |
| II квартал | 78 508 | 100 | 143 902 | 100 | 83 |
| III квартал | 97 880 | 100 | 142 828 | 100 | 46 |
| В том числе выполнено: | |||||
| субподрядными организациями | 171 493 | 68 | 168 775 | 45 | -2 |
| I квартал | 66 408 | 90 | 47 016 | 54 | -29 |
| II квартал | 51 643 | 66 | 66 812 | 46 | 29 |
| III квартал | 53 442 | 55 | 54 947 | 38 | 3 |
| собственными силами | 78 983 | 32 | 204 721 | 55 | 159 |
| I квартал | 7 680 | 10 | 39 750 | 46 | 418 |
| II квартал | 26 865 | 34 | 77 090 | 54 | 187 |
| III квартал | 44 438 | 45 | 87 881 | 62 | 98 |
Доля строительно-монтажных работ, выполняемых субподрядными организациями, снизилась с 68% в 2004 г. до 45% в 2005 г. В абсолютном значении снижение незначительное – 2,7 млн. руб. или 2%. Доля выполнения СМР собственными силами увеличилась с 32% до 55%. В абсолютном значении увеличение составило 125,7 млн. руб. или 159%.
Таким образом, увеличение общего объема работ произошло за счет работ, выполненных собственными силами, что является положительной тенденцией в строительной деятельности Общества.
Объемы СМР выполнялись в 2004 году среднесписочной численностью промышленно-производственного персонала в 260 человек, в 2005 году – 287 человек. За счет увеличения численности ППП на 10% увеличение объемов СМР составило 8,2 млн. руб. Вторым фактором увеличения объемов выполненных работ является повышение средней выработки одного рабочего – с 303 781 руб. до 713 314 руб. или на 135%, за счет которого объемы СМР увеличились на 117, 5 млн. руб.
То есть общее увеличение объемов СМР на 125,7 млн. руб. (8,2+117,5) было обеспечено на 93% повышением средней выработки и лишь на 7% среднесписочной численностью.
За 9 месяцев 2004 г. при плане СМР в текущих ценах 265 733 тыс. руб. выполнение составило 250 475 тыс. руб. или 94%. Недовыполнение составило 6%. За аналогичный период 2005 г. при плане 362 334 тыс. руб. выполнение составило 103% (см. таблицу 2.4).
На долю основного заказчика – ОАО «Кузбассэнерго» за анализируемые периоды приходилось 97–98% от общего объема выполненных СМР. Прочие заказчики, соответственно, составляли 3–2%.
Таблица 2.4 – Выполнение плана СМР по заказчикам в текущих ценах
| Тыс. руб. | ||||||||
|
Наименование заказчика |
9 месяцев 2004 г. |
9 месяцев 2005 г. |
||||||
|
план |
факт |
% выполнения |
план |
Факт |
% выполнения |
|||
|
ВСЕГО объем СМР: |
265 733 |
250475 |
94 |
362 334 |
373 496 |
103 |
||
|
филиалы ОАО «Кузбассэнерго»: |
257 591 |
246478 |
96 |
351 298 |
363 153 |
103 |
||
| Беловская ГРЭС | 42 454 | 37 633 | 89 | 45 598 | 46 091 | 101 | ||
| Кемеровская ГРЭС | - | - | - | 402 | 659 | 164 | ||
| Томь-Усинская ГРЭС | 54 881 | 53 348 | 97 | 51 040 | 54 110 | 106 | ||
| УТС | 30 021 | 28 974 | 97 | 81 828 | 90 346 | 110 | ||
| Южно-Кузбасская ГРЭС | 65 974 | 59 037 | 89 | 133 353 | 133 270 | 100 | ||
| Западно-Сибирская ТЭЦ | 3 600 | 7 549 | 210 | 4 928 | 3 808 | 77 | ||
| Кемеровская ТЭЦ | 8 405 | 8 244 | 98 | 8 000 | 8 527 | 107 | ||
| Кузнецкая ТЭЦ | 22 852 | 25 849 | 113 | 6 770 | 6 649 | 98 | ||
| Ново-Кемеровская ТЭЦ | 28 484 | 24 633 | 86 | 17 926 | 18 176 | 101 | ||
| Восточные электрические сети | 707 | 1 065 | 151 | - | - | - | ||
| Северные электрические сети | - | - | - | 430 | 430 | 100 | ||
| Южные электрические сети | - | - | - | 992 | 1 054 | 106 | ||
| Автотранспортное предприятие | - | - | - | 31 | 32 | 102 | ||
| Энергосбыт | 213 | 147 | 69 | - | - | - | ||
|
Прочие заказчики |
8 142 |
3 998 |
49 |
11 036 |
10 343 |
94 |
||
Себестоимость реализации по видам деятельности:
Себестоимость реализации работ, услуг за 9 месяцев 2004 г. составила 276 107 тыс. руб., за 9 месяцев 2005 г. – 392 393 тыс. руб. Темп роста составил 42%.
Структура себестоимости работ, услуг за анализируемый период аналогична структуре выручки (выручка от СМР вместе с выручкой от услуг генподряда составили в 2004 г. – 91%, в 2005 г. – 94%, прочая выручка 9% и 6% соответственно). Структура и динамика себестоимости СМР также близка к структуре выручки от СМР.
В динамике по годам рост выручки (на 44%) опережает рост себестоимости (на 42%) на 2%. В целом затраты на 1 рубль выручки в 2005 году по сравнению с 2004 годом снизились с 0,954 копеек до 0,941 копеек. Удельный вес затрат на выполнение СМР в общем объеме выручки от СМР в 2004 г. составил 96,1%, в 2005 г. – 94,5%.
Увеличение объемов строительно-монтажных работ, выполненных собственными силами, по отношению к предыдущему году на 159% должно было вызвать увеличение общего объема затрат на 126 917 тыс. руб. (79 822*159%). Фактически увеличение общего объема затрат составило 120 038 тыс. руб. (199 860–79 822). Таким образом, Обществом за период 9 месяцев 2005 г. была получена по отношению к предыдущему году общая экономия затрат в сумме 6 879 тыс. руб. (126 917–120 038). Данная экономия сложилась в результате экономии накладных расходов на 32 569 тыс. руб. (27 105*159% -10 528) и перерасхода прямых затрат на 25 690 тыс. руб. (52 717*159%-109 510).
Валовая прибыль за 9 месяцев 2004 г. составила 13 069 тыс. руб., за аналогичный период 2005 г. 24 354 тыс. руб. Увеличение объема прибыли по сравнению с предыдущим годом составило 11 285 тыс. руб. или 86,35%.
Основная масса валовой прибыли была получена по основному виду деятельности – выполнению СМР. В 2004 г. выручка от реализации СМР составила 10 070 тыс. руб. или 77% общей прибыли, в 2005 г. – 21 260 тыс. руб. или 87%. Соответственно, 23% и 13% составила выручка от прочей реализации.
Факторы влияния на изменение объема прибыли относительно предыдущего года:
Увеличение объемов выполненных работ и услуг на 44,115% повлекло увеличение прибыли на 5 765 тыс. руб. (13069*44,115%).
Снижение уровня затрат в общем объеме работ и услуг на 13,24 руб. с каждой тысячи увеличило прибыль на 5 520 тыс. руб. (13,24*416746/1000).
Итого увеличение прибыли за счет увеличения объемов работ и снижения себестоимости составило 11 825 тыс. руб. (5765+5520).
Деятельность Общества за анализируемые периоды 2004 и 2005 гг. является прибыльной и рентабельность (удельный вес прибыли в объеме выполненных работ и услуг) составила 4,52% и 5,84% соответственно.
Превышение достигнутой за 9 месяцев 2005 г. рентабельности над рентабельностью того же периода 2004 г. составило 1,32%, темп роста 29,31%. Увеличение объемов работ и услуг снизило рентабельность на 1,38%, снижение себестоимости увеличило рентабельность на 2,7%. Итого изменение рентабельности составило 1,32%. Данное превышение по сравнению с 2004 г. свидетельствует о положительной динамике в производственно-хозяйственной деятельности Общества.
Наибольшую прибыль за 9 месяцев 2004 г. от основной деятельности – выполнения СМР собственными силами – принесли Обществу филиалы:
– Центральное Управление – 30% от общего объема прибыли,
– Северное Управление – 20%.
За аналогичный период 2005 г. 42% общей прибыли получено Южным Управлением и 18% Центральным Управлением. Северным Управлением в данный период получен убыток в сумме 59 тыс. руб.
Управляющая организация не выполняет строительно-монтажные работы, однако прибыль (36% от объема 2004 г. и 40% – 2005 г.) учитывается в данной категории, так как образована за счет отчислений от объемов СМР, выполненных филиалами Общества и дочерними зависимыми обществами:
Своевременная поставка материалов на стройплощадки.
Сокращение простоев рабочих, строительной техники.
Сокращение продолжительности строительных работ.
Сокращение заготовительно-складских и транспортных расходов на строительные материалы.
Повышение производительности труда.
Совершенствование организации строительных работ.
Повышение качества строительных материалов и строительно-монтажных работ. Ликвидация потерь от брака и от переделывания выполненных работ.
Коэффициенты ликвидности на 01.10.2004 г. и на 01.10.2005 г. находятся в пределах нормативных значений за исключением коэффициента абсолютной ликвидности. Коэффициенты общей и срочной ликвидности имеют положительную динамику, абсолютной ликвидности – отрицательную.
Темпы снижения дебиторской задолженности (выписанных счетов) – 42,3% превысили темпы снижения кредиторской задолженности (полученных счетов) – 29,9%. То есть при необходимости полного расчета с поставщиками и подрядчиками на конец 3 квартала 2005 г. средств, поступивших от покупателей и заказчиков, было бы недостаточно. Это свидетельствует о снижении платежеспособности Общества.
Коэффициенты автономии (соотношение собственных и заемных средств) находятся ниже рекомендуемого уровня – меньше 1 – в связи с высокой долей привлеченных средств сторонних кредиторов и недостаточной прибыльности деятельности Общества. Оборачиваемость текущих активов (оборотных средств) по сравнению с прошлым годом ускорилась на 28,4 дня (87,6–59,2), оборачиваемость постоянных (внеоборотных) активов замедлилась за счет увеличения размера основных средств почти на 8 дней, тем самым оборачиваемость всех активов Общества ускорилась на 20,4 дня. Ускорение оборачиваемости свидетельствует о повышении деловой активности в 2005 г.
В сфере основной деятельности наблюдается рост доли СМР, выполненных собственными силами, и, соответственно, снижение объемов, выполненных силами субподрядных организаций. Выручка от выполнения СМР собственными силами в 2005 г. составила 204 721 тыс. руб., что в 2,6 раза больше, чем в 2004 г. Силами субподрядных организаций выполнено: в 2004 г. – 171 493 тыс. руб., в 2005 г. – 168 775 тыс. руб., снижение составило 2%.
В динамике рост выручки (на 44%) опережает рост себестоимости (на 42%) на 2%. В целом затраты на 1 рубль выручки в 2005 году по сравнению с 2004 годом снизились с 0,954 копеек до 0,941 копеек. Удельный вес затрат на выполнение СМР в общем объеме выручки от СМР снизился с 96,1% в 2004 г. до 94,5% в 2005 г.
Валовая прибыль за 9 месяцев 2005 г. составила 24 354 тыс. руб., за 9 месяцев 2004 г. – 13 069 тыс. руб. Прирост составил 11 285 тыс. руб. или 86,35% (в 1,86 раза). В том числе прибыль от выполнения работ собственными силами составила: 2005 г. – 21 260 тыс. руб., 2004 г. – 10 070 тыс. руб.
Общество завершило 9 месяцев 2005 г. с чистой прибылью в размере 17 475 тыс. руб., аналогичный период 2004 г. с чистой прибылью в размере 19 688 тыс. руб. Превышение чистой прибыли 2004 г. на 2 213 тыс. руб. обусловлено переданной дочерними зависимыми обществами прибылью за 2003 год в размере 8 087 тыс. руб.
Общая рентабельность работ, услуг по валовой прибыли за 9 месяцев 2005 г. составила 5,84%, за аналогичный период 2004 г. – 4,52%. Прирост составил 1,32%.
Показатели платежеспособности и финансовой устойчивости за период 9 месяцев 2005 г. находятся ниже уровня нормативных значений, кроме показателей ликвидности, и снижены по сравнению с уровнем 2004 г., однако с начала 2005 г. имеют положительную динамику. Уровень коэффициентов общей и срочной ликвидности был также снижен по сравнению с прошлым годом, однако по состоянию на 01.10.2005 г. достиг достаточного нормативного предела для признания Общества платежеспособным на конец анализируемого периода, но абсолютной платежеспособности Общество на конец периода текущего года еще не достигло (коэффициенты абсолютной ликвидности ниже нормативных значений).
Показатели оборачиваемости активов за анализируемые периоды улучшились. В целом с начала 2005 г. наблюдается недостаток собственных оборотных средств, который покрывается долгосрочными заемными источниками формирования активов Общества.
2.3 Анализ системы управления ЗАО «Энергостроительная компания Сибири»
Для достижения более высокого уровня рентабельности при конечном продукте – получение прибыли, руководство ЗАО «Энергостроительной Компании Сибири» приняло решение для привлечения в помощь по разработке новой модели организационной структуры предприятия, разработки бизнес-процессов в целом по предприятию и отдельно по филиалам, а также разработки бизнес-процессов по отделам специализированную фирму Консалтинговую группу «Сибирь».
Внедрение новой организационной модели предприятия (Приложение А) было произведено в январе 2006 г., и подразумевало изменение структуры кадров, созданию новой управленческой команды – сплоченной, специально организованной группы менеджеров, которые:
– разделяют цели, ценности и общие подходы к реализации совместной деятельности;
– принадлежат к различным сферам организационной деятельности и имеют взаимодополняющие навыки;
– принимают на себя ответственность за конечные результаты;
– способны исполнять любые внутригрупповые роли;
– работают совместно над решением тех или иных проблем.
Тем самым предприятие предполагает, что изменение кадровой структуры позволить предприятию работать по-новому при принятии управленческих решений, что и приведет к достижению намеченных целей – получению более высокой прибыли.
Напрямую генеральному директору подчиняются технический, коммерческий, финансовый и исполнительный директор, главный бухгалтер.
Технический директор определяет техническую политику и направления технического развития организации, осуществляет технический контроль за сроками и качеством выполнения всех строительных и ремонтных работ, руководит деятельностью технических служб предприятия. Финансовый директор организует эффективное управление финансовыми ресурсами организации с целью максимизации прибыли, руководит планово-экономическим отделом. Главный бухгалтер осуществляет организацию учета финансово-хозяйственной деятельности предприятия и контроль за экономным использованием различных ресурсов, возглавляет работу по подготовке и принятию рабочего плана счетов, форм первичных учетных документов, обеспечивает разработку и осуществление мероприятий, направленных на укрепление финансовой дисциплины, руководит работниками бухгалтерии. Исполнительный директор руководит работниками отдела управления персоналом, АХО, юрисконсультами и офис-менеджером.
Организационная структура компании является линейно-функциональной, главными достоинствами которой являются: обеспечение стратегической направленности управленческого процесса, надежность коммуникационных процессов по вертикали и горизонтали, исключение дублирования отдельных функций, стимулирование становления служащих как специалистов в своем деле. Но данная организационная структура имеет и ряд недостатков: возникновение узких мест при переходе работы от одного функционального подразделения к другому, заинтересованность отделов в реализации целей и задач своих подразделений, чем общих целей всей организации.
В данной главе дана характеристика ЗАО «Энерго-строительной Компании Сибири», проанализирована его финансово-экономическая деятельность и система управления.
Финансовое состояние Общества на конец периода 2005 г. можно охарактеризовать как неустойчивое. Общество имеет высокую зависимость от внешних заемных источников: по сравнению с 2004 г., в котором финансовое состояние было устойчивым, в 2005 году устойчивость обеспечивается за счет привлечения долгосрочных обязательств.
Таким образом, сравнивая период деятельности 2005 г. с периодом 2004 г. можно сделать следующие выводы:
1. Недостаточно собственного капитала для обеспечения потребностей Общества в постоянных активах и производственных запасах, несмотря на положительную динамику.
2. Высокая зависимость Общества от внешних заемных источников. По сравнению с устойчивым финансовым положением Общества в 2004 г. устойчивость в 2005 г. обеспечивается привлечением долгосрочных обязательств и гарантирует краткосрочную платежеспособность.
3. Постепенно повышается деловая активность Общества, характеризующаяся увеличением количества оборотов и ускорением оборота вложенного капитала.
4. Наблюдается тенденция к повышению финансовой устойчивости Общества.
В целом существующая система управленческого учета и принятие управленческих решений устраивает руководство ЗАО «ЭСКС».
Управленческие решения принимаются обоснованно на основе экономического анализа и расчетов. Высокий уровень квалификации персонала, компетентность в технических и экономических вопросах позволяет во время и правильно нацелить работников предприятия на выполнение поставленных задач. Территориальная расположенность структурных единиц Компании также позволяет координировать решение и выполнение задач по производственным планам.
Но наряду с хорошими сторонами присутствуют и недостатки, такие как недостаточная финансовая устойчивость, невысокий уровень оплаты труда, снижение качества выполняемых строительно-монтажных работ, слабая конкурентная борьба, низкая мотивация сотрудников, зависимость рентабельности и ценовой политики от основного заказчика ОАО «Кузбассэнерго», отсутствие объективных возможностей по освоению потенциальных сегментов рынка, высокие темпы появления дорогостоящих новых технологий и оборудования, неисполнение платежей заказчика, жесткая рыночная конкуренция.
3. Особенности организационной культуры ЗАО «Энергостроительная Компания Сибири» и ее влияние на деятельность компании
Все существующие организации отличаются друг от друга, подобно снежинкам. Каждая имеет свою собственную историю, организационную структуру, виды коммуникаций, системы и процедуры постановки задач, внутри организационные ритуалы и мифы. Поэтому организационная культура каждой организации уникальна.
Для изучения организационной культуры ЗАО «Энергостроительная Компания Сибири» и ее влияния на деятельность данного предприятия была выбрана группа сотрудников, состоящая из тринадцати мужчин и двенадцати женщин, для которой была разработана анкета. С помощью данной анкеты можно было узнать возраст, пол, должность, стаж работы в организации и общий стаж работы сотрудника. Выборка опрошенных сотрудников ЗАО «Энергостроительная Компания Сибири» представлена в таблице 3.1.
Таблица 3.1 – Выборки характеристики сотрудников ЗАО «Энергостроительная Компания Сибири»
| № |
Возраст |
Пол |
Должность |
Стаж работы в организации |
Общий стаж работы (лет) |
|
| 1 | 46,3 | м | Ген.директор | 3г. 2 мес. | 22,1 | |
| 2 | 50 | м | Техн.директор | 3г. 2 мес. | 24 | |
| 3 | 45,4 | ж | Гл.бухгалтер | 3г. 2 мес. | 16,8 | |
| 4 | 43 | м | Зам техн. директор | 1 мес. | 9,4 | |
| 5 | 40 | м | Испол.директор | 3г. 2 мес. | 14,7 | |
| 6 | 34,7 | м | Финан.директор | 3 мес. | 8,6 | |
| 7 | 28 | м | Юрисконсульт | 3г. 2 мес. | 5 | |
| 8 | 44,7 | ж | Бухгалтер 1 кат | 10 мес. | 10,6 | |
| 9 | 25,4 | ж | Бухгалтер 2 кат | 1г. 6 мес. | 5,4 | |
| 10 | 30 | ж | Инженер 1 кат. | 3г. 2 мес. | 9 | |
| 11 | 52,3 | ж | Инженер 1 кат. | 3г. 2 мес. | 26,1 | |
| 12 | 45 | ж | Инженер 2 кат | 2г. 2 мес. | 14 | |
| 13 | 53,6 | ж | Инженер 1 кат. | 3г. 2 мес. | 26,5 | |
| 14 | 50 | ж | Начальник АХО | 3г. 1 мес. | 25 | |
| 15 | 36 | ж | Офис-менеджер | 3г. 2 мес. | 18 | |
| 16 | 25,1 | ж | Маркетолог | 2 мес. | 3 | |
| 17 | 37,1 | ж | Маркетолог | 1г. 10 мес. | 12 | |
| 18 | 53,2 | м | Начальник ПЭО | 3г. 2 мес. | 23,1 | |
| 19 | 51,5 | ж | Экономист | 3г. 2 мес. | 25 | |
| 20 | 32,2 | м | Экономист | 1г. 1 мес. | 2,3 | |
| 21 | 43,6 | м | Водитель | 3г. 2 мес. | 14,6 | |
| 22 | 26,2 | м | Водитель | 9 мес. | 2,3 | |
| 23 | 42,6 | м | Водитель | 1г. 5 мес. | 14,1 | |
| 24 | 55 | м | Охранник | 2г. | 10 | |
| 25 | 35 | м | Охранник | 4 мес. | 1 | |
Обобщенный портрет сотрудников
По полу
| № | Пол | к-во чел. | % |
| 1 | Мужчины | 13 | 52 |
| 2 | Женщины | 12 | 48 |
| Итого | 25 | 100 |
По возрасту
| № | возраст | к-во чел. | % |
| 1 | от 40 и выше | 15 | 60 |
| 2 | от 30 до 40 | 6 | 24 |
| 3 | от 20 до 30 | 4 | 16 |
| Итого | 25 | 100 |
Стаж работы на предприятии
| № | стаж работы | к-во чел. | % |
| 1 | от 2 до 3,2 | 16 | 64 |
| 2 | от 1 до 2 | 4 | 16 |
| 3 | менее года | 5 | 20 |
| Итого | 25 | 100 |
Согласно составленных таблиц видно, что на предприятии преобладающий состав коллектива в возрасте, что является показателем зрелости и опытности в данной отрасли работ, в то же время руководителю коллектива необходимо задуматься и об омоложении коллектива. Для того чтобы узнать общий уровень организационной культуры в ЗАО «Энергостроительная Компания Сибири» и выявить ее узкие места, среди выбранных сотрудников предприятия был проведен тест «Уровень организационной культуры» (Приложение Б). Было предложено двадцать девять суждений, которые нужно было оценить сотрудникам по десятибалльной шкале.
С помощью данного теста удалось определить, что, по мнению большинства опрошенных, организационная культура в ЗАО «Энергостроительная Компания Сибири» находится на среднем уровне. Для наглядности результаты тестирования представим с помощью диаграммы, которая изображена на рисунке 3.1.
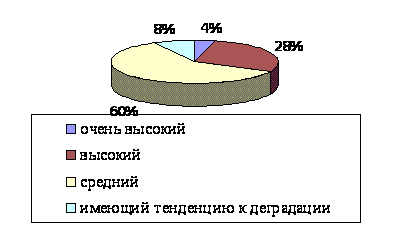
Рисунок 3.1 – Уровень организационной культуры
По данным диаграммы большинство сотрудников (60%) ЗАО «Энергостроительная Компания Сибири» определяют уровень организационной культуры средним, 28% опрошенных – высоким, 8% определили уровень, имеющий тенденцию к деградации и лишь ответы 4% сотрудников показали, что организационная культура организации находится на очень высоком уровне.
Таким образом, по мнению большинства сотрудников, организационная культура ЗАО «ЭСКС» не достаточно развита и находится на невысоком уровне. Чтобы в дальнейшем принять правильные меры по улучшению организационной культуры нужно более подробно проанализировать ответы работников предприятия, что позволит выявить узкие места и показатели, по которым сотрудники определили тот или иной уровень организационной культуры.
Вопросы данного теста можно разделить на четыре группы, т.е. проведем анализ и соответствующее реагирование на показатели четырех секций: работа, коммуникации, управление, мотивация и мораль. Показатели будут свидетельствовать о различном состоянии коллектива исследуемой организации: великолепном, мажорном, заметном уныние или упадочном.
Результаты распределения представлены в таблице 3.2.
Таблица 3.2 – «Узкие места» организационной культуры
|
Секции |
Великолепное | Мажорное | Заметное уныние | Упадочное |
| Работа | 18 | 6 | 1 | 0 |
| Коммуникации | 7 | 12 | 4 | 2 |
| Управление | 6 | 13 | 3 | 3 |
| Мотивация и мораль | 2 | 4 | 10 | 9 |
 Состояние
в коллективе
Секция работа: по данным таблицы 3.2. большинство сотрудников (18 человек – 72%) оценили состояние работы в коллективе как великолепное. Таким образом, работники считают, что организации дает возможность овладеть своей специальностью и приобрести новую, кроме того, свою работу они считают интересной.
Секция коммуникации: по мнению большинства сотрудников (12 человек – 48%), состояние коммуникаций – мажорное. 7 человек отметили, что состояние великолепное, а 4 и 2 – заметное уныние и упадочное соответственно. Т.е. система коммуникаций в ЗАО «ЭСКС» достаточно развита: подчиненные могут непосредственно общаться со своим руководителем, получают информационные распечатки, в организации проводятся различные собрания, на которых сотрудники выясняют интересующие их вопросы.
Секция управление: по 3 человека считают, что данный показатель находится в заметном унынии и упадочном состоянии. Данные сотрудники не ощущают себя вовлеченными в принятии решений, считают деятельность организации плохо организованной. Большинство опрошенных (13 человек или 52%) имеют противоположное мнение.
Секция мотивация и мораль: большинство опрошенных сотрудников (36% и 40%) считают, что данный показатель находятся в упадочном состоянии и в заметном уныние. Т.е. взаимоотношения работников друг с другом, их кооперация и взаимоуважение находятся на низком уровне.
На основе проведенного тестирования можно сделать вывод, что общий уровень организационной культуры ЗАО «Энергостроительная Компания Сибири» находится на среднем уровне. Сотрудники организации считают, что их работа интересная и соответствует их специализации, но взаимоотношения между сотрудниками развиты плохо. Таким образом, на исследуемом предприятии такой элемент организационной культуры как социально-психологический климат находится на невысоком уровне.
Для того чтобы подробнее исследовать проблему, связанную с социально-психологическим климатом, проведем тест для определения психологического климата в организации. Цель тестирования состоит в том, чтобы выявить наиболее важные проблемы, связанные с социально-психологическим климатом, и в дальнейшем дать нужные рекомендации для решения этих проблем.
Ответы сотрудников были сгруппированы по различным характеристикам, отражающих уровень развития социально-психологического климата. Результаты тестирования сведем в таблицу 3.3.
Таблица 3.3 – Ответы сотрудников на тест «Определение социально-психологического климата в организации»
| № |
Характеристика |
Очень низкий | Низкий | Средний | Оптимальный | Идеальный |
| Количество человек (%) | ||||||
| 1 | Ответственность | 8 | 20 | 36 | 20 | 16 |
| 2 | Коллективизм | 20 | 60 | 20 | 0 | 0 |
| 3 | Сплоченность | 16 | 56 | 16 | 4 | 8 |
| 4 | Контактность | 12 | 36 | 32 | 20 | 0 |
| 5 | Открытость | 8 | 68 | 12 | 12 | 0 |
| 6 | Организованность | 0 | 0 | 8 | 56 | 36 |
| 7 | Информированность | 8 | 8 | 12 | 40 | 32 |
 Оценка
Для наглядного изображения ответов, касающихся ответственности построим диаграмму (Рисунок 3.2.).
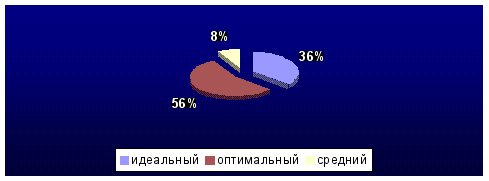
Рисунок 3.2 – Уровень ответственности сотрудников
По данным диаграммы большинство сотрудников ЗАО «ЭСКС» (14 человек или 56%) считают, что ответственность работников находится на оптимальном уровне, 9 человек или 36% считают, что уровень идеальный и 2 человека или 8% – средний. При этом стоит отметить, что никто из работников не определил уровень ответственности низким, или очень низким. Таким образом, многие сотрудники организации имеют высоко развитое чувство долга, ревниво относятся к своим обязанностям. Руководитель, поручив такому подчиненному какое-либо важное задание, будет уверен, что данный работник выполнит начатое дело до конца, будет работать с полной отдачей сил. Работа таких сотрудников, безусловно, положительно отразится на деятельности предприятия.
По мнению работников предприятия, также на высоком уровне находится информированность сотрудников. Результаты ответов представлены на рисунке 3.3.
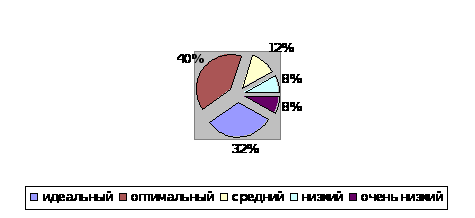
Рисунок 3.3 – Уровень информированности сотрудников
8 человек или 32% опрошенных отметили, что уровень идеальный, 10 человек или 40% считают его оптимальным, 3 человека (12%) – средним и лишь по 2 человека считают уровень информированности низким и очень низким. Но при анализе заполненных анкет выяснилось, что данный показатель сотрудники поставили на высокий уровень за счет оценивания высшими баллами таких критериев как: знание задач, итогов деятельности коллектива, правил поведения, обязанностей. При оценке же информированности на счет знания привычек, склонностей, черт характера друг друга работники ЗАО «ЭСКС» ставили низкие баллы этих критериев. Следовательно, взаимоотношения работников между собой развиты плохо.
Результаты ответов, характеризующие уровень коллективизма представлены с помощью диаграммы, изображенной на рисунке 3.4.
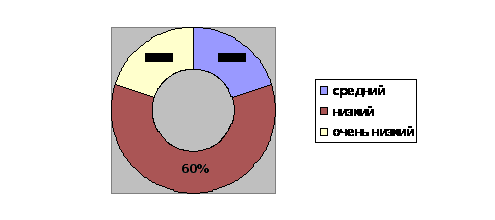
Рисунок 3.4 – Уровень коллективизма сотрудников
Уровень коллективизма большинство сотрудников (15 человек или 60%) считают низким, а 5 человек (20%) – очень низким и 5 человек – средним. Таким образом, у коллектива исследуемой компании отсутствуют принципы общности, нет коллективного начала в общественной жизни. Сотрудники решают вопросы не сообща, не верят в свой коллектив, следовательно, не пытаются поддерживать традиции, сложившиеся в нем, тем самым, опуская организационную культуру компании на уровень ниже. При таком отношении работников друг к другу могут не образовываться неформальные группы, а отсутствие подобных групп будет затруднять как личные, так и деловые отношения руководителей со своими подчиненными.
Также работники ЗАО «ЭСКС» отметили их низкий уровень открытости. Ответы работников представлены с помощью диаграммы (рисунок 3.5.).
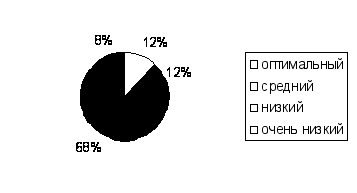
Рисунок 3.5 – Открытость сотрудников
Всего 3 человека (12%) считают уровень оптимальным, 3 – средним, 17 человек или 68% – низким и 2 человека (8%) – очень низким. Таким образом, многие сотрудники организации не считаются с интересами друг друга, стараются не делится информацией, касающейся их личности, семьи, могут быть неискренними по отношению друг к другу. Неоткровенные отношения сотрудников будут повышать степень конфликтности на предприятии, в свою очередь конфликтные ситуации будут способствовать появлению агрессии, возникновению стрессов, нарушению межличностных отношений. Такие факторы будут отрицательно влиять на деятельность организации в целом: создаются препятствия для осуществления перемен и внедрения нового, происходит потеря рабочего времени, меньшая степень сотрудничества в будущем и т.д.
Результаты ответов, характеризующих уровень сплоченности, отображены на рисунке 3.6:
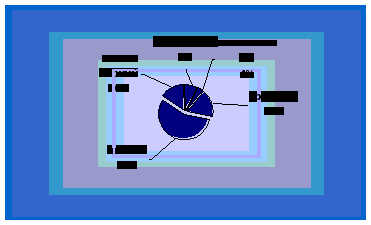
Рисунок 3.6 – Сплоченность коллектива
Как видно из представленной диаграммы, по мнению 4 сотрудников (16%), уровень сплоченности находится на среднем уровне; 2 человека (8%) считают его идеальным и 1 человек (4%) – оптимальным; 14 человек или 56% опрошенных отметили низкий уровень сплоченности коллектива и 4 человека (16%) – очень низким. Таким образом, коллектив ЗАО «Энергостроительная Компания Сибири» является не очень дружным и единодушным. В большей степени это проявляется в различных убеждениях и различных занятиях вне рабочего времени.
Показатели уровня контактности сотрудников данной организации также не очень высокие (Рисунок 3.7.).
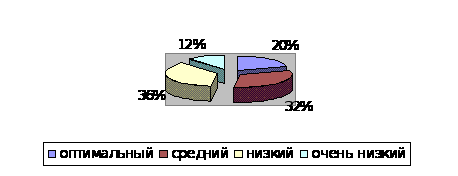
Рисунок 3.7 – Контактность сотрудников
По данным диаграммы 5 человек (20%) считают уровень контактности оптимальным, 8 человек или 32% – средним, 9 человек или 36% опрошенных – низким и 3 сотрудника (12%) – очень низким. Таким образом, большинство действий работников компании будут несогласованными, так как многие сотрудники не доверяют друг другу, относятся к своим коллегам невнимательно.
Ответы сотрудников, характеризующие уровень организованности, представлены наглядно на рисунке 3.8:
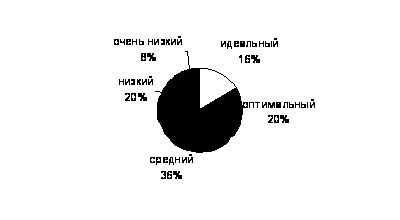
Рисунок 3.8 – Организованность сотрудников
Как видно из представленной диаграммы, большинство сотрудников (9 человек или 36%) определили уровень организованности коллектива средним. 4 человека (16%) – идеальным, по 20% опрощенных – оптимальным и низким и 2 человека (8%)