Производственная и организационная структура ОАО "Электроприбор"
для предприятий иных форм собственности – стоимостная оценка имущества, выделенного его собственниками предприятию на праве полного хозяйственного ведения.
В любом случае уставный капитал выражает сумму обязательств предприятия перед собственниками.
Резервы и фонды, накопленные предприятием, формируются за счет прибыли. Прибыль - основной источник средств динамично развивающегося предприятия. В условиях рыночной экономики размер прибыли зависит от ряда факторов, основным из которых является соотношение между доходами и расходами предприятия.
В зависимости от тактики финансирования прибыль может использоваться на дальнейшее расширение (развитие предприятия) или на нужды социального или частного потребления. Использование прибыли на развитие предприятия осуществляется через фонды накопления и резервы. Сформированные за счет прибыли фонды и резервы, не могут использоваться на нужды потребления и являются важным источником возрастания собственного капитала и увеличения собственных оборотных средств.
На цели потребления не может использоваться и так называемый добавочный капитал предприятия. Он образуется в результате переоценки основных средств и других нематериальных активов. Величина добавочного капитала зависит от наличия и состояния основных средств предприятия и может составлять существенную долю в собственных источниках финансирования предприятия.
Специфическим источником финансирования предприятия являются фонды специального назначения и целевого финансирования - безвозмездно полученные ценности, а также безвозвратные и возвратные государственные ассигнования на финансирование непроизводственной деятельности, связанной с содержанием объектов социальной сферы и коммунально-бытового обслуживания.
Заемные источники финансирования можно условно подразделить на две группы:
- кредиты и займы;
- средства в расчетах (привлеченные средства).
Кредиты предоставляются предприятию коммерческими банками или другими кредитными учреждениями на возвратной и платной основе. Платой за кредит служат проценты, установленные ЦБ РФ в зависимости от коммерческой (рыночной) цены кредита.
Процентная ставка за пользование банковским кредитом зависит от размера кредита, от срока, на который выдается кредит, от конъюнктуры финансового рынка, от инфляционных процессов.
Возврат кредита в сроки, предусмотренные кредитным соглашением, а также своевременная оплата процентов за его использование строго обязательны. В случае неисполнения кредитного соглашения предприятием, банк имеет право взыскать причитающиеся ему суммы в судебном порядке. Такой способ иска банки используют редко, т.к. они менее всего заинтересованы в банкротстве предприятий. Обычной мерой банков по отношению к предприятиям должникам является начисление штрафных санкций за каждый день просрочки платежей или введение повышенных процентных ставок по просроченным кредитам.
Виды кредитов отличаются большим разнообразием. Обычно их классифицируют по двум признакам - по времени (продолжительности) и по форме предоставления денежных средств.
По форме различают:
банковский кредит - ссуда, выданная банком на условиях срочности, возвратности, платности;
банковский овердрафт - это форма краткосрочного кредита, при котором банк списывает в счет погашения задолженности все средства с расчетного счета клиента независимо от размера остатка.
Поэтому объем кредита изменяется в зависимости от размера поступления средств на текущий счет клиента. Это отличает овердрафт от обычного краткосрочного кредита. Это наиболее дешевая форма займа. Величина по нему не превышает 1-2% базовой учетной ставки банка;
вексельный кредит - при заключении договора клиент получает от банка пакет векселей, которые использует как платежное средство при расчетах за товары, услуги, сырье. По истечении срока обращения вексель предъявляется векселедержателем в банк к оплате;
акцептный кредит (факторинг) - имеет место в тех случаях, когда банк принимает к оплате вексель, выписанный на имя его клиента, а по истечении срока его погашения взыскивает стоимость векселя с должника.
Займы от кредитов отличаются тем, что они, как правило, поступают не от банков, а от юридических или физических лиц и могут быть процентными, так и беспроцентными (но обязательно возвратными).
В зависимости от того, на какой срок предоставлены кредиты или займы, они подразделяются на краткосрочные и долгосрочные источники финансирования. Если кредит или заем предоставлен на срок, более 3-х лет, он считается долгосрочным. Обычно такая форма финансирования рассматривается как инвестиционная, т.е. направленная на финансирование капитальных вложений, новых проектов, технологий.
Средства в расчетах. Это особая форма привлечения средств через систему расчетов или своего рода финансовые обязательства предприятия перед своими контрагентами (партнерами, поставщиками, бюджетными органами, рабочими и др.). То есть это чужие средства, которые предприятие, в силу сложившихся особенностей расчетной системы, временно использует в собственном обороте в качестве одного из источников финансирования. Как правило, это наиболее распространенный источник финансирования предприятия. В финансовой и бухгалтерской терминологии он носит название кредиторской задолженности.
В состав кредиторской задолженности входят следующие виды расчетов - расчеты с поставщиками, с бюджетом и внебюджетными фондами, органами соцстраха, рабочими и служащими по заработной плате, прочими кредиторами.
2.4. Сущность финансовой деятельности предприятия
Основу экономики фирмы составляют производственные отношения, в которые она вступает в процессе своей деятельности. Часть производственных отношений реализуется через систему денежных отношений или денежное обращение, которое в теории и практике финансового управления получило название финансового обращения. Однако, не все денежные отношения относятся к финансам. Денежные отношения превращаются в финансовые тогда, когда они связаны с формированием и использованием денежных доходов и накоплений предприятия. При этом процесс формирования доходов и накоплений может происходить как за счет собственных (внутренних) источников, так и за счет заемных средств (внешних источников финансирования).
Если весь воспроизводственный процесс предприятия разделить на две составные части: производство и реализацию, то областью возникновения и функционирования финансов является вторая часть воспроизводственного процесса, а именно реализация. Именно на этой стадии появляются финансовые отношения, связанные с формированием денежных доходов и накоплений, принимающих специфическую форму финансовых ресурсов. Потенциально финансовые ресурсы образуются на стадии производства, когда создается новая стоимость, однако реальное формирование финансовых ресурсов начинается только на стадии распределения, когда вновь созданная стоимость реализована.
Денежные средства, полученные предприятием в виде выручки за реализованную продукцию, не являются в полном объеме собственными финансовыми ресурсами предприятия, так как не вся сумма выручки остается в его распоряжении. Из этой суммы предприятие должно расплатиться с поставщиками сырья, материалов, электроэнергии, транспорта и т.д. Кроме того, у него есть обязательства перед своими работниками по выплате заработной платы за труд по производству реализованного продукта. Значительная часть выручки перечисляется предприятием в государственную финансовую систему в виде прямых и косвенных налогов, а также во внебюджетные фонды и органы местного самоуправления в виде обязанных сборов и платежей.
В распоряжении предприятия остается часть выручки, которая включает в себя чистую прибыль (прибыль после уплаты налогов) и амортизацию (включенную в себестоимость продукции часть стоимости основных фондов). Именно эта часть денежных средств и формирует собственные финансовые ресурсы предприятия, т.е. является основным источником пополнения собственных средств предприятия. Основным, но не единственным. В качестве собственных финансовых ресурсов выступают денежные средства, поступающие в виде взносов в уставный капитал предприятия или прочих взносов юридических и физических лиц (целевое финансирование, пожертвования, благотворительные и прочие взносы).
К основным источникам заемных средств относятся ссуды и кредиты банка, займы, кредиторская задолженность. Принципиально различие между источниками собственных и заемных средств кроется в юридической причине: в случае ликвидации предприятия его владельцы имеют право на ту часть имущества предприятия, которая соответствует их доли собственности в капитале, т.е. которая дается после расчетов с третьими лицами.
Кроме того, все заемные средства выступают как финансовые обязательства предприятия перед третьими лицами со всеми вытекающими из этих обязательств последствиями. Например, кредиты банка выдаются предприятию на определенный срок и под определенные проценты, уплата которых строго контролируется банком. В случае нарушения сроков погашения кредита или процентов по нему банк применяет систему штрафных санкций или без акцептного взыскания причитающихся сумм с расчетного счета предприятия.
Жесткая система взыскания кредиторской задолженности существует по фискальным обязательствам (перед налоговой системой). В соответствии с действующим законодательством получили право на безусловное востребование причитающихся им сумм по финансовым обязательствам контрагенты предприятия (поставщики, подрядчики). При этом могут быть востребованы не только суммы долга за поставленное сырье и материалы или оказанные услуги, но и проценты за просрочку платежей в размере действующей ставки Центробанка РФ.
В связи с этим предприятие, формируя свою финансовую деятельность должно ориентироваться на возможности современного обеспечения всех своих обязательств через систему оптимального соотношения собственных и заемных средств в источниках финансирования. Так, многие предприниматели предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако, если структура «собственный капитал заемный» имеет значительный перевес в сторону долгов, предприятие может обанкротиться, если несколько кредиторов потребуют одновременно свои деньги обратно, да еще и с процентами. Соотношением собственных и заемных средств обеспечивается финансовая устойчивость предприятия и его независимость от кредиторов. В качестве характеристики финансовой устойчивости предприятия обычно используется показатель концентрации собственного капитала (коэффициент финансовой независимости). Он характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Рассчитывается по данным бухгалтерского баланса как отношение собственного капитала к общему итогу баланса, т.е. к общей сумме всех источников финансирования. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
По поводу степени привлечения заемных средств в зарубежной практике существуют различные, порой противоположные точки зрения. Наиболее распространено мнение, что доля собственного капитала должна быть достаточно велика (не менее 60%). В предприятие с высокой долей собственного капитала кредиторы вкладывают средства более охотно, так как такое предприятие более надежно с точки зрения его платежеспособности. С другой стороны высокая доля привлеченного капитала свидетельствует о степени доверия предприятию со стороны банков и кредиторов.
Финансы предприятия обеспечивают кругооборот основного и оборотного капитала, взаимоотношения с государственным бюджетом, налоговыми органами, банками, страховыми компаниями и прочими учреждениями финансово-кредитной системы.
Любой бизнес сталкивается с необходимостью решения трех ключевых вопросов:
1. Какова должна быть величина и оптимальный состав основных и оборотных средств предприятия (его активов).
2. Где найти источники финансирования для обеспечения необходимого размера активов.
3. Как организовать текущее и оперативное управление финансами предприятия, обеспечить платежеспособность и финансовую устойчивость предприятия. Все эти вопросы решаются в рамках финансового менеджмента, логика функционирования которого представлена на рис 2


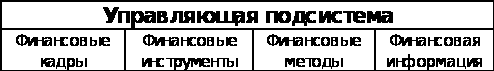
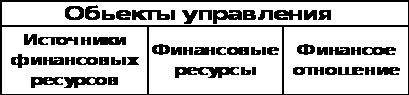


Рис 2. Схема финансового управления
В основе формирования финансовых ресурсов предприятия лежат финансовые инструменты. Существуют различные подходы к трактовке понятия «финансовые инструменты». В наиболее простой форме финансовые инструменты рассматриваются в виде:
- денежных средств (в кассе, на счетах в банках и других
кредитных учреждениях);
- кредитных инструментов (облигаций, форвардных контрактов, фьючерсов, опционов и др.);
- способов участия в уставном капитале (акций, паев).
Методы финансового управления - прогнозирование, планирование, налогообложение, страхование, кредитование, самофинансирование, система расчетов, амортизационных отчислений, ценообразования, аренды.
Составным элементом приведенных методов являются специальные приемы финансового управления: кредиты, займы, процентные ставки, дивиденды, котировка курсов акций, дисконт и др.
Основу информационного обеспечения системы управления финансовой деятельностью предприятия составляет любая информация финансового характера:
- бухгалтерская отчетность;
- сообщения финансового характера;
- информация учреждений банковской системы;
- информация товарных, фондовых и валютных бирж;
- законодательные и нормативные акты в области финансовой сферы и налогообложения.
Техническое обеспечение финансовой системы является самостоятельным и весьма важным ее элементом. Многие современные системы, основанные на безбумажной технологии (межбанковские расчеты, взаимозачеты, расчеты с помощью кредитных карточек и т.п.), невозможны без применения сетей ЭВМ, персональных компьютеров, функциональных пакетов прикладных программ.
Любая управляющая система имеет свой объект управления.
В финансовом менеджменте объектом управления являются финансовые ресурсы предприятия, способы (источники) их формирования и система финансовых взаимоотношений.
2.5. Основной и оборотный капитал
Для термина «капитал» существует много определений. Самое общее из них - капитал как отношение. Распространены и более узкие определения, среди которых можно выделить финансовые и экономические.
Согласно финансовому определению, капиталом называют все активы (средства) фирмы. По экономическому определению, это только реальный капитал, т. е. средства производства.
Капитал как средства производства делится на средства и предметы труда, т. е. на основной и оборотный капитал, или, по российской терминологии, на основные фонды и оборотные производственные фонды.
К основному капиталу обычно относят имущество, служащее
больше 1 года:
- земля;
- здания и сооружения;
- машины, оборудование, передаточные устройства, транс-
портные средства;
- другие виды основного капитала.
К оборотному капиталу (оборотным производственным фондам)
относятся:
- сырье, топливо, энергия, материалы и покупные полуфабрикаты:
- незавершенное производство, полуфабрикаты собственного
изготовления.
- Основной капитал (основные фонды) анализируются по не скольким направлениям.
1. Динамика основных фондов в рыночных ценах с учетом инфляции. Эту динамику можно сопоставить с выпуском продукции в неизменных ценах и на этой основе определить, растет отдача от основных фондов или нет.
2. Анализ структуры основного капитала, в том числе:
- производственной (отраслевой) структуры, говорящей о распределении основных фондов по разным производствам (отраслям);
- технической структуры, показывающей соотношение между активной частью основных фондов (рабочие машины, и оборудование, непосредственно участвующие в производстве в продукции) и пассивной (здания, сооружения);
- возрастной структуры, характеризующей основные фонда их сроку службы
3. Анализ обновления, выбытия и износа основных фондов, которые характеризуются соответствующими коэффициентами:
- коэффициент ввода основных фондов определяется как частное от деления всей стоимости введенных за отчетный период основных фондов на сумму основных фондов по состоянию на конец отчетного периода;
- коэффициент обновления основных фондов определяется как частное от деления стоимости вновь введенных основных фондов за отчетный период на сумму основных фондов по состоянию на конец отчетного периода;
- коэффициент выбытия основных фондов определяется делением стоимости всех выбывших основных фондов за отчетный период на стоимость основных фондов по состоянию начало отчетного периода.
Причем важны не только величины каждого из этих коэффициентов, но и разница между ними. Например, при высоком коэффициенте обновления и низким коэффициентом выбытия на фирме нарастает груз старых фондов.
Коэффициент износа определяется отношением стоимости износа на полную первоначальную стоимость основных фондов.
4. Технический уровень основного капитала. Он определяется сравнением с главными конкурентами фирмы на внутреннем внешнем рынке.
5. Эффективность использования основных фондов характеризируется рядом показателей:
- коэффициентом интенсивного использования основных фондов во времени, в том числе коэффициентом сменности работы оборудования. Правда этот коэффициент зависит не только от спроса на продукцию, но и от желания работников работать во вторую и третью смены или сверхурочно;
коэффициентом использования производственной мощности, т.е. отношением фактической мощности оборудования к паспортной;
фондоотдачей;
ростом фондовооруженности в расчете на одного работника в сопоставлении с ростом производительности труда.
Анализ оборотного капитала (оборотных производственных фондов) имеет важное значение хотя бы потому, что в себестоимости большинства видов изделий в России главной статьей затрат являются расходы на сырье, топливо, материалы и полуфабрикаты.
Конечно в большинстве случаев стоимость основного капитала фирмы намного больше, чем оборотного. Но основной капитал переносит свою стоимость на изготовляемую продукцию несколько лет, а оборотный - не более чем за год.
Главным показателем при анализе оборотного капитала является материалоемкость. Она рассчитывается по формуле:
А = М х 100,
Q
где А - материалоемкость;
М - стоимость использованного сырья, материалов, топлива, энергии, полуфабрикатов и др.
Q - стоимость выпущенной продукции.
Варианты этого показателя - энергоемкость, металлоемкость и т. п.
III. Управление активами предприятия ОАО «Электроприбор»
3.1. Анализ основных фондов
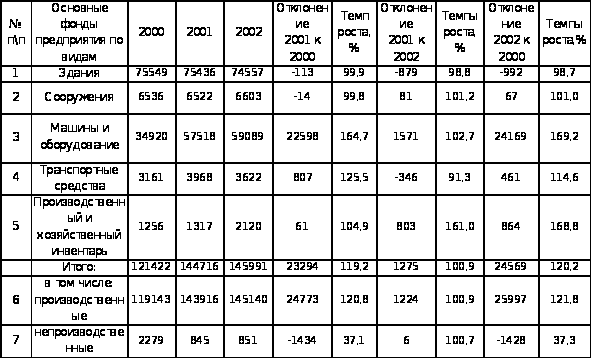
Из аналитической таблица 3.1 видно, что наибольшую долю основных фондов составляют здания, а так же машины и оборудование. Наблюдается рост общей численности ОФ. При чем это производственные фонды, а непроизводственные наоборот активно уменьшаются, что происходит благодаря более четкой ориентировке ОАО на производство продукции.
За последний год произошел существенный рост машин и оборудования (на 69 % по отношению к 2001 году), а так же рост инвентаря (на 68%).
Таблица 3.1.Структура основных фондов ОАО «Электроприбор»
3.2. Анализ оборотных средств
Из динамики оборотных средств, представлены в таблица 3.2., видно что наибольшую долю занимают запасы, относящиеся к группе медленно реализуемых активов. Объемы запасов постоянно возрастают это довольно опасная тенденции поскольку происходит аккумулирование предприятием своих денежных средств (высоко ликвидного товара ) в виде низко ликвидного.
Таблица 3.2.Динамика оборотных средств
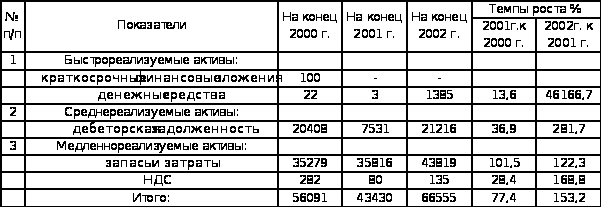
Произошел резкий скачёк в росте денежных средств, что трактуется как положительное явление. Непременно кажущаяся на финансово хозяйственном состоянии предприятия в целом. Общий объем оборотных средств изменяется не равномерно.
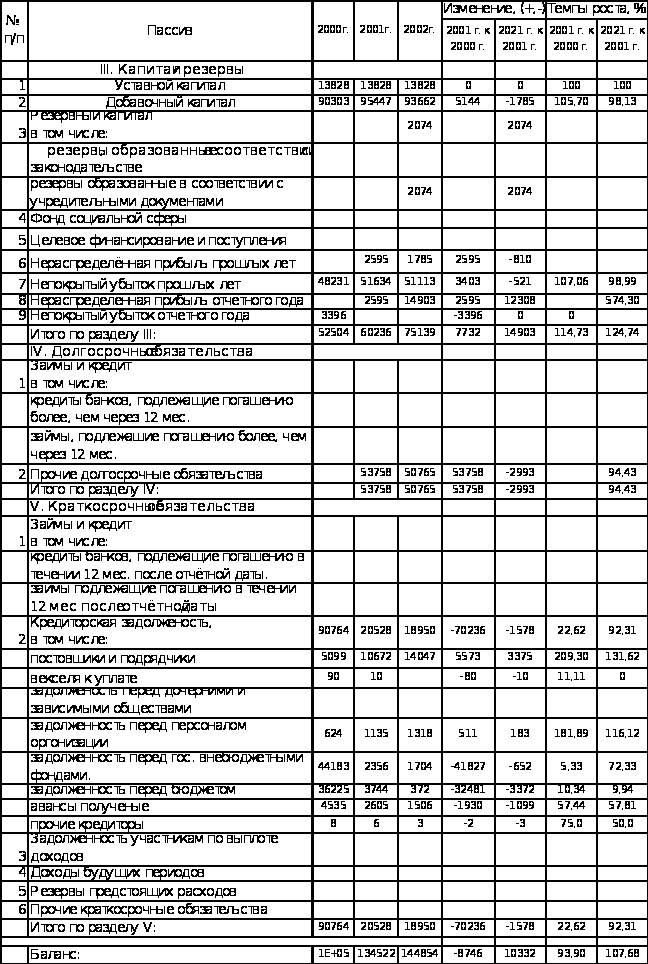
Общая структура капитала представлена в таблица 3.3.
3.3. Анализ платежей в бюджет
Из таблица 3.4. видно что предприятие переплачивает больше чем начислено
Таблица 3.4.Отношение к бюджету
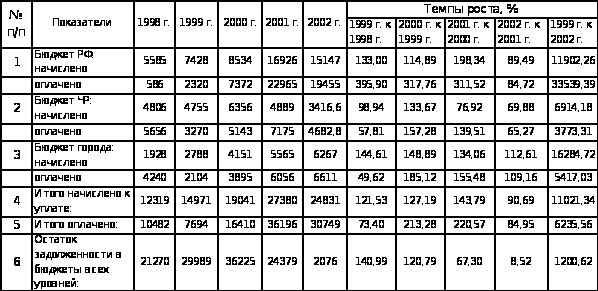
Таблица 3.3. Структура пассивов
Данные суммы идут в погашение ранее накопленных задолженностей. Хотя даже при таком раскладе суммы задолженностей сокращается очень медленно поскольку накоплена за целый ряд предыдущих лет кризисной
ситуации на предприятии. Предприятие старается проводить реструктуризацию долга и отчислять в бюджеты всех уровней своевременно и как можно больших размерах.
3.4. Анализ финансового состояния
Данный анализ начнем с изучения ликвидности. В таблице 3.5 приведён ряд коэффициентов например коэффициент абсолютной ликвидности, имеющей очень низкий уровень (0,07 по состоянию на 2002г.примерно такой же уровень имеет коэффициент текущей ликвидности, хотя он относительно сильно возрос (С 0,62 до 3,54 за 2000-2002г.г.)
На большее значение из всех рассматриваемых коэффициентов имеет коэффициент срочной ликвидности – 6,95.
В сущности сложившеюся ситуацию можно охарактеризовать как не совсем положительную, так как значения коэффициентов не достигает средних нормальных значений. Это рано или поздно сказаться на текущей деятельности предприятия в условиях нестабильной экономической ситуации в стране, когда предприятиям приходится действовать на свой страх и риск.
Таблица 3.5.Динамика показателей платежеспособности
| Показатели | 2000 год | 2001 год | 2002 год | Изменения (+,-) | |
| 01/00 | 02/01 | ||||
| Коэффициент абсолютной ликвидности | 0,001 | 0 | 0,07 | -0,001 | +0,07 |
| Коэффициент текущей ликвидности | 0,62 | 2,4 | 3,54 | + 1,78 | +1,14 |
| Коэффициент срочной ликвидности | 3,41 | 1,04 | 6,95 | - 2,37 | +5,91 |
| Доля собственных средств в обороте | 1,37 | 0,53 | 0,72 | - 0,84 | +0,19 |
3.5. Анализ финансовых результатов
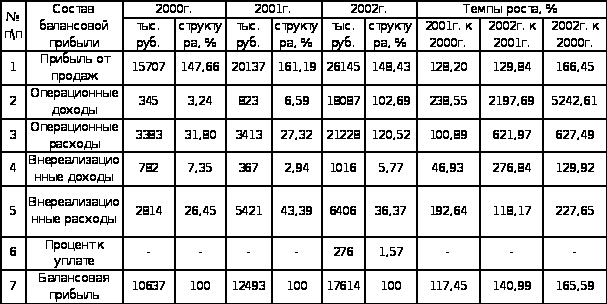
Анализ финансовых результатов заключается в изучении полученной прибыли. Структура прибыли, полученной ОАО « Электроприбор» за период с 2000г. по 2002г. приведена в таблица 3.6. Балансовая прибыль постоянно увеличивается причём если посмотреть по структуре сильный скачёк произошел в росте операционных доходов и расходов (в 2,3 и 6,8 раза соответственно). Прибыль от продаж стабильно и не скачкообразно, лишь слегка превышая операционные расходами.
Темпы роста прибыли за последний год составили 66% к предыдущему году.
Таблица 3.6. Структура прибыли
3.6. Анализ наличия движения рабочей силы
Средняя заработная плата по предприятию имеет устойчивую тенденцию к возрастанию, таблица 3.7., что свидетельствует о положительных сдвигах в Финансово-хозяйственной деятельности.
Таблица 3.7. Заработная плата персонала
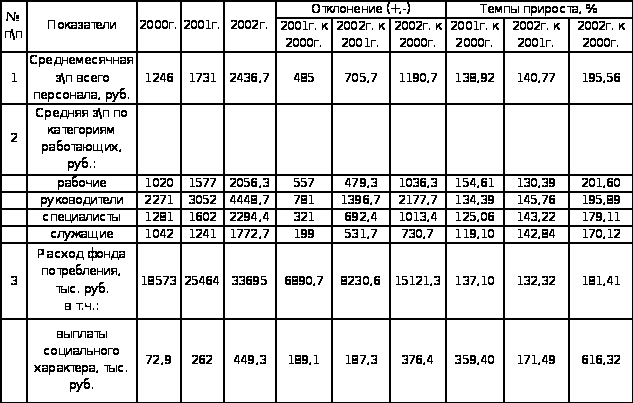
Приятно отметить, что согласно политики в области заработной платы на ОАО в первую очередь повышается зарплата основных производственных рабочих. Данное положение несомненно положительно скажется на привлечении трудовых ресурсов увеличении материальной заинтересованности работников в результатах труда. Однако, согласно проведённому анализу, руководство предприятия недостаточно уделяет внимание росту заработной платы специалистов. В общих объемах ёе рост занимает 3 место после темпов роста заработной платы рабочих и руководителей. В абсолютных показателях наибольшей средней заработной платой отличается руководящий состав ОАО (средняя зп в 2,3 раза больше средней зп рабочих). К сожалению эта ситуация типична для большинства промышленных предприятий Российской Федерации, что обостряет социальную напряженность на предприятии и в стране в целом. ОАО «Электроприбор» обладает СКТБ – одним из ведущих в своей отросли, однако невнимание к материальной заинтересованности специалистов бюро, может подорвать его сложившийся авторитет.
Кроме того темпы роста заработной платы недостаточны по сравнению с темпами роста инфляции. Всю это говорит о необходимости дальнейшего, тщательного прорабатывания вопроса роста заработной платы.
На рисунке 3 наглядно показана динамика роста заработной платы по структуре работающих за 2000-2002г.г.
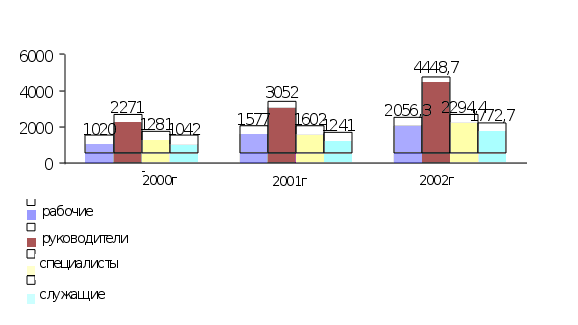
Рис. 3. Изменение средней зп по категориям работающих
Если проследить динамику численности трудовых ресурсов то отчетливо заметна тенденция сокращения персонала, причём эти сокращения не одинаково по его структуре. Меньше всего подверглись сокращению кадры служащих, что не удивительно при их доле 1 % (на 2002 год) в общей численности персонала. Наибольшим сокращениям подверглись рабочие (доля в общей численности персонала – 60 %).
Из таблицы 3.8 видно, что коэффициент оборота рабочих по выбытию постоянно превышает аналогичный коэффициент оборота по приему. В 2002 году - это превышение в 1,4 раза. Разница между поступившими и выбывшими работниками сохраняется на протяжении всего анализируемого периода в среднем на уровне в 1,2 раза.
Таблица 3.8. Динамика трудовых ресурсов
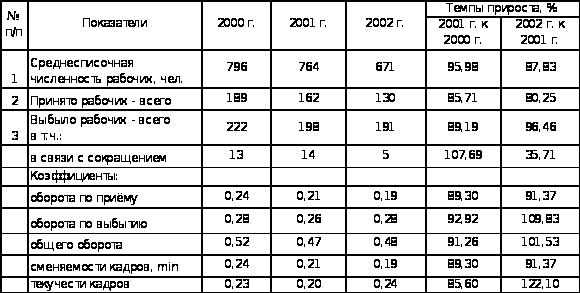
Так же интересны показатели возрастного состава персонала (табл.2.2.3). Согласно этой динамике, наблюдается рост числа работающих пенсионеров, при чем за 2002 год –на 29%.
Если обобщить имеющиеся данные, то получается, что тенденция к сокращению персонала и рост числа пожилых работников препятствуют обновлению состава кадров, как качественному, так и возрастному (приход молодых специалистов). И рост заработной платы в целом по всем категориям работников при этом можно рассматривать как закономерный факт, но отнюдь не исправляющий ситуацию к лучшему.
3.7. Статистическая и бухгалтерская отчётность, используемая для анализа технико-экономических показателей
Основная задача хозяйственного учёта в объединении - систематическое наблюдение за кодом выполнения техпромфнплана.
В зависимости от характера данный, методов их получения и способов группировки хозяйственный учёт делится на оперативный, бухгалтерский и статистический.
Статистический учёт регистрирует, группирует и обобщает массовые общественные явления и процессы по качественно однородным признакам, изучает и анализирует количественные и качественные изменения их, а также выявляет закономерности и темпы развития.
На ОАО "Электроприбор" утверждён Табель-график статистической и оперативной информации, представляемой в органы Федерального Государственного статистического наблюдения, В нём отражаются следующие сведения:
наименование структурного подразделения ОАО, ответственного за составление отчётности; наименование форм отчётности;
№ формы;
периодичность представления;
сроки представления.
За срыв срока представления отчётности или представление недостоверной информации руководители и должностные лица, ответственные за составление отчёта несут ответственность.
Бухгалтерский учёт на предприятии осуществляется Главной бухгалтерией.
Бухгалтерские отчёты являются достоверной информацией о производственно-финансовой деятельности предприятия. На основании их данных производится оценка работы по выполнению утверждённых планов производственно-финансовой деятельности, выявляются резервы по дальнейшему повышению эффективности работы в последующие периоды.
При составлении бухгалтерских отчётов и балансов в них должны отражаться все хозяйственные операции за отчётный период, а также результаты инвентаризации денежных и материальных ценностей, основных фондов, расчётов. Отчётность составляется на основании данных аналитического и синтетического учёта, отражённых на счетах бухгалтерского учёта.
Предприятие представляет текущую и бухгалтерскую отчётность и балансы вышестоящей организации местный финансовым и статистическим органам, учреждениям Госбанка по месту нахождения расчётный счетов.
Установлены следующие сроки представления отчетов:
месячные и квартальные - не позднее 15-го числа следующего за отчётным;
годовые - не позднее 25 января следующего года.
Финансовая (бухгалтерская) отчётность за 2002г. подготавливается исходя из Федерального Закона "О бухгалтерском учёте" от 21.11.06 N 129-ФЗ. Положения о ведении бухгалтерского учёта и отчётности в Российской Федерации утверждённого приказом Минфина РФ от 26.07. 1.998г. N 34м.» а также других Положений по бухгалтерскому учёту, утвержденных Министерствам Финансов РФ. Ответственность за подготовку данной отчётности несёт исполнительный орган ОАО "Электроприбор".
Финансовая (бухгалтерская )отчётность ОАО "Электроприбор" за период с 1 января по 31 декабря 2002г.состоит из:
бухгалтерского баланса;
отчёта о прибылях и убытках;
приложения к бухгалтерскому балансу и отчёту о прибылях и убытках 5
пояснительной записки.
Ежегодно проводится аудиторская проверка бухгалтерской отчётности. Обязанность аудиторской проверки заключается в том, чтобы выразить мнение о достоверности во всех существенных отношениях бухгалтерской отчётности и соответствии порядка ведения бухгалтерского учёта законодательству Российской Федерации. Аудит проводится таким образом, чтобы получить разумную уверенность в том, что финансовая (бухгалтерская) отчётность не содержит существенных искажений. Аудит проводится на выборочной основе и включает в себя изучение на основе тестирования доказательств, подтверждающих значение и раскрытие в финансовой отчётности информации о финансово-хозяйственной деятельности, оценку принципов и методов бухгалтерского учёта, правил подготовки финансовой отчётности, определение главных оценочных значений, а также общего представления о финансовой отчётности.
Выводы
По итогам проведенной экономической практики, на основании собранных материалов и проведенного анализа состояния предприятия ОАО «Электроприбор» можно сделать следующие выводы:
ОАО «Электроприбор» несмотря на имеющиеся недостатки является успешным, развивающимся предприятием, со вполне сформировавшимся ассортиментом продукции. Клиентура предприятия рассеяна по всей России, СНГ и ближнего зарубежья.
Имеются обширные производственные площади с незагруженными мощностями настроенные под выпуск традиционной электротехнической продукции предприятия имеющееся достаточно большой рынок сбыта до сих пор до конца неизученных.
Специальное конструкторско-технологическое бюро имеющееся в составе предприятия ещё не исчерпало свой продуктивный потенциал. При грамотной организации работы отдела можно рассчитывать на исследования в области новой техники и усовершенствование уже имеющейся.
За годы восстановления рыночной экономики предприятиям была создана задолженность по бюджетным платежам, даже сейчас когда уже на протяжении ряда лет имея для этого все возможности предприятие старается погасить задолженность, её сумма остаётся велика и не сможет быть полностью погашена на ближайшую перспективу.
Предприятию приходится вести себя очень осторожно в области отношения заёмным средствам и привлечении дополнительных заёмных капиталов, поскольку низка ликвидность имеющихся активов и высок коэффициент финансового риска.
По многим показателям деятельности предприятия наблюдается весомое развитие плановых и фактических данных. В современных условиях рыночной экономики подобные расхождения весьма нежелательны необходимо усовершенствовать систему и методологию планирования, использовать максимально точный расчёт.
Исходя из вышесказанного и опираясь на результаты проведенных исследований можно выдвинуть ряд предложений, реализация которых позволила бы существенно улучшить экономическую ситуацию на ОАО «Электроприбор»:
На предприятии имеются чрезмерно большие запасы производственного сырья этого необходимо избежать и запасы содержать только в пределах необходимых норм.
Для увеличения прибыли и повышения загрузки оборудования рекомендуется ОАО «Электроприбор» повысить разнообразие выпускаемой продукции как по основному виду деятельности так и по отросли продукции для населения.
Предприятию необходимо увеличивать ряды своих клиентов, заниматься поиском новых партнёров и заказов.
Провести исследования эффективности деятельности своих отделов с целью проведения их возможной реструктуризацией для повышения управляемости предприятием.
Литература
Котлер Ф. Основы маркетинга: Пер. с англ. –М.: «Ростинтер», 1996. – 704с.
Балабанов И. Т. Основы финансового менеджмента / Учебное пособие. – М.: Финансы и статистика, 1997. – 478 с.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно-финансовой деятельности предприятия. Конспект лекций.-СПб.:Политехника,2001.- 127 с.
Экономка. А.И. Егоров, Е.А. Егорова, Н.Т. Савруков. Под ред. Д.э.н. Саврукова Н.Т. С - Пб, «Политехника», 1998
Финансовый менеджмент: теория и практика: Учебник/ Под ред. Е.С. Стояновой. - 3-е изд., перераб. И доп. - М.: Изд-во «Перспектива», 1998. – 656 с.
Кантор Е.Л., Гинзбург А.И., Кантор В.Е. Основные фонды промышленных предприятий. – СПб.: Питер, 2002.-240 с.: ил.
Анализ хозяйственной деятельности предприятия: Учеб. пособие / Г.В.Савицкая . – 7-е изд., испр. – Мн.: Новое знание, 2002. – 704 с. – (Экономическое образование).
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика,1994. – 288 с.
Экономика предприятия: Учебник / Под ред. проф. Н.А. Сафронова. – М.: Юрист, 2002. – 608 с.
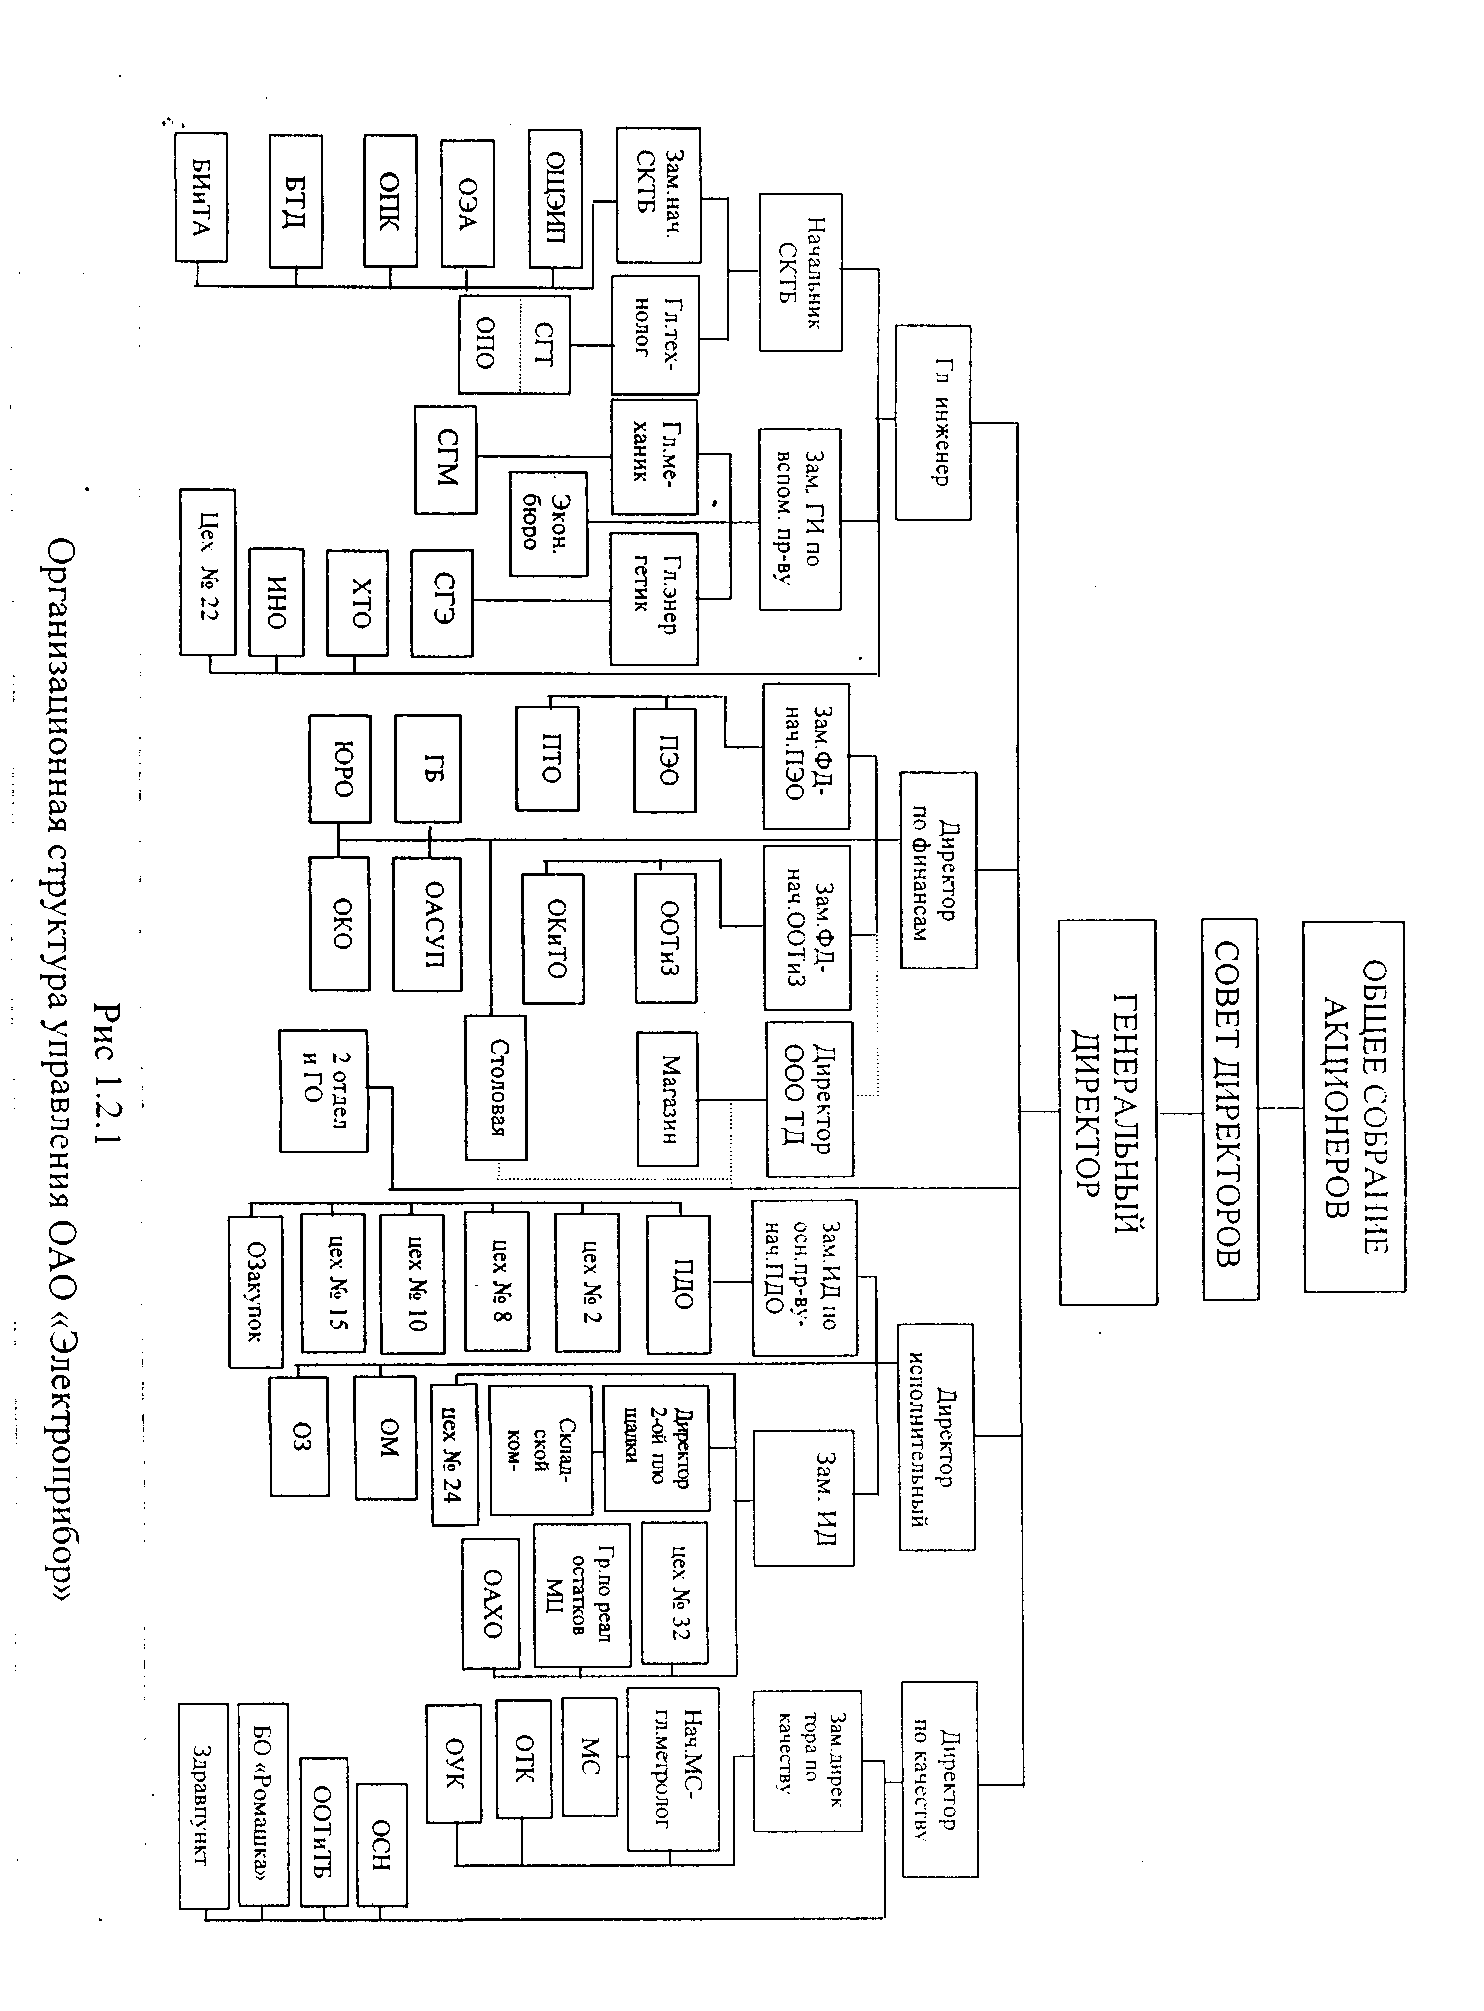
1.2 ОРГАНИЗАЦИОННАЯ СТРУКТУРА ОАО «ЭЛЕКТРОПРИБОР»
КЛАССИФИКАТОР структурных подразделений ОАО "Электроприбор", соответствующий организационной структуре управления.
I. Служба главного инженера - начальника СКТБ:
• СКТБ - специальное конструкторско-технологическое бюро.
• ОЩЭИП - отдел щитовых электроизмерительных приборов.
• ОЭА - отдел электронной аппаратуры.
• ОПК - отдел промышленных контроллеров.
• БТД - бюро технической документации.
• БИ и ТА - бюро информации и технический архив.
• СГТ - служба главного технолога.
• ОПО - отдел проектирования оснастки.
• ЭУ - экспериментальный участок .
•