Методы управления проектами
цели задачи и основные технико-экономические показатели проекта, продолжительность и ресурсы, спецификацию выполняемых работ, этапов и вех проекта;
структуризацию проекта;
организационно-технологические решения;
сетевые модели пакетов работ;
оценку реализуемости, оптимизацию по срокам и критериям качества использования ресурсов и другим критериям;
потребности в ресурсах;
документы по пакету планов;
утверждение планов и бюджета;
доведение плановых заданий до исполнителей,
подготовку и утверждение отчетной документации для контроля планов.
Центральное место в планировании проекта занимают задачи календарного планирования – составления и корректировки расписания, в котором работы, выполненные различными организациями, увязываются во времени между собой и с возможностями их обеспечения различными видами материально-технических и трудовых ресурсов.
В простейшем случае параметры календарного плана составляют даты начала и окончания каждой работы, их продолжительности и необходимые ресурсы. В большинстве сложных календарных планов существует до 6 вариантов моментов начала, окончания, продолжительности работ и резервов времени. Это – ранние, поздние, базовые, плановые и фактические даты, реальный и свободный резерв времени.
Методы расчета сетевых моделей позволяют вычислять только ранние и поздние даты. Базовые и текущие плановые даты необходимо выбирать с учетом других факторов.
Существует три варианта выбора:
календарный план по ранним началам (жестко слева): используется для стимулирования исполнителей проекта;
календарный план по поздним окончаниям (жестко справа): используется для представления выполнения проекта в лучшем свете для потребителя;
календарный план между ними: делается или для сглаживания потребляемых ресурсов или для показа заказчику наиболее вероятного исхода.
Продолжительность – это время выполнения работы. Обычно в детерминированных планах продолжительность работы считается неизменной.
Критическая продолжительность минимальная продолжительность, в течении которой может быть выполнен весь комплекс работ проекта.
Критический путь – путь в сетевой модели, продолжительность которого равна критической. Работы, лежащие на критическом пути, называются критическими работами.
Если потребности в ресурсах для всех работ проекта известны и установлены даты начала и окончания, то можно вычислить функцию изменения потребностей для каждого ресурса проекта, которая представляет таблицу уровней ресурсов или ресурсную гистограмму.
Календарный план, полученный в результате расчета сетевой модели, проверяется, уточняется, при необходимости детализируется, и когда есть полная уверенность, переходят к анализу реализуемости.
Различают четыре типа оценок реализуемости: интегральная оценка надежности, ресурсная, экономическая и финансовая.
Если план проходит через эти «сита», то проект, которому он соответствует, обеспечен всеми требуемыми ресурсами и выполнение его по этому плану более экономично, чем по любому другому (рис. 2.)
Анализ ресурсной реализуемости осуществляется в две стадии. На первой – анализируется наличие ресурсов по всем работам. На второй – проводится сглаживание эпюры использования ресурсов.
Экономическая и финансовая реализуемости связаны между собой, так что на стадии планирования они могут быть рассмотрены совместно, так как имеются достаточно точные оценки рассматриваемых работ, что является необходимым условием выполнения анализа на реализуемость.
3.2 Управление разработкой проектно-сметной документации
Проектные работы выполняются в следующей последовательности:
выбор проектировщиков и заключение контрактов по результатам конкурса;
планирование проектно-сметных работ и услуг;
собственно проектирование и согласование проектно-сметной документации.
Типы организационных форм проектных фирм:
Проектно-строительные фирмы, осуществляющие весь комплекс работ по проектированию, комплектации, строительству и вводу объектов в эксплуатацию;
Проектные институты, осуществляющие весь комплекс работ по проектированию объектов, включая все виды инженерных и архитектурных задач, а нередко и задачи по планировке районов застройки. Обычно такие институты специализируются по отраслевому признаку;
Проектные институты, специализированные по технологическому (функциональному) признаку. Такие институты могут специализироваться, например, на проектировании фундаментов, металлических или железобетонных конструкций, специальных видов оборудования и др.;
Вычислительные центры (фирмы), специализирующиеся на подготовке проектной документации на машинных носителях – смет, чертежей, календарных планов;
Консультационные (консалтинговые) фирмы, оказывающие весьма широкий спектр услуг – экономические обоснования, расчеты стоимости проектов, информация, консультации по специальным вопросам.
Существует три подхода к выбору заказчиком проектных фирм:
• оказание профессиональных услуг по мере необходимости;
• закрытые переговоры;
• проведение конкурса. В этом случае возможны следующие виды коммерческих соглашений между заказчиком и подрядчиком:
оплата по фактическим затратам,
оплата с верхним ограничением цены,
фиксированная цена.
Функциональные обязанности проектных фирм можно разделить на 2 части:
|
А. Типовые • эскизное проектирование, • рабочее проектирование, • разработка смет, • авторский надзор. |
Б. Дополнительные • подготовку к торгам и помощь в их проведении, • проектный анализ, • разработку ТЭО, • участие в управлении проектом, • оформление финансирования. |
3.4 Финансирование проекта
Финансирование проекта должно обеспечить решение двух основных задач:
обеспечение такой динамики инвестиций, которая позволила бы выполнять проект в соответствии с временными и финансовыми (денежными) ограничениями;
снижение затрат финансовых средств и риска проекта за счет соответствующей структуры инвестиций и максимальных налоговых льгот.
Финансирование проекта включает четыре этапа:
предварительное изучение жизнеспособности проекта;
разработка плана реализации проекта;
организация финансирования;
контроль за выполнением плана и условий финансирования.
Различают 4 способа финансирования проекта: акционерные инвестиции, финансирование из государственных источников, лизинговое финансирование, долговое финансирование.
Акционерное финансирование представляет собой вклады денежных средств, оборудования, технологии, финансирование из государственных источников осуществляется непосредственно за счет инвестиционных программ через прямое субсидирование. Лизинговое финансирование подразумевает передачу участниками проекта прав собственности на проект или его часть инвестору. Долговое финансирование осуществляется за счет кредитов банков и долговых обязательств юридических или физических лиц.
Проектное финансирование – это один из видов долгового финансирования, получивший развитие за рубежом в последние 10–15 лет и в настоящее время широко применяемый в США и Западной Европе. Отделы проектного финансирования есть во многих банковских учреждениях.
В США термин «проектное финансирование» относится к такому типу финансирования, когда сам проект является единственным (или основным) способом обслуживания долговых обязательств, как правило), без привлечения дополнительных финансовых источников.
Организация финансирования по типу проектного позволяет на начальной стадии осуществления проекта:
• оценить возможности его лидеров (учредителей);
• определить потребность проекта в заемных средствах;
• определить прибыль после ввода предприятия в эксплуатацию;
• распределить риски создания и функционирования предприятия между всеми заинтересованными юридическими и физическими лицами.
В зависимости от того, какую долю риска принимает на себя кредитор, выделяют 3 формы проектного финансирования:
• с полным регрессом на заемщика;
• без какого-либо регресса на заемщика;
• с ограниченным регрессом на заемщика.
Регресс–это требование о возмещении предоставленной взаймы суммы.
Финансирование с полным регрессом на заемщика – наиболее распространенная форма проектного финансирования. Этой форме отдают предпочтение ввиду быстроты и простоты получения необходимых средств для финансирования проекта, и, кроме того, стоимость этой формы финансирования ниже, чем у двух других.
При проектном финансировании без какого-либо регресса на заемщика кредитор не имеет никаких гарантий от заемщика и принимает на себя почти все риски, связанные с реализацией проекта. Без регресса на заемщика финансируются обычно проекты, имеющие высокую прибыльность и дающие в результате реализации конкурентоспособную продукцию.
В настоящее время широкое распространение получает проектное финансирование с ограниченным регрессом на заемщика. В этом случае в ходе финансирования проекта оцениваются все риски, связанные с его реализацией, и распределяются между всеми участниками проекта таким образом, чтобы каждый мог брать на себя зависящие от него риски.
Контроль за финансированием осуществляется, как правило, на основе регулярных ревизий, по следующим аспектам:
фактические затраты;
поток реальных денег;
финансовое состояние (проекта и компании, осуществляющей проект);
отчетность;
управление финансами;
ошибочные затраты.
Эффективность работы руководителя проекта оценивают, в основном, по тому, насколько грамотно организована работа по контролю за расходами на проект. Для управления этим процессом за рубежом используется специальный план управления ресурсами (cost management plan). Этот план разрабатывают при подготовке контрактов и затем постоянно его актуализируют.
Этот план определяет:
• какие расходы подлежат контролю (расходы компании; стоимость оборудования, материалов, рабочей силы; накладные расходы);
• какими показателями будут оцениваться расходы (необходимо, чтобы они совпадали с принятой в проекте или компании системой отчетности);
• как будет организован контроль (участники, затраты на контроль, процедуры передачи информации).
Участники проектного финансирования – спонсор (организатор, а не лидер) обеспечивает участие необходимых сторон, ведет переговоры, обсуждает предложения, исследует рынок, берет на себя ответственность по планированию и организации полного финансового пакета, выбирает финансовых партнеров и т.д.;
|
– подрядчик – инженерно-строительная фирма, нанятая для проектирования и строительства проекта; – поставщик оборудования – выполняет контракты на поставку оборудования; – эксплуатирующая организация – управляет проектом после того, как он введен в эксплуатацию; – поставщики сырья, необходимого для производства; – покупатели (потребители) произведенной продукции; – независимый эксперт дает заключение с оценкой реальности сроков и стоимости строительства, возможности и условии эксплуатации проекта; |
– консультант по вопросам страхования анализирует степень защищенности проекта на основе страхового возмещения; – советник по юридическим вопросам подготавливает документы и рассматривает все согласования и контракты по проекту; – консультант по вопросам маркетинга (может быть нанят кредитором) оценивает надежность показателей проекта; – финансовый советник оценивает финансовые возможности участников и проекта в целом; – кредиторы предоставляют кредиты для финансирования проекта; – заемщик осуществляет собственно проект; |
3.4 Разработка бюджета проекта
Смета представляет собой комплекс расчетов для определения размера затрат на проект. В то же время смета – это инструмент управления, который используется менеджером в процессе реализации проекта. Поэтому смета имеет двойное значение. Во-первых, это документ, определяющий стоимость проекта, во-вторых, это инструмент для контроля и анализа расхода денежных средств на проект.
Сметная стоимость строительно-монтажных работ используется для определения договорной цены и заключения контрактов (договоров) между заказчиками и подрядчиками, между генеральным подрядчиком и субподрядчиками, а также для расчетов между ними.
Показатели сметной стоимости необходимы для оценки вариантов проектных решений по строительству и реконструкции производственных и непроизводственных объектов и выбора экономически целесообразного из них.
На основе сметы и календарного плана составляется бюджет проекта и осуществляется учет, отчетность и оценка деятельности заказчика и подрядчика.
Сметная стоимость проектируемых предприятий, сооружений, объектов, их частей и видов работ определяется при проектировании в составе проектов (эскизных проектов) и рабочей документации. Для этого составляются сводный сметный расчет стоимости строительства, объектные и локальные сметы, локальные ресурсные сметные расчеты, сметы на проектные и изыскательские работы.
Сводный сметный расчет является основным документом, определяющим стоимость строительства предприятий, зданий и сооружений. Составляется он на основе объектных и локальных смет, а также сметных расчетов на дополнительные затраты, не учтенные в объектных и локальных сметах.
Объектные сметы (объектные сметные расчеты) разрабатываются на строительство каждого отдельного здания и сооружения на основе локальных смет на отдельные конструктивные элементы и виды работ.
Локальные сметы (локальные сметные расчеты) составляются по рабочим чертежам на каждый вид работ. В них определяется сметная стоимость конструктивных элементов и видов работ
Сметная стоимость строительства представляет собой общую сумму капитальных вложений, поэтому все затраты в ней группируются в соответствии с технологической структурой капитальных вложений:
С = Сстр + Смонт + Соб + Спроч + Снепр,
где С – сметная стоимость строительства;
Сстр – затраты на строительные работы;
Смонт – затраты на работы по монтажу оборудования;
Соб–затраты на приобретение оборудования, инструмента и инвентаря;
Спроч – прочие капитальные затраты;
Снепр – резерв на непредвиденные работы и затраты.
Сметная стоимость строительных и монтажных работ представляет собой сумму прямых затрат, накладных расходов и сметной прибыли.
На основе сметной стоимости определяется договорная цена, являющаяся основой для подрядных торгов и при окончательном ее согласовании – основой для заключения контракта.
Для определения сметной стоимости применяются три метода: базисно-компенсационный, ресурсный, ресурсно-индексный.
Базисно-компенсационный метод определения стоимости строительства представляет собой составление сметной документации с использованием имеющихся сметных норм.
Ресурсный метод определения стоимости строительства представляет собой калькулирование в текущих (прогнозируемых) ценах и тарифах элементов затрат (ресурсов), необходимых для реализации проекта.
Бюджет проекта
Бюджет проекта – это план, выраженный в количественных показателях и отражающий затраты, необходимые для достижения поставленной цели. В бюджете представлены оценочные результаты откорректированного календарного плана и стратегии осуществления проекта.
Основными задачами бюджетного контроля являются:
• получение точных оценок затрат;
• распределение расходов во времени;
• подтверждение затрат;
• своевременность отчетности по затратам;
• выявление ошибочных затрат;
• подготовка отчета о финансовом состоянии проекта;
• прогноз затрат.
Контроль за расходованием финансовых средств на проект осуществляется в последовательности:
3.5 Материально-техническая подготовка проекта
Основная задача этой фазы проекта – обеспечить поступление оборудования, конструкций, материалов и услуг в точном соответствии с планом проекта.
Этот процесс принято делить на 2 части:
закупки ресурсов и услуг на конкурсной основе;
поставки на место производства работ.
Основной правовой формой организации и регулирования отношении при осуществлении закупок между их участниками (субъектами) является договор.
Договор поставки – это договор, по которому поставщик, являющийся предпринимателем, обязуется в обусловленные сроки передать в собственность (или в полное хозяйственное ведение или в оперативное управление) покупателю товар, предназначенный для предпринимательской деятельности или иных целей, не связанных с личным (семейным, домашним) потреблением, а покупатель обязуется принимать товар и платить за него определенную цену.
Договор подряда регулирует закупки, необходимым объектом которых является результат определенных действий. Суть отношений, возникающих при подобных закупках, заключается в том, что одна сторона по заданию другого лица обязуется выполнить для него за плату определенную работу (заказ), результат которой переходит в собственность заказчика.
Различают следующие организационные формы закупок: прямые, посреднические и биржевые.
В первом случае правовая связь существует между двумя субъектами закупок; между ними заключается соответствующий договор.
Во втором случае лицо, осуществляющее проект, вступает в правовые отношения с посредником, то есть лицом, которое способствует обеспечению проекта необходимыми ресурсами.
В третьем случае члены биржи осуществляют биржевую торговлю непосредственно от своего имени и за свой счет, или от имени клиента и за его счет, или от своего имени за счет клиента или от имени клиента за свой счет.
На Западе различают:
• закупки работ (Procurement of works)
• закупки материалов (Procurement of goods)
• закупки оборудования (Procurement of equipment)
• закупки услуг (Procurement of services) •
• закупки (использование услуг) консультантов проекта (Procurement of consultants).
4. Управление риском
4.1 Основные понятия и определения
Все участники проекта заинтересованы в том, чтобы исключить возможность провала проекта или хотя бы убытка для себя. Вместе с тем, ни у кого из них нет и не может быть уверенности в благополучном исходе проекта – риск в любом реальном деле общепризнан.
Под неопределенностью понимается неполнота или неточность информации об условиях реализации проекта, в том числе – о связанных с ними затратах и результатах.
Неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий, характеризуется понятием риска.
| Риск – действие на удачу в надежде на счастливый исход |
| риск – это вероятность того, что полученный в дальнейшем доход и прочие выгоды от реализации проекта будут отличаться от планируемых. |
| Риск – это вероятность возникновения убытков или недополучения доходов по сравнению с прогнозируемым вариантом. |
| Риск – вероятность (угроза) потери предприятием части своих ресурсов, недополучение доходов или появления дополнительных доходов в результате осуществления определенной производственной и финансовой деятельности. |
| Риск связан с неопределенностью будущей ситуации. Он возникает тогда, когда реальные события отличаются от ожидаемых. |
| Риск – категория вероятностная и его измеряют как вероятность определенного уровня потерь. |
| Неопределенность, связанная возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий, характеризуется понятием риска. |
| Экономический риск – субъективно-объективная категория, которая связана с преодолением неопределенности и конфликтности в ситуации неизбежного выбора и отображает меру (степень) достижения ожидаемого результата, неудачи и отклонения от целей с учетом влияния контролируемых и неконтролируемых факторов при существовании прямых и обратных связей. |
| Риск – это опасность потенциально возможной, вероятной потери ресурсов или недополучения доходов по сравнению с вариантом, который рассчитан на рациональное использование ресурсов в данном виде предпринимательской деятельности. |
| Риском называется вероятность достижения желаемого (нежелаемого) результата принятого решения. |
При оценке проектов наиболее существенными представляются следующие виды неопределенности и инвестиционных рисков:
• риск, связанный с нестабильностью экономического законодательства и текущей экономической ситуации, условий инвестирования и использования прибыли;
• внешнеэкономический риск (возможность введения ограничений на торговлю и поставки, закрытия границ и т.п.);
неопределенность политической ситуации, риск неблагоприятных социально-политических изменений в стране или регионе;
• неполнота или неточность информации о динамике технико-экономических показателей, параметрах новой техники и технологии;
• колебания рыночной конъюнктуры, цен, валютных курсов и т.п.; неопределенность природноклиматических условий, возможность стихийных бедствий;
• производственно-технологический риск (аварии и отказы оборудования, производственный брак и т.п.);
• неопределенность целей, интересов и поведения участников; неполнота или неточность информации о финансовом положении и деловой репутации предприятий-участников (возможность неплатежей, банкротств, срывов договорных обязательств).
Аналитику проекта на первом этапе работы по управлению риском требуется идентифицировать возможные области риска применительно к конкретному проекту. Задача обычно решается с активным привлечением экспертных методов.
Алгоритм метода экспертной оценки рисков проекта может включать:
1. Разработку полного перечня возможных рисков по фазам жизненного цикла проекта.
2. Ранжирование этих рисков по степени важности. С этой целью необходимо определить (экспертным путем):
• вероятность данного риска (в долях единицы);
• опасность данного риска, то есть насколько существенными окажутся последствия наступления неблагоприятного события (измеряется в баллах);
• важность риска как произведение вероятности на опасность его наступления.
3. Ранжирование рисков по степени важности для проекта.
Специалисты-аналитики классифицируют риски следующим образом:
• динамический – это риск непредвиденных изменений стоимостных оценок проекта вследствие изменения первоначальных управленческих решений, а также изменения рыночных или политических обстоятельств. Такие изменения могут привести как к потерям, так и дополнительным доходам.
• статический – это риск потерь реальных активов вследствие нанесения ущерба собственности или неудовлетворительной организации. Этот риск может привести только к потерям.
4.2 Формальное описание риска
Назначение анализа описания риска – дать потенциальным партнерам необходимые данные для принятия решений о целесообразности участия в проекте и выработки мер по защите от возможных финансовых потерь. Анализ риска должен выполняться всеми участниками проекта:
|
заказчик использует результаты анализа для планирования всех элементов проекта: пожалуй, это наиболее заинтересованный участник проекта подрядчик стремится ограничить число и «цену» факторов риска, за которые он должен нести ответственность |
банк использует результаты анализа для определения, в частности, условий кредитования проекта; страховая компания сформирует обоснованные условия имущественного или иного страхования участников проекта. |
Анализ рисков можно подразделить на два взаимно дополняющих друг друга вида: качественный и количественный.
Качественный анализ имеет целью определить (идентифицировать) факторы, области и виды рисков.
Количественный анализ риска должен дать возможность численно определить размеры отдельных рисков и риска проекта в целом.
Для анализа риска используют метод аналогий и статистический метод.
Метод аналогий предполагает использование данных по другим, ранее выполненным проектам.
Статистический метод первоначально использовался в системе ПЕРТ («PERT») для определения ожидаемой продолжительности каждой работы и проекта в целом.
4.3 Методы анализа риска и неопределенности
Для учета факторов неопределенности и риска при оценке эффективности проекта используется вся имеющаяся информация об условиях его реализации, в том числе и не выражающаяся в форме каких-либо вероятностных законов распределения. При этом могут использоваться следующие методы:
анализ чувствительности;
проверка устойчивости и определение предельных значений параметров проекта;
определение точки безубыточности;
корректировка параметров проекта;
построение дерева решений;
формализованное описание неопределенности.
Анализ чувствительности призван дать точную оценку того, насколько сильно изменится эффективность проекта при определенном изменении одного из исходных параметров проекта. Чем сильнее эта зависимость, тем выше риск реализации проекта.
Анализ чувствительности проекта может применяться в двух случаях:
1. Для определения факторов, в наибольшей степени оказывающих влияние на результаты проекта. Решение подобной задачи имеет следующую последовательность:
|
• определяются наиболее значимые факторы, • определяется их наиболее вероятное (базовое) значение, • рассчитывается показатель ЧДД при базовых значениях, • один из факторов изменяется в определенных пределах и рассчитывается ЧДД при каждом новом значении этого фактора, |
• предыдущий шаг повторяется для каждого фактора, • все необходимые расчеты сводятся в таблицу, • сравнивается чувствительность проекта к каждому фактору, и определяются важнейшие из них. |
Среди факторов, подлежащих рассмотрению, могут быть: продолжительность инвестиционной фазы, цена единицы продукции, объем продаж, плата за заемные средства, стоимость сырья, налоги и др.
Пример
Предположим, что в результате расчетов по анализу чувствительности проекта А, была заполнена следующая таблица:
| Рассмотренные факторы | Величина ЧДД (тыс. экю) при изменении фактора на | ||
| -10% | База | +10% | |
| Цена за единицу продукции | 75 | 150 | 225 |
| Объем продаж | 90 | 150 | 210 |
| Плата за кредит | 130 | 150 | 170 |
| Стоимость сырья | 120 | 150 | 180 |
| Налоги | 140 | 150 | 160 |
В данном случае наибольшее влияние на показатель ЧДД окажет изменение цены и объема реализации продукции.
2. Для сравнительного анализа проектов
Пример
Сравнивая два варианта проекта, можно оценить чувствительность эффективности проекта к изменению цен на его продукцию. Для этого также используют показатель ЧДД.
| Рассмотренные проекты | Величина ЧДД (тыс. экю) при изменении фактора на | ||
| -10% | База | +10% | |
| Проект 1 | 50 | 80 | 110 |
| Проект 2 | 70 | 80 | 90 |
Проект 2 оказался менее чувствителен к ценовым колебаниям.
Проверка устойчивости.
Реализация этого метода предусматривает разработку так называемых сценариев развития проекта в базовом и наиболее опасных вариантах для каких-либо участников проекта.
Проект считается устойчивым и эффективным, если во всех рассмотренных ситуациях интересы участников соблюдаются, а возможные неблагоприятные последствия устраняются за счет созданных запасов и резервов или возмещаются страховыми выплатами.
Точка безубыточности.
Одним из наиболее важных показателей этого типа является точка безубыточности, характеризующая объем продаж, при котором выручка от реализации продукции совпадает с издержками производства.
Корректировка параметров проекта.
Возможная неопределенность условий реализации проекта может учитываться также путем корректировки параметров проекта и применяемых в расчете экономических нормативов замены их проектных значений на ожидаемые.
Формализованное описание неопределенности.
Наиболее точным (но и наиболее сложным с технической точки зрения) является метод формализованного описания неопределенности. Применительно к видам неопределенности наиболее часто встречающимся при оценке инвестиционных проектов, этот метод включает следующие этапы:
описание всего множества возможных условий реализации проекта в форме соответствующих сценариев или моделей;
преобразование исходной информации о факторах неопределенности в информацию о вероятностях отдельных условий реализации и соответствующих показателях эффективности или об интервалах их изменения;
определение показателей эффективности проекта в целом с учетом неопределенности условий его реализации показателей ожидаемой эффективности.
Основными показателями, используемыми для сравнения различных инвестиционных проектов (вариантов проекта) и выбора лучшего из них, являются показатели ожидаемого интегрального эффектаЭож (экономического – на уровне народного хозяйства, коммерческого – на уровне отдельного участника).
Если вероятности различных условий реализации проекта известны, то ожидаемый интегральный эффект рассчитывается по формуле математического ожидания:
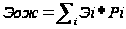
где Эож – ожидаемый интегральный эффект проекта;
Эi – интегральный эффект при i-ом условии реализации;
Pi – вероятность реализации этого условия.
Анализ сценариев развития
Наименее трудоемким методом формализованного описания неопределенности является анализ возможных сценариев развития. Достоинством этого метода является то, что он позволяет оценить одновременное влияние нескольких параметров на конечные результаты проекта через вероятность наступления каждого сценария.
Дерево решений
Построение дерева решений обычно используется для анализа риска проектов, имеющих обозримое количество вариантов развития. Аналитику проекта, осуществляющему построение дерева решений, необходимо иметь достаточно информации, чтобы представлять возможные сценарии развития проекта с учетом вероятности и времени их наступления.
Метод Монте-Карло.
Методом формализованного описания неопределенности, используемым в наиболее сложных для прогнозирования проектах, является метод Монте-Карло. Он основан на применении имитационных моделей, позволяющих создать множество сценариев, которые согласуются с заданными ограничениями на исходные переменные.
4.4 Методы снижения риска
• распределение риска между участниками проекта (передача части риска соисполнителям),
• страхование,
• резервирование средств на покрытие непредвиденных расходов,
• нейтрализация частных рисков,
• снижение рисков в плане финансирования.
Распределение риска
Практически распределение риска реализуется в процессе подготовки плана проекта и контрактных документов. При этом следует помнить, что чем большую степень риска участники проекта собираются возложить на инвесторов, тем труднее будет их (инвесторов) найти. Поэтому участники проекта должны в процессе переговоров с инвестором проявлять максимальную гибкость относительно того, какую долю риска они согласны на себя принять.
Для количественного распределения риска в проектах можно использовать модель, основывающуюся на т.н. дереве решений
Страхование риска.
Страхование риска есть, по существу, передача определенных рисков страховой компании. Обычно это осуществляется с помощью имущественного страхования и страхования от несчастных случаев.
Резервирование средств
Резервирование средств на покрытие непредвиденных расходов представляет собой способ борьбы с риском, предусматривающий установление соотношения между потенциальными рисками, влияющими на стоимость проекта, и размером расходов, необходимых для преодоления сбоев в выполнении проекта.
Следующий шаг состоит в определении структуры резерва на покрытие непредвиденных расходов. При этом различают два подхода.
Метод частных рисков.
Под частными понимают риски, связанные с реализацией отдельных этапов (работ) по проекту, но напрямую не влияющие на весь проект в целом.
Наиболее важные частные риски проекта и меры по их нейтрализации можно оценить с помощью метода, изложенного ниже
Приведем последовательность шагов при использовании метода:
1. Рассматривается риск, имеющий наибольшую важность для проекта.
2. Определяется перерасход средств с учетом вероятности наступления неблагоприятного события.
3. Определяется перечень возможных мер, направленных на уменьшение важности риска (уменьшение его вероятности или опасности).
4. Определяются дополнительные затраты на реализацию предложенных мер.
5. Сравниваются требуемые затраты на реализацию предложенных мер с возможным перерасходом средств вследствие наступления рискового события.
6. Принимается решение о применении противорисковых мер.
7. Процесс анализа риска повторяется для следующего по важности риска.
Риски в плане финансирования
План финансирования проекта, являющийся частью плана проекта, должен учитывать следующие виды рисков:
риск нежизнеспособности проекта,
налоговый риск,
риск неуплаты задолженностей,
риск незавершения строительства.
Риск нежизнеспособности проекта.
Инвесторы должны быть уверены, что предполагаемые доходы от проекта будут достаточны для покрытия затрат, выплаты задолженностей и обеспечения окупаемости капиталовложении.
Налоговый риск
Налоговый риск включает:
• невозможность использовать по тем или иным причинам налоговые льготы, предоставляемые действующим законодательством,
• изменение налогового законодательства,
• решения налоговой службы, снижающие налоговые преимущества. Обычно инвесторы защищают себя от налогового риска посредством соответствующих гарантий, включаемых в соглашения и контракты.
Риск неуплаты задолженностей
Даже успешные проекты могут столкнуться с временным снижением доходов из-за краткосрочного падения спроса на продукцию проекта или снижения цен на нее.
Риск незавершения строительства
Как правило, инвесторов беспокоит риск дополнительных затрат, связанных с несвоевременным завершением строительной фазы проекта из-за инфляции, колебаний курсов валют, экологических проблем, правительственных постановлении.
проект управление риск планирование
4.5 Управление риском
В заключение – об организации работ по анализу риска. Эти работы могут выполняться в следующей последовательности:
подбор опытной команды экспертов,
подготовка специального вопросника и встречи с экспертами,
выбор техники анализа риска,
установление факторов риска и их Значимости,
создание модели механизма действия рисков,
установление взаимосвязи отдельных рисков и совокупного эффекта от их воздействия,
распределение рисков между участниками проекта,
рассмотрение результатов анализа риска – обычно в форме специально подготавливаемого отчета (доклада).
По результатам анализа риска составляется специальный отчет (доклад), в котором излагается:
описание рисков, механизма их взаимодействия и совокупного эффекта, мер по защите от рисков, интересов всех сторон в преодолении опасности рисков;
оценка выполненных экспертами процедур анализа риска, а также использовавшихся ими исходных данных;
описание структуры распределения риска между участниками проекта по контракту с указанием того, какие должны быть предусмотрены компенсации за убытки, профессиональные страховые выплаты, долговые обязательства и т.п.;
рекомендации по тем аспектам риска, которые требуют специальных мер или условий в страховом полисе.
Указанные работы организуются и в значительной степени осуществляются проект-менеджером в тесном взаимодействии со всеми участниками проекта.
5. Реализация проекта и обратная связь
5.1 Организационные формы управления проектами
Структуры управления проектами
Это понятие включает в себя, во-первых, организационные формы и, во-вторых, организационные структуры управления проектом
Под организационной структурой управления проектом понимают совокупность взаимосвязанных органов управления, расположенных на различных ступенях системы.
Организационная форма–это организация взаимодействия и взаимоотношений между всеми участниками инвестиционного процесса.
Использование системы управления проектами предполагает создание специальной группы, которая становится самостоятельным участником проекта (или структурно входит в состав одного из этих участников) и осуществляет управление инвестиционным процессом в рамках реализуемого проекта.
Эта группа создается на период реализации проекта и после его завершения распускается.
Взаимоотношения участников проекта внутри такой группы, создаваемой для управления проектом, раскрывает ее организационная структура.
Два основных принципа формирования групп для управления проектом.
1 Ведущие участники проекта – заказчик и подрядчик (кроме них могут быть и другие участники) создают свои собственные группы, которые возглавляют руководители проекта, соответственно, от заказчика и подрядчика. Эти руководители подчиняются единому руководителю проекта
2 Для управления проектом создается единая группа во главе с руководителем проекта. В группу входят полномочные представители всех участников проекта для осуществления функции согласно принятому распределению зон ответственности.
Функциональная структура управления
В функциональной структуре управление осуществляется линейным руководителем через группу подчиненных ему функциональных руководителей, каждый из которых имеет право руководить подчиненными подразделениями в пределах порученных ему функций.
Матричная структура управления
Матричная структура создается на базе функциональной структуры, отношения в которой базируются на прямых вертикальных связях руководства-подчинения. Для решения конкретных проблем создаются временные проектные группы, во главе которых стоят руководители проектов. Эти группы формируют из специалистов соответствующих функциональных отделов, находящихся на разных уровнях иерархии управления.
Матричная структура дает возможность гибко маневрировать людскими ресурсами за счет перераспределения их между проектами.
При использовании матричной структуры должна быть хорошо организована система контроля за ходом работ по проекту, качеством исполнения, затратами и сроками. Необходимо постоянно следить за тем, чтобы фактические показатели соответствовали плановым.
Матричный тип структуры управления может использоваться при выполнении малых и средних проектов
Проектное управление.
В этой организационной форме в большей степени реализуются требования системного подхода к управлению, в соответствии с которым вся совокупность работ, обеспечивающих решение определенной проблемы или достижение конечной цели, рассматривается не с позиций установившейся иерархии подчинения, а с позиций достижения именно этой цели или решения указанной проблемы.
Под проектным управлением понимают совокупное управление всеми трудовыми, финансовыми, материальными и энергетическими ресурсами, требуемыми для обеспечения процессов проектирования и строительства объекта в указанный срок, в пределах запланированной сметной стоимости и с заданным качеством.
В проектной структуре для решения конкретной задачи создается специальная рабочая группа, которая после завершения работы над проектом распускается.
Одной из важных проблем, возникающих в организационных структурах, построенных по принципу проектного управления, является распределение функций между так называемыми проектными и организационными уровнями управления, иными словами, требуется решение вопроса о том, какую часть управления центр может без ущерба для дела передать вниз, на проектный уровень, и выполнение каких функций остается на верхнем уровне.
Системы проектного управления, будучи ориентированы на конечную цель – выполнение проекта, способствуют:
Сокращению сроков его выполнения;
Повышению оперативности решения текущих вопросов, связанных с ходом выполнения проекта;
Более сбалансированной увязке программы работ с ресурсными возможностями подрядной фирмы;
Экономии ресурсов, а также более объективной оценке деятельности отдельных специалистов.
Преимущества и недостатки структур управления, используемых при управлении проектами
|
Основные факторы |
Матричная структура |
Проектная структура |
| Требования к системе планирования и отчетности | Необходимо наличие стратегического матричного плана | Так как команда работает в одном месте, система планирования и отчетности может быть достаточно простой |
| Контроль за выполнением проекта | Контроль осуществляется через руководителей функциональных подразделений | Под контролем находятся все члены группы, Руководителю проекта и заказчику легче контролировать все вопросы, связанные с проектом |
| Эффективность использования рабочего времени | Использование времени, с точки зрения распределения работы, очень эффективно | Неизбежно наличие резервного времени |
| Внесение изменений в проект | Неизбежно возникновение трудностей при внесении изменений, так как задействовано много структурных подразделений, участвующих в работе над проектом | Процесс внесения изменений несложен, так как все работают в одном месте, активно взаимодействуя друг с другом |
| Требования к руководителю | Должен быть хорошим координатором, агитатором и уметь влиять на участников проекта | Руководитель проекта должен быть не только технически грамотным специалистом, но и хорошим руководителем |
| Роль неформальных связей | Огромная | Имеет место, но не в такой степени, как при матричной организации |
| Влияние на существующую структуру | Влияние минимально | Требует реорганизации существующей структуры |
Выбор организационных структур управления
|
Критерии оценки |
Функциональная |
Матричная |
Проектная |
| Неопределенность условий реализации проекта | низкая | высокая | высокая |
| Технология проекта | стандартная | сложная | новая |
| Сложность проекта | низкая | средняя | высокая |
| Продолжительность проектного цикла | короткая | средняя | большая |
| Размер проекта | малый | средний | крупный |
| Важность проекта | не очень важный | средней важности | очень важный |
| Взаимозависимость и взаимосвязь между отдельными частями проекта | низкая | средняя | высокая |
| Критичность времени (обязательства организации по срокам завершения работ) | низкая | средняя | высокая |
| Взаимосвязь и взаимозависимость проекта от систем более высокого уровня | высокая | средняя | низкая |
5.2 Контроль и регулирование
Слово контроль, как и слово власть, прежде всего рождает отрицательные эмоции. Для многих оно означает ограничение, принуждение, отсутствие самостоятельности.
Контроль представляет процесс, в котором руководитель проекта устанавливает, достигаются ли поставленные цели, выявляет причины, дестабилизирующие ход работы, и обосновывает принятие управленческих решений, корректирующих выполнение заданий, прежде чем будет нанесен ущерб выполнению проекта (срыв сроков, превышение использование ресурсов, стоимости, низкое качество и т.д.). Контроль дает возможность руководителю проекта определить, следует ли пересматривать планы, сметы, если некоторые параметры превысили допустимые значения.
Контроль – это процесс, при помощи которого проект-менеджер определяет, правильны ли его решения, как осуществляется проект (по времени, стоимости, ресурсам), не требуются ли корректировки.
Задачи контроля состоят в том, чтобы получив фактические данные о ходе выполнения проекта, сопоставить их с плановыми характеристиками и выявить отклонения, вырабатывая тем самым так называемые сигналы рассогласования. Контроль должен обеспечить:
мониторинг (систематическое и планомерное наблюдение за