Органы управления акционерным обществом и их компетенции
К причинам возникновения бинарных ситуаций относятся следующее [14,c.319]:
1. Переадресование принятие решений вышестоящим руководителям. Подчиненные, поставщики или другие лица, которые хотят повлиять на решения, зачастую представляют его на рассмотрение в бинарной форме. Такая попытка, преднамеренная или не преднамеренная, направлена на то, что бы вынудить к выбору, отвечающему интересам конкурента.
2. Поверхностный анализ проблемы. Задавать вопросы о том, существуют ли различные пути достижения одних и тех же целей, во многих организациях не считается приемлемым типом поведения. В результате бинарное решение становится образом жизни.
3. Нехватка времени для выработки оптимальных решений. Готовность и способность принимать на себя ответственность за то, чтобы сказать «да» или «нет», культивируется и поощряется во многих фирмах. Следует предостеречь, что поощрение решительности может привести к отождествлению ее с самим принятием решений. В этих условиях серьезный анализ фактов начинает восприниматься как неповоротливость и перестраховка. И тогда бинарное решение становиться общепризнанным и решающим критерием оценки эффективности менеджера.
4. Оправданность бинарных решений в некоторых случаях. Есть ситуации, в которых менеджер, рассматривает цепь решений, доходит до самого конкретного уровня: да или нет. Такая ситуация обычно складывается как результат последовательности сознательно принятых решений и являет собой заключительные решения в этой цепи. Примером обоснованной бинарной ситуации может служить решение типа: «изготовить или купить», особенно тогда, когда источник снабжения только один.
При принятии многовариантного решения первые два шага соответствуют стандартному процессу решения. Это постановка цели решения и установление критериев, которые должны использоваться при его принятии. Критерии следует далее разделить на ограничения и желательные характеристики, а последнее проранжировать по их относительной ценности. Но важно при этом учитывать то, что в данном случае использовать критерии для определения относительной ценности альтернатив на основе их взаимного сравнения не возможно, так как трудности сравнения, скажем, пятидесяти и более альтернатив практически непреодолимы. Поэтому список критериев необходимо преобразовать в абсолютную шкалу измерения, что позволить каждую альтернативу оценивать саму по себе и сделать более правильный выбор.
Наибольший интерес современный менеджмент проявляет к процессу принятия инновационного решения, которое и предусматривает некоторое нововведение, то есть формирование и реализацию ранее неизвестной альтернативы. Менеджеры чаще всего оказываются в ситуации, когда они должны выработать новые и более эффективные пути разрешения проблем или достижения результатов. А это лучше всего делать посредством инновационного процесса.
В случаях, когда ни одна из известных альтернатив не представляется подходящей, можно использовать метод оптимизации критериев. Главная идея данного метода состоит в предположении, что комбинирование лучших черт известных альтернатив может привести к более эффективному решению. Эта процедура применяется для того, чтобы помочь принять решение в ситуациях, где традиционные методы выработки альтернатив не дают или же не могут дать приемлемых результатов.
Первый шаг в применении метода оптимизации критериев - это составление полного перечня желаемых конечных результатов, то есть критериев. Поскольку альтернатив пока нет и оценивать нечего, их называют «критериями для конструирования».
На втором шаге берется по очереди каждый критерий и конструируется «идеальные» решения но достижению конечного желаемого результата.
В этот момент не оценивается никакая альтернатива. В данный момент руководствуются следующим суждением: «Как может выглядеть альтернатива, которая идеально отвечает данному критерию?» Такой процесс повторяется для каждого критерия до тех пор, пока не будут определены оптимальные критерии (идеи).
Именно на этой стадии выработки решений на основе критериев и требуются новаторские идеи. Лучше всего это достигается «мозговой атакой» или другой формой группового творчества. Здесь особенно важно следовать изложенным выше основным принципам организации инновационной деятельности. Свобода выработки идей повышает вероятность выдвижения компонентов, которые войдут в окончательное инновационное решение. После тог, как составлен список оптимальных идей по каждому из критериев в отдельности, важно оценить их и попытаться сконструировать на их основе комбинированную, комплексную альтернативу. Приступая к комбинированию оптимальных идей по отдельным критериям в окончательную альтернативу. Необходимо в первую очередь проверить их на взаимную совместимость. На этой стадии ключевую роль играет компетентное суждение руководителя. Ибо если идеи по двум критериям противоречат друг другу, то необходимо определить какую из них включить в комбинированный вариант.
Третий шаг - сравнение каждой из оптимальных идей на предмет их взаимной поддержки. Они могут оказаться естественными комбинациями, которые взаимно усиливают, дополняют друг друга. Такие комбинации элементы должны немедленно связываться и использоваться в качестве основы для будущей окончательной альтернативы. Конечным результатом всей этой работы должна стать такая комбинация идей, которая превратилась бы в эффективную новаторскую «синергическую альтернативу». Синергической альтернативой называется такая комбинация идей, совокупный эффект которой превышает простую сумму эффектов этих идей, взятых в отдельности.
Если метод оптимизации критериев позволил получать несколько альтернатив, то принимающий решения может обратиться к стандартной процедуре принятия решений и сравнить эти альтернативы. Когда же применяемый метод оптимизации критериев даст только одну альтернативу, то исходные критерии для конструирования превращаются в инструмент ее оценки.
1.3. Параметры и условия обеспечения качества и эффективности управленческих решений
Под качеством управленческих решений следует понимать степень его соответствия характеру разрешаемых задач функционирования и развития производственных систем. Иначе говоря, в какой степени управленческие решения обеспечивают дальнейшие пути развития производственной системы в условиях формирования рыночных отношений.
Факторы, определяющие качество и эффективность управленческих решений, могут классифицироваться по различным признакам- как факторы внутренней природы (связанные с управляющей и управляемой системой), так и внешние факторы (влияние окружающей среды). К числу этих факторов следует отнести:
1. Законы объективного мира, связанные с принятием управленческих решений;
2. Четкую формулировку целей - для чего принимаются управленческие решения, какие реальны результаты могут быть достигнуты, как измерить, соотнести поставленную цель и достигнутые результаты;
3. Объем и ценность располагаемой информации - для успешного принятия управленческих решений главным является не объем информации, а ценность, определяемая уровнем профессионализма, опыта, интуицией кадров.
4. Время разработки управленческих решений - как правило, управленческое решение всегда принимается в условиях дефицита времени и чрезвычайных обстоятельств (дефицита ресурсов, активности конкурентов, рыночной конъюнктуры, непоследовательного поведения политиков).
5. Организационные структуры управления;
6. Формы и методы осуществления управленческой деятельности;
7. Методы и методики разработки и реализации управленческих решений (например, если фирма лидирует методика одна, если следует за другими- иная);
8. Субъективность оценки варианта выбора решения, чем более неординарным является управленческое решение, тем субъективнее оценка.
9. Состояние управляющей и управляемой системы (психологический климат, авторитет руководителя, профессионально-квалификационный состав кадров и т.д.);
10. Систему экспертных оценок уровня качества и эффективности управленческих решений) [11,c.174]
Управленческие решения должны опираться на объективные законы и закономерности общественного развития. С другой стороны, управленческие решения существенным образом зависят от множества субъективных факторов- логики разработки решений, качества оценки ситуации, структуризации задач и проблем, исполнительской дисциплины и т.п. При этом необходимо всегда помнить, что даже тщательно продуманные решения могут оказаться неэффективными, если они не смогут предвосхитить возможных изменений в ситуации, состоянии производственной системы.
II. Учёт факторов риска и обеспечение сопоставимости основных вариантов управленческих решений, как основные требования при разработке решений
2.1. Обеспечение сопоставимости альтернативных вариантов управленческих решений
Как было отмечено в предыдущем вопросе, одним из условий повышения качества и эффективности управленческого решения является обеспечение многовариантности решений, то есть следует прорабатывать не менее трех организационно-технических вариантов выполнения одной и той же функции по достижению цели.
Основные правила обеспечения сопоставимости альтернативных вариантов управленческого решения:
1) количество альтернативных вариантов должно быть не менее трех;
2) в качестве базового варианта решения должен приниматься наиболее новый по времени вариант. Остальные альтернативные варианты приводятся к базовому при помощи корректирующих коэффициентов;
3) формирование альтернативных вариантов должно осуществляться на основе условий обеспечения высокого качества и эффективности управленческого решения;
4) для сокращения времени, повышения качества решения и снижения затрат рекомендуется шире применять методы кодирования и современные технические средства информационного обеспечения процесса принятия решения.
Рассмотрим технологию обеспечения сопоставимости вариантов по перечисленным выше 8 факторам. Количество учитываемых факторов определяется конкретной ситуацией.
Обеспечение сопоставимости альтернативных вариантов по фактору времени осуществляется исходя из посылки, что "сегодняшний рубль дороже завтрашнего". Владея сегодня, например, 100 условными единицами валюты и положив их в банк на депозит, через год вкладчик будет иметь при процентной ставке (ставке накопления), равной 10% годовых, 110 условных единиц, через два года — 121, через три — 133,1 и т.д. (по сложным процентам).
Для учета фактора времени прошлые затраты приводятся к будущему году пуска объекта в эксплуатацию (или к году реализации мероприятия, к расчетному году) при помощи умножения номинальных прошлых затрат (ЗН на коэффициент накопления (КН), который определяется по формуле
КН =(1+а)t, (1)
где а — ставка накопления, доли единицы;
t — количество лет между годом вложения инвестиций и годом пуска объекта в эксплуатацию (годом реализации мероприятия, расчетным годом).
Приведенные
к будущему
периоду текущие
затраты (З ) определяются
по формуле
З
= ЗН · КН.
(2)
Приведенные к текущему периоду будущие затраты (Зц) определяются по формуле
 (3)
где Кд - коэффициент дисконтирования.
 ,
(4)
где d - ставка дисконта, доли единицы.
Сумма накопления по сложным процентам (Эн) рассчитывается по формуле
Эн = З
– ЗН. (5)
Сумма дисконтирования (Эд) рассчитывается по формуле
 .
(6)
Схема действия фактора времени показана на рис. 2.
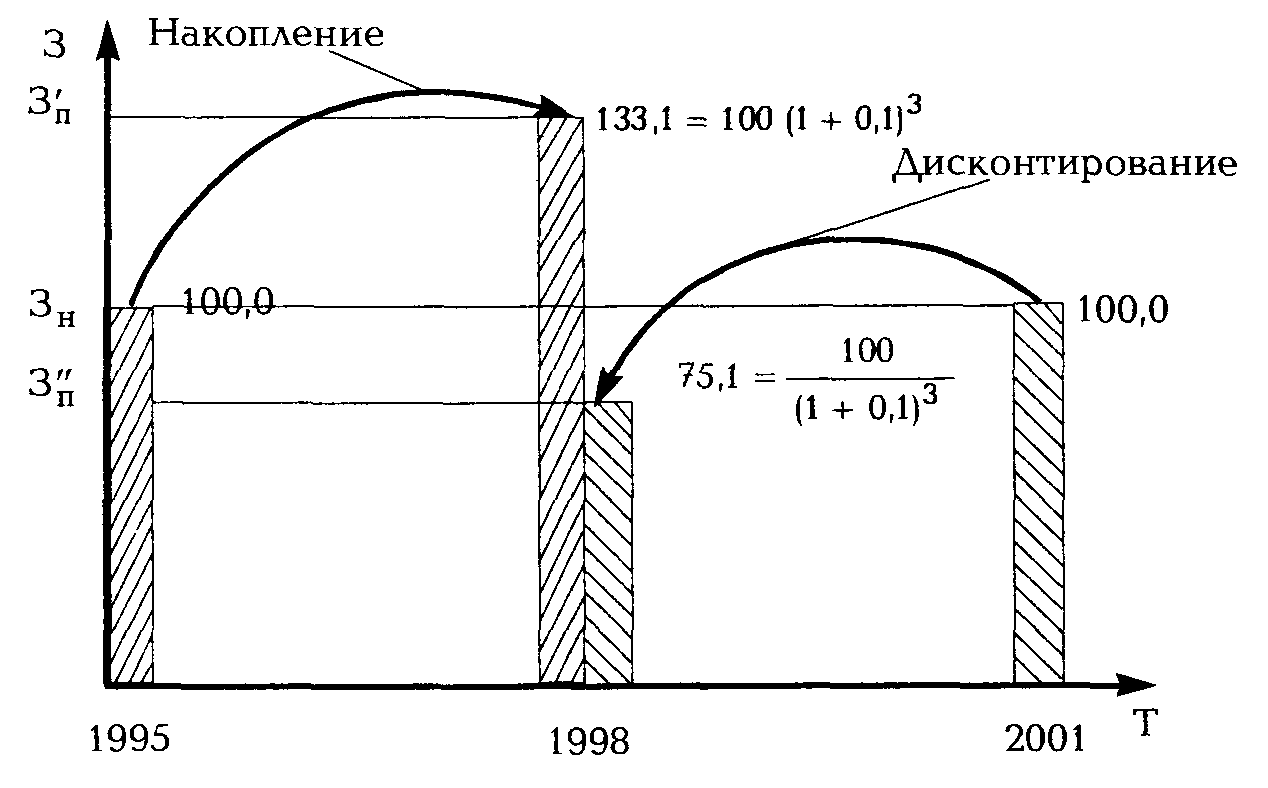
Рис. 2. Схема действия фактора времени
2.2. Учет факторов риска и неопределенности при принятии решений
Под неопределенностью понимается неполнота или неточность информации об условиях реализации проекта (решения), в том числе связанных с ними затратах и результатах. Неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий, характеризуется понятием риска.
Факторы риска и неопределенности подлежат учету в расчетах эффективности, если при разных возможных условиях реализации затраты и результаты по проекту различны.
При оценивании проектов наиболее существенными представляются следующие виды неопределенности инвестиционных рисков:
• риск, связанный с нестабильностью экономического законодательства и текущей экономической ситуации, условий инвестирования и использования прибыли;
• внешнеэкономический риск (возможность введения ограничений на торговлю и поставки, закрытия границ и т.п.);
• неопределенность политической ситуации, риск неблагоприятных социально-политических изменений в стране или регионе;
• неполнота или неточность информации о динамике технико-экономических показателей, параметрах новой техники и технологии;
• колебания рыночной конъюнктуры, цен, валютных курсов и т.п.;
• неопределенность природно-климатических условий, возможность стихийных бедствий;
• производственно-технологический риск (аварии и отказы оборудования, производственный брак и т.п.);
• неопределенность целей, интересов и поведения участников;
• неполнота или неточность информации о финансовом положении и деловой репутации предприятий-участников (возможность неплатежей, банкротств, срывов договорных обязательств).
Организационно-экономический механизм реализации проекта, сопряженного с риском, должен включать специфические элементы, позволяющие снизить риск или уменьшить связанные с ним неблагоприятные последствия.
В этих целях используются:
• разработанные заранее правила поведения участников в определенных "нештатных" ситуациях (например, сценарии, предусматривающие соответствующие действия участников при тех или иных изменениях условий реализации проекта);
• управляющий (координационный) центр, осуществляющий синхронизацию действий участников при значительных изменениях условий реализации проекта.
В проектах могут предусматриваться также специфические механизмы стабилизации, обеспечивающие защиту интересов участников при неблагоприятном изменении условий реализации проекта (в том числе в случаях, когда цели проекта будут достигнуты не полностью или не достигнуты вообще) и предотвращающие возможные действия участников, ставящие под угрозу его успешную реализацию. В одном случае может быть снижена степень самого риска (за счет дополнительных затрат на создание резервов и запасов, совершенствование технологий, уменьшение аварийности производства, материальное стимулирование повышения качества продукции). В другом — риск перераспределяется между участниками (индексирование цен, предоставление гарантий, различные формы страхования, залог имущества, система взаимных санкций).
Как правило, применение в проекте стабилизационных механизмов требует от участников дополнительных затрат, размер которых зависит от условий реализации мероприятия, ожиданий и интересов участников, их оценок степени возможного риска. Такие затраты подлежат обязательному учету при определении эффективности проекта.
Неопределенность условий реализации инвестиционного проекта не является заданной. По мере осуществления проекта участникам поступает дополнительная информация об условиях реализации и ранее существовавшая неопределенность "снимается".
С учетом этого система управления реализацией инвестиционного проекта должна предусматривать сбор и обработку информации о меняющихся условиях его реализации и соответствующую корректировку проекта, графиков совместных действий участников, условий договоров между ними.
Для учета факторов неопределенности и риска при оценке эффективности проекта используется вся имеющаяся информация об условиях его реализации, в том числе и не выражающаяся в форме каких-либо вероятностных законов распределения. При этом могут использоваться следующие три метода (в порядке повышения точности):
• проверка устойчивости;
• корректировка параметров проекта и экономических нормативов;
• формализованное описание неопределенности.
Метод проверки устойчивости предусматривает разработку сценариев реализации проекта в наиболее вероятных или наиболее "опасных" для каких-либо участников условиях. По каждому сценарию исследуется, как будет действовать в соответствующих условиях организационно-экономический механизм реализации проекта, каковы будут при этом доходы, потери и показатели эффективности у отдельных участников, государства и населения. Влияние факторов риска на норму дисконта при этом не учитывается.
Проект считается устойчивым и эффективным, если во всех рассмотренных ситуациях интересы участников соблюдаются, а возможные неблагоприятные последствия устраняются за счет созданных запасов и резервов или возмещаются страховыми выплатами.
Степень устойчивости проекта по отношению к возможным изменениям условий реализации может быть охарактеризована показателями предельного уровня объемов производства, цен производимой продукции и других параметров проекта.
Предельное значение параметра проекта для некоторого t-го года его реализации определяется как такое значение этого параметра в t-м году, при котором чистая прибыль участника в этом году становится нулевой.
Одним из наиболее важных показателей этого типа является точка безубыточности, характеризующая объем продаж, при котором выручка от реализации продукции совпадает с издержками производства.
При определении этого показателя принимается, что издержки на производство продукции могут быть разделены на условно-постоянные (не изменяющиеся при изменении объема производства) издержки ЗС и условно-переменные, изменяющиеся прямо пропорционально объему производства ЗV.
Точка безубыточности (Тб) определяется по формуле
 (7)
где Ц — цена единицы продукции.
Для подтверждения работоспособности проектируемого производства (на данном шаге расчета) необходимо, чтобы значение точки безубыточности было меньше значений номинальных объемов производства и продаж (на этом шаге). Чем дальше от них значение точки безубыточности (в процентном отношении), тем устойчивее проект.
Метод расчета усложняется, если при изменении объемов производства или, что то же, при изменении уровня использования производственной мощности величина издержек изменяется нелинейно, хотя алгоритм остается прежним.
Возможная неопределенность условий реализации проекта может учитываться также путем корректировки параметров проекта и применяемых в расчете экономических нормативов, замены их проектных значений на ожидаемые, В этих целях:
• сроки строительства и выполнения других работ увеличиваются на среднюю величину возможных издержек;
• учитывается среднее увеличение стоимости строительства, обусловленное ошибками проектной организации, пересмотром проектных решений в ходе строительства и непредвиденными расходами;
• учитываются запаздывание платежей, неритмичность поставок сырья и материалов, внеплановые отказы оборудования, допускаемые персоналом нарушения технологии, уплачиваемые и получаемые штрафы и иные санкции за нарушения договорных обязательств;
• в случае, если проектом не предусмотрено страхование участника от определенного вида инвестиционного риска, в состав его затрат включаются ожидаемые потери от этого риска.
Аналогично в составе косвенных финансовых результатов учитывается влияние инвестиционных рисков на сторонние предприятия и население;
• увеличивается норма дисконта и требуемая ВНД. ВНД — внутренняя норма доходности.
Наиболее точным (но и наиболее сложным с технической точки зрения) является метод формализированного описания неопределенности. Применительно к видам неопределенности, наиболее часто встречающимся при оценке инвестиционных проектов, этот метод включает следующие этапы:
• описание всего множества возможных условий реализации проекта (либо в форме соответствующих сценариев, либо в виде системы ограничений на значения основных технических, экономических и т.п. параметров проекта) и отвечающих этим условиям затрат (включая возможные санкции и затраты, связанные со страхованием и резервированием), результатов и показателей эффективности;
• преобразование исходной информации о факторах неопределенности в информацию о вероятностях отдельных условий реализации и соответствующих показателях эффективности или об интервалах их изменения;
• определение показателей эффективности проекта в целом с учетом неопределенности условий его реализации — показателей ожидаемой эффективности.
Основными показателями, используемыми для сравнения различных инвестиционных проектов (вариантов проекта) и выбора лучшего из них, являются показатели ожидаемого интегрального эффекта ЭОЖ (экономического — на уровне народного хозяйства, коммерческого — на уровне отдельного участника).
Эти же показатели используются для обоснования рациональных размеров и форм резервирования страхования.
Если вероятности различных условий реализации проекта известны точно, ожидаемый интегральный эффект рассчитывается по формуле математического ожидания
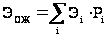 (8)
где ЭОЖ — ожидаемый интегральный эффект проекта;
Эi — интегральный эффект при i-ом условии реализации;
Рi — вероятность реализации этого условия.
В общем случае расчет ожидаемого интегрального эффекта рекомендуется производить по формуле
ЭОЖ =
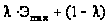 Эmin.
(9)
где Эmax и Эmin — наибольшее и наименьшее из математических ожиданий интегрального эффекта по допустимым вероятностным распределениям;
 — специальный
норматив для
учета неопределенности
эффекта, отражающий
систему предпочтений
соответствующего
хозяйствующего
субъекта в
условиях
неопределенности.
При определении
ожидаемого
интегрального
экономического
эффекта его
рекомендуется
принимать на
уровне 0,3 /10/.
В настоящее время весьма актуальным является повышение качества и эффективности управленческих решений в области управления ценными бумагами. Ниже приводится отрывок из работы по данному вопросу.
III Исследование и проектирование управленческих решений в Курском областном специальном внебюджетном инвестиционном фонде районов и городов, входящих в 30-км зону Курчатовской АЭС
3.1. Положение о Инвестфонде
Курский областной специальный внебюджетный инвестиционный фонд районов и городов, входящих в 30-км зону КуАЭС (далее Фонд) был создан в соответствии с постановлением Правительства РФ от 15 октября 1992 года № 763 «О мерах по социальной защите населения, проживающего на территориях, прилегающих к объектам атомной энергетики» и Федеральным Законом «О некоммерческих организациях» от 12.01.96г. № 7-фЗ с учетом положения, принятого постановлением Курской областной Думой 22.04.97 г. № 37-2-ПД для строительства объектов социальной сферы по перечням, утвержденным администрациями районов и городов, входящих в 30-км зону Курской АЭС.
Фонд является самостоятельной государственной внебюджетной некоммерческой организацией.
Фонд находится в ведении администрации области.
Фонд организует свою работу во взаимодействии с главами администраций районов и городов, входящими в 30-км зону Курской АЭС и администрацией Курской АЭС. Порядок взаимодействия фонда с вышеуказанными главами администраций определяется соглашениями (договорами).
Фонд вправе заниматься предпринимательской деятельностью, необходимой для достижения целей и задач, предусмотренных настоящим Уставом.
Для осуществления предпринимательской деятельности Фонд вправе учреждать, а также являться соучредителем хозяйствующих субъектов, участвовать в их непосредственной деятельности.
Основными задачами фонда являются финансирование и кредитование строительства объектов социальной сферы в 30-км зоне вокруг КуАЭС. Для обеспечения выполнения возложенных на него задач, фонд в установленном порядке, направляет средства на решение неотложных социальных проблем и др. задач определенных положением о Фонде.
Средства фонда формируются в основном за счет отчислений Курской АЭС в размере 2% от объема стоимости товарной продукции в фактических ценах, а также средств, полученных в виде дивидендов, процентам по вкладам, банковским депозитам, использование собственных средств от деятельности предприятия, добровольных взносов и пожертвований юридических и физических лиц.
Средства фонда зачисляются на счет фонда и распределяются в соответствии с действующим законодательством.
Средства фонда распределяются решением Совета фонда пропорционально количеству жителей района (города), проживающих в 30-км зоне Курской АЭС в соответствии с утвержденными Советом фонда программами строительства и заключенньми договорами с главами администраций районов и перечисляются на специальные счета этих городов и районов.
Учредителями Фонда являются Государственное предприятие «Курская атомная электростанция» и администрация Курской области.
Функции попечительского совета фонда выполняет Совет фонда, который осуществляет надзор за деятельностью Фонда, принятием исполнительной дирекцией фонда решений и обеспечением их исполнения, использованием средств Фонда, соблюдением Фонда законодательства.
Совет фонда является коллегиальным органом и его состав утверждается учредителями Фонда.
В состав Совета фонда входят Главы администраций районов и городов, входящих в 30 км зону вокруг Курской АЭС, представители структурных подразделений и объединений, депутаты областной Думы.
Членами Совета фонда не могут быть работники исполнительной дирекции фонда.
Совет фонда возглавляет председатель, который избирается большинством голосов из числа членов Совета фонда.
Заседание Совета фонда проводятся по мере необходимости, но не реже одного раза в квартал.
Решения Совета фонда принимаются большинством голосов присутствующих членов Совета фонда и оформляются протоколом, который подписывает председатель и секретарь.
Заседания Совета фонда являются правомочными при наличии на них не менее 1/2 членов Совета.
Совет фонда:
• Рассматривает основные направления и порядок использования средств Фонда;
• Рассматривает и утверждает годовой отчет о финансово-хозяйственной деятельности Фонда;
• Образует исполнительную дирекцию фонда;
• Назначает исполнительного директора фонда по предоставлению администрации области;
• Утверждает структуру, штатное расписание и смету расходов на содержание исполнительной дирекции, а также положение об исполнительной дирекции и ревизионной комиссии;
Совет фонда осуществляет свою деятельность на общественных началах.
Исполнительным органом Фонда является исполнительная дирекция фонда, возглавляемая исполнительным директором. Исполнительная дирекция обеспечивает выполнение задач, возложенных на фонд, действующим Уставом.
Руководство деятельностью Фонда осуществляет исполнительный директор фонда, который несет ответственность за обеспечения возложенных на Фонд задач и осуществление им своих функций, сохранность имущества и рациональное использование средств.
Исполнительный директор фонда:
- обеспечивает выполнение решений Совета фонда;
назначает и освобождает от должности работников Фонда;
- утверждает должностные обязанности работников Фонда;
- принимает меры поощрения и взыскания к работникам Фонда.
Исполнительный директор имеет право без доверенности действовать от имени фонда, представлять его в государственных органах, общественных организациях, других организациях на территории Российской Федерации и за ее пределами, выступать в судах, открывать расчетные счета в банках.
3.2. Исследования процесса принятия управленческих решений в инвестфонде. Предложения по совершенствованию действующей схемы принятия решений в инвестфонде.
Основными задачами фонда являются финансирование и кредитование строительства объектов социальной сферы в 30-км зоне вокруг КуАЭС. Сюда входят следующие объекты: объекты здравоохранения, объекты газификации, объекты водоснабжения, детсады, школы и т.п.
Каждый район, входящий в 30 км зону Курской АЭС имеет свою определенную долю средства в инвестиционном фонде. Районы 70% от всех своих средств инвестфонда должны использовать на газификацию района, 25% на ТМЦ и 5% на строительство Курского водохранилища (по решению Совета фонда).
Районы к началу отчетного периода формируют заявку на получение товарно-материальных ценностей (ТМЦ) от Курской АЭС. И отправляют на Курскую АЭС и в исполнительную дирекцию. Исполнительный директор в свою очередь согласовывает или не согласовывает этот перечень ТМЦ. В зависимости от того, на какие цели выписываются ТМЦ. Если это какие-то вещи, тогда заявка будет не удовлетворена, так как это нецелевое использование средств, а если это стройматериал, трубы или т.п. тогда заявка будет согласована исполнительным директором и район может на складе КуАЭС получить необходимые ему ТМЦ. Это простой вопрос, но можно сказать основной.
Исполнительный директор контролирует то, чтобы районы использовали средства по назначению, в пределах установленного им лимита.
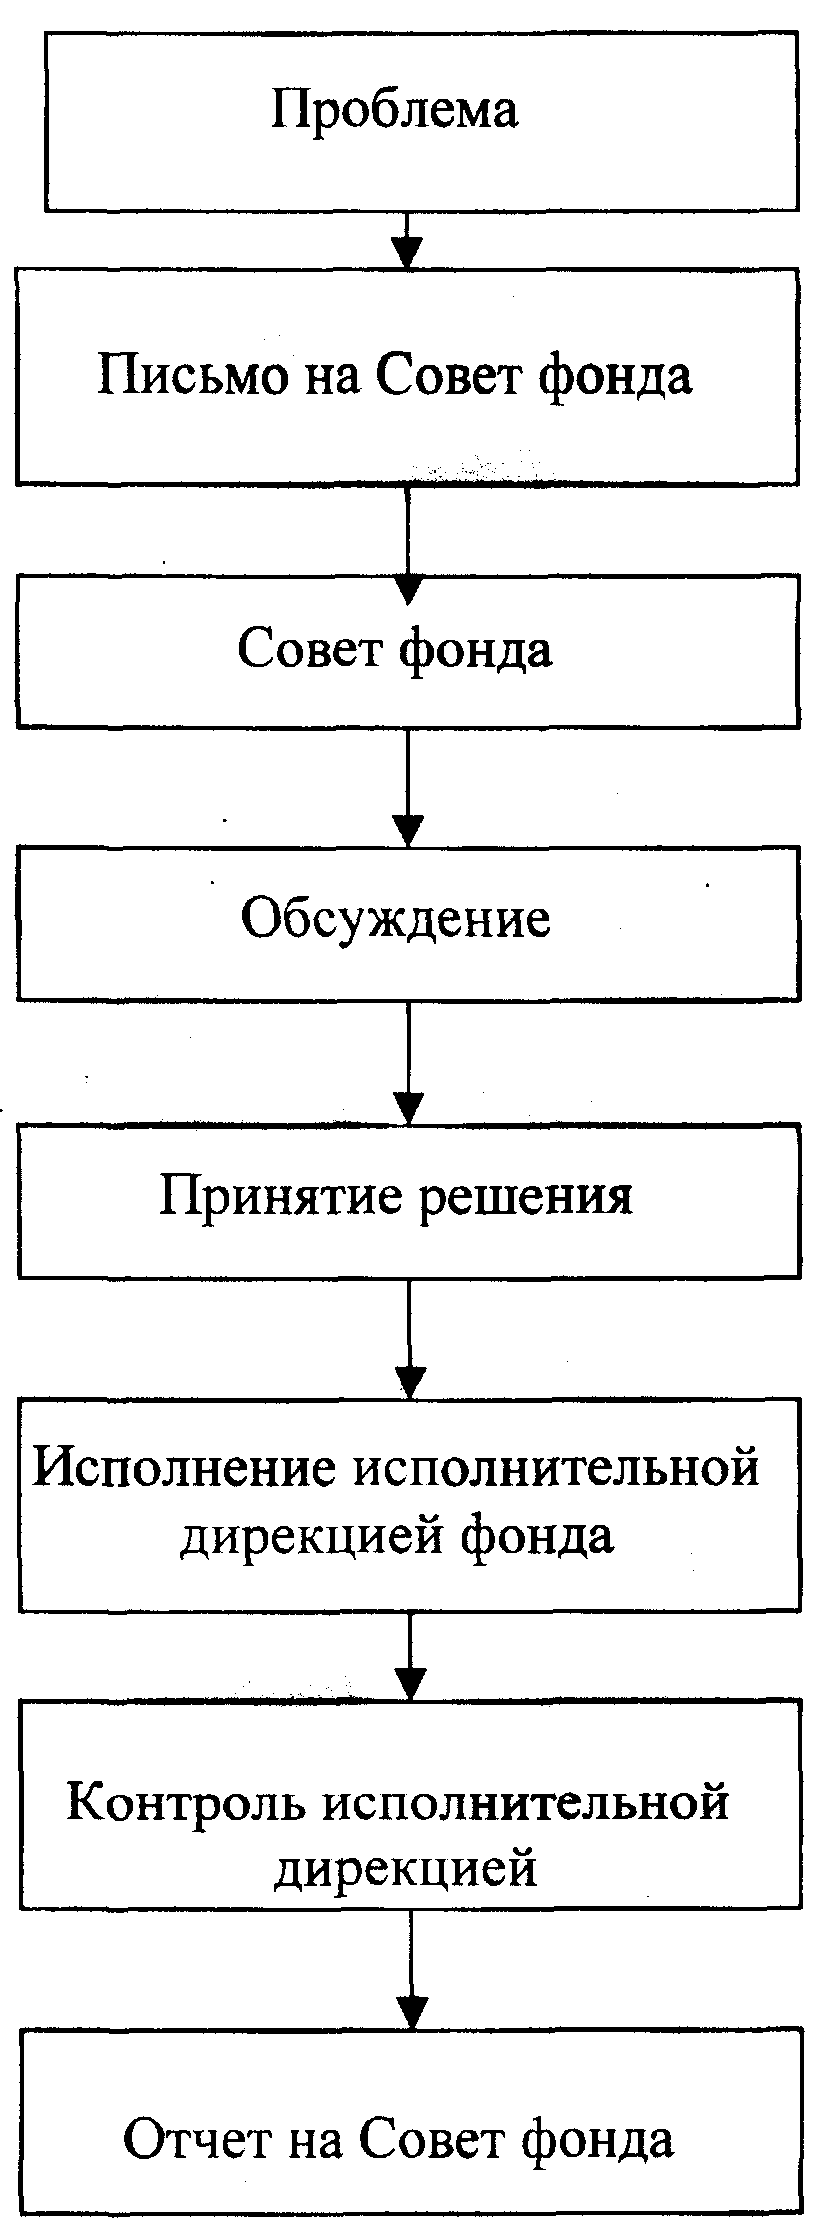
Проблема дефицита средств в России очень актуальна, особенно в последнее время. И на более низком уровне она наиболее ярко проявляется. Когда в некоторых районах нет средств, на приобретения машины «Скорая помощь» и из-за этого не возможно оказать своевременную медицинскую помощь. И единственной возможностью приобретения таковой машины являются средства инвестфонда. Но это не целевое использование средств. Глава района пишет письмо председателю Совета фонда и тот в свою очередь принимает решение или направляет на Совет фонда. Но в данном случае принимается решение положительно. И на основании положительной резолюции Председателя Совета фонда Исполнительный директор фонда согласовывает заявку на приобретения машины «Скорая помощь» районом. Очень много таких подобных ситуаций в районах на приобретение Пожарной машины, сельскохозяйственных машин и т.п., из-за недостатка финансовых средств в районах эти просьбы удовлетворяются. Если эта проблема касается одного района, то глава администрации, исполнительный директор фонда. Председатель Совета фонда совещаются рассматривают проблему и принимают решение. Но есть проблемы которые касаются всех районов, тогда вопрос выносится на Совет фонда, например, время отопительного сезона, а у районов нет денег на топливо, садики. школы, больницы остаются без тепла. И в это случае выносится решение приобрести топливо за счет инвестфонда. Это как бы тоже нецелевое использование средств, но допускается.
Схему принятия решений инвестфонда можно обозначить следующим образом: