Анализ бухгалтерской отчетности предприятия в контексте финансового менеджмента
Этот показатель представляет интерес для имеющихся и потенциальных собственников и акционеров. Рентабельность собственного капитала показывает, какую прибыль приносит каждая инвестированная собственниками капитала денежная единица. Он является основным показателем, используемым для характеристики эффективности вложений в деятельность того или иного вида.
3) Рентабельность продаж показывает, насколько эффективно и прибыльно предприятие ведет свою операционную (производственно-коммерческую) деятельность. При оценке рентабельности продаж на основе показателей прибыли и выручки от реализации рассчитываются коэффициенты рентабельности по всей продукции в целом или по отдельным ее видам. Как и в случае с рентабельностью капитала, существует множество показателей оценки рентабельности продаж, многообразие которых обусловлено выбором того или иного вида прибыли. Чаще всего используется валовая, операционная или чистая прибыль. Соответственно рассчитывается три показателя рентабельности продаж.
3.1) Валовая рентабельность реализованной продукции:
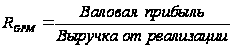 (1.3)
Коэффициент валовой прибыли показывает эффективность производственной деятельности предприятия, а также эффективность политики ценообразования.
3.2) Операционная рентабельность реализованной продукции:
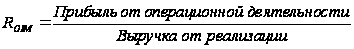 (1.4)
Операционная прибыль – это прибыль, остающаяся после вычета из валовой прибыли административных расходов, расходов на сбыт и прочих операционных расходов. Этот коэффициент показывает рентабельность предприятия после вычета затрат на производство и сбыт товаров.
Показатель операционной рентабельности является одним из лучших инструментов определения операционной эффективности и показывает способность руководства предприятия получать прибыль от деятельности до вычета затрат, которые не относятся к операционной эффективности. При рассмотрении этого показателя совместно с показателем валовой рентабельности можно получить представление о том, чем вызваны изменения рентабельности. Если, например, на протяжении ряда лет валовая рентабельность существенно не изменялась, а показатель операционной рентабельности постепенно снижался, то причина кроется, скорее всего, в увеличении расходов по статьям административных и сбытовых расходов.
3.3) Операционная рентабельность реализованной продукции:
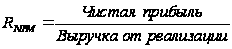 (1.5)
В отечественной практике чаще всего используется именно показатель чистой рентабельности реализованной продукции. Неизменность на протяжении какого-либо периода показателя операционной рентабельности с одновременным снижением показателя чистой рентабельности может свидетельствовать либо об увеличении финансовых расходов и получении убытков от участия в капитале других предприятий, либо о повышении суммы уплачиваемых налоговых платежей. Этот коэффициент показывает полное влияние структуры капитала и финансирования компании на ее рентабельность.
Н.П Любушин и другие авторы отмечают, что «в процессе анализа необходимо изучить динамику перечисленных выше показателей рентабельности и провести их сравнение со значениями аналогичных коэффициентов по отрасли, а также с показателями рентабельности конкурентов». [36]
При анализе коэффициентов рентабельности наиболее широкое распространение получила факторная модель рентабельности. Назначение модели – определить факторы, влияющие на эффективность работы предприятия и оценить это влияние. Существует множество показателей рентабельности, но наиболее значимый – рентабельность собственного капитала. Для проведения анализа необходимо смоделировать факторную модель коэффициента рентабельности собственного капитала.
В основу приведенной схемы анализа заложена следующая детерминированная модель:
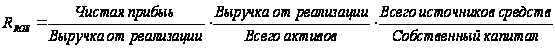
Из представленной модели видно, что рентабельность собственного капитала предприятия зависит от трех факторов первого порядка: чистой рентабельности продаж, ресурсоотдачи (оборачиваемости активов) и структуры источников средств, инвестированных в предприятие. Значимость данных показателей объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия: первый фактор обобщает отчет о финансовых результатах, второй – актив баланса, третий – пассив баланса1.
Важнейшим показателем текущей производственной и коммерческой деятельность предприятия, как и рентабельность, являются показатели деловой активности.
В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда и капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия. Количественная оценка деловой активности может осуществляться по двум направлениям:
степени выполнения плана по основным показателям, обеспечение заданных темпов их роста;
уровню эффективности использования ресурсов предприятия.
Для оценки уровня эффективности использования ресурсов предприятия, как правило, используют показатели оборачиваемости.
Показатели оборачиваемости имеют большое значение для оценки финансового положения компании, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение производственно-технического потенциала фирмы1.
В финансовом менеджменте наиболее часто используются следующие показатели оборачиваемости:
Коэффициент оборачиваемости активов — отношение выручки от реализации продукции ко всему итогу актива баланса — характеризует эффективность использования фирмой всех имеющихся ресурсов, независимо от источников их привлечения, т. е. показывает, сколько раз за год (или другой отчетный период) совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая денежная единица активов. Этот коэффициент варьируется в зависимости от отрасли, отражая особенности производственного процесса. [30]
При сопоставлении данного коэффициента для разных компаний или для одной компании за разные годы необходимо проверить, обеспечено ли единообразие в оценке среднегодовой стоимости активов. Например, если на одном предприятии основные средства оценены с учетом амортизации, начисленной по методу прямолинейного равномерного списания, а на другом использовался метод ускоренной амортизации, то во втором случае оборачиваемость будет выше, однако лишь в силу различий в методах бухгалтерского учета. Более того, показатель оборачиваемости активов при прочих равных условиях будет тем выше, чем изношеннее основные средства предприятия.
По коэффициенту оборачиваемости дебиторской задолженности судят, сколько раз в среднем дебиторская задолженность (или только счета покупателей) превращалась в денежные средства в течение отчетного периода. Коэффициент рассчитывается посредством деления выручки от реализации продукции на среднегодовую стоимость чистой дебиторской задолженности. Несмотря на то, что для анализа данного коэффициента не существует другой базы сравнения, кроме среднеотраслевых коэффициентов, этот показатель полезно сравнивать с коэффициентом оборачиваемости кредиторской задолженности. Такой подход позволяет сопоставить условия коммерческого кредитования, которыми предприятие пользуется у других компаний, с теми условиями кредитования, которые предприятие предоставляет другим предприятиям. [30]
Коэффициент оборачиваемости кредиторской задолженности рассчитывается как частное от деления себестоимости реализованной продукции или суммы чистой выручки на среднегодовую стоимость кредиторской задолженности, и показывает, сколько компании требуется оборотов для оплаты выставленных ей счетов. [30]
Показатели оборачиваемости дебиторской и кредиторской задолженности можно также рассчитать в днях. Для этого необходимо количество дней в году (360 или 365) разделить на рассмотренные нами коэффициенты. Тогда мы узнаем, сколько в среднем дней требуется для оплаты соответственно дебиторской либо кредиторской задолженности.
Коэффициент оборачиваемости материально-производственных запасов отражает скорость реализации этих запасов. Он рассчитывается как частное от деления себестоимости реализованной продукции (или чистой выручки от реализации продукции) на среднегодовую стоимость материально-производственных запасов. Для расчета коэффициента в днях необходимо 360 или 365 дней разделить на частное от деления себестоимости реализованной продукции или выручки на среднегодовую стоимость материально-производственных запасов. Тогда можно узнать, сколько дней требуется для продажи (без оплаты) материально-производственных запасов.
В ходе анализа этого показателя необходимо учитывать влияние оценки материально-производственных запасов, особенно при сравнении деятельности данного предприятия с конкурентами. [38]
В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной статье оборотных средств, тем более ликвидную структуру имеют оборотные средства и тем устойчивее финансовое положение предприятия (при прочих равных условиях). Особенно актуально повышение оборачиваемости и снижение запасов при наличии значительной задолженности в пассивах компании. В этом случае давление кредиторов может очутиться прежде, чем можно будет что-либо предпринять с этими запасами, особенно при неблагоприятной конъюнктуре.
Следует отметить, что в некоторых случаях увеличение оборачиваемости запасов отражает негативные явления в деятельности компании, например, в случае повышения объема реализации за счет реализации товаров с минимальной прибылью или вообще без прибыли.
Длительность операционного цикла. По этому показателю определяют длительность периода между приобретением запасов для осуществления деятельности и получением средств от реализации изготовленной из них продукции.
Длительность финансового цикла характеризует период, в течение которого средства отвлечены из оборота и определяется как разность длительности операционного цикла и срока оборота кредиторской задолженности. [38]
2 ОЦЕНКА И АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ООО «АГРО+»
2.1 Организационно-экономическая характеристика ОАО «Агро+»
Группа компаний «Агро» это вертикально интегрированный холдинг, на протяжении последних двух лет занимающий лидирующее положение на рынке овощной консервной продукции на юге России как по объемам, так и по ее качеству.
Предприятия холдинга обеспечивают реализацию «замкнутого» производственного цикла - от выращивания и переработки овощей, до реализации консервной продукции потребителю. Сфера деятельности холдинга включает, наряду с производством широкого ассортимента консервированных овощей на собственном заводе, также и непосредственно выращивание сельскохозяйственного сырья с использованием принадлежащей холдингу сельскохозяйственной техники импортного производства по современным технологиям.
На сегодняшний день холдинг «Агро» – это единственный в России производитель БИО-продукта в сфере овощной консервации.
По итогам сезона 2009 года объем произведенной «Агро» консервной продукции превысил 30 млн. условных банок в ассортименте 17-и наименований, что позволило холдингу занять достойное место в числе лидеров отрасли Российской Федерации.
Начало созданию холдинга было положено в августе 2005 года с приобретением и коренной реконструкцией консервного завода, расположенного в Урванском районе Кабардино-Балкарской Республики – традиционной зоне овощеводства. При этом руководством «Агро» была сделана ставка, прежде всего, на создание собственной сырьевой плодоовощной базы, позволяющей обеспечить выращивание высококачественных и экологически чистых овощей с благодатных полей кавказского предгорья и своевременную, ритмичную их поставку в производственные цеха. Плюс – полное техническое переоснащение завода современным оборудованием и одновременное создание вертикально интегрированного холдинга.
В целях освоения передовых технологий растениеводства, обеспечивающих стабильно высокие урожаи овощных культур, были привлечены специалисты из Италии, Германии и Венгрии. С их помощью на полях холдинга внедрен передовой опыт выращивания огурцов на шпалерах, с использованием системы капельного орошения, обеспечивающего одновременно дозированную подачу воды и необходимых удобрений непосредственно к корневой системе каждого растения. В процессе выращивания и переработки овощей используется вода из артезианских скважин.
На полях холдинга были использованы только импортные элитные семена, а для качественного посева и уборки урожая закуплены горохоуборочные комбайны голландской фирмы Ploeger и сеялки точного высева французской Kuhn.
Общая площадь используемых земель составляет 2 053 Га, в том числе: зеленый горошек – 1500, фасоль (красная, белая) – 200, томаты – 240, огурцы (шпалерные) – 53, перец – 40, укроп, хрен – 20.
Время от сбора урожая до момента переработки не превышает двух часов.
Дальнейшими шагами по расширению на российском рынке доли присутствия консервной продукции под торговыми марками холдинга «Агро», а также освоению сегмента «премиум класс» стали создание в структуре холдинга собственного торгового дома и приобретение прав на использование широко известной в России торговой марки «Довгань». В ближайших планах руководства холдинга дальнейшее развитие и расширение сотрудничества с заинтересованными участниками рынка по продвижению овощной консервной продукции торговых марок «Агро» и «Довгань».
По расчетов менеджеров конкурентные преимущества холдинга следующие: собственное экологически чистое сырье, поступающее в свежем виде непосредственно с поля на переработку; современное высокотехнологичное оборудование и технология консервирования с минимальным использованием БИО-уксуса, без консервантов, красителей и стабилизаторов, что создает вкус, максимально приближенный к домашнему.
В практике работы холдинга "Агро" размещение на своем заводе клиентских заказов на изготовление продукции под частными торговыми марками.
Основными критериями при выборе производителя у заказчиков является: качество производимой холдингом продукции и долгосрочная перспектива совместного сотрудничества.
За 2007-2009гг. финансово-экономическую деятельность акционерного общества характеризуются следующими данными: объем реализации продукции в 2009 году в сравнении с 2007 годом составил 187,9% или 296785 тыс. руб. Производственная себестоимость сырья для производства консервной продукции увеличилась в сравнении с прогнозными данными на 12,3 %. (Табл. 1)
Дополнительные расходы на орошение, в связи с засухой в 2009г., пари незначительном росте урожайности (всего на 1,2 % к плану) и привели к увеличению себестоимости единицы продукции. Дополнительные факторы к росту себестоимости продукции – это рост энергоресурсов и повышение заработной платы. Эти факторы привели к росту производственной себестоимости реализованной продукции по сравнению с запланированными расходами в 2009 году на 27% или на 25897 тыс. руб.
Таблица 1
Динамика производства товарной продукции и рентабельность
в ООО «Агро+» за 2007-2009гг. (тыс. руб.)
| Годы |
Факт 2009г., в % к плану |
2009г. в % к 2007г. |
||||
| 2007 | 2008 | 2009 | ||||
| План | Факт | |||||
| Выручка от реализации продукции | 157980 | 224560 | 262070 | 296785 | 113,2 | 187,9 |
| Производственная себестоимость продукции | 103800 | 180904 | 210000 | 235897 | 112,3 | 227,0 |
| Валовая прибыль | 54180 | 43656 | 52070 | 60888 | 117,0 | 112,0 |
| Общехозяйственные расходы | 24700 | 23560 | 27000 | 27800 | 103.9 | 113,0 |
| Коммерческие расходы | 16700 | 15760 | 16000 | 12249 | 111.3 | 133,0 |
| Прибыль | 12780 | 4336 | 9070 | 20839 | 230,0 | 163,0 |
Рентабельность, исчисленная к полной себестоимости продукции, остается низкой по двум основным факторам: из-за относительно высокой себестоимости и низкой средне реализационной цены консервной продукции.
Рентабельность товарной продукции в 2009 году составила 8% при плановых расчетах 4% и получено сверхплановой прибыли на 11769 тыс. руб.
2.2 Анализ результатов деятельности
Анализ результатов деятельности подводит итоги работы предприятия, которые, в свою очередь, представляют собой основу его существования и являются важными определяющими факторами прибыли и платежеспособности. Анализ результатов деятельности производится с помощью данных отчета о прибылях и убытках. Одна из наиболее важных аналитических целей - измерение и прогнозирование дохода. Доход является важным фактором, определяющим стоимость ценных бумаг, а также наиболее желательным источником выплаты процентов и основной суммы долга.
Данный анализ основывается на следующих исследованиях:
- анализ валовой прибыли и прибыльности;
- анализ себестоимости реализованной продукции;
- анализ дискреционных затрат;
- анализ финансовых результатов.
Таблица 2
Анализ изменений валовой прибыли, тыс.руб.
|
Показатель |
2008 г. |
2009 г. |
Прирост |
|
|
тыс.руб.. |
% |
|||
|
Чистый объем реализации |
224560 |
296785 |
72225 |
32 |
|
Себестоимость реализованной продукции |
180904 |
235897 |
54993 |
30 |
|
Валовая прибыль |
43656 |
60888 |
17232 |
39 |
Чистый объем реализации в относительном выражении к 2008 г. увеличился. Повышение связано главным образом с ростом объемов продаж консервной продукции, в то время как выручка от финансовых операций понизилась.
Себестоимость реализованной продукции увеличивается в основном из-за роста цен на сырье (в то время как административные и другие расходы уменьшаются, что является следствием усиления контроля за операционными расходами). Но все же увеличение себестоимости происходит несколько меньшими темпами, чем увеличение объема реализации, что является положительной характеристикой.
Увеличение валовой прибыли связано с увеличением объема реализации, процентного дохода, а также с увеличением доли капитала дочерних компаний, участвующих в производстве.
Таблица 3
Анализ коэффициентов прибыльности, %
|
Коэффициент |
Формула расчета |
2008 г. |
2009 г. |
|
Валовая прибыль к объему реализации |
Выручка от реализации - (Себестоимость реализованной продукции) / Выручка от реализации |
19 |
21 |
|
Доход от основной деятельности к чистому доходу |
Прибыль до налогообложения и расходы по выплате процентов / Выручка от реализации |
3,27 |
7,02 |
|
Чистая прибыль к объему реализации1 |
1,46 |
5,33 |
Данные таблицы демонстрируют, что доля валовой прибыли в объеме реализации в 2009 г. увеличилась с 19 до 21 % к уровню 2008г..
Показатель чистая прибыль к объему реализации характеризует чистую рентабельность (эффективность) продаж предприятия, показывает долю чистой прибыли в объеме реализации. Чистая прибыль к объему реализации в 2009 г. имела 7,0 %, что примерно на 3,75 % больше чем вы предыдущем году.
Достаточно низкое значение рентабельности, не предрасполагающая к расширенному воспроизводству собственными ресурсами, характерна для хозяйств перерабатывающей промышленности республики. Этим объясняется привлечение заемных средств на инвестиционную деятельность. Но сама тенденция к увеличению означает, что предприятие стало более эффективно использовать свои активы в основном виде деятельности.
Таблица 4
Анализ финансовых результатов в ООО «Агро+ »
|
Коэффициент |
Формула расчета |
2008 г. |
2009 г. |
|
Коэффициент издержек |
(Себестоимость реализованной продукции + Прочие расходы) / Выручка от реализации |
0, 981 |
0, 930 |
|
Коэффициент чистой прибыли |
Чистая прибыль / Выручка от реализации |
0, 015 |
0, 053 |
Коэффициент издержек определяет соотношение между всеми эксплуатационными издержками и чистым объемом продаж. В данном случае этот показатель уменьшился, хоть и совсем незначительно - на 0,051 %, т.е. предприятие сокращает свои производственные расходы, но сам показатель все равно остается достаточно высоким.
Снижение издержек связано в первую очередь со снижением административных расходов, а также со снижением расходов по выплате процентов (в то время как сумма пассивов увеличилась), что свидетельствует о более низких издержках привлечения средств, прежде всего в результате более низкой процентной ставки.
Коэффициент чистой прибыли - это соотношение между чистой прибылью и общей суммой выручки от реализации. Он представляет собой долю общей выручки, приходящейся на чистую прибыль. Если в 2008 г. этот показатель имел всего 1,5 %, то в отчетном году показатель вырос и составил 0,053, что говорит об увеличении темпов роста чистой прибыли над темпами роста издержек в общем объеме выручки от реализации.
Отчет об изменениях в чистой прибыли, представленный в таблице, основывается на отчете о прибылях и убытках. Он показывает, какие элементы вызывают рост чистой прибыли, а какие - его снижение. Так, в 2009 г. увеличение чистой прибыли произошло за счет увеличения чистого валового дохода и уменьшения административных расходов и расходов на выплату процентов, в то время как увеличивался объем продаж, а также за счет снижения официальной ставки налога и уменьшения расходов на уплату налогов. Следствием всего вышесказанного является увеличение прибыльности компании.
Таблица 5
Рост основных показателей результатов деятельности
|
Показатель |
2008г., тыс. руб. |
2009г., тыс. руб. |
Отношение, % |
|
Чистая выручка |
224560 |
296785 |
132,2 |
|
Себестоимость |
180904 |
235897 |
130,4 |
|
Все остальные расходы |
39320 |
40049 |
101,9 |
|
Все расходы |
220224 |
275946 |
125,3 |
|
Прибыль до налогообложения |
4336 |
20839 |
480,6 |
|
Чистая прибыль |
3295 |
15837 |
480,6 |
Приведенные показатели наглядно отражают существенный рост основных результатов деятельности Общества.
Такая тенденция прослеживается, если объем реализации, валовая прибыль и, следовательно, чистая прибыль растут относительно быстрее, чем издержки и расходы. В рассматриваемом случае можно сделать вывод об устойчивом росте Общества, увеличении ее прибыльности и привлекательности для инвесторов.
Таблица 6
Отчет о прибыли за 2008 - 2009 гг., %
| Показатель | 2008г. | 2009г. |
|
Чистая реализация |
100 | 100 |
| Затраты и расходы: | ||
| Себестоимость | 80,56 | 79, 48 |
| Административные | 10,49 | 9,36 |
|
На выплату процентов |
7,01 | 4,13 |
|
Все затраты |
98,06 | 92,97 |
|
Прибыль до налогообложения |
1,94 | 7,03 |
|
Налог на прибыль |
0,46 | 1,68 |
|
Прибыль без поправок |
1,48 | 5,35 |
Таблица содержит консолидированный отчет о прибыли ООО «Агро+». Цель данного отчета - проследить динамику основных составляющих выручки от продаж (чистого объема реализации), где она принята за 100%.
Можно сделать вывод о том, что в целом объем реализации, валовая прибыль и, как следствие, чистая прибыль растут, в то время как издержки и расходы снижаются.
Таблица 7
Анализ показателей амортизации
|
Годовая сумма амортизационных отчислений |
2008г. |
2009г. |
|
В процентах к первоначальной стоимости основных средств |
23,73 |
28,457 |
|
В процентах к объему реализации |
8,687 |
9,292 |
Собственность и оборудование принимаются к учету по стоимости и амортизируются с использованием прямолинейного метода за оцененный срок полезного использования актива. Расходы на обслуживание, ремонт и перемещение списываются как затраты на производство.
Целью анализа показателей амортизации служит обнаружение влияния износа на качество прибыли. Можно сказать, что доля амортизации в общей стоимости основных средств уменьшилась, хотя не очень значительно, поэтому делаем вывод: величина прибыли была также незначительно подвержена воздействию со стороны амортизации и износа.
Таблица 8
Анализ дискреционных затрат
|
Показатель |
2008г. |
2009г. |
|
Выручка от реализации, тыс.руб. |
224 560 |
296 785 |
|
Основные средства по остаточной стоимости, тыс.руб. |
25 410 |
30 020 |
|
Административные расходы, тыс.руб. |
23 560 |
27 800 |
|
Эксплуатационные расходы, тыс.руб. |
3 850 |
3 867 |
|
Административные расходы в процентах к выручке от реализации |
10,49 |
9,36 |
|
Эксплуатационные расходы в процентах к выручке от реализации |
1,71 |
1,30 |
|
Эксплуатационные расходы в процентах к стоимости основных средств |
15,15 |
1,30 |
Целью этого анализа является исследование величины дискреционных затрат в общем объеме выручки от реализации.
Дискреционные затраты включают в себя все затраты, не связанные с непосредственным выпуском продукции: расходы на эксплуатацию и ремонт основных средств, на рекламу, на НИОКР, административные и другие расходы. Анализ дискреционных издержек показывает, что в 2009 г. расходы в каждой статье снизились по сравнению с 2008 г. Это может свидетельствовать о большем контроле за расходованием средств и об увеличении эффективности деятельности компании.
Глава 3. ИСПОЛЬЗОВАНИЕ ФИНАНСОВОГО МЕНЕДЖМЕНТА В ПОВЫШЕНИИ КОНКУРЕНТОСПОСОБНОСТИ ООО «АГРО+»
3.1 Оценка структуры баланса
Основной целью проведения предварительного анализа финансового состояния предприятия является обоснование решения о признании структуры баланса неудовлетворительной, а предприятия – неплатежеспособным. Такая система оценки состояния организации, принята в соответствии с системой критериев для определения неудовлетворительной структуры баланса неплатежеспособных предприятий1. Данный документ определяет источники информации для расчета этих показателей (форма № 1 "Баланс предприятия"; форма № 2 "Отчет о финансовых результатах и их использовании"; справка к форме № 2 "Справка к отчету о финансовых результатах и их использовании"), а Распоряжением Федерального управления по делам о несостоятельности (банкротстве) утверждены Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса2.
Основным показателем служащие для такой оценки деятельности организации являются показатели ликвидности. Ликвидность - это способность активов компании быстро и с наименьшими издержками быть проданными на рынке. Говоря о ликвидности компании, имеют в виду наличие у нее оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств, хотя бы и с нарушением сроков их погашения.
Компания может быть ликвидной в большей или меньшей степени, поскольку в состав ее текущих активов входят различные оборотные средства, среди которых имеются как легкореализуемые, так и труднореализуемые активы для погашения внешней краткосрочной задолженности. По степени ликвидности статьи текущих активов условно можно разделить на три группы:
ликвидные средства, находящиеся в немедленной готовности к реализации (денежные средства, высоколиквидные ценные бумаги);
ликвидные средства, находящиеся в распоряжении компании (обязательства покупателей, запасы товарно-материальных ценностей);
неликвидные средства (сомнительная дебиторская задолженность, незавершенное производство и др.).
Отнесение тех или иных статей оборотных средств к указанным группам может меняться в зависимости от конкретных условий деятельности компании: дебиторская задолженность по своему составу разнообразна, и одна ее часть может попасть во вторую группу, другая - в третью; при различной длительности производственного цикла незавершенное производство может быть отнесено либо ко второй, либо к третьей группе и т.д.
В составе краткосрочных обязательств компании можно выделить обязательства разной степени срочности.
Оценка ликвидности баланса производится посредством расчета финансовых коэффициентов ликвидности, отражающих способность компании оплачивать свои ежедневные затраты и выполнять краткосрочные обязательства в полном объеме и в срок.
С помощью этих показателей можно найти ответ на вопрос, способна ли компания вовремя выполнить свои краткосрочные финансовые обязательства. Это касается наиболее ликвидной части имущества компании и ее обязательств с наименьшим сроком оплаты. Данные финансовые коэффициенты рассчитываются на основе соответствующих статей бухгалтерского баланса (форма № 1). Показатели ликвидности и их нормативное ограничение приведены в табл. 9.
Таблица 9
Показатели ликвидности и их нормативное ограничение
|
Показатель |
Расчетная формула |
Нормативное ограничение |
|
Коэффициента абсолютной ликвидности (Кабл) |
Кабл = (ДС + КФВ) : КО, где ДС - денежные средства (стр. 260 разд. II актива ф. № 1), КФВ - краткосрочные финансовые вложения (стр. 250 разд. II актива ф. № 1), КО - краткосрочные обязательства (стр. 610, 620, 630, 650, 660 разд. V пассива ф. № 1) | Кабл >= 0,2 |
|
Коэффициента критической ликвидности (Ккл) |
Ккл = (ДС + КФВ + КДЗ) : КО, где ДС - денежные средства (стр. 260 разд. II актива ф. № 1), КФВ - краткосрочные финансовые вложения (стр. 250 разд. II актива ф. № 1), КДЗ - краткосрочная дебиторская задолженность (стр. 240 разд. II актива ф. № 1), КО - краткосрочные обязательства (стр. 610, 620, 630, 650, 660 разд. V пассива ф. № 1) | Ккл >= 1 |
|
Коэффициента абсолютной ликвидности (Ктл) |
Ктл = ОА : КО, где ОА - оборотные активы без учета долгосрочной дебиторской задолженности (стр. 290 итог разд. II актива ф. № 1 минус стр. 230), КО - краткосрочные обязательства (стр. 690 - итог разд. V пассива ф. № 1) | Ктл >= 2 |
Перечисленные показатели раскрывают характер отношения между оборотными активами и краткосрочными обязательствами (текущими пассивами). Все три финансовых коэффициента ликвидности различаются между собой составом ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств компании.
Приводимые далее нормативные ограничения показателей ликвидности соответствуют в основном хозяйственной практике зарубежных компаний, но могут быть использованы в качестве ориентира при оценке ликвидности отечественных компаний.1
Оценка структуры баланса компании с точки зрения ее ликвидности позволяет менеджменту понять, насколько компания соответствует ожиданиям кредиторов, потенциальных инвесторов и какие у нее возможности по привлечению финансирования.
Наиболее жестким критерием ликвидности является коэффициент абсолютной ликвидности, показывающий какую часть краткосрочной задолженности компания может погасить в ближайшее время за счет имеющихся денежных средств и краткосрочных финансовых вложений, то есть наиболее ликвидных активов.
Коэффициент абсолютной ликвидности (Кабл) - отношение наиболее ликвидных активов компании к текущим обязательствам, рассчитывается по формуле. Нормативное ограничение Кабл >= 0,2 означает, что каждый день подлежат погашению не менее 20% краткосрочных обязательств компании. Иными словами, в случае поддержания остатка денежных средств на уровне отчетной даты (преимущественно за счет обеспечения равномерного поступления платежей от контрагентов) краткосрочная задолженность, имеющая место на отчетную дату, может быть погашена за 5 дней (1 : 0,2). Указанное нормативное ограничение применяется в зарубежной практике финансового анализа. При этом точного обоснования, почему для поддержания нормального уровня ликвидности российских компаний величина денежных средств должна покрывать 20% текущих пассивов не существует1. Однако, можно предположить, что это соотношение установлено из продолжительности пробега документа при нормальных расчетных операциях.
Учитывая имеющую место в российской практике неоднородность структуры краткосрочной задолженности и сроков ее погашения, указанное нормативное значение следует считать явно завышенным. Поэтому для многих отечественных компаний нормативное значение коэффициента абсолютной ликвидности должно находиться в пределах Кабл >= 0,2 - 0,52.[37]
Росту коэффициента абсолютной ликвидности способствует рост долгосрочных источников финансирования и снижения уровня внеоборотных активов, запасов, дебиторской задолженности краткосрочных обязательств.
Ликвидность компании с учетом предстоящих поступлений от дебиторов характеризует коэффициент критической ликвидности (другие названия - коэффициент срочной ликвидности, коэффициент быстрой ликвидности, коэффициент промежуточного покрытия), показывающий какую часть текущей задолженности компания может покрыть в ближайшее время при условии своевременного и полного погашения дебиторской задолженности. Он характеризует ожидаемую платежеспособность компании на период средней продолжительности одного оборота дебиторской задолженности.
Коэффициент критической ликвидности (Ккл) - отношение наиболее ликвидных активов компании и дебиторской задолженности к текущим обязательствам, рассчитывается по формуле.
При расчете этого коэффициента из состава ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств, исключены запасы. Это объясняется тем, что запасы могут быть использованы для этой цели лишь после их реализации, что предполагает не только наличие покупателя, но и наличие у покупателя денежных средств. Сюда относятся запасы не только готовой продукции, но и полуфабрикатов, сырья, материалов и т.д. Неликвидность готовой продукции препятствует реализуемости запасов.
Нормативное ограничение Ккл >= 1 означает, что денежные средств и предстоящие поступления от текущей деятельности должны покрывать текущие долги компании. Для повышения уровня критической ликвидности необходимо принимать меры к росту собственных оборотных средств и привлечению долгосрочных кредитов и займов. При проведении финансового анализа российских организаций ориентиром может быть допустимый предел Ккл >= 0,5 - 0,81.
Прогнозируемые платежные возможности компании при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов (с учетом компенсации затрат) отражает коэффициент текущей ликвидности (другие названия - коэффициент общей ликвидности, коэффициент общего покрытия, коэффициент общего покрытия краткосрочных долгов, коэффициент обращения).
Коэффициент текущей ликвидности (Ктл) - отношение общих текущих активов к текущим обязательствам, рассчитывается по формуле.
Этот коэффициент дает общую оценку ликвидности активов (платежеспособности) и показывает, сколько рублей текущих активов приходится на 1 руб. текущих обязательств (краткосрочных обязательств по платежам), а также платежные возможности компании при условии своевременного погашения дебиторской задолженности, реализации готовой продукции и материальных оборотных средств. Если текущие активы превышают текущие обязательства, то компания рассматривается как работающая нормально.
Нормальным для коэффициента текущей ликвидности считается значение Ктл >= 2. Указанный допустимый предел ликвидности установлен п. 1.2 Методических положений по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса, утвержденных Распоряжением ФУДН при Госкомимуществе России от 12.08.1994 № 31-р, согласно которому значение Ктл <= 2 является одним из критериев для признания структуры баланса компании неудовлетворительной, а компании - неплатежеспособной.
На практике нормальным считается значение коэффициента текущей ликвидности Ктл >= 1,5 - 2,5 (в зависимости от специфики отрасли).
Если краткосрочные долговые обязательства превышают размер ликвидных активов, компания является неплатежеспособной. Значение коэффициента, как правило, не должно быть Ктл < 1 (критическое значение). Исключение допускается только для компаний с очень быстрой оборачиваемостью капитала. Излишек ликвидных средств