Разработка финансовой стратегии предприятия и способы ее реализации на примере ООО "ПКФ Невка"
Тыс.
руб.
Тыс.
руб.
Тыс.
руб.
Из приведенной таблице видно, розничный товарооборот на данном предприятии увеличился на 7712,3 тыс. руб. Наибольший удельный вес в товарном ассортименте в 2008 г. составляют прихожие – 25%, стенки – 21%. Продажи по данным наименованиям увеличились на 267 единицы, в том числе продажи прихожих – на 218 ед., стенок – на 49 ед.
Трудовые ресурсы являются неотъемлемой частью любого предприятия, поэтому анализ их использования имеет важное социально-экономическое значение. На данном предприятии существует тарифная система оплаты труда работников, которая позволяет соизмерять разнообразные конкретные виды труда, учитывая их сложность и условия выполнения, т. е. учитывать качество труда, и является самой распространенной на российских предприятиях. Формы и системы заработной платы устанавливают связь между величиной заработка и количеством и качеством труда и обуславливают определенный порядок ее начисления в зависимости от организационных условий и результатов труда.
Численность работников составила 52 человека, из них работников торгово-оперативного персонала 18 человека, по сравнению с прошлым годом штат увеличился на 3 человека. Данную динамику численности следует оценивать положительно, так как данный факт увеличил производительность труда работников, что привело к увеличению товарооборота (в действующих ценах).
В сопоставимых ценах картина та же. Физический объем товарооборота, увеличился на 5505 тыс. руб. вследствие роста штата работников на 3 человека, что свидетельствует о рациональной кадровой политике, эффективном использовании трудовых ресурсов. Большее позитивное влияние на объем розничного товарооборота оказала производительность труда всего персонала и работников торгово-оперативного персонала, за счет которых выручка от продаж возросла соответственно на 5033,6 и 3961,8 тыс. руб.
При увеличении товарооборота на 7752,1 тыс. руб. в действующих ценах и ростом на 5505 тыс. руб. в сопоставимых, при одновременном росте численности работников на 3 человека, - общая производительность труда работников увеличилась на 140 тыс. руб./чел. в действующих ценах или на 96,8 тыс. руб./чел. в сопоставимых, и составила соответственно 297,4 тыс. руб./чел. и 254,2 тыс. руб./чел. Увеличение производительности явилось следствием того, что товарооборот рос более быстрыми темпами, чем численность. Следует отметить, что увеличение производительности труда положительно характеризует работу предприятия.
Фонд заработной платы сократился на 43 тыс. руб. в действующих ценах и на 74,5 тыс. руб. снизился в сопоставимых ценах. Динамика показателей по труду представлена в таблице 2.
Таблица 2 Анализ динамики показателей по труду торгового предприятия
| Показатели | 2007 год | 2008 год |
| 1. Товарооборот, тыс. руб. | 7713,3 | 15465,4 |
| 2. Численность работников всего, чел. | 49 | 52 |
| в т.ч. работников ТОП | 15 | 18 |
| 3. Производительность труда общая, тыс. руб./чел. | 157,4 | 297,4 |
| в т.ч. работников ТОП, тыс. руб./чел | 514,2 | 859,2 |
| 4. Фонд заработной платы тыс. руб. | 259,8 | 216,8 |
| в % к товарообороту | 3,37 | 1,40 |
| 5. Средняя заработная плата одного работника за год, тыс. руб. | 5,3 | 4,2 |
Ситуация, сложившаяся на предприятии, оценивается как негативная по отношению к кадрам предприятия, так как при росте товарооборота в 2 раза и, соответственно, производительности труда, фонд заработной платы и средняя заработная плата работников сокращаются. Анализ динамики численности работников торгового предприятия проведен в таблице 3.
Таблица 3 Анализ численности работников по составу
| Категории работающих | 2007 г. | 2008 г. | Отк. (+;-) по | Темп измене-ния, % | |||
| числен-ность, чел. | удель-ный вес, % | числен-ность, чел. | удель-ный вес, % | числен-ности, чел. | удель-ному весу, % | ||
| 1. Административно-управленческий персонал и специалисты, всего | 12 | 24,49 | 12 | 23,08 | - | -1,41 | 100,00 |
| 2. Торгово-оперативный персонал, всего | 15 | 30,61 | 18 | 34,62 | 3 | 4,01 | 120,00 |
| 3. Вспомогательный персонал, всего | 22 | 44,90 | 22 | 42,31 | - | -2,59 | 100,00 |
| Всего работников | 49 | 100,0 | 52 | 100,0 | 3 | - | 106,12 |
Из таблицы 3 видно, что:
- численность административно-управленческого персонала за анализируемый период не изменилась и составила 12 человек;
- торгово-оперативный персонал в отчетном году составлял 18 человек, что на 3 человека выше численности прошлого года, это объясняется ростом оборота предприятия.
- в отчетном периоде численность вспомогательного персонала не изменилась и составила 22 человека.
Расчет коэффициента текучести:
КТЕК.= КУВОЛ. ПО СОБСТВ. ЖЕЛ./ЧСРЕДНЕСПИСОЧ. , (2.1)
где КУВОЛ. ПО СОБСТВ. ЖЕЛ- количество уволенных работников по собственному желанию;
ЧСРЕДНЕСПИСОЧ. - среднесписочная численность работников.
Расчет коэффициента оборота по приему:
КОБОРОТА ПО ПРИЕМУ = КПРИНЯТЫХ. / ЧСРЕДНЕСПИСОЧ, (2.2)
где КПРИНЧТЫХ - количество принятых работников.
Расчет коэффициента оборота по выбытию:
КОБОРОТА ПО ВЫБЫТИЮ = КУВОЛЕННЫХ / ЧСРЕДНЕСПИСОЧ., (2.3)
где КУВОЛЕННЫХ - количество уволенных работников.
По торговой организации ООО «ПКФ Невка» имеются следующие данные о движении трудовых ресурсов (таблица 4).
Таблица 4
Движение кадров ООО «ПКФ Невка», чел.
| Показатели | 2007 г. | 2008 г. | Отклонение (+/-), % | Темп изменения, % |
| Состояло работников по списку на начало года | 47 | 50 | 3 | 106,38 |
| Принято работников | 4 | 3 | -1 | 75,00 |
| Уволено работников, всего | 2 | - | -2 | х |
| в том числе: | ||||
| 1. По собственному желанию | 2 | - | -2 | х |
| Состояло по списку на конец года | 50 | 53 | 3 | 106,00 |
| Среднесписочная численность | 49 | 52 | 3 | 106,12 |
| Коэффициент текучести | 0,04 | х | -0,04 | х |
| Коэффициент оборота по приему | 0,08 | 0,06 | -0,02 | 75,00 |
| Коэффициент оборота по выбытию | 0,04 | х | -0,04 | х |
Анализ движения кадров данного торгового предприятия за отчетный год, проведенный по таблице 4, позволил выявить следующее:
- в отчетном периоде по сравнению с прошлым среднесписочная численность увеличилась на 3 человека или на 6,12% и составила 52 человека;
- коэффициент текучести и коэффициент оборота по выбытию составил в прошлом году 0,04 соответственно, в отчетном периоде уволенных не было;
- необходимо отметить, что основной коллектив фирмы постоянный, в прошлом году уволили 2 человека, в отчетном – ни одного. Такая ситуация на предприятии оценивается позитивно, поскольку текучесть кадров, сокращение стажа работы - отрицательно сказывается на повышении квалификации и производственных навыках работников, что в конечном итоге ведет к снижению производительности труда и сокращению других показателей хозяйственной деятельности предприятия.
Проанализируем состав и структуру фонда заработной платы предприятия (таблица 5). Рассчитаем относительную и абсолютную экономию фонда заработной платы предприятия за отчетный период.
Таблица 5 Структура и состав фонда заработной платы
| Показатели | 2007 г. | 2008 г. | Отклонение по | Темп изменения, % | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумме, тыс. руб. | уд. весу, % | ||
| 1. Фонд заработной платы всего, в т.ч. | 259,8 | 100,0 | 216,8 | 100,0 | -43,0 | - | 83,45 |
| 1.1. Заработная плата в денежной форме, из нее | 259,8 | 100,0 | 216,8 | 100,0 | -43,0 | - | 83,45 |
| А) заработная плата по тарифным ставкам, окладам | 135,1 | 52 | 114,9 | 53 | -20,2 | 1,0 | 85,05 |
| Б) выплаты компенсирующего и стимулирующего характера | 114,3 | 44 | 93,2 | 43 | -21,1 | -1,0 | 81,55 |
| В) оплата неотработанного времени | 10,4 | 4 | 8,7 | 4 | -1,7 | 0,0 | 83,45 |
В 2007 году фонд заработной платы составил 259,8 тыс. руб., наблюдается значительное сокращение этого показателя в 2008 году на 43 тыс. руб. или чуть больше 16%. Чуть больше половины составляет заработная плата по тарифным ставкам, окладам 53 %; в абсолютном выражении снижение составило 20,2 тыс. руб. или 14,95 %.
Выплаты компенсирующего характера сократились в отчетном году по сравнению с прошлым годом на 18,45 %, их удельный вес в фонде заработной платы сократился на 1 % и составил 43 %. Что касается оплаты за неотработанное время, то по сумме произошло сокращение на 1,7 тыс. руб. и в отчетном году указанные выплаты составили 8,7 тыс. руб. Их удельный вес в общем фонде заработной платы не изменился на протяжении анализируемого периода и составил 4 %. На данном предприятии не наблюдается денежных компенсаций работникам и заработной платы в натуральном выражении.
Рассчитаем относительную и абсолютную экономию (перерасход) фонда заработной платы предприятия за отчетный период:
Относительная экономия (перерасход)
Э± = ФЗП отч – (РТО отч * Уфзппр / 100 ), (2.4)
где ФЗП отч – фонд заработной платы отчетного года, руб.;
РТО отч – розничный товарооборот отчетного года, руб.;
Уфзппр – уровень фонда заработной платы прошлого года, %.
Э± = 216,8 – (15465,4 * 3,37 / 100) = -304,4 (тыс. руб.)
Уфзппр = ФЗП пр / РТО пр * 100 = 259,8 / 7713,3 * 100 = 3,37 (%)
Или
Э± = (У фзп отч - Уфзппр) * РТО отч / 100, (2.5)
где Уфзп отч – уровень фонда заработной платы отчетного года, %.
У фзп отч = ФЗП отч / РТО отч * 100 = 216,8 / 15465,4 * 100 = 1,40 %
Э± = (1,40 – 3,37) * 15465,4 / 100 = -304,4 (тыс. руб.)
Абсолютная экономия = ФЗП отч – ФЗП пр = 216,8-259,8 = -43 тыс. руб.
Из приведенных расчетов можно говорить об абсолютной и относительной экономии фонда заработной платы.
2.2 Анализ основных финансово-экономических показателей деятельности ООО «ПКФ Невка»
Одним из первых и важных этапов комплексной оценки работы предприятия является анализ эффективности его хозяйственной деятельности (таблица 6).
Таблица 6 Основные экономические показатели ООО «ПКФ Невка»
| Показатель | 2007 г. | 2008 г. |
| Объем товарной продукции, тыс. руб. | 7713,3 | 15465,4 |
| Материальные затраты , тыс. руб. | 3014,9 | 7933,5 |
| Материалоотдача, руб. | 2,6 | 1,9 |
| Среднесписочная численность работников, всего, чел. | 49 | 52 |
| В том числе продавцов, чел. | 15 | 18 |
| Удельный вес продавцов в среднесписочной численности работников, % | 30,61 | 34,62 |
| Среднегодовая выработка одного работника, тыс. руб. | 157,4 | 297,4 |
| Среднегодовая выработка одного работника, тыс. руб. | 514,2 | 859,2 |
| Среднегодовая стоимость основных средств (по первоначальной стоимости) | 8747,2 | 8719,7 |
| Фондоотдача, тыс. руб. | 0,88 | 1,77 |
| Себестоимость, тыс. руб. | 7591 | 1525,1 |
| Прибыль, тыс. руб. | 309 | 280,3 |
| Рентабельность продаж | 1,58 | 1,39 |
Данные таблицы свидетельствуют о том, что за анализируемый период объем товарной продукции возрос на 7752,1 тыс. руб. или на 100,5%. Комплексный показатель эффективности хозяйствования в результате всех изменений повысился на 42,4%. Долевое участие интенсивного направления использования ресурсного потенциала в приросте объема работ составил 42,2% (42,4 / 100,5 * 100), оценивается положительно, так как ведет к относительному сокращению затрат. В отчетном периоде отмечено повышение эффективности использования трудовых ресурсов и материально технической базы.
Рост фондоотдачи на 101,1% обеспечил прирост объема работ на 7760,5 тыс. руб. (0,9*8719,7). Причем, повышение фондоотдачи происходит в условиях некоторого сокращения средней годовой стоимости основных средств – на 27,5 тыс. руб. или 0,3%. Следовательно, материально-техническая база используется в интенсивном направлении, что оценивается положительно.
Эффективно используются и трудовые ресурсы, о чем свидетельствует рост производительности труда как одного работника, так и одного продавца. При этом наблюдается улучшение структуры рабочей силы, о чем говорит рост удельного веса продавцов, что привело к росту выручки от продажи на 70552,2 тыс. руб. В качестве негативного момента следует выделить снижение материалоотдачи на 0,7 тыс. руб. или 23,9%, что обусловило относительный перерасход по материальным затратам с учетом динамики объема товарной продукции на 9861,9 тыс. руб. ((7933,5-3014,9)*15465,4/7713,3). В целом же проведенный анализ позволяет дать положительную оценку хозяйственной деятельности.
Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены. По степени принадлежности используемый капитал подразделяется на собственный (раздел 1 пассива баланса) и заемный (разделы 2 и 3 пассива).
Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия. Структура источников формирования имущества исследуемого предприятия приведена в таблице 7.
Таблица 7
Состав и структура источников формирования имущества
|
Наименование Показателя |
На 01.01.2008 г. | На 01.01.2009 г. | Отклонение (+;-) |
Темп роста, % |
|||
| сумма, тыс. руб. | удельн. вес, % | сумма, тыс. руб. | удельн. вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
|
1.Всего источников формирования имущества, в том числе: |
9659,1 | 100,0 | 9423,0 | 100,0 | -235,9 | Х | 97,6 |
| 2.Собственный капитал | 7801,0 | 80,7 | 7728,1 | 82,0 | -72,9 | 1,3 | 99,1 |
| 3.Заемный капитал | 1858,1 | 19,3 | 1694,9 | 18,0 | -163,2 | -1,3 | 91,2 |
Данные таблицы 7 свидетельствуют о следующем: величина источников формирования имущества за отчетный период сократилась на 235,9 тыс. руб. или на 2,4 % и составила на конец отчетного года 9423 тыс. руб. Это было обусловлено сокращением как собственного капитала, так и заемного на 72,9 тыс. руб., или 0,9% и на 163,2 тыс. руб., или на 8,8% соответственно. Положительным в данной ситуации является то, что удельный вес собственного капитала в составе всего имущества за отчетный период возрос на 1,3%, что обусловило сокращение доли заемного капитала на ту же величину.
Сложившуюся структуру капитала, как в начале, так и на конец периода, можно оценить как вполне оптимальную, так как на долю собственного капитала приходится основная часть источников формирования имущества (80,7 и 82% соответственно). Таким образом, можно сделать вывод об относительной независимости организации от внешних источников финансирования.
В ходе дальнейшего анализа необходимо остановиться на изучении структуры источников формирования имущества (таблица 8).
Таблица 8
Структура собственного капитала по источникам образования
| Состав собственного капитала | На 01.01.2008 г. | На 01.01.2009 г. | Отклонение по | Темп роста, % | |||
| сумма, тыс. руб. | удельн. вес, % | сумма, тыс. руб. | удельн. вес, % | сумме, тыс. руб. | уд. весу, % | ||
| 1.Собственный капитал, всего | 7801,0 | 100,00 | 7728,1 | 100,00 | -73,1 | х | 99,1 |
| 2. Авансированный капитал | 1200,0 | 15,38 | 1200,0 | 15,53 | - | 0,15 | 100,0 |
| в том числе: | |||||||
| 2.1Уставный капитал (за вычетом пополнения за счет прибыли) | 1200,0 | 100,00 | 1200,0 | 100,00 | - | - | 100,0 |
| 3. Накопленный капитал | 6601,0 | 84,62 | 6528,1 | 84,47 | -73,1 | -0,15 | 98,9 |
| 3.1 Добавочный капитал (исключая эмиссионный доход) | 4263,8 | 64,59 | 4263,8 | 65,31 | - | 0,72 | 100,0 |
| 3.2 Нераспределенная прибыль (непокрытый убыток) | 2337,2 | 35,41 | 2264,3 | 34,69 | -73,1 | -0,72 | 96,9 |
Графически структура собственного капитала фирмы за 2008 год представлена на рис. 3
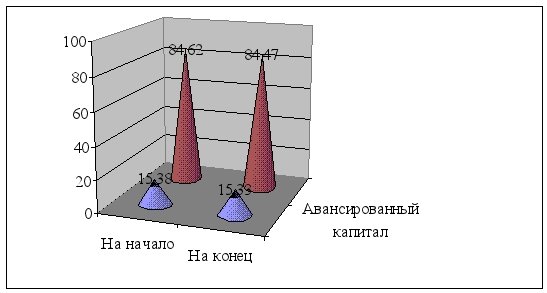
Рис. 3. Структура собственного капитала фирмы за 2008 год, %
Наибольший удельный вес приходится на накопленную часть – на конец отчетного периода доля данного источника собственного капитала составила 84,47%, что на 0,15% меньше аналогичного показателя прошлого года. Следует отметить, что накопленная часть собственного капитала была преимущественно сформирована за счет добавочного капитала, удельный вес которого за 2008 год возрос на 0,72% и составил 65,31% и нераспределенной прибыли прошлых лет – 34,69%, что на 0,72 % меньше показателя 2007 года. Авансированный капитал фирмы представлен только Уставным капиталом в размере 1200 тыс. руб., причем, данный показатель в динамике за два года не изменился.
Структуру собственного капитала по источникам образования имущества можно считать удовлетворительной, так как преобладающую долю в нем занимает накопленный капитал, а в его составе значительная доля приходится на нераспределенную прибыль.
Та часть собственного капитала, которая направляется на финансирование оборотных активов, называется собственными оборотными средствами. Они рассчитываются по формуле:
СОС=СК+ДО-ВА, (2.6)
где: СОС – собственные оборотные средства;
ДО – долгосрочные обязательства;
ВА – внеоборотные активы.
Долю собственных оборотных средств в общей величине собственных финансовых ресурсов характеризует коэффициент маневренности собственного капитала. Он рассчитывается по формуле:
Км= СОС/СК (2.7)
Расчет собственных оборотных средств, их доли в структуре собственного капитала на начало и конец анализируемого периода, а также изменений величины указанных показателей оформляется в таблице 9.
Таблица 9
Расчет собственных оборотных средств фирмы за 2008 г.
Показатели |
На начало периода | На конец периода | Отклонение (+;-) | Темп роста, % |
| 1. Собственный капитал | 7801,0 | 7728,1 | -71 | 99,1 |
| 2. Долгосрочные пассивы | - | - | - | - |
| 3. Внеоборотные активы | 5614,1 | 4881,5 | -732,6 | 87,0 |
| 4. Собственные оборотные средства | 2186,9 | 2846,6 | 659,7 | 130,2 |
| 5. Коэффициент маневренности собственного капитала | 0,28 | 0,37 | 0,09 | 132,1 |
Динамика коэффициента маневренности оценивается позитивно, так как данный показатель возрастает на 32,14% и в отчетном периоде он составляет 0,37, что соответствует оптимальному значению. Сложившаяся на предприятии ситуация оценивается позитивно, так как свидетельствует о финансовой устойчивости анализируемой организации, т.е. оборотные активы предприятия могут финансироваться за счет его собственных оборотных средств. Положительное влияние на сложившуюся ситуацию оказали рост собственных оборотных средств, при этом сокращение в динамике стоимости внеоборотных активов также оказало положительное влияние на изменение коэффициента маневренности.
В таблице 10 показаны состав и структура заемного капитала фирмы.
Таблица 10
Состав и структура заемного капитала ООО «ПКФ Невка»
| Наименование показателя | На 01.01 2008 г. | На 01.01 2009 г. | Отклонение (+;-) | Темп роста, % | |||
| сумма, тыс. руб. | удельн. вес, % | сумма, тыс. руб. | удельн. вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
| Заемный капитал, в том числе: | 1858,1 | 100,0 | 1694,9 | 100,0 | -163 | Х | 91,2 |
| Краткосрочные обязательства, из них: | 1858,1 | 100,0 | 1694,9 | 100,0 | -163 | Х | 91,2 |
| Кредиторская задолженность | 1858,1 | 100,0 | 1694,9 | 100,0 | -163 | Х | 91,2 |
Анализируя данные, представленные в таблице 10, можно отметить, что заемный капитал фирмы в анализируемом периоде представлен только краткосрочными обязательствами, в частности кредиторской задолженностью, которая к концу года сократилась на 163 тыс. руб. или на 8,8 %.
Состав и структура кредиторской задолженности представлена в таблице 11.
Таблица 11
Состав и структура кредиторской задолженности ООО «ПКФ Невка»
| Виды задолженности | На 01.01.2008 г. | На 01.01.2009 г. | Отклонение (+;-) | Темп роста, % | |||
| сумма, тыс. руб. | удель-ный вес, % | сумма, тыс. руб. | удель-ный вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
| 1. Кредиторская задолженность товарного характера | 232,1 | 12,49 | 178,6 | 10,54 | -53,5 | -1,95 | 76,9 |
| 1.1 Поставщики и подрядчики | 231,5 | 12,46 | 100,5 | 5,93 | -131 | -6,53 | 43,4 |
| 1.2 Авансы полученные | 0,6 | 0,03 | 78,1 | 4,61 | 77,5 | 4,58 | 13016,7 |
| 2. Прочая кредиторская задолженность | 1626,0 | 87,51 | 1516,4 | 89,47 | -109,6 | 1,96 | 93,3 |
| 2.1. Перед персоналом организации | 173,2 | 9,32 | 130,0 | 7,67 | -43,2 | -1,65 | 75,1 |
| 2.2. Перед государственными внебюджетными фондами | 83,5 | 4,49 | 79,2 | 4,67 | -4,3 | 0,18 | 94,9 |
| 2.3. Перед бюджетом | 1260,6 | 67,84 | 1285,0 | 75,82 | 24,4 | 7,98 | 101,9 |
| 2.4 Прочие кредиторы | 108,7 | 5,85 | 22,2 | 1,31 | -86,5 | -4,54 | 20,4 |
| 3. Итого кредиторская задолженность | 1858,1 | 100,00 | 1694,9 | 100,00 | -163,2 | Х | 91,2 |
| 4. в том числе просроченная | 46,9 | 2,52 | 19,1 | 1,13 | -27,8 | -1,39 | 40,7 |
| 4.1 из нее длительностью свыше 3 месяцев | 46,9 | 2,52 | 19,1 | 1,13 | -27,8 | -1,39 | 40,7 |
Кредиторская задолженность исследуемой организации на 01.01.2007 года представлена следующими статьями:
1. Кредиторская задолженность товарного характера имела тенденцию к снижению на 24,1% или на 53,5 тыс. руб. и на конец отчетного периода она составила 178,6 тыс. руб., при чем ее уровень сократился на 1,95% и составил 10,54%. Данная динамика кредиторской задолженности товарного характера была обусловлена изменением следующих статей:
- задолженность поставщикам и подрядчикам на конец отчетного периода этот показатель сократился на 131 тыс. руб. или на 56,6 %, что в свою очередь оказало влияние на изменение доли задолженности в кредиторской задолженности товарного характера, которая сократилась на 6,53%;
- авансы полученные - в динамике произошло наращивание данного показателя в 130 раз или на 77,5 тыс. руб., причем удельный вес данной задолженности также возрос на 4,58 %.
2. Прочая кредиторская задолженность - в динамике происходит сокращение этого показателя на 6,7% или на 109,6 тыс. руб. и на конец отчетного года она составила 1516,4 тыс. руб. Следует отметить, что прочая кредиторская задолженность занимает значительную долю в общей кредиторской задолженности организации, так на конец отчетного периода удельный вес данной статьи составил 89,47%, что на 1,96% больше показателя на начало года. Прочая кредиторская задолженность представлена следующими статьями:
- задолженность перед бюджетом, сумма которой на 01.01.09 возросла на 1,9 % или на 24,4 тыс. руб. следует отметить, что данный вид задолженности занимал на начало года 67,84% общей задолженности нетоварного характера и этот показатель увеличился на 7,98% к концу года. (такая динамика характеризует деятельность предприятия с отрицательной стороны);
- задолженность перед персоналом организации сокращается в динамике на 24,9% или на 43,2 тыс. руб., что характеризует деятельность предприятия с положительной стороны;
- по остальным статьям прочей кредиторской задолженности происходит значительное сокращение: задолженность прочим кредиторам сократилась почти на 80%, и задолженность перед государственными внебюджетными фондами на 5%.
В конечном итоге общая кредиторская задолженность на конец отчетного года сократилась на 163,2 тыс. руб. или на 8,8%.
Немаловажным является тот факт, что доля просроченной кредиторской задолженности за анализируемый период сократилась на 59,3% или на 27,8 тыс. руб. и составила на конец отчетного года 1,13%. Следует отметить, что просроченная кредиторская задолженность полностью относится к просроченной задолженности длительностью более 3 месяцев, что оценивается негативно.
В обобщении вышесказанного хочется отметить, что положительными в деятельности организации за отчетный год являются следующие аспекты:
- имущество организации сформировано преимущественно за счет собственного капитала, причем его доля за год возрастает;
- собственный капитал организации в основном представлен накопленным капиталом, в составе которого значительная доля приходится на нераспределенную прибыль;
- коэффициент маневренности собственного капитала возрастает к концу года и соответствует оптимальному значению, что свидетельствует о финансовой устойчивости организации;
- заемный капитал организации представлен бесплатным источником финансирования – кредиторской задолженностью, которая в динамике сокращается.
Основными этапами анализа имущественного положения организации являются:
- Изучение изменения общей балансовой стоимости активов;
- Изучение состава и структуры имущества в разрезе основных слагаемых (внеоборотных и оборотных активов) и их изменений;
- Изучение состава и структуры каждого из слагаемых имущества и их изменений в течение анализируемого периода.
Последовательное решение указанных задач позволяет сформировать экономически обоснованную оценку степени оптимальности структуры имущества, выявить направления использования финансовых ресурсов. В ходе решения описанных выше задач используются приемы горизонтального, вертикального и трендового анализа.
Состав и структура имущества ООО «ПКФ Невка» представлены в таблице 12
Таблица 12 Состав и структура имущества фирмы
| Показатели | На 01.01.08 г. | На 01.01.09 г. | Отклонение (+;-) | Темп роста, % | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
| 1. Внеоборотные активы, в т.ч. | 5614,1 | 58,12 | 4881,6 | 51,80 | -732,5 | -6,32 | 87,0 |
| 1.1. Нематериальные активы | 10,0 | 0,18 | 2,7 | 0,06 | -7,3 | -0,12 | 27,0 |
| 1.2. Основные средства | 5604,1 | 99,82 | 4878,9 | 99,94 | -725,2 | 0,12 | 87,1 |
| 2. Оборотные активы, в т.ч. | 4045,0 | 41,88 | 4541,4 | 48,20 | 496,4 | 6,32 | 112,3 |
| 2.1. Запасы и затраты, НДС по приобретенным ценностям | 2862,0 | 70,75 | 3045,8 | 67,07 | 183,8 | -3,68 | 106,4 |
| 2.2. Краткосрочная дебиторская задолженность | 1179,1 | 29,15 | 1236,5 | 27,23 | 57,4 | -1,92 | 104,9 |
| 2.3. Денежные средства | 3,9 | 0,10 | 259,1 | 5,71 | 255,2 | 5,61 | 6643,6 |
| Итого имущества | 9659,1 | 100,00 | 9423,0 | 100,00 | -236 | - | 97,6 |
Анализ таблицы 12 позволяет сделать следующие выводы: на конец 2008 года на предприятии ООО «ПКФ Невка» произошло незначительное (на 2,44%) сокращение стоимости его активов (за счет его внеоборотной части). Следует отметить, что в отчетном периоде в организации имело место превышение темпов роста выручки от продажи товаров над темпами роста стоимости имущества, что в свою очередь свидетельствует об ускорении скорости обращения активов и поэтому является положительным моментом в деятельности данного предприятия.
Активы предприятия представлены оборотным и внеоборотным имуществом. Доля последнего на 01.01.09 составила 51,8%, что на 6,32 % ниже значения на начало отчетного периода. Сложившуюся структуру активов можно оценить неудовлетворительно, так как в организациях преобладающим элементом должны являться основные средства, входящие в состав внеоборотных активов.
Однако следует отметить ухудшение структуры активов в связи со снижением удельного веса внеоборотных активов за счет сокращения остаточной стоимости основных средств, что характеризует ухудшение состояния материально-технической базы организации.
Далее следует отметить, что внеоборотное имущество представлено нематериальными активами и основными средствами. Сокращение в динамике рассматриваемого вида активов произошло преимущественно за счет сокращения стоимости основных средств – на 725,2 тыс. руб., которые занимают в составе внеоборотных активов наибольший удельный вес, а именно более 99% на 01.01.09.
Что касается нематериальных активов, то стоимость их в динамике в абсолютном выражении сократилась несущественно – на 7,3 тыс. руб.
Теперь рассмотрим состав и структуру оборотных активов торговой организации ООО «ПКФ Невка». Следует отметить, что основная доля в составе данного вида имущества пришлась на запасы и затраты. Положительным моментом является тот факт, что сумма запасов возрастает к концу анализируемого периода меньшими темпами, чем выручка от продаж, что обеспечивает ускорение оборачиваемости запасов. Увеличение дебиторской задолженности в течение отчетного периода не является значительным – 57,4 тыс. руб. или 4,9%. В условиях роста выручки в 2 раза данное увеличение дебиторской задолженности оценивается удовлетворительно. В качестве позитивного момента следует выделить сокращение доли дебиторской задолженности в составе оборотных активов на 1,92%. Позитивно также оценивается увеличение денежных средств на 255,2 тыс. руб., и повышение их доли в составе оборотных активов до 5,71%, что свидетельствует о существенно повышении абсолютной ликвидности баланса. Таким образом, можно сделать вывод об удовлетворительной структуре оборотных активов организации и ее улучшении в течение анализируемого периода.
Состав и структура материальных оборотных активов фирмы представлены в таблице 13.
Таблица 13
Состав и структура материальных оборотных активов ООО «ПКФ Невка»
| Материальные оборотные активы | На 01.01.2008 г. | На 01.01.2009 г. | Отклонение (+;-) | Темп роста, % | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
| Сырье, материалы и другие аналогичные ценности (с учетом НДС) | 2238,6 | 78,22 | 2253,2 | 73,98 | 14,6 | -4,24 | 100,7 |
| Готовая продукция товары для перепродажи | 603,7 | 21,09 | 789,1 | 25,91 | 185,4 | 4,82 | 130,7 |
| Расходы будущих периодов | 19,7 | 0,69 | 3,5 | 0,11 | -16,2 | -0,58 | 17,8 |
| ИТОГО | 2862,0 | 100,00 | 3045,8 | 100,00 | 363,8 | Х | 106,4 |
Анализируя состав и структуру материальных оборотных активов можно отметить, что за отчетный период материальные оборотные активы возросли на 363,8 тыс. руб. или на 6,4% преимущественно за счет роста готовой продукции и товаров для перепродажи на 30,7 % или на 185,4 тыс. руб., а также за счет увеличения показателя по статье – сырье, материалы и другие аналогичные ценности с учетом НДС – на 14,6 тыс. руб. или на 0,7%.
Наибольший удельный вес в общей величине материальных оборотных активов принадлежит материалам 73,98% на конец 2008 года. Следует отметить, что доля данной статьи в общей величине материально-производственных запасов сокращается на 4,24% в пользу увеличения доли готовой продукции, которая на конец отчетного года составила 25,91%.
Далее проведем анализ дебиторской задолженности (таблица 14).
Таблица 14
Состав и структура дебиторской задолженности ООО «ПКФ Невка»
Виды задолженности |
На 1.01.2008 г. | На 1.01.2009 г. | Отклонение (+;-) | Темп роста, % | |||
| сумма, тыс. руб. | удель-ный вес, % | сумма, тыс. руб. | удель-ный вес, % | по сумме, тыс. руб. | по уд. весу, % | ||
| 1. Дебиторская задолженность, всего | 1179,1 | 100,00 | 1236,5 | 100,00 | 57,4 | 100,00 | 104,9 |
| 3. Краткосрочная дебиторская задолженность | 1179,1 | 100,00 | 1236,5 | 100,00 | 57,4 | - | 104,9 |
| 3.1 Покупатели и заказчики | 883,1 | 74,90 | 952,9 | 77,06 | 69,8 | 2,16 | 107,9 |
| 3.2 Прочие дебиторы | 295,9 | 25,10 | 283,6 | 22,94 | -12,3 | -2,16 | 95,8 |
| 4. Просроченная задолженность | 657,4 | 55,75 | 596,1 | 48,21 | -61,3 | -7,54 | 90,7 |
| 4.1 В том числе длительностью более 3-х месяцев | 657,4 | 55,75 | 596,1 | 48,21 | -61,3 | -7,54 | 90,7 |
Дебиторская задолженность возрастает за отчетных год на 57,4 тыс. руб. или на 4,9%. Увеличение дебиторской задолженности было обусловлено ростом краткосрочной дебиторской задолженности, в частности задолженности покупателей и заказчиков на сумму 69,8 тыс. руб. или 7,9%, следует отметить, что 77,6% всей дебиторской задолженности относится на данную статью и доля ее возрастает на 2,16%. Рост краткосрочной дебиторской задолженности был уменьшен сокращением задолженности прочих дебиторов на 4,2% или на 12,3 тыс. руб.
Необходимо отметить, что долгосрочная дебиторская задолженность у данной организации отсутствует, что оценивается позитивно.
2.3 Анализ финансовой устойчивости организации
В качестве внешнего проявления финансовой устойчивости выступает платежеспособность предприятия, сущностью которой является обеспеченность оборотных активов долгосрочными источниками формирования. Большая или меньшая текущая платежеспособность (или неплатежеспособность) обусловлена большей или меньшей степенью обеспеченности (или необеспеченности) оборотных активов долгосрочными источниками.
Платежеспособность – это возможность предприятия своевременно и в полном объеме расплачиваться по своим обязательствам и требованиям, предъявляемым одновременно со стороны всех кредиторов организации. При анализе платежеспособности осуществляют анализ ликвидности баланса. Ликвидность баланса – это степень покрытия отдельных статей активов, расположенных по степени убывания уровня ликвидности, соответствующими статьями пассивов, которые расположены по принципу убывания необходимости их возврата.
Для начала рассмотрим ликвидность баланса фирмы (таблица 15).
Таблица