Курс лекций по финансовому менеджменту
ЧП/кол-во акций D НРЭИ НРЭИ DQ ЧП/кол-во акций
DQ
/ ѕѕ
Q
УСР = НРЭИ/(НРЭИ -S %кр) х (НРЭИ + Sпост) = (НРЭИ + Sпост) / НРЭИ - - S%кр)
Уровень совокупного риска отражает одновременное влияние делового и финансового риска, и поэтому при разработке финансовой стратегии необходимо учитывать следующие исходные моменты:
сочетание высокого производственного риска с мощным финансовым левериджем будет губительно для предприятия, так как мультиплицируются одновременно неблагоприятные эффекты,
задача снижения суммарного воздействия этих двух левериджей или снижение совокупного риска сводится к выбору одного из трех вариантов поведения:
высокий уровень эффекта производственного левериджа может сочетаться со средним и слабым уровнем ЭФЛ:
низкий уровень ЭПЛ позволяет проводить агрессивную политику заимствований и генерировать высокий уровень ЭФЛ;
умеренный ЭОЛ и умеренный ЭФЛ.
Оптимизация рисков может быть достигнута с помощью увеличения деловой активности предприятия, то есть увеличения скорости оборота всех активов предприятия.
ЭРА = ((БП + S%кр)/Аср)*100*(ВР/ВР) = ((БП + S%кр) / ВР)*(ВР/Аср)
ЧП ВР Аср ЧП ВР Аср
ЧРСК = ѕѕѕ х 100 х ѕѕ х ѕѕ = ѕѕ х 100 х ѕѕ х ѕѕѕ
СКср ВР Аср ВР Аср СКср
Стоимость капитала и расчет средневзвешенной стоимости капитала.
Капитал. как любой фактор производства, имеет определенную стоимость, под которой понимается его доходность. Для предприятия привлечение различных источников финансирования (как внутренних, так и внешних) связано с затратами, поэтому привлекаемый капитал всегда будет иметь определенную стоимость, а так как этот капитал разнообразен по источникам, то у предприятия возникает возможность альтернативного выбора этих источников как по объемам, так и по стоимости каждого вида капитала. В результате привлечения различных видов капитала складывается определенная его структура и возникает определенная сумма финансовых ресурсов, которую необходимо уплатить за пользование данными источниками финансирования.
Экономическое содержание показателя стоимости и цены капитала заключается в определении затрат, связанных с привлечением единицы капитала из каждого источника. Разнообразие источников приводит к необходимости расчета средневзвешенной стоимости капитала. Она рассчитывается в процентах в среднегодовом исчислении.
Средневзвешенная стоимость капитала - обобщающий показатель, характеризующий относительный уровень затрат или общую сумму всех расходов, возникающих в связи с привлечением и использованием капитала, и в то же время можно сказать, что это минимум возврата на вложенный капитал.
Формула средневзвешенной стоимости капитала основывается на средневзвешенной арифметической величине, где весами выступают доли отдельных источников в общей сумме, а сам показатель средневзвешенной величины выражает среднегодовую стоимость, выраженную в %.
ССК = S di * ki , где
di - удельный вес каждого источника в общей сумме,
ki цена i-го источника, выраженная в процентах в среднегодовом исчислении
Рассмотрим последовательно определение цены каждого источника.
Собственный капитал
добавочный капитал - не имеет стоимости и не может быть использован как источник инвестиционных ресурсов, так как, в основном, этот капитал формируется как результат переоценки активов предприятия;
привилегированные акции – оцениваются по уровню фиксированного дивиденда, который выплачивается ежегодно практически при любых обстоятельствах;
обыкновенные акции – их цена измеряется на основе различных методов, но наиболее распространенным является расчет, основанный на измерении прогнозируемого уровня дивиденда или дивиденда, выплаченного в отчетном периоде, скорректированного на прогнозируемый прирост дивидендов, то есть
Kоа = (Дотч./Арын.об.акц) + DТоа
Коа – стоимость обыкн.акц.,
Дотч. – дивиденды, выплаченные в отчетном периоде,
Арын.об.акц. – рын.стоимость обыкн.акций,
Тоа – прогнозируемый прирост дивидендов по обыкновенным акциям
нераспределенная прибыль (отложенная к выплате), то есть та прибыль, которая существует для капитализации, реинвестирования. Этот источник не является бесплатным, так как на ЧП, оставшуюся после выплаты налогов и дивидендов по привилегированным акциям, претендуют обыкновенные акционеры. Наиболее распространенным способом оценки стоимости нераспределенной прибыли является ее оценка по уровню дивидендов, выплаченных по обыкновенным акциям.
Заемный капитал
банковские ссуды - основной элемент. Цена данного источника будет зависеть от величины срока, на который привлекается капитал, а также от величины % и характера включения % в затраты предприятия.
В общем виде цена ЗК = величине банковского %.
Если рассматривать зарубежный опыт:
Кзк = i
Кзк = i* (1-н)
В России:
Кзк = i
Кзк = iўх (1-н) + Di , iў - ставка рефинансирования + 3% ых пункта
Кзк = iўx (1-н)*(n/360) + iўx (n/360)
облигационные займы. Цена может быть определена различными методами, но наиболее распространенным является оценка в процентном отношении одновременного дисконтного и процентного дохода. Зачастую облигации реализуются не по номиналу, а с дисконтом.
Коз = ( Ддиск + i )
Коз – цена облигационного займа,
Ддиск – стоимость дисконтированного дохода,
i - процентный доход
Если за счет затрат оплачиваются доходы, то возникает налоговая экономия
Коз = ( Ддиск +i)*(1-н)
Если один элемент оплачивается:
Коз = Ддиск + i*(1-н)
Тема: Управление капиталом предприятия
Источники и методы финансирования
Понятие дивидендной политики и основные теории
Типы дивидендной политики
Порядок выплаты дивидендов
Источники и методы финансирования
В общем виде все источники финансирования можно разделить на две группы.
Внутреннее финансирование – подразумевает использование СК, который по источникам формирования имеет следующую структуру:
 СК


взносы учреди- амортизация пожертвования, резервы
телей: благотв. взносы, и фонды
 целев.
фин-ние
1.уставный капитал 1.резервный
2.эмиссионный доход капитал 2.добавочный капитал 3.нераспред.
прибыль
Внешнее финансирование : его источник – ЗК


 ЗК
облигационные банковские коммерческие государ. «спонтанное
займы кредиты кредиты кредиты финан-ние
или креди-
торская за-
долженность
Внешнее финансирование может быть не только заемным, но и формировать СК предприятия в процессе дополнительной (вторичной) эмиссии акций.
Рассмотрим принципиальные различия между ЗК и СК.
| Признак | СК | ЗК |
| 1. Право на участие в управлении капиталом | дает | нет |
| 2. Право на получение части прибыли и имущества | по остаточному принципу | практически дает первоочередное право |
| 3. Срок возврата капитала | не установлен | по договору |
| 4. Льготы при налогообложении | нет | есть, в зависимости от вида ЗК |
В процессе функционирования предприятия используется 4 основных способа финансирования. Они, в основном, связаны с внешними источниками.
| Методы финансирования | Преимущества | Недостатки |
| 1. закрытая подписка на акции между прежними и новыми акционерами | Контроль за предприятием не утрачивается; финансовый риск возрастает незначительно | Объем финансирования ограничен и может сложиться высокий уровень стоимости привлечения средств |
| 2. открытая подписка | Возможна мобилизация крупных денежных средств на достаточно большие сроки; финансовый риск возрастает незначительно | Возможна потеря контроля над предприятием |
| 3. долговое финансирование | Возможно привлечение солидного объема ресурсов; контроль за предприятием не утрачивается; возрастает рентабельность СК | Финансовый риск возрастает; срок использования и возмещения ограничен |
| 4. комбинированный | Преобладание тех или иных преимуществ (недостатков) наблюдается в зависимости от количественных параметров сформированной структуры средств | |
Внутренне финансирование основано на использовании собственных финансовых ресурсов (амортизация и прибыль) и должно обеспечить процессы самоокупаемости и самофинансирования.
Понятие дивидендной политики и основные теории
Термин «дивидендная политика» в принципе связан с распределением прибыли в акционерных обществах. Однако рассматриваемые в данном случае принципы и методы распределения прибыли применимы не только к АО, но и к предприятиям любой организационно- правовой формы. В связи с этим в финансовом менеджменте используется широкая трактовка термина «дивидендная политика», под которой понимают механизм формирования доли прибыли, выплачиваемой собственнику в соответствии с долей его вклада в общую сумму собственного капитала предприятия.
Поскольку основной целью дивидендной политики является установление необходимой пропорциональности между текущим потреблением прибыли и будущим ее ростом, который обеспечит инвестиционное финансирование, то с помощью дивидендной политики можно максимизировать рыночную стоимость предприятия и обеспечить стратегическое развитие.
Исходя из цели дивидендной политики, под дивидендной политикой понимают составную часть общей финансовой политики предприятия, заключающейся в оптимизации пропорции между потребляемой и капитализируемой прибылью с целью максимизации рыночной стоимости предприятия.
Наиболее распространенными и востребованными теориями дивидендной политики являются:
Теория независимости дивидендов (авторы: Миллер и Модельянни). Теория утверждает, что избранная дивидендная политика не оказывает никакого влияния ни на рыночную стоимость предприятия, ни на благосостояние собственников в текущем и перспективном периодах. Так как эти показатели зависят от суммы формируемой прибыли, а не распределяемой. Поэтому дивидендная политика должна предусматривать прежде всего направление основной массы прибыли на финансирование наиболее эффективных инвестиционных проектов, а обыкновенным акционерам должны выплачиваться по остаточному принципу.
Теория предпочтительности дивидендов (авторы: Гордон и Линтнер). Теория утверждает, что каждая единица текущего дохода, выплаченного в форме дивидендов в настоящее время, стоит всегда дороже , т.к. она очищена от риска, чем доход, отложенный на будущее с присущем ему риском. Исходя из этой теории, максимизация дивидендов является более предпочтительной, чем капитализация прибыли. Противники этой теории утверждают, что доход, полученный в форме дивидендов в большинстве случаев реинвестируется в акции своей или аналогичных компаний, а это, в свою очередь, не позволяет использовать фактор риска как аргумент в пользу той или иной дивидендной политики.
Теория максимизации дивидендов или теория налоговых предпочтений. По этой теории эффективность политики определяется критерием минимизации налоговых выплат на капитализируемую прибыль и получаемых льгот, а также налоговых выплат по текущим и предстоящим дохода собственника. Налогообложение текущих доходов в виде дивидендных выплат будет всегда выше, чем у предстоящих за счет временной стоимости денег и налоговых льгот по капитализируемой прибыли. Поэтому следует обеспечить минимум дивидендных выплат и максимально капитализировать прибыль. Эта теория зависит от системы льгот в конкретной системе налогообложения, конкретной страны в конкретный момент времени.
Теория сигнализирования построена на том, что основные модели оценки текущей реальной рыночной стоимости акций, в качестве базового элемента используют размер выплачиваемых по акциям дивидендов. Поэтому рост уровня дивидендных выплат определяет возрастание реальной и котируемой рыночной стоимости акций. Это возрастание автоматическое;8 реализация таких же акций будет приносить акционерам дополнительный доход. Наряду с этим выплата высоких дивидендов сигнализирует о том, что компания находится на подъеме и ожидает существенный рост прибыли в предстоящем периоде. Эта теория неразрывно связана с высокой прозрачностью фондового рынка, на котором оперативно полученная информация оказывает существенное влияние на колебание рыночной стоимости акций.
Теория клиентуры (или теория соответствия дивидендной политики составу акционеров). По этой теории компания должна осуществлять дивидендную политику таким образом, чтобы удовлетворить ожидания большинства акционеров и их менталитет. Если большинство акционеров отдает предпочтение текущему дивиденду, то следует направить прибыль преимущественно на цели текущего потребления и, наоборот, если основной состав хочет капитализировать прибыль, то надо ее капитализировать. Та часть акционеров, которая будет не согласна с дивидендной политикой, реинвестирует свой капитал в акции других компаний. В результате состав клиентуры станет более однородным.
Типы дивидендной политики
Практическое использование различных теорий привело к разработке 3х основных подходов к формированию дивидендной политики:
консервативный,
умеренный (компромиссный),
агрессивный.
Они позволили сформировать 5 типов дивидендной политики.
Избранный тип характеризуется показателем – коэффициент дивидендных выплат: Кдв = div/ EPS, где
Div – дивиденды, выплаченные на 1 акцию,
EPS – ЧП в расчете на 1 акцию
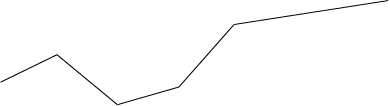
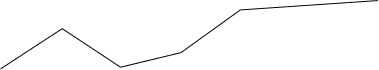
Основные типы дивидендной политики
| Подход к формированию дивидендной политики | Типы дивидендной политики |
| 1. консервативный |
|
|
2. политика минимального стабильного размера дивидендных выплат с надбавкой в определенные периоды – политика «экстрадивидендов» |
| 3. агрессивный |
3.1 политика стабильного уровня дивидендных выплат по отношению к прибыли 3.2 политика постоянного возрастания размера дивидендных выплат |
 размер
прибыли
и дивидендов прибыль
 на
1 обык.

 Акцию
 3.1
3.2
приб.
3.1
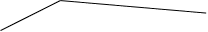
2

 2 1.1
1.2
1.2


 1.1
1 2 3 4 5 годы
Завершающим этапом формирования дивидендной политики является выбор форм:
выплаты дивидендов наличными деньгами,
выплаты акциями. Она интересна для акционеров, ориентированных на рост капитала в предстоящем периоде,
автоматическое реинвестирование, т.е. право выбора получить наличные деньги или реинвестировать в дополнительные акции,
выкуп акции компании, т.е. на сумму дивидендного фонда фирма выкупает на рынке свободно обращающиеся акции.
Порядок выплаты дивидендов
Порядок выплаты дивидендов устанавливается обычно законодательными актами, в частности ГК РФ, ФЗ об АО.
Выплаты промежуточных дивидендов учитываются при выплате конечного годового дивиденда.
По российскому законодательству источниками средств для выплаты дивидендвявляются:1. прибыль за текущий год по обыкновенным акциям, 2. прибыль за отчетный год, специально формируемые фонды и резервы по привилегированным акциям.
В зарубежном законодательстве следующие источники: 1.нераспределенная прибыль прошлых лет, 2.эмиссионный доход, 3.нераспределенная прибыль текущего года.
Решение о выплате промежуточных дивидендов, размере дивидендов и решение о годовом дивиденде принимается Советом директоров общества. Это служит основанием для принятия решения Общего собрания. При этом размер годовых дивидендов не может быть больше рекомендованных Советом директоров и меньше выплаченных промежуточных дивидендов.
Общее собрание акционеров вправе принять решение о выплате дивидендов по акциям определенных категорий, а также по привилегированным акциям в неполном размере. Как правило, дивиденды выплачиваются наличными за вычетом подоходного налога.
В Европе, США наибольшее распространение получила практика выплаты дивидендов акциями.
Дата выплаты дивидендов определяется Уставом Общества и решением Общего собрания. Выплата не может начаться ранее 1 месяца после принятия решения.
Для каждой выплаты составляется список лиц. Наряду с календарными сроками выплаты дивидендов и ограничениями календарных сроков существуют и общие ограничения на выплату дивидендов: 1) связанные с финансовым состоянием эмитентов и 2) связанные с группами акций.
Ограничения, связанные с финансовым состоянием эмитентов. Общество не вправе выплачивать и принимать решение о выплате дивидендов, если
1. не произошла полная оплата всего УК,
2. до выкупа акций, по которым акционеры имеют право требовать выплаты,
3. на момент выплаты дивидендов общество отвечает признаком несостоятельности,
4. стоимость чистых активов общества меньше уставного капитала и резервного капитала.
Ограничения, связанные с группами акций.
Общество не вправе принимать решение о выплате дивидендов, если
не принято решение о выплате в полном размере дивидендов по привилегированным акциям, по котором размер дивидендов установлен в Уставе.
Тема: Управление оборотными активами
Политика предприятия в области оборотного капитала
Управление денежными средствами и их эквивалентами
Управление дебиторской задолженностью
Управление запасами
Управление источниками финансирования оборотных активов и виды стратегий финансирования
Политика предприятия в области оборотного капитала
При формировании политики управления предприятием существует следующая классификация оборотных активов: 1) с точки зрения их участия в процессе производства и в сфере обращения, 2) с точки зрения их ликвидности и отражения в учете, 3) с точки зрения их отношения к изменениям объемов производства и случайных факторов, возникающих в процессе деятельности предприятия.
Рассмотрим классификацию №3. Оборотные активы подразделяются на:
постоянный капитал (системная часть оборотного капитала);
переменная часть оборотных активов (варьирующая часть).
В теории финансового менеджмента существуют 2 трактовки понятия системной части оборотного капитала. Согласно первой трактовки постоянный капитал – эта та часть денежных средств, дебиторской задолженности, производственных запасов, потребность в которых относительно постоянна в течении всего операционного цикла. Это может быть усредненная по временному параметру величина оборотных активов, находящихся в свободном ведении предприятия.
Согласно второй трактовки системная часть может быть определена как минимум оборотных активов, необходимый для осуществления текущей деятельности. Это означает, что предприятию необходим минимум денежных средств на расчетном счете, как некий аналог резервного капитала.
Варьирующая часть (переменная) возникает в связи с дополнительными потребностями предприятия и формируемыми активами.
Например: В пиковые моменты деятельности, связанные либо с форс-мажорными обстоятельствами либо со страхованием от таких обстоятельств или же с сезонностью производственной деятельностью.
Целевой установкой политики управления оборотными активами являются:
определение объема и структуры оборотных активов,
определение источников их покрытия,
определение соотношения между источниками покрытия, достаточного для обеспечения долгосрочной производственной и эффективной финансовой деятельности предприятия ,
поддержание оборотных средств в размере, оптимизирующем управление текущей деятельности и, в частности, поддержание определенного уровня ликвидности оборотных активов,
заключается в том, что оборотный капитал, с одной стороны должен быть достаточно доходным, а с другой стороны быстрооборачиваемым. Если достигается высокая рентабельность производства готовой продукции, то это означает, что мы достигаем высокой рентабельности продаж.
Основной целью управления оборотным капиталом является достижение компромисса между ликвидностью, доходностью и оборачиваемостью.
Управление денежными средствами и их эквивалентами
Управление денежными средствами включает:
расчет времени обращения денежных средств (финансовый цикл),
анализ денежного потока,
прогнозирование денежного потока,
определение оптимального уровня денежных средств на расчетном счете и в кассе.
В процессе управления денежными средствами учитываются три следующих фактора:
рутинность (денежные средства используются для выполнения текущих операции и, поскольку между входящими и исходящими денежными потоками всегда имеется временной лаг, то предприятию необходимо на расчетном счете держать свободный остаток денежных средств);
предосторожность (поскольку предприятие подвержено влиянию неопределенности в своей деятельности, то ему необходимы денежные средства для совершения непредвиденных платежей);
спекулятивность (денежные средства необходимы предприятию по спекулятивным соображениям, поскольку существует практически ненулевая вероятность того, что может представится возможность выгодного инвестирования).
Финансовый цикл = операционный цикл - время обращения кредиторской задолженности
Операционный цикл = время обращения запасов + время обращения дебиторской эадолженности
Для расчета оптимального расчета остатка денежных средств на расчетном счету используются модели, позволяющие оценить общий объем денежных средств и их эквивалентов, долю, которую следует держать на расчетном счете, долю, которую нужно держать в виде быстрореализуемых ценных бумаг, а также оценить моменты трансформации денежных средств и быстрореализуемых активов.
Модель Бемоля (Баумола).
В ней предполагается, что предприятие начинает работать, имея максимальный и целесообразный для него уровень денежных средств, а затем постепенно расходует их в течении некоторого периода. Как только запас денежных средств истощается, т.е. становится равным нулю или достигает уровня безопасности, то предприятие продает свои краткосрочные ценные бумаги и пополняет запас денежных средств до первоначальной суммы.

 ост. ден.
ср. на р/с





t
Q = Ц (2*V*C) / r
где Q - сумма пополнения,
V - прогнозируемая потребность денежных средств в периоде ( месяц, квартал, год),
C - расходы на трансформацию денежных средств в ценные бумаги,
r - приемлемый доход для предприятия по краткосрочным финансовым вложениям.
ЗДСср. = Q / 2 ,
где ЗДСср. – средний запас денежных средств
k = V/Q ,
где k – количество сделок по конвертации
Общие расходы по реализации данной модели управления денежными средствами составляют величину
OP = ck + r*(Q/2),
где ck – прямые расходы
r*(Q/2) – упущенная выгода от хранения среднего запаса на расчетном счете
Эта модель приемлема только для предприятий, денежные доходы которых стабильны и прогнозируемы.
Модель Миллера – Орра
Логика модели следующая: остаток денежных средств на расчетном счете меняется хаотически до тех пор, пока не достигает некоего