Энергосберегающая деятельность предприятия
· Необходимо правильно выбрать аудитора под эти задачи и свои условия.
Аудит - дело новое, но уже зарекомендовал себя не с лучшей стороны. Виной тому, - недобросовестные энергоаудиторы. Существует устоявшаяся методика проведения этих работ, однако аудиторы часто идут по пути наименьшего сопротивления: делают то, что умеют и как умеют. Несоблюдение технологии является обычной практикой, а от этого Выбор организации энергоаудитора затруднён большим количеством и разнообразием фирм, работающих на этом не сформировавшемся рынке, отсутствием конкуренции и устоявшихся стандартов.
Работы по энергоаудиту выполняют:
· Территориальные органы Госэнергонадзора - идеальный вариант, если нужно дёшево и быстро оформить энергетический паспорт.
· Фирмы, торгующие энергосберегающим оборудованием - быстро и недорого проведут поверхностное обследование и навяжут внедрение их оборудования.
 ·
Инжиниринговые
компании - часто
проводят
обследования
с условием их
участия во
внедрении
разработанных
мероприятий.
·
Организации
по наладке -
долго и дорого
будут проводить
детальные
измерения и
всесторонние
испытания.
· Организации при технических ВУЗах и НИИ - отличаются нестандартным подходом, предложат недорогие и эффективные мероприятия, но не программу.
Эти работы могут выполнить специалисты предприятия. Ничто не заменит их знания и опыт работы на существующем объекте. Но у них множество других важных и повседневных забот. Им сложно взглянуть на свою работу со стороны и критически. Множество мест, где опытный аудитор определит нерациональное использование ресурсов, для них - обычная практика. Однако один-два опытных аудитора помогут разработать качественную программу и оформят результаты обследования.
Вот только выдать энергетический паспорт имеет право только организация-энергоаудитор.
Снижается качество обследования, и увеличиваются общие затраты заказчика.
Поэтому важно постоянно контролировать адекватность работы аудитора целям и задачам обследования.
По результатам энергоаудита руководство предприятия должно получить:
Оценку текущего энергопотребления с достоверными данными по объемам потребления всех ресурсов и суммам средств, затрачиваемым на них, по предприятию в целом, по отдельным участкам, и их удельные величины на каждый вид продукции.
Программу мероприятий по энергосбережению, содержащую систему мер организационного, правового и технического характера, направленных на постоянное и планомерное снижение издержек, при улучшении производственных, экономических и экологических показателей предприятия, и условий труда его персонала.
Таким образом, энергетическое обследование укажет правильные направления деятельности, а организовать и проводить практическую работу по повышению энергетической эффективности предприятия - задача его руководства и специалистов.
Энергетический аудит может быть:
- предварительным и подробным; простым или сложным; разовым;
- периодическим или перманентным (непрерывно продолжающийся, постоянный).
Предварительный аудит заключается в анализе потребления энергии определенным участком производства за установленный промежуток времени для определения удельного энергопотребления.
Подробный аудит заключается в сборе и записи полной информации о потребленной энергии на каждом участке производства за каждый временной период и в расчетах энергетических балансов и эффективности. Для эффективного проведения подробного аудита необходимо:
-сравнение основных показателей энергопотребления с другими предприятиями отрасли;
- обмен опытом с другими предприятиями, занимающимися производством однородной продукции.
Простой аудит состоит в определении наиболее значимых энергоэффективных мероприятий, внедрение которых позволит получить в короткое время значительный экономический эффект.
При сложном аудите выявляются не только внутренние резервы экономии ТЭР, но и влияние различных внешних факторов.
Сущность разового аудита может состоять как в проверке расходования отдельных видов, так и всех ТЭР, потребляемых организацией в нестандартных ситуациях (слишком большой расход или, наоборот, малый, значительное отклонение фактического расхода ТЭР на единицу продукции от установленного по норме и др.).
Периодический аудит проводится не реже одного раза в 5 лет, а перманентный продолжается непрерывно с целью недопущения отклонения фактических параметров от установленных нормативными документами.
Последовательность энергетического аудита:
1 Подготовка и организация работ.
2 Сбор данных.
3 Измерение.
4 Составление энергетического баланса.
5 Техобслуживание и ремонт. *
6 Возможности энергосбережения.
7 План мероприятий.
8 Отчетность.
После проведенного аудита осуществляется мониторинг и планирование необходимых мероприятий по устранению выявленных недостатков в энергопотреблении. Мониторинг и планирование означает сбор данных о потреблении и их сопоставление с основными показателями объема производства.
Для того чтобы управлять энергосбережением, необходимо знать величины энергопотребления. Для этого производятся сбор данных о потреблении энергоресурсов, их анализ, составляется отчет и намечается план действий по следующей схеме:
-оценка фактического состояния энергоиспользования на предприятии, выявление причин возникновения и определение значений потерь топливно-энергетических ресурсов;
- разработка плана мероприятий, направленных на снижение потерь топливно-энергетических ресурсов;
- выявление и оценка резервов экономии топлива и энергии;
- определение рациональных размеров энергопотребления в производственных процессах и установках;
- определение требований к организации по совершенствованию учета и контроля расхода энергоносителей;
-получение исходной информации для решения вопросов создания нового оборудования и совершенствования технологических процессов с целью снижения энергетических затрат, оптимизации структуры энергетического баланса предприятия путем выбора оптимальных направлений, способов и размеров использования подведенных и вторичных энергоресурсов.
1.5 Нормативные документы в области энергосбережения
Основное место в административном управлении энергосбережением занимает нормативно-правовое регулирование, суть которого состоит в разработке и принятии законодательных, нормативных и иных актов, стимулирующих участников процессов энергопроизводства и энергопотребления к осуществлению энергоэффективных мероприятий. Эти акты и формируют законодательную базу энергосбережения, включающую следующие основные документы:
Закон РБ «Об энергосбережении», принятый 15 июля 1998 года;
Постановление №1582 Совета Министров РБ от 16.10.1998 года «О порядке разработки, утверждения и пересмотра норм расхода топлива и энергии»;
Постановление №1583 Совета Министров РБ от 16.10.1998 года «О порядке проведения энергетического обследования предприятий, учреждений, организаций»;
Положение о порядке разработки и выполнении республиканских, отраслевых и региональных программ энергосбережения, утвержденное Советом Министров Республики Беларусь от 11.11.1998 года №1731;
Постановление №153 Совета Министров Республики Беларусь от 10.02.2003 года «Об утверждении соглашения о сотрудничестве государств – участников Содружества независимых государств в области обеспечения энергоэффективности и энергосбережения»;
Постановление №189 Совета Министров Республики Беларусь от 14.02.2003 года «Об утверждении положения об аккумулировании и использовании организациями, финансируемых из республиканского бюджета, средств, предназначенных на оплату топливно-энергетических ресурсов и сэкономленных ими от внедрения энергосберегающих мероприятий».
2. Оценка энергосберегающей деятельности ОАО «Белэнергоснабкомплект»
2.1 Организационно-экономическая характеристика предприятия как субъекта хозяйствования
Открытое акционерное общество «Белэнергоснабкомплект» создано путем преобразования государственного предприятия «Белэнергоснаб-комплект» на основании приказа Минскгоримущества от 06.12.1996 года №514. В своей деятельности общество руководствуется уставом, зарегистрированным в Мингорисполкоме от 10.08.2000 №913.
Предприятие расположено по адресу: 220677, г. Минск, ул. К. Маркса, 12.
ОАО «Белэнергоснабкомплект» располагает зданиями и сооружениями производственного и складского назначения по адресу: г. Минск, 1-й пер. Монтажников, 8, общая площадь зданий, расположенных на территории базы, составляет 7316 м2, в том числе:
- административно-бытовой корпус – 1309,0 м2;
- склад №1 (прирельсовый) – 1161,1 м2;
- склад №2 (прирельсовый) – 1161,6 м2;
- склад №2 – 2890,9 м2;
- склад масел и красок (гараж) – 625,4 м2.
Основным видом деятельности является осуществление оптовой торговли изделиями из полиуретана для нужд энергосистемы Республики Беларусь, а также проведение тендеров на закупку оборудования и прочих товарно-материальных ценностей для РУП-облэнерго. Кроме того, на договорных условиях акционерное общество предоставляет предприятиям города складские площади для хранения товаров, оказывает услуги по перевозке товаров, осуществляет другие виды деятельности, направленные на обеспечение прибыльной работы и реализацию социальных и экономических интересов трудового коллектива.
Организовано производство и выпуск полуцилиндров, сегментов, отводов, сборно-разборных конструкций (СРК) из пенополиуретана на производственных площадях ОАО «Белэнергоснабкомплект».
В качестве поставщиков пенополиуретановых сырьевых компонентов выступают НПО «Изолан» (Россия, г. Владимир), DOW CHEMICAL (Россия, г. Зеленоград), Huntsman Polyurethanes (Дания), BASF (Германия).
Для общей характеристики экономического состояния предприятия обратимся к таблице 2.1.
Таблица 2.1. Расчет прибыли и рентабельности
| Наименование показателей, млн. руб. | 2005 год | 2006 год | 2007 год |
| Выручка от реализации товаров в действующих ценах | 92 491 | 156 865 | 90 125 |
| Себестоимость реализованных товаров | 76 797 | 131 063 | 75 472 |
| Прибыль от реализации | 15 694 | 25 802 | 14 653 |
| Рентабельность продукции, % | 20 | 20 | 19 |
Примечание. Источник: собственная разработка
Как видно из таблицы, объем выручки от реализации выпускаемой продукции достигнул в 2006 году рекордное отметки и составил 156 865 млн. руб., а затем наблюдается спад, что свидетельствует о насыщении рынка.
Каждый год предприятие получало прибыль, что является положительным моментом, как для государства, так и для ОАО «Белэнергоснабкомплект». С увеличением прибыли увеличиваются поступления в бюджет в виде налоговых отчислений, также у предприятия остаются денежные средства для расширения производства, закупки более дорогостоящего оборудования, стимулирования сотрудников и внедрения мероприятий, связанных с созданием отлаженной системы качества.
Из диаграммы 2.1. видно, что скачек рентабельности наблюдался в 2005 и 2006 годах и составил 20%, 2007 году произошел спад на 1 процентный пункт, что объясняется увеличением себестоимости выпускаемой продукции за счет применения более дорогостоящего и более качественного сырья для производства полиуретановых цилиндров.
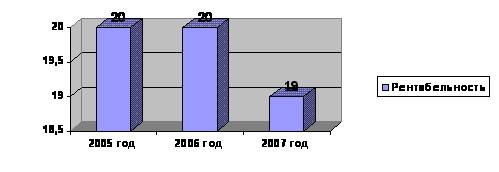
Рисунок 2.1. Динамика рентабельности продукции за 2005-2007 годы
Примечание. Источник: собственная разработка
Таблица 2.2. Расчет коэффициентов ликвидности
| № п/п | Наименование показателя | На начало периода (года) | На момент установления неплатежеспособности (на конец года) | Норматив коэффициента |
| 1 | Коэффициент текущей ликвидности | 0,73 | 0,8125 | ≥1,1 |
| 2 | Коэффициент обеспеченности собственными оборотными средствами | -0,573 | -0,144 | ≥0,15 |
| 3 | Коэффциент обеспеченности финансовых обязательств | 0,775 | 0,75 | ≥0,85 |
Примечание. Источник: собственная разработка
Коэффициент текущей ликвидности на начало отчетного года составлял 0,785, а к концу увеличился на 0,089 пункта и составил 0,874, это ниже, чем норматив, установленный в целом по промышленности (1,7), однако динамика роста присутствует.
Коэффициент обеспеченности собственными оборотными средствами за 2007 год увеличился на 0,429 пункта и составил на конец года -0,144, что свидетельствует о росте финансовой устойчивости предприятия.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов. Его уровень определяется отношением всех (долгосрочных и краткосрочных) обязательств организации у общей стоимости имущества (активов). По уровню данного показателя наметилось снижение, так с 0,775 на начало года он снизился до 0,750.
Следует отметить, что за 2007 год ОАО «Белэнергоснабкомплект» значительно улучшило свои финансовые показатели, о чем свидетельствуют следующая таблица 2.3.
Таблица 2.3. Анализ структуры актива баланса за 2007 год
| № п/п | Наименование статей баланса организации | Показатели структуры актива в валюте (итоге) баланса | |||||
| на начало периода | на конец периода | прирост (+), снижение (-) | |||||
| абсолютная величина, млн.рублей | удельный вес, % | абсолютная величина, млн.рублей | удельный вес, % | абсолютная величина, млн.рублей | удельный вес, % | ||
| 1 | Внеоборотные активы | 1914 | 9 | 2814 | 20 | 900 | 12 |
| 1.1 | основные средства | 1757 | 8 | 2794 | 20 | 1037 | 12 |
| 1.2 | нематериальные активы | 2 | 0 | 2 | 0 | 0 | 0 |
| 1.3 | доходные вложения и матеиральные ценности | 0 | 0 | 0 | 0 | 0 | 0 |
| 1.4 | вложения во внеоборотные активы | 155 | 1 | 18 | 0 | -137 | -1 |
| 1.5 | прочие внеоборотные активы | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Оборотные активы | 20554 | 91 | 11238 | 80 | -9316 | -12 |
| 2.1 | запасы и затраты | 740 | 3 | 444 | 3 | -296 | 0 |
| 2.1.1 | сырье, материалы и другие ценности, животные на выращивании и откорме | 285 | 1 | 298 | 2 | 13 | 1 |
| 2.1.2 | незавершенное производство | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.1.3 | прочие запасы и затраты | 455 | 2 | 146 | 1 | -309 | -1 |
| 2.2 | налоги по приобретенным ценностям | 1902 | 8 | 1360 | 10 | -542 | 1 |
| 2.3 | готовая продукция и товары | 182 | 1 | 321 | 2 | 139 | 1 |
| 2.4 | товары отгруженные, выполненные работы, оказанные услуги | 10744 | 48 | 6445 | 46 | -4299 | -2 |
| 2.5 | дебиторская задолженность | 4207 | 19 | 844 | 6 | -3363 | -13 |
| 2.6 | финансовые вложения | 1 | 0 | 1 | 0 | 0 | 0 |
| 2.7 | денежные средства | 2774 | 12 | 1816 | 13 | -958 | 1 |
| 2.8 | прочие оборотные активы | 4 | 0 | 7 | 0 | 3 | 0 |
| 3 | Баланс | 22468 | 100 | 14052 | 100 | -8416 | х |
Примечание. Источник: собственная разработка
Из таблицы 2.3 видно, что на начало года запасы составляли 3% от стоимости всего имущества и более 3,6% от стоимости оборотных активов, доля товаров отгруженных в общей сумме имущества составила 48%, от стоимости оборотных активов - 52%. Вследствие того, что отдельные группы оборотных средств увеличилась за год неодинаковыми темпами, в их структуре произошли существенные изменения. Так, за год удельный вес запасов не изменился, снизилась доля товаров отгруженных (на 2 процентных пункта).
Такие изменения свидетельствуют, о неотвлеченности активов в товары отгруженные (дебиторскую задолженность), которые уменьшилась за год на 3363 млн. руб. и составили 844 млн. руб. Эти средства возвращены в оборот предприятия и могут использоваться предприятием для его нужд и повышают его платежеспособность.
Следующим этапом характеристики показателей баланса является исследование источников средств предприятия, то есть пассива баланса.
Таблица 2.4. Анализ структуры пассива баланса за 2007 год
| № п/п | Наименование статей баланса организации | Показатели структуры пассива в валюте (итоге) баланса | |||||
| на начало периода | на конец периода | прирост (+), снижение (-) | |||||
| абсолютная величина, млн.рублей | удельный вес, % | абсолютная величина, млн.рублей | удельный вес, % | абсолютная величина, млн.рублей | удельный вес, % | ||
| 1 | Капитал и резервы | 3163 | 14 | 3368 | 24 | 205 | 10 |
| 1.1 | Уставный фонд | 37 | 0 | 37 | 0 | 0 | 0 |
| 1.2. | Нераспределенная прибыль | 831 | 4 | 375 | 3 | -456 | -1 |
| 2 | Обязательства | 19305 | 86 | 10684 | 76 | -8621 | -10 |
| 3.1 | долгосрочные кредиты и займы | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.2 | краткосрочные кредиты и займы | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.3 | кредиторская задолженность | 19281 | 86 | 10678 | 76 | -8603 | -10 |
| 3.3.1 | расчеты с поставщиками и подрядчиками | 14758 | 66 | 9950 | 71 | -4808 | 5 |
| 3.3.2 | расчеты по оплате труда | 51 | 0 | 55 | 0 | 4 | 0 |
| 3.3.3 | расчеты по прочим операциям с персоналом | 1 | 0 | 0 | 0 | -1 | 0 |
| 3.3.4 | расчеты по налогам и сборам | 493 | 2 | 251 | 2 | -242 | 0 |
| 3.3.5 | расчеты по социальному страхованию и обеспечению | 27 | 0 | 24 | 0 | -3 | 0 |
| 3.3.6 | расчеты с покупателями и заказчиками | 3778 | 17 | 376 | 3 | -3402 | -14 |
| 3.3.7 | расчеты с разными дебиторами и кредиторами | 173 | 1 | 22 | 0 | -151 | -1 |
| 3.3.8 | расчеты с учредителями | 24 | 0 | 6 | 0 | -18 | 0 |
| 3.4 | прочие виды обязательств | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Баланс | 22468 | 100 | 14052 | 100 | -8416 | х |
Примечание. Источник: собственная разработка
Общее сокращение источников составил 8416 млн.руб. Этот спад произошел как за счет сокращения объемов кредиторской задолженности в целом, в том числе и за счет снижения задолженности предприятиям за поставку сырья и материалов, что несомненно является положительным моментом.
Органами управления в Обществе являются:
-общее собрание акционеров;
-наблюдательный совет;
-дирекция и директор.
По состоянию на 01.01.2008 г. распределение уставного капитала общества выглядит следующим образом:
Таблица 2.5. Структура уставного фонда ОАО «Белэнергоснабкомплект»
|
Категория владельцев |
Кол-во акций |
% от УФ |
Стоимость пакетов ЦБ, руб. |
Кол-во акционеров |
| Государство | 9363 | 50,977 | 18 726 000 | 1 |
| Физические лица | 8075 | 43,965 | 16 150 000 | 575 |
|
Юридические лица: ООО «Инвестпромсервис» АСБ «Беларусбанк» ДУ ИТОГО по юр. лицам: |
918 11 929 |
4,998 0,06 5,058 |
1 836 000 22 000 1 858 000 |
1 1 2 |
|
ВСЕГО: |
18 367 |
100 |
36 734 000 |
578 |
Примечание. Источник: собственная разработка
За работу в наблюдательном совете председатель, секретарь, представитель государства, члены наблюдательного совета и председатель ревизионной комиссии получают ежемесячное вознаграждение из резервного фонда предприятия.
Номинальная стоимость одной акции составляет 2000 рублей. Общее количество акций – 18367 штуки. Уставной фонд акционерного общества по состоянию на 01.01.2008 года – 36,7 млн. руб.
Полномочия и ответственность работников предприятия регламентируются персональными должностными инструкциями, которые разработаны для всех работников предприятия и доводятся персонально при приеме на работу и на рабочих местах.
2.2 Анализ обеспеченности предприятия топливно-энергетическими ресурсами
В ОАО «Белэнергоснабкомплект» значительная часть тепла производится в наиболее экономичном комбинированном цикле совместной выработки электрической и тепловой энергии.
В теплоснабжении в ОАО «Белэнергоснабкомплект» практически используется один вид топлива – газ. Система газоснабжения работает достаточно надежно и значительных перерывов в теплоснабжении из-за отключений подачи газа в последние годы не наблюдается.
Таблица 2.6. Показатели энергетического хозяйства в ОАО «Белэнергоснабкомплект»
| Показатели | Единца измерения | 2005 год | 2006 год | 2007 год | Отклонение 2005 года от 2007 г. | Отклонение 2006 года от 2007 г. |
| Тепловая энергия | Гкал | 814,3 | 1598,9 | 975,3 | 161 | -623,6 |
| Технологическая вода | м3 | 1008 | 3600 | 2400 | 2592 | -1200 |
| Электроэнергия | Тыс.кВт | 305 | 502 | 378 | 197 | -142 |
Примечание. Источник: собственная разработка
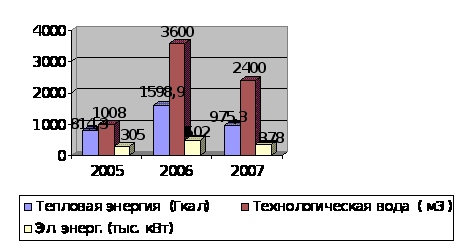
Рисунок 2.2 Потребление энергетических ресурсов за 2005-2997 года
Анализируя данные в таблице 2.6 и диаграммы 2.2. можно отметить, что на предприятии наблюдается неравномерное потребление тепло- и энергоресурсов, это относится к отрицательным факторам производства, потому что данные скачки не позволяют спланировать потребности предприятия на следующий год. В свою очередь это коренным образом влияет на прибыль и издержки предприятия, но если учесть, что производство в ОАО «Белэнергоснабкомплект» 2006 году достигло своего максимума, то данная ситуация является закономерностью.
Рассмотрим диаграмму 2.3., по данным за 2007 г. можно отметить, что структура топливно-энергетического баланса в ОАО «Белэнергоснабкомплект» следующая: удельный вес тепловой энергии составляет 26,0%, электроэнергии - 10%, наибольший удельный вес занимает технологическая вода и она составляет 64%.
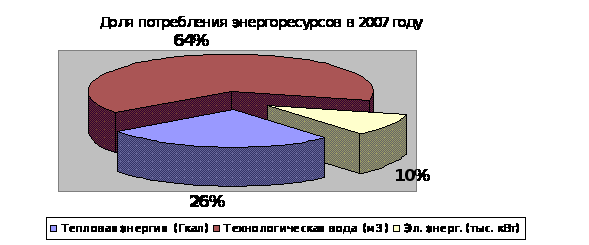
Рисунок 2.3. Структура энергетического баланса
Для наиболее эффективного планирования и использования топливно-энергетических ресурсов предприятие составляет энергетический баланс.
Составлению расходной части баланса предшествуют:
- расчет потребности подразделений предприятия во всех видах топлива и энергии;
- определение допустимых потерь энергии в цехах и преобразовательных установках;
- определение суммарного потребления энергии.
Составлению приходной части баланса предшествуют:
- определение производственных ресурсов своих генерирующих установок и возможности получения топлива и энергии извне;
- проектирование режимов работы своих генерирующих установок в порядке разбивки суммарных графиков нагрузки между агрегатами;
- определение потребности за счет собственного производства, а также использования вторичных энергоресурсов.
Таким образом, энергетический баланс за 2007 год на исследуемом предприятии выглядит следующим образом.
Таблица 2.7 Энергетический баланс предприятия за 2007 г
| Вид энергии | Единица | Потребность в год | Источники получения | |
| измерения | Собственное производство | Сторонние источники | ||
| Электроэнергия | т кВт*ч | 378 | - | 378 |
| Тепловая энергия | Гкал | 975,3 | 195,1 | 780,2 |
| Вода | м3 | 2400 | - | 2400 |
Примечание. Источник: собственная разработка
Предприятие обеспечивает себя тепловой энергией собственного производства в размере 195,1 Гкал или 20%, когда сторонние источники составляют 80%.
2.3 Оценка уровня эффективности использования топливно-энергетических ресурсов на исследуемом предприятии
Для оценки эффективности использования энергии в производстве, а также определения эффективности мероприятий по энергосбережению необходимы объективные показатели, которые могли бы отразить реальное использование энергоресурсов и давали бы возможность сопоставить результат оценки с максимальными возможностями обеспечения энергосбережения.
Поэтому, прежде чем выделить эти показатели, проанализируем процесс превращения первичных энергоресурсов в полезную работу, ради которой эти ресурсы использовались.
В любом потреблении энергии присутствуют полезная составляющая и потери. Под полезно потребленной энергией понимается та часть израсходованного энергоресурса, которая непосредственно направлена на осуществление поставленной цели и удовлетворения потребностей. В силовых процессах – это механическая энергия на валу двигателя, в температурных технологических процессах – теплота, выделившаяся в объеме технологической печи, в сушилке и переданная нагреваемой среде, в осветительных процессах – количество получаемой световой энергии от осветительных приборов и т.д.
Долю полезной потребленной энергии в расходе первичного природного энергоресурса определяет значение коэффициента полезного использования (КПИ), который является наиболее общим показателем эффективности энергоиспользования.
По значению КПИ судят о совершенстве энергоснабжающего процесса в целом, включая его научно-технический уровень, организацию управления и культуру эксплуатации.
В свою очередь КПИ определяется как произведение частных коэффициентов полезного действия (КПД) различных звеньев энергосберегающего процесса, включая добычу, транспортирование, хранение, переработку и преобразование первичных (природных) энергоресурсов, а также передачу, распределение и использование преобразованных энергоносителей. По соотношению частных КПД судят об энергетической эффективности каждого звена.
Данный показатель рассчитывается как правило в рамках всей республики, поэтому в данной работе приведем пример расчета энергоэффективности используя систему обобщающих и частных показателей.
Из таблицы 2.8 видно, что энергоемкость продукции в 2007 году увеличилось на 0,09 руб. или на 18,44% по сравнению с 2006 годом, что связано с увеличением расхода энергетических ресурсов. Энергоотдача, как обратный показатель энергоемкости снизилась на 0,3 руб. или на 15,57% и составила 1,65 руб. Такое снижение энергоотдачи и увеличение энергоемкости свидетельствует о неэффективном и нерациональном использовании энергетических ресурсов на предприятии, что может привести к повышению себестоимости выпускаемой продукции.
Таблица 2.8. Показатели эффективности использования энергии
| Показатели | Единица измерения | 2006 | 2007 | Отклонение | |
| (+;-) | % | ||||
| Расход энергии | млн. руб | 61 | 34 | - 27 | - 44,3 |
| Объем выпущенной продукции. | млн. руб | 119 | 56 | - 63 | - 52,9 |
| Энергоемкость | Руб | 0,51 | 0,61 | 0,09 | 18,44 |
| Энергоотдача | Руб | 1,95 | 1,65 | - 0,30 | - 15,57 |
Примечание. Источник: собственная разработка
Таким образом, показатель энергоэффективности – это научно обоснованная абсолютная или удельная величина потребления топливно-энергетических ресурсов (с учетом их нормативных потерь) на производство единицы продукции (работ, услуг) любого назначения.
Рассмотрим факторы, влияющие на абсолютное значение энергоемкости, с помощью способа цепной подстановки, используя данные табл. 2.9.
Таблица 2.9 Данные для анализа энергоемкости продукции
| Показатель | Алгоритм расчета | Сумма, млн. руб. |
| 1. Затраты энергии на производство продукции: а) базового периода | ∑(VBПi0 • УР i0 • ЦМ i0) | 36 |
| б) базового периода, пересчитанного на фактический выпуск продукции при сохранении базовой структуры | МЗ0 •ВП1 / ВП0 | 42 |
| в) по базовым нормам и ценам на фактический выпуск продукции | ∑(VBПi1 • УР i0 • ЦМ i0) | 39 |
| г) фактически по базовым ценам | ∑(VBПi1 • УР i1 • ЦМ i0) | 45 |
| д) фактические отчетного периода | ∑(VBПi0 • УР i1 • ЦМ i1) | 34 |
| II. Стоимость выпуска продукции: | ∑(VBПi0 • ЦП i0) | 47 |
| а) базового периода | ||
| б) фактически при базовой структуре и базовых ценах | ∑(VBПi1 • ЦП i0)±∆ВПстр | 59 |
| в) фактически при фактической структуре по базовым ценам | ∑(VBПi1 • ЦП i0) | 52 |
| г) фактически | ∑(VBПi1 • ЦП i1) | 56 |
Примечание. Источник: собственная разработка
На основании приведенных данных о затратах на энергетические ресурсы и стоимости товарной продукции рассчитаем показатели энергоемкости продукции, которые необходимы для определения влияния факторов на изменение ее уровня (табл. 2.10).
Таблица 2.10 Факторный анализ энергоемкости продукции
| Показатель | Условия расчета | Расчет энергоемкости | Уровень энегоемкости, коп. | ||||
| Объем производства | Структура продукции | Расход энергии на изделие | Цены на энергоносители | Цены на продукцию | |||
| to | to | to | to | to | to | 36:47 | 76,60 |
| Усл.1 | t1 | to | to | to | to | 42:59 | 71,19 |
| Усл. 2 | t1 | t1 | to | to | to | 39:52 | 75,00 |
| Усл.З | t1 | t1 | t1 | to | to | 45:52 | 86,54 |
| Усл. 4 | t1 | t1 | t1 | t1 | to | 34:52 | 65,38 |
| t1 | t1 | t1 | t1 | t1 | t1 | 34:56 | 60,71 |
Примечание. Источник: собственная разработка
Таблица 2.11 Факторный анализ энергоемкости продукции
| Фактор | Расчет | Изменение, млн. руб |
| объема выпуска продукции | 71,19 - 76,60 | -5,41 |
| структуры производства | 75,00 - 71,19 | 3,81 |
| удельного расхода сырья | 86,54 - 75,00 | 11,54 |
| цен на энергоносители | 65,38 - 86,54 | -21,16 |
| отпускных цен на продукцию | 60,71 - 65,38 | -4,67 |
| -15,89 |
Примечание. Источник: собственная разработка
Из таблицы видно, что энергоемкость в целом снизилась на 15,89 млн. руб. В большой степени на увеличение энергоемкости оказал удельный расход топливно-энергетических ресурсов, который увеличился на 11,54 млн. руб, что может быть связано с ростом потерь энергии; изменение структуры производства также привели к росту энергоемкости на 3,81 млн.руб., поэтому для предприятия имеет смысл пересмотреть ассортимент и возможно отказаться от ее выпуска, если рентабельность недостаточно высокая.
Таким образом, основные причины повышения расхода энергоресурсов можно разделить на три группы:
Организационные и эксплуатационные: низкая культура эксплуатации, недостаточная технологическая дисциплина, отсутствие ряда приборов учета и контроля, средств автоматизации, низкое качество проводимых ремонтов.
Производственные и технологические: плохое техническое состояние основного и вспомогательного технологического оборудования, слабее внедрение новых конструкций оборудования.
Одним из критериев эффективности энергосбережения, позволяющим оценить его динамику и тенденции, является показатель энергоэкономического уровня производства (ЭЭУП).
ЭЭУП позволяет оценить уровень реализации энергосберегающих технологий, экономических тепловых схем, энергосберегающего оборудования и т.д.:
ЭЭУП = D / W, (2.1)
где D – результат хозяйственной деятельности рассматриваемого производства, тыс.р.; W – суммарное потребление энергоресурсов на технологические цели, т у.т.
Таблица 2.11 Расчет энергоэкономического уровня производства (ЭЭУП)
| Показатели | Единица измерения | 2006 год | 2007 год |
| D | тыс. руб | 119 000 | 56 000 |
| W | т у.т. | 336 | 258 |
| ЭЭУП | 354 | 217 |
Примечание. Источник: собственная разработка
Таким образом, используя данные таблицы можно сказать, что потребление энергоресурсов сократилось на 24%, а объемы производства упали в два раза, что свидетельствует либо о неэффективности работы оборудования и технологии либо потери.
Из вышеприведенного анализа основными направлениям и энергосберегающей деятельности в ОАО «Белэнергоснабкомплект» должны стать:
повышение уровня потребляемых вторичных энергетических ресурсов - применение высокопрочных марок материалов, низколегированных сталей, экономичных профилей проката, сварных конструкций из проката, сортового холоднотянутого металла, проката из вакуумированной стали и т. п.;
замена дорогостоящих и дефицитных материалов - замена проката черных металлов алюминиевыми, магниевыми и другими легкими сплавами; замена цветных и черных металлов и сплавов пластмассами; замена цветных металлов и сплавов металлокерамикой; применение древопластов, стеклопластиков и других заменителей; использование вторичных ресурсов.
Технологические факторы действуют на стадии изготовления продукции, обусловливая снижение отходов и потерь энергии. К ним относятся:
внедрение нового оборудования с улучшенными техническими характеристиками, модернизация и реконструкция существующего, направленные на повышение коэффициентов использования энергоресурсов, сокращение потерь;
внедрение прогрессивных энергосберегающих технологий - применение методов точного литья (вместо изготовления из проката), горячей штамповки (вместо свободной ковки), холодной и горячей высадки (вместо снятия стружки), изготовление заготовок и деталей методом порошковой металлургии и т.п.;
Таким образом, на основе анализа топливно-энергетического баланса, при ориентировании на установленные обобщенные показатели эффективности использования энергоресурсов, при использовании достижений НТП, передового зарубежного и отечественного опыта на предприятии должна быть разработана программа по сокращению потребления топливно-энергетических ресурсов с учетом изменения объемов производства и ассортимента. Затем, исходя из выделенных на эти цели капвложений, программа уточняется и разбивается на этапы. Реализуя мероприятия, имеющий максимальный коэффициент эффективности в пределах выделенных средств, можно добиться максимальной экономии энергоресурсов.
3. Пути совершенствования энергосберегающей деятельности предприятия
3.1 Мировой опыт энергосбережения
Главное направление развития энергетики в экономически развитых странах — снижение энергоемкости на единицу продукции, которое закрепляется в законодательном порядке различными программами развития.
Общие цели энергетической политики США, Японии, стран ЕС следующие:
• экономический рост не должен тормозиться дефицитом энергии или ее высокой ценой;
• значительное снижение объема выбросов оксидов серы и азота, углекислого газа с целью защиты от кислотных дождей и негативного влияния на климат;
• защита экономики от возможного срыва импорта нефти.
В индустриально развитых странах в отличие от прежней ориентации на крупномасштабное наращивание производства энергетических ресурсов высшим приоритетом энергетической стратегии является повышение эффективности энергопотребления у потребителей, т.е. энергосбережение. Во многих странах разработаны национальные целевые программы экономии использования топливно-энергетических ресурсов, которые охватывают обширный комплекс мероприятий по совершенствованию структуры потребления энергоносителей, развитию материально-технической базы экономии ресурсов, более полному извлечению полезных компонентов, сбору и использованию вторичного сырья, контролю и учету энергопотребления.
Остановимся на опыте зарубежных стран в сфере управления энергосбережением и применения рациональных технологий использования энергии.
В новых индустриальных странах Юго-Восточной Азии (Корея, Сингапур, Гонконг и Тайвань) значительная часть энергосберегающих мероприятий финансируется самим государством, которое чаще всего само устанавливает энергетическое оборудование, соответствующее непромышленной сфере, выделяет владельцам жилых домов целевые беспроцентные ссуды или субсидии на перестройку зданий и приобретение материалов в соответствии с существующими стандартами и рекомендациями специалистов.
В некоторых странах (Великобритания, США, Италия) в последние 10-15 лет предприняты шаги по регулируемой законом демонополизации деятельности электроэнергетических компаний путем постепенного вовлечения в рынок производства электроэнергии новых энергопроизводящих фирм, а также организации рынка по экономии электроэнергии как альтернативы увеличению ее производства.
Организация рынка услуг по реализации энергосбережения в регионе вынуждает энергосберегающие компании заниматься вопросами энергосбережения у потребителя. Ряд компаний в этих странах идут на поддержку энергосбережения у промышленного производителя, так как это ведет к экономическому оздоровлению обслуживающего региона, росту производства и соответствующему увеличению потребления электроэнергии.
Энергетические обследования (энергоаудит) на промышленных предприятиях инспекторы энергоснабжающих компаний этих стран проводят либо самостоятельно, либо обращаются к услугам компетентных экспертов НИИ электроэнергетики, университетов, технологических институтов и консалтинговых фирм. Энергетические обследования, для коммерческого и бытового секторов, энергокомпании проводят самостоятельно.
В большинстве промышленно развитых стран мира (США, Германия, Япония, Франция, Испания, Англия и др.) существуют национальные программы развития нетрадиционной энергетики, предусматривающие в течение 5-10 предстоящих лет значительное расширение использования нетрадиционных источников энергии: до 2-5% (Дания, Голландия, США) и до 10-15% (Новая Зеландия, Австралия, Канада) общего потребления.
Наибольший интерес и распространение имеют установки, использующие солнечную энергию, энергию ветра и биомассы. Например, в США В 1990 г. из 3,6 млн. ГДж энергии, произведенной за счет солнечной радиации, 3,5 млн. Дж представляет собой низко потенциальное тепло, использованное для горячего водоснабжения. В Израиле в соответствии с законом, требующим, чтобы каждый дом был снабжен солнечной водонагревательной установкой, установлено около 800 тыс. солнечных установок, производящих 15 млн. ГДж энергии и обеспечивающих 70% потребности в горячей воде.
В последнее время в мире повысился интерес к установкам, непосредственно преобразующим солнечную радиацию в электроэнергию. В этом отношении интересен опыт Японии, где в настоящее время сооружается фотоэлектрическая установка (ФЭУ) мощностью 750 кВт. В США 90 энергетических компаний создали фотоэлектрическую группу, которая в течение ближайших 5 лет планирует ввести в эксплуатацию ФЭУ общей мощностью 47 кВт.
Ветроэнергетические установки (ВЭУ) достигли сегодня уровня коммерческой зрелости и в местах с благоприятными скоростями ветра могут конкурировать с традиционными источниками энергии. Так, в США установлено более 1,5 млн. кВт ВЭУ, в Дании ВЭУ производят около 3% потребляемой страной энергии, велики мощности установленных ВЭУ в Швеции, Голландии и Германии.
В последнее время повысилось внимание к использованию биомассы в энергетических целях. Это вызвано тем, что использование растительной биомассы при условии ее непрерывного восстановления (новые лесные посадки после вырубки леса) не приводят к увеличению концентрации СО в атмосфере; созданные технологии позволяют использовать биомассу значительно более эффективно, чем раньше.
Для построения грамотной энергосберегающей программы и разработки энергосберегающих мероприятий Республика Беларусь должна опираться на уже имеющийся иностранный опыт, учитывая при этом индивидуальные особенности нашей страны.
3.2 Энергетическое обследование предприятия как основополагающие направление сберегающей деятельности предприятия
Энергетическое обследование предприятий, учреждений и организаций, расположенных на территории Республики Беларусь, производится с целью получения общей характеристики предприятия и данных, необходимых для оценки экономии энергоресурсов.
Проведение энергоаудита необходимо для любой организации, которая хотела бы контролировать энергозатраты и затраты на коммунальные услуги. Результатом аудита является детальное изучение того, как энергия закупается, распределяется и используется. По данным его проведения выявляется возможность экономии энергоресурсов.
Обязательному энергетическому аудиту подлежат субъекты хозяйствования с годовым суммарным потреблением ТЭР более 1,5 тыс. т. у. т. Обследование проводится согласно графику, утвержденному соответствующим республиканским органом государственного управления, объединениями, подчиненными Совету Министров РБ, облисполкомами и Минским горисполкомом и согласованному с Комитетом по энергоэффективности при Совете Министров Республики Беларусь. Интервал между энергетическими обследованиями не должен превышать 5 лет. О сроках проведения обследование субъекты хозяйствования извещают за 3 месяца до его начала
В общей характеристике предприятия отражается:
- отраслевая принадлежность;
-номенклатура продукции и фактические удельные расходы энергоресурсов на ее производство за год, предшествующий началу проведения энергетического обследования;
- источники и схема энергоснабжения;
- показатели суточных (зимнего и летнего) графиков электрической нагрузки;
- доля энергетической составляющей в себестоимости продукции;
- организационная структура энергослужбы;
- состояние энергетической отчетности (в том числе наличие паспортов оборудования, оперативных журналов, документов внутризаводской отчетности, материалов ранее проведенных обследований).
Для оценки эффективности энергоиспользования проводится обследование по следующим семи направлениям:
1 Состояние технического учета:
- способы учета (расчетный, приборный, опытно-расчетный);
- формы получения, обработки и представления информации о контроле расхода энергии по цехам, участкам, энергоемким агрегатам;
- соответствие схемы учета энергии структуре норм;
- оснащенность приборами расхода ТЭР (электросчетчики, теплосчетчики, расходомеры газа и жидкого топлива).
2 Состояние нормирования ТЭР:
- наличие на предприятии утвержденных в установленном порядке норм расхода энергоресурсов;
- охват нормированием статей потребления энергоресурсов;
- фактическая структура норм и соответствие ее технологии и организации производства;
- динамика норм и удельных расходов за 3 предшествующие обследованию года.
3. Определение резервов экономии энергоресурсов, которые определяются на основании обследования энергопотребляющего оборудования технологических процессов, состояния использования ВЭР.
4 Участие предприятия в регулировании графиков электрической нагрузки энергосистемы:
- предусматриваемые мероприятия по использованию энергоемкого оборудования в качестве потребителей-регуляторов;
- режим работы предприятия в условиях ограничения мощности энергосистемы в осенне-зимний период.
5 Перечень и краткое описание важнейших организационно-технических мероприятий по экономии топлива и энергии, намеченных на текущий год планами предприятия и рекомендуемых по результатам проведения целевого обследования.
6 Выявленные источники нерационального расходования энергии и топлива и оценки величины потерь их.
7 Основные