Оценка эффективности управленческого выбора
Основные этапы методики соответствуют уровням структуризации.
Уровень 1. Формирование глобальной цели системы.
Цель должна описывать конечный продукт, для получения которого существует или создается система. Конечным продуктом может быть любой результат деятельности: продукция, новый научный результат, научная информация, управленческие решения и т. п.
Уровень 2. Декомпозиция по признаку «Пространство инициирования целей». Формируются подцели исследуемой системы, инициируемые требованиями и потребностями внешней и внутренней среды, влияющей на производство конечного продукта. Объекты внешней среды (заказчики, подрядчики, поставщики, другие предприятия) формируют требования к конечному продукту. Влияние внутренней среды (исследуемой системы) проявляется в форме ограничений на свойства конечного продукта, связанных с возможностями самого предприятия.
Уровень 3. Декомпозиция по признаку «Виды конечного продукта». Осуществляется в тех случаях, когда система производит разные виды конечного продукта. При наличии большого числа разновидностей продукции классификатор по этому признаку может быть двухуровневым. Виды конечного продукта зависят от того, для чего строится структура целей. Если рассматривается система производства, то конечным продуктом является выпускаемая продукция, а если строится структура целей аппарата управления, — то это планы, решения и другие нормативно-методические документы, обеспечивающие выпуск соответствующих видов продукции.
Уровень 4. Декомпозиция по признаку «жизненный цикл». Определяются различные функции, необходимые для получения конечных продуктов. Состав функций зависит от видов конечного продукта.
Уровень 5. Декомпозиция по основным элементам (составу) системы. Осуществление потребностей основных элементов системы реализуется через функции. Функции должны быть сформированы с учетом организационной структуры и направлены на реализацию процесса производства конечного продукта.
Уровень 6. Декомпозиция по признаку «Управленческий цикл». На этом уровне выделяются основные функции управления.
Методика нашла наиболее широкое практическое применение при разработке «дерева целей» как на уровне микроэкономики, так и на уровне макроэкономики.
Понятие деятельности в той или иной форме используется в любой методике структуризации, однако особенностью методики В.А Валуева, базирующейся на концепции деятельности, является то, что концепция деятельности является основой формирования структуры, т. е. используется на верхних уровнях структуры. подробно методика рассмотрена в работе [14].
В методике, предусмотрено два основных этапа структуризации: 1) этап формирования первоначального варианта (вариантов) структуры проблемы или задачи; 2) оценка, анализ первоначальной структуры (вариантов структуры) и ее корректировка (или выбор наилучшего варианта).
Каждый из этих этапов делится на подэтапы, которые, в свою очередь, разделяются на более мелкие.
Этап 1. Формирование первоначального варианта (или нескольких вариантов) структуры проблем или задач. При выполнении этого этапа используется одновременно два подхода: целевой (структуризация «сверху») и подход, который называют лингвистическим, морфологическим, тезаурусным и т. п. (формирование структуры «снизу»). В соответствии с этими подходами выделены подэтапы 1.1 и 1.2, которые могут выполняться параллельно.
1.1 Формирование структуры «сверху» (структуризация). В соответствии с принятой в методике концепцией структуризации деятельности на верхних уровнях структуры целей используются признаки: «сферы деятельности», «структура деятельности», «вид деятельности».
1.2. Формирование структуры «снизу» (подготовка предложений). Предложения формируются параллельно: возможными исполнителями и на основе анализа научно-технической информации.
1.2.1. Формирование предложений от исполнителей. При формировании структуры проблемы или задачи предложения собирают от руководителей нижележащих уровней организационной структуры управления — начальников производств, цехов, участков.
1.2.2. Анализ научно-технической информации. На основе анализа различных источников НТИ (отчетов, публикаций, материалов по обмену опытом, патентов и т. п.) можно получить более полный перечень предложений, чем от возможных исполнителей. Работу по анализу НТИ должны проводить сотрудники отдела научно-технической информации (ОНТИ) на основе запросов лиц, формирующих структуру.
1.2.3. Проверка предложений на полноту. Для получения более полного перечня предложений полезно сформировать списки понятий, включающие возможные объекты управления или исследования, их характеристики, методы реализации и т. п. Сопоставляя перечни предложений, полученных после выполнения 1.2.1 и 1.2.2, с этими списками, формируют новые предложения, которых не было в первоначальных списках.
1.3. Объединение структур, полученных с использованием подходов «сверху» и «снизу». Этот подэтап завершает формирование варианта (или нескольких вариантов) первоначальной структуры проблемы или задачи, подлежащей оценке и анализу на этапе 2.
Этап 2. Оценка, анализ первоначальной структуры (вариантов структуры) и ее корректировка (или выбор наилучшего варианта). Этот этап следует выполнять последовательно по уровням структуры сверху вниз.
2.1. Оценка составляющих структуры, для выявления наиболее значимых составляющих. При выявлении наиболее значимых составляющих проблемы или задачи используются экспертные и косвенные количественные оценки.
Результаты экспертных и косвенных количественных оценок полезно обрабатывать совместно. При этом удобно применять графические представления, которые помогают сравнивать оценки, полученные в разных единицах измерения, приводя их к сопоставимым шкалам. Такое представление ускоряет выявление противоречивых оценок и «редких» мнений, которые затем подлежат более тщательному анализу.
2.2. Корректировка структуры на основе полученных результатов оценки. Составляющие, получившие наименьшие оценки значимости по сравнению с другими и не получившие при этом высоких оценок связности с высокозначимыми, либо исключаются из структуры проблемы или задачи, либо опускаются на нижележащие уровни иерархии, и, напротив, составляющие, получившие высокие оценки значимости, могут быть перенесены на более высокие уровни иерархической структуры.
2.3. Оценка структуры (вариантов структуры) с точки зрения задач управления. Немаловажной оценкой структуры проблемы или задачи является оценка удобства ее использования руководителем при принятии управленческих решений. На обеспечение этого качества структуры ориентированы определенные требования к ним: единство признака структуризации в пределах уровня иерархии способствует запоминанию структуры руководителем, гипотеза Миллера ограничивает число составляющих в пределах уровня и обеспечивает лучшую равномерность структуры и т.п.
2.4 Выбор варианта структуры проблемы или задачи или корректировка структуры. На основе сравнительного анализа вариантов структуры и других учитываемых информационных оценок и требований к структуре выбирается лучший вариант, или производится корректировка структуры – объединение (разукрупнение) составляющих структуры, изменение последовательности признаков структуризации с тем, чтобы получить желаемую степень централизации или, напротив, предоставить большую самостоятельность исполнителям, улучшить условия решения управленческих задач и т.п.
Достоинство данной методики связано с возможностью оценки выделенных составляющих проблемы или задачи, то есть возможностью выявления приоритетных задач и направлений решения проблемы или задачи.
Несмотря на то, что методы структуризации проблем или задач отличаются универсальностью, их успешное применение в значительной мере зависит от профессиональной подготовки специалиста, который должен иметь четкое представление о специфических особенностях изучаемой системы и уметь корректно поставить задачу или сформулировать проблему.
2.2 Методы оценки альтернатив выбора
Как было отмечено выше, процесс принятия решения начинается с постановки задачи или формулировки проблемы. Далее следует структурировать задачу или проблему, то есть определить возможные причины возникновения проблемы или варианты решения задачи. Структуризацию целесообразно проводить с использованием системного подхода посредством методик структуризации. При этом следует установить границы подлежащей структуризации системы (проблемы, задачи), т.е. представить систему в виде некоторой изолированной части реального мира. Расширение границ системы повышает размерность и сложность многокомпонентной системы и, тем самым, затрудняет ее анализ.
При разработке альтернативных вариантов посредством проведения структуризации необходимо выявить мнение как можно большего числа работников, поскольку работники при этом еще и чувствуют свою причастность к управлению предприятием. Разработка вариантов решения – творческий процесс, требующий активизации мышления. В этом процессе необходим обмен мнениями, обсуждение, то есть применение тех или иных форм коллективной работы.
После разработки некоторого количества альтернатив решения проблемы (задачи) необходимо осуществить выбор одного из них, а значит сравнить их между собой, осуществив оценку вариантов. Для это следует определить критерий оценки, то есть показатель, характеризующий варианты решения, который будет использован для оценки.
Выбор варианта решения может осуществляться по следующим общим критериям [17]:
Полнота решения проблемы (или количественная оценка результата решения).
Ресурсы, используемые в процессе принятия решения: материальные, трудовые, финансовые.
Время, необходимое для решения проблемы (задачи).
Социальная и экологическая допустимость принятия решения.
Побочные последствия осуществления решения.
Одним из наиболее распространенных критериев является второй критерий, то есть стоимостная оценка вариантов.
В этом случае обычно выбираются показатели затрат, прибыли и эффективности альтернативного варианта решения. При этом наилучшему варианту будет соответствовать экстремальное значение (минимум или максимум) критерия оценки.
После разработки вариантов решения проблемы или задачи и определения критерия оценки необходимо осуществить выбор наиболее эффективного варианта.
Поскольку системный подход позволяет определить множество вариантов решения, то сначала следует произвести предварительный отсев вариантов. Для этого не требуется сравнения альтернатив выбранным критериям, следует просто проверить варианты на наличие некоторых качеств, признанных обязательными для данного решения. Это могут быть неблагоприятные экологические последствия, необеспеченность кадрами соответствующей квалификации, отсутствие производственных площадей и т.п.
Рассмотрим конкретные примеры системной разработки альтернативных вариантов и методов их оценки.
Пример 1. Имеются два объекта инвестирования с одинаковой прогнозной суммой требуемых капитальных вложений. Величина планируемого дохода в каждом случае не определенна и приведена в виде распределения вероятностей (таблица 7).
В данном случае используется вероятностный подход, предполагающий прогнозирование возможных исходов и присвоение им вероятностей. При этом пользуются предыдущими распределениями вероятностей (например, из выборочных обследований или статистики предшествующих исследований) или субъективными оценками, сделанными аналитиком самостоятельно либо с привлечением группы экспертов. При этом каждому исходу присваивается вероятность с учетом того, что сумма всех вероятностей равна единице.
Таблица 7
Планируемый доход
| Проект А | Проект В | ||
| Прибыль | Вероятность | Прибыль | Вероятность |
| 3000 | 0,10 | 2000 | 0,10 |
| 3500 | 0,20 | 3000 | 0,20 |
| 4000 | 0,40 | 4000 | 0,35 |
| 4500 | 0,20 | 5000 | 0,25 |
| 5000 | 0,10 | 8000 | 0,10 |
Согласно критерия «затраты-прибыль» наилучшим будет проект, предполагающий минимум затрат и (или) максимум прибыли. Поскольку затраты по обоим проектам равны, то в качестве критерия выбора используем максимум прибыли.
Математическое ожидание прибыли для рассматриваемых проектов будет соответственно равно:
А = 0,1*3000+0,2*3500+0,4*4000+0,2*4500+0,1*5000 = 4000
В = 0,1*2000+0,2*3000+0,35*4000+0,25*5000+0,1*8000 = 4250
Таким образом проект В более предпочтителен. Однако, следует отметить, что этот проект является и относительно более рискованным, поскольку имеет большую вариацию прибыли по сравнению с проектом А (размах вариации проекта А=5000-3000=2000 , проекта Б=8000-2000=6000).
Пример 2. Управляющему нужно принять решение о целесообразности приобретения станка М1, либо станка М2 . Станок М2 более экономичен, что обеспечивает больший доход на единицу продукции, вместе с тем он более дорогой. Расчетный срок службы станков 5 лет. Значения затрат на приобретение станка и дохода на единицу продукции представлены в таблице 8. Управляющий оценил возможные варианты годового спроса на продукцию и соответствующие им вероятности следующим образом: 1200 единиц с вероятностью 0,4; 2000 единиц с вероятностью 0,6.
Таблица 8
Значения затрат и дохода
| Варианты покупки | Затраты на приобретение | Операционный доход на единицу продукции |
| Станок М1 | 15000 | 20 |
| Станок М2 | 21000 | 24 |
Рассчитаем варианты возможного дохода по каждому станку при разных значениях годового спроса.
Станок М1:
20*1200 - 15000 = 9000
20 * 2000 - 15000 = 25000
Станок М2:
24 * 1200 - 21000 = 7800
24 * 2000 - 21000 = 27000
С учетом вероятности значений годового спроса доход составит:
М1 = 9000 * 0,4 + 25000 * 0,6 = 18600
М2 = 7800 * 0,4 + 27000 * 0,6 = 19320
Расчет показал, что более дорогой станок М2 обеспечивает и большую годовую прибыль, поэтому для выбора варианта при критерию «затраты-прибыль» необходимо рассчитать отношение прогнозируемой прибыли за весь срок службы к затратам на приобретение станка.
Для станка М1: 18600*5/15000*100%=620%,
для М2: 19320*5/21000*100%=460%.
Таким образом, вариант с приобретением станка М1 экономически более целесообразен.
Пример 3. Стратегический план развития для предприятия ОАО «Техприбор» отрасли авиационное приборостроение предполагает организацию выпуска новой для предприятия продукции. Наличие высокого творческого потенциала и квалифицированных специалистов позволяет предположить, что разработка нового продукта не вызовет серьезных трудностей у предприятия. В качестве нового продукта ОАО «Техприбор» как предприятию, специализирующемуся по производству электронных приборов, предложено освоить выпуск электронных приборов массового спроса, например, современных контрольно-кассовых машин (ККМ) со сканером типа ОКА-2000Ф. В настоящее время почти все современные магазины переходят на использование ККМ со сканером, поэтому такой товар востребован рынком. Известно, что к таким ККМ предъявляются повышенные требования качества, поскольку сбои в их работе создают ощутимые проблемы для функционирования магазинов. Поэтому продукция ОАО «Техприбор», обладающего значительным техническим потенциалом и имиджем производителя высококачественной продукции, может быть востребована на рынке как выполненная на высоком техническом и качественном уровне.
В связи с реализацией этой стратегии у руководства ОАО «Техприбор» возникает вопрос о том, покупать ли новое дорогостоящее оборудование для обеспечения выпуска ККМ при минимальных затратах, или произвести более дешевую переналадку имеющегося оборудования, что приведет к повышению себестоимости выпускаемых ККМ. Кроме того, несмотря на прогнозируемую востребованность ККМ на рынке, существует вероятность того, что реализация новой продукции будет идти медленнее желаемой или вообще ККМ не будут продаваться. Предположим, что экспертные оценки маркетологов позволяют утверждать о 70% вероятности успешной реализации всей продукции. Вероятность медленной реализации составляет 20%, а неудачи 10%.
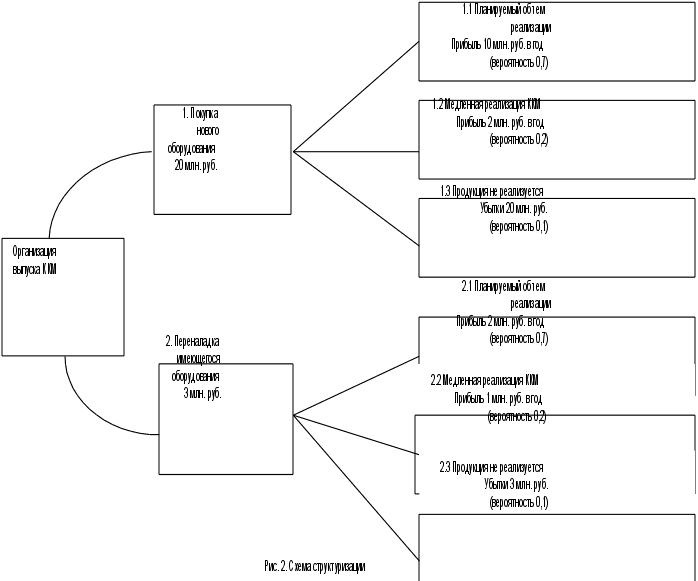 Для
обоснования
эффективного
выбора варианта
решения, в первую
очередь, необходимо
разработать
систему альтернатив.
Задача выпуска
ККМ предполагает
два варианта
решения, каждому
из которых
соответствует
три возможных
направления
развития событий.
Схема структуризации
этой задачи
представлена
на рисунке 2.
Для оценки вариантов развития событий и принятия решения составим таблицу 9.
Таблица 9
Расчет вариантов развития событий с учетом вероятности
| Варианты развития событий | Затраты, млн. руб. | Прибыль (убыток), млн. руб. | Вероятность | Прибыль (убыток) с учетом вероятности, млн. руб. | Эффективность % |
| 1 | 2 | 3 | 4 | 5=3*4 | 6=5/2 |
| 1.1 | 20 | 10 | 0,7 | 7 | 35 |
| 1.2 | 20 | 2 | 0,2 | 0,4 | 2 |
| 1.3 | 20 | -20 | 0,1 | -2 | -10 |
| 2.1 | 3 | 2 | 0,7 | 1,4 | 46,7 |
| 2.2 | 3 | 1 | 0,2 | 0,2 | 6,7 |
| 2.3 | 3 | -3 | 0,1 | -0,3 | -10 |
Анализ таблицы 9 показывает, что первый вариант решения задачи предполагает большие затраты, но и большую прибыль. Второй вариант требует небольших затрат, но и прибыль при этом существенно меньше. Однако, величина возможного с учетом вероятности убытка в первом варианте практически в семь раз больше возможного убытка по второму варианту. Поэтому использование критерия «затраты-прибыль» не позволяет вынести обоснованного решения.
Для выбора варианта решения используем показатель эффективности, равный отношению прибыли к затратам. При этом примем во внимание абсолютную величину стоимости (затрат на осуществление) каждого варианта. Из таблицы видно, что согласно критерию «стоимость-эффективность», второй вариант является предпочтительным, поскольку при меньших затратах он дает большую эффективность при положительных вариантах развития событий. В случае неудачной реализации продукции относительная величина убытка в обоих вариантах одинакова, а абсолютная практически в семь раз меньше. Таким образом, рациональные соображения предполагают выбор второго варианта.
Однако если ЛПР склонен к риску, то, принимая во внимание 70% вероятность получения высокой прибыли по первому варианту, ЛПР может все же пойти на риск вложения 20 млн. руб. Это зависит также и от того, являются ли вкладываемые денежные средства собственностью ЛПР или они принадлежат предприятию, насколько вкладываемая сумма велика и значима для ЛПР и (или) предприятия.
Пример 4. Выпуск продукции фирмы ООО «Русские Деликатесы» существенно зависит от поставок говядины, используемой для приготовления мясных полуфабрикатов. Стоимость партии поставки 3,5 тыс. В месяц фирма имеет прибыль в размере 50 тыс. руб. Если поставка не прибывает в срок, фирма теряет 20 тыс. руб. в месяц от недовыпуска продукции. Вероятность опоздания поставки 60%. Фирма может послать к поставщику свой транспорт (расходы 3 тыс. руб. в месяц), однако опыт показывает, что в половине случаев транспорт возвращается ни с чем. Можно увеличить вероятность получения говядины до 80%, если предварительно послать своего представителя, но расходы увеличатся еще на 3 тыс. руб. Существует возможность приобретать более дорогую говядину (на 40%) у другого, вполне надежного поставщика, однако, кроме расходов на транспорт (3 тыс. руб.) возможны дополнительные издержки хранения говядины в размере 2 тыс. руб., в случае, если ее поставщик поставляет товар только большими партиями.
Какой вариант поставок говядины выбрать фирме в этой ситуации?
Для принятия решения разработаем систему альтернатив (рис. 3).
Расчет возможных затрат и потерь представлен в таблице 10.
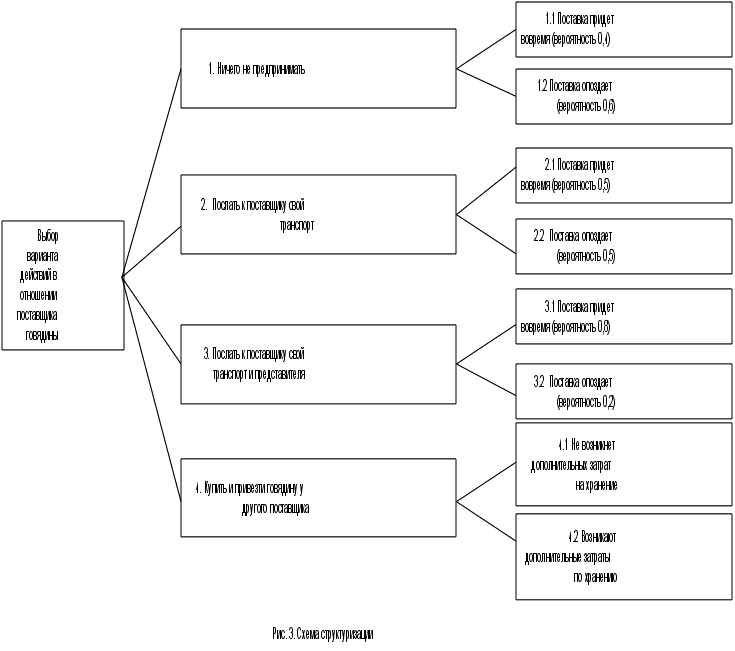
Таблица 10
Расчет затрат и потерь
| Альтернативы | Стоимость говядины, тыс. руб. | Транспорт | Командировочные расходы | Издержки хранения | Общая сумма затрат, тыс. руб. | Прибыль (убыток) от реализации продукции, тыс. руб. | Вероятность получения прибыли или убытка | Прибыль (убыток) с учетом вероятности | Эффективность реализации альтернатив, % |
| 1 | 2 | 3 | 4 | 5 | 6=2+3+4+5 | 7 | 8 | 9=7*8 | 10=9/6*100% |
| 1.1 | 3,5 | 0 | 0 | 0 | 3,5 | 50 | 0,4 | 20 | 571,4 |
| 1.2 | 3,5 | 0 | 0 | 0 | 3,5 | -20 | 0,6 | -12 | -342,9 |
| 2.1 | 3,5 | 3 | 0 | 0 | 6,5 | 50 | 0,5 | 25 | 384,6 |
| 2.2 | 3,5 | 3 | 0 | 0 | 6,5 | -20 | 0,5 | -10 | -153,8 |
| 3.1 | 3,5 | 3 | 1 | 0 | 7,5 | 50 | 0,8 | 40 | 533,3 |
| 3.2 | 3,5 | 3 | 1 | 0 | 7,5 | -20 | 0,2 | -4 | -53,3 |
| 4.1 | 4,9 | 3 | 0 | 0 | 7,9 | 50 | 1,0 | 50 | 632,9 |
| 4.2 | 4,9 | 3 | 0 | 2 | 9,9 | 50 | 1,0 | 50 | 505,1 |
Анализ данных таблицы 10 показывает, что по критерию «затраты-прибыль» нельзя осуществить эффективного выбора варианта решения, так как по первому варианту, соответствующему минимуму затрат, возможно получение как прибыли, так и убытка, причем сопоставимого размера. По варианту, соответствующему максимальной прибыли, необходимо осуществить и наибольшие затраты.
Сравнение общей суммы затрат и эффективности реализации альтернатив, показывает предпочтительность третьего и четвертого вариантов. С целью осуществления окончательного выбора сравним темпы роста затрат и прибыли по четвертому варианту по сравнению с третьим.
Четвертый вариант обеспечивает максимальный рост затрат на 9,9/7,5*100=132% и при этом рост прибыли на 50/40*100=125%. Следовательно, темп роста затрат превышает темп роста прибыли, что позволяет утверждать неэффективность увеличения затрат по четвертому варианту. Таким образом, наиболее эффективным будет выбор третьего варианта.
Глава 3. Методы рационализации управления затратами и прибылью
При использовании в качестве критерия эффективного выбора стоимостных показателей важно, чтобы калькуляция затрат и стоимости по каждому альтернативному варианту адекватно отражала состав затрат на реализацию альтернативы. При этом важно, чтобы связь между различными видами затрат и прибылью была прозрачной, очевидной и легко прослеживаемой. Кроме того при принятии решения значима степень влияния изменения отдельных статей затрат на прибыль, поскольку при одинаковой стоимости реализации альтернативных вариантов состав и структура затрат оказывает решающее влияние на прибыль, эффективность, а значит, и на принятие управленческого решения.
Существующая в России система бухгалтерского учета практически не приспособлена для проведения анализа взаимосвязи структуры затрат и прибыли. Основные недостатки этой системы в аспекте упомянутого анализа сводятся к следующему [8]:
Запаздывание получения результатов руководством предприятия (результаты финансового года известны лишь по прошествии месяца-двух после его окончания).
Полная обособленность различных структурных единиц в составе руководства предприятия. Бухгалтерия занимается учетом, руководство - принятием безосновательных решений, отдел планирования (в том случае, если он существует и функционирует) - созданием идеальных планов.
Получаемая бухгалтерией отчетность в силу своей специфичности сложна для прочтения работникам других отделов аппарата.
Форма и структура бухгалтерской отчетности сложна для восприятия, ненаглядна, некомпактна, осложнена множеством не важных для управления данных, осложняющих ее правильную интерпретацию и оперативное реагирование на ее результаты.
3.1 Контроллинг как эффективный инструмент управления
3.1.1 Понятие контроллинга
Широко применяемая на Западе система управления предприятием носит название контроллинг.
Зарубежные авторы [7] предлагают следующее определение контроллинга: «система управления процессом достижения конечных целей и результатов деятельности фирмы, т.е. в экономическом отношении, с некоторой долей условности, система управления прибылью предприятия».
Как известно, прибыль представляет собой результат сопоставления, сальдирования выручки от реализации продукции и других видов бизнеса и затрат, связанных с деятельностью фирмы. На конечную величину этого показателя - балансовую прибыль влияют соотношение долговых обязательств и претензий предприятия и ряд других факторов. Однако, решающим является результат сопоставления выручки от реализации готовой продукции и затрат на ее производство. В системе контроллинга анализу этого соотношения уделяется особое внимание.
Контроллинг как целостная концепция экономического управления предприятием в условиях рынка опирается на действующую систему экономических расчетов. Она включает четыре подсистемы: финансовая бухгалтерия, расчеты производственных затрат и результатов, плановые расчеты, статистические расчеты.
Каждая из подсистем решает свои задачи, оперирует собственными методами и инструментами. Кроме выполнения собственных задач каждая подсистема предоставляет информацию для других подсистем, поэтому все подсистемы должны быть организационно согласованы.
К числу важнейших задач в рамках подсистемы «финансовая бухгалтерия» относятся: составление годового баланса, расчет финансовых результатов (прибыли/убытков), составление пояснительной записки к годовому отчету. Целевое назначение подсистемы заключается, прежде всего, в документировании всех финансовых процессов в соответствии с действующим законодательством и ориентировано на фиксирование фактов и проведение расчетов за прошлый период.
Подсистема «Расчеты производственных затрат и результатов» включает рассмотрение следующих задач: учет затрат по элементам, учет затрат по местам их возникновения, калькуляция себестоимости, расчеты финансовых результатов за определенный период.
Подсистема «Плановые расчеты» охватывает все сферы хозяйственной деятельности и включает план продажи, план закупок, план производства, план инвестиций, план по управлению, финансовые планы, плановый баланс, плановый расчет прибыли/убытков и другие разделы. В условиях рынка «узким местом» как правило, бывает раздел «план продажи», который в этом случае является исходным при составлении остальных разделов и их согласовании между собой.
Подсистема «Статистические расчеты» позволяет получать материал по любым показателям для проведения сравнительного анализа и контроля.
Целевое назначение подсистем «Расчеты производственных затрат и результатов» и «Плановые расчеты» заключается в предоставлении данных для принятия управленческих решений и ориентировано на будущее. Они составляют центральное ядро в расчетах службы контроллинга.
В совокупности функций контроллинга можно выделить сервисную функцию предоставления необходимой информации для управления и непосредственно функцию принятия решений или, точнее, методологию принятия решений и их координации.
Информационное обслуживание контроллинга обеспечивается с помощью системы планирования, нормирования, учета и контроля, ориентированных на достижение цели - конечного результата деятельности предприятия . Информация должна содержать заданные (нормативные, плановые и фактические) данные, отклонения, выявляемые средствами учета в разрезе его подразделений .
Управляющая функция контроллинга состоит в использовании данных анализа отклонений, ставок покрытия, общих результатов деятельности для принятия решений по управлению. Такие решения принимаются на всех уровнях управления предприятием, и весьма важной задачей контроллинга является координация целей различных уровней, средств и методов их реализации, с тем, чтобы в максимальной степени обеспечить достижение цели предприятия.
Функция внутреннего контроля на предприятии заключается в контроле эффективности работы его подразделений и организации в целом.
Поскольку разработка управленческих решений производится на различных уровнях управления фирмой, то важной задачей контроллинга является координация целей различных уровней, средств и методов их реализации с тем, чтобы максимально обеспечить достижение конечной цели предприятия. Поэтому особенно целесообразна система контроллинга в тех случаях, когда функции управления предприятием делегированы его отделам и службам. Тогда он помогает в достижении максимально возможного общего результата деятельности. В этом смысле контроллинг как наука об успешном управлении предприятием является инструментарием рыночной экономики, при которой нет необходимости в централизованном администрировании.
С точки зрения временного критерия , контроллинг может быть [4]:
- оперативным, т.е. ориентированным на кратко- и среднесрочное (до трех лет) планирование.
- стратегическим, т.е. ориентированным на долгосрочное (свыше трех лет) планирование.
К инструментам контроллинга относятся [4]:
1). Информационная система, охватывающая все этапы контроллинга
2). Система экономических и финансовых показателей.
Система показателей охватывает все сферы деятельности предприятия :
- сферу производства;
- сферу материально-технического снабжения ;
-сферу сбыта;
- сферу администрирования;
- сферу финансирования;
- сферу научно-технических и конструкторских разработок;
- сферу управления персоналом.
3). Система учета и анализа внутрипроизводственных затрат, разработка программы их снижения.
4). Система оценки инвестиционных решений.
Для раннего предупреждения кризисов и банкротства контроллинг располагает рядом инструментов. Подробно описанных авторами [7]:
В контексте принятия эффективных решений представляет интерес так называемая «матрица проверки». Она является инструментом целенаправленного анализа недостатков и разработки причин их возникновения. В таблице в виде матрицы размещаются недостатки и вызвавшие их причины, что способствует быстрому выявлению и устранению причин. Это один из вариантов использования системного подхода к изучению проблемы. Такая работа является очень трудоемкой и проводится только для устранения значительных недостатков.
3.1.2 Бухгалтерский учет как информационная база контроллинга
Информационная база контроллинга - это совокупность первичной финансовой, бухгалтерской, плановой, коммерческой, маркетинговой информации, целенаправленной классификации, группировке, трансформации в вид, удобный для анализа и принятия решений.
Большую часть информации система управления предприятием получает из данных бухгалтерского учета. Полный и достоверный учет затрат - необходимое условие успешного функционирования системы контроллинга.
К бухгалтерскому учету во всех странах предъявляются следующие требования [7]:
понятность информации;
достоверность и надежность информации;
уместность информации.
Но основным критерием качества информации является соблюдение принципа превышения выгоды от информации над затратами, связанными с ее получением.
В связи с этим на Западе различают 3 модели учетных систем [7]:
1. Британо-американская (Великобритания, США, Канада, Австралия и др.)
ориентация на нужды инвесторов;
гибкость учетной системы;
высокий образовательный уровень бухгалтеров и пользователей.
2. Континентальная (Германия, Австрия, Франция, Швейцария, Италия и др.)
наличие законодательного регулирования учета;
тесные связи предприятий с банками”
ориентация учета на государственные нужды налогообложения;
консерватизм учетной политики.
3. Южноамериканская (Бразилия, Аргентина, Боливия)
ориентация методов учета на высокий уровень инфляции.
Рассмотрим существующие в России виды учета для оценки возможности их использования при принятии управленческих решений по стоимостным критериям.
В зависимости от характера данных, методов их получения, способах группировки и цели учета учет делится на оперативный, статистический, бухгалтерский и управленческий.
Оперативный учет ведется на предприятии для быстрого (оперативного) отражения совершаемых хозяйственных операций и служит для доведения информации до исполнителя, которому она предназначена. Оперативный учет определяется объектом учета и отражает отдельные стороны хозяйственной деятельности предприятия. Следовательно, оперативный учет отличают, прежде всего, краткость и быстрота получения учетных сведений.
Статистический учет применяют для изучения закономерностей и взаимосвязи процессов, протекающих в хозяйственной деятельности, а также массовых общественных явлений и процессов. Статистика изучает совокупность явлений с целью получения сводных характеристик этой совокупности.
В соответствии с Федеральным законом «О бухгалтерском учете» [8] бухгалтерский учет –это «упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций».
Управленческий учет направлен на планирование, учет и анализ затрат по видам и местам их формирования и объектам калькулирования с целью получения информации для принятия оперативных управленческих решений. Ведение управленческого учета обусловлено тем, что данные бухгалтерского учета не могут дать всей информации, необходимой для управления предприятием.
Различия в бухгалтерском и управленческом учете состоят в следующем [8]:
1. Различия в обязательности ведения учета.
Требование ежегодного (ежеквартального) представления бухгалтерского отчета налоговой службе установлено Законом. Следовательно, ведение бухгалтерского учета на предприятии по определенным правилам и в определенном объеме является обязательным и не зависит от мнения руководства предприятия о его полезности.
Управленческий учет осуществляется при необходимости подготовки информации для решения руководством предприятия конкретных задач. При этом предполагается, что выгода от использования такой информации превышает затраты на ее сбор.
2. Различие в степени точности информации
Данные бухгалтерского учета должны быть достаточно точными, чтобы внешние пользователи относились с доверием к содержанию отчетов предприятия.
Требования к точности данных управленческого учета диктуются необходимостью оперативного принятия многих решений. Приблизительная информация ограниченного объема позволяет сделать быструю обработку и обычно является достаточной для принятия оперативных решений руководством предприятия. Следовательно, управленческий учет носит более приближенный характер, чем бухгалтерский.
3. Различие в масштабах учета.
Бухгалтерский учет отражается в отчете, объем и содержание которого раскрывают деятельность всего предприятия. Управленческий учет может быть организован по отдельным структурным подразделениям или сферам деятельности предприятия.
4. Различие в принятых принципах отчетности.
Квартальные и годовые бухгалтерские отчеты включают общепринятые формы отчетности и составляются исходя из общепринятых норм учета. Для этого он организуется в соответствии с едиными требованиями ко всем предприятиям и установившейся практикой учета.
Управленческий учет организуется на предприятии в соответствии с представлениями его руководителей о полезности и достаточности информации для принятия хозяйственных решений. Общепринятых норм или юридических требований к отчетности у управленческого учета нет.
5. Различие во временной соотнесенности информации.
Бухгалтерская отчетность отражает информацию об уже свершившихся фактах и хозяйственных операциях и представляет ее в бухгалтерском отчете предприятия. Управленческий (производственный) учет, кроме информации фактической, отчетного характера, подготавливает информацию о предполагаемых затратах и доходах, носящую характер прогноза, поскольку принимаемые хозяйственные решения обращены к будущему в деятельности предприятия.
6. Различие в частоте подачи информации
Информация бухгалтерского учета отражается в бухгалтерских отчетах предприятия, которые составляются всеми предприятиями с утвержденной периодичностью: раз в квартал, в полгода, в год. Информация управленческого учета представляется руководству предприятия, когда в ней появляется необходимость для подготовки и принятия хозяйственных решений. Поэтому отчеты по данным управленческого учета могут составляться ежедневно, еженедельно или ежемесячно, а также быть и разовыми.
Таким образом, бухгалтерский учет, отражающий поступление и расход денежных средств и дающий возможность калькулировать показатели себестоимости, общих затрат, выручки и прибыли, не содержит в необходимом виде всей информации, позволяющей принимать оперативные управленческие решения. Это обстоятельство выявило необходимость дополнения бухгалтерского учета управленческим.
Проанализируем с точки зрения удобства для принятия эффективных решений возможности создания системы управленческого учета в России.
Западная система управленческого учета представляет собой намного более обширную систему, нежели только учет, а именно систему управления конечными показателями основной деятельности предприятия. Организацию и создание системы управленческого учета в России следует рассматривать через призму прежде всего бухгалтерской системы, так как именно здесь создается основная информация, используемая в управленческом учете (о затратах и прибыли).
Рассмотрим систему законодательного регулирования бухгалтерского учета в России с точки зрения тех ее положений и характеристик, которые влияют на возможность функционирования управленческого учета.
В настоящее время в России формируется четырехуровневая система нормативного регулирования бухгалтерского учета [8].
Первый уровень - Гражданский кодекс РФ. Части 1 и