Корпоративне управління на сучасному етапі
Таким чином, держава зможе сконцентрувати свої зусилля на управлінні підприємствами, де вона володіє контрольними пакетами, з метою підвищення їх рентабельності та надходження дивідендів по державних акціях. Для закладення міцних законодавчих підвалин діяльності держави-акціонера необхідно прийняти закон щодо управління державною власністю, який знаходиться на розгляді у парламенті.
Зараз усі держпакети акцій передано від органів виконавчої влади до ФДМУ з метою інвентаризації державного майна та проведення широкого системного аналізу. Первісно планувалося у рамках Фонду створити міцний департамент державної власності, який управлятиме державними корпоративними правами. Однак на рівні уряду прийнято рішення про доцільність управління контрольними держпакетами акцій ряду стратегічних підприємств, зокрема об’єктів енергетики та нафтогазової промисловості, галузевими міністерствами, які мають більш кваліфікованих спеціалістів. В управлінні ФДМУ мають залишитися всі пакети розміром менш ніж 50%, що підлягають приватизації.
2.2 Кодексу корпоративного управління
Зараз доопрацьовується остаточний варіант проекту Кодексу корпоративного управління, після чого планується його широке обговорення на рівні уряду, міністерств та відомств, учасників фондового ринку, акціонерних товариств, громадськості.
Згідно з планом роботи Консультаційно-експертної ради при ДКЦПФР, цей проект буде проаналізований її членами. Враховуючи важливість та актуальність даного питання, яке стосується не лише акціонерних товариств, а й професійних учасників ринку цінних паперів, йому може бути присвячено кілька засідань КЕР.
Поряд із цим провадиться конструктивна робота в рамках спеціальної робочої групи з питань корпоративного управління та захисту прав акціонерів.
На початку року було прийнято два рекомендаційні документи, які запропоновані групою та Комісією акціонерним товариствам для застосування у їх діяльності: Положення про загальні збори акціонерного товариства та Положення про посадових осіб акціонерного товариства. Незабаром обидва положення буде оприлюднено на веб-сайті Міжнародної фінансової корпорації.
Велике значення для подальшого розвитку корпоративного управління має прийняття нового закону «Про акціонерні товариства». Законопроект, опрацьований Комісією спільно з міністерствами та відомствами, зараз знаходиться на розгляді у Кабінеті Міністрів України і готується до винесення на розгляд урядового комітету з питань економічного розвитку та європейської інтеграції. ДКЦПФР сподівається на його успішне проходження в урядовому комітеті, затвердження урядом та внесення до Верховної Ради до кінця березня.
Крім того, існує проект закону «Про акціонерні товариства», внесений до парламенту народним депутатом України Віктором Мусіякою. Згідно з існуючою процедурою розгляду законопроектів, поданих з ініціативи народних депутатів, документ було направлено до ДКЦПФР, яка за дорученням уряду є першою у переліку співвиконавців по цьому проекту. Попередній аналіз законопроекту народного депутата В. Мусіяки вказує на те, що проект практично є ідентичним тому, який знаходиться на розгляді в Кабінеті Міністрів.
Сьогодні у світі спостерігається тенденція до зміцнення підвалин регулятивної системи корпоративних відносин. У жодній країні не існує повністю досконалої системи корпоративного управління. Проблема відносин між принципалом (власником підприємства) та агентом (менеджером) є фундаментальною й до цього часу не вирішена. У власника завжди є природне бажання отримати від корпорації якомога більше прибутку, а в найманого працівника — дати корпорації якомога менше і водночас привласнити якусь частину прибутку.
Якщо в корпорації існує лише кілька власників, які серйозно опікуються питаннями її розвитку, менеджеру дуже важко приховувати від них свою незаконну діяльність. Однак у випадку, коли кількість власників є досить великою, встановити ефективний контроль за діяльністю менеджменту дуже складно.
Корпорації з незначною кількістю власників притаманні європейській моделі корпоративного управління. Поряд із законодавчими механізмами врегулювання корпоративних відносин в європейських країнах поширені механізми, що базуються на етичних та моральних засадах. Показовим прикладом у цьому плані є принципи корпоративного управління Організації економічного співробітництва та розвитку.
Американська модель базується на великій кількості акціонерних товариств зі значною кількістю власників. Першочергове значення тут мають законодавство щодо корпоративного управління та регулятивна діяльність Комісії з цінних паперів. Проте останні гучні корпоративні скандали в США свідчать, що навіть розгалужені законодавча, регулятивна та судова системи не дозволяють їх уникнути. Завжди слід пам’ятати, що корпорація є складним соціально-економічним організмом, що базується на стосунках між людьми, які мають різні інтереси.
У США з метою вирішення цих проблем система контролю за діяльністю корпорацій стала значно жорсткішою, розширено повноваження Комісії з цінних паперів для того, щоб вона стала більш дієвим органом з регулювання корпоративного управління.
На відміну від західних країн в Україні Державна комісія з цінних паперів та фондового ринку має дуже мало повноважень. У більшості випадків для застосування санкцій до правопорушників вона має звертатися до судових органів. У розвинених країнах комісії з цінних паперів наділено усіма необхідними повноваженнями щодо покарання правопорушників.
Враховуючи світовий досвід, при реформуванні системи корпоративного управління в Україні необхідно застосовувати комплексний підхід. Він, насамперед, вимагає не лише прийняття нових законів «Про акціонерні товариства» та «Про цінні папери та фондовий ринок», а й внесення відповідних змін до чинного законодавства. Поряд із цим необхідно підвищити ефективність діяльності щодо врегулювання корпоративних відносин з боку органів виконавчої влади, правоохоронних органів та судів, покращити управління державними корпоративними правами.
Важливою є розробка Кодексу корпоративного управління, проте лише його прийняття не зможе кардинально покращити ситуацію. Головним завданням цього документа має бути підвищення обізнаності суспільства з питаннями корпоративного управління. Для того щоб Кодекс реально працював, необхідно застосувати механізми розкриття інформації про недобросовісних менеджерів. Це сприятиме підвищенню відповідальності керівників акціонерних товариств та розвитку культури корпоративного управління.
2.3 Корпоративне управління в банківському секторі
Наприкінці травня Міжнародна фінансова корпорація (МФК) презентувала результати дослідження стану корпоративного управління в банківському секторі України. Це – перше дослідження такого плану в нашій країні.
Фахівці МФК вивчали щоденну практику корпоративного управління в банках та існуючі методи оцінки корпоративних клієнтів з позиції корпоративного управління. Результати дослідження дозволять вивести певні узагальнені показники по країні, а також звернуть увагу керівництва банків на питання, від яких залежать якість та ефективність корпоративного управління.
Банківська система є основним структурним елементом економічної системи будь-якої країни. Банки здійснюють фінансування підприємств, надають фінансові послуги широкому прошарку населення та забезпечують доступ до платіжних систем. Значення банків у національній економіці підсилюється тим фактом, що банківський сектор є досить регульованим, а також тим, що банки мають доступ до систем державних гарантій. Разом із тим, як зауважують експерти МФК, у банківському бізнесі приховано значну кількість ризиків, що можуть поставити під загрозу фінансову систему країни.
Враховуючи зазначене, важливим чинником є наявність у банках ефективних механізмів корпоративного управління, спрямованих на захист інтересів вкладників та зведення до мінімуму ризику виникнення непорозумінь між керівництвом банку, його власниками та клієнтами. Цих цілей, як правило, можна досягти за допомогою схем страхування вкладів, вимог щодо адекватності капіталу, вимог до розкриття інформації, систем внутрішнього контролю та нагляду.
Згідно зі світовою практикою, корпоративне управління у банківському секторі включає способи, якими державні установи, спостережні ради та вище керівництво банків регулюють діяльність банківських установ та впливають на те, як банки формують корпоративні цілі для забезпечення стійких економічних прибутків своїм власникам; проводять щоденні операції; захищають інтереси вкладників; враховують інтереси інших зацікавлених осіб; спрямовують корпоративну діяльність на підвищення надійності та відповідності чинному законодавству.
Фахівці корпорації останнім часом приділяють значну увагу корпоративному управлінню у банківському секторі. Це пояснюється тим, що банки мають уніфіковані структуру та діяльність, які вимагають високого рівня відповідальності та прозорості. За-провадивши найкращі принципи корпоративного управління, банківські установи можуть стати прикладом для інших економічних суб’єктів та сприяти підвищенню рівня корпоративних відносин своїх клієнтів. Розвиток корпоративного управління у банківському секторі сприятиме підвищенню доступності до банківських кредитів, зниженню ризиків та підвищенню прибутків банків.
Основними завданнями дослідження корпоративного управління в банківському секторі України, проведеного МФК на початку 2010 р., були: оцінка ступеня застосування банками найкращої практики корпоративного управління; ви-значення, якою мірою банки застосовують принципи корпоративного управління при аналізі своїх корпоративних клієнтів; встановлення бази для наступного проекту технічної допомоги.
У ході дослідження було розіслано 128 анкет зареєстрованим та ліцензованим вітчизняним банкам по всій країні. Анкети не розсилалися банківським установам з переважною часткою іноземного капіталу. У результаті було отримано відповіді від 50 банків, після чого проводилися індивідуальні опитування працівників окремих установ. У кінцевій вибірці представлено 32% всієї сукупності банків України, 41% загальної капітальної бази сектора та 45% всіх банківських активів. 48% опитаних банків мають менше 50 акціонерів і лише 24% – понад 500. У 50% опитаних банків кількість працівників не перевищує 400 осіб.
Банки обізнані з українськими принципами корпоративного управління та міжнародною практикою у цій сфері. Вони розуміють переваги корпоративного управління для своєї внутрішньої діяльності та зовнішнього спілкування, а також залучення фінансування. За останні роки українські банківські установи покращили стан своєї внутрішньої документації, але у цьому напрямку ще необхідно працювати. Банківський сектор виказує готовність і надалі покращувати корпоративне управління. Проте цьому процесу заважають недостатність ресурсів, тиск з боку регулюючих органів, недосконалість законодавства.
Дослідження доводить, що вітчизняні банки рухаються в напрямку розподілу функцій та обов’язків між загальними зборами акціонерів, спостережною радою та правлінням. Певні труднощі виникають під час визначення ролі спостережних рад, які в багатьох випадках не належним чином структуровані. Більшість банків оцінюють результати роботи членів правління, забуваючи при цьому про оцінку діяльності спостережних рад. Експерти МФК зауважують, що банкам необхідно приділяти більше уваги врегулюванню внутрішніх конфліктів інтересів, виваженіше підходити до питання розкриття інформації про розміри оплати праці членів спостережних рад.
У питаннях розкриття інформації банківські установи в цілому дотримуються вимог законодавства. Однак вони будують свою інформаційну політику без урахування потреб різних цільових аудиторій. Доступ до інформації вимагає багато зусиль з боку зацікавлених у її отриманні осіб. У до-слідженні підкреслюється, що банки мають надалі покращувати розкриття інформації про структуру власного капіталу, матеріальні операції та операції з пов’язаними особами, а також вдосконалювати вже впроваджені системи внутрішнього контролю.
Розглядаючи питання прав акціонерів банків, експерти МФК зазначають, що дрібні власники акцій відносно добре представлені у складі спостережних рад. Разом із тим міноритарним акціонерам банків важко реалізувати свої капітальні вигоди. Банки, головним чином націлені на задоволення потреб крупних акціонерів, могли б приділяти більше уваги інтересам своїх працівників та вкладників. При оцінці ризиків їм доцільно враховувати ступінь корпоративного управління у корпоративних клієнтів.
Представники комерційних банків позитивно оцінили результати дослідження, однак зазначили, що банки є одними з найбільш публічних фінансових установ в Україні. Вони постійно оприлюднюють інформацію про свою діяльність у значних обсягах, що дає можливість проводити її аналіз. Крім того, банківські установи викуповують акції у своїх акціонерів, чого практично не відбувається в акціонерних товариствах інших секторів економіки.
Банкіри висловили побажання щодо проведення дослідження корпоративного управління у банківській сфері в розрізі поділу банків за структурою акціонерного капіталу, а також приділення особливої уваги діяльності спостережних рад. У свою чергу, представники МФК повідомили, що корпорація розпочинає дворічну програму технічної допомоги банкам України, які бажають підвищити рівень корпоративного управління. У її рамках передбачається проведення семінарів, тренінгів, поглиблена робота з обраними банками та співпраця з банківськими асоціаціями.
2.4 Суб`єкти та об`єкти корпоративного контролю в умовах трансформації економіки
Незважаючи на стабільне зростання валового внутрішнього продукту на 5,9% в 2007 р., 9,2% – у 2008, і 4,6% – у 2009 р., економіка України проходить етап трансформування до ринкової і все ще залишається за своєю суттю перехідною, про що свідчать, у першу чергу, слабка ринкова інфраструктура, нестабільна та недосконала нормативна база, активне адміністративне регулювання економіки, яке шкодить створенню конкурентного середовища. Внаслідок того, що в країні не сформувалися ефективно діючі ринкові механізми регулювання економіки, не закінчився процес перерозподілу власності, не усталилися і моделі корпоративного управління і контролю.
Організаційним формуванням корпоративного типу, як складним системам, поряд із характерними для всіх підприємств на етапі трансформації економіки суперечностями, властиві і деякі специфічні особливості, які, за певних обставин, можуть стати причиною конфліктів і кризи на підприємстві, а, з іншого боку, можуть зіграти ролі ключового фактора успіху і стимулу розвитку.
Невідповідність існуючої системи корпоративного контролю запитам сучасної системи корпоративного управління обумовила проведення досліджень для уточнення сутності, завдань, суб`єктів і об`єктів корпоративного контролю.
Корпоративний контроль – специфічна форма контролю в корпораціях, він охоплює не тільки внутрішні управлінські взаємовідносини, а й зовнішні. Корпоративний контроль неможливо трактувати у вузькому значенні, його слід розглядати з позицій діалектичного розвитку, різних точок зору і у взаємозв`язку з іншими управлінськими функціями.
Важливо зазначити, що акціонери, кредитори, громадськість, державні органи не управляють АТ у загально-прийнятому сенсі (виробництвом, збутом, персоналом), а впливають на нього переважно за рахунок тих елементів, що є об`єктами їхніх інтересів. Функції управління планування, організацію, мотивацію, контроль та координацію здійснюють менеджери. Термін «контроль» як функція управління має інший смисловий відтінок, аніж цей же термін, який визначає взаємовідносини АТ та його акціонерів. Як функція управління, контроль – це управлінська діяльність, завдання якої полягає в кількісній та якісній оцінці та обліку результатів роботи організації. В цьому контексті контроль встановлює міру відповідності (факту плану чи нормі), тобто має інформаційний, оціночний аспект.
Контроль, що здійснюється за господарським товариством власниками, керівництвом та державними органами, має на меті надання надійної інформації зацікавленим особам (акціонерам, керівництву, інвесторам, працівникам, суспільству) та забезпечення захисту і збереження цінних ресурсів, і особливо вкладеного капіталу. Контроль здійснюється системою, яка за умови належного функціонування включає правовий режим, прийняття управлінських рішень, права власників, надійну фінансову звітність та корпоративну культуру.
Фактично систему корпоративного контролю можна також розглядати як систему «стримувань і противаг», яка необхідна для забезпечення консолідованої функціонально управлінської конфігурації підприємства, коли дотримується принцип інституційного розподілу та функціональної взаємодії гілок влади. Ефективна система стримувань і противаг, що визначає повноваження кожного учасника корпоративних взаємовідносин, рівність їх прав є складовою частиною корпоративного управління і побудована на загальних принципах розкриття інформації, підзвітності керівництва, розподілу обов`язків і належного внутрішнього контролю.
В.Миловідов та І.Шиткіна корпоративний контроль визначають як володіння такою кількістю прав в акціонерному товаристві, яка забезпечує постійний вплив на прийняття стратегічних управлінських рішень, визначення та формулювання таких рішень. Таким чином, контроль в цьому визначенні асоціюється з власністю на акції та можливістю управління такою власністю.
З таких позицій підходять до визначення поняття корпоративного контролю і більшість вітчизняних дослідників, які поняття системи корпоративного управління ототожнюють з поняттям системи корпоративного контролю і проводять її розгалуження на інсайдерську та аутсайдерську, або англоамериканську, західноєвропейську (німецьку), і японську, додаючи до цього переліку перехідну, притаманну країнам з перехідною економікою. Такий підхід властивий для робіт В.Євтушевського, Г.Козаченка, А.Воронкової, Е.Коренєва та інших. При цьому автори не враховують, що система управління, притаманна підприємству, зумовлює характер здійснення управлінської функції контролю в корпорації, а отже ототожнювати ці два поняття некоректно.
О.Радигін, М.Старовойтов відносять корпоративний контроль до одного з ключових механізмів корпоративного управління, розглядаючи концентрацію пакету акцій як корпоративний контроль, перехід якого шляхом злиття чи поглинання можна використовувати для підвищення ефективності корпоративного управління.
Г.Назарова робить висновок, що проблема контролю над власністю визначає характер взаємовідносин між суб`єктами корпоративного контролю і саме властиві українському суспільству відносини власності зумовлюють розподіл влади, політику кожного підприємства та його стратегічний розвиток. Т.Долгоп`ятова теж погоджується, що в ринкових умовах механізми корпоративного управління спрямовані на забезпечення реалізації прав власності та формування відповідних структур корпоративного контролю.
Оскільки в науковій літературі відсутній єдиний підхід до визначення поняття корпоративного контролю, а існуючі визначення можуть бути піддані критиці, ми пропонуємо наступні визначення поняття корпоративного контролю та системи корпоративного контролю.
Корпоративний контроль – це управлінська функція корпорації, що полягає у здійсненні найоптимальнішим з точки зору витрат ресурсів та досягнення очікуваних результатів шляхом відстеження відхилень та корекції управлінських рішень, що впливають на баланс інтересів учасників корпоративних взаємовідносин, забезпечення ефективного зворотного зв`язку, тобто функції «діяльність корпорації – власник».
Система корпоративного контролю це складова система корпоративного управління, призначена для збалансування інтересів учасників корпоративних взаємовідносин у процесі їх участі в корпоративній діяльності, основними підсистемами якої виступають системи зовнішнього та внутрішнього контролю, включаючи підзвітність та комунікації.
Завдання системи корпоративного контролю полягає у виявленні відхилень від чинних законів, стандартів, а також порушень принципів корпоративного управління, а отже законності, ефективності, доцільності та економності управління ресурсами, і у приведенні системи корпоративного управління до функціонування у потрібному руслі. Відносини корпоративного контролю проявляються і у виявленні відхилень від прийнятих в суспільстві, визначених чинним законодавством та нормативно правовими документами акціонерного товариства стандартів корпоративної поведінки.
На нашу думку, консолідована і гнучка система корпоративного контролю складається з двох підсистем – внутрішньої і зовнішньої – і відповідних компонентів:
Зовнішня підсистема корпоративного контролю включає:
систему регулятивних органів, повноваження та обов`язки яких, критерії взаємовідносин з учасниками ринку чітко визначені, як і забезпечено прозорість ієрархії взаємовідносин між ними;
систему детальних стандартів діяльності учасників, прав інвесторів, корпоративної практики;
широку диверсифіковану систему санкцій, що можуть застосовуватися до порушників чинного законодавства, стандартів корпоративної поведінки, балансу інтересів зацікавлених у діяльності АТ осіб. При цьому міри відповідальності мають бути не тільки чітко визначені в чинному законодавстві та внутрішніх нормативних документах АТ, але і варіюватися від дуже поміркованих до надзвичайно жорстких;
систему розкриття інформації (або забезпечення прозорості діяльності компанії) в інтересах зацікавлених у діяльності АТ осіб.
Внутрішня підсистема корпоративного контролю включає систему раціонального розподілу влади і відповідальності (обов`язків та підзвітності) та систему належного внутрішнього контролю.
Внутрішній контроль, як управлінська функція, здійснюється на всіх рівнях управління. Система внутрішнього контролю, як відзначає В.Бурцев, орієнтується на забезпечення стійкого становища корпорації на ринку; визнання організації суб`єктами ринку та громадськістю; на своєчасну адаптацію систем виробництва та управління організації до динамічного зовнішнього середовища.
Внутрішній контроль організації передбачає визначення фактичного стану об`єкта контролю, порівняння фактичних даних із запланованими, оцінку виявлених відхилень та ступеню їх впливу на функціонування організації; виявлення причин зафіксованих відхилень; створення інформаційної бази для прийняття корегуючих рішень.
Таким чином, метою внутрішнього контролю в корпорації є інформаційне забезпечення системи корпоративного управління для формування ефективних рішень щодо подальшого її функціонування та розвитку.
В.Бурцев особливістю внутрішнього контролю вважає його двоїсту роль в процесі управління організацією, а саме, що в результаті глибокої інтеграції контролю та інших елементів процесу управління на практиці неможливо визначити коло діяльності для робітника таким чином, щоб він відносився лише до одного елемента управління без його взаємозв`язку та взаємодії з контролем. Тому всі управлінські функції інтегровані з контрольною і елемент контролю присутній на кожній стадії управління.
Тобто, внутрішній контроль організації є невід`ємним елементом кожної стадії процесу управління; «окремою» стадією, яка забезпечує інформаційну прозорість на предмет якості перебігу процесу управління на всіх інших стадіях. Отже, хоча функція контролю глибоко інтегрована з іншими функціями управління, разом з тим існує інформаційна інтеграція всередині функції контролю. Інтеграція контролю та інших функцій на одному рівні управління – це горизонтальна інтеграція, а інформаційна інтеграція функцій контролю на різних рівнях управління (контроль на рівні підрозділу організації) – це вертикальна інтеграція. В результаті інтеграції по горизонталі досягається узгодження окремих елементів управління з метою вирішення певної управлінської проблеми чи досягнення певної мети управління. При вертикальній інтеграції функція контролю реалізується на різних рівнях управління, але на основі однієї і тієї ж інформації, яка узагальнюється. Вертикальна інтеграція необхідна для контролю з боку вищого рівня системи управління.
Система внутрішнього контролю в корпорації включає:
структуру управління, яка сприяє обміну інформацією і певній колегіальності під час прийняття рішень, щоб уникнути зайвої концентрації влади, що може підвищити ризик зловживань або шахрайства;
порядок виявлення конфлікту інтересів, який стосується керівників або інших посадових осіб компанії, і інформування про це колегіальних та виборних органів управління та у відповідних випадках акціонерів;
порядок, який забезпечує керівництву ефективний контроль за діяльністю компанії та, зокрема, за рухом грошових коштів;
наявність кваліфікованих внутрішніх ревізорів і контролерів, які відповідають за перевірку дотримання встановленого внутрішнього розпорядку, підзвітних колегіальним та/чи виборним органам управління товариством, а також контроль над всіма аспектами дотримання нормативних актів, належної професійної поведінки та сумлінної ділової практики;
участь незалежних зовнішніх аудиторів, які беруть на себе відповідальність за аудиторську перевірку звітності компанії, аналіз і підтвердження якісності фінансових систем і процедур компанії, а також контроль за дотриманням правил, що застосовуються. В ідеальному випадку аудитори також можуть виконувати функції з підготовки звіту про досягнення компанії в галузі дотримання сформульованих нею принципів корпоративного управління і ділових норм.
Досягнення вищезгаданих цілей системи внутрішнього контролю можливе за умови впровадження на підприємстві системи контролінгу, яка передбачає ефективне поєднання управлінських функцій планування, регулювання та контролю.
Формальна наявність усіх необхідних елементів корпоративного управління на практиці не забезпечує визнання принципу розподілу прав власності і контролю. Тому О.Радигіним в наукову літературу введено поняття «аморфної» системи корпоративного контролю, яка характеризується відсутністю реальних ознак контролю навіть за наявності контролю неформального, що унеможливлює зацікавленість в інвестуванні у таке підприємство. У разі аморфної системи контролю, навіть з реальною концентрацією контролю у певного суб`єкта, зникають як відповідальність за стан справ у корпорації, так і контроль з боку акціонерів за менеджментом. Водночас відсутні і зовнішні механізми корпоративного контролю – правові та ринкові, які б забезпечили такі важливі для залучення інвестицій відпрацьовані механізми захисту прав інвесторів.
Саме тому, на нашу думку, в основу типології корпоративного контролю повинна бути покладена сутнісна ознака, а саме рівень концентрації реального, а не формального контролю у зовнішніх і внутрішніх учасників або коаліцій осіб, які мають можливість здійснювати контроль за прийняттям управлінських рішень в корпорації.
При цьому ми вважаємо, що про реальність контролю можна вести мову тільки в тому випадку, якщо в інших учасників корпоративних відносин зберігається інтерес до придбання права власності чи «захоплення» контролю. Якщо можливість здійснення контролю одним учасником не викликає зацікавленості у іншого, це означає, що такий контроль формальний і в реальності ніякого вирішального впливу на прийняття управлінських рішень в корпорації такий учасник не матиме.
Виходячи з цього, вважаємо, що корпоративний контроль можна визначити і як можливість бути учасником ринку корпоративних інтересів, тобто контроль – це володіння інтересом, який викликає зацікавленість інших суб`єктів корпоративних відносин у його придбанні.
Якщо право власності, а отже і контролю, має свою вартість, продається і купується на ринку корпоративного контролю, то таким же чином інтерес суб`єкта корпоративних відносин має вартість і може продаватися чи купуватися на ринку корпоративних інтересів. Отже, ринок корпоративних інтересів – це специфічне економічне явище, як економічна категорія – це сукупність відносин, що виникають у зв`язку з відмовою одного з учасників корпоративних взаємовідносин від реалізації свого інтересу на користь реалізації інтересу іншої зацікавленої особи за певний зиск.
У процесі дослідження механізмів перерозподілу прав власності на ринках корпоративного контролю ми дійшли висновку, що ринок корпоративного контролю не тільки є механізмом отримання контролю над корпорацією. Кон`юнктура ринку корпоративного контролю прямо впливає на кон`юнктуру ринку корпоративних інтересів.
Ринок корпоративного контролю є неодмінним і важливим елементом корпоративного механізму. Тут відбувається перехід права власності на корпорацію, взаємодіють суб`єкти корпоративних відносин. Отже, ринок корпоративного контролю – це специфічне економічне явище, як економічна категорія – це сукупність відносин, що виникають у зв`язку з переходом права власності на корпорацію.
Ринок корпоративних інтересів, як і ринок корпоративного контролю, є абстрактною надбудовою над цілком матеріальним фондовим ринком, на якому на папері оформлюється перехід прав власності на корпорацію. Однак ринок і корпоративного контролю, і корпоративних інтересів не обмежується рамками фондової біржі і самої корпорації: недаремно настільки широким є коло суб`єктів корпоративних відносин, які прямо чи опосередковано можуть впливати на прийняття стратегічно важливих рішень в корпорації, а отже є суб`єктами корпоративного контролю.
Так, і акціонери, і менеджери, і кредитори, і постачальники, і споживачі, і держава, і громадськість мають власні корпоративні інтереси, тобто зацікавлені в отриманні певних вигод через здійснення контролю над корпорацією. Інтереси у них різні і одночасно реалізовані не можуть бути. Тому кожен суб`єкт корпоративних відносин оцінює свій корпоративний інтерес в певну величину, а під час взаємодії з іншими суб`єктами на ринку корпоративних інтересів визначається, за яку ціну від яких «вигод» він готовий відмовитися. Саме ця «відмовлена» частина вартості інтересу і виступає «товаром» на ринку корпоративних інтересів і продається за певну ціну. Причому кон`юнктура цього ринку є ситуаційною, і основним питанням, яке тут вирішується, постає ціна, за яку певний суб`єкт корпоративних відносин готовий відмовитися від досягнення однієї з поставлених цілей.
Отже критерієм віднесення суб`єкта до кола учасників корпоративних відносин в конкретній корпорації виступає його здатність продати свій корпоративний інтерес іншому суб`єкту. Тобто, в основі корпоративного механізму лежить кон`юнктура ринку корпоративних інтересів, яка і є економічним підґрунтям взаємодії суб`єктів корпоративних відносин.
3. Корпоративне управління на прикладі ВАТ “Дніпроенерго”
3.1 Загальна характеристика компанії: структура і види діяльності
Відкрите акціонерне товариство "Дніпроенерго" (ВАТ"Дніпроенерго") - це ведуча энергогенеруюча Компанія на Україні. (серед теплових енергогенеруючих компаній). Основний вид діяльності - виробництво електричної і теплової енергії. ОАО "Днепроэнерго" створено в 2000 році в результаті реструктуризації енергетики України. Засновником компанії "Днепроэнерго" була держава в особі Міністерства енергетики і электрификаци України. До складу товариства входять три теплових електростанції: Криворізька, Придніпровська, Запорізька з загальною кількістю 25 генеруючих блоків, що мають загальну встановлену потужність 8160Мвт, чи 26,1% загальної встановленої потужності в державі.
Придніпровська ТЕС має у своєму складі 4 генерирующих блоки по 150 Мвт і 4 енергоблоки по 300 Мвт. Будівництво станції довершене в 1966 році. На сучасний момент установлена потужність складає 1740 Мвт.
Чотири енергоблоки 150 Мвт реконструйовані в теплофікаційні для забезпечення тепловою енергією правобережної частини міста Дніпропетровська.
Криворізька ТЕС має у своєму складі 10 енергоблоків по 300 Мвт із установленою загальною потужністю 2820 Мвт. Станція будувалася з 1961 по 1973 рік.
Запорізька ТЕС має у своєму складі 4 енергоблоки по 300 Мвт і 3 енергоблоки по 800 Мвт. Загальна встановлена потужність складає 3600 Мвт. Будівництво станції довершене в 1977 році.
Взагалі структуру ОАО “Днепроэнерго” можна відобразити у виді схеми за допомогою малюнка 3.1.
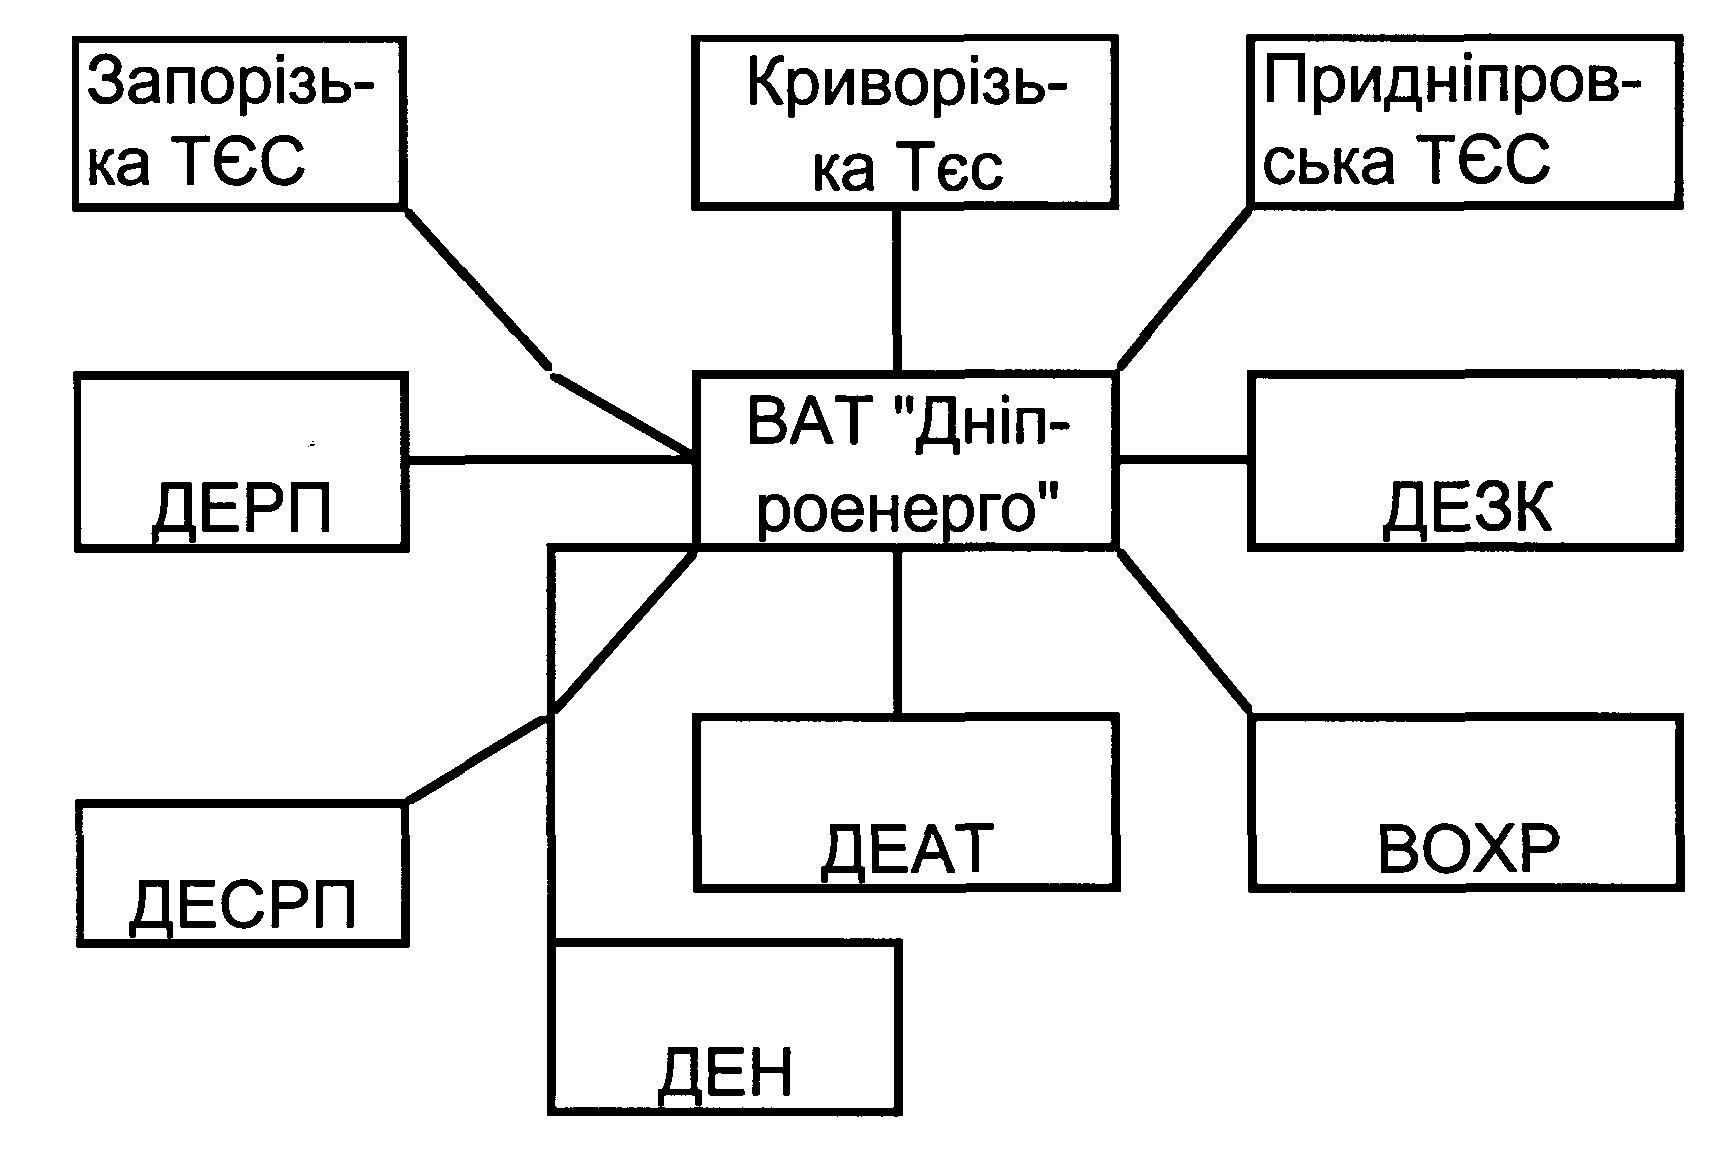
Малюнок 3.1 - Структура ОАО "Днепроэнерго"
Електростанції розташовані в двох промислових областях України - Запорізької і Дніпропетровський, де розвиті такі енергоємні області як машинобудування, металургія, гірська, що є гарантом збуту виробленої електричної енергії.
Крім того, до складу Компанії входить сім структурних підрозділів для обслуговування електростанцій:
«Днепроэнергоремонт» – ремонт основного оснащення.
«Днепроэнергоспецремонт» – ремонтно-будівельні роботи будинків і споруджень.
«Днепроэнергоавтотранс» – автотранспортне обслуговування.
«Днепроэнергоналадка» – налагодження тепломеханического оснащення.
«Днепроэнергопостачкомплект» – матеріально-технічне постачання.
Воєнізована охорона – охорона об'єктів компанії.
На виконання рішення загальних зборів 30.03.2007р. "Днепроэнергоремонт", "Днепроэнергоспецремонт", "Днепроэнерготранс", " Днепроэнергоналадка", "Загін охорони" були ліквідовані в минулому році як структурні одиниці і переведені в статус підрозділів. З метою відділення невиробничої діяльності від виробничої на бази підрозділів невиробничої діяльності теплоелектростанцій були створені три структурних одиниці - Энергодарский, Придніпровський, Зеленодольский комбінати соціально - побутових послуг.
Основним видом діяльності компанії є виробництво електроенергії і теплоэнергии. У зв'язку з низьким рівнем оплати за відпущену електроенергію ОАО "Днепроэнерго" прогнозує зниження виробництва електроенергії з 18,6 млрд.квт год у 2007р. до 13,0 млрд.квт год у 2009 - 2007 і планує виробити 16,6 млрд.квтч у 2009р. Відпустка теплоэнергии в 2009-2007 роках прогнозується на рівні очікуваного в 2008р. - 961 тис.Гкал. Обсяг виробництва электро- і теплоэнергии залежить від сезону, у 1 і 4 кварталах виробництво електроенергії на 35% вище, ніж у 2-3 кварталі. Відпустка тепла відповідно сезонним коливанням - на 370%.
Компанія має ліцензію на виробництво електроенергії, а також ліцензію на постачання електроенергії споживачам по нерегульованому тарифу. Одержання останньої обумовлений пошуком Компанії шляхів у поліпшенні фінансового стану за рахунок висновку контрактів на постачання електроенергії безпосередньо споживачам, яких задовольнять запропоновані Компанією умови постачання в обмін на своєчасну і повну оплату за електроенергію.
Електрична енергія реалізується через “Оптовий ринок електроенергії”, а теплова по прямих договорах зі споживачами й оптовими перепродувачами. Комбіноване виробництво електричної і теплової енергії було передбачено проектами будівництва електростанцій з метою економії витрат на паливо і накладних витрат за рахунок ефекту “розподілених витрат”.
3.2 Юридичний статус
ВАТ “Дніпроенерго” засновано Міністерством енергетики і электрификації України шляхом корпоратизації Державного підприємства “Дніпроенерго” і зареєстровано 14 липня 2000 року. 100% акцій на момент установи знаходилося у власності держави, керування якою було передано Міненерго України.
Статутний фонд суспільства складає 98,1тис.грн. Він розділений на 3 923 998 шт. простих іменних акцій номінальною вартістю 25 грн. Акціонерний капітал розподілений так: 76,04 % належить державі; 17,38 % володіють юридичні особи; 6,58 % у власності фізичних осіб. Планом розміщення акцій у 2006р. передбачений продаж 24% пакета акцій на конкурсі за кошти. Акції ВАТ "Дніпроенерго" включені в листинг Першої фондової торгової системи України (ПФТС) з 2002р.
У 2004р. суспільство завершило програму випуску американських депозитарних розписок (ADR) І рівня. Для цього компанія пройшла міжнародний аудит однієї з ведучих аудиторських фірм "Артур Андерсен" протягом 3-х років починаючи з 2001р. З початку 2004 року в товаристві працює електронна інформаційна система SAP- R3, що дозволяє приймати управлінські рішення на підставі достовірної й оперативної інформації, а також контролює всі грошово-фінансові потоки в компанії.
Компанія має статус юридичної особи, самостійний баланс, розрахунковий, валютний рахунки, печатку і діє відповідно до затвердженого статуту і складає консолідовану звітність.
Структурні підрозділи без права юридичної особи здійснюють свою діяльність відповідно до затверджених і зареєстрованих положень.
3.3 Структура управління, персонал
Структура управління компанією представлена в Додатку