Инновационная деятельность
Бюджетный кризис, характерный для экономики развивающихся стран, а также для государств, осуществляющих макроэкономические преобразования, ограничивает возможности государственного участия в развитии инновационных процессов.
Так, например, в течение 90-х годов в России объем бюджетных ассигнований на инновационную деятельность постоянно сокращался. По данным Госкомстата РФ, в 1998-1999гг. объем инвестиций на поддержку инновационной активности из федерального бюджета не превышал 0,5% ВВП.
28. Иностранные инвестиции в инновации
Иностранные инвестиции в инновационную деятельность могут осуществляться как в форме межгосударственных, межправительственных программ по научно-техническому и экономическому сотрудничеству, так и в форме частных инвестиций от зарубежных финансовых организаций и частных предпринимателей (прямые и портфельные).
Международные частные инвестиции являются достаточно активными на развивающихся рынках. Американские инвестиционные фонды, немецкие банки и другие иностранные частные инвесторы стремятся обеспечить высокую доходность собственных инвестиций с помощью международной диверсификации
деятельности. Риск инвестиций в развивающиеся рынки достаточно высок, но он, как правило, обеспечивается большей доходностью вложений. При этом наиболее привлекательными для внешних инвесторов являются сырьевые и перерабатывающие отрасли промышленности, поскольку, как правило, эти отрасли не требуют значительных предварительных инвестиций, а достаточное для конкурентоспособности качество вывозимых на экспорт сырья, заготовок и полуфабрикатов может быть обеспечено даже без использования последних достижений научно-технического прогресса.
Исследование отраслей российской промышленности, проведенное в 1999г. ведущей консалтинговой компанией McKinsey, показало, что почти 3/4 старых предприятий до сих пор экономически жизнеспособны. Переход на современные формы организации хозяйственной деятельности и небольшие вложения в модернизацию производства могли бы поднять их производительность труда до 65% уровня США. Такие инвестиции необходимы главным образом для повышения качества выпускаемой продукции и/или повышения эффективности использования энергии. К числу отраслей с высоким потенциалом роста относятся добывающая промышленность, производство средств потребления, торговля и услуги.
29. Собственные средства организации, инвестируемые в инновационный процесс
Собственные средства организаций остаются основным источником финансирования инновационной деятельности. Отрасли, которые в годы проведения макроэкономических реформ в России сохранили достаточный объем оборотных средств, в настоящее время получили реальный шанс активно осуществлять инновационную деятельность. В первую очередь это относится к отрасли связи, где за счет короткой длительности производственного цикла предприятия практически не испытывали влияния инфляции и создали достаточный резерв для осуществления научно-технических проектов.
Организации с длительным технологическим циклом производства в условиях инфляции не смогли сохранить собственные оборотные средства, что привело к их тяжелому финансовому положению. Поэтому в настоящее время практически все организации промышленности лишены реальной возможности финансирования инновационной деятельности за счет собственных средств.
Как показывает мировая практика, 80-90% инноваций в мире финансируются промышленными компаниями преимущественно за счет собственных финансовых средств.
К собственным средствам относят: прибыль, оборотные средства, выручка от реализации ОС, НМА, амортизационные отчисления.
30. Финансовый капитал как источник инвестиций в инновации
Финансовый капитал формируется за счет аккумулирования средств юридических лиц и граждан в фин-во-кредитных учреждениях. Без достаточного финансового обеспечения жизненный цикл инновации ограничивается стадией «идея». Любое новшество должно быть инвестиционно-привлекательным и конкурентоспособным на рынке капитала. Поэтому наряду с показателями инновационности проектов не менее важными в рыночных условиях становятся финансово-экономические показатели; объем нвестиций; ожидаемая доходность (рентабельность); срок окупаемости; чистый доход и др.
Экономические показатели становятся основными, если речь идет о привлечении стратегического инвестора (финансово-кредитного учреждения, которое готово организовать финансирование разработки и реализации инновации за счет собственных и привлеченных средств). Как правило, на рынке инноваций информационный минимум о нововведениях включает сведения не только об их целях, но и о размерах инвестиций, ожидаемой доходности и сроке окупаемости вложений.
31 Финансово-экономические и внеэкономические факторы инвестиционной привлекательности инновационной деятельности. Отраслевая инвестиционная привлекательность
Условно факторы инвестиционной привлекательности инновационных проектов и программ можно разделить на две группы: финансово-экономические и внеэкономические. В большинстве случаев инвестора привлекают высокие финансовые показатели, однако существуют ситуации, при которых инноватор вынужден реализовать новшество, несмотря на его прямую экономическую непривлекательность. Например, если речь идет об экологических мероприятиях, которые практически всегда имеют отрицательные финансовые показатели; тем не менее промышленные фирмы, заботящиеся о своем высоком имидже, ведут активную деятельность в этой области.
Отраслевая инвестиционная привлекательность определяется стратегией фирмы-инноватора. Поэтому на рынке новаций для обеспечения конкурентоспособности новшества проводится маркетинговый отраслевой анализ, разрабатываются различные рейтинги отраслевой инвестиционной привлекательности.
Исследуя потенциал привлечения иностранных инвестиций, Федеральная комиссия по ценным бумагам при Правительстве России в 1996г. установила наиболее инвестиционно привлекательные отрасли российской экономики: нефтегазодобыча, электроэнергетика, связь, металлургия.
Существенным внеэкономическим фактором, определяющим привлекательность инновации для инвестора, является имидж и репутация инноватора, которая может повлиять приток инвестиций.
32. Внутрикорпоративная инвестиционная привлекательность
С экономической точки зрения инвестиционная привлекательность определяется как внутренними характеристиками инновации (доходность инвестиций, срок реализации проекта и др.), так и условиями привлечения финансовых ресурсов и их источников.
Инвестирование инновационной деятельности может осуществляться как за счет собственных, так и привлеченных средств. Для российских предприятий в настоящее время основным источником инвестиций являются собственная прибыль и амортизационные отчисления. Кроме того, инвестиционный фонд для инновационной деятельности может пополняться безвозмездными вложениями в натуральной форме или в виде спонсорской финансовой помощи.
Наиболее популярным на Западе способом увеличения собственных средств компании является эмиссия акций. Однако в отличие от других источников собственных средств этот ресурс является платным, поскольку акционеры приобретают акции в расчете на дивиденды. Недостаточный размер дивидендов может привести к тому, что вновь выпускаемые акции для финансирования инновационной деятельности окажутся неразмещенными. В России корпоративные отношения находятся в стадии формирования, поэтому эмиссии ценных бумаг под инновационную деятельность проводятся достаточно редко.
За исключением беспроцентных ссуд привлеченный капитал выдается на условиях возвратности, срочности и платности, т.е. представляет собой кредиты в различной форме.
33. Сущность современных форма привлечения финансовых средств в инновационную деятельность: лизинг
Лизинг - долгосрочная аренда машин и оборудования на срок до 20 лет. Арендодатель за свой счет приобретает необходимое оборудование и сдает его в аренду арендатору. При этом права собственности на оборудование остаются у арендодателя. По окончании лизингового договора арендатор может вернуть арендодателю арендуемое имущество или выкупить объект лизинга по остаточной стоимости. В течение всего срока эксплуатации арендатор перечисляет плату за пользование арендованным имуществом, включающую амортизацию и доход арендодателя.
В настоящее время лизинг получил наибольшее распространение в российских транспортных компаниях (морских пароходствах и автотранспортных международных перевозчиках): стоимость приобретаемых основных средств в этих компаниях достаточно высока, а накопленный капитал недостаточен для развития производственных мощностей. Кроме того, эти предприятия характеризуются высокой доходностью и слабой зависимостью от внутреннего инвестиционного климата, поскольку имеют возможность осуществлять перевозки по всему миру. Поэтому лизинг стал одной из наиболее удобных форм финансовых вложений: инвестор оплачивает строительство судна и передает его в эксплуатацию пароходству, которое постепенно возмещает расходы и выплачивает проценты за пользование имуществом, Права на судно переходят к пароходству с момента внесения последнего взноса. В случае просрочки платежей лизингодатель имеет право востребовать переданное в лизинг имущество и распорядиться им по собственному усмотрению (в том числе сдать судно в аренду другому пароходству). При этом платежи судоходной компании не возвращаются. Таким образом, инвестиции лизингодателя достаточно надежно защищены по сравнению с традиционным кредитованием и обеспечивают его финансовые интересы.
34. Сущность современных форма привлечения финансовых средств в инновационную деятельность: форфейтинг и франчайзинг
Форфейтинг - финансовая операция, превращающая коммерческий кредит в банковский. Инвестор при отсутствии достаточных средств для инноваций выписывает комплект векселей. Сроки погашения векселей равномерно распределены во времени. Таким образом, инвестор получает отсрочку в платежах и гарантии банка по обеспечению платежей. Форфейтинговые операции для инноватора являются гарантией надежности финансового партнера.
Франчайзинг. Наиболее полной финансовой схемой привлечения инвестиционных ресурсов в инновационную деятельность является франчайзинг. Франчайзинг предусматривает тиражирование инноваций с привлечением крупного капитала. Кроме финансовых средств по договору франшизы инноватору могут быть переданы нематериальные активы: технологии, ноу-хау, торговый знак, репутация фирмы и т.п. Франчайзинг сочетает в себе преимущества кредита и лизинга. Одним из самых известных примеров франчайзинга является корпорация McDonald's предприятия быстрого питания открываются по всему миру как самостоятельные компании, использующие технологию, торговую марку, имидж и репутацию головной компании, которая со своей стороны не только оказывает материальную помощь при открытии предприятий, но и принимает на себя обязанности обучения персонала, рекламы, поставки оборудования и организации закупки исходных продуктов. Кроме того, она сохраняет за собой право контроля за деятельностью предприятий и расторжения договора франшизы с запрещением использовать торговую марку и технологию приготовления пищи.
35. Критерии инвестиционной привлекательности: цена собственного, привлеченного капитала фирмы
Движущие мотивы финансирования инновационной деятельности существенно зависят от того, реализуется ли инновация на свои или привлеченные средства. Однако для большинства инноваций в случаях финансирования и за счет собственных средств, и за счет привлеченных финансовых ресурсов в основе лежит показатель цены капитала
Цена собственного капитала определяется дивидендной политикой инноватора (цена привлечения акционерного капитала) пропорционально доле акционерного капитала в собственных средствах организации:
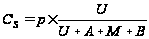
где Сs - цена собственного капитала;
р - отношение суммы дивидендов к рыночной капитализации компании
U - акционерный капитал;
А - амортизационный фонд;
М-прибыль;
B - безвозмездные поступления.
Цена собственного капитала для самофинансирования инновации является нижним пределом рентабельности: решение о реализации инноваций при доходности менее цены капитала может серьезно ухудшить основные финансовые показатели компании, привести к неплатежеспособности и банкротству инноватора.
Для внешнего инвестора цена собственного капитала инноватора является гарантией возврата вложенных средств, показателем достаточного уровня финансовой надежности объекта инвестиций.
Цена привлеченного капитала рассчитывается как средневзвешенная процентная ставка по привлеченным финансовым ресурсам:
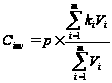
где Сinv - цена привлеченного капитала;
ki - ставка привлечения финансового капитала (ki = 0 для безвозмездных ссуд), % годовых;
Vi - объем привлеченных средств;
т - число источников привлеченных средств.
Цена привлеченного капитала зависит от внутренних и внешних факторов. К внутренним факторам в первую очередь относится деловая репутация инноватора. На деловую репутацию фирмы влияют не только финансовые показатели ее деятельности, но и авторитет высшего менеджмента, сложившаяся система взаимоотношений с партнерами и конкурентами, имидж, политическая поддержка и др.
Внешние факторы, влияющие на цену привлеченного капитала, определяются макроэкономической ситуацией (уровнем инфляции, ставкой рефинансирования ЦБ РФ, темпами роста ВНП и др.), государственной инвестиционной политикой и ситуацией на финансовом рынке.
Цена капитала — отношение общей суммы платежей за использование финансовых ресурсов к общему объему этих ресурсов
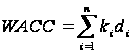
где WACC - средневзвешенная цена капитала;
ki - цена i-го источника;
di- доля i-го источника в капитале компании.
36. Оценка эффективности инновационного проекта: чистый дисконтированный доход, норма возврата на инвестиции
Все эффекты от внедрения инновации можно разделить на 2 группы: явные и неявные.
Эффекты красного вида (явные) - это все то, что удается проследить до последней копейки. В большинстве случаев подобный эффект связан с внедрением новой или заменой старой на более производительную технологию.
Зеленые эффекты от «тонких» факторов отследить и доказать чисто математическими моделями наиболее трудно, но именно они имеют наибольший потенциал преимуществ. Примером таких факторов может быть лучшая согласованность действий подразделений, точность и быстрота передачи внутрикор-ой информации, знание стратегии и понимание своих обязанностей. «Зеленые» факторы, как правило, проявляются при внедрении упр-их и организационных инноваций.
Для оценки отдельных видов эффектов на современном этапе применяют различные методики, имеющие как достоинства так и недостатки.
Для оценки эффектов красного вида теория финансов признает четыре основных способа расчета эффективности инновационного проекта и его ценности для компании - это расчет чистого дисконтированного дохода (NPV), нормы возврата на инвестиции (ROI), внутренней нормы рентабельности (IRR) и срока окупаемости (РВ). Данные показатели основаны на методе дисконтирования.
Чистый дисконтированный доход рассчитывается как разность накопленного дисконтированного дохода от реализации проекта и дисконтированных единовременных затрат на внедрение инновации. Критерием экономической эффективности инновационного проекта является положительное значение NVP.
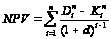
где D i - доход i-го периода; Кi - затраты i-го периода; n - количество периодов реализации проекта; d - дисконт.
ROI показывает, какой доход приносит каждый вложенный в проект рубль инвестиций. Данный показатель удобно применять при сравнении альтернатив инвестиций. Критерием экономической эффективности инновационного проекта является положительная рентабельность:
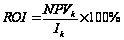
Где Ik - объем инвестиций по k-му проекту.
Необходимо отметить, что чистая теория дает безусловное преимущество NPV - методу, позволяющему оценить, как реализация того или иного проекта изменяет стоимость компании и рекомендует инвестировать лишь в проекты с положительным NPV. Однако он требует учитывать реальные, а не бухгалтерские показатели (эффект от налогов, остаточную стоимость и т.п.) Не намного проще и расчет внутренней рентабельности.
На практике, наиболее универсальным и востребованным на рынке, особенно для небольших проектов, является расчет ROI или срок окупаемости (РВ). Как показывает опыт, именно эти способы имеют наибольшую простоту и наглядность, что позволяет руководителю подразделения, предлагающего включить в бюджет соответствующие расходы, быстрее добиться поддержки широкого круга руководителей предприятия и финансистов.
Достоинство финансовых методов - их база, классическая теория определения экономической эффективности инвестиций. Данные методы используют общепринятые в финансовой сфере критерии (чистая текущая стоимость, внутренняя норма прибыли и др.), что позволяет руководителям находить общий язык с финансовыми директорами
Методы, основанные на дисконте (финансовые методы) обычно побуждают компании воздерживаться от инвестиций в неустойчивой среде. Высокая степень неопределенности подразумевает более высокий уровень дисконтных ставок и более низкие значения чистой приведенной стоимости (NPV). Поскольку большинство многообещающих инвестиционных проектов в настоящее время не могут гарантировать твердые доходы в ближайшем будущем, они часто отвергаются менеджерами и исполнителями из-за высокого риска. Финансовые методы нередко приводят к недооценке того, что трудно себе представить: к занижению стоимости отраслей, для которых характерна высокая неопределенность, например Интернет. Кроме того, финансовые методы нередко ставят перед менеджерами барьеры в виде нулевой или отрицательной NPV, хотя такие инвестиции зачастую являются обязательным условием для детальных НИОКР.
37. Оценка эффективности инновационного проекта: внутренняя норма рентабельности, срок окупаемости
Все эффекты от внедрения инновации можно разделить на 2 группы: явные и неявные.
Эффекты красного вида (явные) - это все то, что удается проследить до последней копейки. В большинстве случаев подобный эффект связан с внедрением новой или заменой старой на более производительную технологию.
Зеленые эффекты от «тонких» факторов отследить и доказать чисто математическими моделями наиболее трудно, но именно они имеют наибольший потенциал преимуществ. Примером таких факторов может быть лучшая согласованность действий подразделений, точность и быстрота передачи внутрикорпоративной информации, знание стратегии и понимание своих обязанностей, обученность персонала, процессность. «Зеленые» факторы, как правило, проявляются при внедрении управленческих и организационных инноваций.
Для оценки эффектов красного вида теория финансов признает четыре основных способа расчета эффективности инновационного проекта и его ценности для компании - это расчет чистого дисконтированного дохода (NPV), нормы возврата на инвестиции (ROI), внутренней нормы рентабельности (IRR) и срока окупаемости (РВ). Данные показатели основаны на методе дисконтирования.
Математически внутренняя норма рентабельности IRR находится при решении экспоненциального уравнения с неизвестным дисконтом X. При этом значение IRR принимается равным 0:
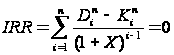
где D i - доход i-го периода; Кi - затраты i-го периода; n - количество периодов реализации проекта;
Однако на практике применяют метод приблизительной оценки IRR. Для этого проводят ряд вычислений с постепенным увеличением дисконта до тех пор, пока IRR не станет отрицательным. Затем рассчитывается приближенное значение:
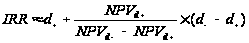
Где NPV - чистый дисконтированный доход
d+ - максимальное значение дисконт при котором NPV принимал положительное значение; d- - минимальное значение дисконта, при котором NPV принимал отрицательное значение; NPVd- - значение NPVпри дисконте, равном d-; NPVd+ - значение NPV при дисконте, равном d+
Критерием экономической эффективности инновационного проекта является значение IRR, превышающее значение дисконта, принятого при обосновании эффективности проекта.
Срок окупаемости РВ также находится при решении экспоненциального уравнения расчета NPV с неизвестным периодом реализации N, т.е. дисконтированный доход равен или покрыт дисконтированными затратами:
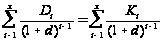
Однако на практике применяют метод приблизительной оценки срока окупаемости:
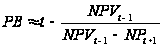
Где t - последний период реализации проекта, при котором разность накопленного дисконтированного дохода и дисконтированных затрат принимает отрицательное значение;
NVPt- - последнее отрицательное значение NPV;
NVPt+ - последнее положительное значение NPV.
Критерием экономической эффективности инновационного проекта является значение срока окупаемости, не превышающее срок реализации проекта.
Достоинство финансовых методов - их база, классическая теория определения экономической эффективности инвестиций. Данные методы используют общепринятые в финансовой сфере критерии (чистая текущая стоимость, внутренняя норма прибыли и др.), что позволяет руководителям находить общий язык с финансовыми директорами
Методы, основанные на дисконте (финансовые методы) обычно побуждают компании воздерживаться от инвестиций в неустойчивой среде. Высокая степень неопределенности подразумевает более высокий уровень дисконтных ставок и более низкие значения чистой приведенной стоимости (NPV). Поскольку большинство многообещающих инвестиц-х проектов в настоящее время не могут гарантировать твердые доходы в ближайшем будущем, они часто отвергаются менеджерами и исполнителями из-за высокого риска. Финансовые методы нередко приводят к недооценке того, что трудно себе представить: к занижению стоимости отраслей, для которых характерна высокая неопределенность, например Интернет. Кроме того, фин-ые методы нередко ставят перед менеджерами барьеры в виде нулевой или отриц-ой NPV, хотя такие инвестиции зачастую явл-ся обяз-ым условием для детальных НИОКР.
38. Качественные методики оценки эффективности инновационного проекта. Методика сбалансированных показателей Нортана и Каплана
Все эффекты от внедрения инновации можно разделить на 2 группы: явные и неявные.
Эффекты красного вида (явные) - это все то, что удается проследить до последней копейки.
Зеленые эффекты от «тонких» факторов отследить и доказать чисто математическими моделями наиболее трудно, но именно они имеют наибольший потенциал преимуществ. Примером таких факторов может быть лучшая согласованность действий подразделений, точность и быстрота передачи внутрикорпоративной информации, мгновенный доступ к организационной структуре всеми, знание стратегии и понимание своих обязанностей, обученность персонала, процессность. «Зеленые» факторы, как правило, проявляются при внедрении управленческих и организационных инноваций.
В последнее время наметился определенный прогресс и в том, что касается трансформации качественных показателей в количественные («зеленый эффект»). Данная проблема является достаточно легкой для понимания и одновременно сложной для оценки. Так, например, легкость доступа к организационной инфраструктуре посредством применения информационных технологий значительно влияет, и это очевидно, на клиентскую базу компании. Только в двух случаях можно однозначно дать ответ о результатах такого влияния. Во-первых, если на протяжении длительного времени количество клиентов оставалось постоянным, а после внедрения обнаружилась тенденция к росту. Во-вторых, если до внедрения прослеживалась тенденция уменьшения количества клиентов, а после внедрения - рост или стабилизация.
Но как определить влияние, если и до принятия инновации, и после прослеживается тенденция к увеличению или, того сложнее, если и до и после сохраняется постоянное количество клиентов. Это может означать, что деньги потрачены впустую. Но вполне возможно, что внедрение инновации уберегло от потери клиентов.
От части, решить эту проблему позволяет применение качественных методик, среди которых можно выделить основные:
1. методика сбалансированной системы показателей Нортона и Каплана (BSC);
2. методика прикладной информационной экономики Дугласа Хаббарда (AIE).
Методику сбалансированной системы показателей Нортона и Каплана часто еще называют методом оценочной ведомости. По сути, эта оценочная ведомость предназначена для выявления прямых связей между бизнес стратегией и финансовыми показателями за счет контроля четырех различных показателей. Традиционные бухгалтерские показатели финансового положения компании «балансируются» с помощью численной оценки трех видов деятельности: работы с заказчиками, оперативности и способности организации к обучению и совершенствованию.
Как подчеркивают ее создатели, компании должны сначала определить причинно-следственную связь между финансовыми показателями и стратегией на самом высоком уровне организации. Следующий шаг - определить и проанализировать внутренние процессы, в том числе стимулирующие развитие технологии, чтобы помочь добиться этих результатов.
По заявлению специалистов компании Renaissance Worldwide, основанной Нортоном, внедрение оценочной ведомости возможно буквально в течение несколько дней с помощью группы специалистов клиентской компании, если уровень знаний и понимание проекта в достаточной степени выразительны. Это «если» и может стать камнем преткновения. Когда оценка занимает слишком много времени, это происходит потому, что компании сами ведут острые дискуссии по основным вопросам, касающимся сферы действия проекта, бизнес стратегии, состояния рынка, распределения подразделений и так далее. В этом случае дни, недели и даже месяцы, «потраченные» на обсуждения, намного предпочтительнее любого продвижения вперед с плохо продуманным или плохо структурированным планом, поскольку снижают риск в дальнейшем потерпеть фиаско.
Достоинством качественных методов является реализованная в них попытка дополнить количественные расчеты качественными оценками. Они могут помочь оценить все явные и неявные факторы эффективности инновационного проекта и увязать их с общей стратегией предприятия.
Весомым аргументом в пользу применения качественных методов является и то, что решение о начале инновационного проекта на крупных промышленных предприятиях в большей степени является политическим и подчиняется стратегическим планам развития (например, разработка нового продуктового ряда), нежели цели скорейшего получения финансовой выгоды.
Основной недостаток таких методов заключается в том, что для их эффективного применения предприятию необходимо самостоятельно разработать собственную детальную систему показателей и внедрить ее во всех подразделениях по всей цепочке создания дополнительной стоимости. Другой слабой стороной является фактор влияния субъективного мнения на выбор системы показателей. Поэтому к специалистам, занятым разработкой системы показателей, предъявляются особые требования: они должны обладать большим опытом работы в данной сфере и высоким уровнем знаний в области инновационного менеджмента.
39. Качественные методики оценки эффективности инновационного проекта. Методика AIE Дугласа Хаббарда
Все эффекты от внедрения инновации можно разделить на 2 группы: явные и неявные.
Эффекты красного вида (явные) - это все то, что удается проследить до последней копейки.
Зеленые эффекты от «тонких» факторов отследить и доказать чисто математическими моделями наиболее трудно, но именно они имеют наибольший потенциал преимуществ. Примером таких факторов может быть лучшая согласованность действий подразделений, точность и быстрота передачи внутрикорпоративной информации, мгновенный доступ к организационной структуре всеми, знание стратегии и понимание своих обязанностей, обученность персонала, процессность. «Зеленые» факторы, как правило, проявляются при внедрении управленческих и организационных инноваций.
В последнее время наметился определенный прогресс и в том, что касается трансформации качественных показателей в количественные («зеленый эффект»). Данная проблема является достаточно легкой для понимания и одновременно сложной для оценки. Так, например, легкость доступа к организационной инфраструктуре посредством применения информационных технологий значительно влияет, и это очевидно, на клиентскую базу компании. Только в двух случаях можно однозначно дать ответ о результатах такого влияния. Во-первых, если на протяжении длительного времени количество клиентов оставалось постоянным, а после внедрения обнаружилась тенденция к росту. Во-вторых, если до внедрения прослеживалась тенденция уменьшения количества клиентов, а после внедрения - рост или стабилизация.
Но как определить влияние, если и до принятия инновации, и после прослеживается тенденция к увеличению или, того сложнее, если и до и после сохраняется постоянное количество клиентов. Это может означать, что деньги потрачены впустую. Но вполне возможно, что внедрение инновации уберегло от потери клиентов.
От части, решить эту проблему позволяет применение качественных методик, среди которых можно выделить основные:
1. методика сбалансированной системы показателей Нортона и Каплана (BSC);
2. методика прикладной информационной экономики Дугласа Хаббарда (AIE).
На современном этапе разработчики и консультанты прикладывают максимум усилий для количественной оценки неявных выгод от инвестиционных проектов. Хаббард, например, разработал методологию AIE. Основная идея методики AIE заключается в том, что кажущиеся неизмеримыми выгоды от проекта можно количественно оценить. Рассмотрим, например, выгоду «более удобный доступ сотрудников к информации». На основании данных, получаемых при опросах сотрудников, программное обеспечение компании дает возможность количественно оценить ответы на такой, например, вопрос: позволяет ли более удобный доступ к информации быстрее принимать решения? Вопросы могут зависеть и от вида деятельности компании. Например, если сотрудник страховой компании ответит на запрос клиента в течение часа, приведет ли это к увеличению вероятности заключения сделки, и если да, то на сколько процентов при этом повышается эта вероятность?
Аналогичным образом программа может быть использована для количественной оценки неизмеримых показателей выгодности проекта при помощи количественно-вероятных критериев (где вводной информацией служат ответы опрашиваемых с присвоенной количественной оценкой вероятности, то есть пять баллов для оценки "очень вероятно", один - для "маловероятно" и т. п.). Таким образом, оценке, основанной на качественных суждениях опрашиваемых, может быть присвоено адекватное количественное выражение.
Хаббард говорит, что система, которая дает вероятностное распределение оценки доходности проекта, отражает внутреннюю неопределенность критериев оценки возможного дохода по конкретному проекту. Таким образом, вместо единичной оценки доходности проекта AIE рассчитывает вероятностное распределение ROI, по сути являющееся совокупностью возможных результатов доходности проекта с указанием вероятности каждого результата. Хаббард может, например, рассчитать, что проект имеет ROI = 50% и вероятность этого результата равна 40%. Но, признавая риски, связанные с возможностью преждевременной отмены проекта или неполного его внедрения, он также может сделать вывод, что проект одновременно имеет десятипроцентную вероятность отрицательного ROI. На основании данных, предоставляемых менеджерами компании, Хаббард рассчитывает пороговый риск для компании клиента в отношении конкретного инвестиционного проекта. Если менеджеры согласны максимум на 15% риска отрицательного ROI в обмен на вероятный ROI, равный 50%, то проект получает «добро» на внедрение. Если же менеджеры готовы мириться лишь с пятипроцентной вероятностью убыточности проекта, то он не будет принят.
Достоинством качественных методов является реализованная в них попытка дополнить количественные расчеты качественными оценками. Они могут помочь оценить все явные и неявные факторы эффективности инновационного проекта и увязать их с общей стратегией предприятия.
Весомым аргументом в пользу применения качественных методов является и то, что решение о начале инновационного проекта на крупных промышленных предприятиях в большей степени является политическим и подчиняется стратегическим планам развития (например, разработка нового продуктового ряда), нежели цели скорейшего получения финансовой выгоды.
Основной недостаток таких методов заключается в том, что для их эффективного применения предприятию необходимо самостоятельно разработать собственную детальную систему показателей и внедрить ее во всех подразделениях по всей цепочке создания дополнительной стоимости. Другой слабой стороной является фактор влияния субъективного мнения на выбор системы показателей. Поэтому к специалистам, занятым разработкой системы показателей, предъявляются особые требования: они должны обладать большим опытом работы в данной сфере и высоким уровнем знаний в области инновационного менеджмента.
40. Неопределенность и риск. Основные понятия и категории теории управления рисками
Риск в организациях возникает в силу неопределенности условий и процессов деятельности организаций. Очевидно, что инновационная деятельность, вносящая существенные, а порой и радикальные изменения в производственные процессы, существенно увеличивает неопределенность динамики и результатов деятельности организации. Рост неопределенности повышает риск неудачного результата инновации.
Развитие рыночных отношений в России определило инновационную деятельность как единственный способ выживания российских предприятий независимо от формы собственности и сферы их деятельности по всем стадиями жизненных циклов организаций, технологий и продуктов труда. При этом результативность инновационной деятельности прямо зависит от того, насколько точно произведена оценка и экспертиза риска, а также от того, насколько адекватно определены методы управления им.
Риск инновационной деятельности определяется как возможность неблагоприятного осуществления процесса и/или результата внедрения нововведения.
Теория управления рисками оперирует также с категорией, обратной по своей сущности риску. Этой категорией является шанс, который определяется как возможность благоприятного осуществления процесса и/или результата внедрения нововведения. Шанс и риск образуют полную группу событий:
Р(b) + Р(г) = 1
где Р(b) - вероятность риска (неблагоприятного исхода) инновационной деятельности;
Р(г) - вероятность шанса (благоприятного исхода) инновационной деятельности.
Шанс занимает одно из основных мест среди категорий теории управления рисками, поскольку в конечном итоге именно оценка шанса заставляет инноватора принять решение о внедрении нововведения.
Таким образом, в условиях неопределенности возникает необходимость в разработке таких методов принятия и обоснования решений в области инновационной деятельности, которые обеспечивали бы ограничение потерь из-за несоответствия планируемого и реального процессов реализации нововведений. В этом и состоит основная задача теории управления инновационными рисками.
Управление рисками исходит из предположения, что при реализации инновационных проектов потери (далеко не всегда экономические) все-таки возникают. Они неизбежны, но их величину можно ограничить.
Применение методов управления рисками приводит к тому, что размер потерь становится сопоставимым с тем выигрышем, который принесет инновация. Поэтому одним из основных вопросов при управлении рисками является сопоставление и оценка полезности и меры риска при реализации инновации.
Под управлением риском в инновационной деятельности понимается совокупность практических мер, позволяющих снизить неопределенность результатов инновации, повысить полезность реализации нововведения, снизить цену достижения инновационной цели. Эти задачи входят в круг проблем, связанных с управлением инновациями и возлагаются на менеджеров инновационных проектов.
Снижение неопределенности результатов инновационной деятельности достигается созданием базы данных об инновационных проектах и накоплением информации о реализованных инновациях.
Цикл управления рисками инновационной деятельности включает следующие этапы.
1. Идентификация и классификация рисков.
2. Анализ и количественная оценка рисков.
3. Разработка стратегии управления рисками.
4. Мониторинг инновационного процесса и принятие тактических решений по управлению рисками.
К основным задачам управления рисками в инновационной деятельности относятся:
- прогнозирование проявления негативных факторов, влияющих на динамику инновационного процесса;
- оценка влияния негативных факторов на инновационную деятельность и на результаты внедрения нововведений;
- разработка методов снижения рисков инновационных проектов;
- создание системы управления рисками в инновационной деятельности.
41. Классификации рисков. Чистые и спекулятивные риски. Идентификация рисков
Классификация рисков представляет собой один из этапов анализа рисков, позволяющий в дальнейшем проводить идентификацию и оценку риска, а также разрабатывать методы управления ими. Классификация заключается в распределении рисков по группам на основе классификационных критериев В зависимости от целей исследования на практике и в научной литературе используются различные классификации Встречаются классификации, основанные на различиях видов деятельности (финансовые риски, производственные риски материально-технического снабжения и др.). Часто риски классифицируют по областям их проявления (политические риски, социальные риски, природные риски и др.)
В основе наиболее распространенной классификации лежит выделение чистых и спекулятивных рисков.
Чистые риски. На принятие управленческих решений всегда влияет ряд факторов, изменить или ограничить действие которых невозможно. К числу таких факторов относятся налоговое законодательство, природно-географические условия, общественная мораль, социальные устои и др. Эти факторы порождают чистые риски Тем нe