Оценка и анализ производственной деятельности предприятия
В последние годы предприятие строит свою работу со все большей ориентацией на условия рынка и конкуренции. Процесс переориентации предприятия осложняется масштабами производства, широтой ассортимента, и тем, что на предприятии параллельно развивается несколько перспективных направлений. По этим же причинам маркетинг предприятия основан на нескольких стратегиях, разработанных для разных групп товаров. Системы стратегий предприятия можно свести к вариантам матрицы БКГ.
Такое положение прежде всего объясняется широким ассортиментом.
Производство изделий, условно относимых к группе товаров народного потребления, до недавнего времени не являлось направлением, находящимся в сфере особого внимания и развивалось слабо по сравнению с производством РТИ для автомобилей. Однако на сегодняшний день такая продукция завода занимает значительную долю в производственном ассортименте. Ассортимент продукции, не предназначенной для автомобилестроения, включает: клея, транспортерную ленту различных характеристик, мел, полиэтиленовые мешочки, моноблоки, резиновая крошка, уплотнительные профили различных сечений для оконных и тепличных конструкций, мастики и изолирующие гермиты, кровельные материалы, полимерное напольное покрытие, поливочный шлаг и многое другое.
Успешно работает цех по переработке отходов основного производства; продукцией этого цеха являются изделия, используемые на ж/дорогах (подрельсовые прокладки, детали для стрелочных переводов) и комплекты для оборудования ж/д переездов. Также из отходов производятся различные резиновые покрытия (дорожки для стадионов, садовые дорожки, плиты для оборудования животноводческих помещений). Прорабатывается возможность нетрадиционного применения резиновой крошки.
Широта ассортимента обусловливает дополнительные трудности при организации планирования производственного процесса. Каждая запасная часть из более чем шеститысячной производственной номенклатуры предприятия представляет собой отдельный товар и требует индивидуального подхода в планировании производства и сбыта в связи в различными сроками износа деталей машин и принадлежностью к конкретным моделям. Реализация РТИ ограничена определенными физическими объемами на единицу эксплуатационного парка машин в определенный период; спрос на запчасти неравномерен, его колебания объясняются множеством факторов: технических, экономических, климатических, сезонных и др.
При оптимизации производимой номенклатуры большое значение играет рентабельность продукции. В зависимости от технологии производства, затрат на сырье и материалы, количества задействованного персонала, степени риска, связанного с выходом деталей на рынок, сезонностью спроса, конъюнктурой и динамикой цен, рентабельность производства тех или иных деталей значительно колеблется. Однако, будучи поставщиком конвейеров, АО "БРТ" имеет заказы автозаводов на производство некоторых изделий, нерентабельных для предприятия. Сглаживание затрат по производству нерентабельной продукции происходит за счет производства группы высокорентабельных деталей.
Широкая номенклатура производимой продукции затрудняет организацию четкого контроля за позициями деталей на рынке.
В настоящее время все большую долю в производстве и получаемой прибыли составляют изделия интерьера салона автомобилей, а также изделия для оборудования железнодорожных переездов.
Создание ОАО "БРТ" в качестве смежника автозаводов – поставщика резинотехнических комплектующих для автостроения обусловило применение определенных технологических процессов. Так, с начала своей деятельности предприятием был освоен выпуск формовых РТИ: манжет, сальников, колпачков, колец и т.д. для автомобильного производства ВАЗ и КамАЗ. В дальнейшем ОАО "БРТ" расширило ассортимент выпускаемой продукции, освоив выпуск неформовых изделий: автомобильных ремней, рукавов, шлангов, а также РТИ для автомобилей автозаводов: ГАЗ, АЗЛК, УАЗ, УралАЗ, МАЗ, автобусов и пр.
То обстоятельство, что ОАО "БРТ" осуществляло выпуск РТИ только для автомобилестроения, делало предприятие слишком зависимым от деятельности смежников-автозаводов. Поэтому в целях повышения мобильности предприятия было начато освоение изделий не автомобильного назначения, так называемые товары народного потребления, ТНП: резиновая обувь, спортивные резиновые дорожки, резиновый кровельный материал и т.д. Это также преследовало цель сокращения издержек путем более эффективного использования отходов основного производства.
Особенно актуальным освоение новых видов продукции стало в последние годы. Именно мобильность и широта выпускаемого ассортимента и независимость предприятия от автозаводов-смежников позволили обеспечить выживание и экономический рост предприятия в послекризисных экономических условиях.
Предприятие ориентировано на постоянное обновление ассортимента и поддержание на высоком уровне технологий. За последние пять-шесть лет, были полностью переоборудованы несколько цехов предприятия, что позволило освоить выпуск нескольких видов новой продукции.
Производственная структура предприятия включает два завода: завод по производству комплектующих РТИ для а/м ВАЗ (первый завод) и завод по производству комплектующих РТИ для а/м КАМАЗ (второй завод). Такое разделение было осуществлено в 1977 году, когда предприятие было преобразовано в производственное объединение. Сегодня оно достаточно условно, так как за более чем 30 лет существования предприятия ассортимент выпускаемой продукции существенно расширился, и сейчас гораздо точнее рассматривать производственную структуру завода с точки зрения номенклатуры выпускаемой продукции в каждом из отдельных цехов предприятия.
Сложность анализа производственной деятельности для исследуемого предприятия обусловлена масштабами его деятельности и широтой производимой номенклатуры. В связи с этим анализ производственной деятельности ОАО "Балаковорезинотехника" проведем на данных одного их цехов предприятия, удельная доля выпуска продукции которого является наиболее значительной для предприятия.
О производственной деятельности предприятия можно судить по следующим показателям за 2008 год:
Объем выручки от производства неформовых РТИ 574407,9тыс. руб., доля объема выручки от данного вида хозяйственной деятельности в общем объеме выручки ОАО "БРТ", 13,3%
Объем выручки от производства шумоизоляционных прокладок 538252,9 тыс. руб., доля объема выручки от данного вида хозяйственной деятельности в общем объеме выручки ОАО "БРТ", 12,4%
Объем выручки от производства рукавов 679641,5 тыс. руб., доля объема выручки от данного вида хозяйственной деятельности в общем объеме выручки ОАО "БРТ", 15,7%.
По сравнению с соответствующим отчетным периодом предыдущего года изменение размера выручки ОАО "БРТ" от основной производственной деятельности не превышает 10 %. Можно видеть, что наибольший удельный вес в общей продукции составляет продукция неформового производства (неформовые РТИ и рукава). При этом значительная часть объема неформовой продукции выпускается в одном цехе предприятия. Таким образом, по удельному весу в объеме производства одним из самых крупных производственных подразделений ОАО "БРТ" является цех № 110 - неформового производства. Производственная программа данного цеха в укрупненном варианте имеет следующий вид:
Таблица 2.1 Показатели выполнения производственной программы по цеху № 110 за 2008 год (тыс. руб.)
| Укрупненная группа продукции | Объем производства по цеху | |||
| план | факт | абс. отклон. | относ.отклон. | |
| Ремни вентиляторные | 30 357,00 | 29 780,60 | -576,40 | -1,90 |
| Ремни плоскозубчатые | 12 995,00 | 14 566,30 | 1 571,30 | 12,09 |
| Неформовые | 90 610,00 | 90 609,00 | -1,00 | 0,00 |
| Рукава | 64 540,00 | 64 546,00 | 6,00 | 0,01 |
| Всего | 198 502,00 | 199 501,90 | 999,90 | 0,50 |
Можно видеть, что по показателям производственной программы имеется перевыполнение плана цеха на 999,9 тыс. руб., что составляет 0,50%. При этом из четырех рассматриваемых групп продукции по двум группам имеется недовыполнение плана, в том числе по ремням вентиляторным на – 1,9%, по двум группам имеется перевыполнение плана, в том числе наиболее значительное по ремням плоскозубчатым – на 12,09 %. В целом, можно видеть, что результаты производственной деятельности цеха соответствуют плановым показателям и плана производства по ассортиментным группам выполняется, на что указывает анализ структуры производственного ассортимента:
Таблица 2.2. Структурный анализ выполнения производственной программы цеха
| Укрупненная группа продукции | Объем производства по цеху | ||
| план | факт | абс. отклон. | |
| Ремни вентиляторные | 15,29 | 14,93 | -0,37 |
| Ремни плоскозубчатые | 6,55 | 7,30 | 0,75 |
| Неформовые | 45,65 | 45,42 | -0,23 |
| Рукава | 32,51 | 32,35 | -0,16 |
| Всего | 100 | 100 | |
В результате изменения структуры и объема производства произошло изменение затрат на производство, что отражено в таблице:
Таблица 2.3. Затраты на производство продукции по группам (тыс. руб.)
| Укрупненная группа продукции | Объем производства по цеху | |||
| план | факт | абс. отклон. | относ.отклон. | |
| Ремни вентиляторные | 23351,54 | 22908,15 | -443,38 | -1,90 |
| Ремни плоскозубчатые | 11262,33 | 12624,13 | 1361,79 | 12,09 |
| Неформовые | 66987,94 | 66987,20 | -0,74 | 0,00 |
| Рукава | 50952,63 | 50957,37 | 4,74 | 0,01 |
| Всего | 152554,44 | 153476,85 | 922,41 | 0,60 |
Можно видеть, что в результате изменения структуры производства произошло изменение затрат на выпуск продукции, при этом по первой группе продукции (ремни вентиляторные) наблюдается снижение расходов на сумму 443,38 тыс. рублей, по второй группе продукции (ремни плоскозубчатые) и по четвертой группе (рукава) имеется перерасход в размере 1361,79 тыс. рублей и 4,74 тыс. рублей соответственно. В целом отклонения дали рост затрат на производство на 922,41 тыс. рублей. Однако в масштабах общего расхода в производстве материальных ресурсов за анализируемый период имеется следующая динамика:
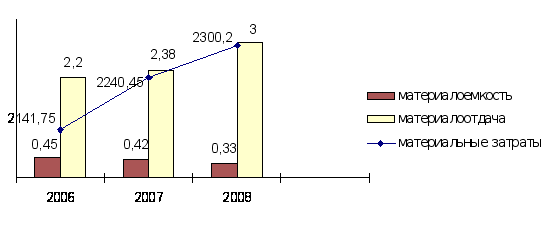
Рис. 2.5. – Динамика показателей использования сырья и материалов ОАО "БРТ" за 2006-2008 гг.
В 2006 году доля материальных затрат в себестоимости товарной продукции составляла 45%, к 2008 году этот показатель сократился на 12% и составил 33% материальных затрат в себестоимости каждой единицы продукции. Таким образом, за рассматриваемый период материалоемкость продукции сократилась в целом на 27%, а обратный показатель материалоотдачи возрос на 36%. Выявленная динамика обусловлена наращиванием объемов производства и может являться следствием снижение цен на отдельные виды ресурсов, выходом на новые, более дешевые источники сырья и переходом на более экономные технологии. Снижение материалоемкости позволяет сэкономить средства, отправляемые на пополнение производственных запасов и получить дополнительную прибыль от реализации.
Выявленные отклонения в выполнении производственной программы по цеху № 110 предприятия связаны с изменениями в условиях договорных поставок, а также с отклонениями в поставках сырья ( сырье по низкой цене было закуплено в большем объеме, чем необходимо, все поступило в производство, в результате чего произошло перевыполнение плана по отдельному виду продукции) .
Ритмичность производства и уровень загрузки производственных мощностей цеха могут быть проанализированы по показателям :
Таблица 2.4.
Показатели загрузки оборудования цеха № 110
| Группа оборудования | Кол-во работающих единиц по группе | Загрузка оборудования,% | ||||
| план | факт |
абс. отклон. |
относ. отклон. | план | факт | |
| "Пирелли" | 25 | 22 | -3,00 | -12,00 | 89 | 99,68 |
| Десма" | 40 | 37 | -3,00 | -7,50 | 93 | 99,975 |
| "Шольц" | 35 | 35 | 0,00 | 0,00 | 97 | 97 |
| Соляные ванны | 15 | 13 | -2,00 | -13,33 | 89 | 100,87 |
| Средний уровень загрузки оборудования | 115 | 107 | -8,00 | -6,96 | 92 | 98,4 |
Исходя из плановой загрузки оборудования на уровне 92%, можно определить, что полная мощность цеха обеспечивается 125 единицами оборудования, из которых 10 единиц не используются в запланированной производственной программе по различным причинам. Анализ загрузки оборудования цеха выявляет, что по всем группам оборудования имеется отрицательное отклонение фактического количества используемого оборудования от планового. В течение анализируемого периода в простое находится дополнительно восемь единиц оборудования.
Таким образом, средняя общая загрузка по цеху в течение анализируемого периода снизилась с 92% до 85,6%. При этом фактическая загрузка задействованных единиц оборудования в цехе составила 98,4% . По одной из групп оборудования имеется более чем стопроцентная загрузка. Данные показатели можно рассматривать как положительную тенденцию, так как в цехе применен более оптимальный вариант загрузки по сравнению с плановым, при условии выполнения и небольшого перевыполнения производственной программы.
С другой стороны, наблюдается сокращение использования производственных мощностей, что указывает на неполную обеспеченность производства заказами и, в целом – на неоптимальную загрузку производства. Это обусловлено кризисными явлениями в экономике и общим снижением хозяйственной активности предприятия. Это не могло не отразиться на показателях использования основных фондов:
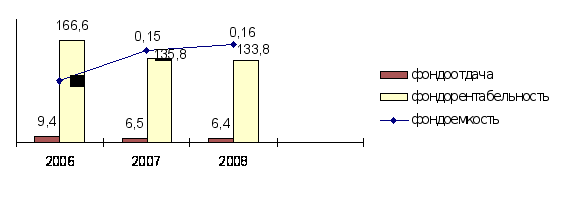
Рис. 2.6. – Динамика показателей использования ОПФ ОАО "БРТ"
Фондоотдача предприятия характеризует эффективность использования основных производственных фондов предприятия и представляет собой объем товарной продукции в натуральном или денежном выражении, который получается на каждой единице оборудования за определенный период времени. Фондоемкость является обратным показателем, характеризующим количество ОПФ, которое необходимо для производства одной единицы продукции. Фондоотдача на предприятии ОАО "БРТ" сократилась за период с 2006 по 2008 год на 31,9%. Причинами этому могут являться :
- малый процент активной части ОПФ (низкая задействованность производственного оборудования)
- высокий процент простоев по вине работников или по причине поломки производственного оборудования
- устаревшее оборудование, низкая степень автоматизации и механизации производства
- недостаточное использование имеющихся производственных мощностей предприятия
- сохранение на балансе предприятия недействующего оборудования, исключенного из производства, которое подлежит списанию
Соответственно увеличилась фондоемкость продукции – на 60% к 2008 году по сравнению с 2006г. Такая ситуация вызывает повышение доли ОПФ в себестоимости продукции и ее рост. А, соответственно, рост себестоимости товарной продукции является причиной сокращения прибыли от реализации продукции. Сокращение фондорентабельности говорит о низкой финансовой результативности от расширения объемов ОПФ и необходимости сокращения неэффективных производственных мощностей предприятия, сокращении устаревшего оборудования или расширения объемов производства для более полного использования парка производственного оборудования предприятия.
Влияние трудовых ресурсов на результаты производственной деятельности можно проанализировать по показателям использования трудовых ресурсов:
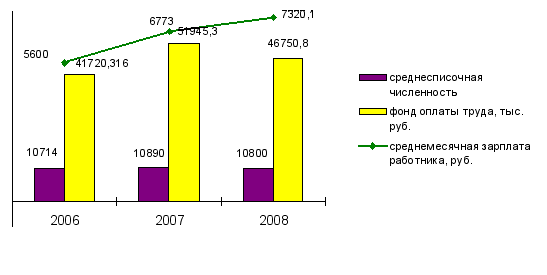
Рис.2.7. – Динамика показателей использования трудовых ресурсов ОАО "БРТ" за 2006-2008 гг.
Среднесписочная численность возросла за рассматриваемый период на 0,8%. Такая незначительная динамика говорит о том, что предприятие расширяет свои объемы производства не за счет увеличения численности работников, а за счет более эффективного использования имеющихся трудовых ресурсов.
Динамика производительности труда составила к 2008 году - 48,8%. Т.е. руководство предприятия ведет политику улучшения условий труда работников, автоматизации и механизации производства, которая обеспечивает рост производительности труда, т.е. объем производства одного работника за определенный период времени.
Еще одной причиной роста производительности труда может являться повышение мотивации к труду за счет роста оплаты труда. Рост фонда заработной платы составил 12% за три года. При этом заработная плата одного работника возросла на 22% к 2007 году, но затем к 2008 году сократилась по сравнению с предыдущим на 9%. Такая динамика не соотносится с динамикой производительности труда. Эта ситуация может вызвать снижение мотивации работников на повышение качества своей производственной деятельности, т.к. любое улучшение производственной деятельности должно сопровождаться материальным поощрением. Такая экономия финансов на трудовых ресурсах вызовет негативный процесс снижения не только производительности труда, но и качества производимой продукции предприятия.
Таким образом, анализ производственной деятельности ОАО "Балаковорезинотехника", проведенный в разрезе одного из ведущих цехов предприятия, выявил следующие положительные моменты:
– высокий уровень соответствия фактических показателей производства планируемым;
– отклонения от плановых показателей производства по отдельным видам продукции в целом дают перевыполнение плана по цеху;
– фактические показатели загрузки оборудования указывают на оптимизацию загрузки производственных мощностей по отдельным группам оборудования.
Наряду с положительными, выявлены и негативные моменты:
– имеется отрицательное отклонение по количеству единиц оборудования, запланированных для использования в производственном процессе. В целом, при неиспользовании 18 единиц оборудования цеха, наблюдается общее снижение загрузки производственных мощностей с 92% в среднем по цеху до 85,6%; и общее ухудшение показателей исползования основных фондов.
– в связи с перевыполнением плана производства по отдельным видам продукции и недовыполнением по другим группам, что привело к изменению структуры производства, по цеху выявлен перерасход средств на сырье и материалы и рост издержек на производства в сумме 922,41 тыс. руб.
Отклонения от плана в производственной программе связаны, в первую очередь, с изменениями в договорных поставках, а также с отклонениями в поставках сырья. Общее снижение загрузки цеха связано с негативными явлениями в экономике в целом.
К негативным процессам, произошедшим в производственной сфере предприятия ОАО "БРТ" в период с 2006 по 2008 год можно отнести рост себестоимости товарной продукции, который не соответствовал темпам роста объемов производства, и превысил их по сравнению с 2007 годом.
Рост прибыльности за данный период сопровождался снижением материалоемкости, что говорит о повышении эффективности производственного процесса. Однако снижение фондоотдачи и соответственное повышение фондоемкости является свидетельством того, что, не смотря на наращивание производственных мощностей, предприятие неэффективно использует свои основные производственные фонды.
Таким образом, необходимо наметить такие направления совершенствования производственной деятельности ОАО "Балаковореизнотехника", которые будут способствовать повышению оперативности контроля за выполнение договорных обязательств, оптимизации загрузки производственных мощностей, повышению координации действий подразделений предприятия в процессе осуществления производственной деятельности.
В связи с этим, в целях повышения эффективности производственной деятельности ОАО "БРТ" с этим предлагается:
- обеспечить стратегический подход к установлению целей производственной деятельности, что будет способствовать лучшей координации и контролю производственной деятельности.
- внедрять современные системы управления для повышения оперативности управления производственной деятельностью.
- провести ряд мероприятий по совершенствованию технологических процессов производства, что будет способствовать повышению эффективности производственной деятельности.
Глава 3. Направления повышения эффективности производственной деятельности ОАО "Балаковорезинотехника"
3.1 Внедрение стратегического подхода к определению целей производственной деятельности
Управление производственным процессом включает в себя несколько функций. В их число входят планирование и прогнозирование, организация, регулирование, учет, контроль, анализ и стимулирование.
Функции управления всегда направлены на достижение организацией определенных целей. Любая цель формируется в рамках функции "планирование - прогнозирование", а это означает, что данная функция в системе функций управления занимает центральное звено.
Функция прогнозирования производства предшествует в управленческом цикле планированию и ставит своей задачей научное предвидение развития производственного процесса, а также поиск решений, которые обеспечивают развитие производства в оптимальном режиме.
Процесс планирования по содержанию и форме проявления можно подразделить на несколько видов. Рассмотрим наиболее важные из них.
В зависимости от обязательности плановых заданий можно выделить директивное и индикативное планирование.
Директивное планирование заключается в принятии решений, имеющих обязательный характер для объектов планирования.
Индикативное планирование, в отличие от директивного, не носит обязательный для исполнения характер. В целом индикативный план имеет направляющий, рекомендательный характер, хотя в его составе могут быть и обязательные задания, но их число весьма ограничено.
В зависимости от срока и степени детализации плановых расчетов планирование бывает долгосрочным (перспективное планирование), среднесрочным и краткосрочным (текущее планирование).
Перспективное планирование охватывает период более 5 лет и предназначено для определения долговременной стратегии организации.
По форме перспективное планирование и прогнозирование представляют собой один и тот же процесс, но они отличаются по содержанию. Прогнозирование представляет собой процесс предвидения, построенный на вероятностном, научно обоснованном суждении о перспективах развития объекта в будущем, его возможном состоянии. Прогнозирование позволяет выявить альтернативные варианты развития планируемого процесса или объекта и обосновать выбор оптимального варианта. В этом смысле прогнозирование является одним из этапов перспективного планирования. Без прогнозирования перспективное планирование являлось бы гаданием, а не научным предвидением.
По содержанию плановых решений выделяют стратегическое, тактическое, оперативно-календарное планирование, а также бизнес-планирование.
Стратегическое планирование, как правило, определяет основные направления развития организации, ставит перспективные цели и вырабатывает средства их достижения. По сути, это поиск новых возможностей для организации.
Тактическое планирование – это процесс создания предпосылок для реализации новых возможностей организации, определенных на этапе стратегического планирования.
Тактическое планирование позволяет реализовать имеющиеся резервы организации и предусматривает, например, увеличение объемов производства, рост производительности труда, снижение затрат, повышение качества продукции, уменьшение потребности в капитальных затратах и т.д.
Тактическое планирование реализуется путем сопоставления технико-экономических планов, в которых отражаются мероприятия по расширению производства и повышению его технического уровня, обновлению продукции и росту ее качества, наиболее полному использованию научно-технических достижений и т.п. В результате тактического планирования составляется план экономического и социального развития фирмы, представляющий комплексную программу производственной, хозяйственной и социальной деятельности организации на соответствующий период.
На основании технико-экономического плана устанавливается связь между структурными подразделениями организации, осуществляется разработка бюджетов (смет) по основным видам деятельности, а также контроль за их выполнением.
Бюджеты являются главным средством планирования и контроля деятельности организации. Бюджет фирмы представляет собой план, охватывающий все хозяйственные операции на определенный срок и содержащий цели и политику фирмы, утвержденные руководством как для организации в целом, так и для каждого подразделения.
Оперативно-календарное планирование состоит в конкретизации показателей тактического плана с целью организации повседневной планомерной и ритмичной работы организации и ее структурных подразделений.
Оперативно-календарное планирование увязывает все элементы организации в единый производственный организм, включая техническую подготовку производства, материально-техническое обеспечение производства, создание и поддержание необходимых запасов материальных ресурсов, сбыт продукции и т.п.
Бизнес-планирование предназначено для оценки целесообразности внедрения того или иного мероприятия. Особое значение бизнес-планирование имеет тогда, когда речь идет об инновациях, требующих для своей реализации крупных инвестиций.
Составной частью процесса планирования является разработка производственной программы организации.
Производственная программа определяет необходимый объем производства продукции, соответствующий по номенклатуре, ассортименту и качеству требованиям плана продаж в натуральном и стоимостном выражениях. В программе содержатся задания по вводу в действие новых производственных мощностей, потребность в материально-сырьевых ресурсах, численности персонала, транспорте и т. д.
Производственная программа состоит из двух разделов: план производства продукции в натуральном (условно-натуральном) выражении и план производства в стоимостном выражении.
План производства продукции в натуральном выражении содержит показатели выпуска продукции определенной номенклатуры, ассортимента и качества изделий в физических единицах. Это дает возможность согласовать выпуск конкретных видов продукции с потребностями рынка, производственными мощностями организации, потребностью в ресурсах, необходимых для производства. Однако натуральные измерители не всегда позволяют точно определить общий объем и структуру производства, рассчитать издержки, доход и прибыль от реализации продукции (например, в многопрофильных организациях). Для решения этих и других вопросов разрабатывается план производства в стоимостном выражении. Он содержит следующие показатели: реализованная продукция (валовой доход); товарная продукция; валовая продукция.
Реализованная продукция (валовой доход) - это продукция, оплаченная покупателями. Она представляет собой стоимость предназначенных к поставке по плану и подлежащих оплате заказчиком готовых изделий и полуфабрикатов собственного производства, запасных частей всех видов и назначений, товаров народного потребления, выполняемых работ и оказываемых услуг, реализуемых потребителям.
Товарная продукция представляет собой стоимость запланированных к выпуску готовых изделий; полуфабрикатов, комплектующих изделий, предназначенных для реализации на сторону; капитального ремонта, выполненного собственными силами, а также изделий и запасных частей, изготовленных для капитального ремонта, капитального строительства и собственных непромышленных хозяйств; инструментов и приспособлений для собственного производства. Товарная продукция выражается в оптовых ценах – для увязки плана производства с финансовым планом, а также в сопоставимых ценах – для определения темпов, динамики и изменения структуры производства.
Валовая продукция представляет собой стоимость всей произведенной продукции и выполненных работ, включая незавершенное производство. Чаще всего выражается в сопоставимых ценах.
Кроме этих показателей широко применяется показатель чистой продукции, которых характеризует вновь созданную в организации стоимость. В состав чистой продукции включаются трудовые расходы и прибыль организации.
Как указывалось выше, при разработке производственной программы организации используются натуральные, условно-натуральные и стоимостные измерители.
Натуральные показатели объемов производства (штуки, метры, тонны и т.д.) используются для оценки отдельных видов однородной продукции.
Условно-натуральные показатели, как и стоимостные, применяются для обобщенной характеристики объемов производства продукции, например на консервных заводах используется такой показатель, как тысяча условных банок (туб), на ремонтных предприятиях – количество условных ремонтов.
Деятельность организации должна планироваться не только по общему объему продукции, но и по ассортименту (номенклатуре).
Номенклатура – перечень наименований изделий и их кодов, установленных для соответствующих видов продукции в общесоюзном классификаторе промышленной продукции (ОКПП).
Ассортимент – перечень наименований продукции с указанием ее объема выпуска по каждому виду.
Структура выпускаемой продукции также является важным показателем производственной программы. Изменение структуры производства оказывает большое влияние на все экономические показатели организации: объем выпуска в стоимостном выражении, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот. Размер прибыли также возрастает при увеличении удельного веса высокорентабельной и соответственном уменьшении доли низкорентабельной продукции.
Важным показателем деятельности промышленных предприятий является качество продукции. Ее повышение не только обеспечивает экономию трудовых и материальных ресурсов, но и позволяет более полно удовлетворять потребности покупателей. Высокий уровень качества продукции способствует повышению спроса на нее и увеличению суммы прибыли не только за счет объема продаж, но и за счет более высоких цен.
Качество продукции – комплексное понятие, характеризующее параметрические, эксплуатационные, потребительские, технологические, дизайнерские свойства продукции, уровень ее стандартизации и унификации, надежность и долговечность.
При разработке производственной программы необходимо предусмотреть обеспеченность организации трудовыми ресурсами, а также производительность труда.
Обобщающим показателем производительности труда являются среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении.
Частные показатели производительности труда – затраты времени на производство единицы продукции определенного вида (трудоемкость продукции) или выпуск продукции определенного вида в натуральном выражении за один человеко-день или человеко-час.
Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
В производственной программе необходимо предусмотреть не только показатели производительности труда, но и оплаты труда. При этом планируются как переменная, так и постоянная ее части.
Переменная часть фонда оплаты труда зависит от объема производства продукции, его структуры, удельной трудоемкости и уровня среднечасовой оплаты труда.
Постоянная часть состоит из оплаты труда работников-повременщиков, служащих и т.д.
Одним из важнейших факторов повышения эффективности производства, которые необходимо запланировать – обеспеченность организации основными производственными фондами в необходимом ассортименте и более полное их использование.
Необходимым условием выполнения производственной программы является полное и своевременное обеспечение организации сырьем и материалами необходимого ассортимента и качества.
Потребность организации в материальных ресурсах может быть удовлетворена за счет внешних и внутренних источников.
Внешние источники – поступление материальных ресурсов от поставщиков.
Внутренние источники – это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Производственная программа организации рассчитывается как на перспективу, так и на год с разбивкой по кварталам и по месяцам. В планах структурных подразделений задания производственной программы могут распределяться по более коротким периодам.
Разработка производственных программ связана не только с особенностями функционирования каждой конкретной организации, но и с теми целями, которые ставит перед собой организация.
По отношению к основной цели организации (получение прибыли) менее приоритетными целями производства могут быть следующие:
наращивание объемов выпуска продукции, работ, услуг;
использование достижений научно-технического прогресса и обеспечение на этой основе высокого уровня производства и выпускаемой продукции (услуг);
маневренность и мобильность деятельности, то есть способность в кратчайшие сроки перепрофилировать производство с одних видов изделий на другие или выпускать их параллельно в нужных количествах в зависимости от складывающейся конъюнктуры рынка, конкуренции по уровню качества продукции;
гибкая ценовая политика;
рациональное использование всех ресурсов, снижение себестоимости и обеспечение высокой эффективности производства;
более полное использование отходов производства;
создание предпосылок и возможностей участия работников в управлении производством, оперативное разрешение трудовых конфликтов между администрацией предприятия и работниками;
обеспечение оптимальных условий труда и социального развития участников производства;
экологичность всех видов производственно-хозяйственной деятельности.
Каждая из перечисленных целей служит средством достижения основной цели производства.
Рассматривая систему целей, стоящих перед предприятием в ходе его производственно-хозяйственной деятельности, важно подчеркнуть, что эти цели могут быть сгруппированы и по масштабу задач, выполняемых в процессе их реализации, и по объектам, которые охватываются этими целями
Между различными уровнями реализации целей производства существуют тесные взаимопроникающие связи.
В связи с такой многоуровневостью, важно не только анализировать природу целей деятельности предприятия, но и определять их взаимосвязь с другими элементами системы управления, формировать индивидуальные (1-й и 2-й уровни), групповые (3-й уровень) и организационные (4-й и 5-й уровни) цели в соответствии с их функциями, типами и предъявляемыми к ним требованиями.
Тогда поставленные таким образом цели будут являться масштабом для оценки достигнутых результатов на соответствующем уровне.
Приведенная характеристика ориентации предприятия и его подразделений на достижение основного конечного результата (максимум прибыли, дохода) производственно-хозяйственной деятельности позволяет перейти к анализу процесса разработки стратегии развития. Такая разработка, в свою очередь, невозможна без определения четкой последовательности действий при формировании стратегии и создания механизма ее реализации.
Сама стратегия развития предполагает постановку целей, ориентиров, приоритетов деятельности и формирование политики, обеспечивающей их реализацию в соответствующей перспективе.
Систематизация и многообразие целей производственно-хозяйственной деятельности ставят на первое место вопрос о последовательности их достижения на основе их относительной самостоятельности, с одной стороны, и периодической соподчиненности, с другой.
Любая из выделенных целей производственной деятельности может быть представлена и как важнейшая самостоятельная цель любого производства вне зависимости от того, с точки зрения каких интересов она рассматривается: с позиций собственников данного производственного звена либо с позиций требований к нему со стороны государства, общества.
Рис. 3.1. – Масштаб и последовательность реализации целей производственной деятельности
В частности, без использования достижений научно-технического прогресса, обеспечения высокого технического и организационного уровня производства не стоит говорить в современных условиях о значительных доходах, прибыли производителя, собственника. В условиях свободной конкуренции невозможно достичь высокой рентабельности производства без использования передовых научно-технических достижений. В то же время, само по себе использование научно-технических достижений представляется важнейшей целью производства, в которой заинтересованы и сама организация, и государство в целом. Поэтому деятельность товаропроизводителей в этом направлении должна всячески стимулироваться и поощряться со стороны государства.
Не менее важны и все остальные вышеперечисленные цели производства как цели перспективного плана, предполагающие его дальнейшее развитие и совершенствование, но они важны именно как цели, конкретизирующие основную цель, как характеризующие средства ее достижения.
Таким образом, самостоятельность, и при этом определенная соподчиненность целей, их иерархия предусматривают последовательность приоритетов, когда цели более высокого уровня являются главенствующими, определяющими для целей низлежащих уровней. Именно тогда в агрегированном виде схема построения всей системы целей принимает вид "иерархии целей", представленный на рис. 3.2.
Важно подчеркнуть и следующую особенность целей производственной деятельности, получаемую в результате ее системного анализа. Системный подход предполагает рассмотрение любой системы как части другой, более крупной системы. По этой причине и целевая функция (основная цель) любой системы задается системой более высокого порядка. По отношению к экономической сфере такой системой более высокого порядка является социальная сфера, которая и задает цели развития экономической системы в целом и предприятия в частности.
Все цели производства зависят от социальной сферы и требований удовлетворения конкретных социальных потребностей в определенной продукции достаточного качества и ассортимента, в создании нормальных условий труда и социального развития, обеспечения экологической безопасности и т. д.
Рис. 3.2. – Схематичное изображение системы целей
Все цели организации могут быть сгруппированы по двум категориям – это цели стабилизации и цели развития.
Стабилизационные цели предполагают сохранение достигнутого уровня производства, потребления, использования ресурсов либо сохранение определенного состояния производственной системы.
Цели развития направлены на достижение новых, более совершенных состояний либо на создание дополнительных ресурсов, которыми предприятие не обладает и которые ведут к достижению желаемого состояния.
Совокупность целей, устанавливаемых предприятием, зависит от влияния разнообразных факторов, характеризующих обеспеченность предприятия собственными ресурсами, а также рыночной ситуацией. Среди них можно выделить следующие:
наличие и объем платежеспособного спроса на продукцию (работы, услуги) предприятия;
наличие надежных поставщиков сырья, материалов, комплектующих изделий, оборудования, необходимых для изготовления продукции;
наличие инженерных решений для изготовления новой или модифицированной продукции, расширения, диверсификации деятельности;
наличие квалифицированных кадров;
намерения, а также сильные и слабые стороны конкурентов;
степень международных связей в области торговли продукцией, интересующей данное предприятие;
наличие земельных площадей для строительства и возможного расширения предприятия;
вид, мощность и надежность транспортных связей;
наличие рыночной, коммунальной и прочей инфраструктуры для обслуживания действующего предприятия.
Принципиально важно, чтобы все перечисленные факторы были учтены при разработке и реализации стратегии развития предприятия.
Влияние их может быть таким, что в различные временные промежутки цели деятельности могут меняться, либо меняется приоритетность этих целей. Все это зависит от конкретных обстоятельств деятельности предприятия.
Например, основной целью предприятия на определенном этапе может быть не получение максимальной прибыли, а завоевание рынка. В этом случае получение максимальной прибыли как бы отодвигается на второй план, но в будущем, в случае завоевания рынка, предприятие сможет возместить недополученную ранее