Технико-экономическое обоснование создания парикмахерской в г. Смоленск
Он распределяется между работниками администрации и остальными работниками в зависимости от вклада каждого. Далее распределение производится пропорционально личному коэффициенту каждого работника, который определяется умножением коэффициента трудового участия на коэффициент квалификации и коэффициент стажа работы.
Прогнозируемый премиальный фонд (в зависимости от прогнозных показателей посещаемости кафе) составляет
(30(дн)х26.600-135.000 (месячный запас товаров)*0,1(процент от прибыли) =
(798.000-135.000)*0,1=66.300 рублей
В таблице 8 приведено штатное расписание салона-парикмахерской «Амазонка» и объем фонда оплаты труда.
Таблица 8
Штатное расписание салона-парикмахерской «Амазонка»
| Категория | Кол-во человек | форма оплаты | Оклад | премия (% от выручки)/мес | ФОТ в год, руб. |
| Управляющий | 1 | повременная | 12000/мес |
66.300х0,08= 5304/мес. |
207.648/год |
| бухгалтер-экономист | 1 | повременная | 8000/мес |
66.300х0,02= 1326/мес. |
111.912/год |
| администратор | 2 | повременная | 8000/мес | (66.300/2)х0,1 =3315/мес. | 271.560/год |
| мастер-парикмахер | 16 | повременная | 6000/мес |
(66.300х0,8)/16= 3315/мес. |
1.788.480/год |
| итого | 20 | 132.000/мес | 66.300/мес | 2.379.600/год |
Таким образом, при реализации данного проекта годовой фонд оплаты труда составит 2.379.600 рублей.
Планирование текущих расходов
Для планирования текущих расходов необходимо рассчитать объем расходов на оказание услуг салона, на коммунальные платежи, оплату труда и уплату соответствующих налогов.
Расчет расходов на оказание услуг.
Общее количество оказываемых услуг в течение рабочего дня было рассчитано в разделах 1-2 курсовой работы.
С учетом того, что средняя заполняемость составит 70% от максимально возможного объема потребителей была рассчитана средняя дневная посещаемость которая составит:
0,7*144 ≈ 100 клиентов-мужчин и 0,7*72 ≈ 50 клиента-женщины,
Следовательно, в случае с избранием режима работы «без выходных» можно определить объем оказываемых услуг за год:
100*365=36500 клиентов-мужчин и
50*365=18250 клиентов-женщин.
Теперь можно определить средний объем оказываемых услуг по видам исходя из данных, полученных при составлении таблицы 4, где был представлен возможный годовой объем оказываемых услуг населению в данном районе с определением процентного соотношения каждой услуги. При подставлении в данную таблицу данных относительно нашего салона можно определить планируемый объем каждого вида услуг, а также определить объем средств, необходимых для оказания данного перечня услуг в заданном объеме (таблица 9).
Таким образом, произведенный расчет показывает объем денежных средств, необходимый на закупку необходимых материалов и косметологических средств, необходимых для оказания запланированного объема услуг. При этом, согласно расчетам, указанным в данной таблице был определен годовой объем денежных средств, необходимый на закупку необходимых материалов, а также на весь технологический процесс (без учета заработной платы и амортизации оборудования) для оказания прогнозируемого объема услуг салона:
875.150+758.900=1.634.050
Таблица 9
Расчет объема средств, необходимых для оказания запланированных услуг салоном-парикмахерской «Амазонка»
| Наименование услуги | Кол-во обращений (в год) | % - от общего количества | Стоимость услуги, руб. | Объем выручки | Себестоимость услуги, руб. | Объем расходов, руб. |
| Женщины | ||||||
| Стрижка «Сессо» | 1.865 | 10,22 | 240 | 447.600 | 45 | 83.925 |
| Стрижка «Каре» | 2.832 | 15,52 | 200 | 556.400 | 30 | 84.960 |
| Стрижка «Молодежная» | 704 | 3,86 | 260 | 183.040 | 40 | 28.160 |
| Стрижка «Елена» | 2.896 | 15,87 | 200 | 579.200 | 27 | 78.192 |
| Стрижка «Лиза» | 2.388 | 13,09 | 280 | 668.640 | 22 | 52.536 |
| Стрижка «Модельная» | 1.881 | 10,31 | 360 | 677.160 | 50 | 94.050 |
| Моделирование прически | 688 | 3,77 | 450 | 309.600 | 60 | 41.280 |
| Стрижка «Модельная-2» | 1.947 | 10,67 | 400 | 778.800 | 55 | 107.085 |
| Покраска волос | 1.047 | 5,74 | 260 | 272.220 | 120 | 125.640 |
| Мелирование | 1.505 | 8,25 | 340 | 511.700 | 90 | 135.450 |
| Обновление окраски | 246 | 1,35 | 160 | 39.360 | 50 | 12.300 |
| Восстановление волос | 50 | 0,27 | 100 | 5.000 | 20 | 1.000 |
| Фито-ванна для волос | 30 | 0,16 | 120 | 3.600 | 15 | 450 |
| Наращивание волос | 60 | 0,32 | 460 | 27.600 | 250 | 15.000 |
| Наращивание ресниц | 50 | 0,26 | 400 | 20.000 | 220 | 11.000 |
| Коррекция наращиваемых волос | 15 | 0,08 | 220 | 3.300 | 100 | 1.500 |
| Коррекция наращиваемых ресниц | 16 | 0,08 | 140 | 2.240 | 70 | 1.120 |
| Макияж | 30 | 0,16 | 220 | 6.600 | 50 | 1.500 |
| ВСЕГО | 18.250 | 100 | 280 | 5.092.060 | ок. 48 | ок. 875.150 |
| Мужчины | ||||||
| Стрижка №1 | 8.625 | 23,63 | 100 | 862.500 | 10 | 86.250 |
| Стрижка №2 | 6.380 | 17,48 | 120 | 765.600 | 25 | 159.500 |
| Стрижка №3 | 7.818 | 21,42 | 120 | 938.160 | 15 | 117.270 |
| Стрижка «Ноль» | 7.592 | 20,8 | 80 | 607.360 | 8 | 60.730 |
| Покраска волос | 2.157 | 5,91 | 200 | 431.400 | 70 | 150.990 |
| Мелирование | 3.368 | 9,23 | 280 | 943.040 | 50 | 168.400 |
| Обновление окраски | 250 | 0,68 | 120 | 30.000 | 40 | 10.000 |
| Восстановление волос | 222 | 0,61 | 80 | 17.760 | 20 | 4.440 |
| Фито-ванна для волос | 88 | 0,24 | 80 | 7.040 | 15 | 1.320 |
| ВСЕГО | 36.500 | 100 | 126 | 4.602.860 | ок. 21 | 758.900 |
| ИТОГО по салону: | 54.750 | 100 | 9.694.920 | 1.634.050 | ||
Исходя из полученных данных, составляем таблицу текущих расходов салона-парикмахерской «Амазонка» (Таблица 10). При этом, на 2-5 годы работы запланировано рост производства на 10%.
Таблица 10
Планируемые текущие расходы на год работы ( в руб.)
| Вид расходов | первый год | 2-5 год работы |
| ПРЯМЫЕ | ||
| По мужскому залу: | ||
| – закупка необходимых аксессуаров и материалов | 758.900 | 758.900*1,1= 834.790 |
| - оплата энергоресурсов и воды | 10*36.500= 365.000 | 365.000*1,1= 401.500 |
| - заработная плата (8 мастеров+администратор) |
12* ((6000*8+8000)+ +12*(3315*5) = ок. 870.900 |
12*((6000*8+8000)+ +12*1,1*3.315*5 = ок. 890.790 |
| - отчисления в пенсионный фонд и на обязательное страхование |
0,14*870.900+ +0,002*870.900 = ок. 123.670 |
0,14*890.790+ +0,002*890.790 = ок. 126.500 |
| - текущий ремонт оборудования | 5.000 | |
| - форма | 9*1000=9.000 | |
| По женскому залу: | ||
| – закупка необходимых аксессуаров и материалов | 875.150 | 875.150*1,1= 962.660 |
| - оплата энергоресурсов и воды | 30*18.250= 547.500 | 547.500*1,1= 602.250 |
| - заработная плата (8 мастеров+администратор) |
12* ((6000*8+8000)+ +12*(3315*5)= ок. 870.900 |
12*((6000*8+8000)+ +12*1,1*3.315*5= ок. 890.790 |
| - отчисления в пенсионный фонд и на обязательное страхование |
0,14*870.900+ +0,002*870.900= ок. 123.670 |
0,14*890.790+ +0,002*890.790= ок. 126.500 |
| - текущий ремонт оборудования | 5.000 | |
| - форма | 9*1000=9.000 | |
| управленческие и коммерческие | ||
| канцелярские товары | 5.000 | |
| расходные материалы | 10.000 | |
| - заработная плата (управляющий+бухгалтер) |
12* ((12000+8000)+ +12*(5304+1326)) = 319560 |
12*(12000+8000)+ +1,1*12*(5304+1326) = 327516 |
| - отчисления в пенсионный фонд и на обязательное страхование |
0,14*319560+ +0,002*319560 = 45380 |
0,14*327.516+ +0,002*327.516 = ок. 46.500 |
| коммунальные платежи | 50.000 | |
| реклама | 50.000 | 50.000 |
| амортизация |
64.000+2.500.000/30+ 340.000/5+ 60.000/3+ 30.000/10 = 238.833 |
2.500.000/30+ 340.000/5+ 60.000/3+ 30.000/10 = 174.333 |
| непредвиденные расходы | 20.000 | |
| ПРОЧИЕ РАСХОДЫ | ||
| расчетно-кассовое обслуживание |
500+0,005*9.694.920 = 48.975 |
500+0,005*1,2(9.694.920) = 58.670 |
| проценты по кредиту | 850.500 | 777.600 |
| ИТОГО | Около 6’200’000 | Около 6’380’000 |
Планирование текущих доходов
Задачей данного раздела является оценка потенциальных доходов создаваемого предприятия. Основным видом доходов является выручка от реализации, которую можно оценить по формуле:
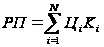 ,где
Цi – цена i-го вида товара,
Кi- количество реализованного товара i –го вида (определено в пункте 7.4).
С учетом того, что салон-парикмахерская обладает достаточно широким ассортиментным перечнем реализованной продукции объем доходов будет учитываться исходя из совокупных данных (по всем товарным группам), определенным в разделе 6 курсовой работы.
При этом, мною были определены цены на каждый вид услуг на основании методов сравнения цен конкурентов (раздел 1 курсовой работы), и исходя из затрат на их оказание и реализацию данного товара (калькуляционный подход).
Учитывая тот факт, что в настоящее время основной спрос на соответствующие услуги удовлетворяет именно парикмахерская, расположенная в этом же районе, для формирования цен на оказываемые услуги необходимо учитывать стоимость аналогичных услуг в парикмахерской «Шарм».
Именно по таким ценам следует предлагать оказание услуг салона-парикмахерской потребителям. Только в этом случае возможен быстрый выход на постоянно эффективный объем продаж своей продукции, что позволит удержаться кафе на рынке и спустя непродолжительный период функционирования повысить уровень продаж на 10%.
Анализируя статистику оказания соответствующих услуг парикмахерской «Шарм» было установлено, что средняя цена заказа клиентом-мужчиной составляет около 126 рубля, в то время как оказание соответствующей услуги клиенту-женщине средняя стоимость составляет уже 280 рублей.
Если полученные данные соотнести с объемом оказываемых услуг то можно определить объемы реализации услуг салоном-парикмахерской «Амазонка» в конкретно определенный срок.
Так, часовой торговый оборот салона составит 12*126*0,7+6*280*0,7 = 1058+1176=2234 рубля;
Суточный оборот – 12*2234 ≈ 26.800 рублей;
Месячный оборот – 30*26.800=804.000 рублей;
Годовой оборот 4.602.860+5.092.060=9.694.920 рублей.
В подтверждение этому и на основании разработанного перечня оказываемых услуг и таблицы расчёта их стоимости составляем план оказания услуг на первые пять лет существования салона. При его составлении учитываем сезон, тип и специализацию предприятия, форму обслуживания, спрос потребителей и т. д. (Таблица 11).
В последующем, по истечении одного года работы планируется привлечение дополнительной аудитории в салон за счет жителей города, знающих о его существовании и просто «проезжающих мимо». Такое увеличение планируется на втором году функционирования кафе в размере 10% от первоначальной аудитории. Этот объем является статичным, поскольку зависит от численности населения в городе.
Таблица 11
Расчет текущего дохода салона-парикмахерской «Амазонка»
| Наименование услуги | Кол-во обращений (в год) | % - от общего количества | Стоимость услуги, руб. | Объем выручки | Себестоимость услуги, руб. | Объем расходов, руб. | Чистый доход, руб. |
| Женщины | |||||||
| Стрижка «Сессо» | 1.865 | 10,22 | 240 | 447.600 | 45 | 83.925 | 363.675 |
| Стрижка «Каре» | 2.832 | 15,52 | 200 | 556.400 | 30 | 84.960 | 471.440 |
| Стрижка «Молодежная» | 704 | 3,86 | 260 | 183.040 | 40 | 28.160 | 154.880 |
| Стрижка «Елена» | 2.896 | 15,87 | 200 | 579.200 | 27 | 78.192 | 501.008 |
| Стрижка «Лиза» | 2.388 | 13,09 | 280 | 668.640 | 22 | 52.536 | 616.104 |
| Стрижка «Модельная» | 1.881 | 10,31 | 360 | 677.160 | 50 | 94.050 | 583.110 |
| Моделирование прически | 688 | 3,77 | 450 | 309.600 | 60 | 41.280 | 268.320 |
| Стрижка «Модельная-2» | 1.947 | 10,67 | 400 | 778.800 | 55 | 107.085 | 671.715 |
| Покраска волос | 1.047 | 5,74 | 260 | 272.220 | 120 | 125.640 | 146.580 |
| Мелирование | 1.505 | 8,25 | 340 | 511.700 | 90 | 135.450 | 376.250 |
| Обновление окраски | 246 | 1,35 | 160 | 39.360 | 50 | 12.300 | 27.060 |
| Восстановление волос | 50 | 0,27 | 100 | 5.000 | 20 | 1.000 | 4.000 |
| Фито-ванна для волос | 30 | 0,16 | 120 | 3.600 | 15 | 450 | 3.150 |
| Наращивание волос | 60 | 0,32 | 460 | 27.600 | 250 | 15.000 | 12.600 |
| Наращивание ресниц | 50 | 0,26 | 400 | 20.000 | 220 | 11.000 | 9.000 |
| Коррекция наращиваемых волос | 15 | 0,08 | 220 | 3.300 | 100 | 1.500 | 1.800 |
| Коррекция наращиваемых ресниц | 16 | 0,08 | 140 | 2.240 | 70 | 1.120 | 1.120 |
| Макияж | 30 | 0,16 | 220 | 6.600 | 50 | 1.500 | 5.100 |
| ВСЕГО | 18.250 | 100 | 280 | 5.092.060 | ок. 48 | ок. 875.150 | 4.216.910 |
| Мужчины | |||||||
| Стрижка №1 | 8.625 | 23,63 | 100 | 862.500 | 10 | 86.250 | 776.250 |
| Стрижка №2 | 6.380 | 17,48 | 120 | 765.600 | 25 | 159.500 | 606.100 |
| Стрижка №3 | 7.818 | 21,42 | 120 | 938.160 | 15 | 117.270 | 820.890 |
| Стрижка «Ноль» | 7.592 | 20,8 | 80 | 607.360 | 8 | 60.730 | 546.630 |
| Покраска волос | 2.157 | 5,91 | 200 | 431.400 | 70 | 150.990 | 280.410 |
| Мелирование | 3.368 | 9,23 | 280 | 943.040 | 50 | 168.400 | 774.640 |
| Обновление окраски | 250 | 0,68 | 120 | 30.000 | 40 | 10.000 | 20.000 |
| Восстановление волос | 222 | 0,61 | 80 | 17.760 | 20 | 4.440 | 13.320 |
| Фито-ванна для волос | 88 | 0,24 | 80 | 7.040 | 15 | 1.320 | 5.720 |
| ВСЕГО | 36.500 | 100 | 126 | 4.602.860 | ок. 21 | 758.900 | 3.843.960 |
| ИТОГО по салону: | 54.750 | 100 | 9.694.920 | 1.634.050 | 8.060.870 | ||
Таблица 12
Расчет прибыли в 1-ы и последующие годы
| Наименование блюд | 1-ый год | 2-5 года | ||||
| Кол-во обращений в год | Годовая выручка, руб. | Годовая прибыль, руб. | Кол-во обращений | Годовая выручка, руб | Годовая прибыль, руб. | |
| Мужской зал | 36.500 | 4.602.860 | 3.843.960 | 40.150 | 5.063.150 | 4.228.400 |
| Женский зал | 18.250 | 5.092.060 | 4.216.910 | 20.075 | 5.601.300 | 4.638.600 |
| ИТОГО в год | 54.750 | 9.694.920 | 8.060.870 | 60.225 | 10.664.450 | 8.867.000 |
Таким образом, в соответствии с этими расчетами, текущий доход салона-парикмахерской «Амазонка» в первом году своего функционирования составит:
Суточный оборот – 12*2234 ≈ 26.800 рублей;
Месячный оборот – 30*26.800=804.000 рублей;
Годовой оборот 4.602.860+5.092.060=9.694.920 рублей.
В свою очередь на 2-5 году существования текущий доход салона-парикмахерской «Амазонка» составит:
- суточный оборот – 1,1*26.800=29.480 рублей;
- месячный оборот – 30*1,1*26.800=884.400 рублей;
- годовой оборот – 1,1*9.694.920=10.664.450 рублей.
Планирование финансовых результатов
Используя знания, полученные в курсе «Налоги и налогообложение», а также исходя из малочисленного персонала и небольшого товарооборота (выручка до 15млн. рублей) при создании юридического лица и открытии салона-парикмахерской «Амазонка» был использован единый налог на вмененный доход (ЕНВД).
Согласно ст. 346.26 Налогового кодекса Российской Федерации система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности применяется в отношении такого вида предпринимательской деятельности как «бытовые услуги», в том числе и услуги парикмахерских.
Ст. 346.29 НК РФ устанавливает базовую доходность в месяц для организаций, оказывающих бытовые услуги в размере 7.500 рублей.
Таким образом, сумма налога ЕНВД в месяц в нашем случае
= физ.х величина вмененного дохода х К1 х К2 х 15%.
К1 – коэффициент, который учитывает:
- особенности ведения бизнеса (ассортимент товаров, месторасположение магазина и т.п.);
- количество проработанных дней (если предприятие или предприниматель работали неполный месяц).
Коэффициент-дефлятор К1 применяется при расчёте единого налога на вменённый доход (ЕНВД). В 2010 году он равен 1,295. На основании Приказа Минэкономразвития РФ от 27.10.2010 N 519 «Об установлении коэффициента-дефлятора К1 на 2011 год" 2011 год коэффициент-дефлятор для ЕНВД установлен в размере 1,372».
К2 — используемый при расчете ЕНВД корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, величину доходов, особенности места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности.
В соответствии с Решением 48-й сессии Смоленского городского Совета III созыва от 26.10.2007 № 672 «О введении в действие системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности на территории города Смоленска с 01.01.2008» (в ред. решений Смоленского городского Совета от 31.10.2008 N 987, от 30.01.2009 N 1075, от 28.09.2010 № 148) К2 для кафе-бистро «Гринвич» как предприятия, осуществляющего услуги салонов-парикмахерских будет равен 0,86.
Отсюда можно рассчитать ЕНВД в месяц в нашем случае
= 20 х 7.500 х 1,372 х 0,86 х 15% ≈ 26.550 рублей.
Таким образом, чистая прибыль на первом году салона-парикмахерской «Амазонка» =
Валовая выручка – расходы, принимаемые к учету – налог ЕНВД – расходы, не принимаемые к учету =
9.694.920 – 6.200.000 – 26.550*12 = 9.694.920 – 6.200.000 – 318.600 = 3.176.320 рублей.
Чистая прибыль на втором- пятом годах салона-парикмахерской «Амазонка» =
10.664.450 – 6.380.000 – 318.600 = 3.965.850 рублей.
Далее необходимо оценить эффективность производства, которую характеризует показатель рентабельности (от рента - доход).
Рентабельность продукции и услуг - характеризует эффективность затрат на производство и реализацию продукции (т.е. отношение прибыли от реализации к полной себестоимости продукции)
Рпрод = П/С*100%.
Р прод =9.694.920/6.200.000*100% = 156,4% (1-ый год)
Р прод = 10.664.450/6.380.000*100% = 167,15% (2-ой год)
Показателем, характеризующим доходность работы предприятия в целом является расчетная рентабельность (отношение чистой прибыли к суммарным издержкам предприятия, включая прочие расходы и налог на прибыль)
Ррасч= ЧП/(С+Рвнереал + Нприб)*100%
Р прод 3.176.320 /(6.200.000 + 318.600) *100% =
=3.176.320/6.518.600*100%=48,73% (1-ый год)
Р прод = 3.965.850 /(6.380.000 + 318.600)*100% =
3.965.850/6.698.600*100% =59,2% (2-ой год)
Эффективность использования отдельных видов ресурсов оценивается соответственно показателями:
- Фондоотдача:
ФО=ВП/ОФ,
где ВП – выпуск продукции за год, ОФ – среднегодовая стоимость основных производственных фондов.
ФО=9.694.920 /238.830=40,59руб. (1-й год)
ФО=10.664.450 /238.830=44,65руб. (2-й год)
- Выработка среднегодовая на одного работающего определяется как:
В=ВП/Ч,
где Ч – среднегодовая численность работающих.
В1=9.694.920/20=484.746 рублей (1-й год)
В2=10.664.450/20=533.222,5 рублей (2-й год)
- Коэффициент оборачиваемости:
Коб=РП/ОС,
где РП – полная себестоимость реализованной продукции,
ОС- среднегодовая стоимость оборотных средств предприятия.
Коб.= 9.694.920/485.000=19,99 (1-й год)
Коб.= = 10.664.450/533.500=19,99 (2-й год)
Оценка эффективности проекта
Оценка эффективности инвестиционного проекта - очень сложный процесс, т.к. основная часть оценок - прогнозные, для их более точного определения необходима детальная проработка проекта, анализ факторов, влияющих на их величину, необходимость учесть инфляцию, риск, временные характеристики. Это дорогостоящий трудоемкий процесс. Поэтому в предварительном технико-экономическом обосновании, которым является наш проект, делаем грубую оценку (без учета изменения стоимости денег во времени).
Для этого произведем расчет следующих показателей:
Чистый доход от реализации проекта (показатель эффекта от реализации проекта):
ЧД ЧПi
-К, где
Т - количество лет действия проекта - 5 лет;
ЧПi - чистая прибыль в i-ом году реализации проекта;
К - сумма инвестиций, необходимая для реализации проекта и исчисленная в пункте 7.4. (501.700 рублей)
ЧД=(3.176.320 -3.430.000)+4*3.965.850 =15.609.720 рублей
Индекс доходности (коэффициент benefit cost ratio) - показатель эффективности инвестиций, количество рублей прибыли, полученное на 1 рубль вложенных инвестиций:
ИД
 ЧПi
/ К,
ИД=15.609.720/3.430.000=4,55 руб.
Срок окупаемости (pay back) - число лет, необходимых для того, чтобы чистая прибыль сравнялась с величиной инвестиций:
Ток = К / ЧПср, где
ЧПср - среднегодовая чистая прибыль от реализации проекта (среднее арифметическое).
Ток.=3.430.000/(15.609.720/5)=3.430.000/3.121.344=1,099 г.
Заключение
Целью курсовой работы является технико-экономическое обоснование организации салона-парикмахерской «Амазонка» в г. Смоленске.
Название для салона-парикмахерской «Амазонка» было выбрано исходя из необходимости обозначения основного направления в деятельности салона – обслуживание женщин (главный упор будет делаться именно на женскую половину населения).
Салон-парикмахерская находится в «спальном» районе города, обладающем достаточным объемом потенциальных потребителей услуг парикмахерских. В этом жилом комплексе, состоящем в основном из крупных домов высотной застройки, проживает около 28 тысяч человек. Единственная парикмахерская «Шарм» расположена по адресу: г. Смоленск, ул. Рыленкова, 12. Расположение парикмахерской именно в этом районе является достаточно обоснованным, поскольку по данным проведенных наблюдений парикмахерская «Шарм» явно не справляется с обслуживаем клиентов, т.к. многие посетители при виде очереди из 4-5 и более человек уходят из парикмахерской и не становятся её клиентами.
Исходя из этого формируется перечень оказываемых услуг – как оновных: женские стрижки (4-5 видов); эксклюзивные женские стрижки и прически; мужские стрижки; окрашивание волос и мелирование; так и дополнительных - восстановление волос; наращивание волос и их обслуживание; наращивание ресниц; макияж.
Весь персонал парикмахерской состоит из 20-и человек, работающих в две смены: управляющего (выполняющего функции маркетолога), бухгалтера-экономиста, двух администраторов (выполняющего также функции кассира – режим работы два дня через два), и 16-и мастеров парикмахеров.
При этом само помещение парикмахерской спланировано таким образом, чтобы мужской и женский залы, где оказываются услуги стрижки волос были разделены между собой и имели переход в общую комнату для окрашивания и наращивания волос.
Сами мастера должны обладать следующей квалификацией:
- 8 парикмахеров (по 4 на смене) – для оказания услуг женщинам, а также услуг по наращиванию волос и ресниц;
- 8 парикмахера (по 4 на смене) – для оказания соответствующих услуг мужчинам.
Режим работы салона-парикмахерской – с 09.00час. до 21.00час. – время, когда наблюдается наибольшая активность среди потенциальных посетителей парикмахерской. При этом, функции уборщика выполняют сами мастера, убирая каждый свое рабочее место.
Для реализации проекта необходимы первоначальные инвестиции в размере 3.430.000 рублей, которые планируется извлекать как собственный капитал - 1.000.000 рублей и заемные средства в банке – 2.430.000 рублей (кредит на пять лет под 15% годовых).
Средняя продолжительность оказания услуг парикмахерской для мужчин составляет 20 минут, для женщин – 40 минут. Иначе говоря, за смену работы салон-парикмахерская в состоянии обслужить: 144 клиента (в мужском зале) и 72 клиента в женском зале.
С учетом того, что средняя заполняемость составит 70% от максимально возможного объема потребителей планируется обслуживать 100 клиентов-мужчин и 50 клиентов-женщин ежедневно, что в плане выручки составит 26.600 рублей.
В проект был заложен большой запас прочности относительно возможностей развития бизнеса, даже при оптимистичном варианте в месяц планируется обслужить 3.000 мужчин на общую сумму 378.000 рублей и 1.500 женщин на сумму 420.000 рублей, что значительно ниже потенциально возможного объема оказываемых услуг (1.240.000). Именно поэтому вряд ли стоит сомневаться в заполняемости салона по оптимистичному прогнозу. Возможно, в выходные и праздничные дни этот показатель будет увеличиваться и приближаться к 90-100%. Кроме того, остается потенциальный запас, обеспечивающий возможности роста.
В целом, текущие расходы спроектированного салона-парикмахерской составили:
в первом году – 6.200.000 рублей; во втором-пятом годах – по 6.518.600 рублей (за счет увеличения объема производства на 20%).
В соответствии с произведенными расчетами, текущий доход салона-парикмахерской «Амазонка» в первом году своего функционирования должен составить порядка 9.700.000 рублей, а на 2-5 году существования планируется рост объемов оказываемых услуг на 10% до 10.600.000 рублей.
При этом, чистый доход данного проекта по истечении пяти лет функционирования составит 15.609.700 рублей, что является неплохим результатом с учетом того, что в состав учредителей вошли два человека, а через пять лет будет погашен банковский кредит.
Таким образом чистый доход для каждого из учредителей составит 7.804.850 рублей или чуть более 130 тысяч рублей в месяц.
Срок окупаемости проекта составил 1,1 года.
Список использованной литературы
Гражданский кодекс Российской Федерации ч.1 №51-ФЗ от 30.1.1994г. в ред. Закона от 27.07.2010 N 194-ФЗ.
Налоговый кодекс Российской Федерации ч.2 №117-ФЗ от 05.08.2000г. в ред. Закона от 28.12.2010 N 425-ФЗ.
Решение 48-й сессии Смоленского городского Совета III созыва от 26.10.2007 № 672 «О введении в действие системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности на территории города Смоленска с 01.01.2008» (в ред. решений Смоленского городского Совета от 31.10.2008 N 987, от 30.01.2009 N 1075, от 28.09.2010 № 148).
Алиев Б.Х. Налоги и налогообложение. - М.: Финансы и статистика, 2006.
Гущин В.В., Пахомов В.Д., Приходько Е.П. Сервисное право: учебное пособие / под ред. Ю.П. Свириденко – М.: Маркетинг, 2002.
Качур О.В. Некоторые аспекты налоговой политики // Экономический анализ: теория и практика.- 2007.- № 2.
Косарева Т.Е. Налогообложение физических и юридических лиц. М.: Бизнес-пресса. 2005.
Курс экономики: учеб./под ред. Б.А. Райзенберга - М.: ИНФРА-М, 2001.
Липсиц И.В. Экономический анализ реальных инвестиций: учеб. пособие. - М.: Экономистъ, 2004.
Мысляева И.Н. Государственные и муниципальные финансы.- М.: Инфра-М, 2007.
Нешитой А. С. Финансы: Учебник.- 7-е изд., перераб и дополн.- М.: Дашков и К, 2007.
Основы экономической деятельности парикмахерских: Метод. и практ. руководство для руководителей предприятий услуг красоты / Н.А. Платонова, Г.И. Хотинская, А.В. Колгушкина, Т.Н. Лустина – М.: Дело и сервис, 2004.
Павлова Ю.Н. Финансовый менеджмент: Уч. - М.: ЮНИТИ-ДАНА, 2001.
Стандартизация и сертификация в сфере услуг: Учеб. пособие по спец. 230700 «Сервис» / [А.В. Раков, В.И. Королькова, Г.Н. Воробьева и др.]; Под ред. А.В. Ракова. – М.: Academia, 2004.
Стаханов В. Н. Маркетинг сферы услуг: Учеб. пособие: Для студентов вузов, обучающихся по экон. специальностям / В.Н. Стаханов, Д.В. Стаханов. – М.:ПРИОР: Эксперт. бюро, 2001.
Труханович Л. В. Кадры в сфере бытовых услуг: Сб. должност. и произв. инструкций / Л.В. Труханович, Д.Л. Шур. – М.: Финпресс, 2003.
Финансовое право. Учебник /Отв. ред. Н.И. Химичева. — Ф59 3-е изд., перераб. и доп. — М.: Юристъ, 2004.
Финансы: Учебник / Под ред. А.Г. Грязновой, Е. В. Маркиной.- М.: Финансы и статистика, 2004.
Финансы: Учебник / Под ред. М В. Романовского, О. В. Врубеля, Б.М. Сабанти.- М.: Юрайт-Издат, 2006.
Черник Д.Г. Налоги и налогообложение - М.: МЦФЭР, 2006.
Приложение 1
Схема технологического процесса обслуживания

- оказание услуг парикмахерской
- приготовление волос к стрижке;
- процесс стрижки волос;
- сушка и укладка волос;
- расчет посетителей на кассе.
- прием заказов;
- составление перечня оказываемых услуг;
- уборка помещения;
- чистка технологического оборудования;
- ремонтно-техническое обслуживание оборудования;
- внеплановые ремонты оборудования;
- текущий ремонт помещения и мебели;
- подбор и разработка новых стрижек и причесок;
- уход за волосами;
- макияж;
- покраска волос;
- наращивание волос и ресниц;
- поддерживающие операции;
- подснятие кассы.
Приложение 2
Структура управления салона-парикмахерской «Амазонка»

Размещено на