Проект мероприятий по совершенствованию методов управления предприятием
По данным, предоставленным бухгалтерией ЗАО «Стрим ТВ», общая сумма затрат на претворение в жизнь предложенного проекта мероприятий по совершенствованию управления составила рублей 254 789,00 рублей. Рассчитаем эффективность, разделив полученную прибыль 285 000 рублей на 254 789,00 рублей - общую сумму затрат.
Именно это число, равное 1,12, и будет являться показателем эффективности предложенного проекта мероприятий по совершенствованию управления предприятием.
Таким образом, можно сделать вывод о том, что разработанная на основе проведенного диагностирующего исследования программа по совершенствованию системы управления ЗАО «Стрим ТВ», была успешно реализована на предприятии в период с 01.11.2009 по 01.03.2010 гг. Эффективность проекта составила 12 копеек прибыли на каждый вложенный рубль, то есть эффект от внедрения = 12 %.
Предложенные мероприятия будут также учтены на предприятии и в дальнейшей работе по регулярной актуализации системы управления. Таким образом, цель и задачи, поставленные в настоящей дипломной работе, достигнуты.
4.2 Расчет влияния показателей эффективности на результаты деятельности предприятия
Поскольку процесс управления производством воздействует на всю многостороннюю деятельность предприятия, то это дает возможность определить влияние управленческого труда на множество показателей производственной деятельности.
При этом эффективность его сводится к экономии, получаемой от воздействия управленческого персонала на производственную деятельность предприятия, соизмеримой с затратами на управление.
Экономическая эффективность управленческого труда (в расчете за год) определяется по формуле
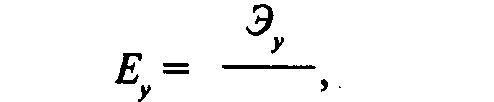
где Эу — экономический эффект; 3у - суммарные годовые затраты на управление.
Методы расчета эффективности системы управления
Определяется экономичность системы посредством отнесения затрат на управление (Зу) к основным (Фос) и оборотным (Фоб) фондам объекта управления:
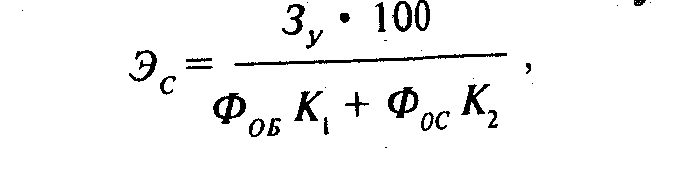
где
Эс — экономичность системы; К1 и К2- коэффициенты, характеризующие уровни кооперирования и концентрации производства; 100 - вводится для увеличения абсолютной величины показателя экономичности системы управления. Коэффициент корректировки уровня кооперирования определяется по формуле
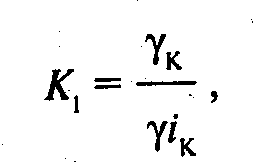
 -
доля кооперированных
поставок в
общей себестоимости
продукции
искомого предприятия
и предприятия,
принятого за
условную базу.
Такой же принцип может быть использован при определении коэффициента, учитывающего уровень концентрации производства:
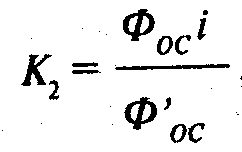
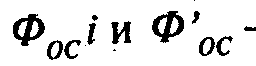 -
стоимость
основных
производственных
фондов данного
и предприятия
(объединения),
принятого за
условную базу.
За показатель эффективности производства в методике принята производительность труда, исчисленная по нормативно-чистой продукции
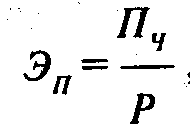
где
Пч - объем нормативно-чистой продукции предприятия;
Р - общая численность работающих.
Показатель эффективности системы управления находится по следующей зависимости:
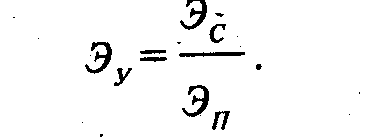
Таким образом, чем меньше Эу, тем выше эффективность системы управления, так как, чем ниже уровень затрат на управление и выше производительность труда, тем рациональнее и экономичнее производство.
Расчет эффективности системы управления для ЗАО «Стрим ТВ» :
Затраты на управление в год, тыс. руб. 800
Стоимость, тыс. руб. основных производственных фондов 8200 нормируемых оборотных средств 6500
Доля полуфабрикатов по кооперированным поставкам, % от общей стоимости продукции 6
Выпуск нормативно-чистой продукции, тыс. руб. 12 400 Численность работающих 3200
За базовое принято предприятие со стоимостью основных производственных фондов 9,02 млн. руб. и долей полуфабрикатов по кооперированным поставкам 5% от общей стоимости продукции. Коэффициент, характеризующий уровень кооперирования
К1=6:5=1,2.
Коэффициент, характеризующий уровень концентрации производства
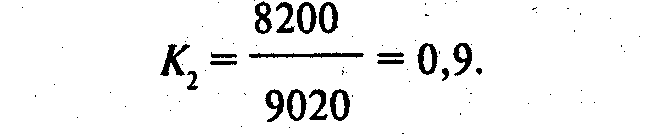
Тогда экономичность системы управления предприятием:
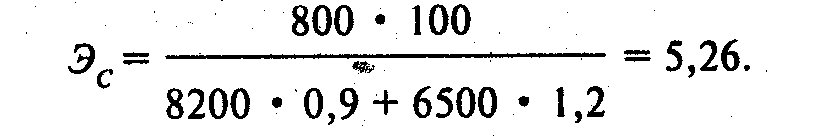
Производительность труда по нормативно-чистой продукции:
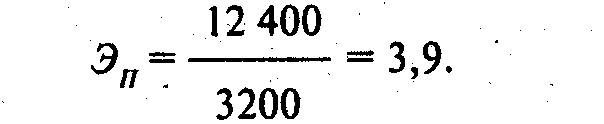
Эффективность системы управления предприятием:
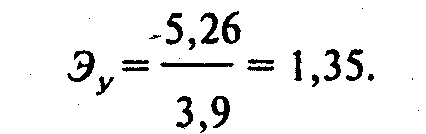
Заключение
Содержание организации и управления можно раскрыть на основании описания состава, пропорциональности и соотносительности субъектов, объектов, целей управления, методов и инструментов управления. В свою очередь, пропорциональность и соотносительность устанавливаются путем управленческой деятельности.
Организация и управления на ЗАО «Стрим ТВ» имеет присущие только ей особенности, которые обуславливаются совокупным воздействием различных по природе факторов.
На ЗАО «Стрим ТВ», теоретически возможны различные варианты организации и управления, что обусловлено наличием, качественным состоянием и характером взаимодействия трех основных субъектов хозяйствования (рынка): государственными, предпринимателями и общественными организациями. Развитие рыночных отношений, появление различных форм собственности и демократизация управления способствуют возникновению соответствующих схем организации и управления обществ с ограниченной ответственностью, адекватных современным условиям.
Как показывают исследования, на предприятии ЗАО «Стрим ТВ» имеет место тенденция к увеличению объемов производства услуги . Так, стоимость валовой продукции увеличилась в 2009 году в сравнении с 2008 годом на 40,2 млн. руб. в сопоставимых ценах. Рост объемов производства за год составил - 6,7%.
Рост объемов производства ЗАО «Стрим ТВ» происходит на фоне физического (47,1%) и морального износа основных производственных фондов в условиях низких цен на энергоносители низкой заработной платы (6329 руб.) и нерешенного вопроса с собственностью предприятия. Сложившаяся ситуация препятствует вложению внешних инвестиций и внедрению новых технологий, по сути дела отбрасывает предприятие в неконкурентное состояние.
Организация и управления производственно-хозяйственной деятельностью ЗАО «Стрим ТВ» основана на линейно-функциональной схеме управления и принятии управленческих решений, при которой все подразделения предприятия являются центрами затрат (не считая дочерних предприятий), а центром прибыли является отдел сбыта.
Анализ выявил, что организация и управление производством на ЗАО «Стрим ТВ» характеризуется несоответствием целям происходящих преобразований и ее размерам. Предприятие не представляет единой интегрированной системы.
Отдел сбыта, отдел маркетинга, диллерская сеть, предприниматели - это структуры, посредством которых предприятие организуют систему сбыта услуги, способные гибко реагировать на изменение спроса потребителей. Они представляют собой совокупность организационно-экономических и нормативно-правовых условий, регламентирующих совершение операций по купле-продаже предлогаемой услуги
Разработанные в дипломной работе предложения по совершенствованию организации и управления ЗАО «Стрим ТВ»
включают: на долгосрочную перспективу обоснование внедрения маркетингового управления в форме вертикальной интеграции; на ближайшую перспективу переход с линейно – функциональной структуры управления на матричную систему управления.
Разработанные в дипломной работе решения по совершенствованию организации и управления предприятием позволят ему в развивающихся рыночных отношениях, привлечь внешние инвестиции на развитие новых видов производств, на этой основе добиться устойчивого роста эффективности функционирования предприятия в целом и решать задачу увеличение объемов производства в 2 раза в 2010 году.
Эффективность предложенных мероприятий составила 1.12 и является показателем эффективности предложенного проекта мероприятий по совершенствованию управления предприятием.
Разработанная на основе проведенного диагностирующего исследования программа по совершенствованию системы управления ЗАО «Стрим ТВ» была успешно реализована на предприятии в период с 01.11.2009 по 01.03.2010 гг. Эффективность проекта составила 12 копеек прибыли на каждый вложенный рубль, то есть эффект от внедрения = 12 %.
Список использованных источников
Нормативная литература
1. Бухгалтерский баланс на 31 декабря 2009 г.
2. Бухгалтерский баланс на 31 декабря 2009 г. с приложениями.
3. Гражданский кодекс Российской Федерации. – Ч. 1, 2, 3. – М., 2004. – 448 с.
4. Закон РФ «Об акционерных обществах» // Российская газета. 1995. -28 ноября.
5. Конституция Российской Федерации. - М.: Известия, 1995. - 62 с.
6. Постановление Госкомстата РФ от 6 апр. 2001 г. № 26 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты» // Секретарское дело. М., 2001. № 3. С. 3.
7. Сотов П.В. Делопроизводство: Образцы документов: Инструкции, ГОСТы. М., 2000. 80 с.
8. Трудовой кодекс Российской Федерации. – М., 2004.
9. Устав Общества с ограниченной ответственностью «Керамикстрой» от 21 июня 2002 года.
Учебная литература
10. Абчук В.А. Менеджмент: Учебник. – СПб.: Издательство Михайлова В. А., 2006. – 543 с.
11. Афонин И.В. Управление развитием предприятия. – М.: Дашков и Ко , 2004. – 356 с.
12. Базаров Т.Ю. Управление персоналом. – М.: Академия, 2008. – 224 с.
13. Бовыкин В.И. Новый менеджмент. Управление предприятием на уровне высших стандартов: теория и практика эффективного управления. – М.: Экономика, 2004. – 342 с.
14. Вайсман А. Стратегия менеджмента: 5 факторов успеха: Пер. с нем. – М.: Экономика, Интерэксперт, 2003. – 287 с.
15. Ветлужский Е.Н. Мотивация и оплата труда: Инструменты. Методики. Практика. – М.: Альпина Бизнес Букс, Альпина Паблишерз, 2008. -149 с.
16. Виханский О.В., Наумов А.И. Менеджмент. – М.: Экономистъ, 2003. – 442 с.
17. Герчикова И.Н. Менеджмент: Учебник.- 3-е изд., перераб. и доп. М.: ЮНИТИ, 2001.- 501 с.
18. Ильин Е.П. Мотивация и мотивы. – СПб.: Питер, 2006. – 512 с.
19. Кабушкин Н.И. Основы менеджмента: Учебное пособие – Мн: НПЖ «ФУА», ЗАО «Эканомпресс», 2000. – 336 с.
20. Казначевская Г.Б. Менеджмент: Учебное пособие – Ростов-на-Дону: Феникс, 2004. – 352 с.
21. Карнеги Д. Мотивационные теории. – М.: Попурри, 2004. – 105 с.
22. Кейлер В.А. Экономика предприятия: Курс лекций. - М.: Инфра-М, НГАЭиУ, 2003. – 132 с.
23. Кибанов А.Я. Управление персоналом организации. – М.: Инфра-М, 2005. - 452 с.
24. Кинан К. Эффективная мотивация: Кратко и ясно. – М.: Эксмо, 2007. – 80
25. Любушин Н.П. Анализ финансово-экономической деятельности предприятия: Учебное пособие для вузов - М.: Юнити-Дана, 2002.- 471 с.
26. Менеджмент / справочник. – М: ИКЦ «Март», 2003
27. Мескон М.Х. и др. Основы менеджмента: Учебник. – М.: Дело, 2004. – 272 с.
28. Орлов А.И. Менеджмент: Учебник. – Ростов-на-Дону: Феникс, 2003. – 480 с.
29. Практическое руководство по работе линейных руководителей / Под ред. Калигина Н. А. Тольятти, 2004. – 272 с.
30. Раицкий К.А. Экономика организации (предприятия): Учебник. – М.: Дашков и Ко, 2005. – 1042 с.
31. Трофимов Н.С. Современное управление персоналом организации. – М.: Эксмо, 2002. – 928 с.
32. Туровец О.Г. Организация производства и управление предприятием. – М.: ИНФРА, 2002. – 528 с.
33. Фатхутдинов Р.А. Управление конкурентноспособностью организации. – М.: Маркет ДС, 2004. – 432 с.
34. Федосеев В.Н., Капустин С.Н. Управление персоналом организации. Учебное пособие. – М.: Экзамен, 2003. – 368 с.
35. Чумак Т.Г. Методы управления предприятием: Лекции. – Волгоград, 2003. – 224 с.
36. Экономика предприятия: Конспект лекций / Под ред. А.Оганесян, С.Молотов. М.: Приор, 2000. – 112 с.
37. Яковлева Т.Г. Мотивация персонала. Построение эффективной системы оплаты труда. – СПб.: Питер, 2009. – 240 с.
Периодическая литература
38. Белешова А.В. Управление проектами. Бизнес. Идеи. Практика. // Партнер. – 2005. - № 3. – 105 с.
39. Варданян И.А. Новые тенденции к мотивации персонала // Управление персоналом. – 2005. - № 9-10. – 440 с.
40. Герчиков В.И. Типологичная модель мотивации // Управление персоналом. – 2004. - № 3. – 44 с.
41. Данилова Е. Типичные ошибки при создании системы мотивации // Финансовый директор. – 2005. - № 6. – 30 с.
42. Масютин С., Леонтьев С. Совершенствование системы управления предприятия // Аудит и финансовый анализ. – 2007. - № 5. – 69 с.
Приложение 1
Анализ баланса (МСФО)
| Наименование статей баланса | 2008 год, тыс.руб. | 2009 год, тыс.руб. | Прирост, тыс.руб. | Прирост, % |
| 1 | 2 | 3 | 4 | 5 |
| Текущие активы: | 135179 | 149584 | 14405 | 10,66 |
| Денежные средства | 17920 | 14393 | -3527 | -19,68 |
| Краткосрочные инвестиции | 23022 | 22500 | -522 | -2,27 |
| Краткосрочная дебиторская задолженность: | 34378 | 43575 | 9197 | 26,75 |
| Счета и векселя к получению | 7838 | 6469 | -1369 | -17,47 |
| Межфирменная дебиторская задолженность | 513 | 0 | -513 | -100 |
| Прочая дебиторская задолженность | 26027 | 37106 | 11079 | 42,57 |
| Долгосрочная дебиторская задолженность | 0 | 0 | 0 | |
| Товарно-материальные запасы: | 59374 | 66628 | 7254 | 12,22 |
| Сырье, материалы и комплектующие | 41486 | 47775 | 6289 | 15,16 |
| Незавершенное производство | 3640 | 4458 | 818 | 22,47 |
| Готовая продукция | 14248 | 14395 | 147 | 1,03 |
| Прочие запасы | 0 | 0 | 0 | |
| Расходы будущих периодов | 485 | 2488 | 2003 | 412,99 |
| Прочие текущие активы | 0 | 0 | 0 | |
| Долгосрочные активы: | 269892 | 335855 | 65963 | 24,44 |
| Земля, здания и оборудование | 200603 | 226876 | 26273 | 13,10 |
| Нематериальные активы | 0 | 8 | 8 | |
| Долгосрочные инвестиции | 30088 | 30088 | 0 | |
| Незавершенные инвестиции | 39201 | 78211 | 39010 | 99,51 |
| Прочие долгосрочные активы | 0 | 672 | 672 | |
| СУММАРНЫЙ АКТИВ | 405071 | 485439 | 80368 | 19,84 |
| Текущие обязательства: | 37437 | 36718 | -719 | -1,92 |
| Краткосрочные займы | 0 | 0 | 0 | |
| Кредиторская задолженность: | 37437 | 36718 | -719 | -1,92 |
| Счета и векселя к оплате | 5501 | 12728 | 7227 | 131,38 |
| Налоги к уплате | 13279 | 13752 | 473 | 3,56 |
| Межфирменная кредиторская задолженность | 1099 | 2825 | 1726 | 157,05 |
| Полученные авансы | 10300 | 883 | -9417 | -91,43 |
| Дивиденды к выплате | 187 | 0 | -187 | -100 |
| Прочая кредиторская задолженность | 7071 | 6530 | -541 | -7,65 |
| Доходы будущих периодов | 0 | 0 | 0 | |
| Резервы предстоящих расходов и платежей | 0 | 0 | 0 | |
| Прочие текущие обязательства | 0 | 0 | 0 | |
| Долгосрочные обязательства: | 0 | 2756 | 2756 | |
| Долгосрочные займы | 0 | 0 | 0 | |
| Прочие долгосрочные обязательства | 0 | 2756 | 2756 | |
| Собственный капитал: | 367634 | 445965 | 7833,1 | 21,31 |
| Акционерный капитал | 219 | 219 | 0 | |
| Резервы и фонды | 14053 | 0 | -14053 | -100 |
| Добавочный капитал | 264761 | 262984 | -1777 | -0,67 |
| Нераспределенная прибыль | 88601 | 182762 | 94161 | 106,28 |
| Прочий собственный капитал | 0 | 0 | 0 | |
| СУММАРНЫЙ ПАССИВ | 405071 | 485439 | 80368 | 19,84 |
Приложение 2
Динамика коэффициентов ликвидности, рентабельности, оборачиваемости
| Показатели | 2008 год | 2009 год | Прирост | Прирост, % |
| 1. | 2. | 3. | 4. | 5. |
| Коэффициент абсолютной ликвидности (LR) | 0,9613 | 1,0496 | 0,0883 | 9,19 |
| Коэффициент срочной ликвидности (QR) | 1,1216 | 1,2426 | 0,1210 | 10,79 |
| Коэффициент текущей ликвидности (CR) | 3,5312 | 3,8401 | 0,3089 | 8,75 |
| Чистый оборотный капитал (NWC) | 2639469,36 | 3301109,43 | 661640,08 | 25,07 |
| Коэффициент финансовой независимости (EQ/TA) | 0,9133 | 0,9136 | 003 | 0,04 |
| Суммарные обязательства к активам (TD/TA) | 0,0867 | 0,0864 | -003 | -0,38 |
| Суммарные обязательства к собственному капиталу (TD/EQ) | 0,0949 | 0,0945 | -004 | -0,42 |
| Долгосрочные обязательства к активам (LTD/TA) | 000 | 031 | 031 | |
| Долгосрочные обязательства к внеоборотным активам (LTD/FA) | 000 | 046 | 046 | |
| Рентабельность продаж (ROS), % | 10,0114 | 12,3935 | 2,3821 | 23,79 |
| Рентабельность собственного капитала (ROE), % | 14,9542 | 20,0610 | 5,1068 | 34,15 |
| Рентабельность внеоборотных активов | 19,6839 | 26,9446 | 7,2607 | 36,89 |
| Рентабельность инвестиций (ROI), % | 14,9542 | 19,9933 | 5,0391 | 33,70 |
| Оборачиваемость рабочего капитала (NCT), раз | 6,2164 | 6,2531 | 0,03 | 0,59 |
| Оборачиваемость основных средств (FAT), раз | 1,9661 | 2,1741 | 0,2079 | 10,58 |
| Оборачиваемость активов (TAT), раз | 1,3642 | 1,4789 | 0,1147 | 8,40 |
| Оборачиваемость запасов (ST), раз | 5,8912 | 7,0112 | 1,1201 | 19,01 |
| Период погашения дебиторской задолженности (CP), дн. | 17,2071 | 21,6051 | 4,3980 | 25,56 |
Приложение 3
Цена конкурентов
| Анализ цен и товаров конкурентов | На установление предприятием среднего диапазона цен влияют цены конкурентов и их рыночные реакции. Анализ цен конкурентов |
| Среда конкуренции |
предприятие как бы одновременно функционирует в двух средах: среда, в которой цена контролируется рынком среда, цена в которой контролируется государством |
| Выбор метода ценообразования | Ценовая стратегия основана на конкуренции - цена устанавливается на уровне рыночных или немного выше их (на верхней границе цены для похожих услуг). |
| Установление начальных цен |
Начальное ценообразование должно принимать во внимание следующие элементы: Скидки или снижение цен могут увеличить продажи Дефицит может быть вызван воровством, недопоставкой услуг и т. д. Услуга может быть повреждена небрежными служащими или покупателями Скидки для служащих могут служить в е побудительных мотивов Операционные расходы покрывают все издержки, не входящие в себестоимость продаваемых товаров и прибыль Себестоимость продаваемых услуг включает в себя прямые затраты на товары, купленные для перепродажи |
| Установление окончательных размеров цен |
На этом этапе будут решаться следующие задачи: Создание собственной системы для абонентов Определение механизма корректировки цен в будущем с учетом стадий жизненного цикла услуги и инфляции. |
| Учет мер государственного регулирования | Законодательные акты регулируют максимальную торговую наценку. |
| Адаптация цены |
Для того, чтобы вознаградить или стимулировать потребителей к оперативной оплате счетов, большим объемам заказов можно использовать коррекцию базисной цены. При этом необходимо соизмерять стоимость каждой предоставляемой скидки или зачета с их воздействием на реальный объем продаж. Скидки за объем закупаемого препарата Функциональные скидки (предоставляются тем участникам процесса товародвижения, которые выполняют определенные функции по продаже монитора). Подарки |
Приложение 4.
Результаты повторного анкетирования по определению коэффициента удовлетворенности менеджеров отдела продаж ЗАО «Стрим ТВ» действующей системой.
| Критерий | Количество респондентов (распределение по ответам) | Балл | Средний балл | Вес в итоговой оценке (от 1) | Балл с учетом веса |
| Удовлетворенность существующей системой материального стимулирования. | 0 | 1 | 7,00 | 0,12 | 0,84 |
| 1 | 4 | ||||
| 2 | 7 | ||||
| 1 | 10 | ||||
| Развитость механизмов нематериального (морального) стимулирования. | 0 | 1 | 7,75 | 0,12 | 0,93 |
| 0 | 4 | ||||
| 3 | 7 | ||||
| 1 | 10 | ||||
| Понимание формирования зарплаты, ее справедливость. | 0 | 1 | 7,75 | 0,11 | 0,85 |
| 0 | 4 | ||||
| 3 | 7 | ||||
| 1 | 10 | ||||
| Возможность самореализации. | 1 | 1 | 5,50 | 0,11 | 0,61 |
| 1 | 4 | ||||
| 1 | 7 | ||||
| 1 | 10 | ||||
| анитарно-гигиенический условия, график работы. | 0 | 1 | 6,25 | 0,10 | 0,63 |
| 1 | 4 | ||||
| 3 | 7 | ||||
| 0 | 10 | ||||
| Сложность и разнообразие работы. Перспективы роста. | 0 | 1 | 6,25 | 0,10 | 0,63 |
| 2 | 4 | ||||
| 1 | 7 | ||||
| 1 | 10 | ||||
| Смена места работы, увольнение. | 0 | 1 | 5,50 | 0,12 | 0,66 |
| 2 | 4 | ||||
| 2 | 7 | ||||
| 0 | 10 | ||||
| Оценка психологического климата. | 0 | 1 | 7,75 | 0,11 | 0,85 |
| 0 | 4 | ||||
| 3 | 7 | ||||
| 1 | 10 | ||||
| Инициатива и участие персонала в совершенствовании работы по улучшению деятельности предприятия, участие в управлении предприятием. | 0 | 1 | 6,25 | 0,11 | 0,69 |
| 1 | 7 | ||||
| 2 | 4 | ||||
| 1 | 10 | ||||
| Итоговый балл | 6,68 | ||||
Приложение 5
Анализ структуры основных фондов ЗАО «Стрим ТВ» с 01.01.2008 г. по 01.01.2010г. (руб.)
| Наименование основного средства | 2008 г. | 2009 г. | 2010 г. | 2010 г. в % | |
| 2008 г. | 2009 г. | ||||
| Вычислительная техника | 2406222 | 3745935 | 4995903 | 206 | 133 |
| Здания | 155568300 | 174241474 | 195953548 | 126 | 112 |
| Измерительные и регулирующие устройства | 431958 | 2086452 | 2273143 | 526 | 108 |
| Инструмент | 385643 | 370828 | 354455 | 91 | 95 |
| Машины и оборудование | 103486730 | 107626779 | 113839468 | 110 | 105 |
| Мебель | 3200860 | 3262927 | 3519103 | 109 | 107 |
| Передаточные устройства | 1615745 | 2248412 | 2289195 | 141 | 101 |
| Производственный и хоз. инвентарь | 390839 | 360988 | 785125 | 200 | 217 |
| Производственный инвентарь | 6716 | 6716 | 28116 | 418 | 418 |
| Прочие основные фонды | 313143 | 332190 | 1560277 | 498 | 469 |
| Силовые машины и оборудование | 80423 | 99506 | 132538 | 164 | 133 |
| Сооружения | 7792838 | 8850531 | 11991244 | 153 | 135 |
| Транспортные средства | 8726958 | 10377705 | 12823361 | 146 | 123 |
| Итого: | 284325954 | 313610448 | 350545482 | 123 | 111 |
Приложение 6
Основные показатели работы ЗАО «Стрим ТВ» за 12 месяцев 2008 г.
| № | Наименование показателей | Ед. изм. | Общедоступные каналы | Услуги по предоставлению дополнительных каналов | Услуги интернета | Услуги по образованию | Всего |
| 1. | Валовой объём производства | т.руб. | 62326 | 151777 | 290152 | 18492 | 523874 |
| 2. | Услуги иен, ТВ | т. шт. | 23785 | 57001 | 80786 | ||
| 3. | Санитарная керамика | т. шт. | 997,9 | 997,9 | |||
| 4. | Товары народного потребления | т. шт. | 485,4 | 485,5 | |||
| 5. | Себестоимость | т.руб. | 50571 | 93599 | 202227 | 19056 | 366585 |
| 6. | Прибыль, убыток | т.руб. | 11755 | 58178 | 87925 | -564 | 157289 |
| 7. | Рентабельность | % | 23,2 | 62,2 | 43,5 | - | 42,9 |
| 8. | Объём реализации | т.руб. | 57776 | 131997 | 265465 | 16848 | 472788 |
| 9. | Коэффициент реализации | 0,93 | 0,87 | 0,91 | 0,91 | 0,90 | |
| 10. | Фонд заработной платы промышленного производственного персонала | т.руб. | 9090,6 | 14055,1 | 46212,4 | 5871,1 | 110503,8 |
| 11. | ФЗП в % от товарной продукции | % | 14,6 | 9,3 | 15,9 | 31,7 | 21,1 |
| 12. | Численность промышленного производственного персонала | чел. | 177 | 220 | 753 | 136 | 1977 |
| 13. | Выработка товарной продукции | т.руб. | 352,1 | 689,9 | 385,3 | 135,9 | 265,0 |
| 14. | Средняя заработная плата | руб. | 4280 | 5324 | 5114 | 3597 | 4658 |
Приложение 7
Основные показатели работы ЗАО «Стрим ТВ» за 12 месяцев 2009 г.
| № | Наименование показателей | Ед. изм. | Общедоступные каналы | Услуги по предоставлению дополнительных каналов | Услуги интернета | Услуги по образованию | Всего |
| 1. | Валовый объём производства | т.руб. | 80009 | 168835 | 365545 | 27485 | 644036 |
| 2. | Услуги иен, ТВ | т. шт. | 27292 | 57524 | 84816 | ||
| 3. | Санитарная керамика | т. шт. | 1042,7 | 1042,7 | |||
| 4. | Товары народного потребления | т. шт. | 499,1 | 499,1 | |||
| 5. | Себестоимость | т.руб. | 68805 | 121109 | 238147 | 25235 | 455450 |
| 6. | Прибыль, убыток от производства | т.руб. | 11204 | 47726 | 127398 | 2250 | 188586 |
| 7. | Рентабельность производства | % | 16,3 | 39,4 | 53,5 | 8,9 | 41,4 |
| 8. | Объём реализации | т.руб. | 80259 | 160999 | 336474 | 25481 | 605389 |
| 9. | <оэффициент реализации | к | 1,00 | 0,95 | 0,92 | 0,93 | 0,94 |
| 10. | Фонд заработной платы ППП | т.руб. | 12789,5 | 20481,8 | 61331,3 | 9430,9 | 157671,1 |
| 11. | ФЗП в % от товарной продукции | % | 16 | 12,1 | 16,8 | 34,3 | 24,5 |
| 12. | Численность ППП | чел. | 178 | 221 | 772 | 171 | 2076 |
| 13. | Средняя заработная плата | руб. | 5988 | 7723 | 6620 | 4588 | 6329 |
| 14. | Полная себестоимость (с коммерч. расх.) | т.руб. | 70610 | 125213 | 245599 | 26025 | 469667 |
| 15. | Налогооблагаемая прибыль | т.руб. | 9649 | 35786 | 90875 | -544 | 135722 |
| 16. | Налог на прибыль | т.руб. | 3956 | 14672 | 37259 | - | 55646 |
| 17. | Чистая прибыль | т.руб. | 5693 | 21114 | 53616 | -544 | 80076 |
Приложение 8
Основные характеристики собеседников и методы общения с ними
| № п/п | Тип собеседника | Характеристика | Методы общения |
| 1 | Человек, лишенный чувства юмора |
Не улавливает комический смысл разговора и анекдота Принимает шутки и юмор общего плана на свой счет, обижаясь, если они хоть отдаленно намекают на его персону Очень болезненно, до озлобления реагируют на шутки в свой адрес |
В беседе с ним говорить только серьезно Избегать в его присутствии применения шуток |
| 2 | Вздорный человек |
Часто выходит за профессиональные рамки беседы Выражает нетерпение, несдержанность при общении Проявляет признаки возбуждения |
Всегда оставаться хладнокровным Выяснить истинные причины его негативной позиции В экстремальных случаях настоять на том, чтобы беседа была приостановлена, а позднее, когда атмосфера станет менее напряженной, продолжить ее |
| 3 | Человек с нарушенным чувством самокритики |
Постоянно винит за свои ошибки других Во всех проблемах обвиняет других, в том числе руководителей |
Терпеливое разъяснение причин возникающих проблем Акцентирование в конкретной форме внимания на недоработках самого работника |
| 4 | Застенчивый человек |
Теряется, если на него обращается внимание при коллективных обсуждениях Проявляет неуверенность в публичных выступлениях Боится сказать что-нибудь такое, что, по его мнению, может выглядеть глупо |
Обращаться очень деликатно Задавать ему несложные информационные вопросы Помогать ему формулировать мысли Решительно пресекать любые попытки насмешек в его адрес |
| 5 | «Болтун» |
Любит рассказывать что-либо, не относящееся к работе Оставляет рабочее место для разговоров с другими Старается завладеть разговором, переводя его на посторонние темы |
Когда он начинает отклоняться от темы, его нужно тактично остановить Попросить объяснить связь его высказываний с темой беседы |
| 6 | Всезнайка |
Считает, что все знает наилучшим образом Обо всем у него есть свое мнение Считает, что он всегда прав и идет на обострение при несогласии с ним Старается завладеть разговором и навязать свое мнение |
Время от времени напоминать ему, что другие тоже хотят высказаться Дать ему возможность сформулировать промежуточные заключения Иногда задавать ему сложные специальные вопросы, на которые ответить сможете только вы |
| 7 | «Важная птица» |
Не выносит критики – ни прямой, ни косвенной Обладает большим самомнением |
Нужно найти возможность привести его в равноправное положение с остальными участниками беседы Очень полезно в диалоге с таким собеседником обрабатывать метод: «да – но» |
| 8 | Хвастун |
Стремится полностью овладеть вашим вниманием Подробно повествует о достижениях на профессиональном поприще Рассказывает о своих победах на личном фронте Имеет скрываемую заниженную самооценку |
Дать возможность такому человеку нахвастаться досыта Старайтесь не подчеркивать собственные успехи Когда он иссякнет, перейти к делу, которым стоит заняться |
| 9 | Нытик |
Всегда чем-нибудь недоволен, независимо от того, как идут его дела Подробно и постоянно муссирует свои и чужие неприятности Упоминание об успехах и радостях других вызывает неприязненную реакцию |
Старайтесь не упоминать в разговоре о радостях бытия Терпеливо слушать, подводя к выводу о необязательности загонять себя в угол Доброжелательная шутка и терпимость к странностям его характера |
| 10 | Хладнокровный неприступный собеседник |
Выглядит замкнутым и неприступным Чувствует себя вне времени и пространства Тема беседы представляется недостойной его внимания и усилий |
В перерывах и паузах беседы выяснить причины такого поведения Попытаться вывести его в непринужденной форме на обсуждение Заинтересовать его в пределах опыта |
| 11 | «Остряк» |
Неудержимо стремится острить Неутомимо «выдает на гора» шутки, мало заботясь о реакции окружающих Теряет всякую меру в остротах, нигде не может обойтись без остроты или каламбура, даже в неподходящих ситуациях |
Тактично перевести разговор на тему обсуждения Корректно напомнить о теме обсуждения, ради которой организована встреча |
| 12 | «Законник» |
В разговоре переводит обсуждение на несовершенство законов Подробно обсуждает несоблюдение другими, в том числе руководителями, своих обязанностей |
Акцентировать внимание на его собственных недоработках Отношения с ним строить на строгом следовании законодательным актам Не допускать никакой критики в адрес других лиц |
| 13 | Незаинтересованный собеседник |
Тема беседы вообще не интересует такого собеседника Он безучастен при обсуждении Он охотнее бы «проспал» беседу |
Задавать ему вопросы информативного характера Придать беседе интересную и привлекательную форму Попытаться выяснить, что интересует лично его |
| 14 | Позитивный человек |
Наиболее привлекательный тип собеседника Позитивно относится к теме обсуждения и активно предлагает конструктивные идеи Способствует проведению доброжелательного обсуждения и подведению итогов беседы |
Обеспечить поддержку его позитивного подхода В спорных и трудных ситуациях искать поддержку у собеседников этого типа |
| 15 | Ломака |
Такому человеку процесс обхаживания, уламывания столь же важен, как и нахождение решения Его приходится долго уговаривать на желательный вариант решения |
При первой беседе не требуйте от них ответить «да» или «нет» Беседу необходимо разбить на несколько промежуточных встреч |
| 16 | Почемучка |
Задает всевозможные вопросы независимо от темы обсуждения Создается впечатление, что собеседник согласился принять участие в беседе, чтобы задавать вопросы |
На вопросы информационного характера отвечать сразу Заданный им вопрос переадресовать ему самому Без промедления признать правомочность вопроса, если нет возможности дать ему нужный ответ |
| 17 | Любитель решать все с ходу |
Такой собеседник намерен непременно достигнуть решения Этому типу собеседника присуще стремление получить однозначный ответ «да» или «нет» обязательно на первой встрече |
Если вы хотите уклониться от окончательного решения на первой встрече, воспользуйтесь каким-либо предлогом, чтобы перенести принятие решения на другое время |
| 18 | Разведчик |
Этот тип собеседника ставит своей целью выуживание интересующих его сведений, сам ничего существенного взамен не сообщая Факты и мысли, которыми вы с ним поделились, он способен использовать против вас |
Остерегайтесь каждого, кто задает слишком много вопросов Смените тему разговора или начните интересоваться его делами |
Размещено на
1 Чумак Т.Г. Методы управления предприятием: Лекции. – Волгоград, 2003. – 224 с.
2 Туровец О.Г. Организация производства и управление предприятием. – М.: ИНФРА, 2002. – 528 с.
3 Чумак Т.Г. Методы управления предприятием: Лекции. – Волгоград, 2003. – 224 с.
4 Чумак Т.Г. Методы управления предприятием: Лекции. – Волгоград, 2003. – 224 с.
5 Чумак Т.Г. Методы управления предприятием: Лекции. – Волгоград, 2003. – 224 с.
98