Внутризаводское планирование конверсионной программы
Пружина d=8
Таблица 4.9.
Расход комплектующих при изготовлении единицы изделия
(руб).
|
№ п/п |
Комплектующие |
Норма расхода |
Цена |
Расход на ед. изд. сумма |
| 1. | Вал якоря | 1 шт. | 28 | 28 |
| 2. | Промщит | 1 шт. | 10 | 10 |
| 3. | Корпус | 1 шт. | 9 | 9 |
| ИТОГО | 47 |
Суммарные затраты на материалы и комплектующие составляют:
С мат = 105,3 руб.
Расчет затрат на оплату труда при изготовлении
единицы продукции.
Затраты на оплату труда состоят из заработной платы основных производственных рабочих и отчислений на социальное страхование. Согласно принятой на приборном заводе методики, расчет заработной платы на единицу изделия определяется исходя из 1,5 нормы часа, затрачиваемого на изготовление одного двигателя. При этом принимается, что средняя почасовая тарифная ставка оплаты рабочего составляет 7,8 руб. Премиальная надбавка к заработной плате производственных рабочих составляет 20%, уральский коэффициент — 30%, надбавка за очередной отпуск — 12%.
Сзп = 1.5 х 7,8 х 1,2 х 1,3 х 1,12 = 20.4 руб.
Уровень отчислений на социальное страхование составляет 38.5% от фонда оплаты труда:
Ссс = 20.4 х 38.5% = 7.9 руб.
4.7.3. Расчет накладных расходов.
Кроме переменных затрат, зависящих от количества продукции, произведенной за единицу времени и включающих затраты на материалы и комплектующие изделия и затраты на оплату труда производственных рабочих, есть еще постоянные затраты, которые не меняются в зависимости от объема выпуска и представляют собой накладные расходы.
Накладные расходы в свою очередь подразделяются на цеховые и общепроизводственные расходы. К цеховым относятся расходы, связанные с амортизацией и эксплуатацией оборудования, транспортных средств, инвентаря цеха и другие. К общепроизводственным расходам относятся расходы по организации и управлению производством, освещению, отоплению, поддержанию порядка и охраны. Также, к накладным расходам на приборном заводе относятся общехозяйственные и внепроизводственные расходы
Уровень общепроизводственных расходов за год составит 280% от фонда оплаты труда основных производственных рабочих, уровень общехозяйственных расходов — 3,6% от цеховой себестоимости, а уровень внепроизводственных расходов — 1,1% от цеховой себестоимости и общехозяйственных расходов:
С накл. с уч. аморт. = 8 300 000 руб.
При расчетах амортизации здания цеха и оборудования используется метод равномерной амортизации который заключается в начислении износа равными долями в течении всего срока службы. При этом норма амортизационных отчислений в процентах от первоначальной стоимости определяется как 100/ t х 12, где t — срок службы, лет.
Для здания цеха норма амортизационных отчислений — 1,7% годовых.
Амортизационные отчисления по зданию цеха составляют 141 175 рублей в год, по оборудованию — 240 400 руб. в год. Суммарные амортизационные отчисления за год составят 381 575 руб.
Расчет плановой калькуляции на изготовление двигателя
типа ДК 64-250 и валовых затрат
Таблица 4.10.
Плановая калькуляция
на изготовление двигателя ДК 64-250
(руб.)
-
№
п/п
Наименование
статей калькуляции
Сумма
1. Материалы 105.3 2. Фонд оплаты труда 20.4 3. Начисление на ФОТ 38,5% 7,9 4. Общепроизводственные
расходы 280%
57.1 5. Цеховая себестоимость 190.7 6. Общехозяйственные расходы 3,6% 7 7. Внепроизводственные расходы 2,3 8. Себестоимость единицы изделия 200
Валовые затраты включают в себя суммарные переменные затраты производства продукции и накладные расходы с учетом амортизации.
Суммарные переменные затраты определяются как
Сперем.= (Смат. + Сз.п. + Сс.с) х Q, где Q — годовой объем выпуска.
Тогда, С валовые = С перем. + С накладн.с уч. аморт.
С перем. = (105,3 + 20,4 + 7.9) х 125 000 = 133,6 х 125 000 = 16 700 000 руб.
С накладн. с учетом аморт. = 8 300 000 руб
С валов.= 16 700 000 + 8 300 000 = 25 000 000 руб.
4.8. Определение оптовой цены на единицу изделия
Определенная в предыдущем разделе себестоимость единицы дает нижний предел цены, ниже которого производство нецелесообразно. Но к целям фирмы в краткосрочном периоде может относиться не только максимизация прибыли, но и минимизация убытков. А поскольку часть накладных расходов нужно покрывать обязательно, то нижний предел цены в принципе может быть скалькулирован с учетом переменных затрат и части накладных расходов
При определении оптовой цены на единицу изделия на приборном заводе ПО составляется плановая калькуляция, в которую закладывается некоторый процент от себестоимости изделия. Этот метод называется «себестоимость + наценка». Наиболее распространенными значениями наценок являются 15%, 20%, 25%.
Назначенная таким образом цена, так же как и объем продаж спрогнозирована. При таком подходе можно не только получить прибыль, но и недополучить прибыль, или понести убытки. Поэтому очень важно определить диапазон для цен, в которых ПО может работать.
Зная цены конкурентов (фирм производителей аналогов), можно найти верхний предел цены, исходя из согласия потребителя покупать именно наши изделия:
Таблица 4.11.
(руб.)
-
Фирма производитель
Цена (без учета НДС)
«AMETEK OEP GIARAMELLA»
Италия
300 ОАО «Электромашина»
г. Челябинск (подобный
электродвигатель ДК 90)
270
Результаты анализа технического совершенства разработки электродвигателя позволяют сделать вывод о техническом превосходстве электродвигателя ПО «Маяк» над итальянским двигателем. В то же время цены на импортное электрооборудование в нашей стране резко возросли.
Таким образом, оптовая цена на электродвигатель типа ДК 64-250 ПО составит 250 рублей (200 руб. + 25% наценка) без учета НДС.
- Расчет точки безубыточности и планируемой прибыли.
Безубыточный объем выпуска будет достигнут тогда, когда доход от продаж электродвигателей будет полностью покрывать валовые затраты.
Пусть Q — объем выпуска электродвигателей в год.
Т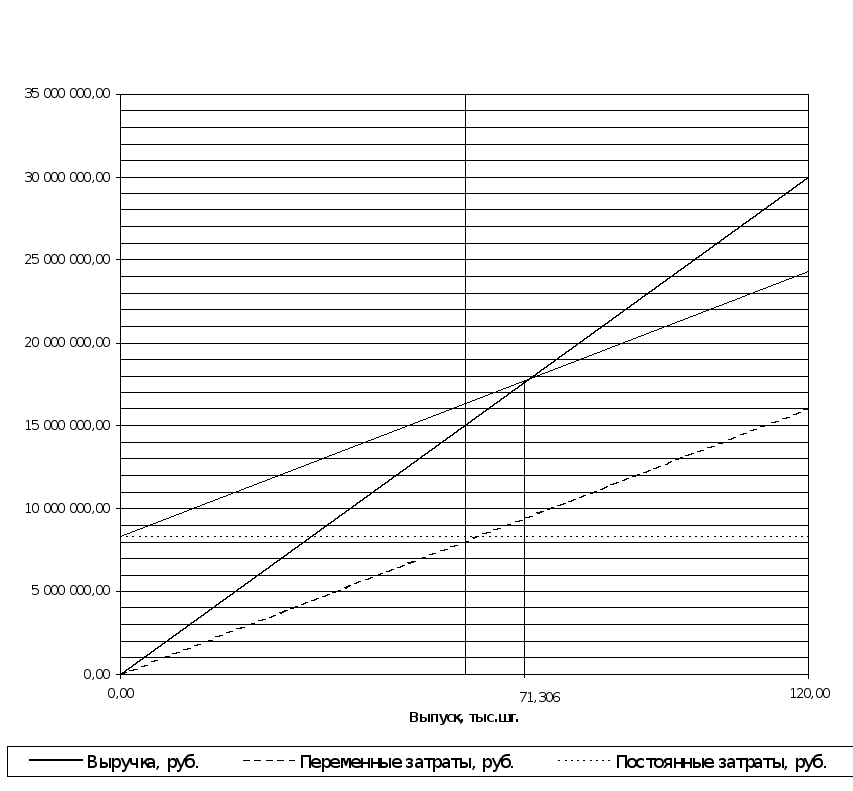
огда
доход
от продаж
будет равен
250 х Q
рублей —
цена единицы
изделия без
НДС. Суммарные
переменные
затраты — 133,6 х
Q
рублей, а суммарные
постоянные
затраты — 8300000
рублей. Тогда
безубыточный
объем выпуска
можно определить
из условия 0
= Q
х (250 — 133,6) — 8300000
рублей. Значит,
Q =
71306 электродвигателей.
Рис. 9. График безубыточности
Если годовой объем продаж электродвигателей составит 125000 штук (планируемый объем), то прибыль до налогообложения составит 6250000 рублей. Прибыль после налогообложения составит 6250000 х (1 — 0,35) = 4062500 рублей.
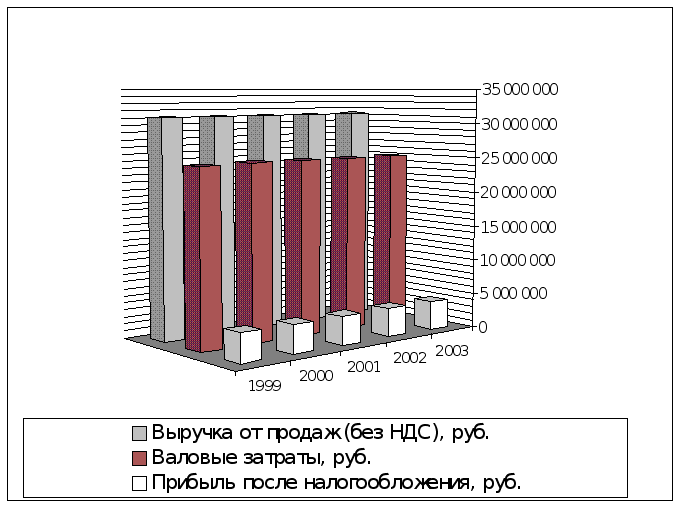
Рис. 10. Динамика валовых затрат, выручки от продаж (без НДС) и
чистой прибыли.
4.10. Финансовый план
Для выполнения конверсионный программы по производству электродвигателей ПО произведены капитальные вложения на строительство здания цеха и приобретение оборудования в общей сумме 11 215 201 рублей. Капитальные затраты произведены за счет собственных средств предприятия. Для обеспечения производства двигателей необходимо иметь оборотные средства в размере 24 618 425 рублей. Движение денежных средств на предприятии приводится в таблице № 4.12
Таблица 4.12
Движение денежных средств
(руб.)
|
Факт. |
План |
|||||||||
|
Приток |
кап.вл. |
|||||||||
|
1990-98 |
1999 |
2000 |
2001 |
2002 |
2003 |
|||||
| Выручка от продаж, (с учетом НДС) | 37500000 | 37500000 | 37500000 | 37500000 | 37500000 | |||||
|
Отток |
||||||||||
|
Инвестиции в осн. ср-ва |
11215201 | |||||||||
| Валовые затраты за вычетом амортизации | 24618425 | 24618425 | 24618425 | 24618425 | 24618425 | |||||
| Налоги: | ||||||||||
| НДС | 6250000 | 6250000 | 6250000 | 6250000 | 6250000 | |||||
| Налог на прибыль 35% | 2187500 | 2187500 | 2187500 | 2187500 | 2187500 | |||||
Первоначально оборотные средства ПО сможет приобретать за счет собственных средств.
Эффективность производства подтверждает план денежных поступлений и выплат, так как соблюдено необходимое условие реализуемости программы — положительные показатели денежного потока для каждого интервала времени
Срок окупаемости представляет собой период времени с начала реализации программы по данному бизнес-плану до момента, когда разность между накопленной чистой прибыли с амортизационными отчислениями и объемом инвестиционных затрат приобретает положительное значение.
Разность между накопленной суммой чистой прибыли с амортизационными отчислениями и объемом капитальных затрат приобретает положительное значение ко второй половине 2001 года:
С аморт. = 380575 х 2.6 = 989495 рублей.
С чист.приб. = 4062500 х 2.6 = 10562500 рублей
С общ. = 11551995 > С кап.вл. = 11215201 рублей
Таким образом, срок окупаемости проекта два года и семь месяцев.
4.11. Оценка эффективности проекта
Оценку эффективности проекта проведем используя метод чистой текущей стоимости (NPV). В этом методе учитывается временная стоимость денег и заключается он в том, что находится чистая текущая стоимость ожидаемого чистого денежного потока инвестиций, а затем вычитается из этой величины стоимость первоначальных затрат на проект. Если чистая текущая стоимость проекта положительная, проект следует принять, если отрицательная — проект следует отклонить.
Чистая стоимость проекта (NPV) находится по формуле:
NPV
=
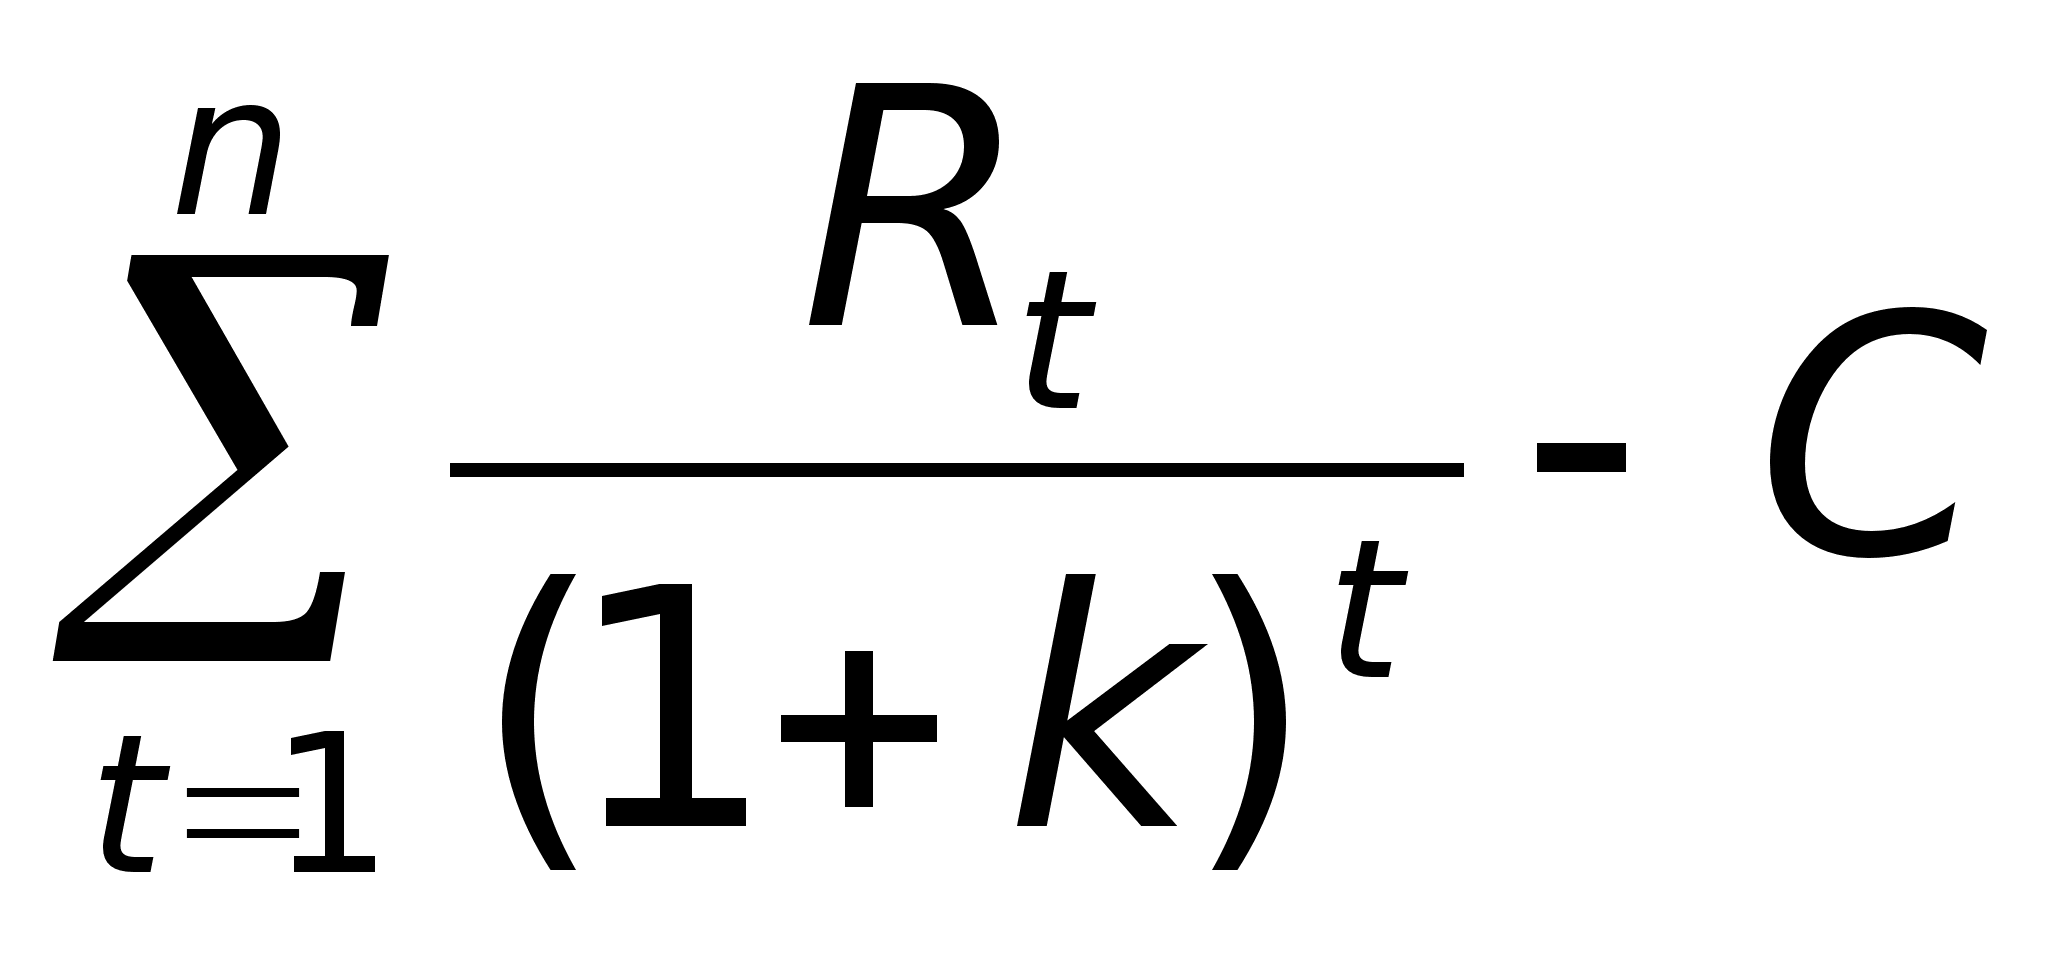
где R - чистый денежный поток предприятия в год t, n — время существования проекта, k — стоимость капитала проекта, С — первоначальные затраты проекта.
Стоимость капитала проекта определяем из расчета, что долгосрочный кредит можно использовать не для приобретения основных фондов, а, например, направить на приобретение доходных инструментов финансового рынка (например ГКО). При этом доходность возьмем в 15%. Тогда при t = 5 лет, С = 11215201 рублей и R = 4062500 рублей, NPV = 2403427 рублей.
Следовательно, проект нужно принять.
Таблица 4.13.
Показатели экономической эффективности проекта
|
Факт. |
План |
|||||||||
|
Показатели |
кап.вл. |
|||||||||
|
1990-98 |
1999 |
2000 |
2001 |
2002 |
2003 |
Итого |
||||
|
Результаты |
||||||||||
| Годовой выпуск, шт. | 125000 | 125000 | 125000 | 125000 | 125000 | 625000 | ||||
|
Цена одного двигателя (руб.) |
250 | 250 | 250 | 250 | 250 | 250 | ||||
| Стоимость производимой продукции (т.руб.) | 31250 | 31250 | 31250 | 31250 | 31250 |
156250 |
||||
|
Коэффициент дисконтирования |
0,9 | 0,7 | 0,6 | 0,5 | 0,4 | |||||
| Стоимостная оценка с учетом коэф. дисконтирования (т.руб.) | 28125 | 21875 | 18750 | 15625 | 12500 | 96875 | ||||
|
Затраты |
||||||||||
| Капитальные вложения (т.руб.) | 11215 | |||||||||
| Себестоимость одного двигателя (руб.) | 200 | 200 | 200 | 200 | 200 | |||||
| Себестоимость производимой продукции (т.руб.) | 25000 | 25000 | 25000 | 25000 | 25000 | 125000 | ||||
| Затраты с учетом коэф. дисконтирования (т.руб.) | 22500 | 17500 | 15000 | 12500 | 10000 | 77500 | ||||
|
Экономический эффект |
||||||||||
| Прибыль (без учета коэф. Дисконтирования т.руб) | 6250 | 6250 | 6250 | 6250 | 6250 | 31250 | ||||
|
Чистая прибыль (без учета коэф.дисконтирования т.руб.) |
4062 | 4062 | 4063 | 4063 | 4063 | 20313 | ||||
|
Чистая прибыль (с учетом коэф.дисконтирования т.руб.) |
3656 | 2844 | 2438 | 2031 | 1625 | 12593 | ||||
| Нарастающим итогом | -11215 | -7759 | -4715 | -2277 | -246 | 1379 | ||||
4.12. Реклама.
Реклама данных электродвигателей будет проводиться следующим образом.
Выпуск рекламных проспектов и их распространение.
Размещение информации о двигателях в компьютерной сети Интернет.
Публикация в центральных и отраслевых журналах.
4.13. Оценка рисков.
Рассмотрим основные возможные риски.
1. Риск отсутствия сбыта.
Его вероятность невелика, однако, чтобы ее уменьшить, следует уже на стадии подготовки производства установить контакты с потенциальными потребителями.
2. Риск неплатежеспособности покупателей.
Вероятность этого риска оценить трудно, основные потребители продукции приборного завода рассмотрены в разделе «рынок сбыта». Одним из вариантов является организация объема продукции ПО на продукцию других предприятий, с последующей реализацией этой продукции через розничных торговцев. Необходимо рассматривать варианты сотрудничества вплоть до финансирования совместных проектов по разработке специализированных двигателей под требования заказчика.
4.14. Вывод.
Производство электродвигателей типа ДК 64-250 экономически целесообразно, поскольку приносит прибыль и имеет положительный NPV.
В цехе электродвигателей приборного завода имеются реальные возможности освоения производственных мощностей, рассматриваемых в проекте.
При этом существуют потенциальные резервы снижения себестоимости продукции. Снижение себестоимости вызовет рост годовой прибыли и приведет к увеличению эффективности проекта.
Заключение.
Внутризаводское планирование конверсионной программы приборного завода по производству электродвигателей переменного тока способствует повышению эффективности деятельности предприятия.
Проведенная работа по внутризаводскому планированию производства электродвигателей типа ДК 64-250, по следующим направлениям: описание товара, изучение рынка сбыта, основных конкурентов, расчет экономических показателей проекта, в конечном итоге показывает перспективность развития конверсионной программы.
В проекте предлагается обеспечить полную производственную мощность цеха электродвигателей ПО— выпуск 125000 двигателей в год. Произведены расчеты для определения себестоимости продукции цеха. Затраты на изготовление и реализацию электродвигателей составят 25000000 рублей в год. Согласно плановой калькуляции, цена одного двигателя — 200 рублей, оптовая цена одного двигателя — 250 рублей без учета НДС. Уровень годовой чистой прибыли составит 4062500 рулей.
Также, приведены расчеты экономической эффективности проекта с учетом стоимости денег во времени. Чистая текущая стоимость проекта имеет положительное значение. Для оценки эффективности проекта с учетом инфляции в стране, основные экономические показатели: планируемая выручка от продаж электродвигателей, себестоимость, прибыль, приводятся, также, с учетом коэффициента дисконтирования, согласно объявленного на текущий год темпа инфляции.
Приведенные в проекте расчеты свидетельствуют о том, что прибыли, получаемой от реализации проекта, достаточно для того, чтобы окупить первоначальные капитальные вложения на осуществление проекта, и в дальнейшем расширять производство.
В перспективе на ПО планируется освоение производства электроинструментов на базе созданного производства электродвигателей.
В настоящее время перед заводом по ремонту и изготовлению опытных партий средств измерений и автоматизации стоят сложные задачи перехода на выпуск продукции гражданского назначения. На заводе освоены производства электродвигателей переменного и постоянного тока, теплосчетчиков ТСТ-1.
Успешному функционированию ПО будет способствовать расширение конверсионных направлений, увеличение объемов выпуска конверсионной продукции.
ПРИЛОЖЕНИЕ № 1
Примерный перечень разделов бизнес-плана, задач экономического анализа и оценки бизнеса
№ п/п |
Название раздела |
Содержание раздела |
Задача анализа и оценки |
| 1 | 2 | 3 | 4 |
| Титульный лист |
Название и адрес фирмы. Имена и адреса учредителей. Суть предлагаемого проекта Стоимость проекта Ссылка на секретность |
||
| 1. |
Резюме (вводная часть) |
Основные положения предлагаемого проекта. Цель предлагаемого производства. Новизна предлагаемой продукции. Сведения об объеме продаж, выручке, затратах, прибыли, срок возврата кредитов. |
Анализ и оценка объема продаж. Анализ затрат. Оценка риска. Оценка прибыли. |
|
II. |
Товар (услуга) |
Описание продукта (услуги); потребительские свойства товара, отличие от товаров конкурентов, степень защитности патентами, прогноз цены и затрат на производство, организацию сервиса. |
Оценка потребительских свойств товара. Анализ товаров конкурентов. Анализ цен и затрат на производство продукции. |
|
III. |
Рынок сбыта |
Положение дел в отрасли. Потенциальные потребители. Рыночная конъюнктура. |
Оценка положения дел в отрасли. Анализ темпов прироста по отрасли. Анализ потенциальных потребителей. Анализ рыночной конъюнктуры. |
| 1 | 2 | 3 | 4 |
|
IV. |
Конкурен-ция |
Потенциальные конкуренты: оценка объема их продаж, доходов, перспектив внедрения моделей, основных характеристик, уровня качества и дизайна их продукции, политики цен конкурентов. |
Сравнительный анализ (отдельных групп показателей деятельности конкурентов). Анализ цели, стратегии конкурентов. Анализ сильных и слабых сторон деятельности конкурентов. |
|
План маркетинга |
Цены. Каналы сбыта. Реклама. Прогноз новой продукции. Ценообразование. Ценовые показатели. |
Анализ состояния рынка. Анализ изменения цен. Анализ внешних и внутренних факторов. Анализ эффективности рекламы. Анализ сильных и слабых сторон фирмы. Анализ производственных возможностей фирмы. |
|
|
VI. |
План произ-водства |
Производственный процесс (его описание). Перечень базовых операций по обработке и сборке. Поставка сырья, материалов, комплектующих изделий с полным перечнем условий (по цене, количеству, качеству). Оборудование, здания, сооружения. Трудовые ресурсы. Затраты на производство продукции. |
|
| VII |
Оценка риска и страхо-вание |
Слабые стороны предприятия. Вероятность появления новых технологий. Альтернативные стратегии. Меры профилактики рисков. Программа страхования и внешнего страхования от рисков. |
Анализ риска по источника и причинам. Анализ риска статистическим, экспертным и комбинированным методами. Анализ выбора инвестиционных решений. |
| 1 | 2 | 3 | 4 |
| VIII | Финансо-вый план |
Прогноз объемов реализации. Баланс денежных расходов поступлений. Таблица доходов и затрат. Сводный баланс активов и пассивов предприятий. График достижения безубыточности. |
Финансовый анализ деятельности предприятий. Анализ баланса денежных расходов и поступлений. Анализ безубыточности. Анализ доходов и затрат. Выявление внутрихозяйственных резервов для укрепления финансового положения. |
|
IX. |
Стратегия финанси-рования |
Определение величины и источников получения средств. Обоснование полного возврата средств и получение доходов. |
Анализ средств по источникам. Анализ платежеспособности предприятия. Анализ сроков окупаемости вложений. |
ПРИЛОЖЕНИЕ 2
ПЕРЕЧЕНЬ СТАНДАРТНОГО И НЕСТАНДАРТНОГО
ОБОРУДОВАНИЯ В ЦЕХЕ ЭЛЕКТРОДВИГАТЕЛЕЙ
|
№ п/п |
Наименование оборудования |
кол-во |
стоимость (руб.) |
| 1. | Станок консольно-фрезерный | 4 | 238208 |
| 2. |
Станок фрезерный широкоуниверсальный |
2 | 86218 |
| 3. | Станок универсально-заточной | 2 | 24026 |
| 4. | Станок плоскошлифовальный | 1 | 16604 |
| 5. | Станок кругло-шлифовальный | 3 | 48900 |
| 6. | Станок точильно-шлифовальный | 2 | 1442 |
| 7. | Станок настольно-сверлильный | 3 | 5837 |
| 8. | Станок вертикально-сверлильный | 1 | 14215 |
| 9. | Станок координатно-шлифовальный | 1 | 49500 |
| 10. | Станок координатно-расточной | 2 | 167607 |
| 11. | Станок универсальный прецизиозный | 2 | 107588 |
| 12. | Автомат штамповочный | 1 | 49346 |
| 13. | Автомат листовой штамповочный | 1 | 88654 |
| 14. | Намоточный станок | 13 | 105018 |
| 15. | Токарный станок | 9 | 398551 |
| 16. | Токарный винторезный | 3 | 158735 |
| 17. | Автомат термопласт | 3 | 111819 |
| 18. | Компрессорная установка | 1 | 187843 |
| 19. | Машина однопозиционная для литья под давлением термопластических мат. | 1 | 177035 |
| 20 | Машина бабинонарезательная | 1 | 62664 |
| 21 | Установка пропитки якорей | 1 | 125544 |
| Прочее оборудование | 685419 | ||
| Общая стоимость оборудования | 2910773 |
ПРИЛОЖЕНИЕ 3
ШТАТНОЕ РАСПИСАНИЕ ЦЕХА ЭЛЕКТРОДВИГАТЕЛЕЙ
№ пп |
Наименование структурных подразделений, должностей и профессий |
Квалиф кате-гория |
Категория персонала |
Шифр кате-гории |
К-во штат. единиц |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||||
|
УЧАСТОК ПО ОБСЛУЖИВАНИЮ МЕХАНИЧЕСКОГО ОБОРУДОВАНИЯ |
|||||||||||||
| 1 | Механик цеха | спец. | 21 | 1 | |||||||||
| 2. | Инженер-электроник | 2 | спец | 22 | 1 | ||||||||
| 3. | Слесарь-ремонтник | рабоч. | 6 | ||||||||||
| 4. |
Слесарь по ремонту и обслуживанию систем вентиляции и кондиционированию |
рабоч. | 3 | ||||||||||
| 5. | Наладчик КИПиА | рабоч. | 1 | ||||||||||
| 6. | Машинист компрессорных установок | рабоч. | 1 | ||||||||||
| 7. | Токарь | рабоч. | 1 | ||||||||||
| 8. | Слесарь по КИПиА | рабоч. | 1 | ||||||||||
| ИТОГО по участку | 15 | ||||||||||||
| в том числе специалисты | 2 | ||||||||||||
| рабочие | 13 | ||||||||||||
|
УЧАСТОК ПО ОБСЛУЖИВАНИЮ ЭНЕРГЕТИЧЕСКОГО ОБОРУДОВАНИЯ |
|||||||||||||
| 1. | Энергетик цеха | спец. | 21 | 1 | |||||||||
| 2. | Инженер-энергетик | спец. | 22 | 1 | |||||||||
| 3. | Слесарь аварийно-восстановительных работ | рабоч. | 3 | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||||||
| 4. |
Слесарь по ремонту оборудования тепловых сетей |
рабоч. | 1 | ||||||||||||
| 5. |
Электромонтер по ремонту и обслуживанию электрооборудования |
рабоч. | 4 | ||||||||||||
| 6. | Элетросварщик | рабоч. | 1 | ||||||||||||
| 7. | Электромеханик по лифтам | рабоч. | 1 | ||||||||||||
| 8. | Аккумуляторщик | рабоч. | 1 | ||||||||||||
| ИТОГО по участку | 13 | ||||||||||||||
| в том числе специалисты | 2 | ||||||||||||||
| рабочие | 11 | ||||||||||||||
|
ХОЗЯЙСТВЕННАЯ ГРУППА |
|||||||||||||||
| 1. | Уборщик производственных помещений | рабоч. | 6 | ||||||||||||
| 2. | Уборщик территории | рабоч. | 1 | ||||||||||||
| ИТОГО по группе | 7 | ||||||||||||||
| в том числе рабочие | 7 | ||||||||||||||
|
ЦЕХ ИЗГОТОВЛЕНИЯ ЭЛЕКТРОДВИГАТЕЛЕЙ |
|||||||||||||||
| 1. | Начальник цеха | руков. | 25 | 1 | |||||||||||
| 2. | Экономист по материально-техническому снабжению | спец. | 21 | 1 | |||||||||||
| 3. |
Инженер по охране труда, технике безопасности и дозиметрическому контролю |
спец | 21 | 1 | |||||||||||
| 4. |
Секретарь-машинистка, табельщик |
служ. | 32 | 1 | |||||||||||
| 5. | Водитель автомобиля | рабоч. | 1 | ||||||||||||
| ИТОГО: | 5 | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||
| в том числе руководители | 1 | ||||||||||
| специалисты | 2 | ||||||||||
| служащие | 1 | ||||||||||
| рабочие | 1 | ||||||||||
|
ТЕХНОЛОГИЧЕСКОЕ БЮРО |
|||||||||||
| 1. | Начальник бюро | рук. | 26 | 1 | |||||||
| 2. |
Инженер по подготовке производства |
1 | спец. | 22 | 1 | ||||||
| 3. | Инженер-технолог | 2 | спец. | 22 | 2 | ||||||
| 4. | Инженер-технолог | 3 | спец. | 22 | 2 | ||||||
| 5. | Инженер-технолог | спец. | 22 | 3 | |||||||
| 6. | Инженер-конструктор | 2 | спец | 22 | 1 | ||||||
| 7. | Инженер-конструктор | 3 | спец. | 22 | 1 | ||||||
| 8. | Инженер-конструктор | спец. | 22 | 2 | |||||||
| 9. | Техник-технолог | 2 | спец. | 22 | 1 | ||||||
| ИТОГО по бюро | 14 | ||||||||||
| в том числе руководители | 1 | ||||||||||
| специалисты | 13 | ||||||||||
|
ПЛАНОВО-ДИСПЕТЧЕРСКОЕ БЮРО |
|||||||||||
| 1. | Начальник бюро | рук. | 25 | 1 | |||||||
| 2. | Экономист по планированию | спец. | 21 | 1 | |||||||
| 3. | Диспетчер | спец. | 21 | 1 | |||||||
| 4. | Комплектовщик изделий и инструмента | рабоч. | 2 | ||||||||
| 5. | Кладовщик | рабоч. | 1 | ||||||||
| 6. |
Пособный (транспортный) рабочий |
рабоч. | 1 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||
| ИТОГО по бюро | 7 | ||||||||
| в том числе руководители | 1 | ||||||||
| специалисты | 2 | ||||||||
| рабочие | 4 | ||||||||
|
СБОРОЧНЫЙ УЧАСТОК |
|||||||||
| 1. |
Мастер механосборочных работ |
рук. | 25 | 1 | |||||
| 2. |
Слесарь механосборочных работ |
рабоч. | 13 | ||||||
| 3. | Наладчик технологического оборудования | рабоч. | 3 | ||||||
| 4. | Намотчик катушек и секций электромашин | рабоч. | 6 | ||||||
| 5. |
Пропитчик электротехнических изделий |
рабоч. | 2 | ||||||
| 6. | Испытатель электромашин, аппаратов и приборов | рабоч. |
2 |
||||||
| 7. |
Монтажник радиоэлектронной аппаратуры и приборов |
рабоч. | 3 | ||||||
| 8. | Токарь | рабоч. | 1 | ||||||
| 9. | Распределитель работ | рабоч. | 1 | ||||||
| ИТОГО по участку | 32 | ||||||||
| в том числе руководители | 1 | ||||||||
| рабочие | 31 | ||||||||
|
МЕХАНИЧЕСКИЙ УЧАСТОК |
|||||||||
| 1. | Мастер станочных работ | рук. | 25 | 1 | |||||
| 2. | Наладчик технологического оборудования | рабоч. | 2 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3. |
Прессовщик изделий из пластмасс |
рабоч. | 2 | ||
| 4. | Штамповщик | рабоч. | 2 | ||
| 5. |
Наладчик холодно-штамповочного оборудования |
рабоч. | 2 | ||
| 6. | Токарь | рабоч. | 5 | ||
| 7. | Шлифовщик | рабоч. | 3 | ||
| 8. | Литейщик пластмасс | рабоч. | 3 | ||
| 9. |
Слесарь механосборочных работ |
рабоч. | 5 | ||
| 10 | Распределитель работ | рабоч. | 1 | ||
| ИТОГО по участку | 27 | ||||
| в том числе руководители | 1 | ||||
| рабочие | 26 | ||||
| ИТОГО по цеху | 120 | ||||
| в том числе руководители | 5 | ||||
| специалисты | 21 | ||||
| служащие | 1 | ||||
| рабочие | 93 | ||||
Список литературы:
Федеральный закон «О конверсии оборонной промышленности в Российской Федерации» от 13.04.98 г. № 60-ФЗ.
БАЖУНСКИЙ А.И. ЕМЕЛЬЯНОВ В.Д. Методика экономического анализа деятельности промышленного предприятия (объединения). 2-е изд., перераб. и доп. — М.: Финансы и статистика. 1988, —295 с.
Бизнес-план. Методические материалы. Под ред. проф. Р.Г. Маниловского.— М.: Финансы и статистика. 1997, — 120 с.
ДАДАШЕ А.З., ЧЕРНИК Д.Г. Финансовая система России: Учебное пособие. — М.: ИНФРА-М, 1997. — 248с.
ЕРМАКОВА Е.А. Руководство по выполнению дипломных работ по народно-хозяйственному планированию. —М.: Высшая школа, 1988. — 120с.
ЗАЙЦЕВ Н.Л. Экономика промышленного предприятия: Учебник, 2-е изд, перерераб. и доп. — М.: ИНФАРА-М, 1998, — 336с.
Краткий экономический словарь./ Под ред. Ю.А. Белика. 2-е изд., доп. — М., Политиздат, 1989. — 399 с.
КЭМПБЕЛЛ Р. МАККОНЕЛЬ. Экономикс: принципы, проблемы и политика. Перевод с англ. 11-го изд.. К., Хагар-Демос, 1993. — 785с.
МЕСКОН М.Х., АЛЬБЕРТ М. Основы менеджмента. — М.: Дело, 1992. — 701с.
Пермская приборостроительная компания. Под ред. Попова П.Н. — Пермь, 1996, — 92 с.
ПОЛУХИН Г.А. Атомный первенец России. ПО «Маяк» исторические очерки. — Изд. ПО «Маяк», 2 ч., 1998, — 1ч. 156 с., 2 ч. 266 с.
СКОУН Т. Управленческий учет./ Пер. с англ. Под ред. Н.Д. Эриашвили. — М., Аудит, ЮНИТИ, 1997. — 179 с.
Семь нот менеджмента. Под ред. В. Красновой и А. Привалова. Изд. 2-е, — М.: ЗАО «Журнал - Эксперт», 1997. — 176с.
Справочник директора предприятия. Под ред. М.Г. Лапусты.. 3-е изд.,— М., ИНФРА-М, 1998, — 653 с.
Справочник менеджера. Под ред. проф. Э.А Уткина. — М., Ассоциация авторов и издателей «Тандем», изд. ЭКМОС, 1998, — 406с.
Справочник экономиста промышленного предприятия под науч. Ред. С.Е. Каменицера. Изд. «Экономика», — М., 1974, — 648 с.
УРАКОВ Д.У. Учет затрат по сферам деятельности. — М., Финансы и статистика, 1991. — 176 с.
Финансовое планирование и контроль. Под ред. М.А. Поукока, А. Тейлора. — М., ИНФРА-М, 1996, — 362 с.
ШЕРЕМЕТ А.Д., ПРОТОПОПОВ В.А. Анализ экономики промышленного производства. — М.,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.