Мотивация труда на предприятиях автомобильного транспорта
Сложившиеся системы оценки и оплаты труда перешли в настоящее время из административно-командного периода и поэтому они явно не соответствуют социально-экономическим условиям функционирования предприятий, что усугубляет и без того тяжелое их положение. Действующие оценки и организация оплаты труда пришли в противоречие с рыночными условиями работы предприятий. Новые руководители предприятий, занятые переделом собственности, финансовыми операциями, сохранением своих должностей и т. д., недооценивают значение системы управления трудом. Между тем именно путем перестройки управления трудом, с учетом рыночных принципов, можно добиться повышения эффективности производственной деятельности, обеспечить успехи в конкуренции.
Таким образом, по мнению автора, на УП «Белинтертранс» эффективным было бы применение бестарифной системы оплаты труда работников.
Бестарифная система формирует заработки работников в прямой зависимости от фактических экономических результатов деятельности предприятия. Само начисление индивидуальной заработной платы менее трудоемко. Но здесь возможна субъективная оценка зависимости заработков от квалификации, условий труда. Современные варианты бестарифной оплаты направлены на повышение ее объективности.
Основой бестарифной системы оплаты труда является квалификационный уровень, устанавливаемый каждому члену трудового коллектива и характеризующий его физическую трудовую отдачу.
Индивидуальная заработная плата всех работников (рабочих, служащих, специалистов и руководителей) представляет собой их долю в фонде оплаты труда предприятия и зависит от квалификационного уровня, трудового вклада и отработанного времени.
Квалификационный уровень работника может определяться по фактической заработной плате и исчисляется по тарифным ставкам (окладам).
На некоторых предприятиях квалификационный уровень определяется как частное от деления фактической заработной платы работника за прошлый период на сложившийся на предприятии минимальный уровень зарплаты
На основе квалификационных уровней, а также с учетом квалификационных требований к работникам различных профессий (должностей) все работники предприятия распределяются по определенным квалификационным группам. Со временем квалификационные уровни отдельных работников могут изменяться.
Данный вид оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы всего рабочего коллектива, к которому принадлежит работник.
Так как на предприятиях автомобильного транспорта можно практически в полной мере учесть результаты труда и в данной сфере где есть условия для общей заинтересованности и ответственного отношения каждого члена коллектива к работе.
Принцип бестарифной оплаты труда заключается в следующем: работнику присваивается определенный квалификационный уровень, но никакого твердого оклада или тарифной ставки не устанавливается (отсюда и возникло название системы).
В настоящее время есть несколько моделей применения бестарифной системы оплаты труда.
каждому работнику присваивается относительно постоянный коэффициент, комплексно отражающий его квалификацию и в общих чертах размер трудового вклада в общие результаты труда.
Кроме квалификационного коэффициента, каждому члену трудового коллектива присваивается коэффициент трудового участия в текущих конкретных результатах деятельности в рамках той работы, оплату которой нужно произвести.
При этом расчет суммы, которая будет начислена работнику за эту работу, будет прямо зависеть от этих коэффициентов - постоянного и коэффициента трудового участия – и от размера фонда заработной платы, начисленной по результатам общей работы коллектива. То есть, каждый работник получит свою долю от общей оплаты.
вместо двух определяемых в первом варианте коэффициентов определяется один сводный коэффициент оплаты труда, одновременно учитывающий и факторы квалификации работника при его специальности, и результативность конкретной работы в данном коллективе при выполнении именно этого производственного задания.
Разумеется, такой коэффициент не может быть в общем случае постоянным, так как в нем есть переменная часть.
Поэтому он каждый раз пересматривается и определяется при расчете оплаты труда работника при выполнении трудового задания.
Так как в таком методе распределения заработка много психологических элементов, необходимы хорошие взаимоотношения внутри коллектива для исключения обид, недопонимания и неисправности. Руководству этого рабочего коллектива нужно быть хорошими организаторами и воспитателями, чтобы сложился определенный доброжелательный климат.
Также необходимо отметить, что в основу бестарифной системы оплаты труда положен квалификационный уровень, характеризующий фактическую продуктивность работника. Он определяется как частное от деления фактической зарплаты работника за прошлый период на сложившийся на предприятии минимальный уровень зарплаты, на основе пропорций, заданных тарифной системой. За базу могут быть взяты не квалификационный уровень, а оклады и тарифы с учетом или без учета соответствующих премий.
По мнению автора, на УП «Белинтертранс» представляется возможной форма оплаты, которая предусматривает условные коэффициенты, пропорциональные среднему заработку определенной категории работников за прошедший период (месяц, квартал, год). Также повсеместно внедряются системы организации оплаты труда с использованием коэффициентов трудового вклада, коэффициентов трудового участия, коэффициентов эффективности труда и другие, представляющие собой оценку трудового вклада работника в результат работы и используемые при распределении коллективного заработка.
В последние годы довольно широко распространилась система оплаты с определением размера оплаты труда работника исходя из заработной платы руководителя; в данном случае месячная заработная плата руководителя принимается за 100%, а по каждой должности (учитывая ее значимость в структуре предприятия) устанавливается коэффициент.
Рассмотрим основные задачи повышения экономической эффективности оплаты труда на предприятиях автомобильного транспорта.
Первая задача состоит в повышении реальной зарплаты до стоимости рабочей силы. Заработная плата - категория не только экономическая , но и социальная, призванная обеспечить человеку определенный социальный статус. Затраты на возмещение стоимости (цены) рабочей силы не могут не предусматривать, кроме затрат покрытие расходов на питание, одежду, также затрат на содержание жилища, медицинское обслуживание, образование, социальные нужды работника. Отсюда вывод: решение вопросов уровня минимальной и средней заработной платы необходимо ориентировать на минимальный потребительский бюджет, исчисленный дифференцированно применительно к категории работников, видов услуг. Социальная политика государства должна иметь ориентир: минимум заработной платы постепенно сближать со стоимостью потребительской корзины прожиточного минимума.
С точки зрения защиты интересов наемных работников заслуживает внимания переход на гарантированный часовой размер минимума оплаты труда. Даже если в основу его установления будет положен значительно более высокий, чем сегодня действующий, месячный размер государственного тарифа, это отнюдь не будет означать аналогичного увеличения заработной платы работника. Когда занятость в течении полного рабочего дня и рабочего месяца не гарантированна, работники труда могут оказаться менее защищенными перед произволом работодателей. Гарантированным будет лишь заработок в соответствии с балансом часов, фактически отработанных за оплачиваемый период времени . даже предусмотренную в настоящее время норму: простои не по вине работника оплачиваются в размере 2/3 тарифной ставки. Работодатель при переходе на часовой гарантированный размер оплаты будет обязан оплатить лишь фактические часы работы. Оторвать же размеры гарантированных государством льгот и компенсаций от установленного месячного минимума оплаты труда возможно и другим путем: установив их в определенном соотношении с прожиточным минимумом, рассчитанным для соответствующей категории населения - получателей пенсий, стипендий, пособий и т.д.
Чтобы рабочая сила как товар оплачивалась по своей реальной стоимости, необходимо приблизить минимальную зарплату с прожиточным минимумом, а затем с потребительским бюджетом. Это должно быть зафиксировано в коллективно-договорных решениях и неукоснительно выполняться всеми сторонами, подписавшими соглашение. Решать такую задачу можно только на основе выхода и социально-экономического кризиса и повышения эффективностиоказания услуг.
Необходимо также сосредоточить внимание всего предприятия на качестве оказания услуг. Для этого нужно использовать самые совершенные технологии, инструменты и методы. Кадровая политика должна поддерживать благоприятный климат, стабильность кадров, возможность для их роста.
Как отмечалось ранее, недостатки действующей системы оплаты обусловлены индивидуальным ее характером, и ее нужно превратить в коллективно-долевую. В мировой экономике такой переход уже происходит. У нас предпосылок и возможностей для формирования коллективно-долевой системы поощрения качества и производительности не меньше.
Таким образом, мотивация труда должна строиться на основе факторов, непосредственно зависящих от работников. Независимыми могут быть не стоимостные факторы, ибо на практике от работников действительно не зависят ни условия сбыта, ни условия кредитования. Уже поэтому ставить поощрение работников в прямую зависимость от прибыли, было бы ошибочным.
Система материальной заинтересованности должна выстраиваться как система инвестирования работников, настроенная на высокую эффективность объективно критерием оценки и сопоставления результатов и затрат труда. Требуется подход, в соответствии с которым оплата по труду приобретает функцию инвестиций в качестве рабочей силы, то есть инвестиций, которые можно назвать квалитрудовыми. Такие инвестиции гораздо шире чем традиционная заработная плата, они не сводятся к ней и не ограничиваются ею. Основной их источник - это конечный доход. Система материального стимулирования нужно ориентировать не на квалификацию, полученную по диплому, а на уровень квалификации выполняемой работы или используемой при принятии решения.
3.2 Расчет показателей по улучшению мотивирования труда на УП «Белинтертранс»
По мнению автора, на предприятии УП «Белинтертранс» при расчете надбавок за выполнение особо важной и сложной работы не полностью охвачены все категории работников.
Проведем расчет надбавок за выполнение особо важной и сложной работ водителей, перевозящих грузы повышенной опасность (горюче-смазочные материалы, химические реагенты) и одновременно сопровождающие их на большие расстояния.
Расчет суммы надбавок при включении в себестоимость услуг будем производить в целом от суммы должностных окладов руководителей, специалистов и других работников за фактически отработанное время. Конкретному работнику размер надбавок не ограничен в пределах общей суммы на выплату надбавок.
Расчет надбавок за выполнение особо важной и сложной работы представлен ниже.
Таблица 3.1. Расчет надбавок за выполнение особо важной и сложной работы на УП «Белинтертранс»
| Ф.И.О. работника | Наименование должности | Должностной оклад, .руб. | Надбавка за выполнение особо важной и сложной работы | Сумма надбавок, включаемых в затраты по реализации услуг, учитываемые при ценообразовании и налогообложении, руб. | |
| в % от оклада | сумма, руб. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Зеленкевич П. М. |
Водитель экспедитор | 650000 | 30 | 195000 | 195000 |
|
Вдовенко В.Н. |
Водитель экспедитор | 650000 | 25 | 162500 | 162500 |
|
Синкевич Л. Г. |
Водитель | 540000 | 20 | 108000 | 108000 |
|
Горбачев А. А. |
Водитель | 540000 | 15 | 81000 | 81000 |
| Итого: | 2380000 | 2380000 | |||
Примечание. Источник: собственная разработка.
Согласно положения об условиях оплаты труда руководителей государственных организаций и организаций с долей собственности государства в их имуществе, утвержденным постановлением Совета Министров Республики Беларусь от 25 июля 2002 г. N 1003 "Об усилении зависимости оплаты труда руководителей организаций от результатов финансово-хозяйственной деятельности", предусмотрено, что надбавки за сложность и напряженность работы устанавливаются в размере до 50% должностного оклада. Порядок их установления, а также условия их снижения или отмены определяются органом, заключившим контракт.
Однако на УП «Белинтертранс», по мнению автора, данные надбавки руководителей носят весьма формальный характер. По мнению автора необходимо провести их детальный анализ.
Также, по мнению, автора, на УП «Белинтертранс» надбавки за выслугу лет и стаж работы по специальности не полностью охватывают работников предприятия.
Надбавки за продолжительность непрерывной работы (выслуга лет, стаж работы по специальности и пр.) выплачиваются на основании положения, разработанного и утвержденного в коммерческой организации, в котором устанавливаются размеры указанной надбавки в зависимости от стажа непрерывной работы, порядок ее начисления и выплаты. В данном положении определяется также порядок исчисления стажа непрерывной работы и другие условия при выплате этой надбавки.
Постановлением Совета Министров Республики Беларусь от 16 июня 1998 г. N 937 "О мерах по совершенствованию организации оплаты труда в отраслях экономики" (с последующими изменениями и дополнениями) установлено, что размер надбавок за продолжительность непрерывной работы, выплачиваемых рабочим, руководителям, специалистам и другим служащим предприятий всех форм собственности и включенных в затраты на реализацию услуг) учитываемые при ценообразовании и налогообложении, не должен превышать 20% тарифной ставки (должностного оклада).
Следовательно, сумма данной надбавки, выплаченной каждому конкретному работнику, при отнесении ее на затраты по реализации работ, услуг, учитываемые при ценообразовании и налогообложении, не должны превышать 20% тарифной ставки (должностного оклада) этого работника.
Расчет надбавок на УП «Белинтертранс» за стаж работы, которые по мнению автора, целесообразно было бы выплачивать представлен ниже.
Разработаем положением предприятия размеры надбавок за стаж работы с ледующих размерах:
от 1 года до 5 лет - 10%;
от 5 лет до 10 лет - 15%;
свыше 10 лет - 20%.
В соответствии с указанным постановлением размеры надбавок за продолжительность непрерывной работы работникам УП «Белинтертранс» следует включать в затраты на реализацию работ, услуг, учитываемых при ценообразовании и налогообложении.
Таблица 3.2. Расчет надбавок за продолжительность непрерывной работы работников УП «Белинтертранс»
| Ф.И.О. | Должность | Стаж работына предприятии, лет | Начисленный должностной оклад (тарифная ставка), руб. | Надбавказа стаж работы, % | Сумма надбавки за стаж работы, руб. | |
| Всего начислено | Включаются в затраты по реализации услуг предприятия | |||||
| Рудкеви В. П. | экономист | 2 | 510000 | 10 | 51000 | 51000 |
| Симонова И. А. | бухгалтер | 9 | 63000 | 15 | 9450 | 9450 |
| Козлов А. С, | Специалист по снабжению | 16 | 590000 | 20 | 118000 | 118000 |
| Итого | 1163000 | 178450 | 178450 | |||
Примечание. Источник: собственная разработка.
На предприятии УП «Белинтертранс» есть сотрудники, желающие совмещать несколько профессий.
Проведем расчеты по доплатам в данной ситуации.
Водитель автомобиля-фургона общего назначения грузоподъемностью 5 тонн совмещает обязанности грузчика и экспедитора по перевозке грузов. Ему установлена простая повременная оплата труда и доплаты за совмещение профессий (должностей) в размере 10% тарифной ставки грузчика и 15% оклада экспедитора по перевозке грузов. Тарифная ставка первого разряда в организации составляет 290 000 руб. Кратный размер тарифной ставки первого разряда водителя автомобиля - 2,29; грузчика - 1,78. Экспедитор по перевозке грузов тарифицируется 6-м разрядом с коэффициентом согласно ЕТС - 1,9.
В этом случае при отработке установленной продолжительности рабочего времени заработная плата водителя автомобиля-фургона общего назначения составит 798 370 руб.:
290 000 x 2,29 + (590000 x 1,78 x 10 / 100) + (590 000x 1,9 x 15 / 100),
где (290 000 x 1,78 x 10 / 100) = 51 620руб. - доплата водителя автомобиля-фургона за совмещение профессии грузчика;
(290 000x 1,9 x 15 / 100) = 82 650руб. - доплата водителя автомобиля-фургона за совмещение должности экспедитора по перевозке груза.
Также рассмотрим предложение на УП «Белинтертранс» по установлению доплат за расширение зоны обслуживания (увеличение объема выполняемых работ).
Сменная норма обслуживания уборщика служебных помещений 2-го разряда при коэффициенте заставленности от 0,21 до 0,4 составляет 480 кв.м. Наряду с этим наниматель поддержал предложение уборщика о расширении его зоны обслуживания на 190 кв.м площади служебных помещений, что составляет 40% от нормы обслуживания.
Размер доплат установлен по соглашениям сторон исходя из процента увеличения зоны обслуживания, т.е. в размере 40% установленной ему тарифной ставки с начислением на сумму доплат премии согласно действующему в организации положению о премировании.
Тарифный коэффициент уборщика 2-го разряда 1,16. Тарифная ставка 1-го разряда - 147780 руб. Месячная его тарифная ставка равна:
147780 руб. x 1,16 = 171425 руб.
Доплата уборщику за расширение зоны обслуживания за месяц без учета премии составит: 171425 руб. / 100% x 40% = 68570 руб.
Также рассмотрим рекомендуемые доплаты на УП «Белинтертранс» за выполнение обязанностей временно отсутствующего работника из-за болезни.
Приказом нанимателя выполнение должностных обязанностей кассира УП «Белинтертранс» на время его болезни возложено на специалиста по кадра предприятия с его согласия. По соглашению сторон доплата за выполнение дополнительной работы определена исходя из перечня работ, предусмотренных тарифно-квалификационной характеристикой кассира, изложенной в квалификационном справочнике должностей служащих для всех отраслей экономики в размере 50% должностного оклада кассира. Кроме того, за выполнение дополнительной работы специалист по кадрам премируется в соответствии с действующим в организации положением.
Тарифный коэффициент кассира 1,9. Тарифная ставка 1-го разряда - 247780 руб. Месячная тарифная ставка его равна 247780 руб. x 1,9 = = 470782 руб. Доплата бухгалтеру за выполнение обязанностей кассира за месяц без учета премии составит:
470 782руб. / 100% x 50% = 235 391 руб.
Таким образом, в соответствии с требованиями рыночных отношений система организации заработной платы на УП «Белинтертранс» должна решать следующие задачи:
повышать заинтересованность каждого работника в выявлении и использовании резервов своего труда;
устранять уравнительный принцип в оплате труда, обеспечивая зависимость размера заработной платы от результатов труда;
стимулировать рост технического и организационного уровня реализации услуг, снижение себестоимости и повышение качества услуг;
привлекать трудовой коллектив к участию в оценке индивидуальных результатов труда и в распределении коллективного заработка;
оптимизировать соотношения в оплате труда работников различных категорий с учетом сложности выполняемых работ, условий труда, достижения конечных результатов реализации и конкурентоспособности услуг;
обеспечивать реализацию заработной платой основных ее функций: воспроизводственной, стимулирующей, социальной.
Система организации заработной платы на УП «Белинтертранс» должна отвечать следующим требованиям:
соответствовать нормам законодательства в области оплаты труда наемных работников;
определять механизм взаимоотношений нанимателей и наемных работников по поводу распределения результатов деятельности предприятия, обеспечивающий воспроизводство рабочей силы и повышение эффективности хозяйствования;
учитывать специфику деятельности предприятия и обеспечивать зависимость размеров заработной платы работников от результатов деятельности предприятия в целом.
Важнейшим требованием организации заработной платы является обеспечение стимулирования высокоэффективного труда, сдерживания роста инфляционных процессов, сокращения издержек и рост производительности труда как через ее составляющие элементы, так и всю систему в целом.
ЗАКЛЮЧЕНИЕ
В настоящей курсовой работе рассмотрены теоретические и практические вопросы касающиеся мотивации труда работников автотранспортных предприятий. В условиях рыночной экономики значение грамотной мотивации труда на предприятии огромно.
Развитие экономики и рост народного благосостояния предопределяются достижениями в труде, повышение его производительности, эффективности в единицу рабочего времени. Чем выше результаты труда, тем больше национальный доход и, соответственно, тем лучшие возможности создаются для систематического увеличения основного источника роста доходов – заработной платы. Вместе с тем, очевидно, значение усиления материальной и моральной заинтересованности в достижении более высоких показателей работы, конечных результатов производственной деятельности. В этих целях в свою очередь необходимо систематически улучшать основные элементы заработной платы и источники средств на оплату труда. Действенность мер по совершенствованию организации заработной платы и усилению ее стимулирующей роли непосредственно предопределяется результатами труда, показателями эффективности и качества, экономией живого и овеществленного труда, рациональном использовании труда и материальных ресурсов на всех уровнях. Необходимо обеспечивать усиление зависимости оплаты труда от конечных результатов работы коллектива и каждого работника, повышение ее стимулирующей роли в подъеме производительности труда, в улучшении качества продукции и экономии всех видов ресурсов.
В этих целях имеется ввиду последовательно улучшать тарифную систему и нормирование труда. Обеспечивать более тесную взаимосвязь премий от трудового вклада отдельных работников и коллективов, развивать прогрессивные формы организации и стимулирования труда. Наряду с мерами по увеличению доходов по труду направленных на проведение активной демографической политики, улучшение социального обеспечения – предусматривается увеличение размеров всех видов пенсий и вместе с тем осуществление постепенного повышения ранее назначенных в небольших размерах пенсий.
Разносторонние меры по повышению и совершенствованию заработной платы должны всемерно способствовать последовательному выполнению ее экономической роли в области стимулирования, расширения и повышения эффективности производства.
Грамотная политика в области оплаты труда – в контексте государственного регулирования экономики – может сыграть важнейшую роль в стабилизации социально – трудовых отношений, что позволит оздоровить макроэкономическую ситуацию в стране.
Автором рассмотрена и проанализирована мотивация труда на конкретном предприятии автомобильного транспорта УП «Белинтертранс».
В 2006 году предприятие работало стабильно, убыточных филиалов нет.
По данным бухгалтерского учета выручка от реализации услуг выросла на 44 % в текущих ценах, себестоимость (затраты) на 21,8 % по сравнению с 2005 годом, т.е. темп роста затрат ниже темпа роста выручки.
Прибыль от реализации увеличилась на 77,8 %.
перевыполнены некоторые плановые задания.
При плане доходов (без НДС) 2 830 млн. руб. выполнение составило 4710 млн. руб. или 166,4 %.
При плане расходов 1 920 млн. руб. выполнение составило 2 303 млн. руб. или 119,9 %. План прибыли выполнен на 287,5 % и составил 2214 млн.руб.
Общая рентабельность увеличилась с 65,8 % до 96,13 %. Высокий процент рентабельности установился за счет Гродненского филиала - 904,8 %. Самый низкий процент рентабельности в Бресте 5,69 %. В Минске и Могилеве рентабельность уменьшилась с 63,3 и 44,5 до 58,3 и 20,9 соответственно. В Гомеле - выросла с 20,1 % до 86,9 %.
Возросло на 25 % количество заключенных в 2006 году договоров.
Проэкспедировано 12234 тыс. тонн грузов на сумму свыше 82 млн. долларов США, что на 42,9 % больше прошлого года.
На предприятии УП «Белинтертранс» применяется повременно- премиальная плата труда, по способу начисления применяется почасовая и помесячная.
Заработная плата начисляется исходя из тарифной ставки за час и фактически отработанного времени, которое отмечается в табелях учета рабочего времени. Для рабочих данные за отработанное время берутся из путевых листов, в которых ежедневно отмечается количество отработанных часов.
В табеле рабочего времени в отдельных графах ставится общее число отработанных часов, часы простоя, отмечаются сверхурочные и ночные, а также часы, отработанные в выходные дни.
Затем на основе тарифной ставки рассчитывается повременная заработная плата.
При помесячной оплате заработная плата работникам начисляется согласно окладам, утвержденным в штатном расписании приказом по предприятию, и количеству дней фактической явки на работу. Такая разновидность повременной оплаты труда называется окладной системой. Таким образом, на предприятии оплачивается труда инженерно-технических работников и служащих.
Должностные оклады руководящих работников УП «Белинтертранс» начальников отделов - дифференцированы в зависимости от годового объема работ, выполняемых организацией.
В целях усиления стимулирующей роли тарифных ставок и должностных окладов работников УП «Белинтертранс»и улучшения результатов хозяйственной деятельности организации в целом, решением первого руководителя размеры тарифных ставок и окладов для руководителей, специалистов и служащих могут увеличиваться.
Отдельным высококвалифицированным работникам, постоянно занятым выполнением особо важных и ответственных работ, в пределах имеющихся средств можно устанавливать месячные оклады взамен тарифных ставок исходя из коэффициента 2,48.
На УП «Белинтертранс» эффективным было бы применение бестарифной системы оплаты труда работников.
Бестарифная система формирует заработки работников в прямой зависимости от фактических экономических результатов деятельности предприятия. Само начисление индивидуальной заработной платы менее трудоемко. Но здесь возможна субъективная оценка зависимости заработков от квалификации, условий труда. Современные варианты бестарифной оплаты направлены на повышение ее объективности.
Важнейшим требованием организации заработной платы является обеспечение стимулирования высокоэффективного труда, сдерживания роста инфляционных процессов, сокращения издержек и рост производительности труда как через ее составляющие элементы, так и всю систему в целом.
Контракт - коммерческий договор по поводу купли-продажи рабочей силы и ее использования. Контракт позволяет индивидуализировать трудовые условия с учетом особенностей квалификации работника, его деловых качеств, специфики выполнения работы. В нем характеризуются все этапы выполнения работы, деятельности, права и обязанности работника и работодателя.
Надбавки к должностному окладу на предприятии УП «Белинтертранс» устанавливаются за обязательства долговременного характера: оказание конкурентоспособных на рынке услуг, повышенную сложность управления и др.
Премии и вознаграждения на предприятии УП «Белинтертранс» выплачиваются за выполнение конкретных показателей и обязательств по эффективному хозяйствованию и их размер оговорен в контракте.
Также дополнительными стимулами к труду на предприятии УП «Белинтертранс» являются оговоренные в контракте вопросы страхования и пенсионного обеспечения и перечисленные выше социальные гарантии.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Барышников Ю.Н. Модель управления персоналом. Общий и специальный менеджмент. - Мн.: Технопринт, 2003 г., 173 с.
2. Коргова М.А. Руководитель.Команда.Персонал.Основы управления и взаимодействия. – М., 2001. – 306с.
3. Базарова Т.Ю., Еремива Б.Л. Управление персоналом. - М., 2001.,256с.
4. Уткин Э.А. Курс менеджмента. Мн: Высшая школа,2003;138с.
5. Герчикова И.Н. Менеджмент. - М.,2003,254с.
6. Федченко А. Стимулирование работников: зарубежный опыт. // Человек и труд,2007. №3. с. 79-81.
7. Фильев В.И. ЗП в зарубежных странах. - М.: ЗАО «Бухгалтерский бюллетень»,2007. с. 5-6.
8. Шекшня С.В. Управление персоналом современных организаций. Мн: Высшая школа,2004;138с.
9. Кричевский РЛ. Если Вы руководитель: элементы психологии менеджмента в повседневной работе. – М., 2003, 134с.
10. Пугачев В.П. Руководство персоналом организации. - М., 202,76с.
11. Поршнев А.Г., Румянцева З.П., Саломатин Н.А. Управление организацией. - М., 2000,98с.
12. Магура М.И., Курбатова М.Б. Оценка работы персонала. - Мн: Высшая школа,2001;138с.
13.Веснин В.Р. Технология работы с персоналом и деловыми партнерами. – М., 2002,56с.
14.Пугачев В.П. Тесты.Деловые игры.Тренинги в управлении персоналом. – М., 2000, 145с.
15. Декрет Президента Республики Беларусь от 18 июля 2002 г. N 17 "О некоторых вопросах регулирования оплаты труда работников".
16. Постановление Совета Министров Республики Беларусь от 23 августа 2002 г. N 1144 "О мерах по реализации Декрета Президента Республики Беларусь от 1 июля 2002 г. N 17".
17. Постановление Министерства труда и социальной защиты Республики Беларусь от 20 сентября 2002 г. N 123 "Об утверждении Инструкции о порядке применения Единой тарифной сетки работников Республики Беларусь".
18. Постановление Министерства труда и социальной защиты Республики Беларусь от 30 марта 2004 г. N 31 "О внесении изменений и дополнений в Инструкцию о порядке применения Единой тарифной сетки работников Республики Беларусь".
ПРИЛОЖЕНИЕ 1
 Системы
участия в доходах






ПРИЛОЖЕНИЕ 2
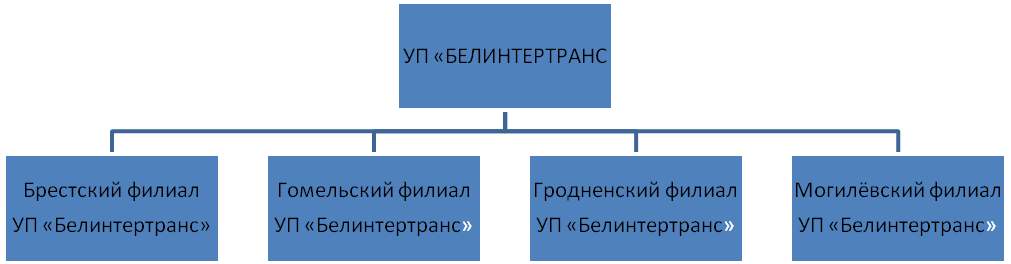
Структура УП «Белинтертранс».
ПРИЛОЖЕНИЕ 3
Распределение прибыли на предприятии УП «Белинтертранс»
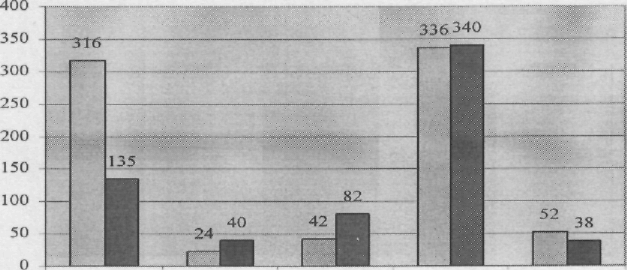
Использование прибыли предприятием УП «Белинтертранс» в 2006 году.
| Наименование показателя | За отчетный период, млн. руб. |
| Всего | 419788 |
| Направлено в фонд пополнения собственных оборотных средств | 125936 |
| Направлено в фонд социального развития | 119008 |
| Направлено в фонд потребления | 105535 |
| Использовано прибыли на другие цели, всего | 69309 |
|
В том числе6 Расходы по уплате экономических и штрафных санкций, предъявленных государственными органами |
1 |
| Из
них пеня за
несвоевременную
уплату налогов
и иных обязательных
платежей
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |