Анализ качества и конкурентоспособности продукции на предприятии ЧП ППП "ИСО-Энерготехнологии"
Модель "Привлекательность рынка - преимущества в конкуренции" представляет собой развитие описанной выше модели. Определяющими в модели являются привлекательность рынка и преимущества в конкуренции. Привлекательность рынка складывается из характеристик просто рынка, качества рынка, основы снабжения и прочих условий. Преимущества в конкуренции определяются относительной позицией на рынке, потенциалом продукта, исследовательским потенциалом, а также квалификацией менеджеров и сотрудников.
Данная матрица позволяет определить положение рассматриваемого товара/предприятия на рынке относительно других конкурентов, а также позволяет выработать стратегические рекомендации по улучшению уровня конкурентоспособности товара/фирмы.
К недостаткам модели можно отнести следующие:
Определение факторов модели требует большого количества информации, которая чаще всего бывает просто недоступна.
Трудно количественно оценить качественные характеристики.
Модель статична и отражает только заданный промежуток времени.
Карта стратегических групп характеризует позиционирование предприятия в конкуренции в каждой из целевых стратегических зон хозяйствования, т.е. в каждом отдельном сегменте внешнего окружения, на который предприятие имеет или желает получить выход. Каждая карта стратегических групп строится по двум переменным позиционирования, которые должны быть количественными (или дискретными). На карту наносится положение предприятия в конкуренции по рассматриваемым переменным, а также его главных конкурентов. После построения карты необходимо провести ее анализ относительно:
а) совпадения позиций предприятия и его конкурентов в конкуренции на рынке;
б) расстояния между позициями предприятия и его конкурентов и их опасности;
На основании данного анализа принимается решение о необходимости перепозиционирования предприятия относительно конкурентов и его направления.
Матрица Портера построена на основе концепции конкурентной стратегии: в центре внимания предприятия стоит не только удовлетворение потребностей покупателей, но и конкурирующие силы рынка [14, с.370].
На основе факторов, наиболее значимых для конкурентной позиции предприятия, М. Портер разработал матрицу конкуренции (рис.1.1).
| Преимущество товара | Преимущество себестоимости | |
| Вся отрасль | Дифференцированность | Лидерство по затратам |
| Один сегмент рынка | Концентрация на сегменте | |
Рис.1.1 Матрица Портера
1. Лидерство по затратам: все действия и решения фирмы должны быть направлены на сокращение затрат. Прочие характеристики являются подчиненными.
2. Стратегия дифференциации: продукт фирмы должен отличаться от продукта конкурентов и иметь нечто неповторимое с точки зрения потребителей.
3. Концентрация на сегменте: обработка одного или нескольких сегментов рынка и достижение там лидерства по затратам, или особого положения, или того и другого вместе.
Недостатки концепции конкурентной стратегии:
Данная концепция предусматривает наличие особой позиции по отношению к конкурентам, неизвестны способы достижения этих позиций.
Концентрация на одной из этих стратегий может быть опасна при быстрых изменениях рыночных условий.
Таким образом, основным недостатком рассмотренных методов является их ограниченность: или оценивается какая-либо одна группа факторов, влияющих на конкурентоспособность предприятия, и на основе полученных данных делается вывод об уровне конкурентоспособности всего предприятия, или метод является слишком сложным и трудоемким для практического использования. В разных методах оценки конкурентоспособности предприятия используются различные группы факторов, в основном выявленные с помощью экспертных оценок. Использование только какого-то одного метода не дает полного представления об уровне конкурентоспособности предприятия. Поэтому при оценке конкурентоспособности товара и предприятия необходимо использовать комплексный метод.
1.3 Методологические основы управления качеством продукции
Под управлением качеством понимают воздействие на производственный процесс с целью обеспечения требуемого качества продукции. Такое понимание управления включает три элемента: субъект управления (кто воздействует), объект управления (на что направлено воздействие) и сам процесс воздействия. Определив объект управления (производственный процесс), остановимся на самом процессе воздействия - на "механизме", "технологии" управлении качеством.
Как всякий процесс управления, управление качеством осуществляется путем реализации управленческих функций. Для построения концепции управления качеством особое значение имеет процессный подход к управлению как один из подходов, рассматриваемых в теории менеджмента. Такой подход позволяет организовать и представить управление качеством как непрерывную цепь логически взаимосвязанных функций, воздействующих на производство целью обеспечения качества. Определив состав функций, можно сформулировать концепцию и построить наглядную концептуальную модель управления качеством, а затем, в соответствии с ней, изложить методы выполнения каждой функции (методологию управления качеством).
Качество продукции и цена потребления - важные и главные, но не единственные факторы конкуренции: недостаточно ограничиваться оценкой уровня конкурентоспособности товара до выхода на рынок; следует относиться к формированию ситуации на рынке активно, приобретать большой имидж, влиять на состояние между спросом и предложением (кредитование покупателей, развитие бытовой сети, рекламной деятельности и т.п.). Вместе с тем обращаем внимание, что, качество продукции является главным конкурентообразующим фактором.
Достижение одновременного улучшения качества и цены потребления продажной цены и цены потребления (продажной цены и затрат потребителя) возможно в условиях организации системы управления известной как “всеобщее руководство качеством”.
Регулирующая роль рынка, как известно, чрезвычайно жесткая: предприятия, которые не уделяют должного внимания качеству товара, рынок уничтожает. Разрушаются целые отрасли, не выдерживая конкуренции с западными и восточными фирмами, несмотря на протекционистскую таможенную политику государств.
Качество, как стратегия реформ, должно стоять выше приватизации, выше стабилизации прибыльности (доходности), выше инвестиций и структурной перестройки. Причем очень важно понять, что качество не требует больших инвестиций, более того, инвестиции без гарантий качества - потерянные деньги.
Инвестиции в качество должны быть направлены, прежде всего, на людей. Изменение взглядов, принципов, получение новых знаний - самая главная сегодня задача. Закупка современных технологий, модернизация производства оправдана только тогда, когда в результате будет выпускаться качественная конкурентоспособная продукция.
В условиях укрепления в Украине открытой рыночной экономики борьба за потребителя на внутреннем и внешнем рынках требует создания и производства конкурентоспособных товаров. Конкурентоспособность товара - это такой уровень его экономических, технических и эксплуатационных параметров, который позволяет выдержать конкуренцию с другими аналогичными товарами на рынке. Кроме того, конкурентоспособность - сравнительная характеристика товара, содержащая комплексную оценку всей совокупности производственных, коммерческих, организационных и экономических показателей относительно выявленных требований рынка или свойств другого товара.
Она определяется совокупностью потребительских свойств данного товара-конкурента по степени соответствия общественным потребностям с учетом затрат на их удовлетворение, цен, условий поставки и эксплуатации в процессе производительного и (или) личного потребления. Качество выступает как главный фактор конкурентоспособности товара, составляя его "стержень", основу.
Новые подходы к проблеме качества требуют все более полного учета изготовителями рыночного фактора, сдвига от административных рычагов контроля качества к преимущественно организационно-экономическим мерам управления качеством, перехода к гибкой системе стандартизации, позволяющей производителям оперативнее реагировать на меняющиеся требования внутреннего и внешнего рынка к качеству товаров, организации работы по переходу в перспективе к обеспечению высокого качества продукции.
Проблема повышения качества - одна из главных задач развития экономики нашей страны. В последние годы во всех передовых в техническом отношении странах отмечается растущий интерес к повышению качества продукции.
Качество товара, его эксплуатационная безопасность и надежность, дизайн, уровень послепродажного обслуживания являются для современного покупателя основными критериями при совершении покупки, и, следовательно, определяют успех или неуспех фирмы на рынке.
Современная рыночная экономика предъявляет принципиально новые требования к качеству выпускаемой продукции. Это связано с тем, что сейчас выживаемость любой фирмы, ее устойчивое положение на рынке товаров и услуг определяются уровнем конкурентоспособности.
В свою очередь, конкурентоспособность связана с действием нескольких десятков факторов, среди которых можно выделить два основных - уровень цены и качество продукции. При этом качество продукции постепенно выходит на первое место. Новейший подход к стратегии предпринимательства заключается в понимании того, что качество является самым эффективным средством удовлетворения требований потребителей и одновременно с этим - снижения издержек производства.
Качество является синтетическим показателем, отражающим совокупное проявление многих факторов - от динамики и уровня развития национальной экономики до умения организовать и управлять процессом формирования качества в рамках любой хозяйственной единице. Вместе с тем мировой опыт показывает, что именно в условиях открытой рыночной экономики, немыслимой без острой конкуренции, проявляются факторы, которые делают качество условием выживания товаропроизводителей, определяющим результатом их хозяйственной деятельности.
Качество - это совокупность свойств и характеристик продукции, которые придают ей способность удовлетворять обусловленные или предполагаемые потребности. Являясь продуктом труда, качество товара - категория, неразрывно связанная как со стоимостью, так и с потребительской стоимостью.
Потребительная стоимость характеризует способность вещи удовлетворять определенную потребность. Одна и та же потребительная стоимость может в различной степени удовлетворять потребность. Поэтому качество характеризует меру потребительной стоимости, степень ее пригодности и полезности.
Качество продукции оценивается на основе количественного измерения определяющих ее свойств. Современная наука и практика выработали систему количественной оценки свойств продукции, которые и дают показатели качества. Широко распространена классификация свойств товаров по следующим группам, которые дают соответствующие показатели качества:
показатели назначения товара,
показатели надежности,
показатели технологичности,
показатели стандартизации и унификации,
эргономические показатели,
эстетические показатели,
показатели транспортабельности,
патентно-правовые показатели,
экологические показатели,
показатели безопасности.
В последние годы все большее значение приобретают и такие свойства и характеристики продукции, как экологические, эргономические, эстетические. Экологические показатели характеризуют соответствие товара требованиям защиты окружающей среды и основываются на рациональном и бережном природопользовании. Эргономические связаны с учетом свойств и особенностей человеческого организма и призваны соблюдать гигиенические, антропометрические, физиологические, психологические и другие требования. Эстетические показатели определяют внешнюю форму и вид продукции, ее дизайн, привлекательность, выразительность, эмоциональность воздействия на потребителя и т.д.
Система управления качеством продукции, созданная в соответствии со стандартами ИСО 9000, должна удовлетворять требованиям к системе контроля и испытаний продукции, сертификации надежности; системе организации производства; системе управления качеством от проектирования до эксплуатации.
Главная цель международных стандартов ИСО серии 9000 - установление единого, признанного во всем мире подхода к договорным условиям по оценке систем обеспечения качеством и регламентация отношений между покупателем продукции и ее поставщиком по вопросам обеспечения качества продукции. При этом должна обеспечиваться жесткая ориентация на требования потребителя и заканчиваться удовлетворением этих требований.
Украинский классификатор нормативных документов (ДК 004-2003) имеет следующую классификацию:
03.120 Качество
03.120.01 Качество вообще
03.120.10 Управление качеством и обеспечение качества
03.120.20 Сертификация продукции и предприятий. Оценка соответствия
03.120.30 Применение статистических методов
03.120.99 Прочие стандарты относительно качества
Таким образом, стандарты серии ISO 9000 в определенном смысле - вершина, вобравшая в себя значительную часть мирового опыта стандартизации качества. Очевидно, что эффективное применение МС ИСО серии 9000 возможно только с использованием всех составляющих этого опыта.
Выводы по Разделу 1
1. Начальным этапом оценки конкурентоспособности продукции является определение цели исследования. Если целью исследования является необходимость определения положения данного товара в ряду аналогичных, то достаточно провести их прямое сравнение по главным параметрам. При исследовании, ориентированном на оценку перспектив сбыта товара на конкретном рынке, анализ предполагает использование информации, включающей сведения об изменении конъюнктуры рынка, о товарах, которые выйдут на рынок, динамику спроса, предполагаемые изменения в соответствующем законодательстве и другие.
2. Себестоимость продукции является качественным показателем, в котором концентрированно отражаются результаты хозяйственной деятельности организации, ее достижения и имеющиеся резервы. Чем ниже себестоимость продукции, тем больше экономится труд, лучше используются основные фонды, материалы, топливо, тем дешевле производство продукции обходится предприятию, так и всему обществу.
3. Конкурентоспособность продукции - понятие относительное, ее можно прогнозировать в процессе разработки образцов, однако реальная конкурентоспособность оценивается только на рынке при сопоставлении, как с характеристиками, так и с условиями продажи и сервиса аналогичных товаров-конкурентов.
4. Место возникновения затрат - это структурные единицы и подразделения предприятия (цех, отделения, бригада, ферма, рабочие места, отделы, производства) или хозяйственный или географический сегмент, где происходит потребление производственных ресурсов и по которым организуются планирование и учет затрат производства для контроля и управления ими.
5. Под управлением качеством понимают воздействие на производственный процесс с целью обеспечения требуемого качества продукции. Такое понимание управления включает три элемента: субъект управления (кто воздействует), объект управления (на что направлено воздействие) и сам процесс воздействия. Определив объект управления (производственный процесс), остановимся на самом процессе воздействия - на "механизме", "технологии" управлении качеством.
Раздел 2. Анализ качества и конкурентоспособности продукции на предприятии ЧП ППП "ИСО-Энерготехнологии"
2.1 Организационно-экономическая характеристика предприятия ЧП ППП "ИСО-Энерготехнологии
Частное предприятие ППП "ИСО-Энерготехнологии" является юридическим лицом (Приложение А, Б). Частное предприятие ППП "ИСО-Энерготехнологии" является плательщиком налога на прибыль предприятия и других обязательных налогов и платежей (Приложение В, Г). Бухгалтерский учет ведет без помощи компьютера (вручную). Имеет журнально-ордерную систему учета. Предприятие является крупным.
Согласно Уставу (Приложение Д) занимается следующими видами деятельности:
строительные работы;
проектные работы;
электромонтажные работы;
электрические работы;
торгово-посредническая деятельность;
оптово-розничная торговля, в том числе торговля через собственные фирменные, коммерческие магазины, включая комиссионную торговлю, выносная и выездная торговля;
организация рынков, торговли на них.
Организационная структура частного предприятия "ППП ИСО-Энерготехнологии" представлена на рис.2.1.
Рис.2.1 Организационная структура частного предприятия ППП "ИСО-Энерготехнологии"
Как видно из рис.2.1, все работники частного предприятия ППП "ИСО-Энерготехнологии" подчиняются директору. Под его руководством, прежде всего, находится главный инженер и экономист. В подчинении у экономиста по финансовой работе - главный бухгалтер и юрист.
Предприятие ЧП ППП "ИСО-Энерготехнологии" уплачивает следующие виды налогов:
налог на прибыль;
налог на добавленную стоимость;
налог с доходов физических лиц;
коммунальный налог;
земельный налог;
налог с владельцев транспортных средств.
Показатели финансово-хозяйственной деятельности предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. представлены в таблице 2.1.
Таблица 2.1
Показатели финансово-хозяйственной деятельности предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Изменения по отношению к 2009 году, тыс. грн. | Изменения по отношению к 2009 году, % | ||
| 2007 г. | 2008 г. | 2007 г. | 2008 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Капитал (состоянием на конец периода), тыс. грн. | |||||||
| 1.1 Собственный капитал: | 16253,9 | 18076,3 | 18359,3 | 2105,4 | 283,0 | 112,95 | 101,57 |
| - в том числе: собственный оборотный капитал | 16253,9 | 18076,3 | 18359,3 | 2105,4 | 283,0 | 112,95 | 101,57 |
| Нераспределенная прибыль (непокрытый убыток) | 1758,1 | 1415,8 | 448,8 | -1309,3 | -967,0 | 25,53 | 31,7 |
| 1.2 Заемный капитал | 766,8 | 212,5 | 106,3 | -660,5 | -106,2 | 13,86 | 50,02 |
| - в том числе: текущие обязательства по расчетам | 766,8 | 212,5 | 106,3 | -660,5 | -106,2 | 13,86 | 50,02 |
| 2. Ресурсы | |||||||
| 2.1 Среднегодовая стоимость основных средств основного вида деятельности, тыс. грн. | 13320,9 | 13323,0 | 13110,2 | -210,7 | -212,8 | 98,42 | 98,4 |
| 2.2 Среднегодовая стоимость оборотных активов, тыс. грн. | 2752,3 | 3319,6 | 2697,2 | -55,1 | -622,4 | 98,0 | 81,25 |
| - в том числе: запасов | 371,7 | 405,2 | 286,8 | -84,9 | -118,4 | 77,16 | 70,78 |
| 2.3 Среднегодовая численность работников, чел. | 23,0 | 25,0 | 25,0 | 2,0 | 0,0 | 108,7 | 100,0 |
| 2.4 Фонд оплаты труда, тыс. грн. | 17,1 | 21,5 | 30,0 | 12,9 | 8,5 | 175,44 | 139,53 |
| 3. Экономические показатели | |||||||
| 3.1 Выручка от реализации, тыс. грн. | 6636,7 | 7049,5 | 7638,1 | 1001,4 | 588,6 | 115,09 | 108,35 |
| 3.2 Объем выпуска продукции, тыс. грн. | 6636,7 | 7049,5 | 7638,1 | 1001,4 | 588,6 | 115,09 | 108,35 |
| 3.3 Производственная себестоимость продукции, тыс. грн. | 4000,9 | 4771,1 | 5247,9 | 1247 | 476,8 | 131,17 | 109,99 |
| 3.4 Себестоимость реализованной продукции (товаров, работ, услуг), тыс. грн. | 4000,9 | 4771,1 | 5247,9 | 1247,0 | 476,8 | 131,17 | 109,99 |
| 3.5 Расходы, тыс. грн.:от операционной деятельности | 9,7 | 0,8 | 412,2 | 402,5 | 411,4 | 4249,48 | 51525,0 |
| - от инвестиционной деятельности | |||||||
| - от финансовой деятельности | - | 7,8 | 522,2 | 522,2 | 514,4 | 100,0 | 6694,87 |
| 3.6 Расходы на 1 грн. выручки от реализации, коп. | 60,0 | 68,0 | 81,0 | 21,0 | 13,0 | 135,0 | 119,12 |
| 3.7 Прибыль (убыток), тыс. грн.: | |||||||
| - валовая прибыль (убыток) | 1529,7 | 1103,4 | 1117,2 | -412,5 | 13,8 | 73,03 | 101,25 |
| - от операционной деятельности | 1047,7 | 331,3 | 119,2 | -928,5 | -212,1 | 11,38 | 35,98 |
| - от обычной деятельности до налогообложения | 1215,9 | 415,5 | 401,6 | -1617,5 | -817,1 | -33,03 | -96,65 |
| - от обычной деятельности | 911,9 | 311,6 | 401,6 | -1313,5 | -713,2 | -44,04 | -128,88 |
| - чистая прибыль (убыток) | 911,9 | 311,6 | 401,6 | -1313,5 | -713,2 | -44,04 | -128,88 |
| 3.8 Производительность труда, грн. | 288,6 | 282,0 | 305,5 | 16,9 | 23,5 | 105,86 | 108,33 |
| 3.9 Среднемесячная заработная плата, грн. | 745,0 | 860,0 | 1200,0 | 455,0 | 340,0 | 161,07 | 139,53 |
| 3.10. Фондоотдача | 40,2 | 41,5 | 43,6 | 3,4 | 2,1 | 108,46 | 105,06 |
| 3.11. Рентабельность, % | |||||||
| - продажи | 4,39 | 15,3 | - | -4,39 | -15,3 | 100,0 | 100,0 |
| - основных средств | 14,6 | 42,8 | - | -14,6 | -42,8 | 100,0 | 100,0 |
| - оборотных активов | 3,0 | 10,7 | - | -3 | -10,7 | 100,0 | 100,0 |
| - производственных ресурсов | 0,4 | 1,3 | - | -0,4 | -1,3 | 100,0 | 100,0 |
| - трудовых ресурсов | 0,025 | 0,08 | - | -0,025 | -0,08 | 100,0 | 100,0 |
| - хозяйственных ресурсов | 0,4 | 1,3 | - | -0,4 | -1,3 | 100,0 | 100,0 |
| - расходов | 4,4 | 15,3 | - | -4,4 | -15,3 | 100,0 | 100,0 |
| - активов | 3,0 | 10,7 | - | -3 | -10,7 | 100,0 | 100,0 |
| - собственного капитала | 17,8 | 58,0 | - | -17,8 | -58 | 100,0 | 100,0 |
| - собственного оборотного капитала | 17,8 | 58,0 | - | -17,8 | -58 | 100,0 | 100,0 |
| - перманентного капитала | - | - | - | - | - | - | - |
| - авансированного капитала | - | - | - | - | - | - | - |
| 3.12. Оборачиваемость оборотных активов (товаров):дни | 18,4 | 19,7 | 15,7 | -2,7 | -4,0 | 85,33 | 79,7 |
| - количество оборотов | 1,8 | 1,9 | 1,5 | -0,3 | -0,4 | 83,33 | 78,95 |
| 4. Финансовые коэффициенты | |||||||
| - автономности | 1,1 | 0,9 | 1,3 | 0,2 | 0,4 | 118,18 | 144,44 |
| - маневрирования | 2,4 | 2,5 | 1,8 | -0,6 | -0,7 | 75,0 | 72,0 |
| - финансовой зависимости | 7,8 | 8,9 | 8,5 | 0,7 | -0,4 | 108,97 | 95,5 |
| - абсолютной ликвидности | 0,21 | 0,18 | 0,15 | -0,06 | -0,03 | 71,43 | 83,33 |
| - срочной ликвидности | 8,7 | 8,5 | 8,4 | -0,3 | -0,1 | 96,55 | 98,82 |
| - общей ликвидности | 0,52 | 0,56 | 0,48 | -0,04 | -0,08 | 92,31 | 85,71 |
| - трансформации капитала | 1,5 | 1,8 | 2,4 | 0,9 | 0,6 | 160,0 | 133,33 |
| Продолжительность операционного цикла, дни | 32,0 | 34,0 | 31,0 | -1,0 | -3,0 | 96,85 | 91,18 |
| Продолжительность финансового цикла, дни | 40,0 | 43,0 | 39,0 | -1,0 | -4,0 | 97,5 | 90,7 |
| Период окупаемости капитала | 158,0 | 159,0 | 142,0 | -16,0 | -17,0 | 89,87 | 89,31 |
| Показатель вероятности банкротства | 1,69 | 1,87 | 2,6 | 0,91 | 0,73 | 153,85 | 139,04 |
Из таблицы 2.1 видны изменения основных финансово-экономических показателей деятельности предприятия ЧП "ППП ИСО-Энерготехнологии". Как показал анализ финансового состояния ЧП "ППП ИСО-Энерготехнологии", деятельность можно охарактеризовать положительно. Анализируя деятельность предприятия за 2007-2009 года, установлено, что состояние предприятия финансово устойчиво, но не всегда рентабельно. Предприятие увеличило свои активы, снизило затраты производства, вследствие чего уменьшилась производственная себестоимость, которая привела к увеличению чистой прибыли в 2007 году.
Собственный капитал предприятия увеличился в 2008 году на 2105,4 тыс. грн., а в 2009 году - на 283,0 тыс. грн. Это связано с увеличением уставного капитала.
Нераспределенная прибыль снизилась в 2008 году на 1309,3 тыс. грн., затем в 2009 году снизилась на 967,0 тыс. грн. Это связно со снижением объема производства и реализации продукции предприятия.
Заемный капитал предприятия снизился в 2008 году на 660,5 тыс. грн., а через год, в 2009 году еще на 106,2 тыс. грн. Это произошло в связи с погашением задолженности по кредитам перед банковскими учреждениями.
Среднегодовая стоимость основных средств снизилась в 2008 году на 210,7 тыс. грн., через год, в 2009 году - еще на 212,8 тыс. грн. Это связано со списанием основных средств предприятия вследствие его износа.
Выручка от реализации увеличилась в 2008 году на 1001,4 тыс. грн., а через год, в 2009 году еще на 588,6 тыс. грн. Это связано с увеличением объема производства и реализации продукции.
Себестоимость реализации также увеличилась в 2008 году на 1247,0 тыс. грн., через год, в 2009 году еще на 476,8 тыс. грн. Причинами этому могут быть увеличение цен на сырье, материалы и т.д., увеличение производства продукции.
Численность работников возросла незначительно, на 2 человека в 2008 году, но среднегодовая заработная плата, несмотря на это, увеличивалась из года в год. Это говорит о том, что на предприятие было принято еще 2 работника, и были повышения заработной платы.
Расходы операционной деятельности увеличились в 2008 году на 402,5 тыс. грн., в 2009 году еще на 411,4 тыс. грн. Это связано с увеличением стоимости необходимых ресурсов.
Расходы инвестиционной деятельности на предприятии отсутствуют.
Расходы от финансовой деятельности увеличились в 2009 году на 514,4 тыс. грн. по сравнению с 2008 годом. В 2007 году такие расходы отсутствовали. Причиной повышения расходов от финансовой деятельности послужили увеличение выплаченных процентов акционерам предприятия.
Валовая прибыль снизилась в 2008 году на 412,5 тыс. грн., а через год, в 2009 году увеличилась на 13,8 тыс. грн. Это связано с увеличение объема реализации продукции.
Прибыль от операционной деятельности снизилась в 2008 году на 928,5 тыс. грн., а через год, в 2009 году - еще на 212,1 тыс. грн. Это связано с увеличением себестоимости продукции предприятия.
Прибыль от обычной деятельности снизилась в 2008 году на 1617,5 тыс. грн., а через год, в 2009 году еще на 817,1 тыс. грн.
Чистая прибыль снизилась в 2008 году на 1313,5 тыс. грн., а через год, в 2009 году чистая прибыль снизилась на 713,2 тыс. грн., что является отрицательным аспектом для предприятия. Следует заметить, что убыток предприятие получило в целом за год. Но в отдельных кварталах 2009 года у предприятия бала прибыль и был уплачен налог на прибыль.
Производительность труда работников предприятия в 2008 году увеличивалась на 16,9 грн., затем, в 2009 году - еще на 23,5 грн. Это связано с увеличением объема производства продукции.
Фондоотдача увеличивалась из года в год: сначала в 2008 году на 3,4, затем, в 2009 году - на 2,1. Это связано со снижением износа основных средств предприятия.
Предприятие в 2007 году получило прибыль в размере 911,9 тыс. грн. В 2008 году предприятие получило прибыль в размере 311,6 тыс. грн. В 2009 году предприятие получило убыток в размере 401,6 тыс. грн. В связи с этим, показатели рентабельности рассчитывались только в 2007 и 2008 годах.
Экономический анализ финансово-хозяйственной деятельности предприятия ЧП "ППП ИСО-Энерготехнологии" начинается с оценки финансового состояния по данным баланса.
Сравнительный анализ активов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. представлен в таблице 2.2.
Таблица 2.2
Сравнительный анализ активов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг., (тыс. грн.)
Показатели |
Анализируемый период | Изменения | |||||
| 2007 г. | 2008 г. | 2009 г. | 2008/2007 гг. (+/-) |
2008/2007 гг. % |
2009/2008 гг. (+/-) |
2009/2008 гг. % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Необоротные активы | |||||||
| 1. Незавершенное строительство | 956,3 | 3638,7 | 9333,8 | +2682,4 | 280,5 | +5695,1 | 156,5 |
| 2. Остаточная стоимость нематериальных активов | 0,8 | 2,2 | 7,9 | +1,4 | 175 | +4,3 | 259,1 |
| 3. Остаточная стоимость основных средств | 13320,9 | 13323,0 | 13110,2 | +2,1 | 0,015 | -212,8 | 1,6 |
|
4. Другие финансовые инвестиции |
- | - | - | - | - | - | - |
| Итого по разделу I | 14278,0 | 16996,9 | 22491,0 | +2718,9 | 19 | +5494,1 | 32,3 |
| II. Оборотные активы | |||||||
| 1. Производственные запасы | 371,7 | 405,2 | 286,8 | +33,5 | 9 | -118,4 | 29,2 |
| 2. Незавершенное производство | - | - | - | - | - | - | - |
| 3. Готовая продукция | - | - | - | - | - | - | - |
| 4. Товары | - | - | - | - | - | - | - |
| 5. Денежные средства | 653,3 | 1886,6 | 841,9 | +1233,3 | 188,8 | -1044,7 | 55,4 |
| 6. Расчеты с дебиторами | 1718,1 | 978,7 | 1539,6 | -739,4 | 43 | +560,9 | 57,3 |
| 7. Другие оборотные активы | 9,2 | 49,1 | 28,9 | +39,9 | 433,7 | -20,2 | 41,1 |
| Итого по разделу II | 2752,3 | 3319,6 | 2697,2 | +567,3 | 20,6 | -622,4 | 18,7 |
| III. Затраты будущих периодов | |||||||
| Итого по разделу III | 1,3 | 3,3 | 4,4 | +2,0 | 153,8 | +1,1 | 33,3 |
| Баланс | 17031,6 | 20319,8 | 25192,6 | +3288,2 | 19,3 | +4872,8 | 23,4 |
Проведя сравнительный анализ активов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за период 2007-2009 гг., можно сделать следующие выводы. За анализируемый период общая стоимость имущества предприятия ЧП "ППП ИСО-Энерготехнологии" имеет общую тенденцию к увеличению, т.е. увеличилась по состоянию на 31.12.2008 г. на 3288,2 тыс. грн. (19,3%), а по состоянию на 31.12.2009 г. увеличилась на 4872,8 тыс. грн. (23,4%). Причем оборотные активы больше уменьшались, а необоротные больше увеличились. В частности, произошло увеличение основных средств предприятия, снижение денежных средств и других оборотных активов. Наблюдается уменьшение производственных запасов на 118,4 тыс. грн. (29,2%). Оборотные активы снизились вследствие расхода производственных запасов и денежных средств. Необоротные активы увеличились вследствие приобретения основных средств и нематериальных активов. Из выше сказанного следует, что от того, насколько оптимально соотношение собственного и заёмного капитала, во многом зависит финансовое положение предприятия. То есть при равномерном соотношении собственного и заемного капитала, состояние предприятия финансово стабильно, а в случае превышения заемного капитала над собственным - предприятие финансового неустойчиво.
Сравнительный анализ пассивов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. выполнен в таблице 2.3.
Таблица 2.3
Сравнительный анализ пассивов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. (тыс. грн.)
Показатели |
Анализируемый период | Изменения | |||||
| 2007 г. | 2008 г. | 2009 г. |
2008/2007 гг. (+/-) |
2008/2007 гг. % |
2009/2008 гг. (+/-) |
2009/2008 гг. % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Собственный капитал | |||||||
| 1. Уставный капитал | 15510,0 | 15510,0 | 15510,0 | - | - | - | - |
| 2. Дополнительно вложенный капитал | - | - | 1250,0 | - | - | +1250,0 | 100 |
|
3. Другой дополнительный капитал |
1062,8 | 1062,8 | 1062,8 | - | - | - | - |
| 4. Резервный капитал | - | 87,9 | 87,9 | +87,9 | 100 | - | - |
| 5. Нераспределенная прибыль (непокрытый убыток) | 1758,1 | 1415,8 | 448,8 | -342,3 | 19,5 | -967,0 | 68,3 |
| 6. Неоплаченный капитал | 2077,0 | - | - | -2077,0 | 100 | - | - |
| Итого по разделу I | 16253,9 | 18076,3 | 18359,3 | +1822,4 | 11,2 | +283,0 | 1,6 |
| II. Обеспечение предстоящих затрат и платежей | |||||||
| Итого по разделу II | - | - | - | - | - | - | - |
| III. Долгосрочные обязательства | |||||||
| Итого по разделу III | - | 2024,5 | 2024,5 | +2024,5 | 100 | - | - |
| IV. Текущие обязательства | |||||||
| 1. Краткосрочные кредиты банка | - | - | - | - | - | - | - |
| 2. Кредиторская задолженность | 36,3 | 26,5 | 20,0 | -9,8 | 26,9 | -6,5 | 24,5 |
| 3. Текущие обязательства | 730,5 | 49,0 | 86,3 | -681,5 | 93,3 | +37,3 | 76,1 |
| Итого по разделу IV | 766,8 | 212,5 | 106,3 | -554,3 | 72,3 | -106,2 | 49,9 |
| V. Доходы будущих периодов | |||||||
| Итого по разделу V | 10,9 | 6,5 | 7,9 | -4,4 | 40,4 | +1,4 | 21,5 |
| Баланс | 17031,6 | 20319,8 | 25192,6 | +3288,2 | 19,3 | +4872,8 | 23,4 |
Как видно из таблицы 2.3 быстрыми темпами снижается прибыль предприятия ЧП "ППП ИСО-Энерготехнологии": на 31.12.2008 г. она снизилась на 342,3 тыс. грн. (19,5%), а на 31.12.2009 г. уменьшилась еще на 967,0 тыс. грн. (68,3%) по сравнению с 31.12.2007 г. Это произошло в связи с тем, что в 2009 году в некоторых кварталах предприятие получило убыток, поэтому в целом за год также получился убыток. Наблюдается сначала уменьшение, а потом увеличение текущих обязательств (краткосрочных заемных средств) в целом на 31.12.2009 г. на 37,3 тыс. грн. (76,1%). Снижение на 31.12.2008 г. составило 681,5 тыс. грн. (93,3). Данное снижение является очень значительным. Снижение текущих обязательств связано с погашением кредиторской задолженности.
Сравнительный анализ активов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. приводится в таблице 2.4.
Таблица 2.4
Сравнительный анализ активов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. (тыс. грн.)
| Показатели | Анализируемый период | Изменения | ||||||
| 2007 г. | 2008 г. | 2009 г. | 2007/2008 гг., % | 2008/2009 гг., % | ||||
| тыс. грн. | % к итогу | тыс. грн. | % к итогу | тыс. грн. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| I. Необоротные активы | ||||||||
| 1. Незавершенное строительство | 956,3 | 6,695 | 3638,7 | 21,59 | 9333,8 | 41,67 | +14,895 | +20,08 |
| 2. Остаточная стоимость нематериальных активов | 0,8 | 0,005 | 2,2 | 0,01 | 7,9 | 0,03 | +0,005 | +0,02 |
| 3. Остаточная стоимость основных средств | 13320,9 | 93,3 | 13323,0 | 78,4 | 13110,2 | 58,3 | -14,9 | -20,1 |
| 4. Другие финансовые инвестиции | - | - | - | - | - | - | - | - |
| Итого по разделу I | 14278,0 | 100 | 16996,9 | 100 | 22491,0 | 100 | - | - |
| II. Оборотные активы | ||||||||
| 1. Производственные запасы | 371,7 | 13,5 | 405,2 | 12,2 | 286,8 | 10,6 | -1,3 | -1,6 |
| 2. Незавершенное производство | - | - | - | - | - | - | - | - |
| 3. Готовая продукция | - | - | - | - | - | - | - | - |
| 4. Товары | - | - | - | - | - | - | - | - |
| 5. Денежные средства | 653,3 | 23,7 | 1886,6 | 56,8 | 841,9 | 31,2 | +33,1 | -25,6 |
| 6. Расчеты с дебиторами | 1718,1 | 62,4 | 978,7 | 29,5 | 1539,6 | 57,1 | -32,9 | +27,6 |
| 7. Другие оборотные активы | 9,2 | 0,4 | 49,1 | 1,5 | 28,9 | 1,1 | +1,1 | -0,4 |
| Итого по разделу II | 2752,3 | 100 | 3319,6 | 100 | 2697,2 | - | - | - |
| III. Затраты будущих периодов | ||||||||
| Итого по разделу III | 1,3 | 100 | 3,3 | 100 | 4,4 | 100 | - | - |
| Баланс | 17031,6 | 100 | 20319,8 | 100 | 25192,6 | - | - | - |
Сравнительный анализ активов баланса показал, что в структуре активов предприятия ЧП "ППП ИСО-Энерготехнологии" произошли изменения, а именно: в течение анализируемого периода стоимость необоротных активов увеличивалась, их доля в структуре активов также увеличилась. В частности, незавершенное строительство увеличилось на 20,08% в 2009 году по сравнению с 2008 годом. Нематериальные активы увеличились на 0,02% в 2009 году по сравнению с 2008 году. Оборотные активы в 2009 году снизились вследствие расхода производственных запасов и денежных средств по сравнению с 2008 годом. ЧП "ППП ИСО-Энерготехнологии". В частности, производственные запасы снизились на 1,6% в 2009 году по сравнению с 2008 годом. Денежные средства снизились на 25,7% в 2009 году по сравнению с 2008 годом. Расчеты с дебиторами увеличились на 27,6% в 2009 году по сравнению с 2008 годом.
Сравнительный анализ пассивов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. приводится в таблице 2.5.
Таблица 2.5
Вертикальный анализ пассивов баланса предприятия ЧП "ППП ИСО-Энерготехнологии" за 2007-2009 гг. (тыс. грн.)
| Показатели | Анализируемый период | Изменения | ||||||
| 2007 г. | 2008 г. | 2009 г. | 2007/2008 гг., % | 2008/2009 гг., % | ||||
| тыс. грн. | % к итогу | тыс. грн. | % к итогу | тыс. грн. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| I. Собственный капитал | ||||||||
| 1. Уставный капитал | 15510,0 | 69,9 | 15510,0 | 85,8 | 15510,0 | 84,5 | +15,9 | -1,3 |
| 2. Дополнительно вложенный капитал | - | - | - | - | 1250,0 | 6,8 | - | +6,8 |
| 3. Дополнительный капитал | 1062,8 | 6,5 | 1062,8 | 5,9 | 1062,8 | 5,8 | -0,6 | -0,1 |
| 4. Резервный капитал | - | - | 87,9 | 0,5 | 87,9 | 0,5 | +0,5 | - |
|
5. Нераспределенная прибыль (непокрытый убыток) |
1758,1 | 10,8 | 1415,8 | 7,8 | 448,8 | 2,4 | -3,0 | -5,4 |
| 6. Неоплаченный капитал | 2077,0 | 12,8 | - | - | - | - | -12,8 | - |
| Итого по разделу I | 16253,9 | 100 | 18076,3 | 100 | 18359,3 | 100 | - | - |
| II. Обеспечение предстоящих затрат и платежей | ||||||||
| Итого по разделу II | - | - | - | - | - | - | - | - |
| III. Долгосрочные обязательства | ||||||||
| Итого по разделу III | - | - | 2024,5 | 100 | 2024,5 | 100 | - | - |
| IV. Текущие обязательства | ||||||||
| 1. Краткосрочные кредиты банка | - | - | - | - | - | - | - | - |
| 2. Кредиторская задолженность | 36,3 | 4,7 | 26,5 | 12,5 | 20,0 | 18,8 | +7,8 | +6,3 |
| 3. Текущие обязательства | 730,5 | 95,3 | 49,0 | 87,5 | 86,3 | 81,2 | -7,8 | -6,3 |
| Итого по разделу IV | 766,8 | 100 | 212,5 | 100 | 106,3 | 100 | - | - |
| V. Доходы будущих периодов | ||||||||
| Итого по разделу V | 10,9 | 100 | 6,5 | 100 | 7,9 | 100 | - | - |
| Баланс | 17031,6 | 100 | 20319,8 | 100 | 25192,6 | 100 | - | - |
Данные таблицы 2.5 показывают, что к концу анализируемого периода увеличился собственный капитал предприятия ЧП "ППП ИСО-Энерготехнологии" как по сумме, так и по доле в пассиве. В частности увеличился дополнительно вложенный капитал в 2009 году на 6,8% по сравнению с 2008 годом. Собственный капитал предприятия ЧП "ППП ИСО-Энерготехнологии" вырос в основном за счет дополнительно вложенного капитала. Также наблюдается снижение доли в пассиве текущих обязательств, т.е. заемных краткосрочных средств. К началу анализируемого периода их доля составляла 95,3% пассивов, а к концу периода составила 81,2%. На основании таблицы 2.5 составим диаграммы по некоторым показателям баланса предприятия.
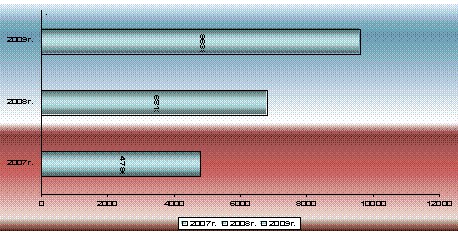
Рис.2.2 Обращение денежных потоков по текущей деятельности предприятия ЧП "ППП ИСО-Энерготехнологии", тыс. грн.
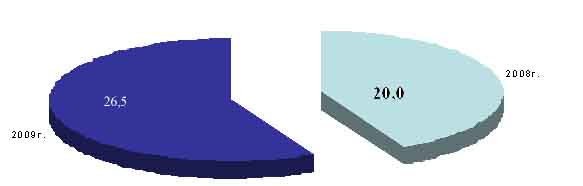
Рис.2.3 Тенденции изменения кредиторской задолженности предприятия ЧП "ППП ИСО-Энерготехнологии", тыс. грн.
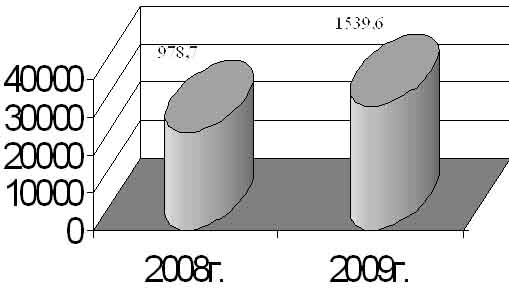
Рис.2.4 Тенденции изменения дебиторской задолженности предприятия ЧП "ППП ИСО-Энерготехнологии", тыс. грн.
Анализ финансового состояния показал, что имеет и эффективно использует основные фонды. Показатели ликвидности и платежеспособности снижаются, что говорит о зависимости от внешних кредиторов и неспособности всегда вовремя и в полном объеме погашать свою задолженность перед кредиторами. Показатели финансовой стабильности говорят о снижении привлеченного капитала, что является положительной тенденцией. Показатели деловой активности говорят о положительной хозяйственной деятельности, о быстром обороте оборотных средств и дебиторской задолженности.
В целом можно сделать вывод, что финансово-хозяйственная деятельность ЧП "ППП ИСО-Энерготехнологии" является стабильной, но не всегда рентабельной. Экономический кризис немного затронул финансовую деятельность данного предприятия, поэтому ему можно порекомендовать увеличивать объемы производства и реализации товаров с целью увеличения прибыли.
2.2 Анализ качества продукции предприятия ЧП ППП "ИСО-Энерготехнологии"
Таблица 2.6
Анализ обобщающих показателей качества продукции ЧП ППП "ИСО-Энерготехнологии"