Исследование системы управления организации на примере ОАО "Тамбовполимермаш"
где А – активы предприятия
на начало года,
А – активы предприятия
на конец года,
Т =
 *100%=82,35%.
Целью любого предприятия является обеспечить высокий темп роста капитала. Для деятельности предприятия очень важно, чтобы выполнялось следующее неравенство (так называемое «золотое правило экономики предприятия»):
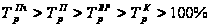 ,
которое означает, что:
а) экономический потенциал возрастает;
б) объём реализации возрастает более высокими темпами;
в) прибыль возрастает опережающими темпами.
Трпч= =
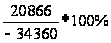 =-64.4%
Трп= =
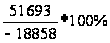 =-274%
Трвр= =
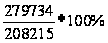 =134%
Трк= =
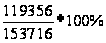 =77%
На предприятии ОАО «Тамбовполимермаш» данное неравенство не выполняется.
Платежеспособность предприятия – способность выполнять свои внешние (краткосрочные и долгосрочные) обязательства, используя свои активы. Коэффициент платежеспособности (Кп) определяется соотношением:
Кп=
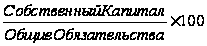 .
Собственный капитал предприятия представляет собой стоимость имущества предприятия, полностью находящегося в его собственности. В учете величина собственного капитала исчисляется как разность между стоимостью всего имущества по балансу, или активами, и всеми обязательствами предприятия в данный момент времени, т.е. СК=Ф1стр (300 -690 – 590) =223719–85413–18950= 119356 тыс. руб.
Коэффициент измеряет финансовый риск, т.е. вероятность банкротства. Высокий коэффициент платежеспособности отражает минимальный финансовый риск и хорошие возможности для привлечения дополнительных средств со стороны. В нашем случае значение коэффициента платежеспособности составляет 0,38 за 2003 год и 1,14 за 2002 год. Мы видим, что коэффициент платежеспособности значительно ниже в 2003 году по сравнению с предыдущим годом.
В результате данного анализа можно сказать, что финансовое положение ОАО «Тамбовполимермаш» требует значительных усилий со стороны руководства для его стабилизации, так как все рассчитанные коэффициенты имеют неудовлетворительное значение.
1.2.3 Анализ производственного потенциала
Производство является ключевым элементом деятельности любого предприятия. От имеющихся производственных мощностей зависят возможности предприятия для реализации своих целей.
Производство – это процесс, требующий постоянного контроля, как за его исполнением, так и за износом оборудования. Учитывая, что накопленный износ активной части ОПФ ОАО «Тамбовполимермаш» составляет 63,5%, можно сделать вывод, что, несмотря на введение в производство новой техники, существует проблема довольно значительного устаревания оборудования, а из нее в свою очередь вполне закономерно вытекает проблема высоких издержек производства. Однако в последнее время наметилась тенденция постепенного обновления ОПФ, модернизации оборудования, оснащения его современной электроникой.
Низкий уровень использования производственных мощностей (37,7%) в сочетании с ростом тарифов привел к увеличению удельного веса стоимости потребленных энергоресурсов в объеме товарной продукции за 2003 г. по сравнению с 2002 г. на 45,9% и составил 16,2%.
Общая сумма затрат на производство и реализацию продукции (249,9 млн. руб.) складывается из прямых затрат – 94,4 млн. руб. и косвенных затрат – 155,5 млн. руб. (За 2002 г. – общие затраты 201,7 млн. руб., из них прямые – 79,8 млн. руб., косвенные – 121,9 млн. руб.).
Абсолютная сумма издержек на производство и реализацию продукции по сравнению с 2002 годом увеличилась на 48,2 млн. руб., из них прямые затраты увеличились на 14,6 млн. руб., а косвенные на 33,6 млн. руб.
В себестоимости товарной продукции косвенные затраты составляют 63,4%.
Нерационально высокий уровень косвенных затрат в себестоимости товарной продукции является следствием длительной негативной тенденции – снижения объема производства и загрузки производственных площадей.
Изменяя соотношение между постоянными и переменными затратами в пределах возможностей предприятия, можно решить вопрос оптимизации величины прибыли. Такая зависимость называется эффектом производственного (операционного) рычага (производственного левериджа). Его уровень тем выше, чем выше доля постоянных расходов.
Показатель силы воздействия производственного рычага определяет процент роста прибыли при росте выручки на один процент.
Сила
воздействия
операционного
рычага =
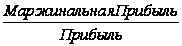 ;
Маржинальная прибыль определяется разностью выручки от реализации продукции и переменными затратами на изготовление этой продукции.
М=ВР-V (амортизационные отчисления+ОПР+ОХР+ФОТупр.перс.) = 208215 – (1651+29331,1+93803,5+19204)=64225,4 тыс. руб.
П=ВР И=208215–249904= -41689
М=П+F (материалы+полуфабрикаты и комплектующие изделия+ЗПпроизв.раб.+ЕСН)
где М – маржа
ВР – выручка от реализации продукции
V – переменные затраты (прямо пропорциональны количеству производимой продукции)
F – постоянные затраты
П – прибыль
И – издержки
Сила действия операционного рычага показывает степень коммерческого риска фирмы. Чем больше эффект операционного рычага, тем больше коммерческий риск фирмы.
OR== =-1.5
Под риском понимается возможность неудач, убытков в хозяйственной деятельности, которые могут произойти по неосмотрительности, неграмотном подходе к делу или по независящим от предприятия причинам.
Коммерческие риски делятся на риски, связанные с:
Качеством товаров и реализацией их на рынке;
Перевозкой грузов (транспортный риск);
Приемкой товаров покупателем;
Инфляцией (инфляционный риск);
Платежеспособностью покупателя и его отношением по отношению к выполнению платежных обязательств;
Колебаниями валютного курса (валютные риски)
Непредвидимыми обстоятельствами (стихийными бедствиями и т.д.)
Специфика производимой продукции ОАО «Тамбовполимермаш» дает предприятию преимущества, связанные с постоянством спроса на данную продукцию и периодическими государственными заказами, которые являются гарантами прибыли предприятия. Основным риском в финансово-экономической деятельности ОАО «Тамбовполимермаш» можно считать риск, связанный с платежеспособностью покупателя и с его отношением к выполнению платежных обязательств. В связи с этим существует реальная возможность несвоевременного получения денежных средств. Отсюда у предприятия может возникнуть дефицит денежных средств для своевременного погашения обязательных платежей, нехваткой средств для приобретения сырья и материалов, для оплаты услуг сторонних организаций, таких как энергетических, транспортных, коммунального хозяйства.
За свою историю на ОАО «Тамбовполимермаш» были освоены следующие производства: 1959 – смесители периодического действия; 1960 – форматоры-вулканизаторы (первые в СССР); 1965–1967 – кордные линии, резинообрабатывающие вальцы и вулканизационные прессы; 1985–1986 – мотор-редукторы и агрегаты для измельчения резиновых отходов; 1987 – нефтепромысловое оборудование; 1996 – оборудование для сахарной промышленности. Это говорит о способности предприятия отвечать изменениям спроса и обновлять свой ассортимент в пределах своей компетенции.
На предприятии налажена эффективная система поставок, что создает ОАО «Тамбовполимермаш» репутацию ответственного партнера.
Анализ производственного потенциала показал, что слабыми сторонами ОАО «Тамбовполимермаш» является:
высокий эффект масштаба (операционный рычаг)
работники с высокой квалификацией и самоотдачей.
1.2.4 Анализ организации и управления предприятием
Организация и управление предприятием – это один из ключевых индикаторов в оценке экономического потенциала организации.
Управление – это процесс планирования организации, мотивации и контроля необходимый для того, чтобы сформировать и достичь цели организации.
Управление представляет собой осознанную целенаправленную деятельность человека с помощью, которой он упорядочивает и подчиняет своим интересам элементы внешней среды общества, техники и живой природы.
Давая общую оценку организации и управлению, следует отметить, что ОАО «Тамбовский завод полимерного машиностроения» имеет эффективную организационную структуру, которая включает в себя как крупные функциональные подразделения (отделы), так и более мелкие (цеха и службы). Эффективность их взаимодействия определяется, в большей степени, коммуникационными навыками руководителей среднего и низшего звеньев, имеющих высокий уровень квалификации. Однако отметим, что предприятию следует больше внимания уделить информационному обеспечению для оптимизации коммуникаций в организации, внедряя в производственный процесс как можно чаще электронные средства связи и вычислительную технику. Это заметно сократит сроки сбора информации с рабочих мест, ускорит процесс поступления достоверной и своевременной информации высшему руководству, тем самым повысит вероятность принятия правильных, экономически обоснованных управленческих решений.
Для оценки эффективности функционирования организационной структуры можно применить следующий показатель:
Рентабельность управленческого ядра – это то, насколько оправданы затраты на персонал предприятия по сравнению с полученной прибылью от деятельности предприятия.
Rупр.ядра=
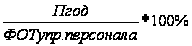 =
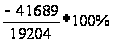 =
– 217%
К сожалению, нельзя сказать, что предприятие занимает устойчивые позиции и быстро реагирует на изменение условий внешней и внутренней среды. В первую очередь, это связано с достаточно малой гибкостью производства, присущей предприятиям такой отрасли, как машиностроение. Во-вторых, это связано с отсутствием дальновидных руководителей, которые, несмотря на высокий уровень квалификации, практически не уделяют внимание нововведениям, предпринимательству, недостаточно ориентированы на стратегическую устойчивость предприятия; и это происходит, невзирая на наличие первоклассных специалистов среди сотрудников, на имеющуюся мощную научную базу для новых разработок и новаторских предложений.
Естественно, что персонал ОАО «Тамбовполимермаш» не может не замечать таких просчетов со стороны руководства. И даже если постоянно подавлять нарастающий протест со стороны сотрудников по поводу часто случающихся ошибок руководства, невозможно заставить персонал быть преданным предприятию. Поэтому на текущий момент у предприятия на лицо довольно серьезная проблема – отсутствие преданных предприятию работников, даже при стабильно низком показателе текучести кадров. Эта проблема напрямую связана и с отсутствием должного мотивирования, о чем речь пойдет во второй главе курсовой работы.
Таким образом, анализ организации и управления предприятием показал, что, имея высококвалифицированный персонал и желание выйти из сложившегося кризиса, руководство пока не может подобрать наиболее эффективные методы управления. Одним из выходов в данной ситуации может стать мотивация работников.
1.2.5 Проблемы экономического потенциала организации
Рассмотрев все ключевые индикаторы экономического потенциала ОАО «Тамбовполимермаш», можно сказать, что предприятие имеет существенные недоработки в каждом из них.
При достаточно хорошем знании своего целевого рынка, неплохом имидже предприятия, качественной продукции, преимуществах, как в сырье, так и приближенности потребителей, ОАО «Тамбовполимермаш» ведет нерентабельную деятельность, что подтверждает убыток, полученный в отчетном году. Проблема заложена не в рынке сбыта продукции, и не в конкурентах предприятия, а в специфике машиностроительной отрасли, которая, возможно, требует нового подхода, который сможет вывести предприятие из убыточного состояния.
Финансовое состояние предприятия оставляет желать лучшего. Все показатели, рассчитанные для ОАО «Тамбовполимермаш» имеют отрицательные значения. Это говорит о проблеме нерационального использования финансовых ресурсов.
Также существует проблема износа основных производственных фондов, что ведет к моральному и физическому устареванию оборудования на предприятии.
В организации и управлении предприятием также имеются проблемы. Это и нехватка высококвалифицированного персонала, способного предложить эффективную стратегию выхода из кризиса, и слабое финансирование НИОКР, и замедленный процесс реагирования предприятия на быстроизменяющиеся условия внешней среды.
2. Оценка потребности в развитии управленческой деятельности
Позиции управления внутри организации в основном определяются тем предназначением и той ролью, которые призвана реализовывать данная организация. Во внутриорганизационной жизни управление играет роль координирующего начала, формирующего и приводящего в движение ресурсы организации для достижения ею своих целей. Менеджмент формирует и изменяет, когда это необходимо, внутреннюю среду организации, представляющую собой органичное сочетание таких составляющих, как структура, внутриорганизационные процессы, технология, кадры, организационная культура, и осуществляет управление функциональными процессами, протекающими в организации.
Развитие управления организацией является частью общего поступательного движения общества. Поэтому независимо от того, какую роль играет управление на том или ином этапе или же в тех или иных социально-экономических условиях, его преобразование всегда задается общим направлением развития общества. Развитие управления – это не разовые преобразования управления с целью достижения «наилучшего» (а потом и извечного) состояния управления, а непрекращающийся во времени процесс. Следует отличать развитие управления от его совершенствования. Развитие управления – это разворачивающийся во времени процесс его перехода из одного состояния в другое, который характеризуется наличием качественных преобразований управления в целом либо привнесением в управление качественно новых элементов, свойств или характеристик, затрагивающих определяющие построение и функционирование управления начала. Совершенствование управления – это улучшение по определенному критерию характеристик системы управления.
Предприятие будет функционировать успешно и получать результаты своей деятельности только в том случае, если в основном управленческом ядре находятся люди, четко понимающие цели организации, ее предназначение и умеющие правильно направить свои силы на управление деятельностью организации.
Эффективное управление – это процесс планирования, организации, руководства, мотивации, контроля работ и персонала организации, обеспечивающий достижение поставленных целей.
Проведем оценку управления как комплексного процесса в открытом акционерном обществе «Тамбовский завод полимерного машиностроения» на основе данных таблицы приложения 2 и сформулируем имеющиеся на данный момент проблемы по каждой из функций управления.
2.1 Оценка качества планирования в организации
Планирование – это одна из функций управления, которая представляет собой процесс выбора целей организации и путей их достижения. Планирование обеспечивает основу для всех управленческих решений, функции организации, мотивации и контроля ориентированы на выработку стратегических планов. Процесс планирования обеспечивает основу для управления членами организации.
Планирование можно условно разделить на два вида: краткосрочное (оперативное) и долгосрочное (стратегическое).
Краткосрочное планирование может быть рассчитано на год, полгода, месяц, и так далее. Краткосрочный план на год включает объем производства, планирование прибыли и другое. Долгосрочное планирование, включает среднесрочное и краткосрочное планирование, широко применяется в мировой практике. Долгосрочный план обычно охватывает трехлетний или пятилетний периоды.
Стратегическое планирование представляет собой набор действий и решений, предпринятых руководством, которые ведут к разработке специфических стратегий, предназначенных для того, чтобы помочь организации достичь своих целей.
Стратегическое планирование приобретает смысл тогда, когда оно реализуется.
После выбора основополагающей общей стратегии ее необходимо реализовать, объединив с другими организационными функциями.
Важным механизмом увязки стратегии является разработка планов и ориентиров: тактики, политики, процедур и правил.
Тактика представляет собой конкретные краткосрочные стратегии. Политика представляет общие ориентиры для действий и принятия решений. Процедуры предписывают действия, которые должны быть предприняты в конкретной ситуации. Правила точно указывают, что следует делать в конкретной ситуации.
Процесс стратегического планирования является инструментом, помогающим в принятии управленческих решений. Его задача – обеспечить нововведения и изменения в организации в достаточной степени. Точнее говоря, процесс стратегического планирования является тем зонтиком, под которым укрываются все управленческие функции.
Стратегия представляет собой детальный всесторонний комплексный план, предназначенный для того, чтобы обеспечить осуществление миссии организации и достижение ее целей.
Первым и, может быть, самым существенным решением при планировании будет выбор целей организации.
Основная общая цель организации – четко выраженная причина ее существования – обозначается как ее миссия. Цели вырабатываются для осуществления этой миссии.
Миссия детализирует статус фирмы и обеспечивает направление и ориентиры для определения целей и стратегий на различных организационных уровнях. Формулировка миссии организации должна содержать следующее:
1. Задача фирмы с точки зрения ее основных услуг или изделий, ее основных рынков и основных технологий. Проще говоря, какой предпринимательской деятельностью занимается фирма.
2. Внешняя Среда по отношению к фирме, которая определяет рабочие принципы фирмы.
3. Культура организации. Какого типа рабочий климат существует внутри фирмы. Какого типа людей привлекает этот климат.
На ОАО «Тамбовполимермаш» присутствует стратегическое планирование. Предприятие имеет конкретные стратегические цели и программы развития. Есть также долговременная программа совершенствования кадрового состава. Помимо стратегических, предприятие имеет также оперативные цели и задачи.
Для планирования на перспективу деятельности ОАО «Тамбовполимермаш» с целью решения поставленных задач и достижения желаемых результатов составляется финансовый план на год с разбивкой по кварталам. В нем указывается, какой доход планируется получить, и какие затраты должны быть сделаны в течение года. Когда портфель заказов на год еще не сформирован, финансовый план составляется методом «от достигнутого». Финансовый план обычно представлен «Планом прибыли и убытков» и «Планом движения денежных средств», а также графиками к ним, которые позволяют более наглядно представить прогнозируемые процессы.
Исходя из того, что реальные и запланированные поступления денежных средств далеко не всегда совпадают, важнейшей задачей руководства предприятия становится контроль дебиторов, кредиторов и уровня запасов готовой продукции.
На предприятии имеются прогнозы спроса на продукцию и достоверные данные по ресурсному обеспечению на перспективу. Возможности ресурсного обеспечения увязаны с программами и планами развития. Есть службы, отвечающие за перспективы развития. Программа выпуска соответствует производственному профилю организации. Основная проблема – редкое проведение НИОКР.
2.2 Оценка эффективности организационной структуры
Функция организации состоит в том, чтобы заблаговременно иметь все, что необходимо для выполнения плана.
Организовать – значит создать некую структуру. Организация – это процесс создания структуры предприятия, которая дает возможность людям эффективно работать вместе для достижения его целей.
Чтобы планы были реализованы руководство должно найти эффективный способ сочетания планов, т.е. с оптимальным результатом.
Организация как процесс представляет собой функцию по координации многих задач: существует два основных аспекта организационного процесса:
1. Деление организации на подразделения соответственно целям и стратегиям.
2. Делегирование полномочий.
Делегирование, как термин, используемый в теории управления, означает передачу задач и полномочий лицу, которое принимает на себя ответственность за их выполнение.
Ответственность представляет собой обязательство выполнять имеющиеся задачи и отвечать за их удовлетворительное разрешение. Важно осознать, что делегирование реализуется только в случае принятия полномочий, и собственно ответственность не может быть делегирована. Руководитель не может размывать ответственность, передавая ее подчиненному. Хотя лицо, на которое возложена ответственность за решение какой-либо задачи, не обязательно выполнять ее лично, оно остается ответственным за удовлетворительное завершение работы.
Полномочия представляют собой ограниченное право использовать ресурсы организации и направлять усилия некоторых ее сотрудников на выполнение определенных задач.
ОАО «Тамбовполимермаш» имеет следующее распределение полномочий между наиболее главными подразделениями, цехами и руководителями (см. Приложение 4):
Управление проектно-конструкторских разработок и управление маркетинга находятся в компетенции директора по маркетингу и техническому развитию.
Техническому директору подчинены отделы главного технолога, инструментальное производство, эксплуатационно-технический отдел, ремонтно-строительный участок, отделы главного механика и энергетика, ремонтно-механический цех и ремонтно-энергетический цех.
Отделы управления качеством и сертификации, технического контроля и центральная заводская лаборатория работают под руководством директора по качеству и сертификации.
Непосредственно производством руководит производственно-диспетчерский отдел во главе с директором по производству. В его подчинении находятся следующие цеха: механосборочные, чугунно-литейный, кузнечно-сварочный, резинотехнических изделий.
Директору по экономике и финансам подчинены: планово-экономический отдел, отдел проектирования и эксплуатации АСУП, финансовый отдел, управление по корпоративной деятельности, в обязанности которых входят вопросы планирования и анализа производственной и коммерческой деятельности предприятия, ценообразование, организация труда и заработной платы, информационные технологии, управление и регулирование финансовых ресурсов предприятия, организационно-правовые вопросы.
Отделы материально-технического снабжения, комплектации и кооперации подчинены коммерческому директору.
Бухгалтерия, служба безопасности и управление кадров и быта напрямую подчиняются Генеральному директору предприятия.
Высшим органом управления ОАО «Тамбовполимермаш» является общее собрание акционеров. В промежутках между общими собраниями высшим органом управления является Совет директоров, основная задача которого – выработка стратегии развития с целью увеличения прибыльности общества.
Генеральный директор ОАО «Тамбовполимермаш» осуществляет оперативное руководство деятельностью общества и наделен в соответствии с законодательством Российской Федерации всеми необходимыми полномочиями для выполнения этой задачи. Генеральный директор осуществляет свою деятельность в строгом соответствии с действующим законодательством и уставом ОАО «Тамбовполимермаш».
С 1 января по 22 января 2004 г. Генеральным директором предприятия являлся Савчук Евгений Иванович. С 23 января 2004 г. исполняющим обязанности Генерального директора был назначен Носов Геннадий Аркадьевич, который внеочередным общим собранием акционеров 25 февраля 2004 года был избран на должность Генерального директора. С 14 октября 2004 г. Советом директоров (протокол №7 от 14.10.04 г.) был избран на должность Генерального директора Кротов Владимир Иванович.
Структура организации отражает сложившееся в организации выделение отдельных подразделений, связи между этими подразделениями и объединение подразделений в единое целое.
ОАО «Тамбовполимермаш» относится к механистическому типу организации. Механистический подход к проектированию организации характеризуется использованием формальных правил и процедур, централизованным принятием решений, узко определенной ответственностью в работе и жесткой иерархией власти в организации. Преимущества такого типа могут быть реализованы при следующих условиях:
В организации известны общие цели и задачи
Работа в организации может делиться на отдельные операции
Общая цель организации должна быть достаточно простой, чтобы позволить выполнить ее на основе централизованного планирования
Выполнение работы индивидом может достоверно измеряться
Денежное вознаграждение мотивирует работника
Власть руководителя признается как законная.
На предприятии существуют положения о каждом из подразделений, где четко прописаны основные задачи, структура подразделений, их функции, обязанности, права и ответственность руководителей подразделений.
Организационная структура ОАО имеет линейно-функциональный характер, как и большинство предприятий этой отрасли (схема организационной структуры управления ОАО «Тамбовполимермаш» представлена в приложении 4). Линейно-функциональная структура обеспечивает такое разделение управленческого труда, при котором линейные звенья призваны командовать, а функциональные – консультировать, помогать в разработке конкретных вопросов и подготовке соответствующих решений, планов, программ. Руководители функциональных подразделений осуществляют влияние на производственные подразделения формально. Как правило, они не имеют права самостоятельно отдавать им распоряжения. Основными преимуществами данного типа организационной структуры являются следующие:
возможность получить высокую степень профессиональной специализации сотрудников;
точно определить места и необходимые ресурсы (особенно кадров);
способствует стандартизации, формализации и программированию процесса;
К недостаткам можно отнести то, что организация с таким типом структуры:
затрудняет горизонтальное согласование;
с трудом реагирует на изменение;
2.3 Анализ лидерства (руководства) в организации
Руководство – это сложное соединение личностных качеств руководителя, его коммуникационных способностей, стиля его обращения (управления), лидерства, которое гарантирует достижение целей организации при полной удовлетворенности ее персонала.
Руководство начинается с коммуникаций, которые менеджер направляет на формирование поведения подчиненных. Руководитель должен продемонстрировать свои личностные качества, при этом главным инструментом воздействия являются межличностные коммуникации.
Коммуникация – это обмен идеями и информацией в целях взаимопонимания. Система коммуникаций состоит из множества связей, сеть которых создает реальную инфраструктуру предприятию, способствует ее взаимодействию с внешней средой и позволяет продуктивно и целесообразно распределять и направлять усилия управленческого персонала для достижения общих целей. Нисходящие информационные потоки используются для передачи нижестоящим уровням управленческого воздействия (сообщения о текущих и перспективных задачах, изменения в стратегии) или информация об изменении происходящего внутри и вне организации. Восходящие информационные потоки – это обратная связь руководства со своим аппаратом, то есть реакция подчиненных на управленческое воздействие (отчеты, предложения). Горизонтальные коммуникации осуществляют координацию действий людей в пределах одной и той же группы с целью объединения усилий в достижении общей цели.
Задача менеджера – понимать, чтобы достичь целенаправленного результата, какое место, пост в иерархии управления он занимает.
Существует 3 инструмента руководства:
Сила – это возможность влиять на других, это условие, с помощью которого один человек может заставить другого думать или поступать определенным образом. Силой обладает отдельный человек или группа. В организациях существует четыре типа силы: ресурсов, положения, личности и специалиста.
Влияние – это процесс, при котором один человек пытается заставить другого сделать что-либо или думать определенным образом, иначе этот человек не будет это выполнять. Эффективно влиять можно только с позиции силы. Там, где сила официально признана и становится властью, влияние работает более или менее автоматически. Гораздо сложнее руководителям, законная или официальная власть которых недостаточна. Вместо того, чтобы заставить выполнять то или иное задание подчиненного, они прибегают к попытке повлиять на них. Влияние имеет одну характерную особенность: если власть ІспускаетсяІ сверху, то влияние распространяется на одном уровне, по ІгоризонталиІ. Влияние можно оказать и на начальника, и на коллег.
Власть – это право использовать силу для управления поведением других; существует официальная или законная власть, которая вытекает из официальной роли или положения.
В ОАО «Тамбовполимермаш» высшее руководство в своей деятельности придерживается в большей степени авторитарного стиля руководства, единолично принимая решения и ограничивая участие подчиненных в этом процессе, четко определяя и контролируя методы выполнения работы (заданий). Однако если рассмотреть руководителей низших звеньев, им свойственен скорее демократический стиль руководства: эти руководители используют в своей деятельности обратную связь, побуждая подчиненных принимать участие в выборе методов выполнения операции.
Главная, пожалуй, одна из самых значимых и опасных проблем, которая имеется и связана с функцией руководства, – неэффективные коммуникации топменеджеров.
2.4 Анализ эффективности стимулирования и мотивации труда
Мотивация – это обобщенное существительное, используемое для описания факторов, которые заставляют людей работать; это больше, чем удовлетворение. Понятие «мотивация» основывается на осознании индивидуальных потребностей людей, работающих самостоятельно или в группах.
Можно сказать, что мотивация – это процесс побуждения себя и других к деятельности для достижения личных целей и целей организации. Управление посредством приказов и заданий менее эффективно по сравнению с управлением посредством личных целей работников и целей фирмы. Это превращает необходимость выполнить задание из внешнего «приказа» во внутреннее побуждение личности, причем выполнение целей организации вызывает чувство внутреннего удовлетворения у сотрудника.
Благодаря успешной мотивации:
улучшаются результаты труда за счет использования всей квалификации и способностей сотрудников (улучшается качество товаров и услуг, уменьшается текучесть кадров, увеличивается прибыль предприятия, улучшается общественное лицо фирмы и т.д.),
облегчается работа менеджера: трудовой процесс становится во многом самоуправляемым.
Правильное обеспечение мотивации достигается при использовании и учете трех взаимосвязанных ожиданий:
затраты труда – результат (чем больше поработаешь, тем лучше будет результат).
В ОАО «Тамбовполимермаш» используется, в основном, внешняя мотивация, об этом свидетельствует низкий уровень энтузиазма в работе, близкий к тотальному контроль за действиями работников со стороны руководства. Малейшее отступление от приказа или нормативных документов незамедлительно ведет к материальным наказаниям, четкое выполнение задания – к увеличению размера заработной платы (причем существенному, так как переменная часть зарплаты – это большая ее часть, около 80–90%). В «Положении об оплате труда работников ОАО «Тамбовский завод полимерного машиностроения», введенном не только с целью повышения уровня заработной платы, но и материальной заинтересованности работников в результатах своего труда, подразделения и предприятия в целом, оговариваются условия начисления либо снижения переменной части заработной платы: «Переменная часть выплачивается при условии выполнения подразделениями технико-экономических показателей и выполнения каждым работником качественно и в срок норм труда, плановых заданий и должностных обязанностей. Оценку результатов работы каждого подразделения, его руководителя за предыдущий месяц проводит балансовая комиссия завода на основании представленных материалов и выносит решение о размерах переменной части. Конкретный размер переменной части каждому работнику определяет балансовая комиссия подразделения в пределах выделенных средств.
Работникам предприятия, допустившим нарушение трудовой, технологической дисциплины, правил по охране труда, внутреннего трудового распорядка, переменная часть снижается или не выплачивается. При задержании работников в нетрезвом состоянии на проходной завода подразделению сокращается сумма переменной части на сумму лишения. При принятии мер внутри подразделения – сумма переменной части остается в подразделении».
Такие методы мотивирования работников не дают результатов по повышению производительности труда, что в свою очередь говорит о низкой направленности управленческого персонала по воздействию на работников.
Когда главным мотиватором на предприятии является заработная плата, да к тому же получаемая с задержками, ни о каком эффективном управлении не может быть и речи. Люди попросту не доверяют руководству, которое не может выполнять свои обещания по налаживанию деятельность предприятия. Частая смена ген. директора (их было 4 в 2004 году) не может не подорвать доверия, когда каждый обещает государственные заказы, новых партеров, повышение заработной платы, а в итоге опять приходит новое руководство.
Имея высококвалифицированный персонал, огромный опыт работы нужно развивать систему мотивации работников, ведь кадры – это главный потенциал организации, который при эффективном использовании дает неожиданно положительные результаты.
2.5 Анализ эффективности контроля
Контроль – это процесс, обеспечивающий достижение целей организации. Он необходим для обнаружения и разрешения возникающих проблем раньше, чем они станут слишком серьезными, и может также использоваться для стимулирования успешной деятельности.
Процесс контроля состоит из установки стандартов, изменения фактически достигнутых результатов и проведения корректировок в том случае, если достигнутые результаты существенно отличаются от установленных стандартов.
Контроль – это критически важная и сложная функция управления. Одна из важнейших особенностей контроля, которую следует учитывать в первую очередь, состоит в том, что контроль должен быть всеобъемлющим. Каждый руководитель, независимо от своего ранга, должен осуществлять контроль как неотъемлемую часть своих должностных обязанностей, даже если никто ему специально этого не поручал.
Контроль есть фундаментальнейший элемент процесса управления. Ни планирование, ни создание организационных структур, ни мотивацию нельзя рассматривать полностью в отрыве от контроля. Действительно, фактически все они являются неотъемлемыми частями общей системы контроля в данной организации. Существует три основные вида контроля: предварительным, текущим и заключительным. По форме осуществления все эти виды контроля схожи, так как имеют одну и ту