Развитие системы антикризисного управления современной организацией
2.3.2 Анализ финансового состояния ОАО «Автоматика»
Финансовое состояние предприятия характеризуется системой показателей, отражающих наличие, размещение, использование финансовых ресурсов предприятия и всю производственно-хозяйственную деятельность предприятия.
В таблице 6 проведен анализ балансового состояния ОАО «Автоматика» в 2008 году. Размер привлеченного капитала состоит из текущей кредиторской и прочей краткосрочной кредиторской задолженности без кредитов и займов.
Из проведенного анализа первой части таблицы 6 видно, что на конец декабря 2008 года в активах организации доля внеоборотных активов составляет одну треть, а текущих оборотных активов, соответственно, две третьих.
В течение рассматриваемого периода произошло увеличение активов ОАО «Автоматика» на 1538 тыс. руб. (на 12,3%). При увеличении активов на 12,3% собственный капитал увеличился всего на 1,8%. Отставание в росте объема собственного капитала относительно общего изменения активов является негативным фактором.
основные средства = 211 тыс. руб. (11,9%)
долгосрочные финансовые вложения = 178 тыс. руб. (10%)
Таблица 6. Аналитический баланс ОАО «Автоматика» за 2008 год
| Показатель | Значение показателя | Изменение | ||||||||||
| на начало периода | на конец периода | (гр. 4 – гр. 2), тыс. руб. | (гр. 4: гр. 2), % | |||||||||
| в тыс. руб. | в% к валюте баланса | в тыс. руб. |
в% к валюте баланса |
|||||||||
| Актив | ||||||||||||
| 1. Внеоборотные активы | 3447 | 27,5 | 3905 | 27,8 | +458 | +13,3 | ||||||
| 2. Оборотные активы, всего | 9071 | 72,5 | 10151 | 72,2 | +1080 | +11,9 | ||||||
|
в том
числе: |
5635 | 45 | 6431 | 45,8 | +801 | +14,1 | ||||||
|
в том
числе: |
625 | 5 | 611 | 4,3 | –14 | -2,2 | ||||||
| –готовая продукция (товары). | 179 | 1,4 | 57 | 0,4 | –122 | -71,2 | ||||||
| – затраты в незавершенном производстве и расходах будущих периодов; | 4831 | 38,6 | 5763 | 41 | +932 | +19,4 | ||||||
| НДС по приобретенным ценностям | 133 | 1,1 | 116 | 0,8 | –17 | -12,7 | ||||||
| ликвидные активы, всего | 3303 | 26,4 | 3604 | 25,6 | +301 | +9,1 | ||||||
|
в том
числе: |
43 | 0,3 | 98 | 0,7 | +55 | +130,3 | ||||||
| дебиторская задолженность (срок платежа по которой не более года); | 3260 | 26 | 3506 | 24,9 | +246 | +7,5 | ||||||
| товары отгруженные. | – | – | – | – | – | – | ||||||
| Пассив | ||||||||||||
| 1. Собственный капитал | 3989 | 31,9 | 4063 | 28,9 | +74 | +1,8 | ||||||
| 2. Заемный капитал, всего | 1618 | 12,9 | 3451 | 24,5 | +1833 | +113,3 | ||||||
|
из
них: |
202 | 1,6 | 240 | 1,7 | +38 | +18,4 | ||||||
| – краткосрочные кредиты и займы. | 1416 | 11,3 | 3211 | 22,8 | +1795 | +126,9 | ||||||
| 3. Привлеченный капитал | 6911 | 55,2 | 6542 | 46,5 | –369 | -5,3 | ||||||
| Валюта баланса | 12518 | 100 | 14056 | 100 | +1538 | +12,3 | ||||||
Рост объемов активов организации связан, в первую очередь, с ростом следующих позиций актива баланса к концу 2008 года (в скобках указано изменение данной статьи в общей сумме всех положительно изменившихся статей):
запасы: затраты в незавершенном производстве = 932 тыс. руб. (53,7%)
дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) = 246 тыс. руб. (13,8%)
Также пассив баланса характеризуется приростом по строке «Займы и кредиты» (+1796 тыс. руб., или 92,4% от вклада в прирост пассивов организации за рассматриваемый период).
Анализ статьей баланса: «Запасы: готовая продукция и товары для перепродажи» в активе баланса и «Кредиторская задолженность: прочие кредиторы» в пассиве баланса характеризует отрицательное изменение статей (–) 128 тыс. руб. и (–) 368 тыс. рублей соответственно.
Для определения ликвидности организации проводится анализ ликвидности его баланса.
Анализ ликвидности баланса заключается в сравнении средств в «Активе», сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами в «Пассиве», объединенных по срокам их погашения и в порядке возрастания сроков.
Группирование показателей в «Активе» производится в следующем порядке:
Класс (А1) – денежные средства и краткосрочные (до 1 года) финансовые вложения, то есть вложения в ликвидные ценные бумаги – депозитные сертификаты, облигации, акции.
Класс (А2) – расчеты с дебиторами и авансы, выданные поставщикам и подрядчикам.
Класс ликвидности (А3) включает запасы, затраты и прочие оборотные средства.
Класс (А4) состоит из основных средств, оборудования к установке, незавершенных капитальных вложений, расчетов с учредителями, нематериальных активов и прочих внеоборотных активов.
Статьи пассива группируются по срокам их погашения и в порядке возрастания сроков.
Класс (П 1) – наиболее срочные пассивы состоят из кредиторской задолженности и прочих пассивов.
Класс (П 2) – краткосрочные пассивы включают в себя краткосрочные кредиты и заемные средства.
Класс (П 3) – долгосрочные пассивы, это: долгосрочные кредиты и заемные средства.
Класс (П 4) – постоянные пассивы включают статьи из раздела III пассива «Капитал и резервы».
В соответствии с приведенной группировкой статей баланса можно составить следующую картину ликвидности баланса за 2008 год (таб. 7), используя результаты баланса 2008 года.
Таблица 7. Анализ ликвидности баланса компании за 2008 год
| Значения | Отклонение | |||||||
| группы активов | начало года | конец года | группы пассивов | начало года | конец года | начало года | конец года | нор-ма |
| А1 | 43 | 98 | П1 | 6911 | 6542 | –6868 | –6444 | >0 |
| А2 | 3260 | 3506 | П2 | 1416 | 3211 | 1844 | 295 | >0 |
| А3 | 5768 | 6547 | П3 | 202 | 240 | 5566 | 6307 | >0 |
| А4 | 3447 | 3905 | П4 | 3989 | 4063 | –542 | –158 | <0 |
| Баланс | 12518 | 14056 | Баланс | 12518 | 14056 | |||
Для анализа ликвидности баланса необходимо сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения: А1 П1, А2 П2, A3 ПЗ, А4 П4.
Для этого проводится сопоставление наиболее ликвидных средств и быстро реализуемых активов (А1+А2) с наиболее срочными обязательствами и краткосрочными пассивами (П1+П2), таким образом выясняется текущуя ликвидность.
Ликвидность баланса считается нормальной при соблюдении следующих неравенств: (А1 + А2) > (П1 + П2), А3 > П3, А4 < П4.
Для проведения комплексной оценки ликвидности баланса в целом используем общий показатель ликвидности баланса (КЛБ), вычисляемый по формуле
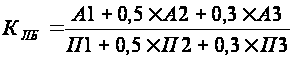 (1)
Показатель ликвидности баланса (КЛБ) характеризует отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств (как краткосрочных, так и долгосрочных и среднесрочных). При этом, различные группы ликвидных средств и платежных обязательств входят в указанные суммы с весовыми коэффициентами, учитывающими их значимость с точки зрения сроков поступления средств и погашения обязательств.
С помощью данного показателя возможно сравнивание балансов предприятия, относящихся к разным отчетным периодам, а также балансов различных предприятий. В результате выявляется, какой баланс наиболее ликвиден.
Данные таблицы 7 показывают, что на начало и на конец отчетного периода у ОАО «Автоматика» присутствует достаточно большой финансовый недостаток средств по первой группе.
Остальные соотношения активов и пассивов соответствуют нормативным показателям ликвидности.
При анализе перспективной ликвидности данные таблицы 7 показывают небольшой платежный излишек по обеим группам.
Проведенный анализ финансовых показателей предприятия показывает о соотношение активов и пассивов в конце отчетного периода:
{А 1< П 1; А 2 >П 2; А 3 > П 3; А 4 < П 4} (2)
В результате выяснено что, текущая ликвидность баланса ОАО «Автоматика» является недостаточной.
Анализируя первое неравенство, выявлено, что в ближайшее временя ОАО «Автоматика» не удастся поправить свою платежеспособность. Также, быстро реализуемые активы не только не покрывают краткосрочные пассивы, но и не в состоянии, в случае их продажи, покрыть платежный недостаток по наиболее ликвидным активам.
Относительные показатели финансовой устойчивости, которые характеризуют состояние и структуру активов организации, а также их обеспеченность источниками покрытия (пассивными) можно разделить на три группы:
– состояние оборотных средств;
– состояние основных средств;
– финансовую независимость организации.
В долгосрочном плане финансовая устойчивость характеризуется соотношением собственных и заемных средств. Недостаток в том, что этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей, характеризующая степень защищенности интересов инвесторов и кредиторов. Базой для разработки таких показателей является стоимость имущества.
1. Коэффициент концентрации собственного капитала (Ккс)
Ккс = СК / ВБ (3),
где:
СК – собственный капитал;
ВБ – валюта баланса.
Другое название этого показателя – коэффициент автономии.
2. Дополняет этот показатель коэффициент заемного капитала в стоимости имущества Ккз.
Ккз = ЗК / ВБ (4),
где:
ЗК – заемный капитал.
Повышение значения этого показателя, характеризует зависимость предприятия от кредиторов и риск банкротства или возникновения дефицита наличных денежных средств и свидетельствует о снижении финансовой устойчивости предприятия.
Эти два коэффициента в сумме:
Ккс + Ккз = 1 (5)
Отношение суммарных обязательств к собственному капиталу, также, характеризует зависимость предприятия от внешних источников финансирования и величину заемного капитала, которую предприятие привлекло на 1 руб. вложенного в активы собственного капитала.
Прирост значений этого показателя свидетельствует об увеличении зависимости предприятия от условий, выдвигаемых кредиторами, и, следовательно, о снижении финансовой устойчивости предприятия.
К ЗК/СК = ЗК / СК (6)
Значение коэффициента больше единицы характеризует зависимость предприятия от заемных средств.
4. Путем сопоставления данных о задолженности предприятия и задолженности дебиторов рассчитывается их удельный вес в стоимости имущества предприятия.
Кдз = ДЗ / ВБ (7)
5. Соотношение собственного оборотного капитала и общей суммы раздела III баланса «Капитал и резервы» Коэффициент маневренности.
6. Отношением собственного оборотного капитала к общей сумме оборотных активов определяется коэффициент обеспеченности собственными оборотными средствами. При значении этого показателя ниже 0,1 предприятие признается неплатежеспособным.
В Таблице 8 рассчитаны приведенные выше коэффициенты финансовой устойчивости на примере балансовых статей ОАО «Автоматика» в 2007–2008 году.
Таблица 8. Коэффициенты финансовой устойчивости предприятия в 2007–2008 гг.
| Показатель | Значение показателя |
Изменение
показателя |
Описание показателя и его нормативное значение | ||
|
на конец 2007 года |
на конец 2008 года |
||||
| 1. Коэффициент автономии |
3466/12518 = 0,27 |
3540/14056 = 0,25 |
– 0,02 |
Отношение
собственного
капитала к
общей сумме
капитала. |
|
| 2. Финансовый леверидж |
3466/8850 = 0,39 |
3540/10277 = 0,34 |
– 0,05 | Отношение собственного капитала к заемному. Оптимальное значение: 1. | |
| 3. Коэффициент покрытия инвестиций |
3668/12518 = 0,29 |
3780/14056 = 0,27 |
– 0,02 |
Отношение
собственного
капитала и
долгосрочных
обязательств
к общей сумме
капитала. |
|
| 4. Коэффициент маневренности собственного капитала |
221/3668 = 0,06 |
-126/3780 = – 0,03 |
– 0,09 | Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. | |
| 5. Коэффициент мобильности оборотных средств |
9071/12518 = 0,72 |
10151/14056 = 0,72 |
< 0,01 | Отношение оборотных средств к стоимости всего имущества. | |
| 6. Коэффициент обеспеченности материальных запасов |
221/5635 = 0,04 |
–126/6431 = – 0,02 |
– 0,06 |
Отношение
собственных
оборотных
средств к
величине
материально-производственных
запасов. |
|
| 7. Коэффициент обеспеченности текущих активов |
221/9071 = 0,02 |
–126/10151 = – 0,01 |
– 0,03 |
Отношение
собственных
оборотных
средств к текущим
активам. |
|
| 8. Коэффициент краткосрочной задолженности |
8550/8752 = 0,98 |
10277/10517 = 0,98 |
<0,01 | Отношение краткосрочной задолженности к сумме общей задолженности. | |
Показатели коэффициентов автономии организации на конец 2007 года 0,27, а на конец 2008 года – 0,25 говорят о крайне малой доле собственного капитала (27% и 25%, соответственно), в общей доле капитала ОАО «Автоматика».
Значение Финансового левериджа более чем в два раза ниже нормы, т. к. по итогам 2007 года составил 0,39, а по итогам 2008 года снизился до 0,34. Это значение характеризует превышение заемного капитала над собственном более, чем в два раза, т.е. ОАО «Автоматика» для своей деятельность привлекает большое количество заемных средств.
Коэффициент покрытия инвестиций на конец предыдущего периода составил 0,29, на конец отчетного – 0,27, т.е. доля собственного капитала и долгосрочных обязательств в общей сумме капитала ОАО «Автоматика» составляет всего 29% и 27%, соответственно.
Показатель коэффициента маневренности собственного капитала на 31 декабря 2007 года составил 0,06, а на 31 декабря 2008 года снизился до –0,03. Оптимальным считается диапазон значений коэффициента 0,5–0,6. Это характеризует недостаток собственного капитала для обеспечения стабильного финансового положения ОАО «Автоматика».
Коэффициента обеспеченности материальных запасов (0,04 – в 2007, и –0,02 – в 2008 году) показывает, что материально-производственные запасы в недостаточной степени обеспечены собственными оборотными средствами ОАО «Автоматика».
Величина краткосрочной кредиторской задолженности ОАО «Автоматика» на конец 2008 года значительно превосходит величину долгосрочной задолженности (98% и 2%, соответственно), что понятно по полученному коэффициенту краткосрочной задолженности. При этом в сравнении 2007 и 2008 годов доля долгосрочной задолженности фактически не изменилась.
Показатель оборачиваемости оборотных средств характеризует эффективность их использования. Показатель оборачиваемости это продолжительность прохождения средствами отдельных стадий производства и обращения. Коэффициент оборачиваемости оборотных средств (ООС) исчисляется продолжительностью одного оборота в днях и количеством оборотов за отчётный период (коэффициент оборачиваемости).
ООС = Выручка / ОС (8)
В 2007 году – ООС = 9214 / 9071 = 1,02
В 2008 году – ООС = 9590/10151 = 0,94
Мы видим, что идет снижение коэффициента оборачиваемости, что свидетельствует о сокращении эффективности использования оборотных средств.
Коэффициент оборачиваемости запасов характеризует оборачиваемость запасов и период оборачиваемости запасов.
ОЗ = выручка / З (9)
В 2007 году – ОЗ = 9214 / 5635 = 1,64
В 2008 году – ОЗ = 9590 / 6431 = 1,49
О сокращении запасов оборотных средств на ОАО «Автоматика» к концу 2008 года говорит снижение данного показателя.
2.3.3 Анализ деятельности персонала в управлении денежными средствами ОАО «Автоматика»
Данная часть работы посвящена рассмотрению вопроса о том, каким образом осуществляется управление денежными средствами на ОАО «Автоматика».
Анализ структуры персонала по управлению денежными потоками
Управление ОАО «Автоматика» осуществляют: директор, заместители директора по экономическим и коммерческим вопросам, заместитель директора по строительству. В их обязанности входят стратегические и координационные функции и принятие решения по крупным производственно-хозяйственным и техническим вопросам.
Среднее звено управления ОАО «Автоматика» – руководители функциональных подразделений, отделов, которые отвечают за решение технических и производственных задач, а также за обеспечение эффективного функционирования предприятия.
Руководители низшего звена (руководители производственных звеньев и объектов), решают оперативные задачи по рациональной организации производственного процесса и по планомерному производству работ в соответствии с установленным заданием.
Производственные подразделения ОАО «Автоматика» – объекты, участки, обслуживающие хозяйства и службы (прямо или косвенно участвующие в производственном процессе), связанные между собой и взятые в совокупности, составляют производственную структуру.
Подробную структуру производства и управления ОАО «Автоматика» характеризует Приложение №5.
В данном дипломном проекте освящен анализ финансовой деятельности предприятия. Управление финансовыми ресурсами предприятия не может быть эффективным без правильно организации этой работы.
Управлением финансами на предприятии должна заниматься финансовая служба, выделенная в обособленное структурное подразделение. В ОАО «Автоматика» существует финансовый отдел, совмещающий в себе функции бухгалтерского учета и финансового и экономического планирования.
Положение о финансовом отделе, определяющий основные задачи и структуру финансового отдела, основные функции подразделений отдела и его начальника, взаимоотношения с другими подразделениями предприятия, находится в стадии разработки. Не закончена разработка большинства должностных инструкций работников финансового отдела.
По штатному расписанию предприятия ОАО «Автоматика» финансовый отдел состоит из 10 человек. Перечень должностей работников финансового отдела приведен в таблице 9.
Таблица 9. Штат финансового отдела компании
| Наименование должности | Количество единиц |
| Главный бухгалтер |
1 |
| Ведущий экономист |
1 |
| Экономист по ценам |
1 |
| Экономист по нормированию |
1 |
| Экономист по бухгалтерскому учету и анализу финансово-хозяйственной деятельности |
1 |
| Инженер по организации труда |
1 |
| Бухгалтер расчетного отдела |
1 |
| Бухгалтер производственного отдела |
1 |
| Бухгалтер материального отдела |
1 |
| Кассир |
1 |
| Итого: |
10 |
В настоящее время сокращено 4 должности, это должности экономистов отдела. Для экономической работы на предприятии предусмотрена должность ведущего экономиста. Его обязанности на практике сводятся к нормированию оборотных средств, калькуляции себестоимости работ и другой деятельности не связанной с финансовым анализом, прогнозированием и планированием.
Квалификация работников финансового отдела имеет для предприятия большое значение. В финансовом отделе ОАО «Автоматика» большинство персонала имеет среднее специальное образование, не соответствующее требованиям, предъявляемым типовыми должностными инструкциями по этим специальностям. В результате некомпетентности работников, занимающихся финансовыми вопросами, принимаются необоснованные решения, приносящие финансовый ущерб предприятию, а, следовательно, снижается эффективность управления финансовыми ресурсами организации.
Первостепенное значение в управлении финансовыми ресурсами предприятия имеет методика финансовой работы. Основными методами финансовой работы, которые в обязательном порядке должны применяться на предприятии являются: финансовое планирование, оперативная и контрольно-аналитическая работа. Основные направления финансовой работы на предприятии должны быть структурированы следующим образом:
осуществление общего финансового анализа и планирования;
расчет обеспечения предприятия финансовыми ресурсами (управление источниками средств);
внедрение практики распределения финансовых ресурсов (инновационная политика).
«Автоматика» не ведет работу ни по одному из этих направлений. Нет общей оценки активов предприятия, величины и состава ресурсов, которые необходимы для поддержания достигнутого экономического потенциала предприятия и расширения его деятельности, не определены источников дополнительного финансирования. Не контролируется состояние и эффективность использования финансовых ресурсов.
В области управления источниками оборотных средств ОАО «Автоматика» не проводятся оценка объема требуемых финансовых ресурсов; не определены формы их представления (долгосрочный или краткосрочный кредит, денежная наличность); не рассчитана степень доступности и время представления заемных финансовых ресурсов, стоимость обладания данным видом ресурсов; не выявлен риск пользования данным источником средств.
Плановым отделом ОАО «Автоматика» не ведется анализ долгосрочных и краткосрочных решений инвестиционного характера. Отсутствует оценка оптимальности трансформации финансовых ресурсов в другие виды ресурсов (материальные, трудовые, денежные), целесообразности и эффективности вложений в основные фонды и их структура, отсутствует анализ оборачиваемости оборотных средств, не рассчитана эффективность финансовых вложений.
Для повышения эффективности использования финансовых ресурсов ОАО «Автоматика» необходимо обеспечение руководства финансового отдела исчерпывающей информацией финансового характера важнейшей частью, которой является бухгалтерская отчетность. В оптимальном варианте данные бухгалтерского учета являются исходной информацией для принятия финансовых решений.
Подведение итогов хозяйственных операций на предприятии ОАО «Автоматика» с использованием данных бухгалтерского учета в финансовой отчетности организации принимает завершенный вид один раз в квартал. Эта практика обработки финансовой информации неприемлема для оперативного принятия финансовых решений по выводу организации из кризисного состояния.
Автоматизация системы управления финансовыми ресурсами с помощью автоматизированных систем учета является самостоятельным и весьма важным элементом антикризисной политики. Автоматизация бухгалтерского учета, значительно ускоряет процесс получения данных для принятия финансовых решений, способствующих повышению прибыльности и рентабельности организации.
В финансовом отделе предприятия ОАО «Автоматика» имеются в наличии компьютеры и оргтехника, но в недостаточном количестве, да и эта техника используется не оптимально. Не установлены прикладные программы, позволяющие автоматизировать учет, осуществлять прогнозирование и планирование финансовых ресурсов. Низкая квалификация специалистов в области компьютерной техники не позволяет использовать ее эффективно, и зачастую техника используется не по назначению.
На основании вышеприведенного можно сделать вывод о неэффективности организации системы управления финансовыми ресурсами ОАО «Автоматика», это вызвано совмещением бухгалтерской и финансовой работы специалистами одного отдела, несоответствием их квалификации новым рыночным требованиям, отсутствием проработанной методики финансовой работы, низким уровнем технической базы.
2.3.4 Анализ движения денежных средств
Для раскрытия реального движения денежных средств ОАО «Автоматика», оценки их поступления и расходования, а также для увязки величины полученного финансового результата с состоянием денежных средств, были выделены и проанализированы все направления их поступления и выбытия денежных средств за 2007 и 2008 годы (Приложение 3).
Рассмотрим форму аналитического отчета о движении денежных средств ОАО «Автоматика» прямым методом, которая представлена в таблице 10, составленной на основе Приложения 3 «Отчет о движении денежных средств».
Таблица 10. Анализ финансовых потоков предприятия прямым методом
| Показатели | Сумма денежных средств, тыс. руб. | ||
| 2007 | 2008 | изменение за период | |
| 1. Остаток денежных средств на начало года | 2 | 29 | 27 |
| 2. Поступление денежных средств, всего | 21715 | 22572 | 857 |
| в том числе по видам деятельности: | |||
| – текущей | 9037 | 7906 | –1131 |
| – инвестиционной | 2921 | 4170 | 1249 |
| – финансовой | 9757 | 10496 | 739 |
| 3. Расходование денежных средств – всего | 21688 | 22598 | 910 |
| в том числе по видам деятельности: | |||
| – текущей | 9588 | 9100 | –488 |
| – инвестиционной | 3409 | 4947 | 1538 |
| – финансовой | 8691 | 8551 | –140 |
| 4. Остаток денежных средств на конец года | 29 | 3 | –26 |
| 5. Чистый денежный поток: | 27 | –26 | –53 |
| – по текущей деятельности | –551 | –1194 | –643 |
| – инвестиционной | –488 | –777 | –289 |
| – финансовой | 1066 | 1945 | 879 |
Необходимые данные для этой таблицы взяты из форм бухгалтерской отчетности: «Бухгалтерского баланса» (Приложение 2) и «Отчета о движении денежных средств» (Приложение 3).
Анализируя данные, мы видим, что в структуре денежных поступлений преобладали денежные поступления от финансовой деятельности. Их доля от общего объема поступлений составила 44,9% в 2007 году и 46,5% в 2008 году.
В результате текущей деятельности предприятия обеспечено около 42% денежных поступлений в 2007 году и 35% в 2008 году. В результате общее снижение доли поступлений от текущей деятельности в их общем объеме составило около 7%.
Доля поступлений по инвестиционной деятельности составила в 2007 году около 13,5%, причем в 2008 году, этот показатель вырос на 5% и составил около 18,5% всех поступлений.
Структура денежных платежей направлена в сторону увеличения доли финансовых потоков по инвестиционной и финансовой деятельности.
Это доказывает тесное взаимодействие организации с финансовым рынком, но уменьшение доли поступлений по текущей деятельности характеризует снижение производственной активности и объемов сбыта, напряженность отношений с дебиторами и на наличие прочих негативных факторов.
В результате происходит уменьшение сумм поступлений по текущей деятельности в 2008 году на 12,5% или на 1 млн. 131 тыс. руб. в абсолютном выражении по сравнению с 2007 годом.
Рост поступлений по инвестиционной деятельности на 42,7% и финансовой деятельности на 7,6% в такой ситуации трактуется скорее негативно.
При косвенном методе анализа финансовых потоков определится взаимосвязь полученной прибыли с изменением величины денежных средств. В данном методе расчет финансовых потоков ведется от показателя чистой прибыли с необходимыми его корректировками в статьях, не отражающих движение реальных денег по соответствующим счетам.
С целью устранения расхождений в формировании чистого финансового результата и чистого финансового потока производятся корректировки чистой прибыли или убытка. При этом учитываются следующие показатели:
изменение в запасах, дебиторской задолженности, краткосрочных финансовых вложениях, краткосрочных обязательствах, исключая займы и кредиты, в течение периода;
изменение: амортизации внеоборотных активов; курсовых разниц; прибыли (убытка) прошлых лет, выявленных в отчетном периоде и другое;
изменение иных статей, в которых должны найти отражение инвестиционная и финансовая деятельность.
Изменение по статьям оборотных активов и краткосрочных обязательств, приведено в таблице 11.
Таблица 11. Сведения об изменении статей собственного капитала за 2008 год
| Статьи баланса | На начало периода, тыс. руб. | На конец периода, тыс. руб. |
Изменения: увеличение (+), уменьшение (–), тыс. руб. |
| Производственные запасы | 625 | 611 | – 14 |
| Незавершенное производство | 4496 | 5452 | 956 |
| Расходы будущих периодов | 335 | 311 | – 24 |
| Готовая продукция | 179 | 57 | – 122 |
| Дебиторская задолженность | 3260 | 3506 | 246 |
| Краткосрочные финансовые вложения | 12 | 95 | 83 |
| Денежные средства | 31 | 3 | – 28 |
| Краткосрочные займы и кредиты | 1416 | 3211 | 1795 |
| Расчеты с кредиторами | 722 | 747 | 25 |
| Расчеты с персоналом | 0 | 0 | 0 |
| Расчеты с внебюджетными фондами | 142 | 114 | – 28 |
| Расчеты с бюджетом | 317 | 306 | – 11 |
| Расчеты с прочими кредиторами | 5729 | 5374 | – 355 |
| Доходы будущих периодов | 524 | 524 | 0 |
| Авансы, полученные от покупателей и заказчиков | 0 | 0 | 0 |
При уменьшении производственных запасов на 14 тыс. рублей, произошло увеличение незавершенного производства на 956 тыс. рублей, дебиторской задолженности на 246 тыс. рублей, краткосрочных займов на 1795 тыс. рублей.
В данной главе были проанализированы различные показатели деятельности предприятия, в следующей главе, на основе данных анализов, будут предложены способы выхода предприятия из кризисного состояния.
3. Мероприятия и способы выхода ОАО «Автоматика» из кризисного состояния
3.1 Различные инструменты антикризисного управления предприятием
3.1.1 Антикризисная программа [37]
Главное отличие реструктуризации предприятий от других способов преодоления неплатежеспособности и нерентабельности заключается в том, что антикризисное управление преодолевающими убыточность компаниями реализуется посредством разработки и осуществления комплексных программ реструктуризации. Такое программно-целевое антикризисное управление обретает четко выраженное единство задач и способов достижения заданных ориентиров, увязку намеченных рубежей с предполагаемыми ресурсами.
Важнейшая цель антикризисной программы – устойчивость работы предприятия, что проявляется не только в достижении требуемых показателей платежеспособности и доходности, но и в поддержании их уровня, предотвращающего повторный кризис.
В последние годы в научных кругах различным аспектам конкурентоспособности посвящены многие разработки, при этом основной акцент делается на внедрение в практику новых методов деятельности предприятий в сегментах рынка, разработку маркетинговых программ, создание новых видов товаров и внедрение прогрессивных, как правило, западных технологий.
Проблемам же реформирования, реструктуризации и реорганизации, как комплексов предприятий, так и основных видов их производственной деятельности исследователями уделяется значительно меньше внимания. Причем вопросы конкурентоспособности товаропроизводителей и реструктуризации производств рассматриваются не комплексно, а локально, в отрыве друг от друга, что неправомерно и ведет к негативным хозяйственным последствиям.
Современный этап развития рыночных реформ в России все более обостряет производственные, экономические, организационные и финансовые отношения между предприятиями как смежных, так и родственных видов деятельности.
Стратегия подъема отечественного хозяйства становится главным направлением деятельности промышленных предприятий практически всех отраслей народного хозяйства нашей страны.
3.1.2 Система механизмов и мероприятий по финансовой стабилизации
Основная роль в системе антикризисного управления предприятием отводится широкому использованию внутренних механизмов финансовой стабилизации. Это связано с тем, что успешное применение этих механизмов позволяет не только снять финансовый стресс угрозы банкротства, но и в значительной мере избавить предприятие от зависимости использования заемного капитала, ускорить темпы его экономического развития. Финансовая стабилизация предприятия в условиях кризисной ситуации последовательно осуществляется по таким основным этапам.
1). Устранение неплатежеспособности.
В какой бы степени не оценивался по результатам диагностики банкротства масштаб кризисного состояния предприятия, наиболее неотложной задачей в системе мер финансовой его стабилизации является восстановление способности к осуществлению платежей по своим неотложным финансовым обязательствам с тем, чтобы предупредить возникновение процедуры банкротства.
2). Восстановление финансовой устойчивости (финансового равновесия).
Хотя неплатежеспособность предприятия может быть устранена в течение короткого периода за счет осуществления ряда аварийных финансовых операций, причины, генерирующие неплатежеспособность, могут оставаться неизменными, если не будет восстановлена до безопасного уровня финансовая устойчивость предприятия. Это позволит устранить угрозу банкротства не только в коротком, но и в относительно более продолжительном промежутке времени.
3). Обеспечение финансового равновесия в длительном периоде.
Полная финансовая стабилизация достигается только тогда, когда предприятие обеспечило длительное финансовое равновесие в процессе своего предстоящего экономического развития, т.е. создало предпосылки стабильного снижения стоимости используемого капитала и постоянного роста своей рыночной стоимости. Эта задача требует ускорения темпов экономического развития на основе внесения определенных корректив в отдельные параметры финансовой стратегии предприятия. Скорректированная с учетом неблагоприятных факторов финансовая стратегия предприятия должна обеспечивать высокие темпы устойчивого роста его операционной деятельности при одновременной нейтрализации угрозы его банкротства в предстоящем периоде.
Каждому этапу финансовой стабилизации предприятия соответствуют определенные ее внутренние механизмы, которые в практике финансового менеджмента принято подразделять на: оперативный этап, тактический и стратегический.
Стратегический механизм финансовой стабилизации представляет собой исключительно наступательную стратегию финансового развития, обеспечивающую оптимизацию необходимых финансовых параметров, подчиненную целям ускорения всего экономического роста предприятия.
Ускоренная ликвидность оборотных активов, обеспечивающая рост положительного денежного потока в краткосрочном периоде, достигается за счет следующих основных мероприятий:
ликвидации портфеля краткосрочных финансовых вложений;
ускорения инкассации дебиторской задолженности;
снижения периода предоставления товарного (коммерческого) кредита;
увеличения размера ценовой скидки при осуществлении наличного расчета за реализуемую продукцию;
снижения размера страховых запасов товарно-материальных ценностей;
уценки неликвидных видов запасов товарно-материальных ценностей до уровня цены спроса с обеспечением последующей их реализации и других.
Ускоренное частичное дезинвестирование внеоборотных активов, обеспечивающее рост положительного денежного потока в краткосрочном периоде, достигается за счет следующих основных мероприятий:
реализации высоликвидной части долгосрочных финансовых инструментов инвестиционного портфеля;
проведение операций возвратного лизинга, в процессе которых ранее приобретенные в собственность основные средства продаются лизингодателю с одновременным оформлением договора их финансового лизинга;
ускоренной продажи неиспользуемого оборудования по ценам спроса на соответствующем рынке;
аренды оборудования, ранее намечаемого к приобретению в процессе обновления основных средств и других.
Ускоренное сокращение размера краткосрочных финансовых обязательств, обеспечивающее снижение объема отрицательного денежного потока в краткосрочном периоде, достигается за счет следующих основных мероприятий:
пролонгации краткосрочных финансовых кредитов;
реструктуризации портфеля краткосрочных финансовых кредитов с переводом части их в долгосрочные;
увеличения периода предоставляемого поставщиками товарного (коммерческого) кредита;
отсрочки расчетов по отдельным формам внутренней кредиторской задолженности предприятия и других.
Цель этого этапа финансовой стабилизации считается достигнутой, если устранена текущая неплатежеспособность предприятия, т.е. объем поступления денежных средств за краткосрочный период превысил объем неотложных финансовых обязательств. Это означает, что угроза банкротства предприятия в текущем отрезке времени ликвидирована, хотя и носит, как правило, отложенный характер.
Тактический механизм финансовой стабилизации, используя отдельные защитные мероприятия, в преимущественном виде представляет собой наступательную тактику, направленную на перелом неблагоприятных тенденций финансового развития и выход на рубеж финансового равновесия предприятия.
Стратегический механизм финансовой стабилизации представляет собой исключительно наступательную стратегию финансового развития, обеспечивающую оптимизацию необходимых финансовых параметров, подчиненную целям ускорения всего экономического роста предприятия.
Основным направлением обеспечения достижения точки финансового равновесия предприятием в кризисных условиях является сокращение объема потребления собственных финансовых ресурсов (правой части неравенства).
Такое сокращение связано с уменьшением объема, как операционной, так и инвестиционной деятельности предприятия и поэтому характеризуется термином «сжатие предприятия».
Сжатие предприятия в процессе обеспечения вышеприведенного неравенства должно сопровождаться мерами по обеспечению прироста собственных финансовых ресурсов. Чем в большей степени предприятие сможет обеспечить положительный разрыв соответствующих денежных потоков этого неравенства, тем быстрее оно достигнет точки финансового равновесия в процессе выхода из кризисного состояния.
Увеличение объема генерирования собственных финансовых ресурсов, обеспечивающее рост левой части неравенства, достигается за счет следующих основных мероприятий:
оптимизации ценовой политики предприятия, обеспечивающей дополнительный размер операционного дохода;
сокращения суммы постоянных издержек (включая сокращение управленческого персонала, расходов на текущий ремонт и т.п.);
снижения уровня переменных издержек (включая сокращение производственного персонала основных и вспомогательных подразделений; повышение производительности труда и т.п.);
осуществления эффективной налоговой политики, обеспечивающей минимизацию налоговых платежей по отношению к сумме дохода и прибыли предприятия
(направленной на возрастание суммы чистой прибыли предприятия);
проведения ускоренной амортизации активной части основных средств для увеличения объема амортизационного потока;
своевременной реализации неиспользуемого имущества;
осуществления эффективной эмиссионной политики за счет дополнительной эмиссии акций (или привлечения дополнительного паевого капитала) и других.
Сокращение необходимого объема потребления собственных финансовых ресурсов, обеспечивающее снижение левой части неравенства, достигается за счет следующих основных мероприятий:
снижения инвестиционной активности предприятия во всех основных ее формах;
обеспечения обновления операционных внеоборотных активов преимущественно за счет их аренды (лизинга);
осуществления дивидендной политики, адекватной кризисному финансовому развитию предприятия с целью увеличения чистой прибыли, направляемой на производственное развитие;
сокращения объема программы участия наемных работников в прибыли (в период кризисного развития должны быть существенно снижены суммы премиальных выплат за счет этого источника);
отказа от внешних социальных и других программ предприятия, финансируемых за счет его прибыли;
снижения размеров отчислений в резервный и другие страховые фонды, осуществляемые за счет прибыли.
Цель этого этапа финансовой стабилизации считается достигнутой, если предприятие вышло на рубеж финансового равновесия, предусматриваемый целевыми показателями финансовой структуры капитала и обеспечивающий достаточную его финансовую устойчивость
Стратегический механизм финансовой стабилизации представляет собой систему мер, направленных на поддержание достигнутого финансового равновесия предприятия в длительном периоде. Этот механизм базируется на использовании модели устойчивого экономического роста предприятия, обеспечиваемого основными параметрами его финансовой стратегии.
Также цель этого этапа финансовой стабилизации считается достигнутой, если в результате ускорения темпов устойчивого экономического роста предприятия обеспечивается соответствующий рост его рыночной стоимости в долгосрочной перспективе.
3.2 Совершенствование системы управления дебиторской задолженностью ОАО «Автоматика»
Решению проблем выявленных в результате краткого анализа финансово-хозяйственной деятельности ОАО «Автоматика» при управлении оборотными активами, а также на одном из начальных этапов внедрения механизма контроллинга, может способствовать управление дебиторской задолженностью и управление запасами.
Объем дебиторской задолженности на предприятии характеризует иммобилизацию (отвлечение) оборотных средств у предприятия из производственно-хозяйственного оборота. Отсутствие информации о финансовом состоянии потребителей, либо стремление удержать крупного покупателя способствует накоплению значительных сумм дебиторской задолженности. Этот процесс сопровождается косвенными потерями