Антикризисное управление
Внесудебная
сделка
Судебная
сделка
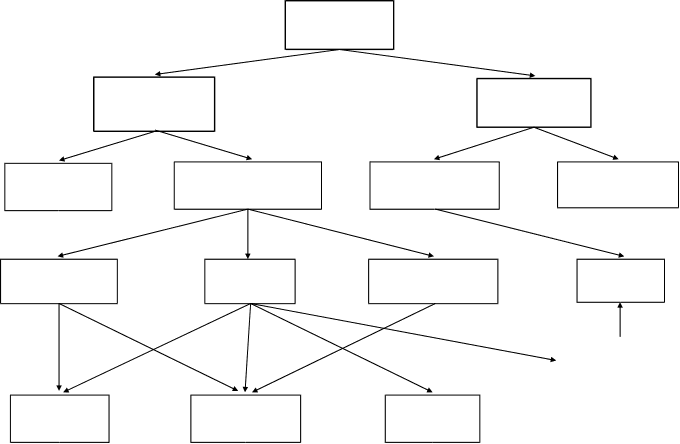
Принудительная
сделка
Конкурс
Конкурс на
присоединение
Сделка о
моратории
Сделка об
освобождении
Сделка о
ликвидации
Схема 1.3. Концептуальная модель механизма банкротства в Германии
Спектр принимаемых решений сводится к двум стратегиям: ликвидации предприятия или к его реорганизации, в частности путем санации.
Ходатайство о возбуждении дела о банкротстве может быть подано от самого должника или от одного или нескольких кредиторов. Если ходатайство исходит от кредитора, то он должен документально доказать неплатежеспособность должника, например, предоставив опротестованный вексель, и внести залог в суд.
Суд проверяет достаточность оснований для открытия дела о банкротстве. Если имущества должника недостаточно для покрытия издержек судопроизводства, то ходатайство отклоняется. В этом случае кредиторы могут прибегнуть к принудительному исполнению.
С момента открытия дела солидарный должник теряет право на управление и распоряжение конкурсной массой. Необходимые документы в принудительном порядке передаются адвокату по банкротству.
Отдельные кредиторы не имеют преимущественного права на выплату долга. Очередность выплат назначается судом по результатам рассмотрения претензий всех кредиторов. К привилегированным относятся требования органов управления территорий по поводу государственных налогов, требования церквей, школ, общественных объединений и попечительских советов. Между непривилегированными должниками распределяется оставшаяся часть конкурсной массы в соответствии с размером участия в деле.
Первое собрание кредиторов созывается судом в течение месяца после начала конкурса для согласования интересов всех и каждого кредитора. После сообщения адвоката о причинах неплатежеспособности, положении дел на настоящий момент и о принятых мерах кредиторы принимают ключевое решение о закрытии предприятия или продолжении его работы. Решение принимается большинством голосов, которое считается по сумме долговых обязательств каждого кредитора, а при их равенстве — простым большинством.
В случае ликвидации право управлять и распоряжаться конкурсной массой получает адвокат по банкротству, который обязан действовать нейтрально, учитывая интересы кредиторов и должника при реализации и разделе между ними конкурсной массы. Адвокат оставляет окончательный расчет и передает его в суд, который созывает последнее собрание кредиторов для принятия решений по квоте банкротства и нереализованному имуществу.
Дело прекращается, если конкурсная масса недостаточна для оплаты, или по ходатайству солидарного должника, если он представит согласие всех кредиторов банкрота на прекращение дела (отказ кредиторов). Адвокат по банкротству, суд, собрание и комитет кредиторов прекращают свою деятельность. За неудовлетворенные требования должник несет ответственность в течение 30 лет.
ГЛАВА
2. Основные черты
кризисного
состояния
фирмы
2.1. Понятия,
основные факторы
и признаки
кризисных
явлений в экономике
предприятий
На практике можно отметить наличие различных понятий и определений банкротства, которыми оперируют специалисты. Так, юрист сошлется на Закон о банкротстве, в соответствии с которым факт банкротства должен быть признан арбитражным судом с соблюдением всех установленных правил и процедур; банкир отметит момент прекращения платежей и занесения расчетных документов фирмы в соответствующую картотеку банка; экономист попытается рассмотреть банкротство как процесс, в котором юрист и банкир зафиксировали лишь отдельные признаки или факторы.
Разумеется, сегодняшние экономические проблемы имеют специфические формы проявления. Однако, как свидетельствует мировая практика, банкротство - неизбежное явление любого современного рынка, который использует несостоятельность в качестве рыночного инструмента перераспределения капитала и отражает объективные процессы структурной перестройки экономики.
Такое предназначение банкротства предопределено самой сущностью предпринимательства, которое всегда сопряжено с неопределенностью достижения его конечных результатов, а значит и с риском потерь. Источниками этой неопределенности являются все стадии воспроизводства - от закупки и доставки сырья, материалов и комплектующих изделий до производства и продажи готовых изделий.
Связь риска и прибыли имеет фундаментальное значение для понимания природы предпринимательства, разработки эффективных методов его регулирования. В реальной экономике неопределенность становится источником либо выигрыша, либо убытка. Причем выигрыш и сверхприбыль более удачливых предприятий образуется за счет убытков менее удачливых. Здесь следует иметь в виду не бухгалтерскую трактовку прибыли, а экономическую, учитывающую в затратах суммы, связанные со “стоимостью капитала”.
Из взаимообусловленности фактора риска и прибыли формируется важнейшее финансовое понятие механизма возникновения банкротства. Эту формулировку можно получить, исходя из анализа баланса какого-либо гипотетического предприятия. Источниками его капитала (пассив баланса) являются средства акционеров (собственный капитал общества) и кредиты, а также иные формы финансовых обязательств предприятия (например, задолженность поставщикам), возникающие автоматически и не несущие процентных отчислений.
Акционеры и кредиторы рассчитывают на вознаграждение, соответствующее сложившимся рыночным условиям, процентным ставкам и дивидендам по облигациям, акциям, другим видам финансовых обязательств. Очевидно, что их расчеты могут оправдаться лишь в случае наличия прибыли от деятельности данного общества для осуществления ожидаемых платежей.
Средневзвешенные ожидаемые платежи в процентах к акционерному капиталу и являются “стоимостью капитала”. А так как ожидания акционерами вознаграждения обеспечиваются соответствующей фактической прибыльностью фирмы, прибыльностью использования его активов, то один из первых признаков банкротства и будет заключаться в падении прибыльности предприятия, в частности ниже стоимости его капитала.
Такое соотношение отражает то обстоятельство, что дивиденды, выплачиваемые предприятием, перестают отвечать сложившимся рыночным условиям, и вложение средств в данные предприятия становится неэффективным для инвестора. С падением стоимости акционерного капитала падает цена акции и увеличивается риск невозврата средств, так как изменяется отношение ожидаемых платежей к заемному капиталу. Кредиторы (владельцы облигаций, других документов, регистрирующих выдачу займа) получают фиксируемые суммы, определенные кредитными договорами, но относительная выгодность их вложений в данную фирму уменьшается.
В связи с относительным падением прибыльности предприятия и возможными трудностями в оплате расходов возникает дефицит наличных средств. Этот дефицит усугубляется, если кредиторы сочтут слишком опасным возобновлять кредитование даже при повышенном проценте, так как с уменьшением стоимости собственного капитала предприятия риск невозврата средств увеличивается. Поэтому весьма проблематичным становится возможность пролонгации кредитных договоров и их реструктуризация, и предприятию придется выплатить не только проценты, но и сумму основного долга.
Тогда может возникнуть кризис ликвидности, и предприятие войдет в состояние “технической неплатежеспособности”. Уже на этой ступени возможно обращение кредиторов в суд с целью признания факта банкротства.
Снижение прибыльности предприятия означает и снижение его цены. Цена предприятия - это приведенные к настоящему времени потоки выплат кредиторам и акционерам. Цена может упасть ниже суммы обязательств кредиторам. Это означает, что акционерный капитал исчезает, значит наступает полное банкротство - банкротство акционеров. Правда, здесь возможны некоторые уточнения. В связи с падением прибыльности и соответствующим падением цены предприятия последняя может упасть ниже ликвидационной стоимости активов. Тогда именно ликвидационная стоимость активов и будет рассматриваться в качестве цены предприятия, т. е. ликвидация предприятия становится выгоднее его эксплуатации, и если ликвидационная стоимость предприятия меньше цены обязательств, то акционеры лишаются своего капитала, вложенного в это предприятие.
Таким образом, процесс, первым признаком которого является относительное снижение прибыльности (и именно относительным, так как один из критериев прибыльности - “стоимость капитала” - зависит от изменения рыночных цен, кредитных ресурсов, процентных ставок и др.), может привести предприятие к банкротству.
Падение прибыльности предприятия до уровня ниже стоимости его капитала следует рассматривать как следствие проявления ряда факторов.
Исходя из сложившейся концепции теории экономического анализа, представляется возможным разделить всю совокупность факторов платежеспособности на две группы:
- внутренние
- внешние.
Банкротство предприятия и является результатом одновременного совместного негативного действия внешних и внутренних факторов, доля “вклада” которых может был” различной. Так, по имеющимся оценкам, в развитых странах с устойчивой политической и экономической системой к банкротству на 1/3 причастны внешние факторы и на 2/3 - внутренние. Внешние факторы могут быть международными и национального характера.
Международные факторы складываются под влиянием причин общеэкономического характера (экономическая цикличность развития ведущих стран, состояние мировой финансовой системы, характеризующееся политикой международных банков), стабильности международной торговли, зависящей в свою очередь от заключенных межправительственных договоров и соглашений (о создании зон свободного предпринимательства, приграничной торговли, таможенных тарифах и пошлинах), международной конкуренции (увеличение доли рынка фирм-конкурентов за счет более высоких технологий или более дешевого труда).
К национальным факторам, оказывающим достаточно ощутимое влияние на финансовую состоятельность каждого хозяйствующего субъекта, могут быть причислены причины политического, экономико-демографического, психографического (культурного) и научно-технического характера.
Так, политическая стабильность и направленность внутренней политики государства, реализуемые через право, выражаются в отношении к предпринимательской деятельности и принципах государственного регулирования экономики (запретительный или стимулирующий характер) к формам собственности (ее приватизация или национализация, принципах земельной политики), мерам по защите прав потребителей и предпринимателей (защита конкуренции, ограничение монополизма и т. д.). Все это аккумулируется в законодательных нормах, актах, которые и определяют деятельность предприятий.
Экономико-демографические факторы характеризуются размером и структурой потребностей, а при известных экономических предпосылках - платежеспособным спросом населения. К ним же можно отнести: уровень его доходов и накоплений, т. е. покупательную способность, уровень цен, возможность получения кредита, существенно влияющих на предпринимательскую активность, фазу экономического цикла, в которой находится национальная экономика. Падение спроса, например, характерное для соответствующей фазы экономического развития, приводит к обострению конкуренции, разорению или поглощению обанкротившегося предприятия.
Факторы психографического характера проявляются в привычках и нормах потребления, предпочтении к одним товарам и в отрицательном отношении к другим.
Уровень развития науки и техники определяет все составляющие процесса производства товара и его конкурентоспособность. Изменения в технологии производства, производимые предприятием в целях обеспечения конкурентных преимуществ, требуют, как правило, значительных капитальных вложений и могут в течение какого-то достаточно продолжительного периода отрицательно отразиться на прибыльности предприятия, в том числе и вследствие неудач при внедрении новой технологии. Может негативно сказаться на прибыльности и уменьшение объема продаж продукции предприятия вследствие появления на рынке по более низким ценам товаров других фирм, в производстве которых используется более прогрессивная технология, обеспечивающая меньшие производственные издержки.
Однако наиболее сильным внешним фактором банкротства являются так называемые технологические разрывы - крупные научно-технические сдвиги (эволюции), при которых по оценкам специалистов в семи случаях из десяти прежние предприятия, лидеры в своей области на определенном рынке, становятся отстающими.
Не менее многочисленны и внутренние (эндогенные) факторы, определяющие развитие предприятия и являющиеся результатом его деятельности. В самом общем виде их можно сгруппировать по пяти основным группам:
— конкурентная среда и позиция предприятия;
— принципы деятельности;
— ресурсы и их использование;
— применяемые маркетинговые стратегии и политики;
— качество и уровень финансового менеджмента.
Эти группы в свою очередь включают, по-видимому, десятки, если не сотни конкретных, действующих на каждом предприятии избирательно, факторов. Если рассматривать их в некотором агрегированном виде, то следует отметить прежде всего, что в исследованиях наблюдаются два вида реакции предприятия на его кризисное или предкризисное состояние с соответствующими особыми наборами антикризисных мероприятий по различным тактикам. Так, “защитная” тактика предусматривает резкое сокращение всех видов расходов, закрытие и распродажу подразделений, оборудования, сокращение определенных частей рыночных сегментов и сбыта продукции, распродажу продукции по сниженным ценам.
“Наступательная” тактика во время спада, напротив, предполагает активные действия, связанные, например, с такими мероприятиями, как модернизация оборудования, внедрение новых технологий, повышение (снижение) цен, поиск новых рынков сбыта, реализация прогрессивной стратегической концепции маркетинга.
Девяносто процентов различных неудач малых американских фирм связывают с неопытностью менеджеров, некомпетентностью руководства и его несоответствием изменившимся объективным условиям, злоупотреблениями, что ведет в целом к неэффективному управлению, к принятию ошибочных решений, невозможности приспособления к рыночным условиям.
Представляется, что неудачи предприятий - объектов данных исследований - также, несомненно, связаны с влиянием перечисленных факторов.
Другим важным фактором возможной неудачи предприятия являются чрезмерные издержки производства продукции из-за значительной доли непроизводительных затрат. Пути сокращения их достаточно подробно исследованы в экономической литературе и известны практикам: сокращение устаревших и излишних производственных мощностей, удешевление технологических процессов, их интенсификация, устранение брака, потерь от нерационального использования рабочего времени, сокращение управленческих расходов за счет рационализации организационной и производственной структур, продажа и ликвидация убыточных производств, освоение производства высокорентабельной продукции и др. С этими мероприятиями зачастую связывают и повышение конкурентоспособности продукции предприятия. Однако здесь необходимо учитывать и конъюнктурные процессы, происходящие на рынке (колебания цен, валютных курсов).
В литературных источниках последних лет отмечается, что весьма эффективным является участие предприятия в рациональном разделении труда, в частности субподрядным способом производства на основе договорных отношений по отдельным изделиям или комплектующим на мелких и средних фирмах, а также создание так называемых рисковых предприятий, способных быстрее внедрять и отрабатывать новые технологии, реагировать на изменения требований рынка.
Эффективной хозяйственной деятельности в значительной степени способствует обоснованная система маркетинговых мероприятий и методов стратегического планирования, учитывающих рыночную ситуацию и активно влияющих на нее. С этим тесно связаны реализация функций и задач финансового менеджмента, опыт коммерческой работы, знание правовых вопросов. Нередко вследствие некорректного финансового планирования, прогнозирования сроков и объемов поступления доходов и осуществления платежей, предприятие оказывается неплатежеспособным.
Для российских предприятий представляется весьма сложным выделить приоритетность всех отмеченных факторов. И все-таки в настоящее время, даже с учетом низкой деловой активности, на финансовое состояние предприятий в большей степени воздействуют внешние факторы (в отличие от западных фирм, где на них приходится 1/3). Из них главный фактор - политическая, экономическая и финансовая нестабильность, вызывает неуверенность предпринимателей в успешности (и даже, по-видимому, возможности) деятельности, отражается на всех составляющих организации производства, материально-технического обеспечения, сбыта продукции.
К этой приоритетной группе факторов следует, разумеется, отнести и высокие темпы инфляции в России. Несмотря на некоторое замедление ее темпов в последнее время, постоянные инфляционные ожидания отнюдь не способствуют реализации предприятиями своих стратегических целей. Сопряженные с недостаточно гибкой, а зачастую попросту разорительной, особенно для диверсифицирующихся предприятий, налоговой системой государства, кредитной политикой, высокие для конечного потребителя цены стимулируют не расширение производства, а его сокращение. Высокие цены, назначаемые предприятиями на свою продукцию, зачастую имеют причиной не столько необоснованную ценовую политику этих предприятий, сколько внешние ценообразующие факторы. А это ведет в свою очередь к падению конкурентоспособности товаров и снижению потребительского спроса.
Последствия негативного воздействия тех или иных факторов можно предвидеть, а значит своевременно принять соответствующие меры к их устранению или ослаблению, если постоянно отслеживать признаки возможного ухудшения финансового состояния предприятия. Эти признаки, разумеется, не имеют абсолютной силы и должны рассматриваться в совокупности с другими показателями хозяйственной деятельности. Они являются поводом к тщательному исследованию финансового состояния как со стороны руководителей и акционеров, так и заказчиков и кредиторов. Источником информации для подобной диагностики может служить официальная бухгалтерская отчетность, особенно если ее сопоставить с данными за несколько отчетных периодов.
Одним из явных настораживающих признаков ухудшения финансовой состоятельности могут быть изменения в статьях баланса как со стороны пассива, так и актива, увеличение или уменьшение балансовых сумм, вообще резкие изменения в структуре баланса.
Например, безусловно отрицательным признаком является уменьшение денежных средств на расчетных счетах предприятия. Однако и резкое увеличение денежных средств также свидетельствует о неблагоприятных тенденциях, так как может указывать на неэффективную инвестиционную программу предприятия.
Тревожным признаком является повышение относительной доли дебиторской задолженности в активах предприятия, т. е. долгов покупателей, увеличение сроков этой задолженности. Это означает, что либо предприятие проводит неразумную политику коммерческого кредита по отношению к своим заказчикам, либо сами заказчики неплатежеспособны. Разумеется, можно предположить, что рост задолженности потребителей продукции является результатом новой маркетинговой стратегии предприятия и обеспечит в будущем дополнительные доходы. Однако, следует иметь в виду, что и обратная тенденция отражает негативные моменты взаимодействия предприятия со своими потребителями. Дебиторская задолженность может резко упасть по причинам резкого вынужденного сокращения продаж в кредит или ускоренного расчета потребителей со своими долгами, чтобы выйти из дела. За внешними изменениями статей дебиторской задолженности может скрываться неблагоприятная концентрация продаж на слишком малом числе покупателей, банкротство заказчиков или сокращение рынка, вынуждающие предприятие идти на все большие уступки своим потребителям и т. д.
Для оценки тенденций симптоматичным признаком являются данные о запасах сырья и материалов, готовой продукции, связывании средств в незавершенном производстве. И в этом случае обращает на себя внимание не только резкое увеличение запасов, которое нередко означает затоваривание, но и резкое их снижение, свидетельствующее, как правило, о сбоях, неритмичности и неравномерности производства и снабжения, имеющие следствием невыполнение обязательств по взаимным поставкам.
Наиболее контролируемым параметром платежеспособности являются тенденции в изменении показателей ликвидности предприятия, т. е. способности выполнить все свои текущие обязательства. Поводом для дополнительного, более углубленного анализа и оперативного принятия соответствующих антикризисных мер должно быть не только снижение показателей ликвидности, но и их резкое повышение.
Со стороны пассива баланса симптомами неплатежеспособности могут быть увеличение задолженности предприятия своим поставщикам и кредиторам, явная замена дебиторской задолженности кредиторской. Более подробный анализ может выявить неблагоприятное изменение кредитной политики по отношению к предприятию со стороны отдельных кредиторов и поставщиков. Разумеется, тревожным признаком должно быть увеличение задолженности работающим по выплатам заработной платы, акционерам, финансовым органам.
Статьи отчетов о финансовых результатах и их использовании также являются носителями предупредительных сигналов. В первую очередь здесь обращают внимание на резкие изменения в ту или иную сторону объема продаж. Так, резкий их рост может быть следствием не только новой маркетинговой стратегии, но и увеличения объема долговых обязательств, уменьшения имеющихся в распоряжении денежных средств. Безусловно, настораживающим признаком грядущего кризиса может быть увеличение накладных расходов и снижение прибыли, особенно, если их изменения сопоставить с изменениями объема продаж.
2.2. Основные черты экономического механизма возникновения кризисного состояния производственной системы
Одним из важнейших принципов стратегии антикризисного управления является постоянный мониторинг внешней и внутренней среды фирмы с целью раннего обнаружения надвигающейся угрозы кризиса. Антикризисное управление фирмой начинается с момента выбора ее миссии, т. е. с ответа на вопрос: “Что делать?” На всех последующих этапах развития фирмы внимание ее руководства должно быть сосредоточено на своевременном “улавливании” сигналов, свидетельствующих о возможном ухудшении положения фирмы, ее конкурентного статуса. Для этого необходимо построить систему, позволяющую сочетать количественный и качественный анализ “сигналов” об угрозе приближения кризисного состояния, т. е. существенного снижения конкурентного статуса фирмы. В качестве основы такой системы может быть принят анализ возможностей, ресурсов и рисков, так называемый SWOT-анализ (Strength - сила; Weakness - слабость; Opportunity - возможности; Threat - угрозы).
Целью этого анализа является выявление совокупного влияния на конкурентный статус фирмы сильных и слабых сторон фирмы по отношению к внешней среде; широты возможностей для выполнения миссии фирмы, открываемых внешней средой; степени и характера угроз выполнению миссии фирмы со стороны внешней среды. Назовем их факторами состояния фирмы.
В процессе анализа необходимо определить “каналы связей”, возникающие между агентами внешней и внутренней среды, с одной стороны, факторами состояния фирмы и моментом наступления кризисного состояния (несостоятельности, банкротства) фирмы, - с другой. Именно по этим каналам поступают сигналы о неблагополучных тенденциях, возникающих во внешней и внутренней средах фирмы. Эти сигналы - вначале слабые - по мере накопления информации постепенно усиливаются, позволяя руководству фирмы заблаговременно принимать меры по предотвращению кризисных состояний.
При этом следует исходить из существа процесса возникновения кризисного состояния, представляющего собой одну из разновидностей экономического механизма.
Под экономическим механизмом принято понимать цепь последовательных взаимосвязанных экономических явлений. Как и всякий экономический механизм, механизм возникновения кризисного состояния “запускается” субъектами, инициирующими исходные экономические явления. Под влиянием этих исходных явлений начинается процесс следования (без дополнительного импульса) одного за другим в определенной последовательности цепочки взаимозависимых экономических явлений (эффект падающего домино), в конце которой наступает завершающее явление — кризисное состояние.
В качестве исходных могут выступать многочисленные и разнообразные по характеру и силе первоначального импульса экономические явления, которые инициируются агентами как внешней, так и внутренней среды. Графически действие этого механизма показано на схеме 2.1. Схема справедлива для производственной системы (ПС) любого уровня — от семейного хозяйства, фирмы до комплексной единицы или отрасли национальной экономики.
Субъекты,
инициирующие
исходные
явления
Факторы
состояния
фирмы
Исходные
явления
Процесс
Завершающее
явление
Агенты
внешней
среды
Возможности
Угрозы
Агенты
внутренней
среды
Сила
Слабость
Схема 2.1. Схема действия механизма возникновения кризисного состояния фирмы
- экономическое явление, способствующее возникновению кризисного состояния за счет ослабления соответствующего фактора.
-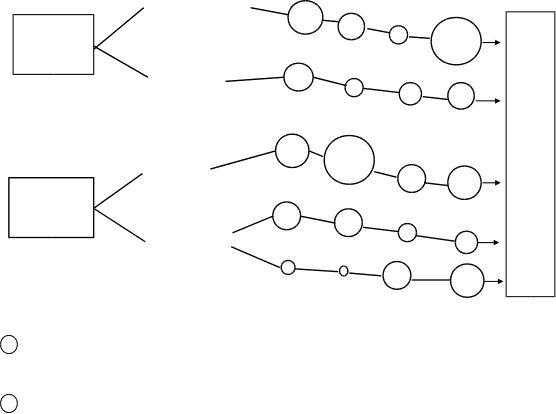 экономическое
явление, способствующее
возникновению
кризисного
состояния за
счет усиления
соответствующего
фактора.
Диаметр кружка характеризует интенсивность воздействия данного экономического явления на завершающее
Глубина кризисного состояния и продолжительность периода, в течение которого оно наступает, зависит от:
— соотношения количества и силы исходных экономических явлений;
— числа и степени влияния агентов внешней и внутренней среды;
— интенсивности процесса возникновения промежуточных экономических явлений;
— соотношения и силы промежуточных явлений по каждому фактору состояния фирмы;
— значимости каждого фактора состояния фирмы конкретно для данной фирмы и данной отрасли национальной экономики.
Существо механизма возникновения кризисного состояния наводит на мысль о том, что каждое последующее экономическое явление в цепочке, образуемой тем или иным каналом связи, дает, как правило, сигнал большей силы и той же направленности, что и предыдущее. Тем не менее, такая простая зависимость вряд ли отражает существенно более сложные и противоречивые процессы, происходящие в реальной жизни. Поэтому необходимо постоянное слежение за цепочкой, инициированной тем или иным исходным экономическим явлением, что позволит своевременно обнаружить характер воздействия исходного явления на завершающее.
Наблюдения показывают, что “каналы связи” существенно сложнее, чем изображенные на схеме 2.1. Сложность состоит во взаимной зависимости промежуточных экономических явлений, принадлежащих не только цепочке от данного исходного явления к завершающему, но и цепочкам, инициируемым другими исходными явлениями.
Можно представить себе подобные каналы в виде сетей, в которых возникает множество путей от исходных экономических явлений к завершающему. Причем каждый из этих путей будет обладать разной интенсивностью воздействия на завершающее явление.
Поэтому целью антикризисного управления является разработка и первоочередная реализация мер, направленных на нейтрализацию наиболее опасных (наиболее интенсивно влияющих на завершающее явление) путей, приводящих к кризисному состоянию.
Здесь следует обратить внимание на еще одно принципиально важное обстоятельство: сочетание стратегии и тактики антикризисного управления. Сложность этой проблемы состоит в том, что, с одной стороны, стратегические решения, направленные на предотвращение кризиса, должны быть приняты и реализованы на ранних стадиях управления, когда процесс движения к кризису еще не приобрел кумулятивного характера и поэтому еще не стал необратимым. С другой стороны, решения, принимаемые на ранних стадиях, базируются, как правило, на весьма слабых и потому не всегда достоверных сигналах о возникновении неблагополучных тенденций.
Тактические решения, в отличие от стратегических, принимаются на основе более полной и точной информации, отражающей актуальное (по состоянию на данный момент) состояние производственной системы. Однако времени для коренной перестройки деятельности фирмы с целью предотвращения кризиса либо очень мало, либо нет совсем. Речь в этом случае идет либо о чрезвычайных мерах по недопущению кризиса, которые еще возможно реализовать в короткий период, либо о мерах, направленных на выход из кризиса, который уже наступил.
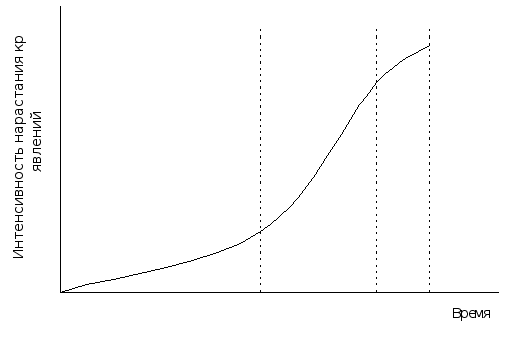
Схема 2.2. Интенсивность нарастания кризисных явлений
[t0, t1] - область стратегических решений по предотвращению кризисного состояния;
[t1, t2] - область чрезвычайных тактических решений по недопущению кризисного состояния;
[t2, t3] - область тактических решений по недопущению кризисного состояния;
t0 - момент выбора миссии фирмы.
Графически сочетание стратегического и тактического подхода к антикризисному управлению может быть представлено в виде областей предотвращения, недопущения и выхода из кризиса (схема 2.2). Как видно из схемы, в области [t0, t1] интенсивность нарастания кризисных явлений мала, что может вызвать неадекватную реакцию руководства ПС на слабые сигналы о возникновении неблагополучных тенденций во внешней и внутренней среде фирмы. Иначе говоря, на эти сигналы просто не обратят внимания, мотивируя это необходимостью решения важнейших сиюминутных задач по выполнению миссии фирмы. Недостаточное внимание к слабым сигналам, поступающим на этой стадии, может вызвать тяжелые стратегически важные последствия для фирмы.
В области [t1, t2] происходит кумулятивное нарастание интенсивности отрицательных воздействий, ведущих к быстрому банкротству фирмы.
В области [t2, t3] обнаружено фактическое кризисное состояние, в которое попала фирма. Этот вывод сделан на основе анализа очередного баланса фирмы, фиксирующего состояние несостоятельности (банкротства) фирмы.
Реальное воплощение описанного процесса возможно лишь при организации постоянного наблюдения за факторами состояния фирмы и сетями, характеризующими “каналы связи” между исходными и завершающим экономическими явлениями в механизме возникновения кризисного состояния. Задачей подобного наблюдения является нахождение наиболее характерных “точек”, то есть значений тех или иных показателей, количественно характеризующих определенный сигнал о состоянии фирмы, ее конкурентном статусе в данный момент времени. Поскольку конкурентный статус фирмы характеризует совокупное влияние на уровень конкурентного преимущества условий, формируемых детерминантами “национального ромба” и стратегическим потенциалом фирмы, точки наблюдения должны отражать именно эти две сферы влияния. Эти точки могут быть информационными объектами бухгалтерского учета, учета производственных затрат (контроллинг), оперативного учета различных аспектов деятельности фирмы, аналитических обзоров и других материалов, позволяющих оценить состояние фирмы.
Прежде чем найти показатели, оценивающие состояние фирмы, нужно конкретизировать содержание “сигналов”, подвергаемых оценке.
2.3. Место антикризисного управления в экономической стратегии фирмы
Экономическая стратегия фирмы складывается из ряда элементов, важнейшим из которых, обобщающим практически все разделы стратегической программы технического и социального развития фирмы, является стратегия предотвращения несостоятельности (банкротства) фирмы. Взаимопереплетение элементов экономической стратегии не позволяет достаточно строго элиминировать стратегию антикризисного управления из экономической стратегии, придать антикризисному управлению особые, только ему присущие черты. Вся экономическая стратегия в совокупности должна носить опережающий, предотвращающий характер. И товарная, и ценовая, и стратегия снижения производственных издержек, и стратегия поведения фирмы на рынке ценных бумаг, как и все другие элементы экономической стратегии, должны быть нацелены на предотвращение несостоятельности за счет постоянного поддержания высокого уровня конкурентного преимущества фирмы.
Тем не менее могут и должны быть определены особые, специфические правила и приемы, применяемые в управлении фирмой, непосредственно направленные на выполнение функции предотвращения банкротства.
В западной литературе по менеджменту основное внимание уделяется описанию решений по выходу из практических кризисных ситуаций и практически отсутствуют алгоритмы (методы) поведения фирмы в кризисном положении. Один из крупнейших западных теоретиков стратегического управления И. Ансофф в своей книге “Стратегическое управление” предложил ряд моделей, характеризующих поведение фирмы в кризисной ситуации. Эти модели отражают три варианта управления фирмой в кризисной ситуации.
Когда некоторые неожиданные факторы лишь начинают влиять на фирму, их воздействие обычно остается скрытым в рамках нормальных колебаний в результате экономической деятельности. Таким образом, если возможная перемена не будет выявлена при помощи специального прогноза, первоначальной реакцией на нее станут меры (снижение затрат, повышение производительности труда, совершенствование производства, активизация сбыта), которые в прошлом помогали фирме корректировать периодические ухудшения ее экономических показателей.
Когда меры, которые в прошлом были успешными, все чаще оказываются недейственными, становится очевидно, что фирма столкнулась с новой проблемой. Момент, когда накопившиеся данные свидетельствуют с высокой степенью достоверности о том, что ухудшение результатов деятельности фирмы стало необратимым и необходимо принять специальные контрмеры назовем моментом начала рационального действия. Обычно небольшие и возглавляемые молодыми энергичными руководителями фирмы не занимаются изучением внешнего окружения или прогнозированием. Однако они быстро учатся на неудачах обычных видов реакции и способны быстро сократить потери. Такой тип управления называется активным управлением. Как только данные показывают, что нарастающее снижение прибыли не может быть следствием нормальных колебаний, тотчас же со стороны управления следуют ответные действия. Таким образом управление реагирует в момент начала рационального действия ТD.
К моменту Т прекращения воздействия угрозы фирма терпит суммарный убыток от основной деятельности О, измеряемый площадью под верхней кривой, а также убыток С в размере затрат на прекращение убытка от основной деятельности. Таким образом, общие потери составят: LT = О + С.
Задача стратегической реакции состоит в том, чтобы свести к минимуму потери LT и по возможности обратить их в прибыль. Во многих других случаях, в особенности - в крупных “старых” фирмах, имеющих многолетний опыт успешной деятельности, убедительных данных нередко оказывается недостаточно для того, чтобы с их стороны последовала быстрая реакция. В подобных случаях начало реакции запаздывает по отношению к моменту рационального начала действия ТD на отрезок времени Тd. Такое управление в кризисной ситуации называется реактивным.
Все большее число фирм применяет неэкстраполятивное прогнозирование развития технологии, структурное экономическое прогнозирование, сценарии и т. д., непосредственно направленные на выявление возможных изменений, возникающих в связи с дискретными отклонениями стратегического характера. Полученные таким образом прогнозы представляют собой информацию, которая в принципе дает возможность предпринять упреждающие меры до события. Достаточно отдаленный горизонт прогнозов позволяет фирме завершить ответное действие до того, как возможная угроза успеет нанести ей сколько-нибудь ощутимый ущерб.
Подобный тип поведения называется плановым управлением. Момент начала рационального действия TD находится в пределах горизонта прогнозирования. Реакция фирмы должна начинаться сразу же, как только прогноз определенно укажет на появление угрозы. Запаздывание в реакции системы при плановом управлении имеет меньшую величину, чем в остальных случаях. Механизмы задержки способны свести на нет потенциальные преимущества прогнозирования. Ущерб, который при этом будет нанесен фирме, зависит от соотношения между тремя факторами: горизонтом прогнозирования TD, задержкой вследствие медлительности Td и временем TR, которое потребуется фирме, чтобы отреагировать на возможную угрозу.
1. Ситуация будет оптимальной, если задержка Td находится под контролем, так что остается достаточно времени для того, чтобы отреагировать на возможную угрозу прежде, чем начнется ее воздействие. При этом, с одной стороны, реакция не будет преждевременной и, с другой стороны, единственным видом издержек для фирмы будет стоимость реакции. Этот случай можно описать при помощи уравнения:
Td = TD - TR.
2. Если реакция начинается прежде, чем начнет проявляться действие угрозы, но слишком поздно для того, чтобы реакция была завершена до начала этого воздействия, издержки будут выше, поскольку они будут включать стоимость реакции и убытки от основной деятельности. Уравнение в этом случае примет вид:
Td > TD - TR.
3. Если продолжительность задержки вследствие медлительности Td чрезмерна (Td > TD), преимущества, создаваемые прогнозированием, большей частью сводятся на нет, и реакция становится либо реактивной, либо активной.
4. Наконец, может получиться так, что продолжительность реакции TR выйдет за горизонт прогнозирования TD:
TR > TD.
В этом случае реакция не завершится до начала воздействия угрозы, даже если будет устранена задержка вследствие медлительности Td.
Стремясь обеспечить своевременную реакцию на дискретное отклонение при минимальных издержках, руководители фирм в определенных пределах могут регулировать все три определяющих фактора: горизонт прогнозирования TR, продолжительность реакции TR и задержку вследствие медлительности Td.
Таким образом, чтобы не потерять преимущества, создаваемые прогнозированием, необходимо не только совершенствовать прогнозирование, но одновременно повышать готовность руководителей учитывать долгосрочные прогнозы, несмотря на их определенную расплывчатость и неполноту.
Кризисная ситуация требует применения чрезвычайных и нестандартных мер. Эти чрезвычайные меры нужно разделить на 2 категории:
1. Меры, составляющие первую категорию, принимают с тем, чтобы привести деятельность фирмы в соответствие с дискретными изменениями в ее