Совершенствование управления финансовыми рисками в ЗАО "Александр"
Закрытое акционерное общество "Александр", создано в июне 1996 года, в соответствии с действующим Законодательством Р.Ф. и по решению учредителей. ЗАО "Александр" обладает правами юридического лица с момента его государственной регистрации в установленном порядке, имеет расчетный счет в банке, круглую печать со своим наименованием, товарный знак (знак обслуживания), эмблему, штампы, бланки и другие реквизиты. Все товары имеют соответствующие сертификаты качества. На сегодняшний день ЗАО "Александр" представляет собой широко развитую коммерческую инфраструктуру, с широкой сбытовой сетью. Предприятие является одним из крупнейших поставщиков абразивного материала и инструмента на Северо-Западе России. На складе в Санкт-Петербурге постоянно поддерживается в ассортименте более 300 тонн различной абразивной продукции. ЗАО "Александр" - является официальным представителем заводов: ОАО "Волжский абразивный завод, ОАО "Ильич", ОАО "Белгородский абразивный завод". Приоритетом деятельности предприятия является продажа абразивного и шлифовального инструмента вышеуказанных производителей России по ценам завода-изготовителя, а также продажа металлорежущего инструмента. В предлагаемой предприятием номенклатуре товаров, продукция всех основных российских абразивных заводов: ОАО "Лужский абразивный завод"; ОАО "Абразивный завод "Ильич"; ОАО "Опытный абразивный завод"; ОАО "Белгородский абразивный завод"; ОАО "Запорожский абразивный комбинат"; ОАО "Златоустовский абразивный завод"; ОАО "Волжский абразивный завод"; ЗАО "Самарские абразивы"; ОАО "Косулинский абразивный завод".
ЗАО "Александр" предлагает со своего склада в Санкт-Петербурге продукцию следующего ассортимента:
Абразивный инструмент на керамической связке и бакелитовой связке: шлифовальные круги различных типоразмеров и профилей.
Абразивный инструмент на вулканитовой связке: Абразивные круги различных размеров.
Шлифовальный материал: шлифзерно различных фракций (зернистости); шлифзерно регенерированное, для пескоструйных работ.
Шлифовальная шкурка на ткани и бумаге; водостойкая и неводостойкая; в рулонах и листах; шлифовальные ленты, лепестковые круги. Алмазный (синтетический и природный) инструмент на органической, металлической и керамической связках; алмазная шлифовальная шкурка, паста.
Отрезные круги: армированные и неармированные. Инструмент из эльбора (кубического нитрида бора) на органической и керамической связках различных профилей.
Мерительный инструмент: угольник, рулетка, штангенциркуль.
Инструмент для зачистки и шлифовки: дисковая щётка (стальная проволока с бронзовым покрытием, дисковая щётка для дрели.
Инструмент бытового назначения: Брусок для заточки кос "Лодочка", мойка, паста "Санита".
Тигли для плавки цветных металлов: гранитовые тигли, тигли из карбида кремния; а также аксессуары: подставки, крышки, кольца, трубы, литейные желоба, черпаки, колокола для погружения в расплав, трубки дегазации.
10) Электроды, газовые баллоны и прочие товары для обработки древесных материалов.
11) Шлифовальные круги: специальные, трапециевидные, с запрессованными элементами, с двухсторонней выточкой, с конической выточкой, тарельчатые, с двухсторонней выточкой, чашечные цилиндрические и кольцевые.
На сегодняшний день абразивный инструмент находит свое применение во многих областях промышленности и является наиболее эффективным средством обработки материалов металлического, синтетического (пластики) и минерального происхождения (камень, мрамор, гранит и т.п.).
Абразивный инструмент обладает такими достоинствами, как высокая скорость, качество обработки материалов, безопасность и экологичность производимых работ. Эти качества определяют его широкое распространение среди профессиональных потребителей инструмента и среди "любителей".
Абразивный инструмент находит свое применение практически во всех отраслях промышленности: от машиностроения, металлообработки, камнеобработки, нефтедобывающей и горнодобывающей промышленности, строительной индустрии, до целлюлозно-бумажной отрасли и пищевой индустрии.
ЗАО "Александр" контролирует полноту ассортимента и добивается постоянного наличия товаров на складе, участвует в рекламных мероприятиях. Организуя завоз товаров, ЗАО "Александр" контролирует, соблюдают ли заводы изготовители договорные обязательства по поставкам товаров соответствующего ассортимента и качества, строго в обусловленные сроки. На складе предприятия закупленные товары разбраковываются и уцениваются в случае их несоответствия запросам покупателей или снижения потребительских качеств. ЗАО "Александр" имеет право прекращать приёмку и возвращать заводам-изготовителям товары низкого качества, что заставляет промышленные предприятия улучшать их потребительские свойства.
Предприятие играет существенную роль в системе экономических связей, между отраслями производства, изготовителями товаров и оптовой торговлей. Например, закупая у заводов-изготовителей продукцию, а затем реализуя её в другие отрасли промышленности, ЗАО "Александр" становится связующим звеном между различными отраслями промышленности.
Высшей, основной целью деятельности предприятия в условиях рыночной экономики является максимизация прибыли. Однако на определённых этапах развития и функционирования организации существуют и промежуточные цели, например:
- обеспечить безубыточную работу;
- завоевать большую долю на рынке товаров и услуг;
- регулировать товарное предложение в соответствии со спросом;
- расширить рынок сбыта в странах СНГ;
- получить выход на мировой рынок;
- развивать связи с родственными западно-европейскими фирмами;
- обеспечить максимальный рост показателей;
Каждая из этих промежуточных целей всегда выступает средством для достижения основной (главной) цели.
ЗАО "Александр" выполняет различные рыночные функции:
- обеспечение взаимосвязи между партнёрами-производителями, продавцами и покупателями – по нахождению оптимальных каналов сбыта продукции;
- функция экономической интеграции территорий и преодоление
пространственного разрыва;
- функция формирования запасов для страхования от изменений спроса на товары;
- функция сглаживания цен;
- функция хранения и транспортировки товаров;
- функция доработки, доведения товаров до требуемого качества, фасовки и упаковки;
- функция кредитования своих клиентов, особенно мелких розничных
предприятий;
- функция маркетинговых исследований рынка и рекламы.
Для того, чтобы целенаправленно воздействовать на изменение торговой конъюнктуры, ЗАО "Александр" собирает информацию о состоянии и перспективных изменениях ситуаций на отраслевых и региональных рынках, о возможностях поставщиков, а также исследует и прогнозирует спрос на товары. Информацию для анализа рынка закупок организация получает из внутренних источников (поставщики, с которыми ведётся или велась работа), и из внешних источников (данные о статистике товарооборота и розничных или оптовых ценах, путеводители по закупкам, ярмаркам, каталоги и проспекты по продажам и т.п.). Для предприятия очень важно глубоко изучать вопросы поставок товаров. Нужно не только оценить долю каждого поставщика в общем объёме поставок, но и постоянно иметь информацию об объёмах и сроках поставок, о количестве товаров, учитывать политику и стратегию промышленных предприятий и других поставщиков в ценообразовании и использовать её в своих интересах. При анализе поставок и оценке их влияния на товарооборот ЗАО "Александр" учитывает целый ряд факторов, связанных с ценообразованием:
1) в какой степени действующие цены могут обеспечить реализацию товаров и услуг;
2) какой объём реализации товаров возможен при сложившихся ценах;
3) каковы средние затраты, которые соответствуют этим объёмам реализации;
4) каков уровень рентабельности.
Такая политика в области цен успешна, так как позволяет улучшить позицию предприятия на конкурентных рынках товаров и услуг и увеличить чистую прибыль предприятия. ЗАО "Александр" имеет возможность выбирать одно из трёх типовых ценовых стратегий:
1) установление цен на отдельные товары выше, чем у конкурентов;
2) установление цен на уровне конкурентов;
3) установление цен несколько ниже, чем у конкурентов.
Для этого предприятие должно привести доказательства обоснованности ценовой стратегии и провести расчёт её влияния на конечные результаты – объёмы товарооборота и прибыли. Под товарооборотом понимается сумма продажи товаров за определённый период времени. ЗАО "Александр" имеет преимущества на Российском рынке и является конкурентоспособным, т.к. качество и широкий ассортимент продукции, продаваемой предприятием, может удовлетворить запросы любого потребителя абразивных инструментов и материалов.
В условиях развития рыночных отношений особое внимание ЗАО "Александр" уделяет оперативному и практически повседневному анализу различных сторон маркетинговой деятельности предприятия. Одним из основных его направлений считается анализ спроса на выпускаемую продукцию, так как падение спроса может свидетельствовать об изменении тенденции в потреблении продукции, появлении на рынке более дешевых и качественных изделий, недостаточно эффективной рекламе.
Конкурентными преимуществами ЗАО "Александр" являются:
- свободный выход на северо-западный рынок.
- подготовленный квалифицированный персонал;
- известность предприятия и контроль над значительной долей регионального отраслевого рынка.
- система управления запасами с фиксированным количеством, при этом постоянно контролируется уровень запасов абразивных материалов, когда количество падает ниже установленного уровня, выдается заказ на восполнение запасов.
- большое количество надёжных источников поставок, что позволяет лучше формировать предложение и наращивать объёмы торговой деятельности.
Слабыми сторонами фирмы являются:
-Отсутствие выхода на западно-европейский рынок;
-Отсутствие опыта работы по международным стандартам;
-Фирма уязвима в случае болезни или ухода незаменимых сотрудников;
-Утечка информации из фирмы;
В программу деятельности предприятия, направленную на достижение коммерческого успеха, включены следующие меры:
рекламирование товара, его промышленных и экологических свойств;
проведение пропаганды товара, заключающейся в популяризации его отличительных свойств;
участие в специализированных выставках товаров;
На рис. 1. видна занимаемая доля ЗАО "Александр" на рынке абразивных материалов, а также доля занимаемая его основными конкурентами.
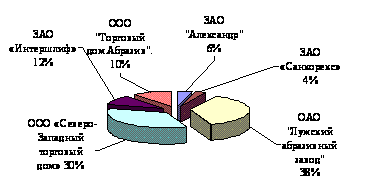
Рис. 1. распределение долей рынка
ЗАО "Александр" работает на рынке абразивных материалов около 10 лет. За это время фирма завоевала некоторую часть рынка, а точнее 6%, имеет свой сложившийся образ и репутацию на данном рынке.
Основными конкурентами предприятия являются: ООО "Северо-Западный торговый дом", ЗАО "Интершлиф", ЗАО "Санкорекс", ОАО Лужский Абразивный завод, ООО "Торговый дом Абразив".
ООО "Северо-Западный торговый дом" основан в 1997 году и уже несколько лет занимает лидирующие позиции на рынке абразивного инструмента в Северо-Западном регионе. Фирма является официальным дистрибьютором крупных отечественных и зарубежных предприятий, и занимается продажей абразивных инструментов.
ЗАО "Интершлиф" основан в 1992 году. Приоритетом деятельности предприятия является производство и реализация шлифовальных инструментов.
ЗАО "Санкорекс" успешно работает на российском промышленном рынке в области комплексного снабжения предприятий шлифовальным и металлорежущим инструментом, более 12 лет. В 1999 предприятием основано собственное современное производство шлифовального инструмента.
ООО "Торговый дом Абразив" осуществляет оптовые поставки абразивного инструмента, для стройиндустрии, металлообработки и камнеобработки. От лучших мировых производителей для металлообрабатывающей, машиностроительной, нефтедобывающей и горнодобывающей отраслей промышленности.
Усиление конкуренции при одновременном расширении рынка абразивных материалов создает дополнительные требования к обновлению ассортимента и повышению качества продукции. Преимущества конкурентов могут привести, к потере клиентов как существующих, так и потенциальных; а также приводят к потере занимаемой доли рынка. Чтобы этого не произошло, предприятие должно найти и устранить причины отставания от конкурентов, а так же постараться "обойти" конкурента другими преимуществами.
Основными заказчиками предприятия являются: ОАО "ЗИК", ОАО "Арсенал", ОАО "Электромашина", ОАО "СТАНКОМАШ", ОАО "Зингер".
ЗАО "Александр" принимает всевозможные меры для удержания клиента: скидки, рассрочки платежа, дополнительные услуги, заключение договора на длительный срок, различного рода стимулирования для заключения сделки. Так как потеря клиента может привести к таким последствиям, как финансовые потери, уменьшение заработной платы сотрудников или сокращение штата, а также падение репутации фирмы. Тогда, как появление клиента может привести к таким последствиям, как дополнительный рынок сбыт и, дополнительный источник поступления финансовых средств.
Сотрудничество с ЗАО "Александр" предоставляет другим предприятиям возможность:
- приобретать требуемую абразивную продукцию со скидкой до 20 %;
- при долговременной совместной работе, получить возможность отсрочки платежа до 45 календарных дней;
- узнавать о новинках ассортимента и быть в курсе всех ценовых изменений заводов-изготовителей;
- получать продукцию автотранспортом предприятия или по железной дороге в любой точке России.
ЗАО "Александр" принимает представителей предприятия-заказчика или отправляет своих представителей к нему, с целью согласования цен, условий поставки товара, заключения контракта и решения иных сопутствующих вопросов.
Ценовая политика ЗАО "Александр" строится на установлении цен на 10% ниже, чем у конкурентов. Цены на продукцию определяются исходя из требований рыночного спроса и складывающейся структуры затрат.
Особое значение придается поставкам продукции по договорам. Предприятие реализует свою продукцию крупным заводам других отраслей промышленности. Для этого заключены договоры с ОАО "ЗИК" и ОАО "Арсенал". Поставки данным заводам осуществляются на основе сложившейся системы долговременных хозяйственных связей.
Мелкие партии продукции реализуются предприятиям малого и среднего бизнеса. С крупными производителями ЗАО "Александр" заключает долгосрочные договора по сложившимся хозяйственным связям. Например, договор по поставке товаров ОАО "Электромашина" и совместной деятельности.
При подписании договора оговаривалось, что стороны по взаимному соглашению могут взаимно кредитовать друг друга в порядке оказания финансового содействия в целях совместной и собственной деятельности и оказания услуг, предусмотренных данным договором; взаимно передавать материальные и денежные ресурсы, в том числе средства образованных фондов друг другу, а также третьим лицам, выполняющим работы или услуги для сторон с письменного согласия обоих сторон; приобретать, обменивать, арендовать, брать взаймы у юридических и физических лиц оборотные средства с письменного согласия обеих сторон.
Сумма договора на момент заключения составляет 56 тыс. 969 руб., без учёта налога на добавленную стоимость, железнодорожного тарифа, дополнительных услуг.
Договор оговаривает, что при выявлении покупателем недостачи или не качественности вызов представителя поставщика является обязательным. Приемка товара по количеству и качеству осуществляется с участием представителя незаинтересованной организации, имеющей государственную лицензию на право приемки товаров. Товар оплачивается по цене, действующей на момент отгрузки. Расходы по транспортировке, по оборудованию и подготовке вагонов, контейнеров, амортизационные расходы при отгрузке в собственном подвижном составе, страховые расходы в стоимость не входят и оплачиваются покупателем дополнительно. Расчеты по поставкам производятся в порядке полной предварительной оплаты.
Краткосрочные договора ЗАО "Александр" заключает с коммерческими предприятиями на срок менее года. ЗАО "Александр" заключает договоры на поставку товаров и как покупатель. Однако предприятию, не всегда гарантируется оплата счетов за отгруженную продукцию из-за отсутствия средств у плательщика или по другим причинам.
Основной показатель хозяйственной деятельности ЗАО "Александр" – оптовый товарооборот. Он отражает переход товаров из сферы производства в сферу обращения и их движение внутри сферы обращения.
"Одно из основных условий успешного выполнения плана и высоких
темпов роста оптового товарооборота – правильная организация оперативного анализа его развития."
На предприятии ведётся оперативный контроль, как за отгрузкой, так и за реализацией товаров. Для склада устанавливаются планы и графики поставки товаров отдельным покупателям на месяц, по декадам, а нередко и отдельным дням.
Товарооборот ЗАО "Александр" по отгрузке представлен в табл. 2.1.
Табл. 2.1 Товарооборот ЗАО "Александр" по отгрузке
| период | 2003 год | 2004 год | изменение ± |
| Квартал 1 | 12868431 руб. | 14347943 руб. | + 1479512 руб. |
| Квартал 2 | 19640755 руб. | 14487912 руб. | - 5152843 руб. |
| Квартал 3 | 13337606 руб. | 9043345 руб. | - 4294261 руб. |
| Квартал 4 | 14060498 руб. | 15404305 руб. | + 1343807 руб. |
| итого | 59907290 руб. | 53319505 руб. | - 6587785 руб. |
На основании данных товарно-транспортных накладных и других документов в специальных таблицах определяют фактические объёмы отгрузки товаров за день (пятидневку, неделю или декаду) и нарастающим итогом с начала месяца.
По этим данным можно установить отклонения от плана по поставке товаров и принять оперативные меры по улучшению товароснабжения. На основании данных выписок из счетов в банке и приложенных к ним документов ЗАО "Александр" оперативно контролирует ход поступления денежных средств за реализованные товары, выполнение плана и динамику товарооборота. Эта информация используется при оперативном анализе издержек обращения, финансовых результатов, платёжеспособности предприятия и разработке мер по улучшению его хозяйственной и другой деятельности.
Функции управления деятельностью предприятия реализуются подразделениями аппарата управления и отдельными работниками, которые при этом вступают в экономические, организационные, социальные, психологические отношения друг с другом.
"Организационная структура — это схематическое отображение структурных подразделений".
В этом документе отражаются все подразделения организации, схематически прорисовывается порядок их подчиненности. Чёткое разграничение компетенций, определяют высокую эффективность этой организационной структуры.
Организационная структура ЗАО "Александр" выглядит следующим образом и представлена на рис. 2.
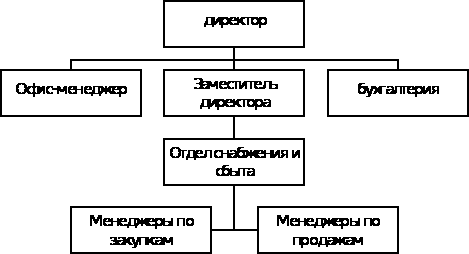
Рис. 2. Организационная структура ЗАО "Александр"
Директор - Управляет фирмой, контролирует деятельность и взаимодействие структурных подразделений, занимается ведением переговоров с крупными поставщиками и клиентами. Управляет маркетинговой деятельностью на предприятии и развитием внешнеэкономических связей предприятия.
Заместитель директора - Наряду с директором определяет политику и стратегию развития предприятия. Участвует в составлении заказов и договоров на поставку товаров, контролирует их исполнение. Проводит анализ структуры товарных запасов, динамики товарооборота по отдельным группам товаров. Отвечает за рекламу изготовляемой продукции, налаживание сбыта, связь с другими предприятиями, ведёт контроль и анализ финансового состояния фирмы. Отвечает за управление процессами снабжения и сбыта. В его подчинении находится транспортное управление, занимающееся организацией и осуществлением перевозок, ему подчиняются склады предприятия.
Бухгалтерия - Ведёт учёт хозяйственных средств и анализирует финансовое состояние предприятия, следит за точными и своевременными выплатами налогов и денежных обязательств. Обеспечивает строгое соблюдение кассовой и расчётной дисциплины, не допускает нецелевого использования средств и обеспечивает порядок хранения бухгалтерских документов.
Офис-менеджер (секретарь) - выполняет функции помощника генерального директора в полном объеме, следит за контролем документопотоков, решает организационные вопросы с партнерами компании, выполняет хозяйственно-административные функции. Выполняет работу с банковскими выписками, ведёт учет основных средств компании, занимается ведением кассовой книги и начислением заработной платы. Осуществляет подбор кадров, проводит собеседования с нанимающимися на работу. Составляет и оформляет трудовые договоры и контракты, ведет личные дела работников и другую кадровую документацию.
Отдел снабжения и сбыта - Целью отдела является поиск недорогих, но высококачественных основных и второстепенных материалов. Отдел занимается процессом отгрузки товара, управляет товарными запасами, выбирает оптимальные каналы сбыта товаров, организует складские операции.
Менеджеры по продажам - Занимаются поиском новой и развитием существующей клиентской базы, ведением переговоров, составлением и заключением контрактов с клиентами. Осуществляют работы по анализу рынка.
Менеджеры по закупкам - Занимаются обработкой и размещением заказов, контролируют своевременные поставки продукции. Занимаются сбором информации о специальных предложениях и акциях поставщиков и производителей-партнеров. Занимаются согласованием оптимальных цен по конкретным сделкам. Работают с поставщиками, контролируют ценообразование.
Штат ЗАО "Александр" составляет 26 человек. Из них 12 человек – рабочие (грузчики, водители, кладовщики), привлеченные на постоянной основе, и обслуживающий персонал. Остальные – это руководство предприятия, менеджеры и прочие специалисты. "Штат - это состав работников организации, определяемый руководством на определенный период"
Все предприятие подчиняется общему режиму внутреннего распорядка: Пятидневная рабочая неделя; Рабочий день с 8 часов до 19 часов; Обеденный перерыв с 12 часов до 13 часов. Ежегодно в соответствии с трудовым законодательством всем работающим предоставляется отпуск. В период падения спроса на продукцию, работникам ЗАО "Александр" предоставляется отпуск за свой счет, такого рода отпуска сопровождаются приказами руководителя предприятия.
На предприятии производятся следующие выплаты: оплата по должностным окладам, установленным приказом генерального директора; выплата доплат за совмещение должностей (до 30%); за выполнение обязанностей временно отсутствующего работника (до 30%); ежемесячное премирование; материальная помощь. ЗАО "Александр" проводит регулярные отчисления на социальные нужды во внебюджетные социальные фонды. В пенсионный фонд отчисляется 28% от начисленной суммы оплаты труда, в фонд социального страхования – 5,4%, в фонд обязательного медицинского страхования – 3,6%, в фонд занятости - 1,5%. Основным налогом, выплачиваемым ЗАО "Александр" является налог на прибыль. Выплаты производятся в федеральный бюджет, в бюджет субъекта Российской федерации и в местный бюджет. Продолжая свою трудовую деятельность в условиях рыночных отношений ЗАО "Александр" переживает нелегкий период в своей хозяйственной деятельности, связанный с рядом проблем и трудностей, присущих современному этапу развития экономики.
В настоящее время в деятельности предприятия имеются существенные недостатки. Нередко не соблюдаются сроки поставки товаров, нарушаются договорные обязательства по объёму, ассортименту и качеству поставляемых товаров. Кроме того, у предприятия значительно сократился товарооборот, это является следствием огромной конкуренции присущей данному сегменту рынка. Непрерывный мониторинг конкурентной среды - необходимое условие для аналитической оценки рыночной ситуации и ориентации производства на удовлетворение потребностей рынка наиболее эффективным способом.
Для обеспечения качественного управления на предприятии должны быть разработаны перспективные стратегии в области конкурентоспособности, а также предусмотрены необходимые организационные меры по всем аспектам хозяйственного управления. По существу, любое превосходство над конкурентами достигается за счет инноваций, и поэтому способность к внедрению новых технических и технологических элементов в деятельности предприятия, обеспечивающих рыночные преимущества, является необходимой составляющей конкурентоспособности предприятия. В условиях жесткой конкуренции превосходство по качеству, цене и сферам сбыта является сегодня жизнеобеспечивающим фактором успеха на рынке страны.
На основании всего вышеизложенного видно, что предприятие подвергается воздействию различных видов рисков. Отсюда видна актуальность дальнейшего выявления, анализа и оценки различных рисков.
В процессе анализа, необходимо изучить причины недостатков в торгово-коммерческой деятельности предприятия и разработать меры по их устранению и предупреждению. Применительно к ЗАО "Александр", в качестве базы для определения относительной величины риска, целесообразно брать стоимость основных фондов и оборотных средств предприятия, или намеченные суммарные затраты на предпринимательскую деятельность, имея в виду как текущие затраты, так и капиталовложения, или прибыль.
2.2 Анализ финансово-экономического состояния ЗАО "Александр"
Целью анализа финансово-экономического состояния ЗАО "Александр", является оценка слабых и сильных сторон финансово-экономической деятельности предприятия и определение перспектив его развития. Основой для анализа финансово-экономического состояния ЗАО "Александр" служит его финансовая и статистическая отчётность - бухгалтерский баланс и отчёт о прибылях и убытках на 2003 и 2004 год.
Бухгалтерский баланс отражает стоимость (денежное выражение) остатков внеоборотных и оборотных активов, капитала, фондов, прибыли, кредитов и займов, кредиторской задолженности и прочих пассивов, что даёт возможность сопоставления показателей и выявления их роста или снижения.
Для более глубокого и всестороннего анализа используются данные из отчёта о прибылях и убытках. Он содержит данные о доходах, расходах и финансовых результатах предприятия и является важнейшим источником информации для анализа показателей деловой активности организации, рентабельности её активов, рентабельности продаж и прогнозирования банкротства предприятия. Все рассматриваемые данные, представленные в анализе, являются результатом функционирования данного предприятия в течение 2003 и 2004 года.
Формирование финансовых ресурсов ЗАО "Александр" осуществляется за счет собственных и чужих денежных средств.
Величина собственного капитала ЗАО "Александр" составляет:
в 2003 году - 4 млн. 614 тыс. 268 руб.
в 2004 году - 4 млн. 783 тыс. 419 руб.
Собственный капитал состоит из уставного капитала, резервного капитала, остатков средств фонда социальной сферы и фонда потребления, прибыли организации, доходов будущих периодов и резервов предстоящих расходов. Рост собственного капитала ЗАО "Александр" свидетельствует о снижении финансовой зависимости предприятия - на 169 тыс. 151 руб. и является положительным фактором в его деятельности.
Величина заёмного капитала ЗАО "Александр" составляет:
в 2003 году - 15 млн. 723 тыс. 492 руб.
в 2004 году – 12 млн. 178 тыс. 365 руб.
Величина заёмного капитала значительно превышает величину собственного, что свидетельствует о его финансовой зависимости, однако в 2004 году произошло снижение суммы заёмного капитала на 3 млн. 545 тыс. руб., это является положительной тенденцией в деятельности организации.
ЗАО "Александр" имеет кредиторскую задолженность перед поставщиками и подрядчиками, персоналом организации и государственными внебюджетными фондами, а так же перед учредителями по выплате доходов. Краткосрочные обязательства ЗАО "Александр" составляют:
В 2003 году – 11 млн. 823 тыс. руб.
В 2004 году – 5 млн. 686 тыс. руб.
ЗАО "Александр" имеет также дебиторскую задолженность.
В 2003 году – 9 млн. 823 тыс. 484 руб.
В 2004 году – 3 млн. 968 тыс. 856 руб.
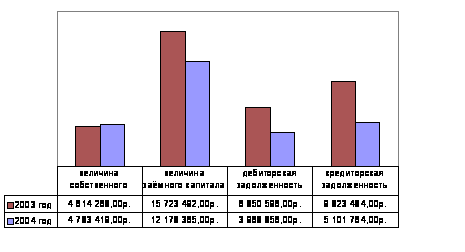
Рис. 3. задолженность предприятия
Стоимость имущества ЗАО "Александр" составляет
в 2003 году - 20 млн. 337 тыс. 760 руб.
в 2004 году - 16 млн. 961 тыс. 784 руб.
Основной и оборотный капитал, находящийся в распоряжении организации уменьшился на 3 млн. 375 тыс. 976 руб., что является негативным фактором в развитии предприятия.
Денежные средства и расчёты ЗАО "Александр" составляют:
в 2003 году - 7 млн. 512 тыс. 830 руб.
В 2004 году - 4 млн. 33 тыс. 366 руб.
Таким образом, величина денежных средств организации в кассе и на счетах в банке, а также величины ожидаемых денежных поступлений от дебиторской задолженности и средств, вложенных организацией в краткосрочные финансовые вложения, снизились на 3млн. 479 тыс. 464 руб.
Долгосрочные обязательства ЗАО "Александр" – это кредиты банков, подлежащие погашению более чем через 12 месяцев после отчётной даты.
В 2003 году – 3 млн. 900 тыс. руб.
В 2004 году – 6 млн. 500 тыс. руб.
Краткосрочные обязательства ЗАО "Александр" - это кредиты банков, подлежащие погашению в течении 12 месяцев после отчётной даты и займы, подлежащие погашению в течении 12 месяцев после отчётной даты.
"Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы" Активы динамичны по своей природе. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения.
Активы ЗАО "Александр" составляют внеоборотные активы и оборотные активы. Общая сумма активов предприятия составляет:
В 2003 году – 20 млн. 337 тыс. 760 руб.
В 2004 году – 16 млн. 961 тыс. 784 руб.
Внеоборотные активы ЗАО "Александр" включают в себя - нематериальные активы, в том числе основные средства, (земельные участки, объекты природопользования, здания, машины и оборудование) и долгосрочные финансовые вложения (инвестиции в другие организации). Общая величина внеоборотных активов составляет:
В 2003 году – 2 млн. 180 тыс. 638 руб.
В 2004 году – 2 млн. 165 тыс. 923 руб.
Это свидетельствует о снижении средств, вложенных предприятием в основной капитал на 14 тыс. 715 руб.
Оборотные активы ЗАО "Александр" - это запасы (готовая продукция и товары для перепродажи), налог на добавленную стоимость по приобретённым ценностям, дебиторская задолженность (покупатели и заказчики, прочие дебиторы), краткосрочные финансовые вложения (собственные акции выкупленные у акционеров), денежные средства (касса, валютные счета). Общая величина оборотных активов составляет:
В 2003 году – 18 млн. 157 тыс. 122 руб.
В 2004 году – 14 млн. 795 тыс. 861 руб.
Это свидетельствует об уменьшении размера дебиторской задолженности, краткосрочных финансовых вложений и денежных средств на 3 млн. 361тыс. 261 руб.
Запасы ЗАО "Александр" (готовая продукция и товары для перепродажи) за рассматриваемый период увеличились, и составляют:
В 2003 году – 9 млн. 10 тыс. 547 руб.
В 2004 году – 9 млн. 443 тыс. 357 руб.
Пассивы ЗАО "Александр" включают в себя - капитал и резервы, долгосрочные обязательства и краткосрочные обязательства. Пассивы ЗАО "Александр" составляют:
В 2003 году - 11 млн. 823 тыс. руб.
В 2004 году – 5 млн. 868 тыс. руб.
Коэффициент соотношения оборотных и внеоборотных активов ЗАО "Александр" составляет:
В 2003 году - 0,12
В 2004 году - 0,15
Коэффициент показывает, сколько рублей оборотных средств, приходится на 1 руб. средств, вложенных в основные фонды. Увеличение значения показателя свидетельствует о том, что темпы роста оборотных средств выше темпов роста внеоборотных активов. Наблюдается рост выручки, а значит – это является положительной тенденцией в деятельности предприятия.
Размер собственных оборотных средств ЗАО "Александр" составляет:
в 2003 году - 6 млн. 333 тыс. 630 руб.
в 2004 году - 9 млн. 117 тыс. 496 руб.
Данный показатель определяет, сколько организация направила на финансирование оборотных средств. Сопоставляя собственные оборотные средства с фактическими размерами оборотных средств, наблюдается их излишек (норматив ниже фактического размера).
В 2003 году – это 11 млн. 823 тыс. 492 руб.
В 2004 – 5 млн. 678 тыс. 365 руб.
Излишек оборотных средств, свидетельствует о том, что организация финансово независима в своей текущей деятельности от внешних источников финансирования. Однако в 2004 году излишек оборотных средств предприятия уменьшился (по сравнению с предыдущим годом) на 6 млн. 145 тыс. 130 руб., при увеличении в этом же году, собственных оборотных средств на 2 млн. 783 тыс. 866 руб.
Показатель величины текущих финансовых потребностей ЗАО "Александр" используется для определения необходимой суммы краткосрочного кредита путём сопоставления размера текущих финансовых потребностей с размером собственных оборотных средств. Он составляет:
В 2003 году – 6 млн. 35 тыс. 658 руб.
В 2004 году – 8 млн. 411 тыс. 448 руб.
Текущая финансовая потребность предприятия меньше величины собственных оборотных средств, это значит, что недостатка собственных оборотных средств, дефицита в бюджете организации и потребности в краткосрочном кредите у предприятия нет.
Коэффициент автономии (финансовой независимости) ЗАО "Александр"
В 2003 году доля собственных источников составляет в валюте баланса предприятия – 20%, а в 2004 году – 30%. Так как значение коэффициента меньше норматива, предприятие является финансово зависимым.
Коэффициент финансовой устойчивости организации в 2003 году составил 40%, а в 2004 году 70%. Так как значение этого показателя выше коэффициента автономии, предприятие считается финансово независимым.
Предприятие считается финансово неустойчивым, т.к. размер его запасов больше суммы собственных оборотных средств и краткосрочных кредитов и займов.
В 2003 году размер запасов составляет 9010547 руб., а сумма собственных оборотных средств 7689639 руб.
В 2004 году размер запасов составляет 9544357 руб., а сумма собственных оборотных средств 9052096 руб.
Таким образом, в 2004 году по сравнению с предыдущим годом, величина запасов существенно уменьшилась. В 2003 году разница между размером запасов предприятия и суммой собственных оборотных средств составила 1 млн. 320 тыс. 908 руб., а в 2004 году – 492 тыс. 261 руб., что свидетельствует о повышении финансовой устойчивости предприятия в части финансирования запасов.
Разница чистых активов и уставного капитала ЗАО "Александр" свидетельствует о получении предприятием прибыли, в результате своей хозяйственной деятельности.
В 2003 году разница между размером чистых активов и уставного капитала является положительной, и составляет - 4 млн.