Управленческий учет в системе менеджмента
1.3.1 Системы управленческого учёта
Производственные мощности предприятий и фактические объёмы производства определяют масштабы применения систем управленческого учёта. Система управленческого учёта характеризуется объемом информации, поставленными перед ней целями, критериями и средствами достижения целей, составом элементов и их взаимодействием. Классификация систем управленческого учёта:
I. Широта охвата информацией:
полная система;
система с целевым набором проблем;
II. Степень взаимосвязи финансового и управленческого учёта:
интегрированная (монистическая);
автономная;
III. Оперативность затрат:
фактических (прошлых, исторических);
стандартных (нормированных);
IV. Полнота включения затрат в себестоимость:
полных;
частичных.
Признаками классификации являются широта охвата информацией, степень взаимосвязи финансового и управленческого учёта, оперативность затрат на производство, полнота включения затрат в
себестоимость продукции.
По широте охвата информацией видов деятельности, организационной структуры предприятия, продукции различают полные системы, состоящие из совокупности систематического и проблемного учёта, и системы с целевым набором их составных частей.
Систематический учёт затрат — финансовый учёт затрат на производство с его регламентацией по составу затрат, способам регистрации, идентификации и группировки, представления в отчетности. Элементами систематического учёта являются:
1) измерение и оценка затрат по приобретению и использованию производственных ресурсов;
2) контроль в натуральных измерениях процессов снабжения производства, реализации;
3) группировка затрат по статьям расхода и элементам, по местам возникновения, по видам продукции, работ и услуг, а также порядок включения затрат в себестоимость;
4) внутренняя и внешняя отчетность, удовлетворяющая свои пользователей по срокам, содержанию и частоте представления.
Проблемный учёт формирует информацию об экономической технологической, конструкторской и организационной подготовки производства; о ценах и реализации продукции; об управлении производственными запасами и рационализации расхода производственных ресурсов.
Решение задач проблемного учёта происходит с использованием методов программирования, нормирования, планирования, прогноза, системного экономического анализа, контроля и регулирование на основе фактических данных производственного учёта и статистики.
Содержание понятия «проблемный учёт» показывает, что данные этого учёта используются для решения будущих экономических и производственных проблем предприятия. Проблемный учёт готовит информацию:
для планирования и прогнозирования затрат и доходов, нормирования и составления смет (бюджетов);
анализа расходов и отклонений от нормативов (стандартов) и анализа доходности производства продуктов;
оценки деятельности структурных подразделений и предприятия в целом по критерию величины затрат и доходов, получаемых в процессе производства и сбыта;
принятия многовариантных управленческих решений на ближнюю и дальнюю перспективу в области производства и сбыта, кооперирования, импорта и экспорта, ассортимента продукции и других проблем; разработки моделей управления запасами и затратами, обеспечивающих оптимизацию затрат и доходов.
По степени взаимосвязи финансового (систематический учёт затрат и доходов) и управленческого учёта в практике зарубежных стран применяют два варианта: монистическую и автономную системы.
Монистическая — интегрированная система, объединяющая систематический и проблемный учёт на основе прямой и обратной связи на счетах бухгалтерского учёта. Систематический учёт путем отражения на счетах бухгалтерского учёта производственных издержек, готовой продукции и ее реализации дает возможность оценить деятельность предприятия, его финансовое положение. Дополняя финансовую информацию данными внутренней отчетности, администрация может оценить рациональность организации производства на любом его участке. Из оперативных сведений и отчетности материально-ответственных лиц определяются положительные и отрицательные отклонения от действующих стандартов. Тем самым создаются предпосылки организации действующей системы контроля за издержками и доходами.
Думается, что предприятиям небольших по объему производства размеров или выпускающим однородную по своему составу продукцию следует применять интегрированную систему учёта,
Автономная система представляет собой обособленное создание систематического и проблемного учёта. Связь между финансовым управленческим учётом осуществляется с помощью так называемы парных контрольных счетов одного и того же наименования.
По оперативности затрат системы разделяют на систему учёт фактических (прошлых, исторических затрат) и систему учёта стандартных (нормированных) затрат. Оперативность затрат — один и критериев действенности системы, ориентированной на увеличение эффективности.
Система учёта фактических (прошлых) затрат заключается формировании информации для расчета себестоимости и прибыли определения фактической себестоимости и дохода от реализации единицы готовой продукции конкретного наименования.
Система учёта стандартных затрат включает разработку стандартов на затраты по приобретению и использованию материалов основных фондов, на затраты труда, накладных расходов, составление калькуляций себестоимости по нормативным затратам и учёт фактических затрат с выделением отклонений от нормативов и смет.
В мировой практике такая система называется «стандарт-кост» Она ориентирована на оперативность контроля за ходом формирования себестоимости и при возникшей необходимости регулирования ее процесса.
Полнота включения затрат в себестоимость - один из признаков классификации систем учёта, применяемых на практике. Существует система учёта полных затрат и система учёта частичных затрат. Это — два варианта, отвечающие в управленческом учёте различным целям.
Вариант учёта полных затрат представлен традиционным учётом затрат на производство и калькулирования себестоимости. Основной группировкой затрат является их деление на прямые (относи мыс прямо на объект калькулирования) и косвенные (распределяемые между объектами калькулирования пропорционально какой либо базе).
Под вариантом частичных затрат понимается такой подход когда производится подбор отдельных элементов затрат, которые имеют прямой характер и прямо включаются в себестоимость от дельных видов продукции. При этой системе затраты зависят от объемов производства и потому их называют переменными. Калькуляция частичных затрат включает в себя только производственные расходы, связанные с выпуском калькулируемого продукта.. Часть затрат, которые имеют косвенный характер, относятся ко всей продукции. Такого рода затраты возмещаются из общей суммы выручки.
Следовательно, отличительной чертой метода учёта частичных затрат является разграничение затрат на включаемые в себестоимость и возмещаемые из выручки от реализации продукции. В зарубежной практике этот вариант учёта называется «директ- костинг».
1.4 Функции управленческого учёта
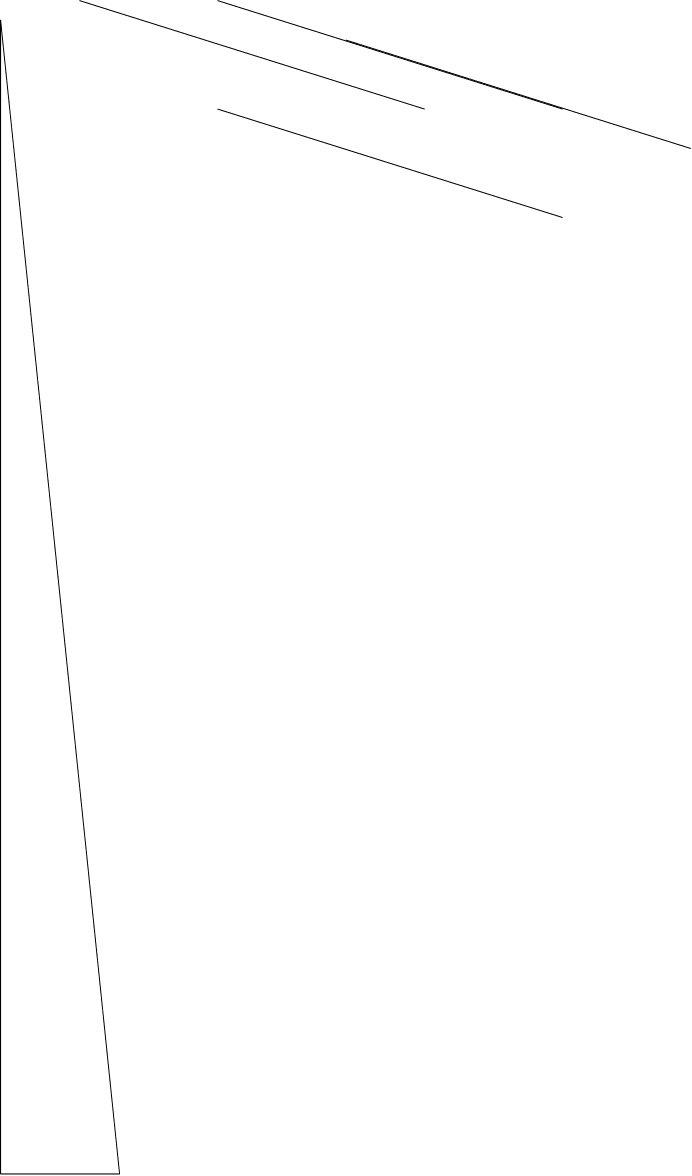
Понимание сущности управленческого учёта позволяет выявить зависимость функций, выполняемых этим видом учёта, от функций управления. Циклы управления обычно состоят из планирования, контроля, оценки, непосредственно организационной работы, внутренних информационных связей и стимулирования. Циклы представлены на рис. 2:
Оценка выполнения плана
ПРОИЗВОДСТВО
Внутренние информационные связи
стимулирование
и пересмотр
планов
Планирование
Контроль
Организационная работа
рис.2. Управленческие функции.Планирование представляет собой процесс описания вариантов действий, которые могут быть осуществлены в будущем. Он включает постановку цели; формулировку задач; изыскание путей решения задач для достижения поставленной цели; выбор вариантов альтернативных действий. На этой стадии руководитель должен иметь информацию о смете и предполагаемых источниках ее исполнения. Хорошо составленные планы бывают настолько гибкими, что при определенных производственных ситуациях позволяют руководителю их изменять.
Планы могут быть краткосрочными и долгосрочными. Перспективный план представляет прогноз администрации в отношении развития предприятия на 3-5 лет. Он предусматривает комплекс мер, которые должна провести администрация в настоящее или в ближайшее время. Таким образом решают вопросы инвестиций в капитальные вложения, создание и освоение новой продукции, так как изменение ассортимента выпускаемой продукции страхует предприятие от риска снижения прибыли.
Контроль - это проверка осуществления планов со стороны руководителя, менеджера. Она включает измерение состояния объекта: сопоставление фактических результатов с плановыми; пересмотр планов, если становится ясно, что они не могут быть выполнены;
выявление и регулирование отклонений от запланированного. Контроль настолько тесно связан с планированием, что в обычной работе между ними не проводят грань. Любое управленческое решение основывается на оценке, в которой управленческое планирование и система контроля полностью взаимодействуют.
На этой стадии управления руководитель имеет информацию в виде отчетов исполнителей, в которых даются результаты количественных измерений фактического состояния объекта. Часто в отчете отражается сравнение фактических и бюджетных результатов, а также отклонения. Это позволяет руководителю концентрировать внимание на негативных процессах и выявлять проблемы, требующие решения в будущем. Например, пересмотр обязательств по поставке продукции некоторым покупателям.
Оценка понимается как процесс анализа всей системы принятия решений. В этом случае определяется, была ли достигнута поставленная цель (обратная связь) и выясняются причины отклонений:
недостатки планирования; неоптимальный набор действий, который привел к увеличению оперативных решений; несоответствие системы контроля требованиям управления; выбор неверной цели.
Организационная работа заключается н создании организационной структуры предприятия, предназначенной для практической реализации поставленных целей (отделы, бюро, группы» подразделения и др.); распределении обязанностей между исполнителями;
координации действий исполнителей на основе внутренних информационных связей, объединяющих разные уровни управления; установлении каналов связи с использованием линейных и нелинейных отношений.
Функционирование системы управленческого учёта определяется организационной структурой предприятия. Производственная бухгалтерия предстает как система внутренней отчетности структурных подразделений. Учёт затрат на производство строится по центрам ответственности, что дает информацию руководству предприятия об эффективности специализации, подчиненности, разделении полномочий в достижении цели.
Стимулирование — это средство мотивации участников производственного процесса, побуждающего уяснить цели и задачи предприятия и принимать решения, соответствующие этим целям. В этом качестве выступают сметы и исполнительные отчеты об их выполнении.
Сметы содержат сбалансированные плановые показатели и ориентируют менеджеров на выполнение конечной цели предприятия. Исполнительские отчеты мотивируют обоснованность корректировки фактических результатов по отношению к запланированным
и стимулируют персонал предприятия к принятию мер по устранению отклонений, либо к выявлению потенциальных проблем в будущем. Внутренняя отчетность создаст основу для повышения эффективности системы контроля и регулирования, осуществляемой менеджерами.
Внутренняя информационная связь — это обмен информацией и отчетностью, позволяющий координировать действия различных структурных подразделений на достижение конечной цели; конкретизирующий задачи каждого подразделения на предстоящий бюджетный период; определяющий условия, в которых будет действовать каждый руководитель подразделения, и требования (потребности и ограничения) к нему смежных производственных подразделений. Исполнительные отчеты представляют любому менеджеру материал для анализа и оценки своих действий, разработки мероприятий по устранению каких-либо действий, которые привели к понижению эффективности управления.
Функции управления и информация, обеспечивающая их действенность, позволяют сформулировать функции управленческой учёта:
- обеспечить информацией, необходимой для текущего планирования, осе уровни управления, контроля и принятия оперативных управленческих решений;
- формирование информации, которая служит средством внутренней связи между уровнями управления и различными структурными подразделениями одного уровня;
- оперативный контроль и оценка результатов деятельности внутренних подразделений и предприятия в целом в достижении цели;
- перспективное планирование и координация развития предприятия и будущем на основе анализа и опенки фактических результатов деятельности.
1.5 Предмет и объекты управленческого учёта
Существенным элементом системы управления предприятием является управленческий учёт. Характеризуя сущность управленческого учёта, следует отметить его важнейшую особенность — управленческий учёт связывает процесс управления с учётным процессом.
Предметом управления является процесс воздействия на объект или процесс управления с целью организации и координирована деятельности людей для достижения максимальной эффективности производства. Управление реализует воздействие на предмет управления с помощью планирования, организации, координирование стимулирования и контроля. Именно такие функции выполняет управленческий учёт, образуя свою систему, которая отвечает целям и задачам управления.
В настоящее время нет четких определений предмета управленческого учёта. Авторы пока ограничиваются изложением понимания сущности бухгалтерского учёта вообще и управленческого в частности. Между тем изменяются системы и методы управления деятельностью предприятия, соответственно меняются процедуры и содержание управленческого учёта. Особенно это касается моделирования учёта затрат и доходов на предприятиях с разной организационной структурой, влияния изменяющихся внешних факторов (инфляция, структурная перестройка промышленности и др.). Отсюда происходят изменения в перечне объектов и субъектов управления.
Теория науки об управлении формирует концепцию и о предмете управленческого учёта. Предметом управленческого учёта в общем виде выступает совокупность объектов в процессе всего цикла управления производством. Раскрывают содержание предмета его многочисленные объекты, которые можно объединить в две группы:
- производственные ресурсы, обеспечивающие целесообразный труд людей в процессе хозяйственной деятельности предприятия;
- хозяйственные процессы и их результаты, составляющие в совокупности производственную деятельность предприятия.
В состав производственных ресурсов входят:
основные фонды — это средства труда (машины, оборудование, производственные здания и т.д.), их состояние и использование;
нематериальные активы — объекты долгосрочного вложения (право пользования землей, стандарты, лицензии, товарные знаки и т. д.),
материальные ресурсы - предметы труда, предназначенные для обработки в процессе производства при помощи средств труда.
Эти ресурсы в управленческом учёте представлены производственными запасами на складах предприятия, и кладовых цехов и на участках, складах производственного отдела и в процессе их движения но стадии производственного цикла до склада готовой продукции. Они включают сырье как продукт добывающих отраслей промышленности, сельского хозяйства; материалы, подвергшиеся предварительной обработке как на самом предприятии, так и на других (полуфабрикаты — заготовки, поковки, отливки, детали, узлы и т. п.);
трудовые ресурсы — масса живого труда, которой располагает предприятие в данный момент, использование трудовых ресурсов в процессе целесообразной деятельности и результат труда.
Ко второй группе объектов управленческого учёта относятся следующие виды деятельности;
снабженческо-заготовительная деятельность — приобретение хранение, обеспечение производства сырьевыми ресурсами, вспомогательными материалами и производственным оборудованием с запасными частями, предназначенными для его содержания и ремонта, маркетинговая деятельность, связанная со снабженческими процессами;
производственная деятельность — процессы, обусловленные технологией производства продукции, включающие основные и вспомогательные операции; операции по совершенствованию выпускаемых и разработке новых продуктов;
финансово-сбытовая деятельность - маркетинговые исследования и операции по формированию рынка сбыта продукции; непосредственно сбытовые операции, включая упаковку» транспортировку и другие виды работ; операции, содействующие росту объема продаж, начиная с рекламы продукта и кончая установлением прямых связей с потребителями, контролем качества выпускаемой продукции;
организационная деятельность — создание организационной структуры предприятия, вычленение из системы предприятия функциональных отделов, служб, цехов, участков; организация информационной системы на предприятии с прямой и обратной связью отвечающей требованиям внутренних коммуникаций между структурными подразделениями, разными уровнями управления, соответствующей функциям планирования, контроля, оценки выполнения плана, стимулирования; операции координирования действий внутренних исполнителей, направленных на выполнение основной цели предприятия. Может быть выбрана другая группировка объектов управленческого учёта, но в любом случае она должна отвечал основным целям управления.
1.6 Метод, способы и принципы управленческого учёта
В система управленческого учёта его объекты имеют определен нос специфическое отражение. Прежде всего производственны ресурсы отражаются по состоянию, в движении, целесообразности использования в процессе хозяйственной деятельности предприятия.
Совокупность различных приемов и способов, посредством которых отражаются объекты управленческого учёта в информационной системе предприятия, называется методом управленческого учёта. Он состоит, из следующих элементов: документация; инвентаризация; оценка, группировка и обобщение; контрольные счета; планирование, нормирование и лимитирование; анализ; контроль.
Документация — первичные документы и машинные носители информации, гарантирующие управленческому учёту достаточно полное отражение производственной деятельности предприятия.
Первичный учёт в общей системе учёта является основным источником информации для финансового и управленческого учёта.
Применительно к специфике предприятия комплексный подход к организации первичного учёта обеспечивает:
- дальнейшее совершенствование оперативно-календарного планирования, оперативного контроля и диспетчирования хода производства;
- комплексную разработку каждой учётной задачи производства и полную увязку всех задач оперативного учёта между собой и с задачами оперативно-календарного планирования, учёта выработки и начисления заработной платы, контроля за правильным использованием материальных ценностей в производстве,, учёта незавершенного производства;
- разработку и внедрение единого для финансового и управленческого учёта документооборота, упорядочение и унификацию первичной документации;
- строгий контроль за расходованием материальных и трудовых ресурсов, за соответствием размеров оплаты труда списанию материалов согласно количеству изготовленной продукции;
- сохранность заготовок, деталей, узлов и полуфабрикатов в процессе их движения по стадиям обработки, потребления и хранения ;
- улучшение организации складского учёта деталей узлов и сборочных единиц за счет оборудования специальных мест хранения, обеспечения современными весоизмерительными и аналитическими устройствами;
- закрепление за должностными лицами отдельных коллективов (бригад, участков и т. п.) функций по оформлению учётной документации или сбору информации с машинных устройств, повышение персональной ответственности за правильность оформления и полноту сбора информации;
- достоверность и своевременность информации о производстве путем использования балансов учёта движения деталей, полуфабрикатов в управленческом и финансовом учёте в виде сводных документов;
- переход к механизированному сбору, передаче и обработке информации о движении деталей, узлов и полуфабрикатов и получению на основе первичного учёта результирующей информации с помощью персональных ЭВМ на разных уровнях управления;
- своевременную и полную в течение определенного отчетного периода проверку данных оперативного учёта в сопоставлении с фактическим состоянием, размерами и комплектностью незавершенного производства с- помощью инвентаризации, что одновременно позволяет улучшить информационную базу планирования производства и нормирование запасов по местам возникновения и заделов.
Инвентаризация — способ выявления фактического состояния объекта. При помощи инвентаризации определяют Отклонения от учётных данных: либо неучтенные ценности, либо потери, недостачи, хищение. Инвентаризация способствует сохранности материальных ценностей, контролю за их использованием, установлению полноты и достоверности учётной информации.
Группировка и оценка, использование контрольных счетов — способ изучения, позволяющий накапливать и систематизировать информацию об объекте в разрезе определенных признаков. Главными признаками группировки объектов управленческого учёта считаются: специфика производственной деятельности, технологическая и организационная структура предприятия, организация управления, целевые функции системы управления. Сгруппированная информация об объекте позволяет эффективно ее использовать для оценки результатов деятельности и сделать необходимые и разумные выводы для принятия оперативных и стратегических решений.
Контрольные счета — составная часть элемента классификации позволяющая хранить информацию. Система контрольных счетов выступает связующим звеном физического и управленческого учёта и позволяет установить полноту и правильность учётных записей Контрольный счет - это итоговый счет, где записи производят по итоговым суммам операций данного периода. Так. записи, произведенные в карточках складского учёта, должны соответствовать хронологическим записям в журнале регистрации операций, накопительным ведомостям в разрезе наименований материалов и контрольному счету, куда заносят итог всех операций, систематизированных по определенному признаку в накопительной ведомости;
Планирование, нормирование и лимитирование - входят в систему управления предприятием. Планирование — непрерывный циклический процесс, направленный на приведение в соответствие возможностей предприятия с условиями рынка. Оно связано с решением проблем будущего, использует методы выбора альтернативных решений, направления которых имеют как общий, так и частный характер. Планирование только тогда эффективно, когда оно базируется на статистических исследованиях и анализе результатов хозяйственной деятельности. Анализ проводится по данным информации, сгруппированной и обработанной в соответствии с целями управления в управленческом учёте.
Нормирование - процесс научно обоснованного расчета оптимальных норм и нормативов, направленный на обеспечение эффективного использования всех видов ресурсов и изыскание путей наиболее продуктивного превращения затрат в выпуск продукции. Комплекс норм и нормативов составляет нормативное хозяйство предприятия, которое охватывает все сферы его деятельности.
Без нормативного хозяйства невозможна организация системы управленческого учёта и контроля за состоянием запасов и фактических затрат. Нормы как основа системы, контроля классифицируются и группируются по центрам ответственности, продуктам и операциям.
Как показывает опыт создания нормативной базы, основой для планирования, организации и учёта производства являются технологические расчеты. Нормативные технологические показатели увязывают технико-экономическое планирование с оперативно-производственным еще на стадии технической подготовки производства Плановые и нормативные показатели определяют систему показателей учёта производства, что в немалой степени способствует сопоставимости показателей нормирования, планирования, учёта по нормам затрат и отклонениям от них. Технологические нормативы можно рассматривать как аналитическую базу производственного учёта, обеспечивающую его соответствующими данными о деятельности подразделений и уровне внутреннего хозяйствования.
Таким образом, нормы могут быть использованы при планировании, поскольку они выражают количественные цели, которые должны быть достигнуты.
Лимитирование - первая ступень контроля за материальными издержками, основанная на системе норм запасов и затрат. Лимит — установление границ выдачи, исходя из нормы расходов ресурсов на единицу продукции, установленной технологической документацией, и планируемой производственной программы каждому производственному подразделению.
Система лимитирования должна состоять не только из расчета лимита отпуска материалов цехом, но и из учётных и контрольных операций. Поэтому в системе управленческого учёта лимитированию отводят роль оперативной информации, позволяющей активно влиять на формирование материальных затрат.
Анализ. В силу специфических особенностей этот элемент метода управленческого учёта взаимодействует практически со всеми остальными составляющими. В сферу изучения попадает как производственная деятельность всего предприятия, так и отдельных подразделений, выраженная экономическими показателями. Выбор показателей определяется целями и возможностями системы управления. В процессе анализа выявляются взаимозависимости и взаимосвязи между подразделениями по выполнению установленных плановых заданий, отклонения и причины, вызвавшие изменения в результатах и эффективности производства, принимаются соответствующие управленческие решения.
Контроль — завершающий процесс планирования и анализа, направляющий деятельность предприятия на выполнение ранее установленных заданий, позволяющий вскрывать и устранять возникающие отклонения. Основой системы контроля служит обратная связь, которая дает надежную, необходимую и целесообразную ин формацию для осуществления контрольно-измерительной деятельности. Существуют разные системы и виды контроля. Они постоянно меняются, обладают отличительными особенностями на каждом предприятии, отражая его специфическую сферу деятельности.
В заключение следует отметить, что все элементы метода действуют не изолированно друг от друга, а в системе организации внутренних хозяйственных связей, направленной на решете целей управления.
1.6.1 Принципы управленческого учёта
Управление производственной деятельностью является сложным и комплексным процессом. Система учёта, отвечающая требованиям управления, также сложна и состоит из множества процедур. К тому же состав элементов системы управленческого учёта может меняться в зависимости от целей управления. Между тем любая система учёта, организованная на конкретном предприятии, отвечает общепринятым принципам.
К принципам управленческого учёта относятся: непрерывность деятельности предприятия; использование единых для планирования и учёта (планово-учётных) единиц измерения; оценка результатов деятельности подразделений предприятия; преемственность и многократное использование первичной и промежуточной информации в целях управления; формирование показателей внутренней отчетности, как основа коммуникационных связей между уровнями управления; применение бюджетного (сметного) метода управления затратами, финансами, коммерческой деятельностью; полнота и аналитичность, обеспечивающие исчерпывающую информацию об объектах учёта: периодичность, отражающая производственный и коммерческий циклы предприятия, установленные учётной политикой. Совокупность перечисленных принципов обеспечивает действенность системы управленческого учёта, но не унифицирует учётный процесс.
Непрерывность деятельности предприятия, которая выражается отсутствием намерения самоликвидироваться, сократить масштабы производства, означает, что предприятие будет развиваться в будущем. Этот принцип нацеливает бухгалтеров на создание информационного обслуживания решения долгосрочных проблем — анализа конкурентоспособности производства продукции, поставок сырья и материалов, изменения ассортимента и освоения новых продуктов, инвестиций и т.д.
Использование единых планово-учётных единиц измерения в планировании и учёте производства обеспечивает между ними прямую и обратило связь. Планово-учётные единицы раскрывают сущность и различие систем оперативно-производственного планирования на разных его уровнях; с их помощью создастся реальная возможность разработки методологии системы учёта, основанной на тесной взаимосвязи показателей управленческого учёта производства и бухгалтерского учёта затрат, определения результатов хозяйствования отдельных структурных подразделений.
На разных уровнях оперативно-производственного планирования планово-учётные единицы или детализированы или, напротив, более укрупнены. В основе детализации заложен принцип перехода от более крупных единиц на уровне предприятия (изделие, производственный заказ, серия изделий, наименование и т. п.) к более мелким на уровне цеха, участка, бригады (деталь, операция, комплекс операций, узловой комплект, бригадный комплект и др.).
Следует отметить, что планово-учётные единицы управленческого учёта производства и единицы измерения готовой продукции, сданной на склад, применяемые в бухгалтерском учёте, идентичны. Через них прослеживается связь управленческого и. финансового учёта выполненных заказов. При этом возможна любая группировка информации в том или ином виде учёта по объектам управления будь то группировка по видам продукции, производственным заказам или структурным подразделениям. Кроме того, на уровне предприятия планово-учётные единицы совпадают с объектами калькулирования или являются их частью. На уровне структурных подразделений планово-учётные единицы могут быть использованы при выборе объектов учёта затрат.
Оценка результатов деятельности структурных подразделений предприятия - один из основополагающих принципов построения системы управленческого учёта. При всем различии организационных форм на предприятиях, управленческий учёт должен быть связан с оперативно-производственным и технике экономическим планированием. В совокупности с системой планирования и контроля управленческий учёт представляет собой механизм хозяйствования цеха, участка, бригады. Процессы оценки результатов деятельности предусматривают и определение тенденций и перспектив каждого подразделения в формировании прибыли от производства и реализации. Хозяйственный механизм предприятия должен быть приспособлен к нуждам оперативного управления подразделениями и внутри них.
Соблюдение в процессе сбора, обработки и транспортирования первичных данных принципа преемственности и многократного использования упрощает систему учёта и делает ее эффективной (меньше затрат - больше значения в решении поставленной перед менеджером цели). При оперативном управлении информация управленческого учёта подкрепляется и иногда дополняется бухгалтерскими данными. В свою очередь данные финансового учёта детализируются, дополняются информацией, поступающей от управленческого учёта. Иногда рассматриваемый принцип называют принципом комплексности. Сущность принципа заключается в разовой фиксации данных в первичных документах или произведенных расчетах и многократного их использования при всех видах управленческой деятельности без повторной фиксации, регистрации или расчетов.
Данный принцип позволяет создать на предприятии рациональную и экономичную систему учёта сообразно его размерам и масштабам производственной деятельности. Его реализация означает, что из минимального количества данных получают максимально необходимое для управленческих решений количество информации. Тогда управленческий учёт выполняет свои функции.
Управленческая информация обладает способностью так формировать по данным первичного учёта показатели внутренней отчетности, что они становятся системой коммуникаций внутри предприятия. На нулевом уровне возникает первичная учётная информация в первичных документах, отчетах основных и вспомогательных цехов; на первом уровне создается сводная документация отдела снабжения, внешней кооперации, производственных подразделений сбытового и финансового отдела, бухгалтерии, складского хозяйства: на последующих уровнях производится объединение и формирование отчетной сводной документации в функциональных отделах заводоуправления (главного конструктора, главного технолога, главного механика, отдела кадров, производственною и др.).
На самом верхнем уровне происходит обобщение сводной информации, поступившей из структурных подразделений, и преобразование её в результирующую отчётную документацию производственно-диспетчерским, планово-экономическим отделами и бухгалтерией. Содержание отчетов зависит от целей его назначения и должности руководителя, для которого они предназначены. Бухгалтеры-аналитики составляют отчеты по анализу себестоимости с целью определения себестоимости продукции; сметы для планирования будущих расходов; текущие оперативные отчеты производственных подразделений для оценки результатов работы; отчеты о затратах на производство для принятия оперативных решений; анализ смет капитальных вложений для долгосрочного планирования или прогнозирования.
Особого внимания заслуживает принцип бюджетного (сметного) метода управления затратами, финансами, коммерческой деятельностью. Он используется на крупных предприятиях как инструмент планирования, контроля и регулирования. Бюджетный цикл состоит из процедур планирования всех сфер деятельности, отдельных подразделений; суммирования проектных решений всего коллектива; расчета проекта бюджета; расчетов вариантов плана и внесения корректив; окончательного планирование и учёта изменяющихся условий и отклонений от запланированного.
Сметами (бюджетом) охватывают производство, реализацию, распределение и финансирование. В них находят отражение затраты на производство всего предприятия и его подразделений, доходы от видов деятельности, подразделений, предприятия в целом.
Система управленческого учёта должна отвечать принципам полноты и аналитичности информации. Показатели, содержащиеся в отчетах, должны быть представлены в удобном для анализа виде, не требовать дополнительной аналитической обработки, не предусматривать обратных синтезу (от низших до высших уровней управления) процедур. Нарушение этого принципа привадит к удорожанию системы и потере оперативности управления.
Принцип периодичности, отражающий производственный и коммерческий циклы предприятия также важен для построения системы управленческого учёта. Информация для руководителей необходима в том случае, когда это целесообразно, ни раньше, ни позже. Сокращение временного плана может значительно уменьшить точность информации, подготовленной управленческим учётом. Как правило, аппарат управления устанавливает график сбора первичных данных, их обработки и группировки в итоговой информации.
Резюме.
Сущность управленческого учёта представлена как интегрированная система учёта затрат и доходов, нормирования, планирования, контроля и анализа, систематизирующая информация для оперативных управленческих решений и для будущего развития предприятия.
Составные части управленческого учёта определены оборотом производственных ресурсов в сферах снабжения, производства и реализации. Основополагающим принципом всей системы учёта выступает принцип «затраты -доходы». Исходя из этого определения о системе учёта затрат и доходов выделены следующие составные части: снабженческо-заготовительная деятельность; производственная деятельность, затраты и себестоимость выпуска продукции; финансово-сбытовая деятельность; организационная деятельность.
Размеры предприятия и решения администрации влияют на выбор системы управленческого учёта. С этих позиций и рассмотрено применение и характеристика каждой из систем: систематический и управленческий учёт; монистическая и автономная; учёта фактических и стандартных затрат; учёта полных и частичных затрат. При этом разнообразие систем учёта сгруппировано по их общим признакам в четыре группы.
Цели управления решаются управленческим учётом при выполнении им таких функций, как обеспечение информацией всех уровней управления, необходимой для текущего планирования, контроля и принятия оперативных управленческих решений; организация внутренних коммуникаций между уровнями управления и различными производственными подразделениями одного уровня посредством внутренней отчетности; контроль и оценка результатов деятельности внутренних подразделений и предприятия в достижении конечной цели; анализ фактических результатов деятельности и будущего развития предприятия.
Управленческий учёт связывает на практике процесс управления с учётным процессом, так как имеет с ним одни и те же объекты:
производственные ресурсы, обеспечивающие целесообразный труд людей в процессе хозяйственной деятельности предприятия; хозяйственные процессы и их результаты, составляющие в совокупности производственную деятельность предприятия. Совокупность объектов управленческого учёта, выступающая в процессе всего цикла управления, называется его предметом.
В информационной системе предприятия объекты управленческого учёта раскрываются с помощью специфических приемов и способов: документация; инвентаризация; оценка; группировка и контрольные счета; планирование, нормирование и лимитирование контроль; анализ. Каждый элемент воздействует на объект учёта, не изолированно, а в системе организации внутренних связей, направленной на решение целей управления. Совокупность приемов и способов, раскрывающих содержание предмета, называется методом управленческого учёта.
Система управленческого учёта подчинена целям управления. Она действенна при условии соблюдения следующих принципов:
непрерывность деятельности предприятия; использование единых для планирования и учёта показателей и единиц их измерения;
обязательность оценки результатов деятельности структурных подразделений на основе показателей внутренней отчетности; преемственность и многократное использование первичной и промежуточной информации для разных целей управления; бюджетный (сметный) метод контроля за затратами; полнота и аналитичность информации; периодичность информации, отражающей производственный и коммерческий циклы предприятия.
Теоретические основы управленческого учёта объединяют в своем составе понятие о сущности управленческого учёта, его предмете и средствах отражения объектов, функциях, осуществляемых управленческим учётом, принципах и системах организации.
Глава 2. УПРАВЛЕНЧЕСКИЙ УЧЁТ ОРГАНИЗАЦИОННОЙ
ДЕЯТЕЛЬНОСТИ
2.1 Особенности организации производства и их влияние на построение управленческого учёта организационной деятельности
Теория управленческого учёта на первый план выдвигает вопросы организации учёта издержек, а также исчисления себестоимости готовой продукции и незавершенного производства. Это прежде всего вызвано практикой управления производством и появлением новых требований к информации о затратах на производство, эффективности использования производственных ресурсов, рациональности выпуска продуктов.
Управление — это процесс планирования, организации, мотивации и контроля, необходимый для обеспечения деятельности предприятия в соответствии с его целями. Для выполнения функций управления на предприятиях создается аппарат управления, состоящий из совокупности работников, руководящих деятельностью предприятия или иной производственной единицы.
На крупных предприятиях аппарат управления создается в соответствии с функциями управления, на небольших по размеру предприятиях выполняется несколько функций одним структурным подразделением (отделом, сектором) или отдельными исполнителями. Наряду с подразделениями управления часть аппарата сосредоточивается в цехах. Соотношение численности работников, занятых .управлением предприятием и цехами, зависит от многочисленных факторов, рассматриваемых подробно в дисциплине «Менеджмент». В данном случае обращается внимание на организационную и производственную структуру.
Управленческий учёт организационной деятельности промышленных предприятий включает о качестве своей основной задачи эффективное функционирование служб и отделов управления на основе сформированной и обработанной в соответствии с целевыми установками информации при оптимальном уровне расходов на обслуживание и управление производством,
Организационная структура. Официально организационная структура находит свое выражение в штатном расписании. Фактически она обеспечивает согласованность отдельных видов деятельности предприятия и усилий подразделений по выполнению основных задач и целей предприятия. На рис.3 представлена схема управления предприятием:
Управление предприятием
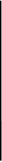
 Снабженческо-заготовительная
Производственная
Финансово-сбытовая
Техническое обеспечение и развитие
Инвестиционная
Рис. 3. Области хозяйственной деятельности предприятия.
Полная организационная структура предприятия зависит от следующих факторов:
характер производства и его отраслевые особенности, состав выпускаемой продукции, технология изготовления, масштаб и тип производства, уровень технической оснащенности предприятия;
формы организации управления: линейная, линейно-функциональная, матричная;
соответствие структуры аппарата управления и иерархической структуры производства;
соотношение между централизованной и децентрализованной формами управления;
соотношение между отраслевой (по продукту) и территориальной (по региону) формами управления;
уровень механизации и автоматизации управленческих работ, квалификация работников, эффективность их труда.
Наличие и влияние этих факторов на каждом предприятии сугубо индивидуальны и потому структура непрерывно совершенствуется. Число управленческих уровней в наиболее гибких организационных структурах доходит до четырех-пяти. Организационная структура определяет состав и соотношение различных уровней управления производством и формы этой организации.
Производственная структура предприятия показывает состав и структуру цехов, служб, их мощность, формы построения и взаимосвязи на каждом уровне управления производством.
Построение производственной структуры предприятия обусловлено типом и масштабами производства, сложностью технологических процессов, степенью и видами специализации цехов. Различают два типа производственных структур: структуру по продукту и технологическую структуру.
Производственная структура по продукту предполагает создание самостоятельных производственных подразделении, ориентированных на производство и сбыт конкретных видов продуктов.
Производственная структура, организованная по однородности технологических операций предполагает создание производственных подразделений, ориентированных на выполнение специальных технологических операций на однотипном оборудовании.
Конкретное хозяйственно-экономическое положение каждого подразделения определяется степенью его самостоятельности и предоставленных полномочий руководителю подразделения. Взаимодействие между внутренними подразделениями, между разными уровнями управления регулируются внутренним экономическим механизмом.
Понятие внутреннего экономического (внутрихозяйственного) механизма включает в себя совокупность средств и инструментов целенаправленно воздействующих на создание благоприятных условий для функционирования и развития как всего предприятия, так и его отдельных звеньев. К его основным элементам относятся: планирование, ценообразование, стимулирование, учёт, контроль и регулирование. Связь между элементами внутреннего хозяйственного механизма реализуется через систему показателен оценки и контроля за деятельностью подразделений предприятия, показателей измерения и оценки объема продукции и выполненных работ, через состав затрат, включаемых в собственные расходы подразделения и выявление результатов хозяйствования.
Организационная и производственная структуры предприятия и его внутрихозяйственный механизм являются базисом при построении управленческого учёта организационная деятельности.
В разных отраслях
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.