Механизм прогнозирования как инструмент управления устойчивым развитием
вероятность получить NPV проекта в интервале [15950,79–7,16; 15950,79 +7,16] равна 94%;
вероятность получить NPV проекта в интервале [15950,79–10,74; 15950,79 +10,74] близка к единице, т.е. вероятность того, что значение NPV проекта будет ниже 15 940,05 тыс. руб. (15950,79–10,74) стремится к нулю.
Таким образом, суммарная величина возможных потерь характеризующих данный инвестиционный проект, составляет 10,74 тыс. руб. (что позволяет говорить о высокой степени надёжности проекта).
Иначе говоря, цена риска данного ИП составляет 10,74 тыс. рублей условных потерь, т.е. принятие данного инвестиционного проекта влечёт за собой возможность потерь в размере не более 10,74 тыс. руб.
Риск-анализ инвестиционного проекта методом сценариев
Для сравнения проведём риск-анализ того же инвестиционного проекта методом сценариев. Рассмотрим возможные сценарии реализации инвестиционного проекта. В данном случае их будет только три (табл. 2.8):
Таблица 2.8. Исходные данные
| Сценарии | Наилучший | Вероятный | Наихудший |
| Вероятности | 0,05 | 0,9 | 0,05 |
| Тариф (руб.) | 370 | 187,9 | 187,9 |
| Себестоимость (руб.) | 95,40 | 53,37 | 81.73 |
| NPV (руб.) | 43163,00 | 14790,00 | 9634,00 |
Построение сценариев и расчёт NPV по вариантам осуществлялся с учетом того факта, что себестоимость 1Гкал, вырабатываемой локальной котельной и тариф за централизованное отопление в значительной степени коррелируют друг с другом, поскольку обе эти величины зависят от одних и тех же факторов, как то эксплуатационные расходы и зарплата обслуживающего персонала.
Экономико-статистический анализ данных метода сценариев показан на рис. 2.6.
Сценарный анализ продемонстрировал следующие результаты:
Среднее значение NPV составляет 15950,85 руб.
Коэффициент вариации NPV равен 40%.
Вероятность того, что NPV будет меньше нуля 1%.
Вероятность того, что NPV будет больше максимума равна нулю.
Вероятность того, что NPV будет больше среднего на 10% равна 40%.
Вероятность того, что NPV будет больше среднего на 20% равна 31%.
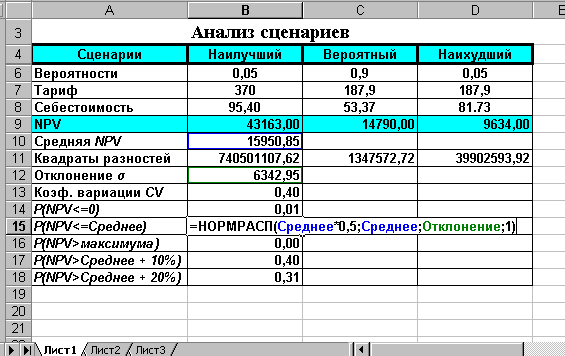
Рис. 2.6. Экономико-статистический анализ данных метода сценариев
Анализируя полученные результаты, отмечаем, что метод сценариев даёт более пессимистичные оценки относительно риска инвестиционного проекта. В частности коэффициент вариации, определённый по результатам этого метода значительно больше, чем в случае с имитационным моделированием.
Рекомендуется использовать сценарный анализ только в тех случаях, когда количество сценариев конечно, а значения факторов дискретны. Если же количество сценариев очень велико, а значения факторов непрерывны, рекомендуется применять имитационное моделирование.
Следует отметить, что, используя сценарный анализ можно рассматривать не только три варианта, а значительно больше. При этом можно сочетать сценарный анализ с другими методами количественного анализа рисков, например, с методом дерева решений и анализом чувствительности.
Эффективность применения разработанных авторами технологий инвестиционного проектирования обусловлена тем, что они могут быть легко реализованы обычным пользователем ПК в среде MS Excel, а универсальность математических алгоритмов, используемых в технологиях, позволяет применять их для широкого спектра ситуаций неопределённости, а также модифицировать и дополнять другими инструментами.
Экономический эффект от внедрения новых проектных технологий выражается в снижении размера резервных фондов и страховых отчислений, необходимость которых обусловлена наличием рисков и неопределённостью условий реализации проекта. Опыт применения данных алгоритмов может найти широкое применение во всех регионах России и быть использован как для проектирования предприятий, так и финансовыми учреждениями для анализа эффективности этих проектов.
3. Разработка рекомендаций по совершенствованию процесса принятия управленческих решений путем оптимизации механизма прогнозирования
3.1 Правила и схемы оптимизации принятия управленческих решений
Принятие правильного решения вовремя – главная задача управленческого персонала любой компании. Неправильное или просто глупое решение может дорого стоить компании, иметь фатальные, непоправимые последствия. Поэтому важно, чтобы те, кто вовлечен в процесс принятия решений, использовали все имеющиеся у них средства и приняли «наилучшее» решение.
Прежде всего определимся с приоритетами: «наилучшее» – для кого или для чего? Перед тем, как принимать решение, следует тщательно продумать его цель. Трудность состоит в том, что задачи различных подразделений предприятия очень противоречивы.
Принятие решений – достаточно сложный и интересный процесс, который носит исключительно субъективный характер. Поэтому очень важно применение именно качественных методов прогнозирования в хозяйственной деятельности.
Итак, чтобы найти хорошее решение, следует:
1. Определить, цель решения.
2. Определить возможные варианты решения проблемы.
3. Определить возможные исходы каждого решения.
4. Оценить каждый исход.
5. Выбрать оптимальное решение на основе поставленной цели.
Как уже отмечалось, принимая решения, следует руководствоваться соответствующими правилами. На первом этапе – определение цели. Принимающий решение сам выбирает, каким правилом ему воспользоваться, потому что для каждого случая применимо какое-то определенное правило. Итак, они делятся на две группы:
– правила принятия решений без использования численных значений вероятностей исходов;
– правила принятия решений с использованием численных значений вероятностей исходов.
Правила принятия решений без использования численных значений вероятностей исходов
1. Максимаксное решение – максимизация максимума доходов. Каждому возможному решению соответствуют максимальные доходы. Это подход карточного игрока – игнорируя возможные потери, рассчитывать на максимально возможный доход.
2. Максиминное решение – максимизация минимума доходов. Каждому возможному решению соответствуют минимальные доходы. Это очень осторожный подход к принятию решений.
3. Минимаксное решение – минимизация максимума возможных потерь. В данном случае больше внимания уделяется возможным потерям, чем доходам. Таблица возможных потерь дает представление о прибылях каждого исхода, потерянных в результате принятия неправильного решения.
Все рассмотренные критерии принятия решений приводят к различным результатам. Поэтому сначала выбирается тот критерий, который считается «лучшим», и тогда получается «наилучшее».
Критерий Гурвича является компромиссным способ принятия решений
Этот способ принятия решений представляет собой компромисс между осторожным правилом максимина и оптимистичным правилом максимакса. В нем некоторым образом объединяются правила, не рассматривающие индивидуальные вероятности отдельных исходов, и те, в которых учитываются вероятности исходов.
При использовании критерия Гурвича (Hurwicz criterion) таблица доходов составляется как обычно. Для каждого решения рассматриваются лучший худший результаты, т.е. то, о чем раньше говорилось в правилах максимина максимакса. Принимающий решение придает вес обоим результатам, и, умножив результаты на соответствующие веса и суммируя, получает общий результат Выбирается решение с наибольшим результатом. Такое решение задачи предполагает, что имеется достаточно информации для определения весов.
Правила принятия решений с использованием численных значений вероятностей исходов
1. Правило максимальной вероятности – максимизация наиболее вероятных доходов.
2. Оптимизация математического ожидания. Наиболее распространенный способ использования вероятностей при принятии решений – это вычисление математического ожидания. Оно рассчитывается для каждого решения либо для доходов, либо для возможных потерь. Выбирается решение либо наибольшим ожидаемым доходом, либо с наименьшими возможными потерями, а) Максимизируем ожидаемый доход для решений:
Е (доход от какого-либо решения) = е (вероятность ґ доход) (суммируем для всех исходов рассматриваемого решения).
б) Минимизация ожидаемых возможных потерь. В данном случае производится та же последовательность действий, только с использованием таблицы возможных потерь и вероятности каждого из исходов. Выбирается решение, ведущее к наименьшим ожидаемым возможным потерям, вместо максимума ожидаемых доходов.
Неопределенность при принятии решений может быть уменьшена путем сбора дополнительной информации, однако за нее нужно платить. Максимальная сумма денег, которую стоит заплатить, и является стоимостью достоверной информации. Если заранее известно, какой из исходов осуществится, то можно принять решение, ведущее к максимальному доходу, тем не менее это не означает, что можно контролировать исходы.
3.2 Пути формирования механизмов прогнозирования хозяйственной деятельности предприятия
Из всего вышесказанного можно сделать вывод, что при современных условиях функционирования рыночной экономики, невозможно успешно управлять коммерческой фирмой, без эффективного прогнозирования её деятельности. От того, насколько прогнозирование будет точным и своевременным, а также соответствовать поставленным проблемам, будут зависеть, в конечном счете, прибыли, получаемые предприятием.
Для того, чтобы эффект прогноза был максимально полезен, необходимо создание на средних и крупных предприятиях так называемых прогнозных отделов (для малых предприятий создание этих отделов будет нерентабельным). Но даже без таких отделов обойтись без прогнозирования невозможно. В этом случае прогноз должен быть получен силами менеджеров и задействованными в этом процессе специалистами.
Что касается самих прогнозов, то они должны быть реалистичными, то есть их вероятность должна быть достаточно высока и соответствовать ресурсам предприятия.
При выборе подходящего метода прогнозирования исследователь должен последовательно ответить на следующие вопросы:
– какой именно тип прогноза он собирается построить (краткосрочный, среднесрочный, долгосрочный; микро-, мезо- или макропрогноз);
– какова природа и форма исходных статистических данных, на основе которых он собирается строить прогноз;
– кто именно будет использовать этот прогноз (руководство компании, служба маркетинга и т.п.);
– какова требуемая точность прогноза и какие потребуются расходы для обеспечения намеченного прогноза.
Использовать при прогнозировании только математические методы, пусть даже самые сложные, неправильно, так как в этом случае не учитывается экономический смысл событий.
Так как прогнозирование является отдельной наукой, то целесообразно (по мере возможности) использование нескольких методов прогнозирования при решении какой-либо проблемы. Это повысит качество прогноза и позволит определить «подводные камни», которые могут быть незамечены при использовании только одного метода.
Также необходимо соотносить полученный прогноз с прецедентами в решении данной проблемы, если такие имели место при похожих условиях функционирования аналогичной организации (конкурента). И при определенной корректировке, в соответствии с этим прецедентом, принимать решения.
Анализируя полученные результаты в аналитической части работы, отмечаем, что метод сценариев даёт более пессимистичные оценки относительно риска инвестиционного проекта. В частности, коэффициент вариации, определённый по результатам этого метода значительно больше, чем в случае с имитационным моделированием.
Рекомендуется использовать сценарный анализ только в тех случаях, когда количество сценариев конечно, а значения факторов дискретны. Если же количество сценариев очень велико, а значения факторов непрерывны, рекомендуется применять имитационное моделирование.
Следует отметить, что, используя сценарный анализ можно рассматривать не только три варианта, а значительно больше. При этом можно сочетать сценарный анализ с другими методами анализа рисков, например, с методом дерева решений и анализом чувствительности.
Существует несколько подходов к разработке сценариев, но все они предполагают три общих положения:
– исходным пунктом всегда должна быть точная оценка настоящей стратегической ситуации организации для понимания динамики воздействующих факторов;
– для воздействующих факторов с неопределенными тенденциями развития должны быть выполнены специальные прогнозы и сделаны рациональные предложения экспертов;
– должно быть разработано множество альтернативных сценариев, представляющих собой определенную логическую картину.
Альтернативные сценарии не должны содержать противоречий. Алгоритм разработки сценариев включает несколько этапов:
– установление предмета исследования и его структурирование, определение показателей, характеризующих предмет;
– определение существенных факторов (направление, сила действия), влияющих на предмет исследования, их структурирование;
– определение тенденций развития, альтернатив развития для областей с неявной структурой факторов;
– разработка и выбор альтернативных сценариев будущего, проверка вариантов на разнообразие, устойчивость, высокую степень вероятности;
– интерпретация выбранных сценариев развития (прогноз развития), учет возможных противодействующих событий;
– разработка окончательного варианта сценария с учетом всех вновь открывающихся факторов, оценка влияния отклонений от основной идеи сценария, оценка возможных отклонений от первоначального образа организации;
– перенос сценария на практическую основу (формулирование стратегии развития, разработка системы планов).
Для улучшения качества прогноза необходимо улучшить качество информации, необходимой при его разработке. Эта информация, в первую очередь, должна обладать такими свойствами, как достоверность, полнота, своевременность и точность.
3.3 Оценка эффективности разработанных мероприятий
Эффективная система прогнозирования в первую очередь повлияет на оптимизацию контрактных отношений строительной компании «Спецстрой» с контрагентами. После внедрения организационных мероприятий по усовершенствованию контрактов нормативный срок строительства объектов исследуемым предприятием сократится. А это в свою очередь сокращает постоянные издержки, понесенные ОАО «Спецстрой». Рассчитаем экономическую эффективность от внедрения проекта по повышению эффективности управления путем оптимизации системы прогнозирования.
Исходные данные: строительство жилого дома 120 кв. м., сметная стоимость строительства составляет 3564,940 тыс. руб.
Расчетный срок строительства находим по формуле:
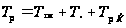 ,
(3.1)
где  – фактический
срок строительства
объекта, (
 месяцев);
 – период
подготовки
строительства,
составляет
25% от
,
Тп = 4,5 месяца;
 – период
развертывания
строительства,
составляет
13% от
,
Трз = 2,5 месяца;
 =18+2,5+4,5=25 мес.
Для определения
эффектов от
сокращения
сроков строительства
необходимо
рассчитать
условно постоянные
расходы ( ),
которые образуются
из накладных
расходов (
 ),
расходов на
машины и механизмы
(
 ),
материалы (
 ),
заработную
плату (
 ):
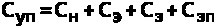 ,
(3.2)
1. Условно
постоянные
расходы (),
идущие в основном
на административно-хозяйственные
нужды, равны:
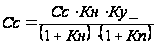 ,
(3.3)
где  – сметная стоимость
СМР жилого дома
№16,
( =3564,940
тыс. руб.);
 – норматив
накладных
расходов для
строительных
фирм (0,18);
 – доля условно-постоянной
части накладных
расходов для
общестроительных
трестов и управлений
(0,5);
 – норматив
плановых накоплений
(0,26).
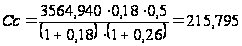 тыс. руб.
2. Условно-постоянные
расходы по
эксплуатации
машин и механизмов
()
определяют
по формуле:
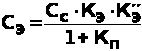 ,
(3.4)
где  – удельный вес
затрат по
эксплуатации
машин и механизмов
(0,07);
 – доля условно-постоянных
расходов в
затратах на
эксплуатацию
строительных
машин и механизмов
(0,3);
Эти расходы связаны с содержанием ремонтных мастерских и других обслуживающих хозяйств.
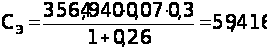 тыс. руб.
3. Условно-постоянные заготовительно-складские расходы можно определить по следующей формуле:
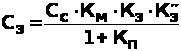 ,
(3.5)
где
 – удельный вес
затрат на материалы
в стоимости
СМР (0,5);
 – средний
размер заготовительно-складских
расходов в
затратах на
материалы
(0,021);
 – доля условно-постоянных
расходов в
заготовительно-складских
расходах (0,55).
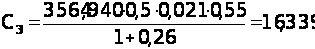 тыс. руб.
4. Условно-постоянные
расходы по
основной заработной
плате (),
зависящие от
продолжительности
строительства
определяются
по формуле:
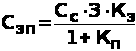 ,
(3.6)
где
 – удельный вес
заработной
платы в стоимости
СМР (0,2);
 – доля условно-постоянных
расходов в
заготовительно-складских
расходах (0,327).
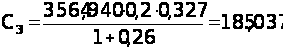 тыс. руб.
Таким образом, условно-постоянная часть расходов оказалась по данному объекту равной:
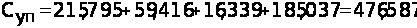 тыс. руб.
Эффект условно-постоянной части расходов от сокращения срока строительства объекта составили величину, равную:
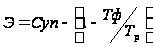 ,
(3.7)
где  – фактический
срок строительства
объекта (504 дня);
 – нормативный
срок строительства
объекта (700 дней).
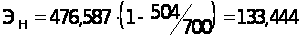 тыс. руб.
Сокращение срока строительства дает возможность раньше высвободить основные производственные фонды и улучшить использование оборотных средств, в результате чего образуются дополнительные эффекты, которые равны:
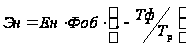 ,
(3.8)
где  – средние размеры
основных
производственных
фондов по объекту
(1425,976 тыс. руб.);
 – коэффициент
эффективности
(0,15).
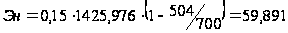 тыс. руб.
,
(3.9)
где  – средние размеры
оборотных
средств по
объекту (712,988 тыс.
руб.).
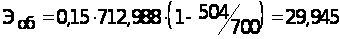 тыс. руб.
Эффект
по фонду заработной
платы прямых
затрат из-за
роста заработной
платы по отношению
к росту производительности
труда ( )
рассчитывается
по формуле:
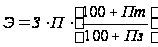 ,
(3.10)
где З – удельный вес заработной платы в себестоимости работ эталонного варианта (0,125);
 - прирост
производительности
труда на объекте,
обусловленный
совершенствованием
организации
строительного
производства
(0,1);
 - то же, заработной
платы (0,03).
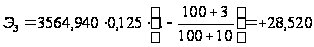 тыс. руб.
Кроме
того, изменение
прямых затрат
влечет за собою
эффект в переменной
части накладных
расходов ( )
в размере 0,15 от
полученного
эффекта по
фонду заработной
платы:
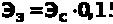 ,
(3.11)
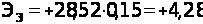 тыс. руб.
Уменьшение
трудоемкости
работ за счет
использования
организационно-технологических
резервов дало
возможность
сэкономить
переменную
часть накладных
расходов ( ),
приблизительно
0,6 рублей на
один
человеко-день
трудоемкости
работ, составило
экономический
эффект, пределяемый
по формуле:
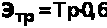 ,
(3.12)
где,
 – трудоемкость
выполнения
работ на объекте
(17640 чел.-дн.).
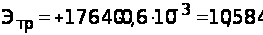 тыс. руб.
Таким образом, суммарный экономический эффект для ОАО «Спецстрой» по жилому дому за счет внедрения комплексных мероприятий по повышению эффективности управления путем оптимизации системы прогнозирования составит:
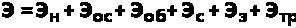 ,
(3.13)
Э=132,360+59,891+29,945+28,520+4,28+10,584=265,580 тыс. руб.
Эффективность применения разработанных авторами технологий инвестиционного проектирования обусловлена тем, что они могут быть легко реализованы обычным пользователем ПК в среде MS Excel, а универсальность математических алгоритмов, используемых в технологиях, позволяет применять их для широкого спектра ситуаций неопределённости, а также модифицировать и дополнять другими инструментами.
Также экономический эффект от внедрения новых проектных технологий выражается в снижении размера резервных фондов и страховых отчислений, необходимость которых обусловлена наличием рисков и неопределённостью условий реализации проекта.
Опыт применения данных алгоритмов может найти широкое применение во всех регионах России и быть использован как для проектирования ИП предприятий, независимо от их форм собственности и отраслевой принадлежности, так и финансовыми учреждениями для анализа эффективности этих проектов.
Принятие правильного решения вовремя – главная задача управленческого персонала любой компании. Неправильное или просто глупое решение может дорого стоить компании, иметь фатальные, непоправимые последствия.
Принимая решения, следует руководствоваться соответствующими правилами. На первом этапе – определение цели. Принимающий решение сам выбирает, каким правилом ему воспользоваться, потому что для каждого случая применимо какое-то определенное правило.
Неопределенность при принятии решений может быть уменьшена путем сбора дополнительной информации.
Из всего вышесказанного можно сделать вывод, что при современных условиях функционирования рыночной экономики, невозможно успешно управлять коммерческой фирмой, без эффективного прогнозирования её деятельности. От того, на сколько прогнозирование будет точным и своевременным, а также соответствовать поставленным проблемам, будут зависеть, в конечном счете, прибыли, получаемые предприятием.
Заключение
Выбор цели и стратегии развития предприятия составляет основу самостоятельной планово-управленческой деятельности менеджеров в свободных рыночных отношениях.
Каждое предприятие в ходе перспективного планирования должно само выбрать наилучшую стратегию развития или роста с учетом его реальных возможностей и достигнутых результатов на данном этапе экономической деятельности.
Стратегическое планирование само по себе не гарантирует успеха, и организация, создающая стратегические планы, может потерпеть неудачу из-за ошибок в организации, мотивации и контроле. Тем не менее, формальное планирование может создать ряд существенных благоприятных факторов для организации деятельности предприятия.
Принимая обоснованные и систематизированные плановые решения, руководство снижает риск принятия неправильного решения из-за ошибочной или недостоверной информации о возможностях организации или о внешней ситуации.
Прогнозирование – наиболее сложный вид деятельности в системе экономической деятельности.
Различия в горизонте прогностической работы находят отражение в характере фирменного планирования: стратегическое планирование – на базе средне- и долгосрочных прогнозов, а текущее планирование хозяйственных операций – на основе краткосрочных прогнозов.
Стратегическое планирование выполняет функции связующего звена между рынком и производством, между прогнозированием будущих условий хозяйствования и поисками путей достижения намеченных стратегических целей.
В предвидении будущего фирмы прогнозирование, с одной стороны, предшествует планированию, а с другой – является его составной частью, используется на разных стадиях осуществления деятельности по планированию.
По своему составу прогнозирование шире планирования, так как включает не только показатели деятельности фирмы,