Формирование бизнес-плана вновь создаваемого предприятия
Ограничена конкурентноспособность
Привлечение ресурсов уменьшается
Финансовая и производственная нестабильность
Вероятности: санация, изыскание средств и способов стабилизации производства, или реорганизация, или банкротство и ликвидация предприятия
В ходе реализации стратегии предприятия могут возникнуть помехи, препятствия или сопротивления, которые вызывают необходимость своевременного внесения изменений и корректировок в соответствующие подсистемы организации. Изменение – это замещение одного или нескольких внутренних элементов предприятия (целей, структуры, технологии, персонала) другими по содержанию компонентами под воздействием как внешних, так и внутренних факторов. Существует множество различных причин внесения изменений в саму стратегию или отдельные её элементы:
Невозможность предвидения на стадии разработки стратегии новых проектных решений, технологий, поведения и развития конкурентов, экономической коньюктуры и др;
Неточное определение необходимых ресурсов, ошибки в их распределении и использовании;
Отставание в осуществлении мероприятий по времени вследствии воздействия дестабилизирующих факторов;
Несоответствие организационно-производственной структуры и менеджмента требованиям новой стратегии;
Сопротивление персонала предприятия изменениям;
Ошибки в выборе ответственных исполнителей и руководителей, недостаток знаний и способностей;
Недостаточная взаимоувязка стратегических и оперативных планов;
Недостаточно четкая постановка целей, низкая подготовленность линейных менеджеров;
Неконтролируемые изменения во внешней среде;
Пересмотр стоимостных критериев;
Срыв сроков поставок сырья и других ресурсов поставщиками.
Изменения оказывают существенное воздействие на:
Продолжительность и сроки достижения стратегических целей;
Качество выполнения работ и их стоимость;
Мотивацию и поведение персонала;
Уменьшение неопределенности состояния организации;
Конкурентноспособность предприятия и соответствие интересам потребителей.
Каждое организационно-экономическое изменение проходит несколько этапов: прогнозирование возможных изменений; анализ причин возникающих проблем; нахождение нового решения и разработка мер по его выполнению; предположение и описание особенностей изменений; оценка последствий вносимых корректировок; проведение испытаний предпологаемых уточнений и выявление скрытых трудностей; одобрение новшеств и организация их выполнения; координация и контроль выполнения внедряемых изменений.
Здача руководителей предприятия состоит в том, чтоб вызвать у работников готовность к предстоящим изменениям и создать у них соответствующую мотивацию, понимание и заинтересованность, погасить возможное сопротивление. Основными причинами сопротивления персонала переменам является:
Инстинкт самосохранения и предубеждение, что вводимые перемены не принесут для них ожидаемых результатов;
Увеличение неопределенности в условиях недостаточной информированности о социальных, экономических и трудовых последствиях изменений;
Ожидание опасности и потерь – уменьшение полномочий, снижение доходов, ухудшение условий труда, повышение ответственности и т.п.
Для уменьшения или устранения сопротивления новшествам со стороны персонала предприятия целесообразно:
Пересмотреть систему материального и морального поощрения работников и гарантировать сохранение занятости сотрудников;
Преобразования осуществлять поэтапно, что позволит людям постепенно прывыкнуть к новым условиям;
Организовать при необходимости профессиональную переподготовку или повышение квалификации персонала;
Шире привлекать сотрудников к обсуждению и принятию решений о предстоящих изменениях и ожидаемых последствиях;
Быть готовым к принудительным формам воздействия – угрозе увольнения, снижения оплаты труда, непредоставления новой должности и др.
Оценка и контроль выполнения обеспечивает устойчивую обратную связь между достигаемыми результатами и целями организации. Сам контроль направлен на учет отклонений в ходе реализации стратегии, выяснения причин и внесение необходимых корректировок в достижение промежуточных целей, сроков проведения работ и других мероприятий.
Глава 2 Характеристика сферы предпринимательства, предприятия и продукта
2.1 Отрасль
Этот раздел предпринимательского проекта начинается с описания пищевой отрасли, для которой он предназначен. Справочный материал этого раздела позволит потенциальному инвестору получить представление, насколько полно данный проект вписывается в систему экономических, политических и хозяйственных отношений. Исследование возможностей, проведенное ранее, показывает, насколько благоприятен инестиционный климат в отрасли пищевой промышленности и, следовательно, привлекателен для инвестирования капитала. Кроме того банки и крупные инвесторы, как правило, специализируются на финансировании определенных отраслей народного хозяйства. Так бизнес в сфере производства салатов и последующей их продажи может заинтересовать российский Пищпромбанк.
Решение о выбраной сфере и отрасли в первую очередь важно для самой организации. Организация должна быть уверена, что в сфере пищевой промышленности в процессе реализации предпринимательского проекта не будет подвержена серьезным экономическим потрясениям. Недостаточно полный учет тенденций развития сферы работы организации, чреват самыми губительными последствиями при внедрении предпринимательского проекта и его коммерческой эффективности.
Миссией рассматриваемой организации будет, улучшение здоровья граждан покупающих продукцию организации.
Деятельность ООО «Ариран» направлена на легкую промышленность, а именно на ее ведущую отрасль пищевая промышленность. В этой отрасли преобладает производство продуктов питания, которые имеют больший вес, чем другие отрасли.
Описание пищевой отрасли – Анализ текущего состояния рынка производства салатной продукции показывает что рассматриваемая организация вполне может заняться производством салатов, а в будущем увеличить обьемы производства.
2.2 Предприятие
Название предприятия – ООО «Ариран».
Деятельность ООО «Ариран» будет связана с производством салатов, точнее: Салат «Оливье», Салат «Крабовый», Салат «Корейский», Салат «Морской».
Эти продукты питания будут предназначены, как для взрослых, так и для детей. Продукты ООО «Ариран» экологически чистые, питательные, низкокалорийные и очень полезны.
Предприятие ООО «Ариран» будет арендовать помещение в промышленном районе города Реутов. В 2004 г. Планируется 253 рабочих дня.
2.3 Организационно-правовая форма предприятия
ООО «Ариран» представляет собой общество с ограниченой ответственностью, т.е – это коммерческая организация учрежденная несколькими лицами, уставный капитал которой разделен на доли определенных размеров. Размер доли каждого участника зафиксирован в учредительных документах. Число учредителей состовляет 5 человек.
Ответственность участников. Участники не отвечают пообязательствам общества и несут риск убытков в пределах стоимости своих вкладов.
Учредительные документы. Два основных документа:
Учредительный договор, который подписывается всеми учредителями.
Устав, который утверждается учредителями.
Управление. Высший орган управления является общее собрание участников. Исполнительным органом управления является Директор.
Право выхода из товарищества. Участники могут выйти из общества в любое время независимо от согласия других участников.
Участник может передать свою долю другому частнику, если не запрещено уставом, то третьему лицу.
2.4 Разработка целей предприятия
ООО «Ариран» ставит перед собой главные цели:
Расширение рынка сбыта продукции
Сокращение издержек
Получение масимальной прибыли
Увеличение ассортимента товаров
Повышение рентабельности
2.5 Выбор вида деятельности (товара, услуги, работы)
Понятие «Товар»
Товар – это продукт труда, имеющий стоимость и распределяющийся в обществе путем обмена, купли-продажи; все, что может удовлетворить потребность и предлагается рынку с целью привлечения внимания, приобретения, использования или потребления.
ООО «Ариран» предполагает выпуск салатных изделий, т.е. Салат «Оливье», Салат «Крабовый», Салат «Корейский», Салат «Морской» вырабатывающих из высококачественного сырья, отличающегося:
Хорошим приятным вкусом
Низкой калорийностью
Легкостью усвоения Обогащены комплексом витаминов А, В, С, Е.
Реализацией в фасовочном виде
Удовлетворительным сроком хранения
Доступной ценой
Продукция ООО «Ариран» удовлетворяет потребность в пище, прекрасно подходит для праздников, для пикников, для работников у которых нет возможности полноценного обеда.
Товар, на начальном этапе, будет реализовыватся в нескольких магазинах расположенных в Москве и области
Товар расчитан на широкую группу покупателей благодаря своей невысокой цене и высоким вкусовым качествам, а так же благодаря своей экологической чистоте и насыщенности минералами и витаминами
Спрос на товары подобного рода велик, многим людям гораздо проще приобрести салаты в магазине чем делать их своими руками.
Слабые стороны товара: скоропортящийся продукт требует постоянного контроля качества
Для производства своей продукции ООО «Ариран» использует самые современные разработки и технологии в области питания.
Салат «Оливье»
Воплощает в себя самые лучшие качества продукта – высококачественные состовляющие, свежие овощи, и незабываемый домашний вкус.
Салат «Корейский»
Незабываемый вкус правильно приготовленной корейской моркови насыщеный витаминами и бетокаротином со свежими кальмарами, прекрасно подойдет в качестве закуски под пиво или просто как украшение стола и неоставит равнодушным ниодного покупателя.
Салат «Морской»
Яркий насыщеный вкус морской капусты напитанной йодом с низкокалорийным маслом и заворным луком придаст сил на весь день
Салат «Крабовый»
Хорошо знакомый вкус домашнего салата, с добавлением безвредных фирменых добавок неоставит никого равнодушным.
2.6 Марка
Марка – имя, символ, термин, знак, рисунок или их сочетание, позволяющие покупателю идентифицировать (отождествлять) или отличать товары одного продавца от аналогичного товара конкурентов.
Марка ООО «Ариран» называется «Радость солнца».
«Радость солнца» - это воплощение ярких идей и открытий.
В линии «Радость солнца» - это оригинальные сочетания натуральных ингридиентов, которые дают уникальную палитру вкусов, а новейшие методы обогащения – исключительную пользу для здоровья.
2.6.1 Товарный знак
Товарный знак – это оригинально оформленное графическое изображение или оригинальное название, особое сочетание цифр, букв или слов, фирменное имя, зарегистрированное в установленном порядке, т.е. юридически защищенное.
Основные требования:
Индивидуальность
Простота узнаваемость
Привлекательность для потребителей
Охраноспособонсть
ООО «Ариран» будет работать под товарным знаком
2.6.2 Упаковка
ООО «Ариран» будет выпускать свои товары в удобной пластиковой упаковке с современным дизайном обьемом по 170 грамм, а также в ведрах обьемом по 3, 5, 10 кг для крупных магазинов торгующих товаром в развес.
Упаковка изделия входит в себестоимость товара.
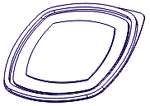
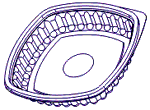 126х126х23 мм
170 мл
2.6.3 Инструкция по применению
| Наименование |
Хранение при t |
Срок хранения, дней |
| Салат «Оливье» | 4+-1 | 7 |
| Салат «Корейский» | 5+-2 | 9 |
| Салат «Морской» | 4+-1 | 7 |
| Салат «Крабовый» | 5+-1 | 8 |
2.6.4 Гарантия
ООО «Ариран» гарантирует качество товара, который изготавливается из свежего, натурального сырья. Товар использовать до даты указанной на упаковке.
2.7 Жизненный цикл товара .
|
Этап выведения на рынок |
Этап роста |
Этап зрелости |
Этап упадка |
|
| Характеристика | ||||
| Сбыт | Слабый | Быстрорастущий | Медленнопадующий | Падающий |
| Прибыль | Ничтожна | Максимальная | Медленнопадующая | Низкая или нулевая |
| Потребитель | Любители нового | Массовый рынок | Массовый рынок | Отстающие |
| Число конкурентов | Небольшое | Постоянно растущее | Большое | Убывающие |
| Ответная реакция производителей | ||||
| Основные стратегические усилия | Расширение рынка | Проникновение вглубь | Отставание своей доли | Повышение рентабельности |
| Затраты на маркетинг | Высокие | Высокие, но несколько ниже | Сокращающиеся | Низкие |
| Распределение товара | Неравномерное | Интенсивное | Интенсивное | Селективное |
| Усилия маркетинга | Создание осведомление о товаре | Создание предпочтения к марке | Создание приверженности к марке | Селективное воздействие |
| Товар | Основной вариант | Усовершенствованный | Дифференцированный | Повышение рентабельности |
| Цена | Высока | Несколько ниже | Самая низкая | возрастающая |
2.8 Рынок
Принципиальная схема развития деловых отношений предприятия. (схема 23)
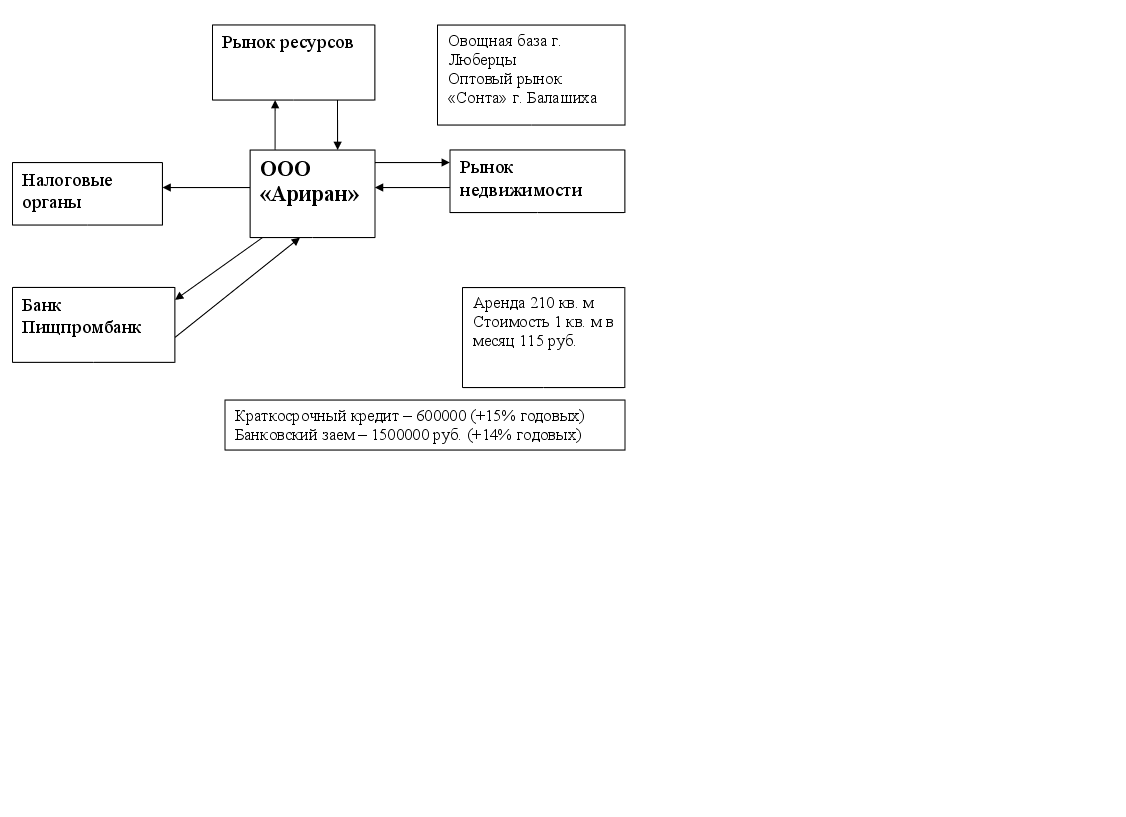
Емкость рынка – показатель, характеризующий максимально возможный обьем реализации товара за определенный период времени при данном уровне цен.
ООО «Ариран» предполагает реализовывать следущие обьемы продукции: (смю производственную программу предприятия).
ООО «Ариран» предполагает реализовывать свою продукцию как в г. Реутове так и в других городах ближнего подмосковья (Мытищи, Железнодорожный, Королев, Балашиха, Люберцы) В будущем предприятие планирует выйти на Московский рынок, и реализовывать свою продукцию в крупные сетевые магазины (Патэрсон, Перекресток, Ашан) в больших обьемах.
2.8.1 Сегментация рынка
Сегментация рынка – это многомерное деление всех потенциальных потребителей этого рынка на достаточно большие группы сегменты, обладающие определенными общими признаками, предьявляющие особые, существенно отличные от других, требования к данному товару.
Продукты ООО «Ариран» расчитанны на потребителей:
Любого пола
Возраст от 2 лет
Любой профессии
Любой религии
Любой национальности
Со средним доходом
2.9 Предприятие
А) Месторасположение предприятия
Предприятие ООО» Ариран» будет распологаться в промышленном районе города Реутов численностью 450тыс. Человек
Б) Обеспеченность ресурсами
Ресурсы будут поставлятся ежедневно, овощи из города Люберцы, масло, майонез, мясные и рыбные ингридиенты из города Балашиха.
В) Цена ресурсов
Цена ресурсов достаточно низкая, по сравнению с другими поставщиками, т.к. цены договорные. Это дает предприятию возможность выпускать продукцию по достаточно невысоким ценам.
Г) Спрос, предложение и цены на рынке
Спрос на рынке на продукты подобного рода, как «фаст фуд» достаточно высокий и стабильный.
Предложение товаров на рынке можно охорактеризовать как среднее, т.к. на рынке представлено небольшое число поставщиков ингридиентов для салатов, но с достаточно большим ассортиментом товаров.
Цены на рынке на ингридиенты к салатам невысокие, по сравнению с ценами на эти же продукты в Москве. Уровень цен тоже довольно стабильный, т.к. предприятия выпускают оптимальный объем продукции, что позволяет снизит издержки и выпускать продукцию по средним ценам.
Д) Преимущества и недостатки месторасположения.
Плюсы
Низкая арендная плата
Дешевая рабочья сила
Рядом со столицей
Минусы
Более низкая прибыль, чем в столице
Основная масса населения с высоким доходом сосредоточена в москве
Сложная доставка утром в связи с пробками на вьезде в Москву
Е) Цена арендной платы
ООО «Ариран» будет арендовать помещение в промышленной зоне г. Реутова размером 210 кв. м.
Стоимость 1кв. М. В месяц = 115 руб.
Аренданая плата в месяц=210кв.м*115руб.=24150
Аренданая плата в год=24150руб.*12=289800
2.10 Сбыт продукции и коммерческая работа предприятия. Маркетинг, реклама.
Способы движения товара на рынок.
Как и любому новому предприятия, ООО «Ариран» важно основать свою деятельность на занании потребительского спроса и его изменений в ближайшее время. Для этого необходимо рассмотреть основные элементы плана маркетинга: схему распространения товара, выбор метода ценообразования, методы стимулирования обьема продаж, рекламу и организацию послепродажного обслуживания.
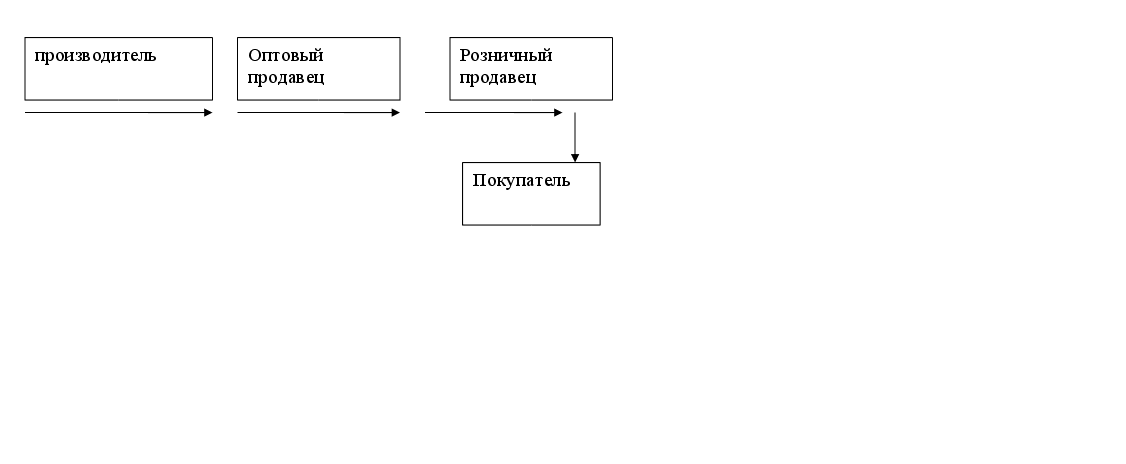
ООО «Ариран» пользуется как прямыми, так и косвенными каналами распространения товара. При прямой продаже без посредников
Схема распространения товара включает степень его экспонирования. Из существующих трех видов экспонирования (интенсивное, селективное, эксклюзивное) для продукции повседневного спроса наиболее часто применяется интенсивное, когда товар продается через всех найденых посредников.
Ценообразование
При выборе метода ценообразования очень важно установить такие цены и так изменять их в зависимости от ситуации на рынке, чтобы получить планируемый обьем прибыли и овладеть определенной долей рынка.
При сложившейся ситуации на рынке для привлечения покупателей к новой продукции лучше установить умереные цены, а по мере освоения и завоевания повышать их. Следует отметить, что цены продукции в магазине при предприятии цена будет ниже, чем когда товар будет реализовыватся через посредников.
| Наименование товара | Рыночная цена |
|
Салат «Корейский» |
5,50 руб. |
|
Салат «Морской» |
6,80 руб. |
| Салат «Крабовый» | 9,68 руб. |
| Салат «Оливье» | 7,44 руб. |
Место сбыта товара
Товар ООО «Ариран» будет продаваться в г. Реутов в магазине «Продовольственные товары», в г. Люберцы «Супермаркет» в г. Королеве «Продукты», Балашиха «Балашихинский универсам», в г. Мытищи «Продукты для вас». Все магазины работают с 8.00-22.00
Состав конкурирующих фирм.
Анализ конкурентов (схема 24)
| № |
Характеристика конкурентной продукции |
ООО «Империя» |
ООО «Коммунарка» |
ООО «Файн-сервис» |
ООО «Ариран» |
|
1 |
Качество | Среднее | Низкое | Высокое | Высокое |
|
2 |
Дизайн | Плохой | Хороший | Средний | Хороший |
|
3 |
Цена | Средняя | Низкая | Высокая | Средняя |
|
4 |
Занимаемая доля рынка | 10% | 15% | 45% | 30% |
|
5 |
Стабильность продаж | Среднее | Низкое | Высокое | Высокое |
|
6 |
Время работы | 9-20 | 8-20 | 8-21 | 8.30-21 |
|
7 |
Ассортимент наименований товара | 8 | 10 | 12 | 4 |
Нельзя забывать что, конкурирующие фирмы находятся в москве и начинали свою деятельность много раньше ООО «Ариран»
5) Образы фирм
Деловая репутация фирмы – (другое название – «Цена фирмы», «доброе имя») представляет собой разницу между рыночной стоимостью предприятия и совокупной стоимостью его имущества и обязательств (активов и пассивов).
6) Виды и формы проведения рекламных операций.
Для привлечения покупателей к нашей продукции предполагается проведение рекламной компании. ООО «Ариран» не располагает большими денежными средствами, следовательно, не может себе позволить дорогую рекламную компанию, как рекламу на телевидении или в газетах, журналах. Поэтому ООО «Ариран» будет проводить недорогую рекламную компанию:
Размещение обьявлений на городском транспорте
Наружая щитовая реклама в городе
Листовки
Стоимость:
Размещение обьявлений в городском транспорте – 50 руб. 1 одно обьявление, количество – 100шт. Цена – 5000 руб.
Щитовая реклама, стоимость 1 плаката – 200 руб., количество 10 штук Цена 2000 руб.
Листовки. Стоимость 1 листовки 1,5 руб. – количество 10000 шт. Цена 15000
Разработка концепции слов и рисунка продукции – 18000 руб.
Таким образом, сумма рекламной компании составит – 40000
2.11 Организационная структура ООО «Ариран»
Организационная структура управления – это упорядоченная совокупность подразделений организации, обособившихся в результате разделения труда.
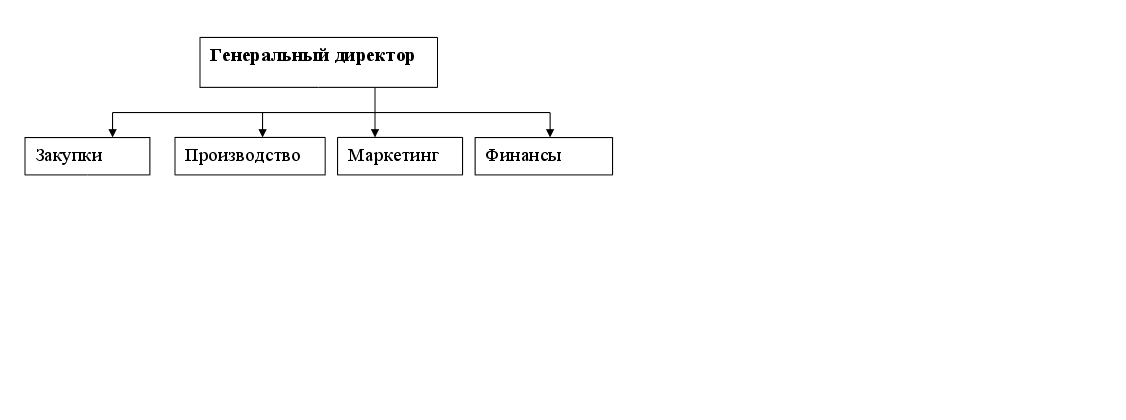 В
этой организационной
струтуре специалисты
одного профиля
обьеденяются
в специализированные
структурные
подразделения,
например, отделы
(финансовый,
маркетинга
и т.д.) В свою
очередь отделы
в соответствии
со своими функциями
обьеденяются
в блоки.
Глава 3 Планирование производства
3.1 Производственная программа предприятия
ООО «Ариран» в день будет производить следующие обьемы продукции:
Салат «Корейский» - 4000
Салат «Морской» - 3000
Салат «Крабовый» - 3500
Салат «Оливье» - 2000
| Виды продукции |
Объем производства помесячно |
||||||||||||
| Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь | Итого Изделий | |
| Салат «Корейский» | 76000 | 80000 | 88000 | 88000 | 68000 | 84000 | 88000 | 88000 | 88000 | 84000 | 88000 | 92000 | 1012000 |
| Салат «Морской» | 57000 | 60000 | 66000 | 66000 | 51000 | 63000 | 66000 | 66000 | 66000 | 63000 | 66000 | 69000 | 759000 |
| Салат «Крабовый» | 66500 | 70000 | 77000 | 77000 | 59500 | 73500 | 77000 | 77000 | 77000 | 73500 | 77000 | 80500 | 885500 |
| Салат «Оливье» | 38000 | 40000 | 44000 | 44000 | 34000 | 42000 | 44000 | 44000 | 44000 | 42000 | 44000 | 46000 | 506000 |
Обьем производства помесячно ( V = объем производства в день*кол-во рабочих дней)
|
Салат «Корейский» |
Салат «Морской» |
Салат «Крабовый» |
Салат «Оливье» |
| Январь=4000*19=76000 |
Январь=3000*19=57000 |
Январь=3500*19=66500 |
Январь=2000*19=38000 |
| Февраль=4000*20=80000 |
Февраль=3000*20=60000 |
Февраль=3500*20=70000 |
Февраль=2000*21=40000 |
| Март=4000*22=88000 |
Март=3000*22=66000 |
Март=3500*22=77000 |
Март=2000*22=44000 |
| Апрель=4000*22=88000 |
Апрель=3000*22=66000 |
Апрель=3500*22=77000 |
Апрель=2000*22=44000 |
| Май=4000*17=68000 |
Май=3000*17=51000 |
Май=3500*17=59500 |
Май=2000*17=34000 |
| Июнь=4000*21=84000 |
Июнь=3000*21=63000 |
Июнь=3500*21=73500 |
Июнь=2000*21=42000 |
| Июль=4000*22=88000 |
Июль=3000*22=66000 |
Июль=3500*22=77000 |
Июль=2000*22=44000 |
| Август=4000*22=88000 |
Август=3000*22=66000 |
Август=3500*22=77000 |
Август=2000*22=44000 |
|
Сентябрь=4000*22=88000 |
Сентябрь=3000*22=66000 |
Сентябрь=3500*21=73500 |
Сентябрь=2000*22=44000 |
|
Октябрь=4000*21=84000 |
Октябрь=3000*21=63000 |
Октябрь=3500*21=73500 |
Октябрь=2000*21=42000 |
|
Ноябрь=4000*22=88000 |
Ноябрь=3000*22=66000 |
Ноябрь=3500*22=77000 |
Ноябрь=2000*22=44000 |
|
Декабрь=4000*23=92000 |
Декабрь=3000*23=69000 |
Декабрь=3500*23=80500 |
Декабрь=2000*23=46000 |
3.2 Определение доли каждого продукта в общем обьеме продаж
| Наименование | Объем производства в год изделий | % доля продукта в общем объеме |
| Салат «Корейский» | 1012000 | 32% |
| Салат «Морской» | 759000 | 24% |
| Салат «Крабовый» | 885500 | 28% |
| Салат «Оливье» | 506000 | 16% |
Салат «Корейский» = 1012000*100%/316200=32%
Салат «Морской» = 759000*100%/3162500=24%
Салат «Крабовый» = 885500*100%/3162500=28%
Салат «Оливье» = 506000*100%/3162500=16%
3.3 Расчет стоимости сырья
Стоимость сырья на еденицу продукции за рабочую смену
Наименование |
Стоимость сырья | Салат «Корейский» | Салат «Морской» | Салат «Крабовый» | Салат «Оливье» | Итого руб. |
Итого сырья, кг (л) |
||||
| Цена за 1 кг (л) | Кол-во кг (л) | Стоимость руб. | Кол-во кг (л) | Стоимость руб. | Кол-во кг (л) | Стоимость руб. | Кол-во кг (л) | Стоимость руб. | |||
| Овощи | 7,50 | 180 | 1350,00 | - | - | 472,5 | 3543,75 | 140 | 1050,00 | 5943,75 | 792,5 |
| Специи | 13,00 | 20 | 260,00 | - | - |
52,5 |
682,50 | 20 | 260,00 | 1202,50 | 92,5 |
| Вкусовая добавка | 12,00 | 100 | 1200,00 | 75 | 900,00 | - | - | - | - | 2100,00 | 175 |
| Морковь | 7,00 | 375 | 2625,00 | - | - | - | - | 2625,00 | 375 | ||
| Прочие добавки | 10,50 | 140 | 1470,00 | - | - | 560 | 5880,00 | 50 | 525,00 | 7875,00 | 750 |
| Морская капустаа | 9,00 | - | - | 270 | 2430,00 | - | - | - | - | 2430,00 | 270 |
| Соль | 6,00 | 4 | 24,00 | 3 | 18,00 | 7 | 42,00 | 6 | 36,00 | 120,00 | 20 |
| Мясо | 25,00 | - | - | - | - | - | - | 20 | 500 | 500,00 | 20 |
| Крабовые палочки | 14,00 | - | - | - | - | 350 | 4900,00 | - | - | 4900,00 | 350 |
| Масло (раст) | 10,00 | 48 | 480,00 | 27 | 270,00 | 45,5 | 455,00 | 4 | 40,00 | 1245,00 | 124,5 |
| Кальмар | 13,00 | 4 | 52,00 | - | - | - | - | - | - | 52,00 | 4 |
|
Итого |
- |
- |
4836,00 |
- |
6243,00 |
- |
15503,25 |
- |
2411,00 |
28993,25 |
2973,5 |
Расчет потребности в материальных ресурсах на 2004 г.
Ресурсы |
Кол-во сырья кг)л) в год | Цена за 1 кг(л) шт | Стоимость сырья за год. Руб. |
Месяцы |
|||||||||||
| Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь | ||||
| Овощи | 200502,5 | 7,50 | 1503768,75 | 112931,25 | 118875,00 | 130762,50 | 130762,50 | 101553,75 | 124818,75 | 130762,50 | 130762,50 | 130762,50 | 124818,75 | 130762,50 | 136706,25 |
| Специи | 23402,5 | 13,00 | 304232,50 | 22847,50 | 24050,00 | 26455,00 | 26455,00 | 20442,50 | 25252,50 | 26455,00 | 26455,00 | 26455,00 | 25252,50 | 26455,00 | 27657,50 |
| Вкусовые добавки | 44275 | 12,00 | 531300,00 | 39900,00 | 42000,00 | 46200,00 | 46200,00 | 35700,00 | 44100,00 | 46200,00 | 46200,00 | 46200,00 | 44100,00 | 46200,00 | 48300,00 |
| Морковь | 94875 | 7,00 | 664125,00 | 49875,00 | 52500,00 | 57750,00 | 57750,00 | 45084,00 | 55125,00 | 57750,00 | 57750,00 | 57750,00 | 55125,00 | 57750,00 | 60375,00 |
| Прочие добавки | 189750 | 10,50 | 1992375,00 | 149625,00 | 157500,00 | 173250,00 | 173250,00 | 133875,00 | 165375,00 | 173250,00 | 173250,00 | 173250,00 | 165375,00 | 173250,00 | 181125,00 |
| Морская капустаа | 68310 | 9,00 | 614790,00 | 46170,00 | 48600,00 | 53460,00 | 53460,00 | 41310,00 | 51030,00 | 53460,00 | 53460,00 | 53460,00 | 51030,00 | 53460,00 | 55890,00 |
| Соль | 5060 | 6,00 | 30360,00 | 2280,00 | 2400,00 | 2640,00 | 2640,00 | 2040,00 | 2520,00 | 2640,00 | 2640,00 | 2640,00 | 2520,00 | 2640,00 | 2760,00 |
| Мясо | 5060 | 25,00 | 126500,00 | 9500,00 | 10000,00 | 11000,00 | 11000,00 | 8500,00 | 10500,00 | 11000,00 | 11000,00 | 11000,00 | 10,500 | 11000,00 | 11500,00 |
| Крабовое мясо | 88550 | 14,00 | 1239700,00 | 93100,00 | 98000,00 | 107800,00 | 107800,00 | 83300,00 | 102900,00 | 107800,00 | 107800,00 | 107800,00 | 102900,00 | 107800,00 | 112700,00 |
| Масло (раст) | 1012 | 10,00 | 13156,00 | 988,00 | 1040,00 | 1144,00 | 1144,00 | 1092,00 | 1144,00 | 1144,00 | 1144,00 | 1092,00 | 1144,00 | 1056,00 | 1196,00 |
| Кальмар | 31498,5 | 13,00 | 314985,00 | 23655,00 | 24900,00 | 27390,00 | 27390,00 | 21165,00 | 27390,00 | 27390,00 | 27390,00 | 27390,00 | 26145,00 | 27390,00 | 28635,00 |
| Упаковка | 3162500 | 1,00 | 3162500,00 | 237500,00 | 250000,00 | 275000,00 | 137500,00 | 212500,00 | 137500,00 | 137500,00 | 137500,00 | 137500,00 | 131250,00 | 137500,00 | 143750,00 |
|
Итого |
- |
- |
10497792,25 |
788371,75 |
829865,00 |
912851,50 |
775351,50 |
706562,25 |
775299,50 |
775351,50 |
775351,50 |
775299,50 |
740160,25 |
775263,50 |
810594,75 |
Расчеты:
Количество сырья кг (л) в год = Расход сырья кг (л) в день*253
Стоимость сырья за каждый месяц=Расход сырья(руб.) в день *кол-во рабочих дней. Дней в месяце
Стоимость сырья за год=кол-во сырья кг(л) в год * цена за 1 кг (л)
Упаковка=кол-во штук в месяц * цена за 1 шт.
3.4 Расчет потребности в электроэнергии и воде на 2004г.
- Электроэнергия
ООО «Ариран» юужет работать 253 дня в году.
Ставка за 1кВт 0,46 руб., в час расходуется 20 кВт, в день предприятие работает 8 часов
А)Расход Электро энергии в год (руб.)
Электроэнергия=0,46руб.*8час*253раб.дня*20кВт=18621
Б)Расчет затрат электроэнергии в год на каждый вид продукции
Эл салат «Корейский» = 18621руб.*1012000изд./3162500изд.=5959
Эл салат «Морской» = 18621руб.*759000изд./3162500изд.=4469
Эл салат «Крабовый» = 18621*885500изд./3162500=5214
Эл салат «Оливье» = 18621 руб.*506000изд./3162500изд.=2979
2 Комунальные услуги
Цена комунальных услуг на каждый вид продукции равна 6259 руб.
Всего цена комунальных услуг = 25036
Плата за комунальные услуги за третий вид продукции Салат «Крабовый» составляет 15120 руб. – поскольку он будет производится на эксперементальном оборудовании с применением новых тенологий.
Итого Расходы за коммунальные услуги составляют 33897
3.5 Кадры ООО «Ариран»
| № |
Кадры 2004 |
Кол-во раб времени в день, час | Тарифнаяставка, час руб. | Месяцы | Кол-во рабочих чел. | Годовой фонд з/п без учета ЕСН | Отчисления ЕСН 35,8% | Годовой фон з/п на 2004г. | |||||||||||
| Январь (19д) | Февраль (20д) | Март (22д.) | Апрель (22д) | Май (17д) |
Июнь (21д) |
Июль (22д) | Август (22д) | Сентябрь (22д) |
Октябрь (21д) |
Ноябрь (22д) | Декабрь (23д) | ||||||||
| 1 | Генеральный директор | 8 | оклад | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 24000 | 1 | 288000 | 103104 | 391104 |
| 2 | Главный бухгалтер | 8 | оклад | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 15000 | 1 | 180000 | 64440 | 244440 |
| 3 | Менеджер | 6 | 60 | 6840 | 7200 | 7920 | 7920 | 6120 | 7560 | 7920 | 7920 | 7920 | 7560 | 7920 | 8220 | 1 | 91020 | 32585,16 | 123605,16 |
| 4 | Маркетолог | 3 | 60 | 3420 | 3600 | 3960 | 3960 | 3060 | 3780 | 3960 | 3960 | 3960 | 3780 | 3960 | 4140 | 2 | 91080 | 32606,64 | 123686,64 |
| 5 | Начальник производства | 7 | 50 | 6650 | 7000 | 7700 | 7700 | 5950 | 7350 | 7700 | 7700 | 7700 | 7350 | 7700 | 8050 | 1 | 88550 | 31700,90 | 120250,90 |
| 6 | Технолог | 8 | 45 | 6840 | 7200 | 7920 | 7920 | 6120 | 7560 | 7920 | 7920 | 7920 | 7560 | 7920 | 8280 | 1 | 91080 | 32606,64 | 123686,64 |
| 7 | Рабочий | 8 | 30 | 4560 | 4800 | 5280 | 5280 | 4080 | 5040 | 5280 | 5280 | 5280 | 5040 | 5480 | 5520 | 8 | 485760 | 173902,08 | 659662,08 |
| 8 | Слесарь/Наладчик | 6 | 30 | 3420 | 3600 | 3960 | 3960 | 3060 | 3780 | 3960 | 3960 | 3960 | 3780 | 3960 | 4140 | 1 | 45540 | 16303,32 | 61843,32 |
| 9 | Водитель | 6 | 30 | 3420 | 3600 | 3960 | 3960 | 3060 | 3780 | 3960 | 3960 | 3960 | 3780 | 3960 | 4140 | 2 | 91080 | 32606,64 | 123686,64 |
| 10 | Уборщица | 4 | 25 | 1900 | 2000 | 2200 | 2200 | 1700 | 2100 | 2200 | 2200 | 2200 | 2100 | 2200 | 2300 | 2 | 50600 | 18114,80 | 68714,80 |
| 11 | Сторож | 12 | 25 | 5700 | 6000 | 6600 | 5100 | 6300 | 6600 | 6600 | 6600 | 6600 | 6300 | 6600 | 6900 | 2 | 151800 | 54244,40 | 206144,40 |
| Итого | - | - | 81750 | 84000 | 88500 | 88500 | 77250 | 88250 | 86250 | 88250 | 88500 | 88500 | 86250 | 88500 | 90690 | 22 | 1654510 | 592314,58 | 2246824,58 |
3.6 Основные производственные фонды ООО «Ариран»
| № |
Наименование |
Цена за еденицу (руб) |
Кол-во оборудования |
Итого руб. |
| 1 | Мясорезка | 6500 | 2 | 13000 |
| 2 | Стол производственный | 1500 | 6 | 6000 |
| 3 | Весы электронные | 1500 | 2 | 3000 |
| 4 | Холодильник | 7500 | 4 | 30000 |
| 5 | Инвентарь хозяйственный | 3000 | - | 3000 |
| 6 | Автоматическая овощерезка | 8000 | 4 | 32000 |
| 7 | Стелажная тележка | 2500 | 2 | 5000 |
| 8 | Расфасовочная машина | 8500 | 2 | 34000 |
| 9 | Автомобиль (Москвич) | 15000 | 2 | 30000 |
|
Итого: |
54000 | 24 | 156000 | |
3.7 Амортизация
1 Общая стоимость ОС=156 0000 руб.
Рассчет Амортизации по типам оборудования:
Автоматическое/электрическое оборудование:
А)Мясорезка 13000
Б)Весы электронные 3000
В) Холодильник 30000
Г) Автоматическая овощерезка 32000
Д) Расфасовочная машина 34000
(13000+3000+30000+32000+34000)*10%/100%=11200руб.
Ручное/механическое оборудование:
А) Стол производственный 6000
Б) Инвентарь хозяйственный 3000
В) Стелажная тележка 5000
(6000+3000+5000)*10%/100%=1400
Автомобиль
А) Автомобиль «Москвич» 30000
30000*10%/100%=3000
Амортизация годовая = Амортизация (Автомобиль) + Амортизация (Ручное/механическое оборудование) = Амортизация (Автоматическое/электрическое)
Амортизация годовая = 3000 + 1400 + 11200=15600
Расчет Амортизационных отчислений на каждый продукт:
А) Салат «Корейский» = 15600*32%/100%=4992 руб.
Б) Салат «Морской» = 15600*24%/100%=3744
В) Салат «Крабовый» = 15600*28%/100%=4368
Г) Салат «Оливье» = 15600*16%/100%=2496 руб.
-
Наименование Амортизационные отчисления руб. Салат «Корейский» 4992 Салат «Морской» 3744 Салат «Крабовый» 4368 Салат «Оливье» 2496
3.8 Калькуляция ООО «Ариран»
Статьи калькуляции
| Прибыль | 25% |
| НДС | 18% |
2 Электроэнергия
3 Комунальные услуги
4 Зароботная плата
5 Опщепроизводственные расходы
6 Общехозяйственные расходы
7 Арендная плата
8 Амортизация
Производственная себестоимость
9 КР
Полная себестоимость
Рыночная цена=Полная с/с +НДС + Прибыль
I Салат «Корейский»
Сырье 4836*253=1223508 руб.
Электроэнергия 5959 руб.
Комунальные услуги 6259 руб.
Заработная плата 2246824,58*32%/100%=718984руб.
ОПР (125%) 718984р.*125%/100%=898730руб.
ОХР(80%) 718984р.*80%/100%=575187,2руб.
Аренда 289800*32%/100%=92736
Амортизация 4992
Производственная себестоимость = 3526391,2 руб.
1223508+5959+6295+718984+898730+575187,2+92736+4368=3526391,2
9 КР (1%) 3526391,2*1%/100%=35263,912 руб.
Полная себестоимость = 3561655,2
3526391,2+35263,912=3561655руб.
С/с 1 еденицы продукции = 3561655,2/1012000изд.=3руб52коп.
Рыночная цена = 3561655,2+(3561655,2*25%)+(3561655,2*18%=5093166,94руб.
Рыночная цена 1 ед. продукции = 5093166,94 руб./1012000изд.= 5руб. 04 коп.
II Салат «Морской»
Сырье 6243*253=1579479 руб.
Электроэнергия 4469 руб.
Комунальные услуги 6259 руб.
Заработная плата 539238руб.
ОПР (125%) 539238р.*125%/100%=674047,4руб.
ОХР(80%) 539238р.*80%/100%=431390,4руб.
Аренда 69552
Амортизация 3744р.
Производственная с/с= 1579479+4469+6295+539238+674047,4+431390,4+69552+3744=3308214,8
9 КР-1% 33082,148
3308214,8*15/100%=33082,148
Полная с/с= 3341296,95
3308214,8+33082,148=3341296,95
Себестоимость 1 ед. прод-ции 3341296,95/759000=4,41руб.
Рыночная цена= 3341296,95+(3341296,95*25%/100%)+(3341296,95*18%/100%)=4778054,64руб.
Рыночная цена 1 ед прод.= 4778054,64/759000ед.=6руб.30коп
III Салат «Крабовый»
1 Сырье 15503,25*253=3922322,25
2 Электроэнергия 5214 руб.
3 Комунальные услуги 15120руб.
4 Заработная плата 629110,89 руб.
5 ОПР (125%) 629110,89*125%/100%=786388,6
6 ОХР(80%) 629110,89*80%/100%=503288,7
7 Аренда 289800р.*28%=81444руб.
8 Амортизация 4368руб.
Производственная с/с= 3922322,25+5214+15120+629110,89+786388,6+503288,7+81444+4368=5947256,5руб.
9 КР-1%= 59472,56р.
5947256,5*1%/100%=59472,56руб.
Полная с/с= 6006729,06р.
597256,5+59472,56=6006729,06
С/С 1 ед. прод-ции= 6006729,06/885500изд.=6руб.80 коп.
Рыночная цена= 6006729,06+(6006729,06*25%/100%)+(6006729,06*18%/100%)=8589622,55р.
Рыночная цена= 8589622,55р./885500изд=9руб.70коп
IV Салат «Оливье»
Сырье 2411*253=609983руб.
Электроэнергия 2979 руб.
Комунальные услуги 6295 руб.
Заработная плата 359491,94руб.
ОПР (125%) 359491,94р.*125%/100%=449364,92руб.
ОХР(80%) 359491,94*80%/100%=287593,55руб.руб.
Аренда 46368 руб.
Амортизация 2496руб.
Полная с/с= 1764571,39р. 609983+2979+6295+359491,94+449364,92+287593,55+46368+2496=1360171,41 руб.
9 КР-1% 17645,72
1764571,39*1%/100%=17645,72руб.
Полная с/с= 1782217,11р.
с/с 1 ед. прод-ции= 1782217,11/506000+3,53руб.
Рыночна цена= 1782217,11+(1782217,11*25%)+(1782217,11*18%/100%)=2548570,51р.
Рыночная цена 1 ед прод-ции= 2548570,51р./506000изд.=5руб.04коп.
Валовая выручка за год = Объем пр-ва за год*Рыночная цена
| Салат «Корейский» | 5,04руб.*1012000изд=5100480руб. |
| Салат «Морской» | 6,30руб.*759000изд.=4781700руб. |
| Салат «Крабовый» | 9,70*885500изд=8589350руб. |
| Салат «Оливье» | 5,04руб*506000изд.=2550240руб. |
|
Валовая выручка общая за год |
5080240+4781700+8589350+2550240=21001530 руб. |
3.9 Ожидаемый баланс ООО «Ариран» на 1 января 2004 г.
| Актив | Руб. | Пассив | Тыс. Руб. |
|
Основные фонды
Итого: Оборотные Фонды
Итого |
156,6-15,6=140,4 289,8 30,0 (460,2) 10497,7922 75,85 134,7688 239,43 150,009 170 (11297,85) |
10 Уставный капитал (собс кап. В составе уставного 1000) 11 Банковская задолжность 12 Выплаты по банковскому займу 13 Краткосрочный кредит 14 Выплаты по краткосрочному кредиту 15 Товарно кредиторская задолженность 16 Заработная плата 17 Прочие доходы будущих периодов |
6700,0 1500,0 210,0 600,0 90,0 150,0 2246,825 231,225 |
Итого: |
11728,05 |
Итого: |
11728,05 |
Выплаты по банковскуму займу = 1500000*14%/100%=210тыс.руб.
Выплаты по краткосрочному кредиту = 600000*15%/100%=90 тыс. Руб.
3.10 Ожидаемый отчет по прибыли ООО «Ариран» на 2004 год.
| Салат «Корейский» | 5,04руб.*1012000изд=5100480руб. |
| Салат «Морской» | 6,30руб.*759000изд.=4781700руб. |
| Салат «Крабовый» | 9,70*885500изд=8589350руб. |
| Салат «Оливье» | 5,04руб*506000изд.=2550240руб. |
| Статьи | Товарные группы (тыс руб.) | всего | |||
| А(Кор.) | Б(Морск.) | В(Краб.) | Г(Оливье.) | ||
Валовая выручка -Переменные издержки Валовой доход Постоянные издержки Чистый доход от реализации -Амортизация Прибыль до начисления % -Издержки по выплате % |
5100,480 1223,508 3876,980 823,947 3052,990 4,992 3048,100 737,097 |
4781,700 1579,479 3202,221 619,1108 2583,120 3,744 2579,370 673,434 |
8589,350 3992,330 4597,02 730,8888 3866,131 4,368 3861,770 1165,212 |
2550,240 609,980 1940,260 414,1339 1526,130 2,496 1523,640 368,780 |
21021,770 7405,297 13616,437 2588,1075 11028,371 15,600 11012,780 2944,523 |
|
Итого: |
2311,003 | 1905,936 | 2696,558 | 1154,86 | 8068,257 |
Переменные издержки на предприятии = Затраты на приобретение сырья
Постоянные издержки на предприятии = Плата за ком. Услуги + Плата за электроэнергию + Арендная плата + Заработная плата
I Постоянные
1) Постоянные издержки по товару Салат «Корейский» = 5959р.+6295р.+92736р.+718984р.=823974руб.
2) Постоянные издержки по товару Салат «Морской» = 4469р.+6295р.+69552р.+539238р.=619554руб.
3) Постоянные издержки по товару Салат «Крабовый» = 5214р.+15120р.+81444р.+629110,89р.=730888,89 руб.
4) Постоянные издержки по товару Салат «Оливье» = 27979р.+6295р.+46368р.+359491,94р.=414133,94 руб.
II %=НДС (полная с/с*18%) + выплаты по кредиту
По товару Салат «Корейский» = (3561655,2*18%/100%)+(300000*32%/100%) = 737097,936 руб.
По товару Салат «Морской» = (3341296,95*18%/100%)+(300000*24%/100%)=673433,451 руб.
По товару Салат «Крабовый» = 6006729,06*18%/100%)+(300000*28%/100%)=1165211,231 руб.
По товару Салат «Оливье» = (1782217,11+18%/100%)+(300000*16%/100%)=368799,08 руб.
Чистая прибыль ООО «Ариран» составит = 8 068 257 руб.
3.11 Анализ внутренней и внешней деятельности предприятия ООО «Ариран»
По товару Салат «Корейский»
Предполагается, что на рынке аналогичных товаро2в 1появится конкурент с высококонкурентным товаром, поэтому ООО «Ариран» предполагает потерю части потребителей и несмотря на общее увеличение спроса на данный продукт, ООО «Ариран» принимает решение снизить объем реализации на 25%
2 По товару Салат «Морской»
По отношению этого товара объем производства и реализации есть возможность сохранить, но предполагается изменение ресурсно-сырьевого потенциала по стоимости, т.е. стоимость сырья и материалов увеличится на 10%
3 Товару Салат «Крабовый»
Реализация данного продукта наиболее благополучна по сравнению с другими товарами, благодаря более совершенной технологии пр-ва, т.к. спрос на этот товар растет, предполагается увеличить объем производства на 15%
4 По товару Салат «Оливье»
По этому продукту предполагается увеличение спроса на 25% после проведения рекламной компании стоимость 550 тыс. Руб
По отношению этого товара объем производства и реализации есть возможность увеличить, т.к. в связи с сезонными изменениями предполагается, что стоимость ресурсно-сырьевого потенциала снизится.
Внутренние факторы
Руководство компании ООО «Ариран» принимает решение увеличить фонд з/п на 1000000 руб. Для стимулирования работы кадрового состава.
Руководство компании ООО «Ариран» принимает решение выделить 5 путевок рабочим на море, которые усердно работали и перевыполнили норму работы, для стимулирования их работы в дальнейшем
Бюджетное планирование
1 Будет ли выгодно изменить цену реализации на товар Салат «Корейский» ?
2 Будет ли рентабельным иной кана реализации Салата «Морской» ?
3 Окупится ли рекламная компания на товар Салат «Оливье»?
4 Предполагается, что цены на сырье снизятся. Выгодно ли будет снизить цену товара и увеличить объем производства ?
В связи с этим службы маркетинга, снабжения, и управления получили задание анализировать происходящие процессы, на основе их отчета получены следущие данные:
1 В случает снижения цены на товар Салат «Корейский» на 7% ожидается увеличение объема производства на 22%
2 В случае снижения цены на 25% объем производства и реализации возрастет на 30%
3 Ожидается рост производства и реализации товара Салат «Оливье» на 25% в результате проведения рекламной кампании стоимость 40000 руб.
4 Предполагается, что цены на сырье по товару Салат «Крабовый» снизятся, из чего следует что предприятию удастся снизить цену на 5%, вследствии чего объем продаж увеличится на 8%.
3.12 Бюджет по прибыли ООО «Ариран» 2004 г.
| Статьи | Товарные группы (тыс руб.) | всего | |||
| А(Кор.) | Б(Морск.) | В(Краб.) | Г(Оливье.) | ||
Валовая выручка -Издержки на предприятии Валовой доход Постоянные издержки Чистый доход от реализации -Амортизация Прибыль до начисления % -Издержки по выплате % |
5284,260 1492,679 3791,581 1005,248 2786,333 5,0544 2781,275 903,049 |
5032,170 2053,323 2978,847 804,844 2174,003 4,0404 2169,962 845,195 |
8836,212 4211,716 4624,496 913,61 3710,886 3,900 3706,986 1422,279 |
4705,800 792,980 3912,82 447,265 3465,555 2,6052 3462,949 767,734 |
23861,442 8550,698 15310,744 3170,967 12139,777 15,6 12124,17 3938,257 |
ИТОГО |
1878,226 |
1324,767 |
2284,707 |
2695,215 |
8185,913 |
Валовая выручка Салат «Корейский» = 4,28*1234,64руб.=5284259,2руб.
Валовая выручка Салат «Морской» = 5,10*986700=5032170руб.
Валовая выручка Салат «Крабовый» = 7,44*632500=4705800 руб.
Валовая выручка Салат «Оливье» = 9,24*956300=8836212 руб.
При следующих изменениях обьем реализации составит – 38101140 ед прод-ции., а именно: 1) Салат «Корейский» - 1234640 изд. (32,4%)
2) Салат «Морской» - 986700 изд. (25,9%)
3) Салат «Крабовый» - 956300 изд.(25%)
4) Салат «Оливье» - 632500 изд. (16,7%)
Постоянные издержки=Комунальные услуги+электроэнергия+з/п+аренда
Постоянные издержки по товару Салат «Корейский»= 823,974+(823,974*22%/100%)=1005,248руб.
Постоянные издержки по товару Салат «Морской»= 619,1108+(619,1108*30%/100%)=1005,248руб.
Постоянные издержки по товару Салат «Крабовый»= 730,8888+(730,8888*25%/100%)=913,61 руб.
Постоянные издержки по товару Салат «Оливье»= 414,1339+(414,1339*8%/100%)=447,256руб.
Расчет Амортизации
| Салат «Корейский» | 15600*32,4/100%=5054,4 руб. |
| Салат «Морской» | 15600*25,9%/100%=4040,4 руб. |
| Салат «Крабовый» | 15600*25%/100%=3900 руб. |
| Салат «Оливье» | 15600*16,7%/100%=2605,2 руб. |
%=НДС (Валовая выручка*15,25%)+%выплаты по кредиту
По товару Салат «Корейский» = (5284,260*15,25%/100%)+(300*32,4/100%)=903,049 руб.
По товару Салат «Морской» = (5032,170*15,25%/100%)+(300*25,9%/100%)=845,105 руб.
По товару Салат «Крабовый» = (8839,212*15,25%/100%)+(300*25%/100%)=1422,979 руб.
По товару Салат «Оливье» = (4705,8*15,25%/100%)+(300*8%/100%)=767,734 руб.
Чистая прибыль составит – 8185913 руб.
По товарной группе Г (Салат «Оливье») выгодно провести изменения, чистая прибыль составит - 2695215 руб.
3.13 Скорректированный отчет по прибыли ООО «Ариран» за 2004 год.
| Статьи | Товарные группы (тыс руб.) | всего | |||
| А(Кор.) | Б(Морск.) | В(Краб.) | Г(Оливье.) | ||
Валовая выручка -Издержки на предприятии Валовой доход Постоянные издержки Чистый доход от реализации -Амортизация Прибыль до начисления % -Издержки по выплате % |
3825,36 917,631 2907,729 823,947 2083,755 3,744 2080,011 552,284 |
5259,87 1737,458 3522,412 619,1108 2903,3012 3,744 2899,5572 733,577 |
9857,39 4591,18 5266,2 730,888 4535,3 4,992 4530,33 1339,92 |
4705,8 762,475 3943,325 414,1339 3529,1911 3,12 3526,0711 460,91 |
23648,42 8008,743 15639,67 2588,107 13051,57 15,6 13035,97 3087,231 |
|
Итого: |
1527,187 | 2165,9802 | 3190,41 | 3065,1611 | 9948,735 |
Товар Салат «Корейский» обьем пр-ва=759000
Валовая вырка=5100,480-(5100,480*10%/100%)=3825,36
Издержки на предприятии 1223,508-(1223,508*25%/100%)=917,631
Амортизация= 15600*24%/100%=3744
Издержки по выплате %= 3561655,2*18%/100%-25%+(300000*24%/100%)=552,824
Товар Салат «Морской» объем пр-ва 759000
Издержки на предприятии= 1579,479+(1579,479руб.*10%/100%)=1737,458
Валовая выр-ка= 4781,700*10%+4781,700=5259,87
Амортизация= 15600*24%/100%=3744
Издержки по выплате %= 3341296,95*18%/100%+10%+(300000*24%/100%)=733,577
Товар Салат «Крабовый» объем пр-ва 1018325
Валовая выручка= 9,68*(885500*15%/100%)=9857386
Издержки на предприятии= 3992,330+(3992,330*15%/100%)=4591,179
Амортизация= 15600*32%/100%=4992
Издержки по выплате %=6006729,06*18%/100%+15%+(300000+32%/100%)=1339,392
Товар Салат «Оливье» объем пр-ва 632500
Валовая выр-ка= 506000*25%/100%+506000*7,44=4705800
Издержки на предприятии= (609,980*2%/100%)+609,980=762,475
Амортизация= 15600*20%/100%=3120
Издержки по выплате %= 1782217,11*18%/100%+25%+(300000*20%/100%)=460,91
Общий объем пр-ва=3168825 ед. изделий
3.14 Финансовый план ООО «Ариран» на 2004 год. (тыс руб)
|
I Квартал |
II Квартал |
III Квартал |
IV Квартал |
|
|
Поступило |
||||
| 1. Прибыль | 1973,679 | 1941,324 | 2135,456 | 2135,456 |
| 2. Увеличился банковский заем | - | - | 200 | - |
| 3. Увеличение краткосрочного кредита | - | 35 | - | - |
| 4. Безвозмездно полученые ОС | 50 | - | - | 200 |
| 5. Увеличение Товарно-дебиторской задолженности | - | - | 20 | 10 |
| 6. Доходы полученные от продажи основных средств организации | 15 | - | 30 | - |
| 7. Штрафы полученные организацией, за нарушение условий договора поставщиками | 50 | 10 | - | 40 |
| 8. Поступления в счет возмещения причиненных организацией убытков | 25 | - | 50 | - |
| 9. Ценные бумаги, полученные безвозмездно | 150 | - | 300 | 200 |
| 10. Увеличение УК, за счет взносов новых учредителей | - | - | 300 | - |
| 11. Поступления, связанные с участием в уставных капиталах других организаций | 200 | 150 | 100 | 150 |
| 12. Прибыль, полученная организацией в результате совместной деятельности | 250 | 175 | 350 | 200 |
| 13. проценты за использование банком денежных средств, находящихся на счете организации в этом банке | 25 | 35 | 40 | 50 |
| 14. Штрафы полученные организацией за нарушение покупателями | 10 | - | 20 | - |
| 15. Доходы от предоставления в пользование прав на результаты интеллектуальной деятельности | 100 | 150 | 100 | 250 |
| 16. Средства полученные на осуществление благотворительной деятельности | 150 | - | 100 | - |
| 17. Амортизация | - | - | - | 15,6 |
| 18. Доходы полученные от операций с финансовыми инструментами срочных сделок | 75 | 10 | - | 30 |
| 19. Страховое возмещение | - | - | 25 | - |
| 20. Доходы от предоставления в аренду оборудования | - | 50 | 45 | - |
|
ИТОГО |
3073,679 |
2556,324 |
3815,456 |
3281,056 |
|
Платежи |
||||
| 1. Увеличение расходов на приобретение сырья и материалов | 200 | 250 | 300 | 250 |
| 2. Увеличение расходов, связанных с выплатой аренды | 10 | 10 | 15 | 15 |