Организация хранения документов в делопроизводстве (на материалах ИФНС по крупнейшим налогоплательщикам Алтайского края)
нумерацию листов в деле;
составление листа – заверителя дела (Приложение Л);
составление, в необходимых случаях, внутренней описи документов дела (Приложение М);
подшивку и внесение необходимых уточнений в реквизиты обложки дела.
Обложка дела постоянного, временного (свыше 10 лет) хранения и по личному составу оформляется по установленной форме. На обложке дела указываются реквизиты: наименование Инспекции; наименование структурного подразделения; индекс дела; заголовок дела; дата дела (тома, части); количество листов в деле; срок хранения дела; архивный шифр дела.
Реквизиты, проставляемые на обложке дела, оформляются следующим образом:
наименование Инспекции указывается полностью, в именительном падеже, с указанием официально принятого сокращённого наименования, которое указывается в скобках после полного наименования;
наименование структурного подразделения – записывается название структурного подразделения в соответствии с утверждённой структурой;
индекс дела – проставляется цифровое обозначение дела по номенклатуре дел Инспекции;
заголовок дела – переносится из номенклатуры дел Инспекции, согласованной с архивным отделом администрации города (района);
дата дела – указывается год(ы) заведения и окончания дела в делопроизводстве. Датой дел, содержащих распорядительную документацию, а также для дел, состоящих из нескольких томов (частей), являются крайние даты документов дела, то есть даты (число, месяц, год) регистрации (составления) самого раннего и самого позднего документов, включённых в дело. При этом число и год обозначаются арабскими цифрами, название месяца пишется словами.
В целях обеспечения сохранности и закрепления порядка расположения документов, включённых в дело, все его листы, кроме листа – заверителя и внутренней описи, нумеруются. Листы нумеруются простым карандашом сверху вниз, цифры проставляются в правом верхнем углу листа. Листы дел, состоящих из нескольких томов или частей, нумеруются по каждому тому или части отдельно. Фотографии, чертежи, диаграммы и другие иллюстрированные и специфические документы, нумеруются на оборотной стороне в левом верхнем углу. Подшитые в дело конверты с вложениями нумеруются: сначала конверт, а затем очередным номером каждое вложение в конверте.
После завершения нумерации листов составляется заверительная надпись, которая располагается в конце дела. В заверительной надписи цифрами и прописью указывается количество листов в данном деле, особенности отдельных документов (чертежи, фотографии, рисунки и т.п.).
Заверительная надпись подписывается её составителем с указанием расшифровки подписи, должности и даты составления. Количество листов в деле проставляется на обложке дела в соответствии с заверительной надписью.
Реквизит «срок хранения дела» переносится на обложку дела из соответствующей номенклатуры дел после сверки его со сроком хранения, указанным в перечне типовых документов или в перечне документов, образующихся в деятельности налоговых органов.
На делах постоянного хранения пишется: «Хранить постоянно», а на делах долговременного срока хранения и по личному составу – «Хранить до 01.01.___».
По окончании года в надписи на обложках дел постоянного и временного (свыше 10 лет) хранения вносятся уточнения: при несоответствии заголовка дела на обложке содержанию подшитых документов, в заголовок дела вносятся изменения и дополнения.
Для документов определённых категорий постоянного и временного (свыше 10 лет) сроков хранения, а также по личному составу, составляется внутренняя опись документов дела.
Внутренняя опись документов дела составляется на дела постоянного и временного (свыше 10 лет) хранения, а также на дела по личному составу, если они сформированы по разновидностям документов, заголовки которых не раскрывают конкретное содержание документов.
Внутренняя опись составляется на отдельном листе по установленной форме, которая содержит сведения о порядковых номерах документов дела, их индексах, датах, заголовках и номерах листов дела, на которых расположен каждый документ. К внутренней описи составляется итоговая запись, в которой указывается цифрами и прописью количество включённых в неё документов и количество листов внутренней описи.
Внутренняя опись документов дела подписывается составителем с указанием расшифровки подписи, должности и даты составления описи. Если дело уже переплетено и подшито, то заверенная составителем внутренняя опись документов дела подклеивается к верхнему краю внутренней стороны лицевой обложки дела.
Частичному оформлению подлежат дела временного (до 10 лет включительно) срока хранения. Дела этой категории должны иметь обложки (приложение Н), оформленные по установленной форме. На обложки дел, которые имеют начальные и конечные даты (приказы, протоколы совещаний, акты проверок, письма, жалобы физических и юридических лиц, журналы регистрации документов) выносятся точные крайние даты, оформленные буквенно-цифровым способом, например, 5 января 2006г.
На обложках всех остальных дел (нормативные документы, переписка, отчеты и т.д.) указывается только год заведения дела.
В делах временного (до 10 лет включительно) хранения, которые допускается хранить в скоросшивателях, можно не проводить пересистематизацию документов в деле, не нумеровать листы дела, не составлять заверительные надписи.
2.5 Требования к формированию дел в Инспекции
В Инспекции предъявляются следующие требования к формированию дел:
раздельно группировать в дела документы Инспекции постоянного и временных сроков хранения;
распорядительные документы Инспекции группируются в дела по видам и хронологии с относящимися к ним приложениями;
документы совещаний Инспекции группируются в дела: протоколы, решения и документы к совещаниям;
уставы, положения, инструкции, утверждённые распорядительными документами Инспекции, являются приложениями к ним и группируются вместе с указанными документами. Если же они утверждены в качестве самостоятельного документа, то их группируют в самостоятельные дела;
приказы по основной деятельности, приказы по личному составу (о приёме, переводе, поощрении, премировании, увольнении), приказы оперативного характера (о дежурствах, взысканиях, отпусках, командировках) и приказы по административно-хозяйственным вопросам Инспекции группируются в отдельные дела;
утверждённые планы, отчёты, сметы, лимиты, титульные списки и другие документы Инспекции группируются отдельно от их проектов.
Систематизация документов внутри дела
Документы Инспекции внутри дела располагаются в хронологической, вопросно-логической последовательности или их сочетании.
Протоколы Инспекции в деле располагаются в хронологическом порядке по номерам. Документы к протоколам, сгруппированные в отдельные дела, систематизируются по номерам протоколов.
Документы в личных делах Инспекции располагаются по мере их поступления. Ведение личных дел государственных служащих осуществляется в соответствии с Указом Президента Российской Федерации от 30.05.2005 № 609.
Лицевые счета рабочих и служащих Инспекции группируются в самостоятельные дела и располагаются в них в алфавитном порядке по фамилиям, именам и отчествам.
Обращения граждан по вопросам деятельности Инспекции и все документы по их рассмотрению и исполнению группируются отдельно от обращений граждан по личным вопросам.
Переписка группируется, как правило, за период календарного года и систематизируется в хронологической последовательности: документ – ответ помещается за документом – запросом. При возобновлении переписки по определённому вопросу, начавшейся в предыдущем году, документы включаются в дело текущего года с указанием индекса дела предыдущего года.
Формирование дел налогоплательщиков
Для формирования дела, в котором должен храниться документ, определяется само дело.
Документы налогоплательщиков формируют в дела для оперативного хранения согласно утвержденной номенклатуре дел, определив места хранения отдельно для документов:
по регистрации, определив места хранения отдельно для юридических и физических лиц (регистрационное дело);
по учету налогоплательщиков, определив места хранения отдельно для юридических и физических лиц (учетное дело);
налоговых деклараций и бухгалтерской отчетности юридических лиц (налоговое дело);
налоговых деклараций и бухгалтерской отчетности физических лиц (налоговое дело);
решений по результатам налоговых проверок, актов выездных налоговых проверок, писем и запросов налогоплательщиков и копий ответов на них, судебных дел («досье налогоплательщика»).
Для документов, имеющих гриф «Для служебного пользования» обеспечить порядок хранения, регламентированный соответствующей инструкцией.
2.6 Применение современных средств для оперативного хранения документов в Инспекции
В Инспекции для работы с документами на бумажной основе используются следующие средства хранения:
Лотки и кассеты, позволяющие работникам Инспекции хранить на поверхности своих рабочих столов отдельные документы и их комплексы (дела).
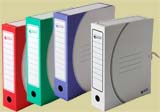
Архивные коробки различной толщины: 75мм, 100мм, 150мм применяют сотрудники Инспекции как для хранения оперативной документации, так и для длительного архивного хранения. Прочная конструкция и стандартизованный размер позволяют хранить документы вертикально и горизонтально на стеллажах или в архивных коробах.
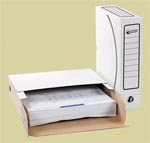
Лоток-коробка используется работниками Инспекции как для вертикального, так и для горизонтального хранения документов на стеллажах.
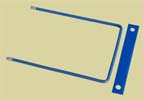
Офис сшивка многократного использования тоже приветствуется сотрудниками Инспекции. Работники отмечают ее достоинства: позволяет быстро снять всю пачку документов, значительно экономит время по сравнению с традиционными методами переплетных работ, экономит средства - регистраторы вновь доступны для оперативного накопления документов;
Папка на резинках охотно используется сотрудниками Инспекции, так как обеспечивает удобное раскрывание и закрывание.
Использование в Инспекции данных средств хранения обеспечивает оперативное хранение документов, долгосрочно (бессрочное) хранение, их максимальную физическую сохранность.
Текущее хранение кадровых документов, картотек, книг учета осуществляется, как правило, в помещении кадровой службы. Для обеспечения их сохранности помещение оборудовано специальными шкафами или сейфами, запирающимися под ключ. Для быстрого поиска документов в шкафах размещают копию номенклатуры дел, а на корешках обложек дел - номера дел в соответствии с номенклатурой.
Трудовые книжки работников Инспекции хранятся в сейфе руководителя отдела кадров, там же хранятся печати, штампы, бланки документов, ключи от шкафов (сейфов) для оперативного хранения документов.
Работникам кадровой службы Инспекции запрещено при любой продолжительности выхода из помещения оставлять какие-либо документы или служебные записи на рабочем столе, а также работающий компьютер. В конце рабочего дня работники кадровой службы должны помещают все массивы документов, находящихся в процессе их исполнения, в металлический шкаф, и закрывают его. Ключи от шкафов сдаются руководителю отдела кадров под роспись.
Черновики документов, испорченные бланки в конце рабочего дня уничтожаются, для этого применятся шредер. Компьютеры в конце рабочего дня блокируются и отключаются от сети. В целях несанкционированного доступа к информационной базе для каждого подразделения и сотрудника установлен свой пароль.
Кроме того, технология хранения и учета кадровой документации предполагает обязательную роспись работников, подтверждающую получение на руки копий и выписок из них.
Основанием последующего (архивного) хранения документов является экспертиза их ценности, и далее следует: оформление дел, составлении описей, составление актов о выделении к уничтожению документов и сдача дел в архив организации.
2.7 Обеспечение сохранности документов в структурных подразделениях
Делопроизводство в структурном подразделении Инспекции ведёт один из работников подразделения.
Делопроизводство в Инспекции, независимо от типа носителя документированной информации, ведётся с использованием системы автоматизированного ведения делопроизводства, предназначенной для учёта и сопровождения документов.
В Инспекции назначается работник, отвечающий за организацию и ведение администрирования и справочной работы в системе автоматизированного ведения делопроизводства.
В структурных подразделениях персональная ответственность за организацию и ведение делопроизводства, своевременное и отвечающее установленным требованиям исполнение документов, сохранность дел возлагается на:
начальников структурных подразделений;
делопроизводителей структурных подразделений;
непосредственных исполнителей.
Об утрате служебных документов Инспекции следует немедленно информировать начальника соответствующего структурного подразделения, который докладывает руководителю (заместителю руководителя) о факте утраты служебных документов. Руководитель (заместитель Руководителя) распоряжается о проведении служебной проверки. Результаты проверки сообщаются в отдел общего обеспечения и представляются в подразделение безопасности (или работнику, на которого возложены обязанности безопасности).
Изъятие подлинников документов Инспекции из дел производится уполномоченными органами исполнительной власти на основании соответствующего постановления, с уведомлением руководителя и с оставлением в деле копий изъятых документов, а также документа фиксирующего причину выдачи подлинников.
Передача заверенных копий и копий документов сторонним организациям допускается только после получения положительного решения по официальному письменному запросу, направленному руководителю Инспекции или заместителю руководителя Инспекции.
Документы, поступившие в Инспекцию в электронном виде и подписанные электронной цифровой подписью, передаются в сторонние организации в виде заверенных копий, выполненных на бумажном носителе.
Начальники структурных подразделений Инспекции обязаны:
Своевременно обеспечить доведение поступивших документов до исполнителей.
Организовать оперативное ознакомление работников с документами, определяя в каждом конкретном случае круг заинтересованных исполнителей.
При длительном отсутствии работников (отпуск, командировка и т.д.) все неисполненные ими документы передаются замещающим их работникам структурного подразделения. Дела, взятые из архива, должны быть сданы в архив.
Завершающий этап работы с документами Инспекции в текущем делопроизводстве – обработка дел для последующего их хранения и использования.
В Инспекции строго следуют установленным правилам, в отделах документы должны храниться еще год после окончания текущего года. В этот период работы к ним еще часто обращаются за справками, выписками, работа с некоторыми документами завершается в начале нового календарного года.
По истечении этого срока дела должны быть обработаны для длительного хранения и сданы в архив учреждения, если он есть. Например, дела за 2005 год должны обрабатываться в 2006 году.
Дела для хранения готовятся в строгом соответствии с требованиями, разработанными архивными учреждениями и изложенными в «Основных правилах работы ведомственных архивов» и «Государственной системе документационного обеспечения управления».
Обеспечение сохранности документов в структурных подразделениях Инспекции обусловлено задачами ограничения несанкционированного доступа к документам, содержащим персональные данные работников, и эффективного поиска нужной информации.
2.8 Организация справочной работы и порядок выдачи
документов во временное пользование при хранении в структурных подразделениях
Обеспечение сохранности документов Инспекции возлагается на лиц, ответственных за работу с ними. Дела Инспекции с момента их заведения и до сдачи в архив учреждения или уничтожения хранятся в специально отведенных закрывающихся комнатах, отвечающих требованиям пожарной безопасности, температурно-влажностного, светового, санитарно-гигиенического и охранного режимов хранения.
Дела помещаются на архивные полки, предохраняющие документы от пыли, воздействия солнечного света и обеспечивающие их физическую сохранность.
Документы структурного подразделения могут выдаваться делопроизводителем во временное пользование работникам Инспекции.
Основные правила устанавливают сроки пользования делами, выданными для работников структурных подразделений Инспекции — десять дней. В случае необходимости продления срока пользования делами производится переоформление документов на их выдачу.
Запрещается брать документы из дел структурного подразделения без уведомления начальника структурного подразделения.
Изъятие документов из дел, находящихся в оперативном хранении, производится уполномоченными органами исполнительной власти на основании соответствующего постановления, с уведомлением руководителя Инспекции и с оставлением в деле копий изъятых документов, а также документа фиксирующего причину выдачи подлинников.
На выданное по служебной необходимости дело заполняется карта–заместитель, в которой указываются структурное подразделение, номер дела, его заголовок, дата выдачи, кому дело выдано, дата возвращения, предусматриваются графы для расписок в получении и приеме дела. Выдача дел из хранилища учитывается в книгах выдачи дел. За своевременным возвращением дел устанавливается контроль.
Состояние возвращенных после использования документальных материалов должно быть проверено в присутствии лица, сдающего эти материалы. Проверяется физическое состояние возвращенных дел (наличие всех листов, целостность листов, обложек, отсутствие помет исследователя на документах и т.д.).
Если судебным или следственным органам необходимо изъять документы, то это должно оформляться по их письму с разрешения руководителя Инспекции и с составлением акта об изъятии. При возможности из дел постоянного хранения выдаются только документы, интересующие органы, при этом вместо изъятых листов оставляются их копии (фотографические, ксерографические или машинописные), заверенные ответственным должностным лицом Инспекции. Акт об изъятии документов хранится в деле.
При необходимости передачи в сторонние организации документов, полученных по электронной почте и подписанных электронно-цифровой подписью (ЭЦП), необходимо выполнить следующее:
уполномоченному работнику представляется распечатанная (бумажная) копия документа и электронный документ (вместе с ЭЦП);
уполномоченный работник сверяет текст копии и электронного документа и проверяет подлинность ЭЦП;
в случае соответствия текста копии тексту электронного документа и правильности ЭЦП, уполномоченный работник ниже реквизита «Подпись» проставляет заверительную надпись: «Копия верна» или «Верно»; свою должность; личную подпись; расшифровку подписи (инициалы, фамилию); дату заверения;
копия документа заверяется печатью, определяемой по усмотрению руководства Инспекции.
Всем предприятиям и учреждениям Инспекцией выдаются справки только на основании письменного запроса.
2.9 Основные требования к хранению документов в Инспекции
Архив структурного подразделения – отдела по работе с налогоплательщиками Инспекции находится в здании Инспекции на первом этаже. В комнате отсутствуют магистральные трубопроводы (газовые, водопроводные, канализационные и др.).
В целях защиты документов Инспекции от хищения, на окне установлены откидные металлические решетки. Помещение архива оборудовано пожарно-охранной сигнализацией.
В архиве Инспекции проложена скрытая электропроводка. Осветительная арматура применяется полугерметическая. Светильники, электрощиты и распределительные устройства используются закрытого исполнения. Распределительные электрощиты, предохранительные пробки и отключающие рубильники установлены вне хранилища.
В архиве отдела по работе с налогоплательщиками используют лампы накаливания с укороченным ультрафиолетовым участком спектра. Светильники удалены от коробок с документами не менее чем на 50 сантиметров. Розетки снабжены крышками. Шнуры пылеса и переносных светильников заключены в резиновые шланги. Переносные светильники оборудованы защитными стеклянными колпаками и сетками.
Освещенность на вертикальной поверхности стеллажа на высоте 1 м от пола – 20-30 лк.
Архив отдела по работе с налогоплательщиками располагать в комнате с окнами, выходящими на северную сторону.
Основным противопожарным оборудованием архива отдела по работе с налогоплательщиками являются углекислотные огнетушители новейших конструкций, которые устанавливаются из расчета не менее одного на каждые 50 кв. метров площади, но не менее двух на каждое отдельное помещение. Так как площадь архива отдела по работе с налогоплательщиками составляет 25 кв. метров, то там установлен один углекислотный огнетушитель. Между сотрудниками распределены обязанности на случай пожара, составлен план эвакуации документов. Все электрооборудование архива отдела по работе с налогоплательщиками обеспечено заземлением.
Хранение документов Инспекции ведется в соответствии с «Основными правилами работы архивов организаций».
В архиве отдела по работе с налогоплательщиками поддерживается постоянная температура воздуха в пределах 14-20єС и относительная влажность воздуха – 45-60%. Для контроля температурно-влажностного режима архива используется психрометр. Прибор состоит из двух термометров - сухого для измерения температуры воздуха и влажного для определения влажности воздуха. Показания заносят в специальный регистрационный журнал.
В архиве отдела по работе с налогоплательщиками используются металлические односторонние стеллажи. Высота стеллажа не превышает 2,2 м. Стеллажи установлены на расстоянии 10-15 см от стен. Расстояние от пола до нижней полки не менее 10-15 см. Ширина главных проходов между стеллажами 1-1,2 м, остальных проходов – не более 70-80 см. В помещении архива установлены металлические шкафы.
Принципы хранения отдельных видов документов Инспекции
Документы налоговой и бухгалтерской отчетности (налоговые декларации и бухгалтерская отчетность).
Документы налоговой и бухгалтерской отчетности, предоставленные крупнейшими и основными налогоплательщиками Инспекции, хранятся в самостоятельных «налоговых делах» указанных налогоплательщиков.
Документы налоговой и бухгалтерской отчетности налогоплательщиков, не относящихся к крупнейшим и основным налогоплательщикам, не рассортировываются по «налоговым делам» отдельных налогоплательщиков и группируются по видам однородных документов.
Допускается ведение «налоговых дел» налогоплательщиков, не относящихся к крупнейшим и основным налогоплательщикам, сформированных по нескольким налогоплательщикам.
Документы, касающиеся проведения и оформления результатов налоговых проверок, предоставленные налогоплательщиком пояснения, письма, запросы, копии ответов на них, судебные дела определяются ни хранение в отдельные папки («досье налогоплательщика»). Допускается хранение («досье налогоплательщика») рядом с «налоговым делом» налогоплательщика.
Документы Инспекции хранятся в условиях, обеспечивающих их защиту от повреждений, вредных воздействий окружающей среды и исключающих утрату документов.
Заключение
Таким образом, в заключение данной работы можно сделать следующие выводы.
Во-первых, оперативное хранение документов является тем инструментом, который определяет как срок, так и средства хранения документов.
Во-вторых, целесообразность использования традиционных средств оперативного хранения документов должны определяться объемами хранящихся документов и частотой обращения к ним.
В-третьих, порядок выдачи документов во временное пользование при хранении в структурных подразделениях предотвращает несанкционированный доступ пользователей к документам.
В-четвертых, основные требования к хранению документов в организации обеспечивают технология хранения и защиты информации от преждевременных разрушений.
В Инспекции рационально используются средства для документооборота. Следует отметить что, внедрение персональных компьютеров, обеспечение свободного доступа к сети Интернет эффективно для повышения работы документационной службы предприятия в целом и организации хранения документов в делопроизводстве.
В Инспекции имеются документы в электронной форме, создаваемые сотрудниками организации на компьютерах, полученные по электронной почте, переведенные в электронную форму (путем сканирования) с традиционного бумажного вида. Но вопрос об их упорядочении и организации хранения еще до конца не решен.
Электронное хранение документов позволяет обеспечить сохранность документов, их централизованное хранение, быстрый поиск и распределенный доступ к документам, как с помощью локальной сети, так и с использованием удаленного доступа (по телефону и через Internet).
Таким образом, если Инспекция, полностью перейдет на безбумажный документооборот, то имеется возможность сэкономить значительные площади, занимаемые ранее под хранилища. Автоматизированные технологии позволят существенно ускорить делопроизводственные операции по подготовке дел к архивному хранению.
В данной работе проанализировано, каким образом в Инспекции достигается организация хранения документов в делопроизводстве. Выяснено, что текущее хранение дел Инспекции осуществляется по месту их формирования. Документы текущего и двух предыдущих лет хранятся в структурных подразделениях в соответствии с номенклатурой дел. Персональную ответственность за хранение документов несут начальники структурных подразделений Инспекции.
Номенклатура дел Инспекции предназначена для организации группировки исполненных документов в дела, систематизации и учёта дел, определения сроков их хранения и является основой для составления описей дел постоянного и временного (свыше 10 лет) хранения, а также для учёта дел временного (до 10 лет включительно) хранения.
Номенклатура дел составляется на основе Положения об Инспекции, его структуры, штатного расписания, перечня типовых документов, перечня документов, образующихся в деятельности налоговых органов, с указанием сроков их хранения, а также анализа видов, состава и содержания документации Инспекции.
Номенклатура дел структурного подразделения Инспекции составляется делопроизводителем данного подразделения, согласуется с архивом Инспекции и подписывается начальником структурного подразделения.
На основе номенклатур дел структурных подразделений отдел общего обеспечения составляет сводную номенклатуру дел Инспекции.
Но в Инспекции отсутствует электронный вариант номенклатуры дел. При наличии соответствующей технической базы целесообразно наряду с традиционной бумажной формой номенклатуры иметь ее электронный вариант. Это обеспечивает ее быструю корректировку и оформление в конце года, подготовку ее к новому делопроизводственному году.
Исполненные документы Инспекции формируются в дела в соответствии с заголовками дел по номенклатуре.
Дела Инспекции формируются, децентрализовано, то есть в структурных подразделениях Инспекции. Формированием дел занимаются делопроизводители структурных подразделений.
Делопроизводство в структурном подразделении Инспекции ведёт один из работников подразделения.
Делопроизводство в Инспекции, независимо от типа носителя документированной информации, ведётся с использованием системы автоматизированного ведения делопроизводства, предназначенной для учёта и сопровождения документов.
Основное внимание в делопроизводстве Инспекции сосредоточили на повышении научного уровня, эффективности и качества работы, укреплении материально-технической базы, внедрении технических достижений в практику.
С научно-технической точки зрения рассмотрены: понятие и форма составления номенклатуры дел, правила и требования к оформлению дел, современные средства и методы хранения документов, обеспечение сохранности документов, организацию справочной работы, порядок выдачи документов во временное пользование, основные требования к хранению документов.
Обеспечение организации хранения документов в делопроизводстве является научно-технической проблемой, включая вопросы научно-исследовательского, организационного и методического характера.
Список использованных источников
Федеральный закон от 22.10.2004 № 125-ФЗ «Об архивном деле в Российской Федерации» - Закон № 125-ФЗ
Федеральный закон от 20.02.1995 г. «Об информации, информатизации и защите информации»
Приказ Росархива от 27.11.2000 № 68 «Об утверждении «Типовой инструкции по делопроизводству в федеральных органах исполнительной власти»
Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 – ФЗ № 146
Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 – ФЗ № 117
Основные правила работы архивов организаций. М., 2002.
Перечень документов, образующихся в деятельности Министерства РФ по налогам и сборам, его территориальных органов и подведомственных организаций, с указанием сроков хранения,2004
Перечень типовых управленческих документов, образующихся в деятельности организаций, с указанием сроков хранения. М., 2000.
Методические указания по составлению описей дел и научно-справочного аппарата (НСА) к ним. Б., 1998.
Общероссийский классификатор управленческой документации ОК 011 – 93. – М.: Изд-во стандартов, 1995.
Положение о Федеральной налоговой службе, утвержденное постановлением Правительства Российской Федерации от 30.09.2004 №506
Положение о Межрайонной инспекции Федеральной налоговой службы по крупнейшим налогоплательщикам Алтайского края
Инструкция по делопроизводству ИФНС
ГОСТ Р 6.30-2003 «Унифицированные системы документации. Унифицированная система организационно-распорядительной документации. Требования к оформлению документов»
ГОСТ Р 51141-98 «Делопроизводство и архивное дело. Термины и определения». Введен 01.01.98. – М.: Издательство стандартов
Литература:
Андреева, В.И. Делопроизводство (с образцами документов на основе ГОСТов РФ): учебное пособие/ В.И. Андреева. – М.: ЗАО «Бизнес-школа «Интел-синтез», 2001 – 192 с.
Андреева, В.И. «Делопроизводство» (Издание 10-е, переработанное и дополненное): Практическое пособие/ В.И. Андреева. – М.: ООО «Управление персоналом», 2005 – 200 с.
Архипова, Н.Г. Делопроизводство на компьютере: учебное пособие/ Н.Г. Архипова. – М., 2004. – 260 с.
Барахин, А.Б. «Делопроизводство на предприятии»: практическое пособие / А.Б. Барахин. - М.: 2000.
Басаков, М.И. Делопроизводство и корреспонденция в вопросах и ответах: учебное пособие/ М.И. Басаков - Ростов-на-Дону, 2004.
Болгова, Е.Н. Отбор на государственное хранение управленческих документов: методические рекомендации/ Е.Н. Болгова – М.: ВНИИДАД, 2001.
Бондырева, Т.Н. Москва “Высшая школа”, 1989г. Секретарское дело, 2006, N 6. С. 3-10.
Бункина, Н.К. Семенов, А.Н. Основные правила работы ведомственных архивов: Н.К.Бункина - М., 2002.
Верховцев, А.В. «Делопроизводство в кадровой службе»: учебное пособие/ А.В. Верховцев. - М.: ИНФРА, 2001.
Вялова, М.Н. Архив фирмы (негосударственной организации). Методическое пособие и Примерный перечень документов, образующихся в деятельности негосударственных организаций: М.Н. Вялова - М.: Мосгорархив, 2001.
Замыцкова, О.И.Делопроизводство для колледжей: Учебник – 5 изд./ О.И. Замыцкова. – Ростов-на-Дону.: 2001 – 235 с.
Иванова, А.Л. Законодательство и нормативы по обеспечению сохранности документов: А.Л. Иванова – М.: 2003 – 185 с.
Кирсанова, М.В., Аксенов Ю.М. Курс делопроизводства: Документальное обеспечение управления: Учебное пособие – 4 изд./ М.В Кирсанова – М.: ИНФРА-М; Новосибирск: НГАЭиУ, 2004.
Крайнова, Л.А. Делопроизводство в кадрах: Л.А. Крайнова – М.: 2004 – 154 с.
Кудряева, В.А. организация работы с документами: Учебник – 2 изд./ В.А. Кудряева – М.: 2001.
Кузнецова Т.Н., Москва, Секретарское дело,1998г.
Кузнецова, Т.В. Делопроизводство: Учебное пособие – 6 изд./ Т.В. Кузнецова – М.: 2003.
Лихачев, М.Т. Документы и делопроизводство: справочное пособие/ М.Т. Лихачев. - М.: «Экономика», 2000.
Максимович, Ю.А., Берестова В.И. Делопроизводство в кадрах: Учебное пособие – 4 изд./ Ю. А. Максимович. - М.: 2003.
Мингалев, В.С. «Специальные системы документирования»/ В.С. Мингалев. - М .: 2000.
Павлюк, Л.В., Киселева, Т.И., Воробьев, Н.И., Справочник по делопроизводству, архивному делу и основам работы на компьютере/ Л.В. Павлюк. - Спб.: 2000.
Печникова, Т.В., Печникова, А.В. Практика работы с документами в организации: учебное пособие/ Т.В. Печникова. – М.: ЭКМОС, 2003.
Пшенко, А.В. «Документационное обеспечение управления»: учебное пособие/ А.В. Пшенко. - М.: 1999.
Рогозина, К.В. Документационное обеспечение управления: Учебник – 5 изд./ К.В. Рогозина. – М.: 2003.
Розанова, В.А. Типовая инструкция по делопроизводству в министерствах и ведомствах РФ: практическое пособие/ В.А. Розанова. – М.: 2003.
Румынина, Л.А. Делопроизводство: Учебное пособие – 3 изд./ Л.А. Румынина - М.: 2001.
Стенюков, М.В. “Документы. Делопроизводство.”/М.В. Стенюков, - М. “Приор”, 1997 - 144 с. (про комнату для хранения документов)
Стенюков, М.В. Документы. Делопроизводство: Практическое пособие по документационному обеспечению деятельности предприятия/ М.В. Стенюков. - М.: “ПРИОР”, 2004.
www.yandex
www.5ballov
Приложение А
Наименование
структурного подразделения
НОМЕНКЛАТУРА ДЕЛ
___________ № ___________
__________________________
(место составления)
на 20__ год
|
Индекс дела |
Заголовок дела |
Кол-во дел единиц хранения |
Срок хранения
и |
Примечание |
| 1 | 2 | 3 | 4 | 5 |
|
Название раздела |
||||
Наименование должности руководителя структурного подразделения
Подпись Расшифровка подписи
Дата
СОГЛАСОВАНО
Протокол ЭК структурного подразделения
от ______________ № ________________
Наименование должности руководителя архива
(лица, ответственного за архив)
Подпись Расшифровка подписи
Дата
Приложение Б
Архивные коробки
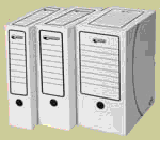 dhgt251657216fLayoutInCell1fIsButton1fPseudoInline0fLayoutInCell1
Лоток-коробка
Офис сшивка
Архивная папка с завязками
Приложение В
Наименование предприятия
Наименование структурного подразделения
КАРТА-ЗАМЕСТИТЕЛЬ ДЕЛА
Дело __________________________________________________________________
(№ и название)
Выдано во временное пользование:
|
№ п/п |
Ф.И.О. пользователя |
Дата выдачи |
Дата возврата |
| 1 | 2 | 3 | |
Приложение Г
БАРНАУЛЬСКИЙ ГОРОДСКОЙ СОВЕТ НАРОДНЫХ ДЕПУТАТОВ ИСПОЛНИТЕЛЬНЫЙ КОМИТЕТ
РЕШЕНИЕ
29. 05. 1990
г. Барнаул
О государственной налоговой службе
В целях совершенствования системы контроля за соблюдением законодательства о налогах, полнотой и своевременностью внесения платежей в бюджет, повышения ответственности предприятий, организаций и населения за выполнение налоговых обязательств Совет Министров СССР постановлением от 24 января 1990 г. № 76 создал государственную налоговую службу. Для проведения в городе организационных мероприятий по созданию государственных налоговых инспекций исполнительный комитет городского Совета народных депутатов
РЕШИЛ:
1. Производственному управлению жилищного хозяйства (т.Мищенко) 1 июля 1990 года предоставить городскому аппарату государственной налоговой инспекции первый этаж здания по у липе Никитина,78.
2. Райисполкомам (тт.Дешевых, Дружинин, Куликов, Петров, Янин) предоставить до 1 июля 1990 года государственным налоговым инспекциям необходимые служебные помещения, исходя из действующих норм, принять меры по обеспечению их мебелью и другими материально-техническими средствами, предоставлению жилья в установленном законом порядке.
3. Заместителю председателя горисполкома т.Шипицину М.М. решить вопрос о выделении 6 автомашин для государственных налоговых инспекций.
Приложение Д
Положение
о Межрайонной инспекции Федеральной налоговой службы по крупнейшим налогоплательщикам Алтайского края
Общие положения
1. Межрайонная инспекция Федеральной налоговой службы покрупнейшим налогоплательщикам Алтайского края (далее - Инспекция) является территориальным органом Федеральной налоговой службы (далее - ФНС России) и входит в единую централизованную систему налоговых органов.
Инспекция находится в непосредственном подчинении Управления ФНС России по Алтайскому краю (далее - Управление) и подконтрольна ФНС России и Управлению.
Инспекция имеет сокращенное наименование: Межрайонная ИФНС России по крупнейшим налогоплательщикам Алтайского края.
Инспекция является территориальным органом, осуществляющим функции по контролю и надзору за соблюдением законодательства о налогах и сборах, за правильностью исчисления, полнотой и своевременностью внесения в соответствующий бюджет налогов и сборов, в случаях, предусмотренных законодательством Российской Федерации, за правильностью исчисления, полнотой и своевременностью внесения в соответствующий бюджет иных обязательных платежей, а также за производством и оборотом этилового спирта, спиртосодержащей, алкогольной и табачной продукции и за соблюдением валютного законодательства Российской Федерации в пределах компетенции налоговых органов.
Инспекция выполняет функции регистрирующего органа, уполномоченного вносить записи в Единый государственный реестр юридических лиц при государственной регистрации общественных и кредитных организаций, представляет в делах о банкротстве и в процедурах банкротства требования об уплате обязательных платежей и требования Российской Федерации по денежным обязательствам.
Приложение Е
Министерство Российской Федерации
по налогам и сборам
Управление МНС РФ по Алтайскому краю
ПРИКАЗ
От 30 ноября 1992 г. Барнаул № 301
О преобразовании Госналогинспекции по г. Барнаулу
В соответствии с Указом Президента Российской Федерации от 23 декабря 1998 г. № 1635 "О Министерстве Российской Федерации по налогам и сборам", постановлением Правительства Российской Федерации