Все о контроллинге
Оптимальные значения q и S, как и в предыдущем случае, можно найти, приравняв к нулю частные производные. Получим следующий оптимальный размер заказа: q2 = . = q2* Оптимальный максимальный дефицит составляет: S2 = (2Cо D/ Сb ) * Сh / (Сh + Сb) . Резервный запас. Представленная ранее модель управления запасами основана на ряде упрощающих предположений, в частности, о том, что время поставки заранее точно известно и расход запасов за единицу времени всегда одинаковый. Однако на практике эти предположения почти никогда не выполняются: нередки срывы поставок, расход запасов колеблется в зависимости от случайных факторов. Возникает необходимость в формировании резервного запаса на случай подобных «ожидаемых неожиданностей». В условиях неопределенности уровень повторного заказа превышает уровень повторного заказа на величину резервного запаса. Резервный запас помогает предприятию не только застраховаться от нехватки ресурсов, но и увеличивает издержки хранения. Критерием принятия решений будет минимизация суммарных издержек. Релевантными будут две группы издержек: издержки, вызванные нехваткой запасов; издержки хранения резервного запаса. Издержки хранения резервного запаса составляют Сh R, где R- размер резервного запаса, Сh - издержки хранения единицы запасов. Потери, вызванные нехваткой запасов, определяются спецификой конкретного предприятия. Они складываются из следующих слагаемых: • потерянной маржинальной прибыли от реализации продукции, которую не удалось изготовить и продать из-за отсутствия соответствующих материалов; • дополнительных издержек на вынужденное срочное приобретение или самостоятельное изготовление материалов; • маржинальной прибыли, которая будет потеряна из-за уменьшения доли рынка (отсутствие нужной продукции на складе приведет к тому, что потребители предпочтут конкурентов); • издержек на остановку и повторный запуск производственного процесса и др. ля определения ожидаемых потерь необходимо знать вероятностное распределение потерь, которое зависит от вероятностного распределения двух случайных величин: удельного расхода материала в единицу времени и времени поставки.
Чтобы найти величину резервного запаса, необходимо определить вероятность отсутствия запасов на складе, которую можно считать приемлемой, т.е. выбрать уровень обслуживания. Например, если допустимая вероятность отсутствия запасов составляет 5%, то уровень обслуживания составляет 95%. Уровень обслуживания определяется исходя из значимости потерь фирмы в случае отсутствия запасов: чем значительнее потери, тем больше должен быть уровень обслуживания. Резервный запас определяют таким образом, чтобы вероятность наличия запасов на складе была больше выбранного уровня обслуживания.
Практическая часть
Задача №1
Завод изготавливает 5000 грн единиц продукции Х за квартал. Цена одлного изделия 12 грн, а переменные затраты на единицу 8 грн. Если приостановить производство этой продукции, то в случае сокращения постоянных затрат на 1600 грн. прибыль предприятия :
А) уменьшиться на 20 000 грн.
Б) уменьшиться на 4 000 грн.
В)увеличится на 36 000 грн.
Г) увеличится на 4 000 грн.
Решение:
(12-8)*5000-16000=4000
Ответ : Б)
Задача №2 по бюджетированию
Предприятие вырабатывает два вида новых пластмасс: ПС-17 и ПС-20, производство которых планируется начать в будущем году. Запланированные объем и цены продажи этих продуктов приведена ниже.
Таблица 1Планируемый объем продаж
| Продукт продаж, м.кв | Цена на м.кв, грн. | Планируемый объем |
| ПС-17 | 18 | 31000 |
| ПС-20 | 18 | 14000 |
На конец года запас готовой продукции планируется в размере 20% продажи за этот год.
Таблица 2.Прямые затраты на один м кв.
| Продукт | Прямые материальные затраты | Прямые затраты на оплату труда, часов | |||
| Полимеры, кг | Наполнители, кг | Катализатор, кг | Смешивание | Обработка | |
| ПС-17 | 2,3 | 3,7 | 10,2 | 0,1 | 0,1 |
| ПС-20 | 3,7 | 7,3 | 3,3 | 0,2 | 0,1 |
Таблица 3.Стоимость материалов
| Материал | Цена, грн. | Цена, грн. | |
| Полимер | 0,73 | 0,9 | |
| Наполнитель | 0,54 | 0,6 |
| Катализатор | 0,32 | 0,5 |
Таблица 4Тарифная ставка
| Операция | Ставка, грн. |
| Смешивание | 11 |
| Обработка | 8 |
Таблица 5 Прочие расходы
| Расходы | Общепроизводственные | Сбыт | Административные |
| Переменные | 1,45 за 1 час | 4,3% продаж | 1,3% продаж |
| Постоянные | 91 600 грн. | 41 200 грн. | 60 00 грн. |
Решение:
Бюджетирование – это процесс планирования будущих операций предприятия и оформление его результатов в виде системы бюджетов.
Бюджет продаж
Отправной точкой бюджетирования является бюджет продаж. Бюджет продаж содержит информацию о запланированном объеме продаж, цене и ожидаемом доходе от продаж каждого вида продукции.
контроллинг бюджетирование бюджет управленчиский
Таблица 6 Бюджет продаж
| Продукт | Цена за единицу, грн. | Объем продажи, м кв. | Доход от продажи, грн. |
| ПС-17 | 18 | 31000 | 558000 |
| ПС-20 | 18 | 14000 | 252000 |
| Итого | - | - | 810000 |
Бюджет производства
Бюджет производства представляет собой производственную программу, которая определяет запланированные номенклатуру и объем производства продукции в бюджетном периоде.
Таблица 7Бюджет производства
| Продукт | Объем продаж, м кв. | Запас на конец года, м кв. | Объем производства, м кв. |
| ПС-17 | 31000 | 6200 | 37200 |
| ПС-20 | 14000 | 2800 | 16800 |
| Итого | 45000 | 9000 | 54000 |
Запас производства = объем продаж * 20%
Объем производства = Запас производства + объем продаж
Бюджет использования материалов
Бюджет использования материалов – это плановый документ, который определяет количество и номенклатуру материалов, необходимых для выполнения производственной программы бюджетного периода.
Таблица 8Бюджет использования материалов
| Продукт | Полимер | Наполнитель | Катализатор | Всего, материальные затраты, грн. | |||
| кг | грн. | кг | грн. | кг | грн. | ||
| ПС-17 | 85560 | 62458,8 | 137640 | 74325,6 | 379440 | 121420,8 | 258205,2 |
| ПС-20 | 62160 | 45376,8 | 122640 | 66225,6 | 55440 | 17740,8 | 129343,2 |
| Итого объем закупки | 147720 | 107835,6 | 260280 | 140551,2 | 434880 | 139161,6 | 387548,4 |
Полимер, Наполнитель, Катализатор, кг = Прямые материальные затраты, кг * Объем производства, м кв.
Полимер, Наполнитель, Катализатор, грн. = Полимер, Наполнитель, Катализатор, кг * Цена, грн.
Бюджет прямых затрат на оплату труда
Этот бюджет составляется на основе данных бюджета производства и установленных технологических норм труда на единицу продукции и тарифной ставки рабочих соответствующей квалификации.
Таблица 9Бюджет прямых затрат на оплату труда
| Продукт | Смешивание | Обработка | Итого | |||
| часов | грн. | часов | грн. | часов | грн. | |
| ПС-17 | 3720 | 40920 | 3720 | 29760 | 7440 | 70680 |
| ПС-20 | 3360 | 36960 | 1680 | 13440 | 5040 | 50400 |
| Итого | 7080 | 77880 | 5400 | 43200 | 12480 | 121080 |
Смешивание, обработка, часов = Объем производства, м кв. * Прямые затраты на оплату труда
Смешивание, обработка, грн. = Смешивание, обработка, часов * Ставка, грн.
Бюджет общепроизводственных расходов
Это плановый документ, который отображает накладные расходы, связанные с производством продукции в бюджетном периоде.
Этот бюджет составляется на основе производственной программы, заключенных соглашений и соответствующих расчетов. грн./час.
Таблица 10Бюджет общепроизводственных затрат
| Затраты | Расчет | Сумма, грн. |
| Переменные | 12480*1,45=18096 | 18096 |
| Постоянные | 91600 | |
| Итого | 109696 |
Бюджет себестоимости реализованной продукции
Бюджетная себестоимость изготовленной продукции определяется на основе бюджетов использования прямых материалов, прямых затрат на оплату труда и производственных накладных расходов с учетом запланированных остатков незавершенного производства.
Бюджет себестоимости реализованной продукции составляется на основе бюджетов запасов готовой продукции и себестоимости произведенной продукции.
Таблица 11Бюджет себестоимости реализованной продукции, грн.
| Показатель | ПС-17 | ПС-20 | Итого |
| Материалы | 258205,2 | 129343,2 | 387548,4 |
| Затраты на оплату труда | 70680 | 50400 | 121080 |
| Общепроизводственные затраты | 67707,49 | 45866,37 | 113573,9 |
| Себестоимость изготовленной продукции | 396592,69 | 225609,57 | 622202,3 |
| Себестоимость единицы продукции | 10,66 | 13,43 | |
| Себестоимость реализованной продукции | 330493,91 | 188007,97 | 518501,9 |
ОПР = итого, часов* Ставка распределения общепроизводственных затрат, грн./час.
Себестоимость изготовленной продукции = Материалы- Затраты на оплату труда- Общепроизводственные затраты
Себестоимость единицы продукции = Себестоимость изготовленной продукции * Объем производства, м кв.
Себестоимость реализованной продукции = Себестоимость единицы продукции * Объем продажи. м кв.
Бюджет административных расходов и расходов на сбыт
Бюджет административных расходов отображает ожидаемые на управление и обслуживание предприятия в целом.
Бюджет расходов на сбыт отражает переменные и постоянные затраты, связанные со сбытом продукции в бюджетном периоде.
Таблица 12 Бюджет расходов на сбыт и административных расходов
| Затраты | На сбыт | Административные |
| Переменные | 34830 | 10530 |
| Постоянные | 41200 | 60000 |
| Итого | 76030 | 70530 |
На сбыт:
переменные = доход от продажи, итого * 4,3%
постоянные = табл.5
Административные расходы:
переменные = доход от продажи, итого * 1,3%
постоянные = табл.5
БЮДЖЕТНЫЙ ОТЧЕТ О ПРИБЫЛИ
Это форма финансовой отчетности, которая составлена до начала отчетного периода и отображает финансовый результат предполагаемой деятельности.
Бюджетный отчет о прибыли составляется на основе бюджетов продаж, себестоимости реализованной продукции, расходов на сбыт, административных и прочих расходов.
Таблица 13
Бюджетный отчет о прибыли
| Статья | Сумма, грн. |
| Продажи | 810000 |
| Себестоимость реализованной продукции | 518501,8826 |
| Валовая прибыль | 291498,1174 |
| Расходы на сбыт | 76030 |
| Административные расходы | 70530 |
| Операционная прибыль/убыток | 144938,1174 |
Продажи = табл. 6 доходы от продажи
Себестоимость реализованной продукции = табл.11, итого
Валовая прибыль = Продажи - Себестоимость реализованной продукции
Расходы на сбыт и Административные расходы = табл.12
Операционная прибыль = Валовая прибыль - Расходы на сбыт - Административные расходы
Таким образом, предприятие функционирует эффективно, т.к. операционная прибыль составляет 144938,1174 грн.
1) Рассчитаем безубыточный объем производства:
1. Постоянные затраты (FC) = 91600+41200+60000 = 192 800 грн
2. Переменные затраты (VC) =387548,4+121080+18096+10530=537 254,4
грн.
3. Общие затраты (ТС) = 192 800+537 254,4=246 525,4 грн
4. Переменные на единицу = 537 254,4/54 000 =9,95 грн
5. Цена = 18 грн.
6. Безубыточный объем производства
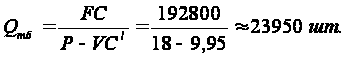
7. Выручка = 23950* 18 = 431100 грн.
Список использованной литературы
1.Аниськин Ю.П. Павлова А.М. Планирование и контролинг
2.Голов Управленческий учет – Киев «Либра» 2004г.
3.Карпова Т.П. Управленческий учет М.: Аудит Юнити 1998.
4. Нападовська Л.В. Управленський облик – КНТЕУ 2005
Размещено на