Организация материально-технического обеспечения и складского хозяйства на предприятии
Раздел IV. Применение методов линейного программирования для рационального использования материально-технических и сырьевых ресурсов.
При планировании материально-технического снабжения на промышленных предприятиях возникает задача обеспечения производства исходными сырьем и материалами (необходимой номенклатуры и качества) и более рационального их использования тем, что отдельные детали нужно изготавливать из материалов определенной толщины, а каждая их единица характеризуется неодинаковым размером на разных участках. Кроме того, ресурсы сырья и материалов каждого вида ограничены, что предопределяет использование их для производства одной и той же продукции. Например, в кожевенной промышленности при изготовлении жестких кож одного вида (чепраков подошвенных для обуви винтового метода крепления) используется взаимозаменяемое сырье: яловка средняя, яловка тяжелая, бычина тяжелая, бычина средняя и т.п. Каждый вид исходных сырья и материалов характеризуется определенной ценой, влияющей на величину затрат по статье «Сырье и материалы».
Задача формулируется так: необходимо составить такой план использования исходных сырья и материалов, который, гарантируя высокое качество конечной продукции, обеспечивал бы наибольшую эффективность производства.
Целевая функция этой задачи может быть построена по тому или иному критерию, в том числе и по наиболее общему – максимуму рентабельности производства, максимуму прибыли, минимуму издержек производства (себестоимости), расхода исходных сырья и материалов и т.д. Выбор её критерия зависит от конкретных условий деятельности предприятия.
Целевая функция задачи выбора номенклатуры и определения необходимого количества каждого вида взаимозаменяемого исходного сырья для выполнения плана выпуска продукции в заданном ассортименте (в определенных соотношениях её видов) при минимальных издержках производства (при минимальной себестоимости продукции) имеет такой вид:
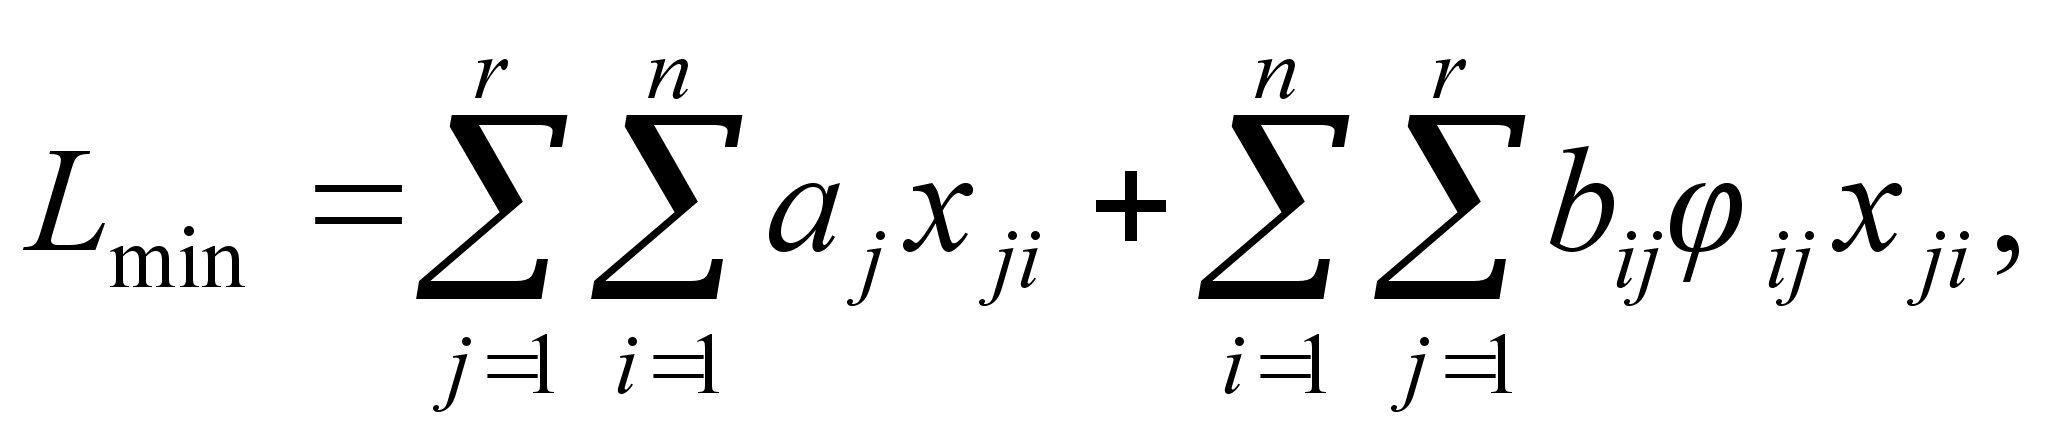 (1)22
где аj – цена единицы сырья вида j;
xji – количество сырья вида j для изготовления планового количества продукции вида i;
bij – стоимость обработки единицы продукции вида i при выработке её из сырья вида j;
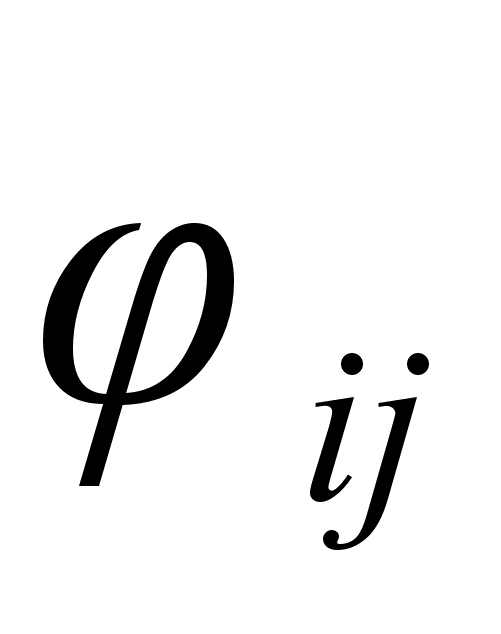 -
коэффициент
выхода готовой
продукции вида
i,
которое будет
выработано
из сырья вида
j.
Целевая функция рассматриваемой задачи по критерию минимальной стоимости сырья имеет следующий вид:
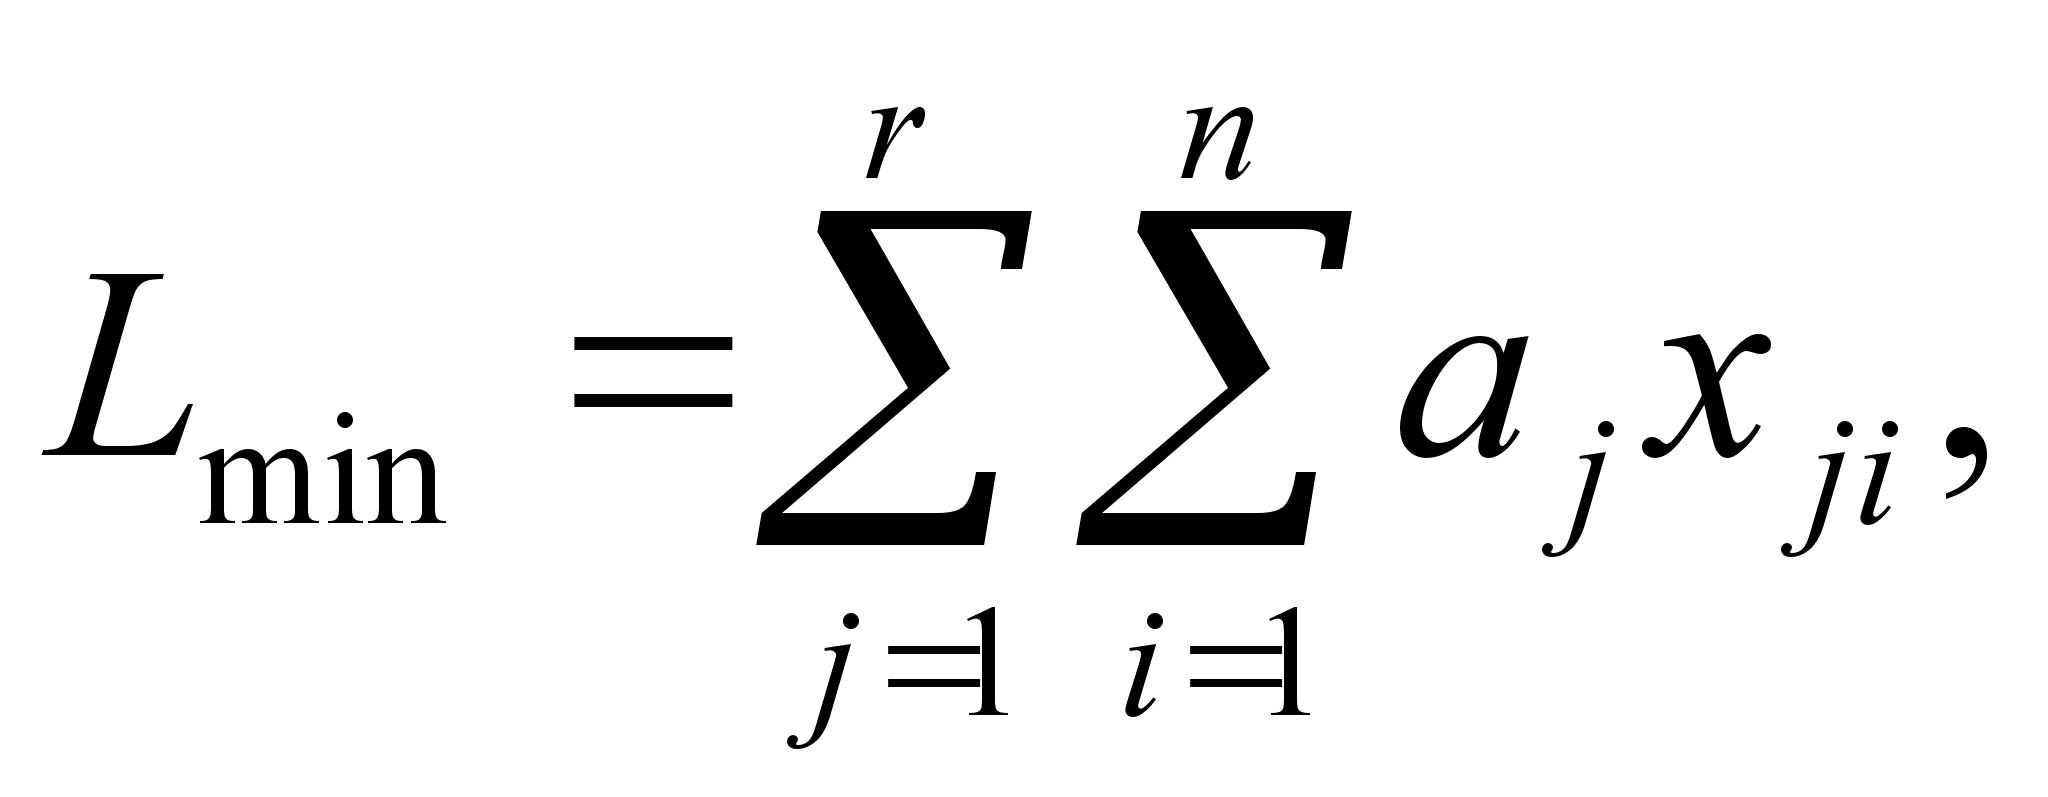 (2)23
(при ранее принятых обозначениях).
Целевая функция этой же задачи по критерию минимального расхода исходного сырья имеет вид:
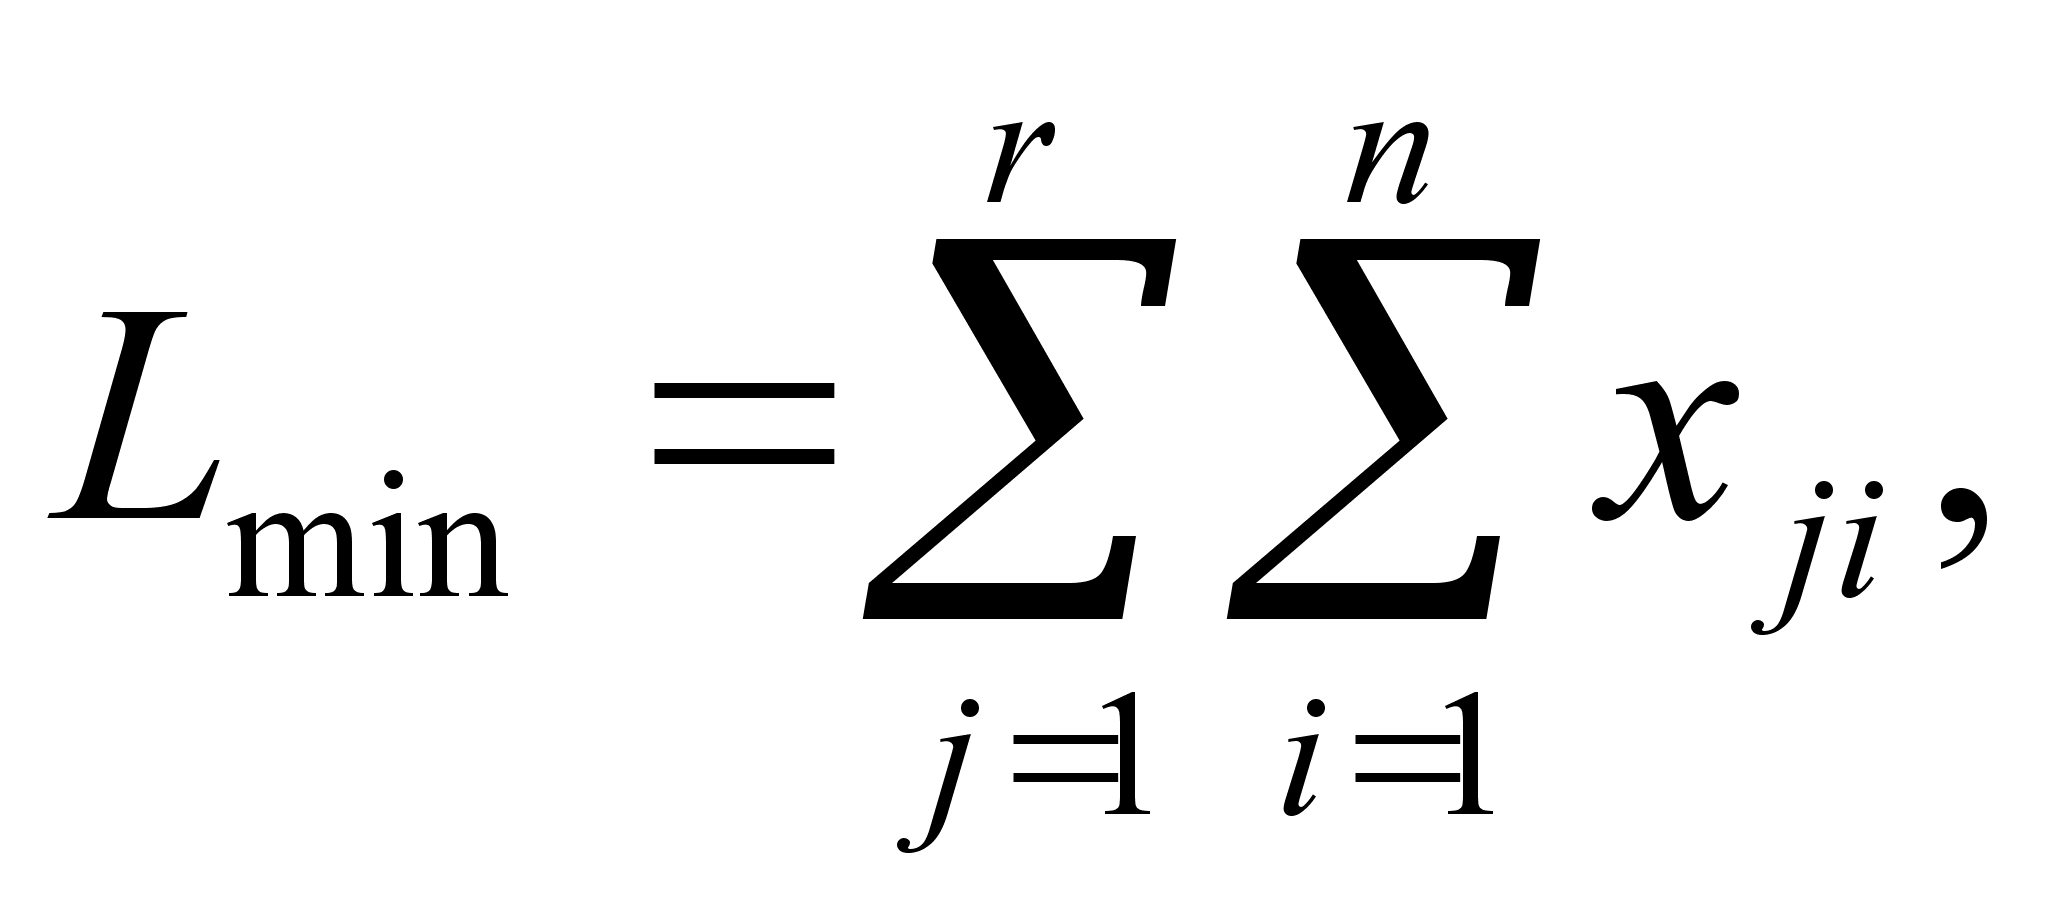 (3)24
(при ранее принятых обозначениях).
Характер и количество ограничительных уравнений и неравенств зависит, прежде всего, от критерия целевой функции и факторов, определяющих специфику деятельности предприятий разных отраслей легкой промышленности.
При постановке задачи выбора оптимального ассортимента исходных сырья и материалов для производства определенных видов продукции известны (заданы) следующие данные:
а) планируемый выпуск готовой продукции в установленном ассортименте;
б) виды (номенклатуры) и ассортимент исходных сырья и материалов, которые могут быть использованы при выработке определенных видов готовой продукции;
в) условия заменяемости одних видов сырья и материалов другими (соотношения заменяемости);
г) нормы расхода каждого вида исходных сырья и материалов на единицу определенного вида готовой продукции;
д) предельные количества тех или иных видов исходного сырья и материалов, на получение которых может ориентироваться предприятие.
В соответствии с характером целевой функции и заданными (известными) условиями строят систему ограничительных уравнений и неравенств.
При целевой функции, построенной по критерию минимальных издержек производства, ограничительными уравнениями и неравенствами могут быть следующие, которые отражают:
а) прямое (планируемое) ограничение количества некоторых видов исходных сырья и материалов
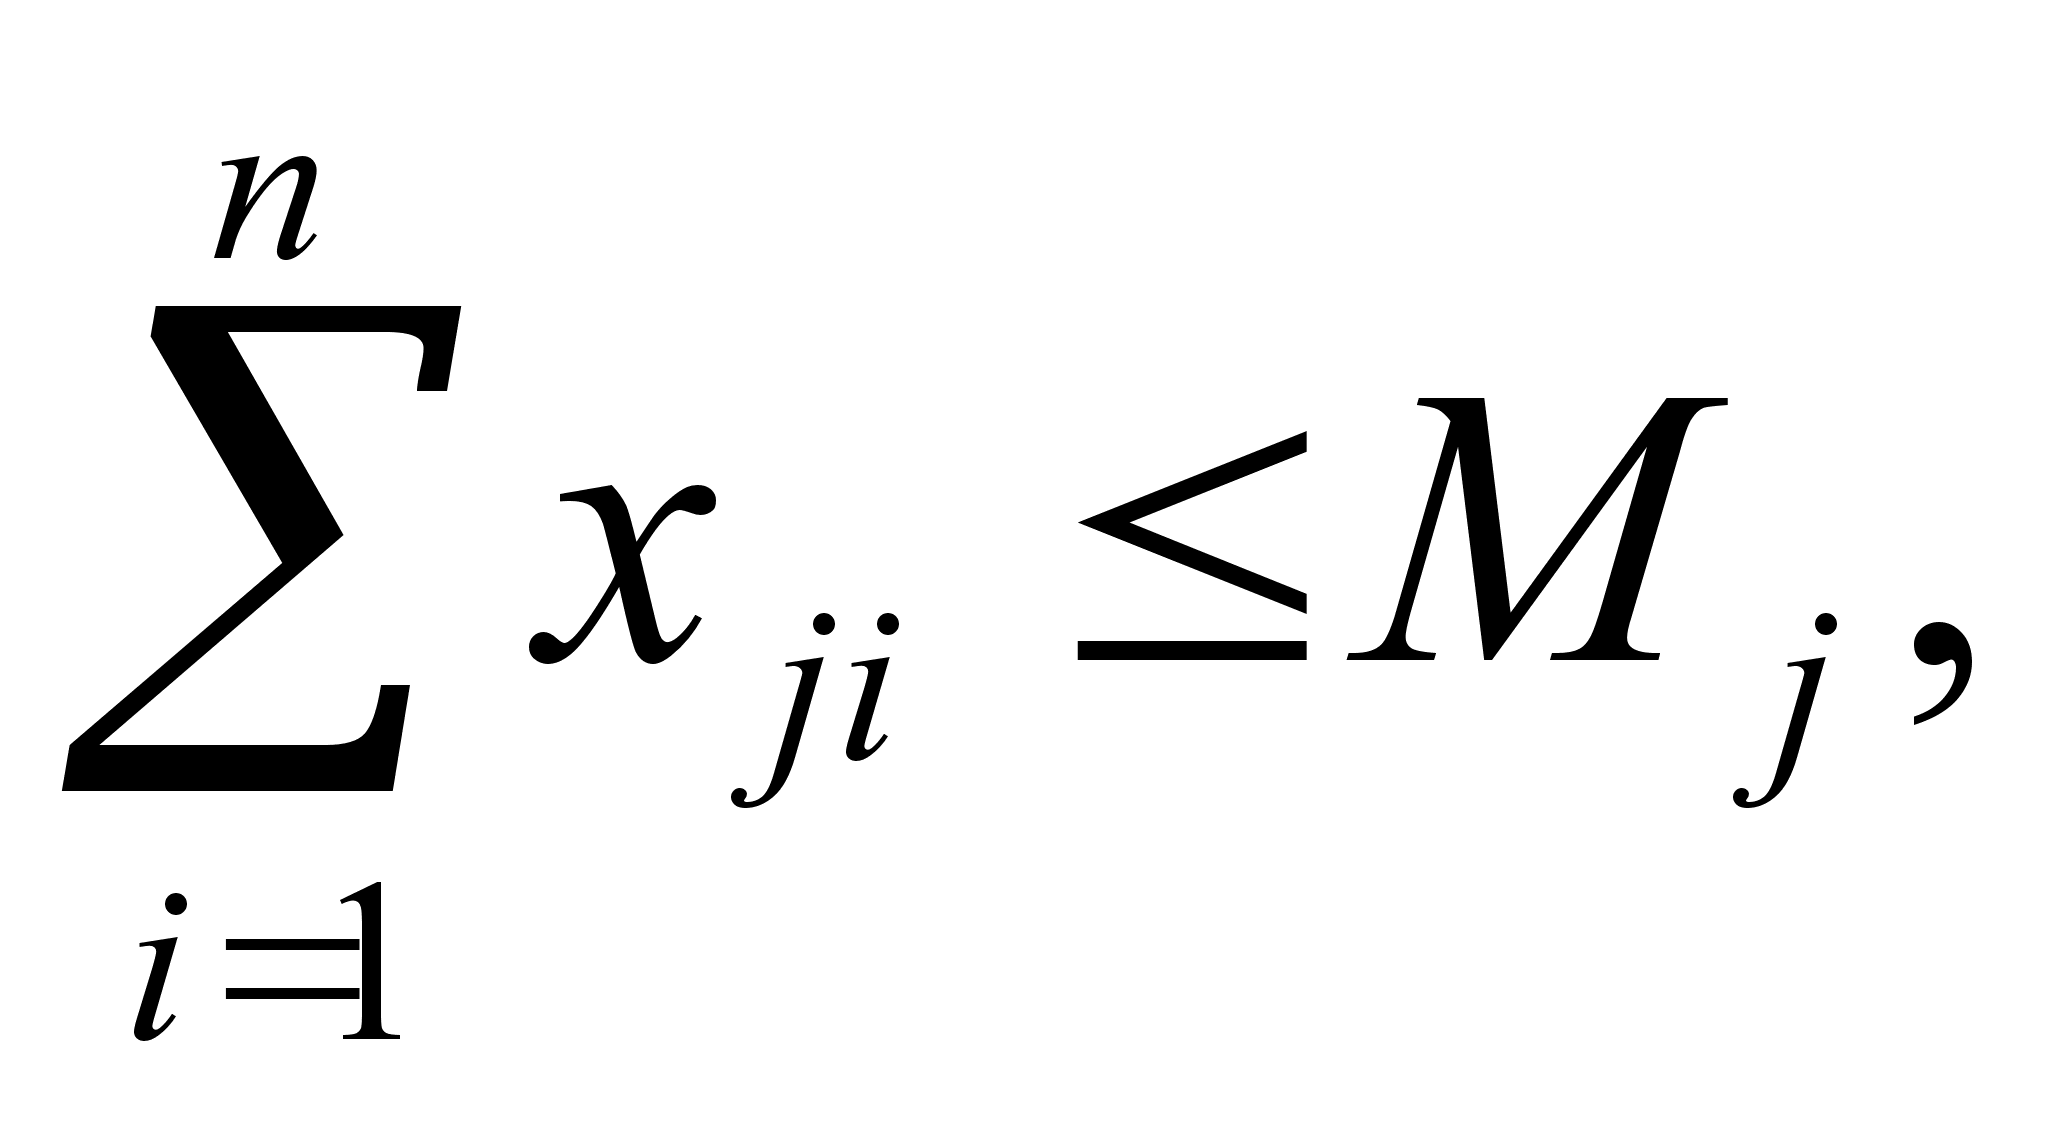 (4)25
где Мj – предельное количество определенного вида исходных сырья и материалов, которое может быть выделено предприятию;
б) прямое (планируемое) ограничение количества некоторых всей вырабатываемой продукции
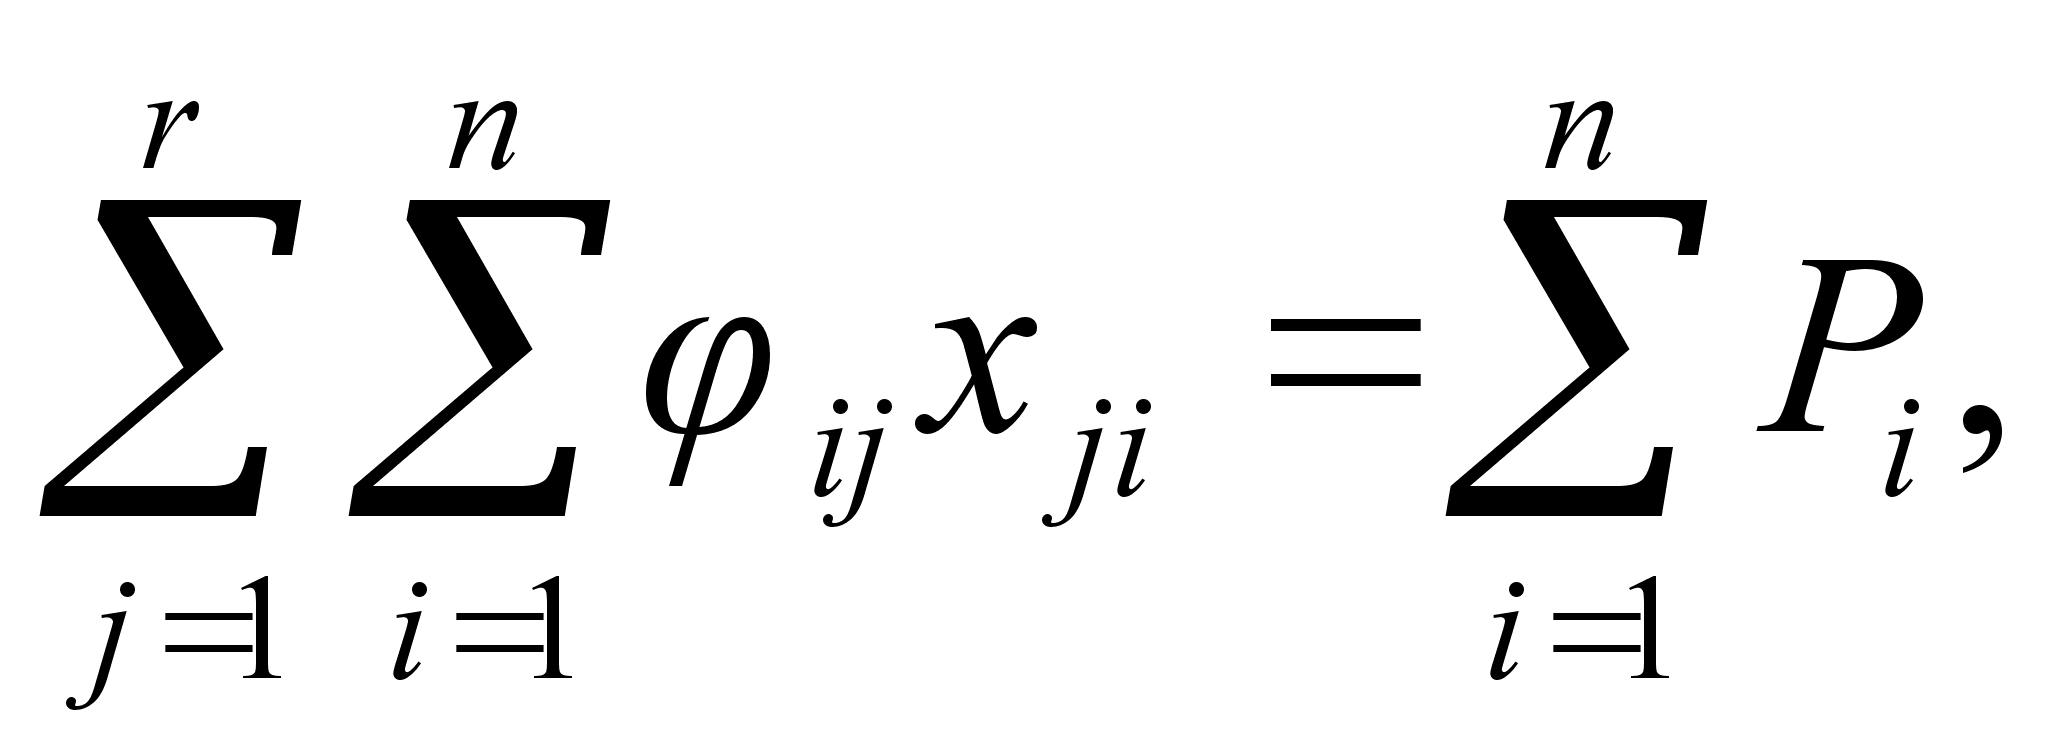 (5)26
где Pi – количество определенного вида готовой продукции, которое должно быть выработано предприятием в планируемом периоде;
- коэффициент
выхода готовой
продукции вида
i
из сырья вида
j;
в) прямое (планируемое) ограничение количества вырабатываемой продукции только определенного вида
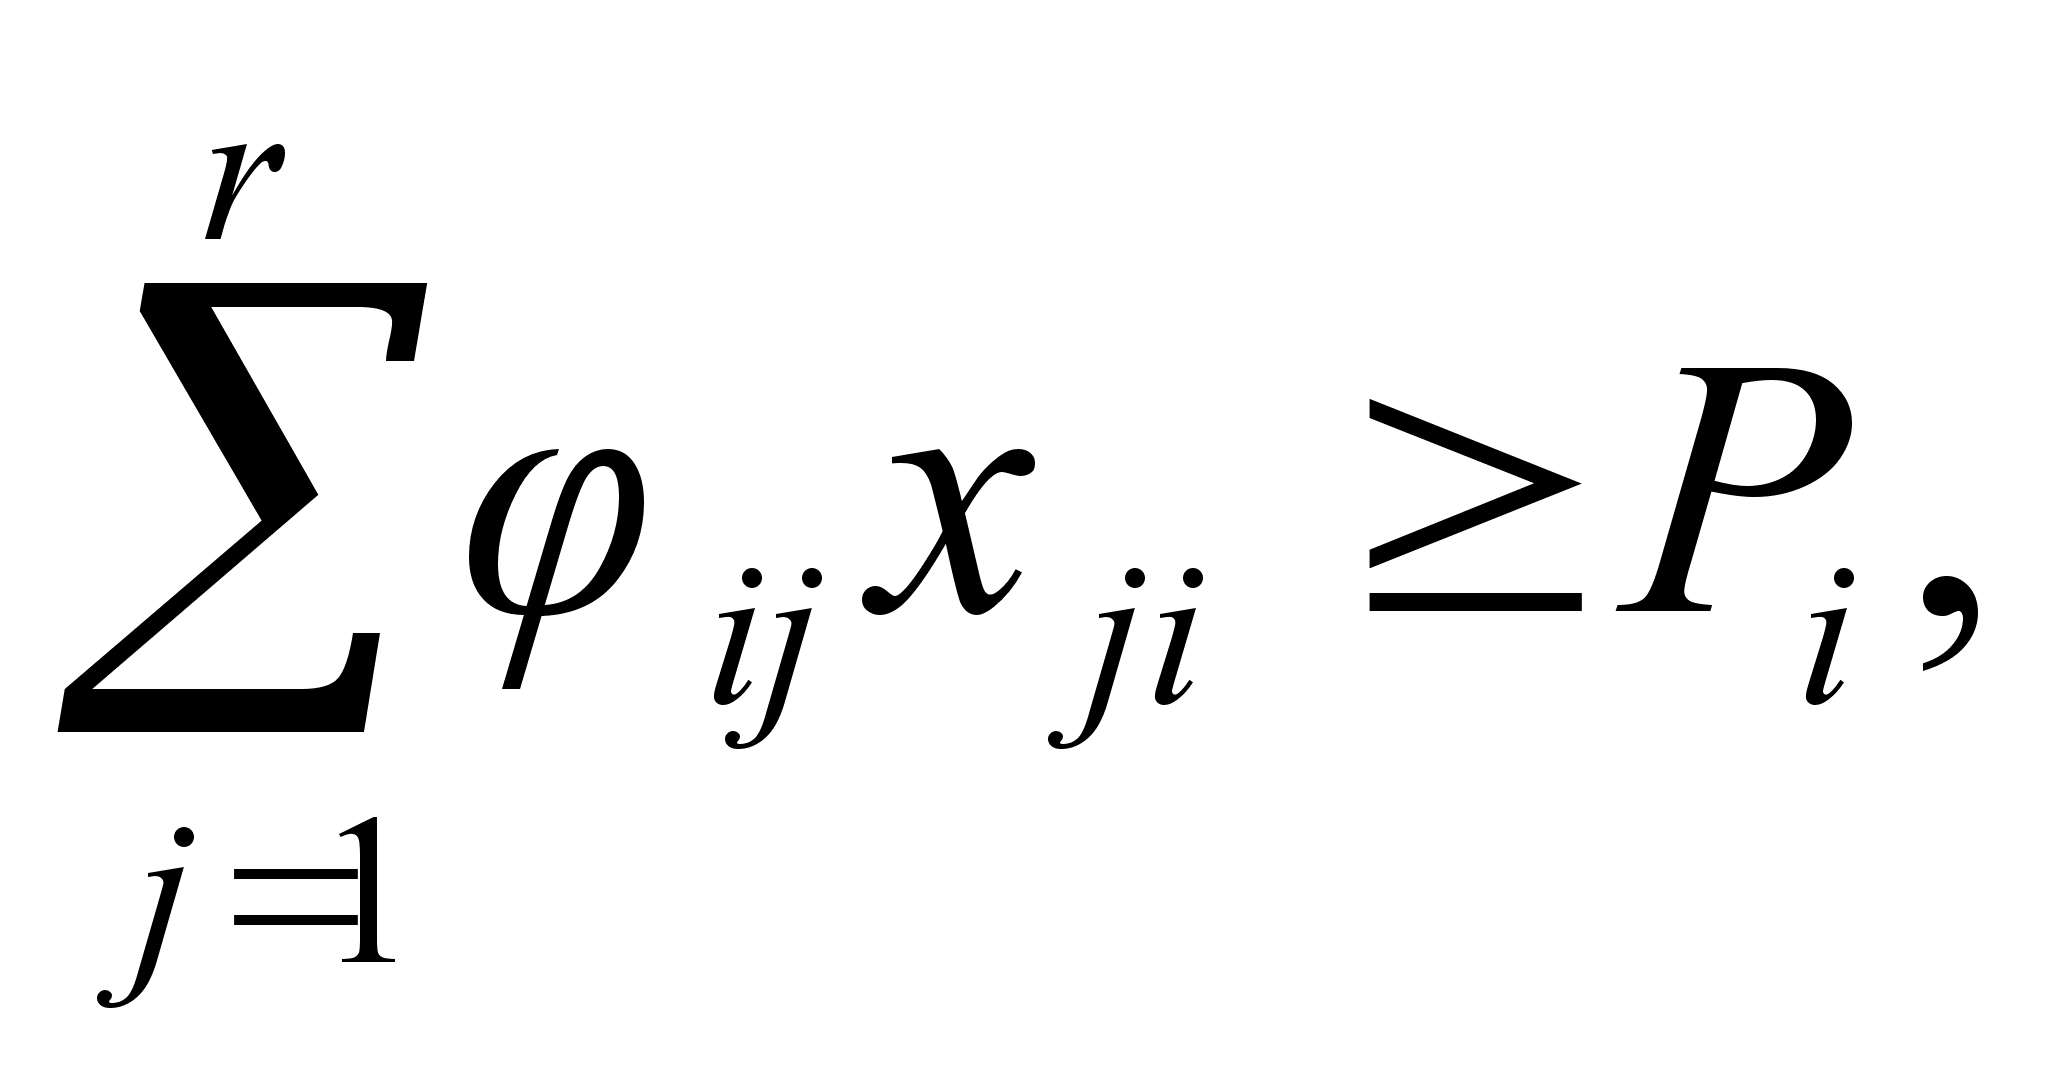 (6)27
(при ранее принятых обозначениях).
г) условия взаимозаменяемости одних видов сырья (материалов) другими при выработке определенных видов готовой продукции:
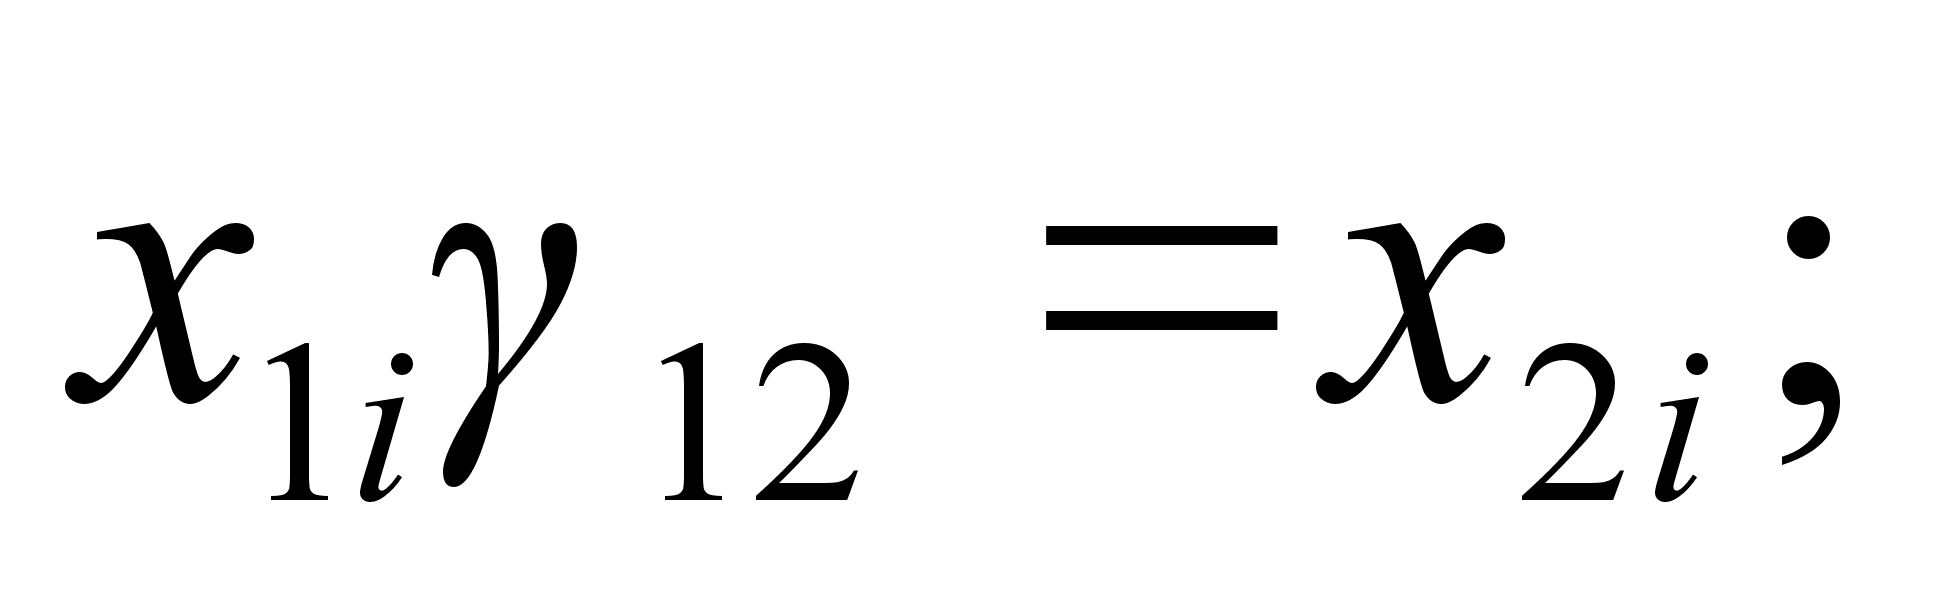 (7)28
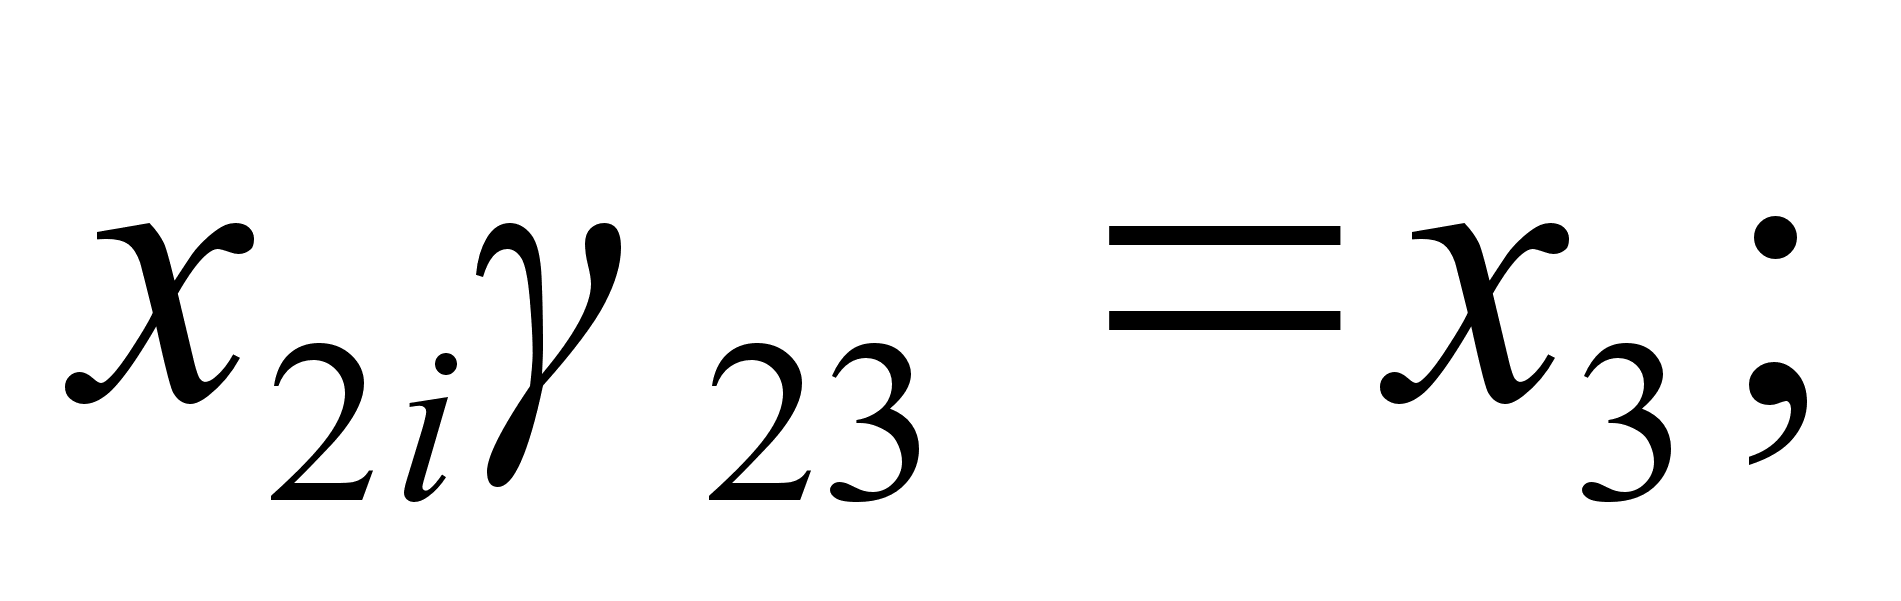
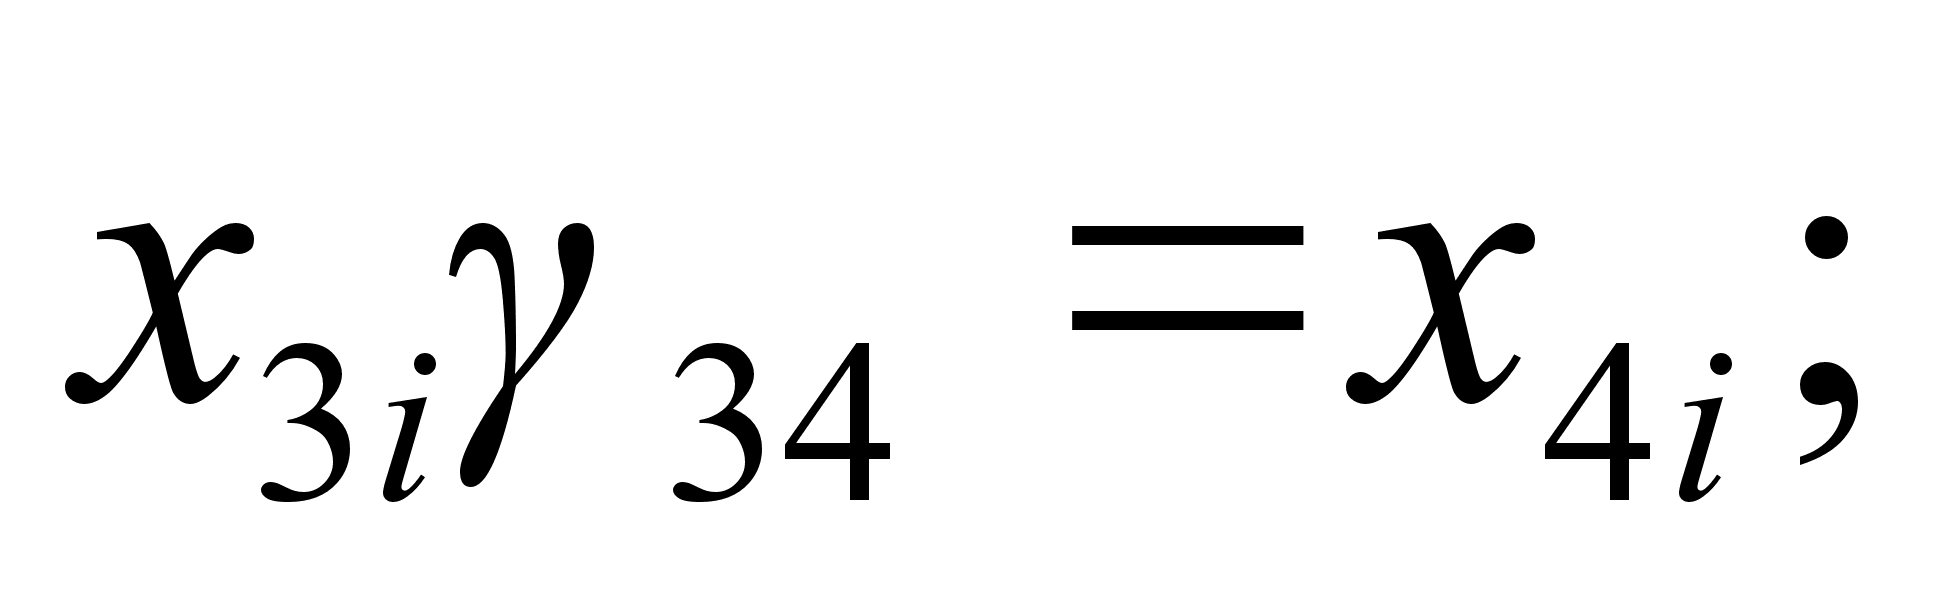 и т.д.
(i = 1, 2, 3, …, n),
где
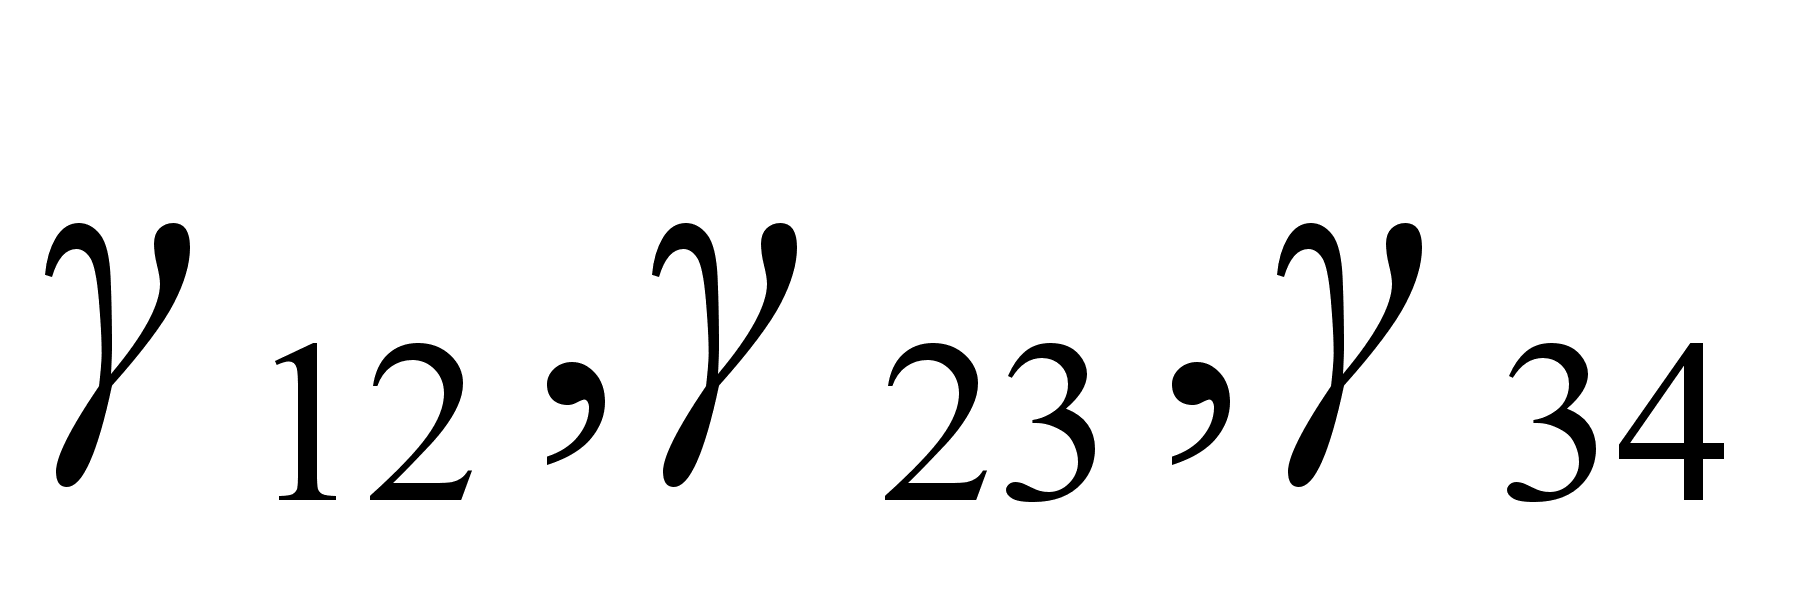 - коэффициент
заменяемости
сырья (материала)
второго вида
сырьем первого
вида и сырья
(материалов)
третьего вида
сырьем второго
вида и т.д. при
выработке
продукции вида
i;
д) возможное образование некоторого количества сырья (материалов) определенного вида, которое не может быть использовано в данном производстве (будет передано другим предприятиям или переработано в дополнительный вид готовой продукции)
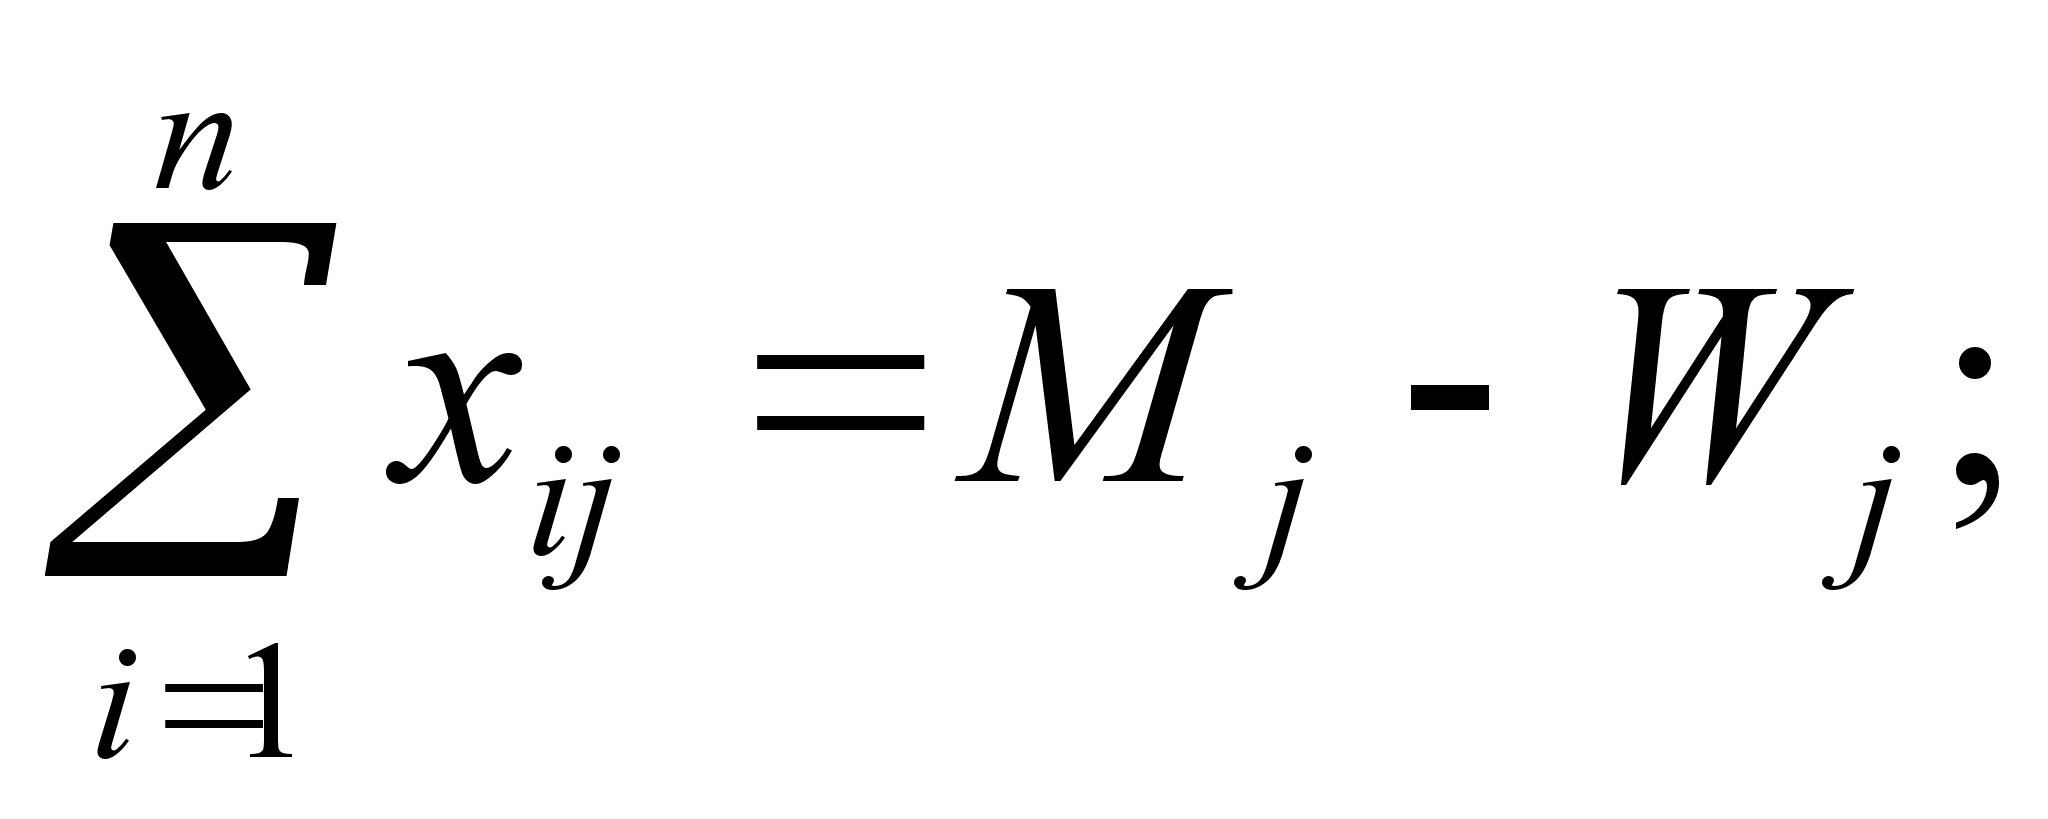
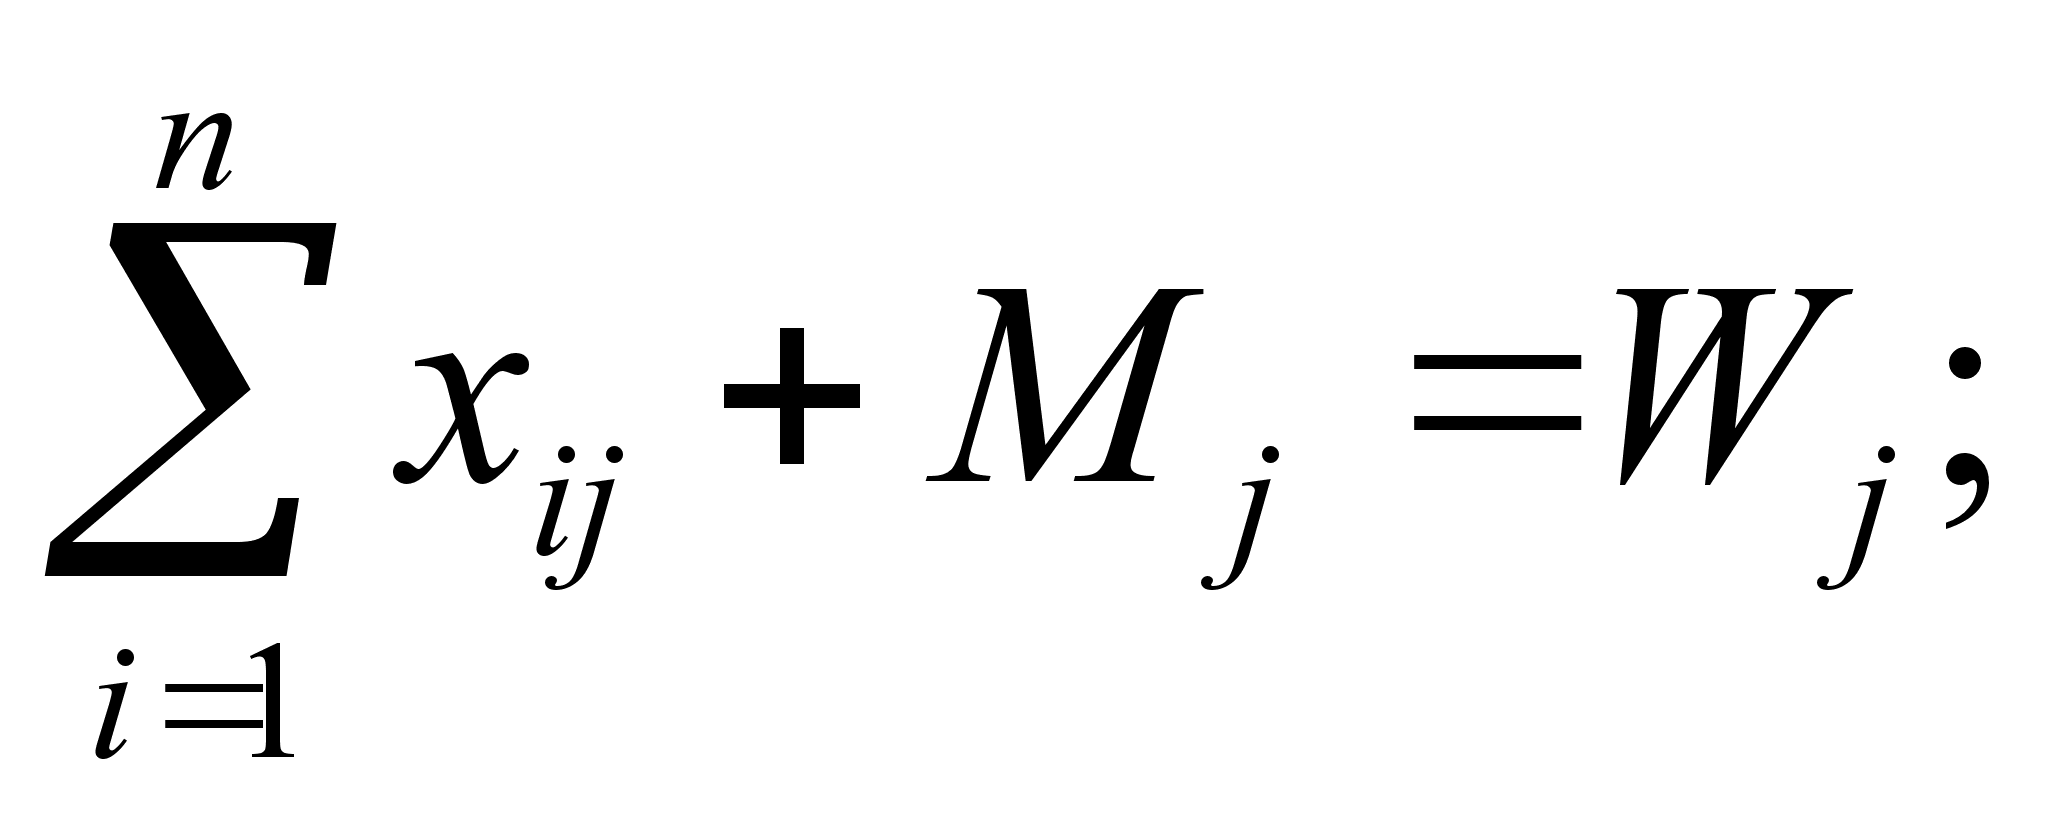 (8)29
где Wi – неиспользуемый остаток сырья (материала) вида j;
е) баланс расхода разных видов сырья (материала) на каждый вид вырабатываемой продукции
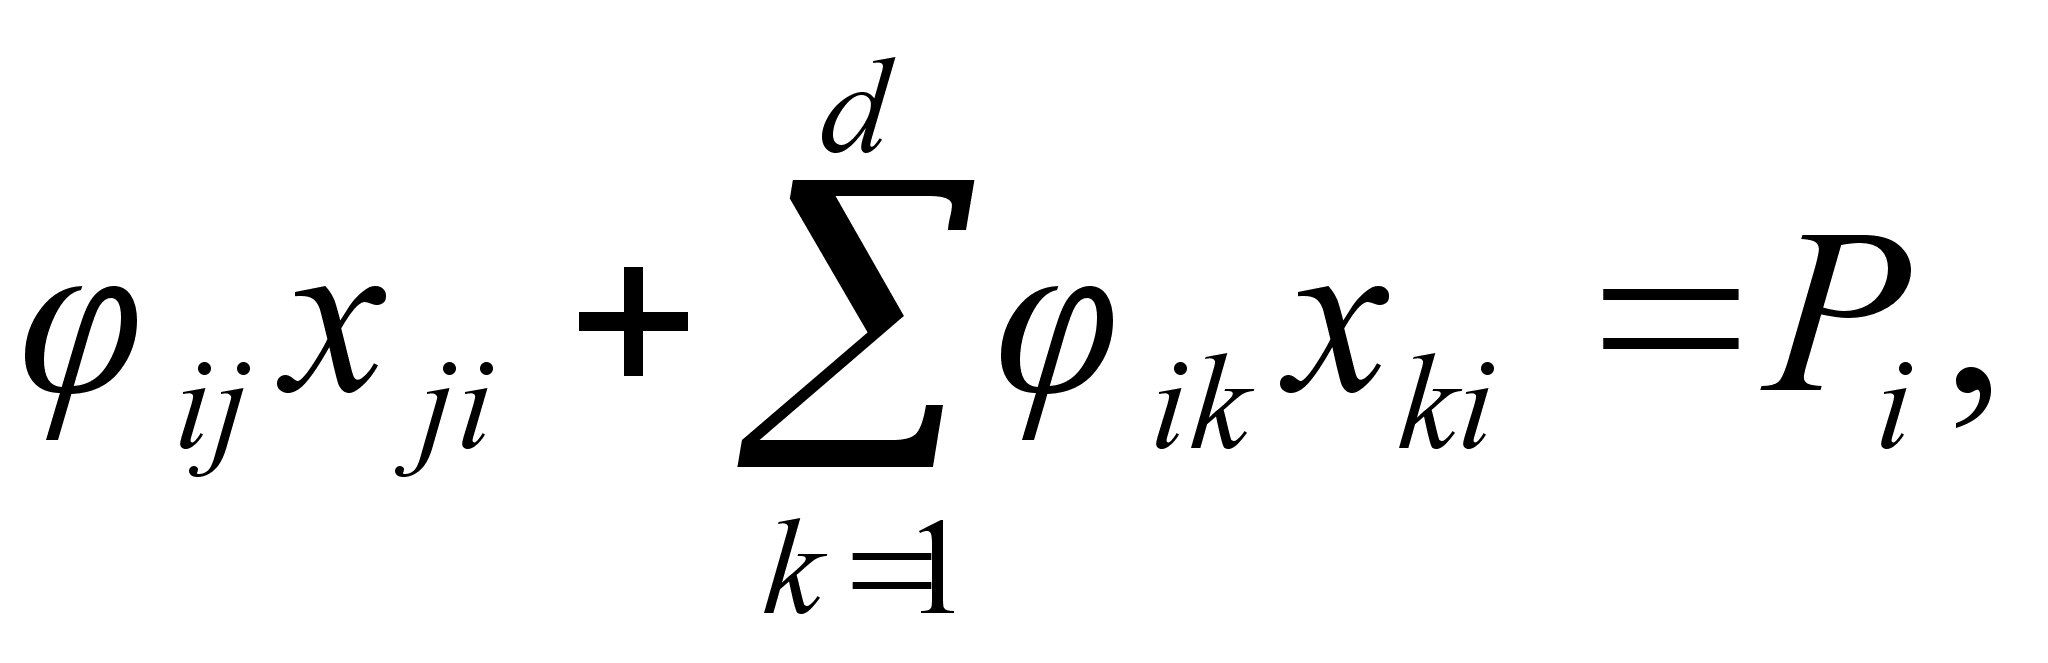 (9)30
где k – индекс сырья (материала), заменяющего сырья (материал) вида j;
d – количество видов сырья (материалов), используемого при изготовлении продукции вида i;
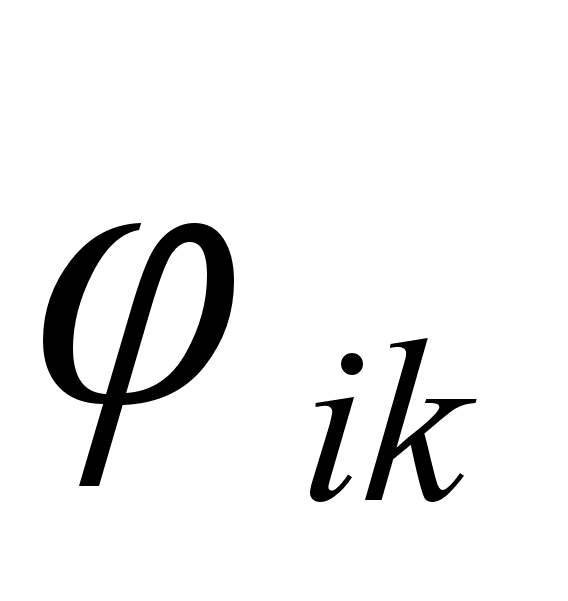 -
коэффициент
выхода готовой
продукции вида
i
из сырья (материала)
вида k;
xki – количество сырья вида k, расходуемого на выпуск готовой продукции вида i.
Используя
показательусловий
взаимозаменяемости
исходного сырья
(материала)
вида j
сырьем (материалом)
вида k,
т.е. показатель
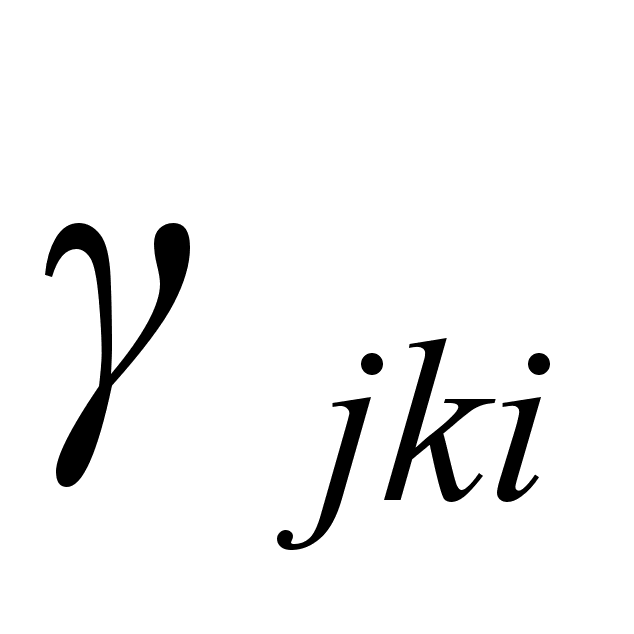 ,
получим
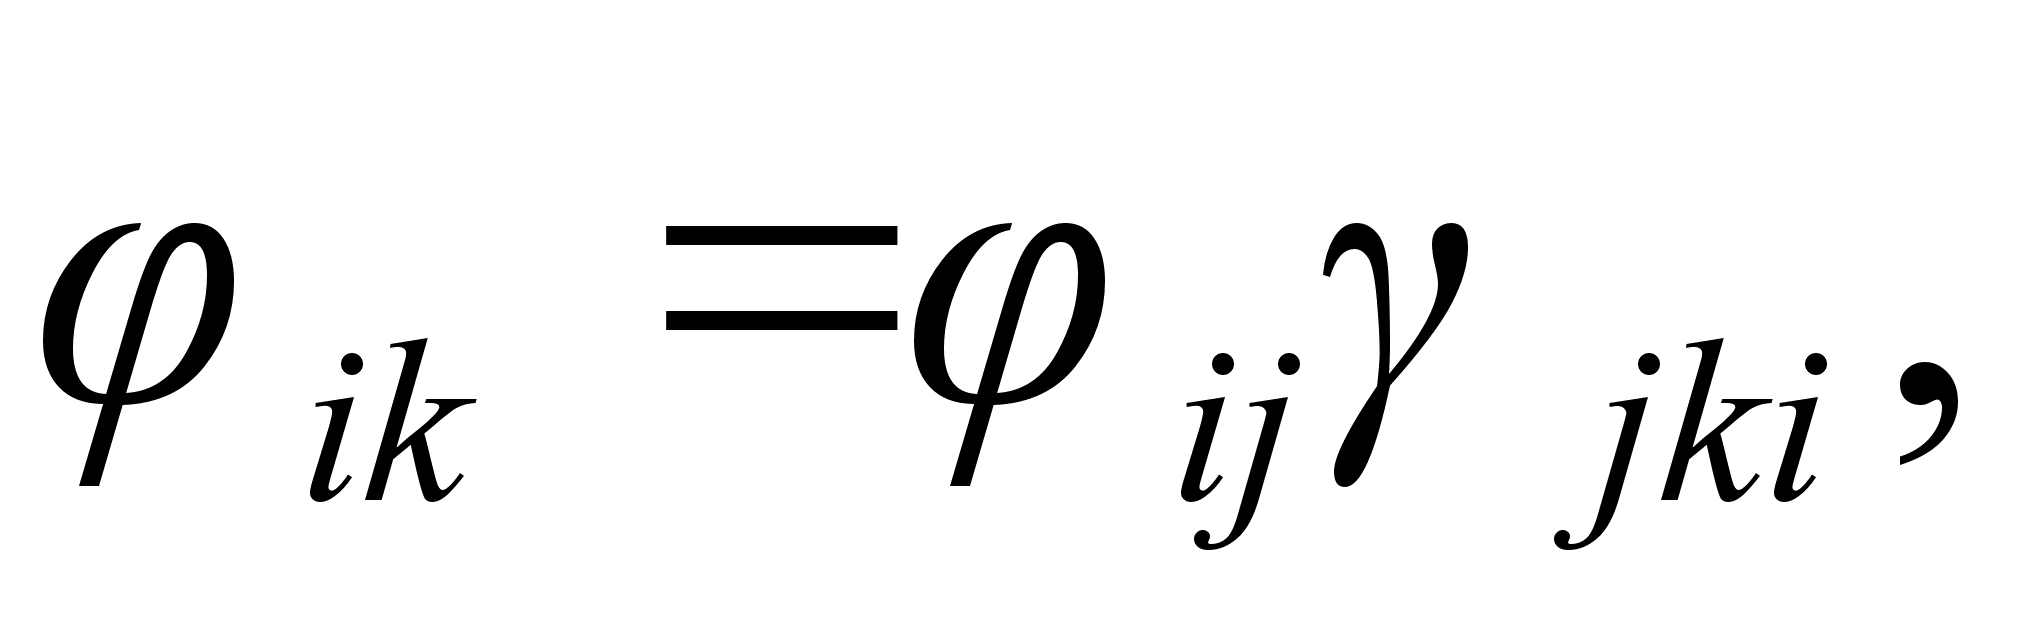 (10)31
где
- коэффициент
заменяемости
сырья (материала)
вида j
сырьем (материалом)
вида k
при выработке
готовой продукции
вида i;
ж) «неотрицательность» переменных:
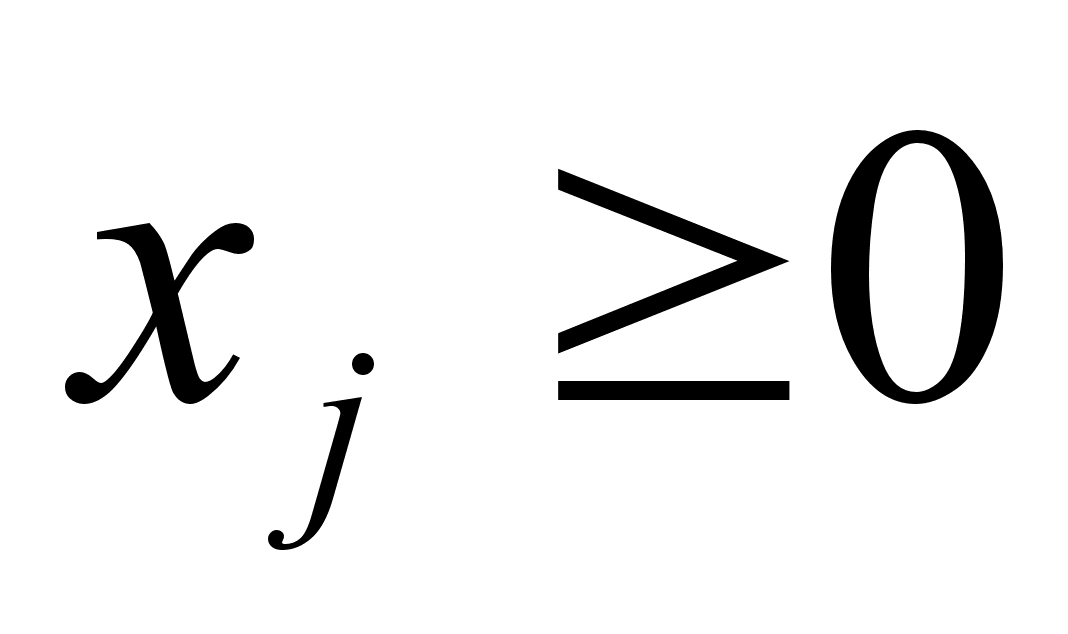 при
j
= 1, 2, 3, …, r;
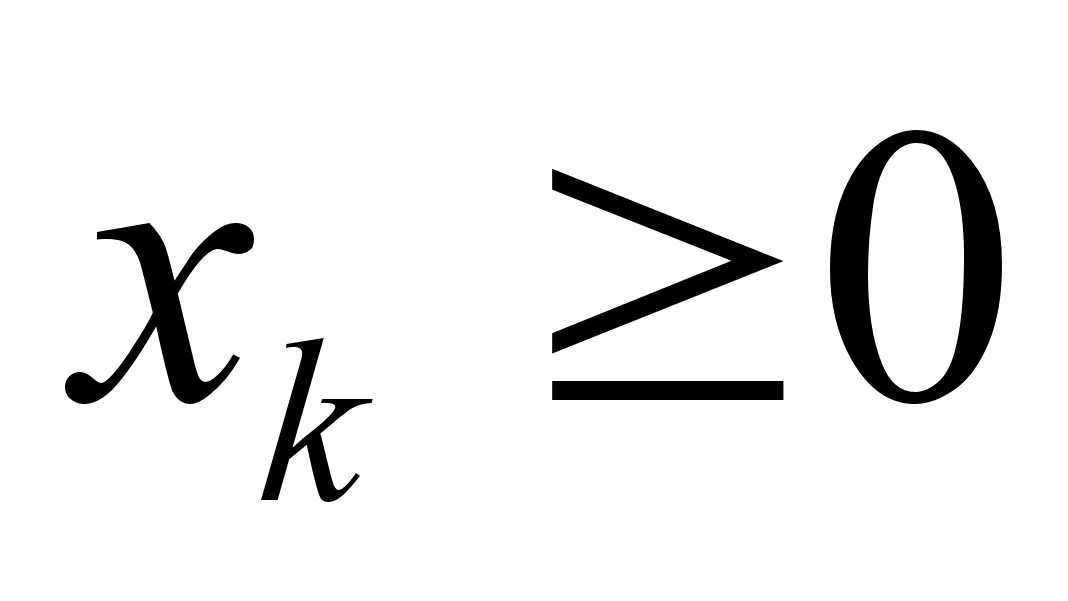 при
k
= 1, 2, 3, …, d;
Чтоб проследить эти все уравнения на примерах, то можно взять условное предприятие, например швейную фабрику, и произвести все расчёты, основываясь на её данные.
Для расчёта целевой функции задачи выбора номенклатуры и определения необходимого количества каждого вида взаимозаменяемого исходного сырья для выполнения плана выпуска продукции в заданном ассортименте (в определенных соотношениях её видов) при минимальных издержках производства (при минимальной себестоимости продукции) нам необходимо аj, xji, bij и
где аj – цена единицы сырья вида j;
xji – количество сырья вида j для изготовления планового количества продукции вида i;
bij – стоимость обработки единицы продукции вида i при выработке её из сырья вида j;
-
коэффициент
выхода готовой
продукции вида
i,
которое будет
выработано
из сырья вида
j.
Возьмём три вида товара: спецодежду рубашки и юбки.
Цена единицы сырья для этих видов товаров будет соответственно 12 грн., 10 грн., 10 грн., а значит а1 = 12 грн., а2 = 10 грн., а3 =10 грн..
Соответственно распределим x11 = 100 м., x22 = 70 м., x33 = 50 м.,
b11 = 7 грн., b22 = 4 грн., b33 = 3 грн.,
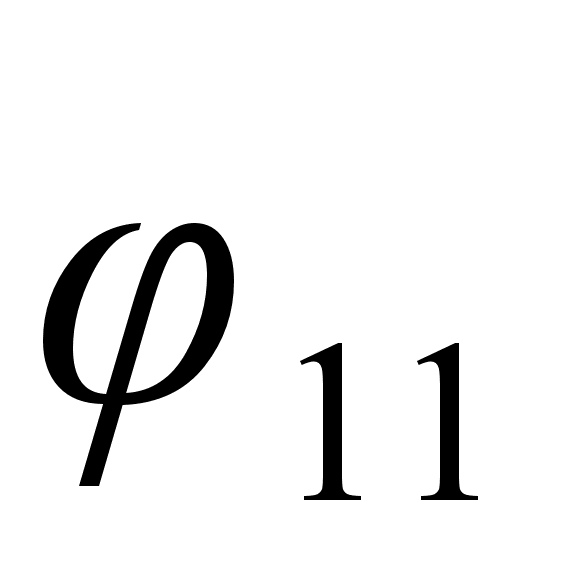 =
0,5;
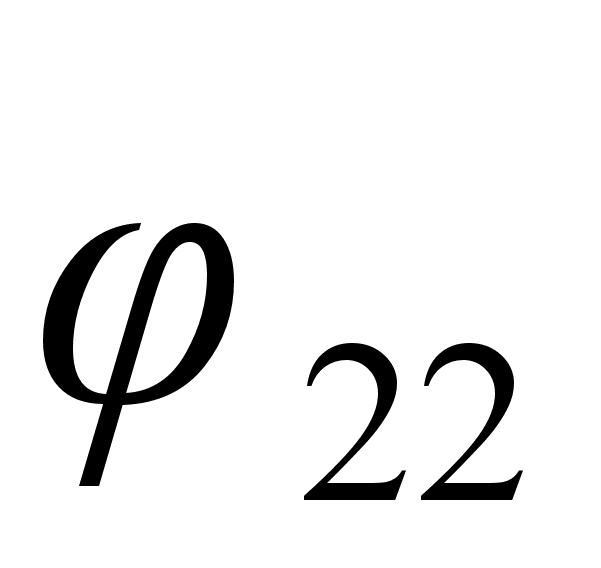 = 1,43;
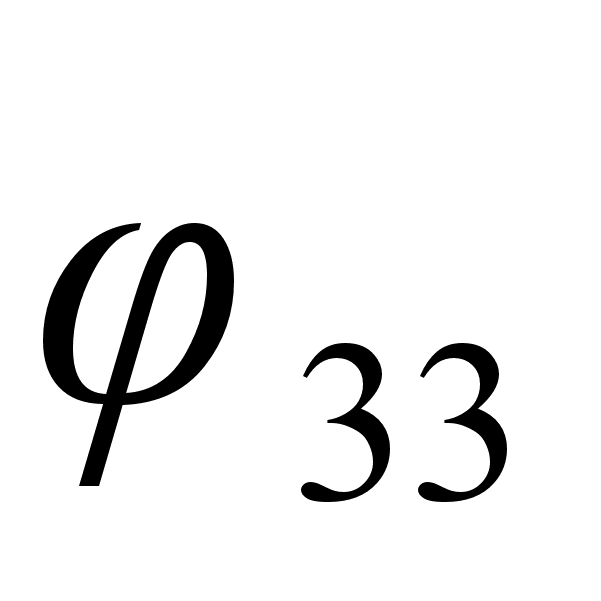 = 2;
Имея все данные подставим их в формулу (1):
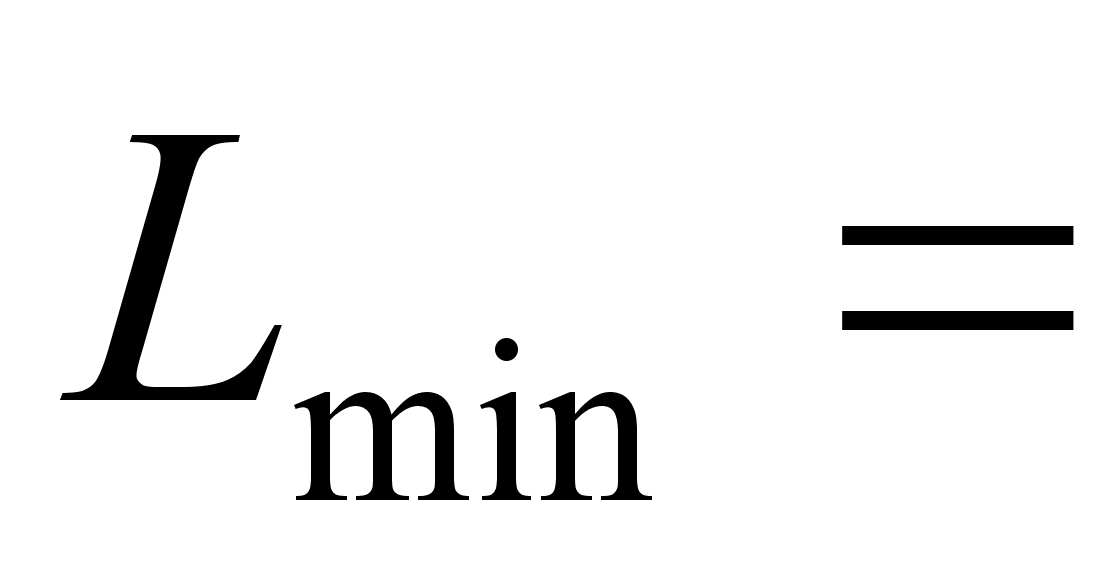 12*100
+ 10*70 + 10*50 + 7*0,5*100 + 4*1,43*70 + 3*2*50 = 3450
2. Для определения целевой функции рассматриваемой задачи по критерию минимальной стоимости применим формулу (2):
12*100
+ 10*70 + 10*50 + 7*0,5*100 = 2400.
3. Для определения целевой функции этой же задачи по критерию минимального расхода исходного сырья воспользуемся формулой (3):
100
+ 70 + 50 = 220.
4. Как уже выше говорилось при целевой функции, построенной по критерию минимальных издержек производства, ограничительными уравнениями и неравенствами могут быть следующие, которые отражают:
а) прямое (планируемое) ограничение количества некоторых видов исходных сырья и материалов для которого мы используем уравнение (4):
100+70+50=220 < 245.
где 245 – предельное количество определенного вида исходных сырья и материалов, которое может быть выделено предприятию;
б) прямое (планируемое) ограничение количества вырабатываемой продукции только определенного вида (уравнение 6):
0,5*100+1,43*70+2*50=250 = 250
где 250 – количество определенного вида готовой продукции, которое должно быть выработано предприятием в планируемом периоде;
в) возможное образование некоторого количества сырья (материалов) определенного вида, которое не может быть использовано в данном производстве (будет передано другим предприятиям или переработано в дополнительный вид готовой продукции) (формула 8 и 9):
100 + 70 + 50 = 245 - 25.
100 + 70 + 50 + 25 = 245.
где 25 – неиспользуемый остаток сырья (материала) вида ;
Заключение.
Процесс изготовления изделий на предприятии невозможен без поступления материалов и орудий труда. Перебои в снабжении приводят, особенно в поточном производстве, к нарушению ритмичной работы. Поэтому основными задачами материально-технического обеспечения являются:
а) четкая организация комплексного снабжения всеми материальными средствами предприятий;
б) рациональное использование средств и предметов труда, контроль за соблюдение установленных норм;
в) рациональная организация складского хранения всех материальных ценностей.
Организация и планирование материально-технического обеспечения должны способствовать выполнению задач, стоящих перед ним. Поэтому необходимо:
а) определить потребность предприятия в предметах материально-технического обеспечения в планируемом периоде;
б) мобилизовать внутренние резервы, заменить дефицитные и дорогостоящие материалы другими (без ухудшения качества продукции);
в) экономно использовать материальные ресурсы;
г) обеспечить своевременное поступление сырья, материалов и металлов в производство;
д) способствовать внедрению передовых, прогрессивных норм расхода материальных средств на единицу продукции, основанных на передовом опыте и разработке плана организационно-технических мероприятий по внедрению этих прогрессивных норм;
и) определить размер потребных предприятию складских запасов товарно-материальных ценностей в планируемом периоде.
Для составления плана материально-технического снабжения большое значение имеет своевременное проведение подготовительных работ, в том числе выявление номенклатуры материальных средств, потребных предприятию в планируемом периоде; разработка плановых цен (с учетом расходов по заготовке и доставке) и ценников на предметы материально-технического снабжения; установление норм расхода исходных материалов на единицу готовой продукции; анализ отчетных данных по материально-техническому снабжению и разработка исходного первоначального варианта плана организационно-технических мероприятий по повышению эффективности производства, направленных на улучшение использования средств на предприятии и рациональную организацию материально-технического снабжения.
Номенклатура материальных средств, которые необходимы предприятию для нормального функционирования и выполнения производственного задания в планируемом периоде, зависит от номенклатуры и ассортимента выпускаемой продукции и принятой методики её производства.
Ассортимент и номенклатура выпускаемой продукции, а также методика производства могут подвергаться изменениям в различные отрезки планируемого периода под влиянием тех или иных организационных и технических мероприятий. Поэтому номенклатура предметов материально-технического снабжения на предприятиях может изменяться и обычно изменяется в отдельные отрезки планируемого периода в соответствии с изменением номенклатуры и ассортимента продукции, а также и технологии ее производства.
Перечень потребных предприятию в планируемом периоде и в отдельных его частях материальных средств должен быть точным и исчерпывающим, отражающим возможность замены одних материалов другими.
Учитывая целесообразность обособленного хранения, все потребные для работы материальные ресурсы разбивают на следующие группы: сырье и основные материалы; вспомогательные материалы; топливо (твердое, жидкое, газообразное); запасные детали машин, малоценный инвентарь и инструменты; тара и упаковочные материалы; смазочные материалы; конторские и хозяйственные материалы; спецодежда; ремонтно-строительные материалы.
Большое значение имеет разграничение всех материалов в пределах указанных групп на фондируемые, централизованно планируемые, получаемые по предварительным заявкам и приобретаемые в порядке самозаготовок. Такое деление позволяет руководству предприятия наметить план конкретных действий по обеспечению своевременного поступления материалов на склады предприятия и организовать контроль работы отдела снабжения.
Деление всех исходных материалов на основные и вспомогательные приведено в отраслевых инструкциях, которыми и надлежит руководствоваться.
На основании работ, проведенных в подготовительном периоде разработки плана материально-технического снабжения, составляется проект контрольных показателей по материально-техническому снабжению предприятия, представляемый в вышестоящую хозяйственную организацию.
После проведения подготовительной работы и получения контрольных показателей по материально-техническому снабжению приступают к составлению плана снабжения. Для этого определяют количество материальных ресурсов, которое должно быть предоставлено в распоряжение производственных цехов в планируемом периоде (расходное количество); рассчитывают ожидаемые остатки материальных ценностей на складах предприятия на начало, а находящиеся в пути – на начало и конец планируемого периода; определяют количество материальных средств, которое должно быть заготовлено в планируемом периоде (заготовительное количество); составляют окончательный вариант плана организационно-технических мероприятий, направленных на улучшение организации снабжения и использования материальных ресурсов на предприятии.
Расчет расходного количества основных материалов, необходимого для выполнения производственного задания в планируемом периоде и обеспечения нормального течения производственного процесса, является наиболее важным этапом в планировании материально-технического снабжения предприятия.
ЛИТЕРАТУРА
Адамова Н.А., Йохна В.А., Малова Т.Л., Пенкин Т.Е. Организация и планирование производства швейной промышленности, - Киев: “Высшая школа”, - 1994.
Ким С.А., Пушкин П.С., Овчинников С.И. Организация и планирование промышленного производства, - Минск: “Вышэйшая школа”, - 1980.
Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспектива”, - 1998.
Кокеткин П.П., Доможиров Ю.А., Никитина И.Г. Планирование и управление на швейных предприятиях (Справочник), - Москва: Легпромбытиздат, - 1986.
Организация и планирование машинно-строительного производства, - Под ред. М.И. Ипатова, В.И. Постникова, М.К. Захаровой, - Москва: “Высшая школа”, - 1988.
Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, Ф.Ф. Русинова, - Москва: “Высшая школа”, - 1984.
Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976.
Сергеев И.В. Экономика предприятия, - Москва: “Финансы и статистика”, - 1997.
Расходное количество материалов (РК)
РК = ДОн + ВЗ + НОк,
где ДОн – количество материалов, потребное для дообработки входящих остатков незавершенного производства;
НОк – количество материалов, потребное для начальной обработки выходящих остатков незавершенного производства;
ВЗ – количество материалов, потребное для выпуска продукции из запуска планируемого периода.
Если определить расходное количество материалов по количеству продукции, выпускаемой в планируемом периоде (РКв), то оно будет равно
РКв = НОн + ДОн + ВЗ,
где НОн – количество материалов, потребное для начальной обработки входящих остатков незавершенного производства.
Расходное количество материалов, определённое по выпуску продукции в планируемом периоде, будет отличаться от истинного расходного количества. Разность между РКв и истинным РК будет равна:
РК - РКв = НОк – НОн,
РК = РКв + НОк – НОн,
Данной зависимостью и следует руководствоваться при расчёте расходного количества основных материалов в планируемом периоде.
Основным принципом при расчёте заготовительного количества материалов является балансовый, отражающийся в следующей зависимости:
ОМн + ЗК = РК + ОМк,
где ОМн - остатки материалов на складах предприятия на начало планируемого периода (на конец отчетного периода);
ЗК - заготовительное количество материалов;
РК - расходное количество материалов;
ОМк - остатки материалов на складах предприятия на конец планируемого периода.
Отсюда
ЗК = ОМк + РК - ОМн,
Следовательно, для определения заготовительного количества материалов необходимо знать их расходное количество и остатки на складах предприятия на начало и конец планируемого периода.
По приведенной выше формуле определяют заготовительное количество всех основных и вспомогательных материалов.
1 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 453.
2 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 454.
3 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 460.
4 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 466.
5 Там же.
6 Там же.
7 Там же.
8 Там же.
9 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 467.
10 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 467.
11 Организация, планирование и управление деятельностью промышленных предприятий, - Под ред. С.Е. Каменицера, - Москва: “Высшая школа”, - 1976, - с. 468.
12 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.259
13 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.260
14 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.261
15 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.263.
16 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.266.
17 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.266.
18 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспектива”, - 1998, - с.268
19 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.270.
20 Там же.
21 Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспек-тива”, - 1998, - с.271.
22 Ким С.А., Пушкин П.С., Овчинников С.И. Организация и планирование промышленного производства, - Минск: “Вышэйшая школа”, - 1980, - стр200.
23 Там же.
24 Там же.
25 Ким С.А., Пушкин П.С., Овчинников С.И. Организация и планирование промышленного производства, - Минск: “Вышэйшая школа”, - 1980, - стр.201.
26 Там же.
27 Там же.
28 Там же.
29 Ким С.А., Пушкин П.С., Овчинников С.И. Организация и планирование промышленного производства, - Минск: “Вышэйшая школа”, - 1980, - стр.202.
30 Там же
31 Там же.