Управление муниципальным имуществом Пушкинского района
1 - в стадии реорганизации.
- 9 организаций подлежат передаче в ведение Пушкинской области,
-5 учреждений подлежат приему в муниципальную собственность в связи с разграничением полномочий между органами государственной власти и органами местного самоуправления.
По состоянию на 1 января 2007 года в реестре муниципального имущества значилось:
- 1132 объектов жилого и нежилого фонда,
- 124 организации, из них - 5 организаций в стадии ликвидации,
- 3 в стадии реорганизации.
- 8 организаций подлежат передаче в ведение Пушкинской области,
-3 учреждения подлежат приему в муниципальную собственность в связи с разграничением полномочий между органами государственной власти и органами местного самоуправления.
За отчетный период 2007 г. в реестр муниципального имущества внесены следующие объекты муниципальной собственности (ранее находящиеся на балансе ведомственных организаций): жилищный фонд (квартиры) площадью 2883,6 кв.м., объекты коммунального хозяйства (тепловые сети протяженностью 179 п.м., сети водопровода протяженностью 188,2 п.м., сети канализации протяженностью 19 п.м., газовые сети протяженностью 173,08 п.м.) 7
Жилых домов в муниципальной собственности Пушкинского муниципального района находились
| В 2004 г. | В 2005 г. | В 2006 г | В 2007 г. |
| 1602 жилых домов, в том числе ветхих – 91 | 1594 жилых домов, в том числе ветхих – 97 | 1543 жилых домов, в том числе ветхих – 101 | 1533 жилых домов, в том числе ветхих 108. |
В состав Пушкинского муниципального района входят следующие муниципальные образования:
- городское поселение Ашукино;
- городское поселение Зеленоградский;
- городское поселение Лесной;
- городское поселение Правдинский;
- городское поселение Пушкино;
- городское поселение Софрино;
- городское поселение Черкизово;
- сельское поселение Ельдигинское;
- сельское поселение Тарасовское;
- сельское поселение Царевское.
По состоянию на начало 2007 года общая площадь земельных участков составила 4712,2. тыс. га.
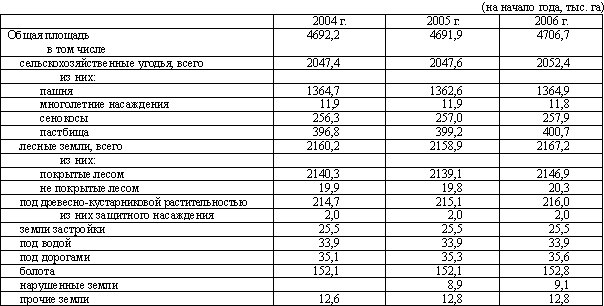
Сегодня на территории Пушкинского района действует 7 предприятий агропромышленного комплекса. В их числе, гордость района - знаменитый зверосовхоз "Пушкинский", где выращивают ценные породы пушных зверей - соболя, песца, чернобурую лисицу.
Административным центром Пушкинского муниципального района является город Пушкино8.
В 2007 г. на обслуживании местного самоуправления Пушкинского района находились следующие объекты жилищно-коммунального хозяйства (ЖКХ):
- 101 котельная всех видов топлива;
-47 водозаборных узлов;
-89 артезианских скважин;
-337,85 км водопроводных сетей;
-184,5 км тепловых сетей в двухтрубном исчислении;
-водопроводные сети - 335,4 км;
-243,7 км - канализационных сетей:
-14 очистных сооружений;
-279 трансформаторных электроподстанций;
-1286,6 км электрических сетей, в том числе: 839,2 км - воздушных линий; -447,4 км - кабельных линий;
- 19 детских садов и 4 детских комбината;
- 30 школ;
- 24 клуба;
- 9 больниц;
- 23 здравпункта9.
Все вышеперечисленные объекты ЖКХ относится к различным формам собственности.
Анализ поступления доходов от муниципального имущества
2004 – 2006 гг.
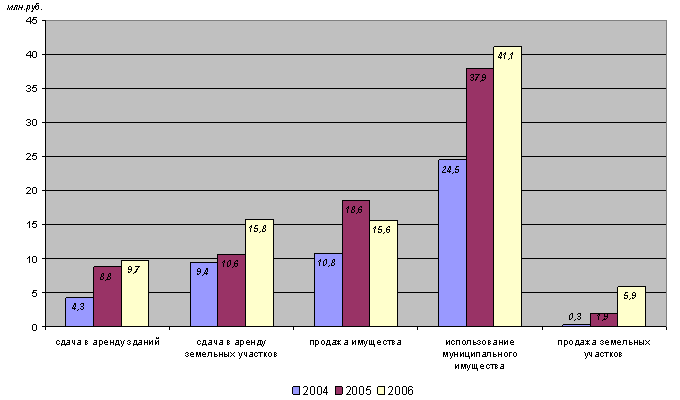
На представленной диаграмме видна различная динамика финансовых поступлений в муниципальную казну Пушкинского района. При этом самые незначительные поступления от продажи земельных участков.
В связи с этим считаю целесообразным проведение мероприятий по совершенствованию управления земельными участками.
2.3. Общие сведения о земельном участке
Место нахождения участка:
Московская область, Пушкинский район, пос. Дубки, ул. Ленина, д. 25
Площадь участка:
3,45 га
Категория земель:
Земли поселений
Наличие на участке объектов недвижимости (зданий, строений, сооружений):
Административный корпус;
Склад материалов
Вид разрешенного использования участка:
Для производственных целей
Ограничения и обременения на использование участка:
Отсутствуют
Фактическое использование участка:
Для производственных целей
Планируемое использование участка:
Под индивидуальное жилищное строительство
Выводы и рекомендации:
Использование земельного участка соответствует законодательству Российской Федерации.
Фактическое использование земельного участка и расположенные на нем объекты недвижимого имущества соответствуют:
виду разрешенного использования участка;
категории земель;
установленным ограничениям и обременениям.
Использование земельного участка для индивидуального жилищного строительства возможно при следующих условиях:
изменения вида разрешенного использования участка;
получения разрешения на строительство жилых объектов на земельном участке.
2.4. Землеустройство и кадастровый учет
Дата и результаты последней инвентаризации (ревизии, проверки) участка, в том числе органами госземконтроля:
Не проводилось
Состав проведенных (требуемых) землеустроительных работ:
Землеустроительные работы не проводились. Требуется полное межевание земельного участка.
Стоимость землеустроительных работ:
Ориентировочная стоимость землеустроительных работ составляет 50 тыс. рублей.
Кадастровый номер участка:
Отсутствует
Кадастровый план участка:
Отсутствует
Выводы и рекомендации:
По рассматриваемому земельному участку землеустроительные работы не проводились. Земельный участок не поставлен на государственный кадастровый учет. Отсутствует кадастровый план участка.
Для проведения работ по оформлению прав на участок необходимо:
провести инвентаризацию земельного участка;
обратиться в специализированное землеустроительное предприятие и провести межевые работы по участку (ориентировочная стоимость 50 тыс. рублей);
после формирования землеустроительного дела обратиться в земельную кадастровую палату о постановке участка на государственный кадастровый учет;
получить из земельной кадастровой палаты кадастровую карту (план) земельного участка с приложениями (формы В1-В6).
2.5. Анализ земельных правоотношений
2.5.1. Анализ формы собственности на земельный участок.
Форма собственности на участок: Государственная неразграниченная
Прогнозируемая форма собственности на участок после разграничения государственной собственности на землю (если участок находится в государственной неразграниченной собственности): Федеральная
Нормативные правовые акты, иные документы, устанавливающие и удостоверяющие право собственности на участок:
Федеральный закон «О разграничении государственной собственности на землю»
Орган, уполномоченный на распоряжение земельным участком:
Администрация Пушкинского района Московской области
Орган, уполномоченный на распоряжение земельным участком после разграничения государственной собственности на землю:
Федеральное агентство по управлению федеральным имуществом (территориальное управление по Московской области)
2.5.2. Анализ права пользования земельным участком.
Право пользования участком: Постоянное (бессрочное) пользование.
Нормативные правовые акты, иные документы, устанавливающие и удостоверяющие право пользования участком: Распоряжение Администрации Пушкинского района от 04.05.95 № 275.
Срок предоставления права пользования:
Бессрочное. Требуется переоформление данного права до 01.01.2006 в соответствии с Федеральным законом «О введении в действие Земельного кодекса Российской Федерации».
Выводы и предложения:
1. Рассматриваемый земельный участок находится в государственной неразграниченной собственности. При этом процедура разграничения государственной собственности на землю не проведена и право собственности не зарегистрировано.
В настоящее время в соответствии с законодательством Российской Федерации органом, уполномоченным на распоряжение земельным участком, является Администрация Пушкинского района.
После разграничения государственной собственности на землю в соответствии с законодательством Российской Федерации земельный участок будет отнесен к федеральной собственности. После регистрации права федеральной собственности на участок полномочия по управлению и распоряжению им перейдут к Территориальному управлению по Московской области Федерального агентства по управлению федеральным имуществом (ФАУФИ).
2. Рассматриваемый земельный участок используется на праве постоянного (бессрочного) пользования. В соответствии с законодательством Российской Федерации данное право до 01.01.2006 должно быть переоформлено на право собственности или право аренды.
Перед проведением комплекса работ по переоформлению права необходимо провести финансово-экономический анализ и выбрать наиболее эффективную форму права пользования участком (аренда или собственность).
3. В случае выбора права аренды целесообразно ускорить работы по разграничению государственной собственности на землю с целью регистрации права федеральной собственности на участок и заключения договора аренды с ФАУФИ. Для этого необходимо направить соответствующие сведения по земельному участку (в соответствии с Постановлением Правительства Российской Федерации от 05.04.2002 № 101) в Территориальное управление по Московской области ФАУФИ.
2.6. Финансово-экономический анализ землепользования
2.6.1. Анализ структуры и объемов земельных платежей.
Вид платы за землю: В настоящее время за пользование участком платится земельный налог.
Годовой размер платы за пользование участком: 983,25 тыс. рублей.
Порядок установления размера платы за пользование участком:
Порядок определения размера земельного налога установлен Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ).
Нормативные правовые акты, иные документы, устанавливающие размер платы за пользование участком:
Размер земельного налога установлен Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ).
Соответствие установленного порядка и размера платы за пользование участком действующему законодательству:
Порядок определения размера земельного налога, установленный Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ), соответствует законодательству Российской Федерации.
Выводы и рекомендации:
Порядок определения размера земельного налога установлен Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ).
Порядок определения размера земельного налога соответствует законодательству Российской Федерации.
2.6.2. Расчет земельного налога.
Основания расчета:
В соответствии с Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» конкретная ставка земельного налога для земельного участка устанавливается правовым актом субъекта Российской Федерации или органа местного самоуправления с учетом его местоположения и зоны градостроительной ценности территории. Данная ставка умножается также на повышающие коэффициенты, применяемые к ставкам земельного налога в соответствии с бюджетным или налоговым законодательством Российской Федерации на очередной финансовый год.
Согласно статье 8 Закона Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» налог на городские (поселковые) земли, к которым относится поселок Лесной, устанавливается на основе средних ставок земельного налога согласно приложению 2 к указанному закону.
В развитие Закона Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» статьей 2 Закона Московской области от 16.06.1996 № 1895-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ) определено, что средние ставки земельного налога за земли всех категорий (кроме земель сельскохозяйственного назначения) применяются с повышающими коэффициентами, установленными в соответствии с таблицей 2 приложения 2 к Закону Российской Федерации от 11.10.91 № 1738-1 «О плате за землю»:
за земли городов – 2,5;
за земли других категорий – согласно коэффициентам увеличения средних ставок земельного налога в зависимости от рекреационной ценности территории Московской области (приложение 1 к Закону Московской области от 16.06.1996 № 1895-ОЗ «О плате за землю в Московской области»).
Кроме того, согласно ст. 9 Закона Московской области от 16.06.1996 № 1895-ОЗ «О плате за землю в Московской области» средние ставки земельного налога за городские (поселковые) земли, установленные в соответствии с вышеуказанными законами Российской Федерации и Московской области, увеличиваются кратно коэффициентам, учитывающим статус конкретных городов и поселков, уровень социально-культурного потенциала и местоположение (приложение 7 к Закону Московской области от 16.06.1995 № 1895-ОЗ).
Порядок расчета:
Конкретная ставка земельного налога для рассматриваемого участка рассчитывается по формуле:
СТк = СТср 2003 х Крекр х Кст, где
СТк – конкретная ставка земельного налога для рассматриваемого земельного участка на 2003 год, в руб.кв.м.;
СТср2003 – средняя ставка земельного налога с учетом индексации на 2003 год, в руб.кв.м.;
Креакр – коэффициент увеличения средней ставки налога в зависимости от рекреационной ценности территории;
Кст – коэффициент увеличения средней ставки налога за счет статуса конкретных городов и поселков, уровня их развития и социально-культурного потенциала.
СТк = СТср 2003 х Крекр х Кст = 2,592 х 4,0 х 2,5 = 25,92 рубкв.м.
Установленная ставка земельного налога: 25,92 рубкв.м
Расчетная годовая величина земельного налога за пользование участком:
25,92 рубкв.м х (3,45 га х 10000) кв.м = 894,24 тыс. рублей
Уплачиваемая годовая величина земельного налога за пользование участком:
983,25 тыс. рублей
Выводы и рекомендации:
В настоящее время за пользование участком платится земельный налог. Годовой размер платы земельного налога составляет 983,25 тыс. рублей.
Порядок определения размера земельного налога установлен Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ). Порядок определения размера земельного налога соответствует законодательству Российской Федерации.
Расчетная величина годового размера земельного налога составила 894,24 тыс. рублей, а уплачиваемая величина – 983,25 тыс. рублей. Таким образом, предприятием ежегодно производится переплата земельного налога за земельный участок в размере 89,01 тыс. рублей. Целесообразно согласовать переплату налога с налоговой инспекцией и зачесть ее в счет будущих расчетов.
2.6.3. Расчет арендной платы за землю.
В связи с использованием земельного участка на праве постоянного (бессрочного) пользования проводится оценочный расчет арендной платы за землю в случае переоформления права постоянного (бессрочного) пользования на право аренды.
Основания расчета:
Определение размеров арендной платы за землю в Московской области регулируется Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ).
Порядок расчета:
Размер арендной платы за земельный участок определяется Администрацией Пушкинского района исходя из ставки земельного налога, установленной в соответствии с Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области».
Порядок предоставления в аренду рассматриваемого земельного участка регулируется постановлением Губернатора Московской области от 09.03.1999 № 62-ПГ «О порядке предоставления в аренду земельных участков, находящихся в государственной собственности, для ведения предпринимательской деятельности на территории Московской области (с изменениями и дополнениями от 06.07.2000 и от 30.06.2003).
Расчетная годовая величина размера арендной платы за пользование участком:
Годовой размер арендной платы за рассматриваемый земельный участок рассчитывается по формуле:
Ап = Сзн х S х Кд х Кз, где
Ап – годовой размер арендной платы, рублей в год;
Сзн – конкретная ставка земельного налога для рассматриваемого земельного участка на 2003 год, в руб.кв.м;
S – площадь рассматриваемого земельного участка, в кв.м;
Кд – коэффициент вида деятельности арендатора (Кд = 1);
Кз – коэффициент застроенности земельного участка (Кз = 1,5).
Ап = Сзн х S х Кд х Кз = 25,92 рубкв.м х 34500 кв.м х 1 х 1,5 = 1 341 360 рублей в год.
Арендная плата является формой платы за землю и не подлежит налогообложению НДС в соответствии с подпунктом 17 пункта 2 статьи 149 Налогового кодекса Российской Федерации.
Установленная договором годовая величина арендной платы за пользование участком: Не установлена
Выводы и рекомендации:
Для оценки арендной платы за землю в случае переоформления права постоянного (бессрочного) пользования на право аренды проведен оценочный расчет арендной платы за землю.
Установленный порядок определения размера арендной платы за земельный участок соответствует законодательству Российской Федерации.
Рассчитанный годовой размер арендной платы за рассматриваемый земельный участок составил 1341,36 тыс. рублей, что в 1,5 раза превышает годовой размер земельного налога.
2.6.4. Расчет нормативной выкупной цены земельного участка.
Основания расчета:
Федеральный закон от 25.10.2001 № 137-ФЗ «О введении в действие Земельного кодекса Российской Федерации» (п. 2 ст. 3), Федеральный закон от 21.12.2001 № 178-ФЗ «О приватизации государственного и муниципального имущества» (п. 7 ст. 28), Закон Московской области от 13.12.2001 № 2172001-ОЗ «О цене земли при продаже земельных участков собственникам расположенных на них зданий, строений, сооружений на территории Московской области».
Порядок расчета:
В соответствии с Законом Московской области от 13.12.2001 № 2172001-ОЗ «О цене земли при продаже земельных участков собственникам расположенных на них зданий, строений, сооружений на территории Московской области» цена земли при продаже находящихся в государственной или муниципальной собственности земельных участков (далее - выкупная цена) собственникам расположенных на них зданий, строений, сооружений в поселениях, а также за пределами черты поселений установлена в размере десятикратной ставки земельного налога за единицу площади земельного участка (на начало текущего календарного года).
При расчете выкупной цены применяется конкретная ставка земельного налога, установленная для данного земельного участка в соответствии Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ).
В соответствии с п. 1 ст. 146 Налогового кодекса Российской Федерации (части второй) продажа земельных участков собственникам расположенных на них зданий, строений, сооружений является объектом налогообложения и облагается налогом на добавленную стоимость (НДС) по ставке 20 %. 10
Установленная ставка земельного налога: 25,92 рубкв.м
Установленная кратность: 10
Расчетная величина нормативной выкупной цены земельного участка:
Нормативная выкупная цена в настоящий момент рассчитывается по следующей формуле:
Цвык = Sуч х СТк х К х КНДС, где
Sуч – площадь земельного участка, в кв.м;
СТк – конкретная ставка земельного налога для рассматриваемого земельного участка на 2003 год, в руб.кв.м.;
К – коэффициент увеличения (кратность) ставки земельного налога;
КНДС – коэффициент увеличения выкупной цены за счет налога на добавленную стоимость.
Цвык = Sуч х СТк х К х КНДС = (3,45 га х 10000) х 25,92 х 10 х 1,2 = 10 730 880 рублей
Цвык без НДС = 8 942 400 рублей
Выводы и рекомендации:
Порядок расчета выкупной цены земельного участка установлен Федеральными законами от 25.10.2001 № 137-ФЗ «О введении в действие Земельного кодекса Российской Федерации» (п. 2 ст. 3), от 21.12.2001 № 178-ФЗ «О приватизации государственного и муниципального имущества» (п. 7 ст. 28) и Законом Московской области от 13.12.2001 № 2172001-ОЗ «О цене земли при продаже земельных участков собственникам расположенных на них зданий, строений, сооружений на территории Московской области».
Нормативная выкупная цена рассматриваемого земельного участка составляет 10 730 880 рублей, включая НДС.
В соответствии с законодательством Российской Федерации с 1 января 2005 года при сделках с земельными участками не будет взиматься НДС. Таким образом, цена выкупа земельного участка в 2005 году составит 8942400 рублей.
2.6.5. Расчет кадастровой стоимости земельного участка.
Основания расчета:
Кадастровая оценка земельных участков проводится для целей налогообложения и в иных случаях, установленных Земельным кодексом Российской Федерации и иными федеральными законами.
Проведение кадастровой оценки земель регулируется нормами Земельного кодекса Российской Федерации, Федерального закона «О введении в действие Земельного кодекса Российской Федерации», Федерального закона «О государственном земельном кадастре», а также Постановлениями Правительства Российской Федерации от 25.08.1999 № 945 «О государственной кадастровой оценке земель» и от 08.04.2000 № 316 «Об утверждении правил проведения государственной кадастровой оценки земель».
Порядок расчета:
Порядок проведения государственной кадастровой оценки земель устанавливается Правительством Российской Федерации. В случае определения рыночной стоимости земельного участка его кадастровая стоимость устанавливается в процентах от рыночной стоимости.
Вышеуказанными постановлениями Правительства Российской Федерации утверждены уполномоченный федеральный орган исполнительной власти в области государственной кадастровой оценки земель (в настоящее время Федеральное агентство кадастра недвижимости - ФАКОН) и Правила проведения государственной кадастровой оценки земель.
Государственная кадастровая оценка земель проводится ФАКОН (ранее Росземкадастром), его территориальными органами, а также находящимися в их ведении предприятиями и организациями. К указанным работам могут привлекаться лица, имеющие лицензию на осуществление оценочной деятельности.
Государственная кадастровая оценка земель проводится с учетом данных земельного, градостроительного, лесного, водного и других кадастров. Результаты государственной кадастровой оценки земель вносятся в государственный земельный кадастр.
Результаты государственной кадастровой оценки земель утверждаются органами исполнительной власти субъектов Российской Федерации.
Методические и нормативно-технические документы, необходимые для проведения государственной кадастровой оценки земель, разрабатываются и утверждаются уполномоченным федеральным органом исполнительной власти в области государственной кадастровой оценки земель.
Споры, возникающие при проведении государственной кадастровой оценки земель, рассматриваются в судебном порядке.
Кадастровая оценка земель в отличие от индивидуальной оценки земельных участков проводится массовым методом, который позволяет оценить большое количество объектов налогообложения при относительно небольших затратах. Результатом такой оценки является определение удельных показателей кадастровой стоимости, рассчитанных с использованием фактических данных о цене сделок с земельными участками и отражающих приближенные значения рыночной стоимости земли. Удельные показатели кадастровой стоимости, определенные в расчете на единицу площади, распространяются на однородные по виду использования группы земельных участков, расположенные в границах кадастрового квартала.
Расчетная величина кадастровой стоимости земельного участка: Не рассчитывалась.
Установленная величина кадастровой стоимости земельного участка: Не установлена
Выводы и рекомендации:
В настоящее время расчет кадастровой стоимости земельного участка не обязателен. Однако в связи с тем, что с 1 января 2006 года (а для некоторых субъектов Российской Федерации с 1 января 2005 года) исчисление земельного налога будет проводиться на основании кадастровой стоимости земельного участка (в процентах от нее) целесообразно в ближайшее время провести расчет кадастровой стоимости земельного участка.
2.6.6. Оценка рыночной стоимости земельного участка.
Основания расчета:
Оценка рыночной стоимости земельного участка регулируется Федеральным законом от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации», Постановлением Правительства Российской Федерации от 06.07.2001 № 519 «Об утверждении стандартов оценки» и Методическими рекомендациями по определению рыночной стоимости земельных участков, утвержденными Минимуществом России от 06.03.2002 № 568-р.
Порядок расчета:
В соответствии с обязательными стандартами оценки оценщик при ее проведении обязан применять сравнительный, затратный и доходный подходы.
В рамках каждого подхода оценщик вправе самостоятельно определять конкретные методы оценки.
Для оценки рыночной стоимости земельного участка могут использоваться следующие методы:
метод сравнения продаж;
метод выделения;
метод распределения;
метод капитализации дохода;
метод остатка;
метод предполагаемого использования.
Расчетная величина рыночной стоимости земельного участка:
Оценка рыночной стоимости земельного участка производилась методом сравнения продаж. На дату расчета рыночная стоимость рассматриваемого земельного участка составляет 20 700 тыс. рублей.
Соотношение рыночной стоимости и нормативной выкупной цены земельного участка: На дату расчета рыночная стоимость участка превышает его нормативную цену выкупа в 1,93 раза.
Выводы и рекомендации:
Оценка рыночной стоимости земельного участка регулируется Федеральным законом от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации», Постановлением Правительства Российской Федерации от 06.07.2001 № 519 «Об утверждении стандартов оценки» и Методическими рекомендациями по определению рыночной стоимости земельных участков, утвержденными Минимуществом России от 06.03.2002 № 568-р.
Оценка рыночной стоимости земельного участка производилась методом сравнения продаж. На дату расчета рыночная стоимость рассматриваемого земельного участка составляет 20 700 тыс. рублей, что в 1,93 раза превышает нормативную выкупную цену земельного участка.
Для более точной оценки рыночной стоимости участка целесообразно дополнительно провести его оценку другими методами.
Общие выводы и рекомендации по разделу:
1. В настоящее время за пользование участком платится земельный налог. Годовой размер платы земельного налога составляет 983,25 тыс. рублей.
Порядок определения размера земельного налога установлен Законом Российской Федерации от 11.10.91 № 1738-1 «О плате за землю» (со всеми изменениями и дополнениями) и Законом Московской области от 16.06.1996 № 18-95-ОЗ «О плате за землю в Московской области» (с изменениями от 23.11.2002 № 1332002-ОЗ). Порядок определения размера земельного налога соответствует законодательству Российской Федерации.
Расчетная величина годового размера земельного налога составила 894,24 тыс. рублей, а уплачиваемая величина – 983,25 тыс. рублей. Таким образом, предприятием ежегодно производится переплата земельного налога за земельный участок в размере 89,01 тыс. рублей. Целесообразно согласовать переплату налога с налоговой инспекцией и зачесть ее в счет будущих расчетов.
2. Для оценки арендной платы за землю в случае переоформления права постоянного (бессрочного) пользования на право аренды проведен оценочный расчет арендной платы за землю.
Установленный порядок определения размера арендной платы за земельный участок соответствует законодательству Российской Федерации.
Рассчитанный годовой размер арендной платы за рассматриваемый земельный участок составил 1341,36 тыс. рублей в год, что в 1,5 раза превышает годовой размер земельного налога.
3. Порядок расчета выкупной цены земельного участка установлен Федеральными законами от 25.10.2001 № 137-ФЗ «О введении в действие Земельного кодекса Российской Федерации» (п. 2 ст. 3), от 21.12.2001 № 178-ФЗ «О приватизации государственного и муниципального имущества» (п. 7 ст. 28) и Законом Московской области от 13.12.2001 № 2172001-ОЗ «О цене земли при продаже земельных участков собственникам расположенных на них зданий, строений, сооружений на территории Московской области».
Нормативная выкупная цена рассматриваемого земельного участка составляет 10 730 880 рублей, включая НДС.
В соответствии с законодательством Российской Федерации с 1 января 2005 года при сделках с земельными участками не будет взиматься НДС. Таким образом, цена выкупа земельного участка с 2005 года составит 8942400 рублей.
4. В настоящее время расчет кадастровой стоимости земельного участка не обязателен. Однако в связи с тем, что с 1 января 2006 года (а для некоторых субъектов Российской Федерации с 1 января 2005 года) исчисление земельного налога будет проводиться на основании кадастровой стоимости земельного участка (в процентах от нее) целесообразно в ближайшее время провести расчет кадастровой стоимости земельного участка.
5. Оценка рыночной стоимости земельного участка регулируется Федеральным законом от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации», Постановлением Правительства Российской Федерации от 06.07.2001 № 519 «Об утверждении стандартов оценки» и Методическими рекомендациями по определению рыночной стоимости земельных участков, утвержденными Минимуществом России от 06.03.2002 № 568-р.
Оценка рыночной стоимости земельного участка производилась методом сравнения продаж. На дату расчета рыночная стоимость рассматриваемого земельного участка составляет 20 700 тыс. рублей, что в 1,93 раза превышает нормативную выкупную цену земельного участка.
Для более точной оценки рыночной стоимости участка целесообразно дополнительно провести оценку другими методами.
2.7. Анализ эффективности использования незастроенной части земельного участка
Общая площадь участка: 3,45 га
Наименование расположенных на участке объектов недвижимости:
Административный корпус; Склад материалов.
Нормативные правовые акты, иные документы, устанавливающие и удостоверяющие права на расположенные на участке объекты недвижимости:
Свидетельство о государственной регистрации права от 27.06.2003 Серия 50 АД №№ 533286, 533386.
Площадь незастроенной части участка: 1,8 га
Возможность выделения незастроенной части в самостоятельный участок: Имеется
Планируемое использование незастроенной части участка:
Под индивидуальное жилищное строительство
Рыночная стоимость незастроенной части участка: 10 800 тыс. рублей
Выводы и рекомендации:
Территория рассматриваемого земельного участка используется не эффективно. Имеется незастроенная часть участка общей площадью 1,8 га, которую можно без ущерба для эксплуатации зданий и сооружений выделить в самостоятельный участок. Ориентировочная стоимость землеустроительных работ на выделение земельного участка составит около 30 тыс. рублей.
Выделенный незастроенный земельный участок целесообразнее продать под индивидуальное жилищное строительство и получить дополнительный доход. Ориентировочный размер дополнительного дохода может составить около 10 млн. рублей.
3. Проектная часть
3.1. Общая программа деятельности по совершенствованию управления недвижимостью Пушкинского района Московской области
Исполнитель - Комитет по управлению городским имуществом и земельными ресурсами Пушкинского района Московской области
Сроки – 2008 –2009 гг.
Основой эффективного управления является наличие соответствующей нормативной базы, устанавливающей порядок управления и распоряжения муниципальной собственностью. Поэтому, с учетом практики работы, а также в целях приведения нормативной базы в соответствие действующему законодательству, в 2008 году должна продолжалась работа Комитета по управлению городским имуществом и земельными ресурсами Пушкинского района Московской области по дальнейшему совершенствованию нормативной базы. Со своей стороны, Собрание Депутатов Пушкинского района Московской области должно утвердить стратегическую целевую программу «Развитие земельных отношений в Пушкинском районе МО на 2008-2010 годы» и вынести соответствующее Положение. В этом Положении предположительно должно быть отражены следующие аспекты:
изучение зарубежного опыты управления недвижимостью
разработка маркетинговой стратегии на основе исследования (анализа) и мониторинга рынка недвижимости Пушкинского района МО
полная инвентаризация объектов муниципальной недвижимости и её оценка для различных целей использования
создание единой системы учета, кадастра муниципальной недвижимости;
решить проблемы приватизации муниципальной недвижимости, совершенствовать прогнозный план по приватизации
отладить регламент приема и рассмотрения заявлений по земельным вопросам
совершенствовать порядок предоставления земельных участков
совершенствовать арендные отношения нежилых помещений;
совершенствовать арендные отношения с земельными участками
изыскать пути устранения задолженности по оплате как в судебном так и во внесудебном порядке
создать официальный интернет-сайт КУМИ Пушкинского района или дополнить существующий районный.
В соответствии с тройственной сущностью муниципальной недвижимости (как физического объекта, как объекта экономических отношений и как объекта правовых отношений) в течение всего периода деятельности КУМИ Пушкинского района параллельно выполнять три цикла:
правовой;
экономический; и
физический.
Рассмотрим подробнее перечисленные мероприятия.
3.2. Отдельные аспекты муниципальной программы «Развитие земельных отношений в Пушкинском районе МО»
3.2.1. Изучение зарубежного опыта
При изучении вопроса совершенствования управления муниципальной недвижимостью, интерес автора настоящей работы вызвал подход к этой проблеме в Федеративной Республике Германия. Система местного управления этой страны строится в соответствии с административно-территориальным делением Германии, сходным в большинстве земель. Общины интегрированы в общую систему государственной власти. Они осуществляют свою власть как часть государства и по его полномочиям. При этом существуют компетенции общин, которые напрямую зависят от указаний вышестоящих государственных органов. В этих случаях общины осуществляют административные функции по поручению.