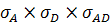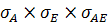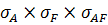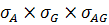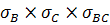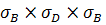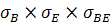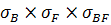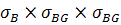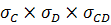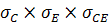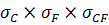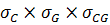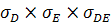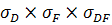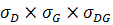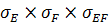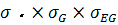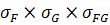Xreferat.com » Рефераты по менеджменту » Исследования систематического (рыночного) и собственного риска российских финансовых активов

Исследования систематического (рыночного) и собственного риска российских финансовых активов

активов" width="20" height="25" align="BOTTOM" border="0" />=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 58,31899348%

Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 51,87206377%

Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 77,30512273%

Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 61,39208418%

Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 48,56097198%

Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активов = 82,38847007%


Используя возможности Excel, с помощью «Анализ данных» – «Корреляция» построим матрицу значений коэффициентов корреляции между доходностями акций (см. табл. 3.2.)


Таблица 3.2. Значения коэффициентов корреляции между доходностями акций

«КОРРЕЛЯЦИЯ»

AB

0,695653


AC

0,543511

BC

0,32201


AD

0,616015

BD

0,61158

CD

0,433310


AE

0,669205

BE

0,79442

CE

0,513326

DE

0,630682


AF

0,174386

BF

0,29494

CF

0,214345

DF

0,263016

EF

0,302642

AG

0,143815

BG

0,09606

CG

0,186154

DG

0,108976

EG

0,084335

FG

0,21591

Коэффициент корреляции изменяется в пределах от -1 до +1, не имеет единицы измерения, вследствие чего его удобно интерпретировать. Значение коэффициента корреляции, равное +1, говорит о наличии совершенной положительной связи между двумя активами; значение коэффициента корреляции, равное -1, говорит о наличии совершенной отрицательной связи между двумя активами; значение коэффициента корреляции, равное 0, говорит об отсутствии связи между двумя активами.

Из полученных данных видно, что зависимость между показателями прямая.

Связь между показателями: AF, AG, BF, BG, CF, CG, DF, DG, EG, FG –слабая, так как коэффициент корреляции меньше 0,3. Умеренная связь (коэффициент корреляции в пределах от 0,3 до 0,7) у показателей AB, AC, AD, AE, BC, BD, CD, CE, DE, EF и самая сильная связь у показателя BE, больше 0,7


3.2 Снижение риска финансовых активов


Выбор того или иного актива в качестве объекта инвестиций зависит от многих факторов, в том числе от индивидуального отношения инвестора к риску. Однако на практике инвесторы редко вкладывают все свои средства в какой-то один актив. Они стремятся распределить свои вложения в некоторую совокупность активов. При этом в процессе формирования и управления такая совокупность активов рассматривается как единое целое, то есть как самостоятельный объект – инвестиционный портфель.

Формирование портфеля включает отбор конкретных активов для вложения средств, а также оптимального распределения инвестируемого капитала между ними в соответствующих пропорциях.

Основными критериями включения активов в портфель являются соотношения доходности и риска. Для непосредственного управления рисками наиболее часто используется диверсификация.

Сущность диверсификации состоит в формировании инвестиционного портфеля таким образом, чтобы он при определенных ограничениях удовлетворял заданному соотношению риск/доходность.

Снижение рисков имеющихся активов можно добиться формированием из них инвестиционного портфеля. Таким образом, собственный риск каждого актива, входящего в портфель, снизится с помощью диверсификации.

Во второй главе была проведена оценка выбранных активов, результаты представлены в таблице 3.3.


Таблица 3.3. Результаты доходностей и рисков (совокупный, собственный и рыночный) выбранных активов.

Актив ОАО

Ожидаемая доходность,%

Совокупный риск,Исследования систематического (рыночного) и собственного риска российских финансовых активов

Собственный риск,Исследования систематического (рыночного) и собственного риска российских финансовых активов

Рыночный риск,Исследования систематического (рыночного) и собственного риска российских финансовых активов

Татнефть им.В.Д.Шашина 65,463 3814,443 2399,259 1415,184
Лукойл 46,874 3401,105 1688,189 712,916
Холдинг МРСК 47,911 2690,711 1944,862 745,849
ВолгаТелеком 38,107 5976,081 4130,620 1845,461
Газпром 25,677 3768,988 1436,183 2332,805
Уралсвязьинформ 74,450 2358,168 512,706 1845,461
Мосэнерго 107,553 6787,859 6554,618 233,240

По полученным данным таблицы 3.3. рациональный инвестор предпочтет формировать свой инвестиционный портфель из таких активов как: обыкновенная акция ОАО «Мосэнерго», обыкновенная акция ОАО «Татнефть им.В.Д.Шашина», обыкновенная акция ОАО «Уралсвязьинформ», также возможно включение обыкновенной акции ОАО «Холдинг МРСК» и обыкновенной акции ОАО «Лукойла». А вот обыкновенные акции ОАО «Газпрома» и ОАО «ВолгаТлеком» являются менее привлекательными для инвестора, из-за небольшой их доходности и высокой степени риска.

Из выбранных активов сформируем три инвестиционных портфеля, состоящих из трех активов (это акции ОАО «Татнефть им.В.Д.Шашина», ОАО «Холдинг МРСК», ОАО «Уралсвязьинформ»); пяти активов (не включая акции ОАО «ВолгаТелеком» и ОАО «Газпрома»); семи имеющихся активов.

Тем самым можно показать снижение риска за счет диверсификации, а так же зависимость количества активов, включенных в портфель, чем больше их число, тем ниже степень риска портфеля.

Для расчета общего риска портфеля используем формулы 1.11 и 1.12 в результате это можно представить следующим образом:


Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов – для портфеля, состоящего из 7 активов.


Исследования систематического (рыночного) и собственного риска российских финансовых активов=Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+Исследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активов+2ЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и собственного риска российских финансовых активовЧИсследования систематического (рыночного) и
    <div class=

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Подробнее

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: