Общая схема процесса управления риском
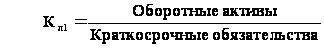
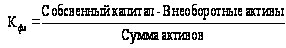
На начало года На конец года
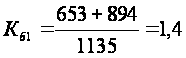
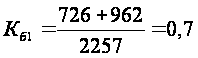
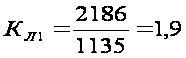
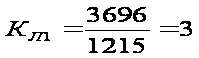
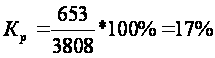
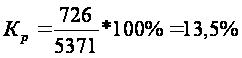
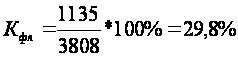
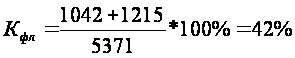
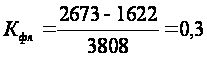
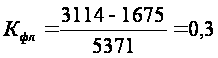
Наибольшую известность в области прогнозирования угрозы банкротства получила работа известного западного экономиста Э. Альтмана. Он разработал методику расчета кредитоспособности, которая позволяет в первом приближении разделить на хозяйствующие субъекты на потенциальных банкротов и не банкротов.
Альтман из 22 исследуемых финансовых показателей отобрал 5 наиболее значимых для прогноза:
Х1 – доля чистого оборотного капитала в активах (отношение собственных оборотных активов (чистого оборотного капитала) к сумме активов):
Разность текущих активов и текущих пассивов
Общая сумма всех активов
На начало периода На конец периода
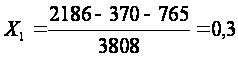
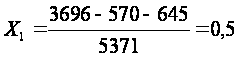
Х2 – рентабельность активов по нераспределенной прибыли;
Нераспределенная прибыль
Общая сумма активов
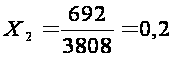
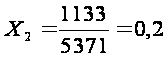
Х3 – уровень доходности активов:
Прибыль (убыток) до налогообложения
Общая сумма активов
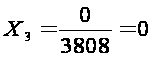
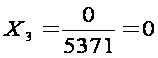
Х4 – коэффициент соотношения собственного и заемного капитала или отношение рыночной стоимости акций к заемному капиталу (коэффициент покрытия по рыночной стоимости собственного капитала) Возможен следующий расчет коэффициента:
 Суммарная
рыночная стоимость
всех обычных
и привилегированных
акций предприятия
Заемные средства
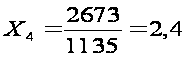
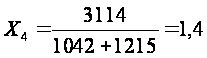
Х5 – Оборачиваемость активов, отдача всех активов (или отношение выручки от реализации к сумме активов)
Выручка от реализации
Общая сумма активов
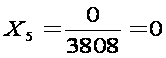
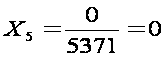
На основе данных коэффициентов Альтман разработал пятифакторную Z-модель, которая является одним из основных методов оценки вероятности банкротства предприятий и широко используется в США:
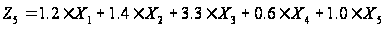
На начало года:
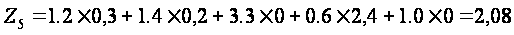
 Вероятность
банкротства
средняя
На конец года:
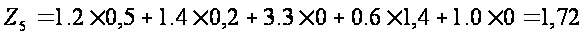
Вероятность банкротства средняя.
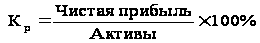
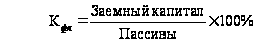
В американской практике помимо модели Альтмана используется двухфакторная модель. Для неё выбирают два ключевых показателя, от которых зависит вероятность банкроства организации: Х1 – показатель текущей ликвидности и Х2 – показатель удельного веса заемных средств в активах.
Формула двухфакторной модели записывается в следующем виде:
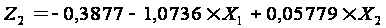
На начало периода:
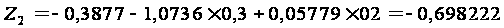
Вероятность банкротства невелика.
На конец периода:
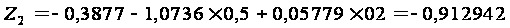
Вероятность банкротства невелика.
Оценить риск банкротства предприятий среднего класса производственного типа позволяет оценить двухфакторная модель прогнозирования банкроства.
В основе модели два фактора, характеризующие финансовую платежеспособность и финансовую независимость: коэффициент текущей ликвидности и коэффициент финансовой независимости (коэффициент автономии, т.е. удельный вес собственных источников средств в общей сумме источников финансирования).
| Показатель | Формула расчета по данным финансовой отчетности | Рекомендуемые значения |
| Коэффициент текущей ликвидности (Кл1) |
|
>=2 |
| Коэффициент финансовой независимости (Кфн) |
|
0.5–1.0 |
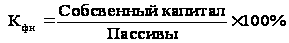
На начало периода На конец периода
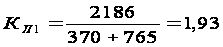
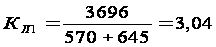
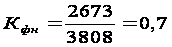
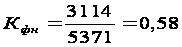
Модель прогнозирования несостоятельности имеет вид:
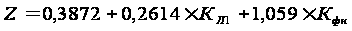
На начало периода:
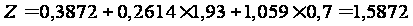
Средняя вероятность банкротства
На конец периода:
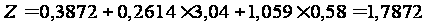
Вероятность банкротства низкая.
Оценить вероятность наступления банкроства условного предприятия, используя пятифакторную Z-модель Альтмана и два различных варианта двухфакторной модели прогнозирования банкроства на конец отчетного периода. Сделать выводы. Пусть выручка предприятия в 200 (Х-1) году составляет 1500 тыс. рублей, в 200Х – 1800 рублей. Прибыль до налогообложения – 773 тыс. рублей и 900 тыс. рублей соответственно.
На начало периода: На конец периода:
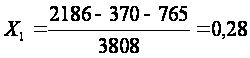
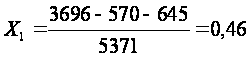
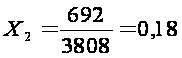
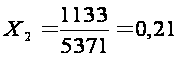
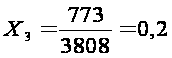
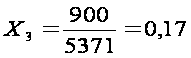
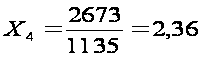
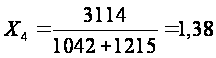
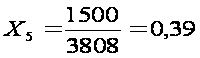
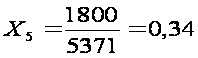
На начало отч. периода:
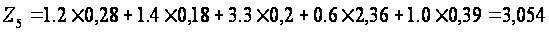
Очень низкая вероятность банкротства.
На конец отч. периода:
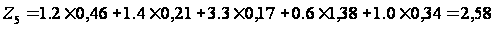
Вероятность банкротства средняя.
На начало периода:
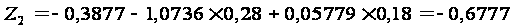
Вероятность банкротства невелика.
На конец периода:
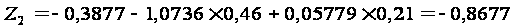
Вероятность банкротства невелика.
4.2Задача 2
Оценить риск потери предприятием финансовой устойчивости по исходным данным.
Результаты расчетов показателей, характеризующих риск потери финансовой устойчивости, занести в таблицу 1. По результатам расчетов сделать выводы.
Исходные данные:
Структура методики оценки риска потери финансовой устойчивости представлена на рисунке 1.
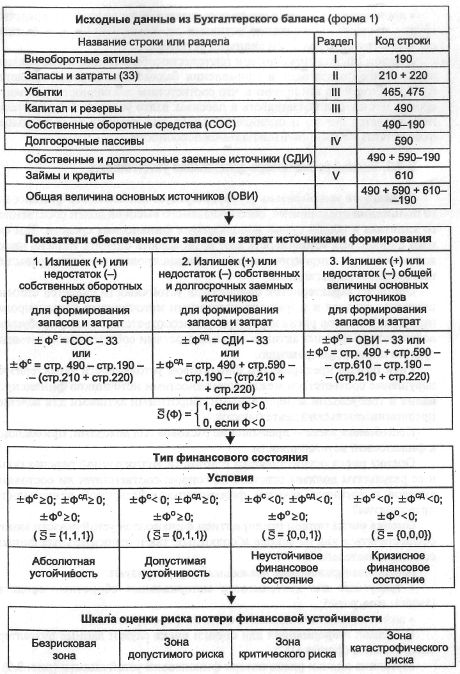
Рис. 1. Структура методики оценки риска потери финансовой устойчивости
Аналитический бухгалтерский баланс ОАО
(тыс. руб.)
|
Актив |
Код строки |
На начало отчетного периода |
На конец отчетного периода |
|
Раздел I. Внеоборотные активы |
|||
|
Нематериальные активы Основные средства Незавершенное строительство Долгосрочные финансовые вложения Прочие внеоборотные активы |
110 120 130 140 150 |
2382 46642 4491 0 0 |
2389 46588 4619 0 0 |
|
Итого по разделу I |
190 |
53515 |
53596 |
|
Раздел II. Оборотные активы |
|||
|
Запасы НДС по приобретенным ценностям Дебиторская задолженность (платежи – более 12 мес.) Дебиторская задолженность (платежи – менее12 мес.) Краткосрочные финансовые вложения Денежные средства Прочие оборотные активы |
210 220 230 240 250 260 270 |
2532 396 0 27407 0 1132 6 |
4774 691 0 6199 21797 273 3 |
|
Итого по разделу II |
290 |
31473 |
33737 |
|
БАЛАНС стр. (190 + 290) |
300 |
84988 |
87333 |
|
Пассив |
|||
|
Раздел III. Капитал и резервы |
|||
|
Уставный капитал Добавочный капитал Резервный капитал Нераспределенная прибыль прошлых лет Непокрытый убыток прошлых лет Нераспределенная прибыль отчетного года Непокрытый убыток отчетного года |
410 420 430 460 465 470 475 |
648 50883 0 1448 0 0 0 |
648 50833 0 491 0 1233 0 |
|
Итого по разделу III |
490 |
52979 |
53205 |
|
Раздел IV. Долгосрочные обязательства |
|||
|
Займы и кредиты Почие долгосрочные обязательства |
510 520 |
0 0 |
0 0 |
|
Итого по разделу IV |
590 |
0 |
0 |
|
Раздел V. Краткосрочные обязательства |
|||
|
Займы и кредиты Кредиторская задолженность Задолженность участникам по выплате доходов Доходы будущих периодов Резервы предстоящих периодов Прочие краткосрочные обязательства |
610 620 630 640 650 660 |
28450 3559 0 0 0 0 |
26719 7409 0 0 0 0 |
|
Итого по разделу V |
690 |
32009 |
34128 |
|
БАЛАНС стр. (490 + 590 + 690) |
700 |
84988 |
87333 |
Решение:
Таблица 1. Расчетные значения показателей финансовой устойчивости
| № п/п |
Показатель |
На начало периода | На конец периода |
| 1 | Общая величина запасов и затрат (ЗЗ) | 2928 | 5465 |
| 2 | Наличие собственных оборотных средств (СОС) | -536 | -391 |
| 3 | Наличие собственных и долгосрочных заемных источников – функционирующий капитал (СДИ) | -536 | -391 |
| 4 | Общая величина источников (ОВИ) | 27914 | 26328 |
| 5 |
|
-3464 | -5856 |
| 6 |
|
-3464 | -5856 |
| 7 |
|
24986 | 20863 |
| 8 |
Трехкомпонентный
показатель
типа финансовой
ситуации
|
(0; 0; 1) | (0; 0; 1) |
 =
СОС – ЗЗ
 =
СДИ – ЗЗ
 =
ОВИ – ЗЗ
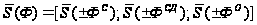
Неустойчивое финансовое состояние.
Заключение
Меры по устранению и минимизации риска включают выбор и обоснование предельно допустимых уровней риска, выбор методов снижения риска, формирование вариантов рискового вложения капитала, оценку их оптимальности на основе сопоставления ожидаемой отдачи (прибыли и т.п.) и величины риска.
Российская экономика является переходной, сочетающей в себе черты открытой рыночной и административной систем. Процесс реформ оказался связан с крупнейшими макроэкономическими проблемами: инфляция, инвестиционный кризис, бюджетный дефицит, быстро растущий государственный долг, демонетизация экономики, высокие риски и нестабильность. Управление риском предполагает осуществление ряда процессов и действий, реализующих целенаправленное воздействие на риск.
Для того чтобы управлять риском, необходимо иметь его количественную оценку, т.е. уметь измерять вероятность наступления неблагоприятных событий и величину потерь сопутствующих им.
Как система управления, управление риском предполагает осуществление ряда процессов и действий, реализующих целенаправленное воздействие на риск. К ним можно отнести: определение целей рисковых вложений капитала, сбор и обработку данных по аспектам риска, определение вероятности наступления рисковых событий, выявление степени и величины риска, выбор приемов управления риском и способов его снижения.
Список используемой литературы
1. Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения: Учебное пособие. – М: Изд-во «Дело и Сервис», 2002. – 112 с.
2. Карданская Н.Л. Принятие управленческого решения: Учеб. для вузов. М.: ЮНИТИ, 2001.
3. Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2005. – 768 с.
4. Лебедева О.Т., Каньковская А.Р. Основы менеджмента: Учеб. пособие. СПб.: МиМ, 2003. С. 165 – 178.
5. Хохлов Н.В. Управление риском: Учеб. пособие для вузов. М.: ЮНИТИ – ДАНА, 1999. – 239 с.
6. Чернов В.А. Анализ коммерческого риска / Под ред. М.И. Баканова – М.: Финансы и статистика, 1998. – 128 с.
7. Шапкин А.С. Экономические и финансовые риски. Оценка, управление, портфель инвестиций. – 2-е изд.-М.: Издательско-торговая корпорация «Дашков и Ко», 2004.-544 с.
8. fd