Основные подходы к оценке стоимости бизнеса и перспективы их применения к решению задач управления инновационными предприятиями
В свою очередь, добавленная стоимость на каждом интервале t зависит от балансовой стоимости чистых активов на предыдущем интервале, затрат на привлечение собственного капитала и набора факторов добавленной стоимости – множества показателей финансово-хозяйственной деятельности предприятия:
|
|
(7) | ||
| где |
|
– множество показателей финансово-хозяйственной деятельности предприятия; | |
|
|
– балансовая стоимость чистых активов предприятия на интервале t – 1; | ||
|
|
– затраты на привлечение собственного капитала; | ||
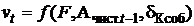 ;


Наиболее распространенным на практике подходом к определению затрат на привлечение собственного капитала dКсоб является САРМ-подход (от англ. Capital Assets Pricing Model – модель ценообразования капитальных активов), в основе которого лежит предположение о том, что систематический риск финансовых активов зависит от того, насколько они чувствительны к колебаниям среднеотраслевой ставки рентабельности. Применение этого метода предполагает использование в качестве меры систематического риска бета-коэффициент – ковариацию доходности по ценным бумагам данного предприятия и по рынку ценных бумаг. При этом затраты на акционерный капитал рассчитываются по формуле
|
|
(8) | ||
| где |
|
– ставка доходности по безрисковым вложениям; | |
|
|
– среднерыночный уровень доходности обыкновенных акций. | ||
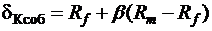 ,


Альтернативным методом определения затрат на привлечение собственного капитала является использование кумулятивной модели:
|
|
(9) | ||
| где |
|
– ставка доходности по безрисковым вложениям; | |
|
|
– i-я компонента премии за риск. | ||
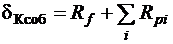 ,


Компоненты премии за риск определяют экспертно (в интервале от 0 до 0,05 для каждой компоненты) по следующим факторам: несовершенство управления, недостаточность размера предприятия, финансовая неустойчивость, негибкость в диверсификации продукции, нестабильность состава партнеров, неопределенность в динамике прибыли, прочие факторы риска.
Важную роль в управлении стоимостью играют ключевые факторы стоимости, т. е. показатели, фактически определяющие стоимость бизнеса. Выявление и оценка этих показателей на основе организационно-экономического анализа бизнеса имеют решающее значение для построения эффективной системы управления предприятием в условиях рыночной экономики. Для проведения факторного анализа показателя рыночной стоимости бизнеса предлагается модифицировать модель экономической добавленной стоимости, включив в нее показатели формирования финансовых результатов. Это позволит проводить анализ влияния показателей инноваций и инвестиций на изменение рыночной стоимости бизнеса.
Используя методы расширения факторной модели преобразуем формулы (5)–(7) и получим модель факторов добавленной стоимости:
|
|
(10) | ||
| где |
|
– балансовая стоимость чистых активов предприятия в текущий момент времени; | |
|
|
– добавленная стоимость в прогнозный период; | ||
|
|
– добавленная стоимость в постпрогнозный период. | ||
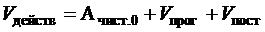 ,


Добавленная стоимость в прогнозный и постпрогнозный периоды рассчитывается по формулам
|
|
( 11) | ||
|
|
|||
| где |
|
– балансовая стоимость чистых активов предприятия на интервале t – 1; | |
|
|
– рентабельность продаж на интервале t; | ||
|
|
– коэффициент оборачиваемости активов на интервале t; | ||
|
|
– коэффициент валовой прибыли на интервале t; | ||
|
|
– коэффициент автономии на интервале t; | ||
| – материалоемкость на интервале t; | |||
|
|
– зарплатоемкость на интервале t; | ||
|
|
– амортизациемкость на интервале t; | ||
|
|
– уровень прочих затрат на 1 рубль доходов от обычных видов деятельности на интервале t; | ||
|
|
– затраты на привлечение собственного капитала ; | ||
|
|
– длительность прогнозного периода. | ||
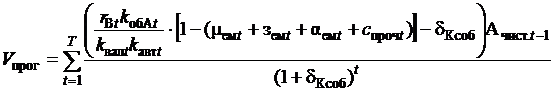 ;
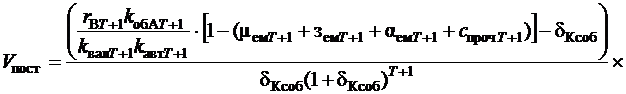
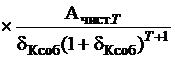 ,


В число факторов добавленной стоимости в области инвестиций и финансов входят: рентабельность продаж, коэффициент валовой прибыли, коэффициент автономии и коэффициент оборачиваемости активов. Эти показатели характеризуют финансовое состояние и результаты финансовой деятельности предприятия за определенный календарный период.
К факторам добавленной стоимости в области инноваций и производства относятся: материалоемкость, зарплатоемкость, амортизациемкость и уровень прочих затрат. Данные показатели характеризуют эффективности организации производственных процессов предприятия и являются индикаторами эффективности инновационной деятельности.
Разработанная экономико-математическая модель позволяет реализовать на практике концепцию управления рыночной стоимостью бизнеса. Организационно-экономический анализ показателей финансово-хозяйственной деятельности, включенных в модель, позволяет учесть нематериальные активы высокотехнологичных предприятий ОПК и обеспечивает поиск сбалансированного соотношения между инновационными и инвестиционными факторами их развития, на каждом календарном периоде времени функционирования.
Список литературы
1. Егерев И.А. Стоимость бизнеса. Искусство управления. М.: Дело, 2003.
2. Коупленд Том, Коллер Тим, Муррин Джек. Стоимость компаний: Оценка и управление. (Серия «Мастерство»). 2-е изд.. стер.: Пер. с англ. М.: ЗАО «Олимп-Бизнес», 2002.
3. Оценка бизнеса: Учебник / Под ред. А.Г. Грязновой, М.А. Федотовой. М.: Финансы и статистика, 2001
4. Порядок оценки стоимости чистых активов акционерных обществ: Утвержден приказом Минфина РФ и Федеральной комиссии по рынку ценных бумаг от 29 января 2003 г. № 10н, 03-6/пз.
5. Общероссийский классификатор видов экономической деятельности ОК 029-2001 (ОКВЭД) (КДЕС Ред.1): Введен в действие постановлением Госстандарта России от 6 ноября 2001 г. № 454-ст.
6. Садовская Т.Г., Дадонов В.А., Дроговоз П.А. Анализ бизнеса: В 4 ч. – М.: Изд-во МГТУ им. Н.Э. Баумана, 2006.