Анализ управления персоналом ООО "Вирма"
Психологические методы играют важную роль в работе с персоналом, так как направлены на конкретную личность рабочего или служащего и, как правило, строго персонифицированы и индивидуальны. Главной их особенностью является обращение к внутреннему миру человека, его личности, интеллекту, образам и поведению с тем, чтобы направить внутренний потенциал человека на решение конкретных задач организации.
Психологическое планирование составляет новое направление в работе с персоналом по формированию эффективного психологического состояния коллектива организации. Оно исходит из необходимости концепции всестороннего развития личности человека, устранения негативных тенденций деградации отсталой части трудового коллектива. Психологическое планирование предполагает постановку целей развития и критериев эффективности, разработку психологических нормативов, методов планирования психологического климата и достижения конечных результатов. К наиболее важным результатам психологического планирования следует отнести:
формирование подразделений ("команд") на основе психологического соответствия сотрудников;
комфортный психологический климат в коллективе;
формирование личной мотивации людей, исходя из философии организации;
минимизацию психологических конфликтов (скандалов, обид, стрессов, раздражений);
разработку служебной карьеры на основе психологической ориентации работников;
рост интеллектуальных способностей членов коллектива и уровня их образования;
формирование корпоративной культуры на основе норм поведения и образов идеальных сотрудников.
Целесообразно, чтобы психологическое планирование выполняла профессиональная психологическая служба организации, состоящая из социальных психологов.
Методы управления персоналом можно также классифицировать по признаку принадлежности к общей функции управления: методы нормирования, организации, планирования, координации, регулирования, мотивации, стимулирования, контроля, анализа, учета. Более подробная классификация методов управления персоналом по признаку принадлежности к конкретной функции управления персоналом позволяет выстроить их в технологическую цепочку всего цикла работы с персоналом. По этому признаку выделяются методы: найма, отбора и приема персонала; деловой оценки персонала, социализации, профориентации и трудовой адаптации персонала, мотивации трудовой деятельности персонала, организации системы обучения персонала, управления конфликтами и стрессами, управление безопасностью персонала, организации труда персонала, управления деловой карьерой и служебно-профессиональным продвижением персонала, высвобождения персонала.
Глава 2. АНАЛИЗ УПРАВЛЕНИЯ ПЕРСОНАЛОМ ООО "ВИРМА"
2.1 Краткая характеристика ООО "ВИРМА"
Предприятие "ВИРМА" образовалось в ноябре 1992 года как ТОО, в 1998 году преобразовано в Общество с ограниченной ответственностью, учредителями которого являются Дмитриева Ирина Степановна и Наумов Александр Викторович.
Основные виды деятельности, зафиксированные в Уставе предприятия – это: издательская деятельность по выпуску газет, журналов и др. печатной продукции; рекламно-информационная деятельность; осуществление посреднической деятельности; организация и проведение культурно-развлекательных мероприятий, концертов, дискотек, шоу-программ, аукционов, выставок, лотерей, конкурсов; инжиниринговая, консультационная, маркетинговая, сметно-договорная деятельность; выполнение торгово-закупочных, торговых, посреднических бартерных и иных операций, открытие коммерческо-комиссионных и других торговых предприятий; представительские услуги; внешне-экономическая деятельность. Также предприятие может осуществлять оказание бытовых и иных услуг населению, предприятиям и организациям, в том числе и по ремонту и пошиву одежды, ремонту часов, бытовых приборов, граверные и ювелирные работы, парикмахерские услуги; оказание юридических услуг; оказание транспортных услуг населению; организация общественного питания через столовые, рестораны, кафе, заниматься брокерской деятельностью, производством, переработкой и реализацией сельскохозяйственной продукции, туристическим и гостиничным сервисом, организовывать игорный бизнес (в т.ч. казино, игровые автоматы, кегельбан).
Приоритетными направлениями деятельности в настоящее время является издательская, рекламно-информационная (в т.ч. развитие СМИ) и посредническая деятельность, а также коммерческая деятельность, осуществляемая через киоски "Союзпечать-ВИРМА"
Для осуществления рекламно-информационной и издательской деятельности ООО "ВИРМА" располагает собственными каналами СМИ – газетой и каналом местного телевидения, а также собственной типографией. Рекламно-информационная деятельность ООО "ВИРМА" реализуется прежде всего через:
– опубликование рекламных и информационных сообщений в средствах СМИ;
– изготовление офисных табличек, вымпелов, визитных карточек, логотипов, пригласительных билетов, почетных грамот, дипломов, представительской продукции, буклетов, конвертов и т.д.;
– оформление выставочных залов, стендов, мест торговли, витрин магазинов;
– нанесение надписей, рисунков, логотипов на сувенирную продукцию (ручки, зажигалки, значки, посуду и т.д.);
Структура предприятия является линейно-функциональной и обусловлена основными видами деятельности, осуществляемой предприятием По функциональной специфике сформированы следующие подразделения предприятия:
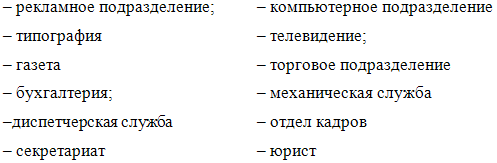
В состав рекламного подразделения предприятия входят:
– отдел приема и прохождения заказов;
– маркетинговая группа
– рекламные агенты;
– творческая группа, включающая видеоинженера, текстовика, дизайнера, режиссера и осуществляющая разработку рекламных сообщений.
Основными функциями рекламного отдела является поиск клиентов, заключение договоров и разработка концепции рекламы.
Компьютерное подразделение является одним из самых небольших (5 чел.), но играет большую роль в деятельности предприятия, так как осуществляет компьютерную разработку эскизов и макетов бланочной продукции, вымпелов, визитных карточек, логотипов, пригласительных билетов, почетных грамот, дипломов, представительской продукции, буклетов, конвертов, которые затем тиражируются типографией. Также участвует в верстке газеты и подготовке видеоклипов и компьютерной графики для телевидения. Подразделение представлено: старшим инженером настольно-издательской системы(НИС), инженером НИС, оператором-корректором, корректором, ответственным секретарем.
Типография изготавливает бланочную, газетную, книжно-журнальную продукцию, брошюры, квитанционные книжки, рекламные листы, этикетки, ценники, буклеты, папки, удостоверения, коробки, а также тиражирование фирменных бланков и иных видов печатной рекламной продукции, разработанной рекламным отделом предприятия. Кроме того, типография выполняет переплетные работы, резку бумаги и ведет торговую деятельность по продаже бланков, книг и прочей типографской продукции.
Телевидение представляет особое подразделение, которое осуществляет трансляцию передач других каналов и собственное вещание на территории города и района. Данное средство массовой информации активно используется в рекламных целях: так, помимо рекламных блоков, транслируемых во время телепередач, на телевидении выпускается ежедневная рекламно-информационная программа "Коробейник". Основу данной программы составляют сообщения и объявления, поступающие на телевидение через отдел приема заказов рекламного подразделения. Подготовку "Коробейника " и других программ телевидения осуществляют:
– главный редактор программ;
– выпускающие редакторы программ (3 чел.)
– музыкальный редактор;
– репортеры (5 чел.)
– корреспонденты (3 чел.)
– режиссеры монтажа (2 чел.)
– операторы эфира, монтажа и видеооператоры (14 чел.)
– осветитель
Организационная структура телевизионного подразделения содержит элементы матричной, когда требуемые специалисты взаимодействуют в пределах реализации отдельных мероприятий (создания отдельных программ).
Еще одним каналом массовой информации, используемым для реализации рекламной функции предприятия, является газета, общая численность сотрудников которой (корреспонденты, редакторы и т.д.) составляет 15 человек.
Техническое обеспечение деятельности типографии, компьютерного отдела, телевидения, газеты и других подразделений предприятия обеспечивается службой главного механика, которая включает техников, мастеров, наладчиков видеооборудования, телеаппаратуры, оргтехники, КИПиА и электрооборудования. Также к данной служба относятся электрики, мастер-сантехник, энергетик, начальник строительного участка и автослесари транспортного участка.
Торговая деятельность предприятия осуществляется через торговый отдел, включающий пять киосков "Союзпечать" (по два киоскера в каждом) и склад (1 кладовщик).
Координация работы телевидения, газеты, рекламного отдела, обеспечение автотранспортом осуществляется через диспетчерскую службу, включающую диспетчеров и водителей автомашин.
Все описанные подразделения подчиняются оперативным руководителям – начальникам отделов. Средний уровень управления составляют главный инженер, главный бухгалтер и заместитель генерального директора по экономической безопасности, юридическим и лицензионным вопросам.
Высший уровень управления представлен генеральным директором предприятия, который также является главным редактором СМИ "Вирма". Кроме службы главного механика, подчиненной главному инженеру, и бухгалтерии, подчиненной главному бухгалтеру, юридического отдела, подчиненного заместителю директора, все подразделения подчинены напрямую генеральному директору.
2.2 Анализ показателей хозяйственной деятельности ООО "ВИРМА"
Существуя уже более десяти лет, предприятие "ВИРМА" достигло в своей деятельности положительных экономических результатов. Об этом свидетельствуют как финансовые показатели, так и основные показатели хозяйственной деятельности .
Общее финансовое состояние и платежеспособность предприятия могут быть охарактеризованы показателями, приведенными в Приложении 1. Из данных приложения можно видеть, что за анализируемый период финансовое состояние ООО "ВИРМА" существенно изменилось. Так, почти вдвое уменьшились капитал и резервы, на 30% возросли внеоборотные активы, что привело к сокращению собственных оборотных средств.
Учитывая, что произошло троекратное увеличение запасов при значительном недостатке общей величины источников формирования запасов, финансовое состояние предприятия может быть оценено как кризисное. Данная ситуация может быть изменена при привлечении заемных средств.
Анализ ликвидности баланса выявляет рост величины труднореализуемых активов на 20 тыс. рублей, медленно реализуемых активов в 3 раза и сокращение наиболее ликвидных активов вдвое. При этом величина наиболее срочных обязательств также возросла в 3 раза.
Следует отметить снижение постоянных пассивов в 2 раза.
В результате наблюдается снижение показателя общей ликвидности с 0,7659 (что также не является оптимальным) до 0,2845, то есть в 2,69 раза.
В целом, можно оценить финансовое состояние предприятия как критическое с высоким риском банкротства.
Исходя из данных бухгалтерского баланса 2002 и 2003 года (см. Приложение), можно рассчитать следующие основные финансовые показатели предприятия: коэффициенты автономии, соотношения заемных и собственных средств, маневренности, обеспеченности запасов и затрат собственными источниками, абсолютной ликвидности, ликвидности, покрытия, прогноза банкротства. Порядок расчета коэффициентов приведен в приложении . Результаты расчета приведены в таблице 1:
Таблица 1 – Результаты расчетов финансовых коэффициентов
-
Коэффициент Нормальное ограничение коэфф-та Значение Изменения 2007 2008 абсолютное относительное Автономии >=0,5 0,5250 0,1567 -0,3683 29,84 Соотношения заемных и собственных средств <=1 0,9048 5,3827 4,4779 594,87 Маневренности – 1,0025 3,5487 2,5462 353,98 Обеспеченности запасов и затрат собственными источниками >=1 3,0015 1,4096 -1,5919 46,96 Абсолютной ликвидности >=0,2 0,1673 0,0949 -0,0724 56,71 Ликвидности >=0,8 0,7388 0,1916 -0,5472 25,93 Покрытия >=2 1,1079 0,6593 -0,4487 59,50 Реальной стоимости имущества производственного назначения >=0,5 0,5219 0,6262 0,1043 119,99 Прогноз банкротства >0 0,4468 0,4760 0,0291 106,52
Можно видеть, что за анализируемый период произошло снижение значения коэффициента Автономии на 29,84 %. Если в 2007 году значение данного показателя находилось в пределах нормы (0,5250) , то в 2008 году показатель существенно снизился (до 0,1567), что свидетельствует о значительном увеличении финансовой зависимости предприятия и повышении риска финансовых затруднений в будущие периоды, а также об отсутствии гарантии погашения предприятием своих обязательств.
Резко увеличился коэффициент Соотношения заемных и собственных средств. Если в 2007 года он составлял 0,9048 (близко к норме =1) , то в 2008 году значение коэффициента более чем в 5 раз превышает нормативный показатель, сто свидетельствует о превышении величины заемных средств над собственными источниками их покрытия. Данное изменение имеет негативное значение для предприятия и произошло в результате роста кредиторской задолженности и отсутствия фонда накопления).
Показатель Маневренности возрос с 1,0025 до 3,5487 (т.е. в 3,53 раза), что может быть расценено как положительный момент, так как характеризует повышение возможностей предприятия по оперированию финансовыми ресурсами.
Коэффициент Обеспеченности запасов и затрат собственными источниками снизился с 3,0015 до 1,4096, однако остается в пределах нормы (1), что свидетельствует об улучшении положения предприятия по обеспечению запасов и затрат собственными источниками.
Значение показателя абсолютной ликвидности снизилось с 0,1673 до 0,0949, что при норме не менее 0,2 говорит о низких возможностях предприятия по погашению кредиторской задолженности в краткосрочном периоде. Значение показателя свидетельствует о том, что данные возможности предприятия были невелики и за анализируемый период имели негативную динамику.
Аналогичное состояние предприятия прослеживается по показателю ликвидности, значение которого в 2007 году составляло 0,7388 (при норме более 0,8), а в 2008 году снизилось до 0,1916 (на 25,9%). Текущее состояние показателя отражает очень низкие платежные возможности предприятия, даже при условии своевременного проведения расчетов с дебиторами.
Однако значение коэффициента Покрытия поддерживается в пределах нормы (более 0,2), хотя также имеет тенденцию к снижению на 59,5 % (с 1,1079 в 2007 году до 0,6593 в 2008 году) . Значение данного коэффициента показывает платежные возможности предприятия в условиях своевременного расчета с дебиторами, благоприятной реализации готовой продукции с возможностью продажи отдельных элементов материальных оборотных средств.
Имеется рост показателя реальной стоимости имущества производственного назначения с 0,5219 до 0,6262 (на 19,99%). Возрастание значения показателя Реальной стоимости имущества производственного назначения свидетельствует об увеличении доли имущества производственного назначения в имуществе предприятия. В комплексе с анализом предыдущих показателей, можно сделать вывод, что за анализируемый период предприятием были осуществлены вложения в основные производственные фонды (приобретение оборудования ,техники и здания), что вызвало сокращение свободных оборотных средств, общее ухудшение финансового состояния. Данное предположение подтверждается возрастанием статьи "Основные фонды" в балансе предприятия (форма 1) и показателей по разделу 3 ("Амортизируемое имущество") формы № 5. Учитывая рост коэффициента маневренности, поддержание коэффициентов обеспеченности и покрытия в пределах нормы, можно дать положительный прогноз по динамике финансовых результатов предприятия. Об этом же свидетельствует рост показателя Прогноза банкротства с 0,4468 до 0,4760 (на 6,52%), что указывает на положительные тенденции финансового развития предприятия и свидетельствует об уменьшении возможности банкротства предприятия.
Таким образом, можно видеть, что за анализируемый период финансовое положение предприятия изменилось в отрицательную сторону в результате расширения производственной материальной базы и высоких единовременных затрат. Однако имеется тенденция к исправлению ситуации и восстановлению финансового состояния предприятия, так как предприятия ведет активную хозяйственную деятельность и временное ухудшение финансового состояния вызвано развитием предприятия.
Об общей активизации хозяйственной деятельности предприятия свидетельствуют коэффициенты рентабельности и деловой активности предприятия, представленные в Приложении 2. Можно видеть, что почти все показатели многократно возрастают.
Так, в 1,93 раза увеличилось значение коэффициента рентабельности продаж, который показывает рост прибыли предприятия на 1 рубль реализованной продукции. В 2,49 раза возросла рентабельность всего капитала предприятия, что свидетельствует о повышении эффективности использования имущества предприятия, и в 2,65 повысилась эффективность использования внеоборотных активов.
Более чем в 8 раз повысилась рентабельность капитала, как собственного, так и заемного. Рост коэффициента общей оборачиваемости капитала с 2,64 до 3,41 показывает увеличение скорости кругооборота всех средств предприятия в том числе за счет повышения скорости оборота мобильных средств.
Снижение коэффициента оборачиваемости материальных оборотных средств с 15,1 до 9,1 (на 60,5%) говорит об относительном увеличении производственных запасов и затрат в незавершенном производства, однако в совокупности со следующим коэффициентом (оборачиваемости готовой продукции), также имеющим динамику снижения, можно предположить влияние такого фактора, как общее снижение спроса на продукцию предприятия.
Снижение оборачиваемости кредиторской задолженности на 28% означает снижение скорости оплаты задолженности предприятия, о чем говорит и показатель среднего срока оборота кредиторской задолженности, показывающий возрастание срока оборота с 65 до 90 дней.
Об активизации хозяйственной деятельности предприятия говорит рост значений таких коэффициентов как фондоотдача внеоборотных активов (с 5,59 до 7,68) и оборачиваемость собственного капитала (с 5,04 до 21,7).
Сфера деятельности ООО "ВИРМА" определяет особенности структуры активов предприятия. Так как фирма осуществляет производственную деятельность, у предприятия имеются значительные запасы материальных ценностей, в частности:
– бумага, краска, расходные материалы в типографии и рекламном отделе;
– материалы для изготовления рекламной продукции
– материальные ресурсы телевидения и газеты;
Оказание ООО "ВИРМА" срочных услуг обусловило быструю оборачиваемость активов предприятия, о чем свидетельствует коэффициент оборачиваемости капитала, возросший в 2008 году по сравнению с 2007 годом более чем в 4 раза.
Об уровне деловой активности предприятия косвенно можно судить по показателям использования активной части основных фондов – оборудования и технических средств. Исходя из документарный данных по основным фондам выявляется следующая динамика их использования.
За анализируемый период выросло значение коэффициента физического износа основных фондов, значение которого определяется как отношение амортизационных начислений к балансовой стоимости оборудования:
Кфи = А / ОФ ,
где А – сумма начисленной амортизации
ОФ – среднегодовая балансовая стоимость основных фондов
Так, на 2007 год
Кфи = 13385/64923,0 = 0,2062
в 2008 году
Кфи = 22606,7 / 99089,0 = 0,22815
Можно видеть что, хотя основные фонды увеличились (о чем свидетельствует рост балансовой стоимости ОФ), общий коэффициент физического износа возрос.
Тем не менее предприятие располагает не изношенным оборудованием, о чем говорит коэффициент годности ОФ, определяемый по формуле:
Кг = (ОФ – А) / ОФ
Отсюда
КГ2007 = (64923,0 – 13385,0)/64923,0 = 0,7938
КГ2008 = (99089,0 – 22606,7) / 99089,0 = 0,77186
Еще раз подтверждается вывод об активизации хозяйственной и производственной деятельности предприятия. Об этом же говорит и коэффициент обновления, определяемый по формуле:
КОБН = ОФввод/ОФКН
где
ОФввод – стоимость основных фондов, вводимых в производство в течение периода ;
ОФКН – балансовая стоимость основных фондов на конец периода
Так, за анализируемый период данный показатель составил:
КОБН = 34166,0 / 99089,0 = 0,3448
При этом коэффициент выбытия основных фондов равен 0.
Сравнение данных коэффициентов и преобладание коэффициента обновления свидетельствует о процессе обновления основных фондов предприятия:
КОБН > КВЫБ (0,3448> 0)
В связи с вводом дополнительного оборудования возрастает техническая вооруженность труда, которая определяется как отношение стоимости активной части ОФ (оборудование) к численности техперсонала, в 2007 году составила 1717,32 руб/чел., в 2008 году составила: 1805,62 руб/чел.
Фондовооруженность труда в 2007 году составила:
64 923,0 / 31 = 2 094,29 руб/чел.
в 2008 году:
99 089,0/ 45 = 2 201,98
При этом фондоотдача, определяемая как отношение стоимости произведенной продукции к стоимости основных фондов, составила :
Ф2007 = 260404 / 64923 = 4,011 руб.
Ф2008 = 511 776,0 / 99089,0 = 5,17 руб.
Годовая производительность труда на одного человека составила в 2007 году:
2094,29 * 4,011 = 8 400,13 руб.
в 2008 году :
2201,98 * 5,17 = 11 384,24 руб.
Динамика показателей, характеризующих основные фонды предприятия, отражена на графике (рисунок 2)
Как можно видеть, за анализируемый период происходит увеличение основных фондов предприятия, что отражается на показателе фондовооруженности труда. Однако в связи с повышением эффективности использования оборудования и наращиванием производства за 2006-2008 гг произошло увеличение фондоотдачи с 3,99 до 5,17 руб./руб. ОФ, в результате чего фондоемкость снизилась с 0,2946. ОФ до 0,1485 руб. /руб.ОФ.
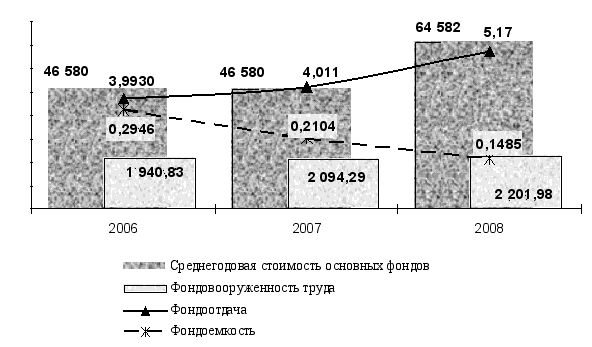
Рисунок 2 – Динамика показателей использования основных фондов
Возрастание производственного потенциала предприятия позволило увеличить объем выполняемых работ (заказов), что отразилось на положительном изменения основных показателей хозяйственной деятельности, представленных в Приложении 3. Можно видеть, что за период 2006-2008 гг. произошел существенный рост показателей объема реализации, себестоимости реализованной продукции, прибыли и общей рентабельности предприятия:
Так, объем реализованной продукции 2008 года по сравнению с объемами 2006 года возрос в 2,75 раза, что составило сумму 325,78 тыс. рублей (рисунок 3).
Соответственно, с возрастанием объема реализации произошел рост себестоимости реализованной продукции на 249,5 тыс. рублей. Следует отметить, что показатель себестоимости растет медленнее, чем показатель объема реализации, что обусловлено повышением эффективности использования ресурсов предприятия и снижением постоянных издержек за счет роста объемов производства.
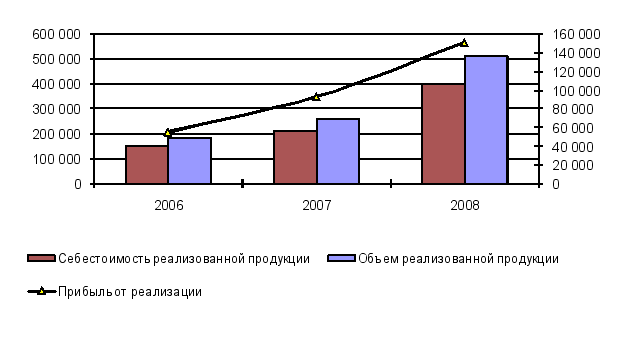
Рисунок 3 – Динамика изменения показателей реализованной продукции
В результате наблюдается также значительный рост прибыли от реализации. Так, если за период 2006-2007 гг. прирост прибыли от реализации составил 37,46 тыс. рублей, то в 2007-2008 гг. произошел рост прибыли с 93,22 тыс. руб. до 150,63 тыс. рублей, что составило прирост на 57,42 тыс. руб. (61,59 %). В результате произошел существенный прирост валовой прибыли предприятия, составивший в 2006-2007 гг. всего 1,94 тыс. рублей (33,1 %) , а в 2007-2008 гг. уже 42,52 тыс. руб. (более чем в 6 раз).
Изменение (возрастание) объемов реализации повлекло изменение показателей рентабельности, как реализованной продукции, так и общей рентабельности производства (рисунок 4). Причем данные показатели изменяются крайне неравномерно. Так, рост показателя рентабельности реализованной продукции за период 2006-2007 гг. составил 0,21%, а за период 2007-2008 гг. произошел рост показателя на 19,21% . В то же время показатель рентабельности производства изменялся еще более значительно: за 2006-2007 рост данного показателя составил 33,1 %, а за период 2007-2008 гг. показатель возрос более чем в 5 раз.
Следует отметить, что показатель товарной продукции за анализируемый период практически не изменился. Так, его значение в 2007 г. составило 22,2 %, а в 2008 г. рентабельность товарной продукции равна 22,81%, что составило суммарный рост на 2,78%:
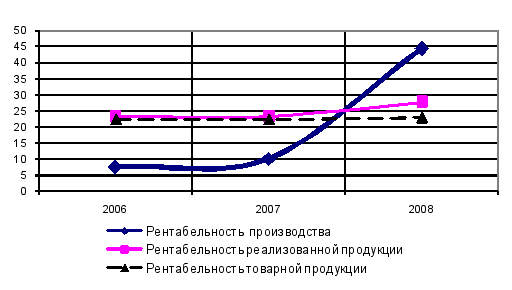
Рисунок 4 – Динамика показателей рентабельности
Исходя из проведенного анализа, можно предположить, что рост рентабельности производства возможно, обусловлен ростом цен за продукцию и услуги предприятия. Последнее предположение подтверждается также несколько непропорциональным ростом показателей объема реализации и себестоимости реализованной продукции. Однако, в первую очередь, положительная динамика объясняется увеличением объемов выполняемых работ.
Для выполнения возросших производственных обязательств предприятию потребовалось увеличение численности работающих, что отразилось и на росте фонда заработной платы. Следует отметить, что фонд заработной платы также возрос и за счет увеличения среднего уровня заработной платы работников в 1,8 раза (рисунок 5):
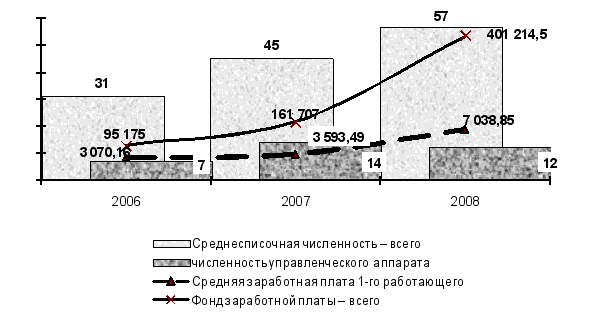
Рисунок 5 – Динамика численности и изменений заработной платы
Источником оплаты труда работников предприятия являются средства, полученные в результате оказания услуг и реализации продукции предприятия, из которых и формируется фонд оплаты труда (фонд заработной платы). Оплата труда работников производится в соответствии со штатным расписанием - по установленному должностному окладу. Директором предприятия устанавливаются ежемесячные сдельные приработки работникам на основании собственной оценки результатов деятельности каждого работника.
Оплата труда основной части работников производится по смешанной системе и состоит из постоянной и переменной части. Тарифная ставка согласно штатному расписанию плюс доплата за вредность основаны на повременной форме оплаты труда и составляют постоянную часть заработной платы. Переменная часть - это сдельный приработок плюс доплаты за совмещение. Сдельный приработок начисляется на основании наряда. Таким образом, на предприятии действует смешанная модель организации заработной платы с элементами повременной и сдельной формы оплаты труда.
Несмотря на небольшой штат работников, на предприятии можно выявить элементы управления персоналом и оценить эффективность деятельности по управлению персоналом.
2.3 Оценка эффективности управления персоналом ООО "Вирма"
Для оценки эффективности управления персоналом предприятия существует громадное количество методик, издано большое количество литературы. Анализ публикаций в этой области позволяет выделить две основные концепции, положенные в основу оценки эффективности управления персоналом. Согласно первой из них эффективность управления персоналом оценивается исходя из органического единства управления и производства, но при этом вклад собственно управления персоналом в эффективность производства не определяется. Вторая концепция делает акцент на определение вклада управления персоналом в эффективность производства.
Количественная оценка этого вклада представляет собой чрезвычайно трудную задачу, так как даже соответствующих отчетных показателей пока еще не существует. Поэтому большинство методик оценки эффективности управления персоналом придерживаются первого подхода.
При этом представляется целесообразным оценивать не столько вклад управления персоналом в эффективность производства, сколько качественное влияние его на эту эффективность. Интегральный показатель (эффективность на уровне предприятия) трансформируется во множество других на более низких уровнях, показывающих эффективность отдельных систем или подсистем управления персоналом - подбора, обучения и т. д.
Такой подход, в частности, предлагают А. Бравермана и А. Саулина, для всесторонней оценки деятельности хозяйственного объекта, они предлагают объединить, в процессе анализа эффективности управления персоналом, наиболее значимые экономические показатели в один интегральный показатель.
Шекшня С. В. оценку эффективности управления персоналом предлагает осуществлять несколькими методами:
- оценка достижения целей;
- метод оценки компетенции;
- оценка мотивации;
- изучение статистики человеческих ресурсов;
- оценка издержек.
Оценка эффективности управления персоналом производится, как правило, субъективно. Это имеет место по двум причинам: из-за отсутствия выработанной четкой методики такой оценки, и из-за недопонимания всей важности такой оценки. Основной упор делается на оценку производительности, такой подход приводит Д. С. Синк, оставляя в стороне "человеческий фактор". В других работах представлена методика расчета производительности труда без учета факторов, влияющих на данный показатель.
Проблема заключается в том, что те немногие учебные заведения, которые готовили администрацию по персоналу, уделяли недостаточное внимание обучению технике измерения. В результате, руководители не знали, как объективно оценить собственную работу. Для некоторых руководителей применение метода холодных чисел к оценке деятельности, очевидная цель которой состояла в том, чтобы "помочь работникам в их проблемах" или "улучшить моральный уровень", казалось конфликтом ценностей. Другие не хотели возиться с работой по сбору данных и выполнению вычислений, поскольку не видели возможностей для их применения.
Одной из проблем, с которой сталкиваются при построении измерительной системы, является очевидная сложность имеющей место деятельности, отсутствие, на первый взгляд, возможности решить задачу дифференциации.
Эффективность функционирования системы управления персоналом определяется ее вкладом в достижение организационных целей. Управление персоналом эффективно настолько насколько успешно персонал предприятия используют свой потенциал для реализации стоящих перед ним целей. И было бы ошибкой строить умозаключения о деятельности его руководителя, основываясь на каких-то особых, присущих только ему характеристиках.
Говоря об оценке эффективности управления персоналом, нельзя не сказать об оценке собственно службы управления персоналом. Очень много зависит от их персонала, "если они отвечают требованиям экономической реформы, а именно: имеют соответствующее образование и отличные знания, гибкий ум и практическую смекалку, достаточный стаж работы на ниже занимаемой должности, знают передовой отечественный и зарубежный опыт коммерческой деятельности предприятия и технологии производства".
Таким образом, аналитическая работа по оценке управленческого труда может быть организована различными способами. Разумеется, представляется возможным использование комбинации перечисленных форм оценки: оценка контролера может быть подтверждена самооценкой, а результаты оценки начальником могут сравниваться с оценкой подчиненных или коллег.
Для оценки эффективности управления персоналом ООО "Вирма" предварительно произведем анализ состояния персонала предприятия по данным, представленным в Приложении 4. .
Структура персонала ООО "Вирма" характеризуется соотношением категорий основного производственного персонала, обслуживающего персонала и административного персонала.
При этом к основному производственному персоналу отнесены работники основных функциональных подразделений, занятые на выполнении специализированных и профессиональных работ, к обслуживающему персоналу отнесены работники и служащие, выполняющие операции и осуществляющие работы, связанные с обеспечением нормальных условий осуществления основной деятельности, к административному персоналу отнесен управленческий персонал, работники бухгалтерии и кадрового подразделения. Структура персонала ООО "Вирма" отражается в относительных показателях. Число работников основной деятельности на одного работника обслуживающей категории – определяется как отношение основного персонала к обслуживающему , то есть
за 2006 год = 58 / 10 = 5,8
за 2007 год = 62/9 = 6,89
за 2008 год = 69 / 10 = 6,9
Отношение основного персонала к административному отражается в коэффициентах :
за 2006 год = 58 / 10 = 5,8
за 2007 год = 62/9 = 6,89
за 2008 год = 69 / 10 = 6,9
Доля административных работников в общей численности персонала
за 2006 год = 8/ (58+10+8) = 0,11
за 2007 год = 8/(62+9+8) = 0,10
за 2008 год = 10 / (69+10+10) = 0,11
Получены следующие относительные коэффициенты между категориями:
Таблица 2 – Показатели структуры персонала ООО "Вирма"
| Показатель | 2006 год | 2007 год | 2008 год |
| Число основных работников на одного обслуживающего | 5,80 | 6,89 | 6,90 |
| Число основных работников на одно административного | 7,25 | 7,75 | 6,90 |
| Доля административных работников в общей численности персонала | 0,11 | 0,10 | 0,11 |
Показатели структуры персонала ООО "Вирма" представлены на рисунке 6:
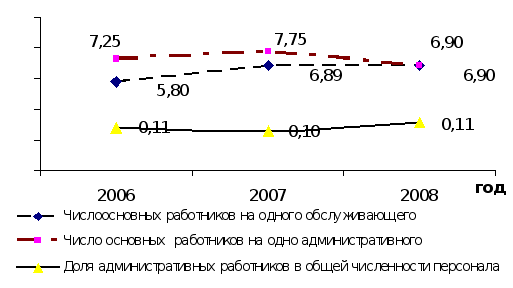
Рисунок 6 – Показатели структуры персонала ООО "Вирма" за 2006-2008 гг.
Можно видеть, что в течение рассматриваемого периода имеется колебание показателя соотношения основных работников и обслуживающего персонала. Имеется снижение доли административных работников в период 2006-2007 и некоторый их прирост в 2008 год. Также наблюдается стабильный рост числа основных работников на одного административного.
Об эффективности управления персоналом можно судить по таким количественным характеристикам, как коэффициенты оборота персонала по приему и выбытию, коэффициенты текучести и внутренней мобильности.
Рассмотрим динамику текучести кадров, которая является важнейшим показателем динамики рабочей силы.
Существует несколько методов расчета текучести, наиболее распространенный - отношение покинувших организацию сотрудников (за исключением уволенных по сокращению штатов) к среднему числу работников за год. Чем выше данный показатель, тем ниже стабильность персонала организации. Для руководства важен не только сам показатель текучести кадров, но и причины, по которым люди покинули организацию (плохие условия труда, неинтересная работа, неудовлетворительная оплата работы, отсутствие перспектив роста, переезд на другое место и т.д.). Необходимо выявлять наиболее серьезные причины и принимать решения по их устранению.
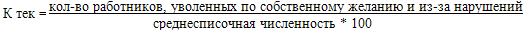
Получим:
Ктек2006 = 5 / 76 * 100 =6,58
Ктек2007 = 2 / 79 * 100 =2,53
Ктек2008 = 2 / 89 * 100 =2,25
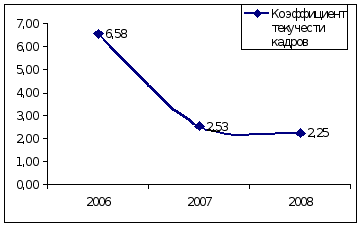
Рис.7 – Динамика текучести персонала ООО "Вирма" за 2006 – 2008 гг.
Из рисунка 7 можно видеть, что наибольшая текучесть кадров наблюдается в 2006 году. В 2007-2008 годы имеется существенное снижение коэффициента. В целом за период можно наблюдать снижение коэффициента текучести кадров, что указывает на стабилизацию в трудовом коллективе.
Интенсивность оборота по приему определяется по формуле:
Кпр = число вновь принятых работников за период / среднесписочная численность * 100
Кпр2006=8/76*100=0,11
Кпр2007=11/79*100=0,14
Кпр2008=3/89*100=0,03
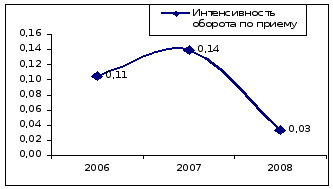
Рис.8 – Динамика интенсивности оборота по приему персонала ООО "Вирма" за 2006 – 2008 гг.
График иллюстрирует, что в течение анализируемого периода времени имеется рост показателя в 2007 году, и снижение показателя в 2008 г., в целом имеется значительное общее снижение интенсивности приема за весь период.
Интенсивность оборота по выбытию определяется по формуле:
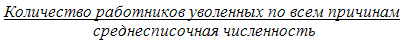
Получим:
Квыб 2006=5/76=0,07
Квыб 2007=2/79=0,03
Квыб 2008 =2/ 89=0,02
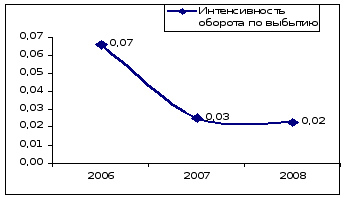
Рис. 9 – Динамика коэффициента выбытия персонала ООО "Вирма" за 2006 – 2008 гг.
Интенсивность оборота по выбытию имеет наибольшее значение в 2006 году анализируемого периода. Среди уволившихся самой распространенной причиной ухода назван низкий уровень заработной платы – 47,6%, на втором месте – невозможность профессионального и карьерного роста – 16,7%, далее указываются неподходящие условия труда (в том числе график работы)– 7%, жесткая дисциплина – 3,8%, плохое отношение руководителя – 3,2%. В период 2007-2008 гг значение коэффициента текучести персонала снижается, что указывает на прекращение оттока персонала. Это может быть определено как положительная тенденция, так как указывает на