сумму следующих
видов затрат:
КАП - предпроизводственные
затраты; КАоб
- затраты на
оборудование
и строительно-монтажные
работы для АСУ;
∆ОАоб –
изменение
величины оборотных
средств (разность
объемов оборотных
средств до и
после внедрения
АСУ); КАЛ -
остаточная
стоимость
ликвидируемого
оборудования,
зданий, сооружений,
использование
которых невозможно,
за вычетом КАВ,
используемых
в АСУ или на
других участках.
Предпроизводственные
затраты на
отдельную
подсистему
или комплекс
задач определяются
в соответствии
с договором
на разработку
АСУ или по
действующей
сметной стоимости
научно-исследовательских
и опытно-конструкторских
работ.
Остаточную
стоимость
высвобождаемого
и ликвидируемого
оборудования,
зданий, сооружений
определяют
как разность
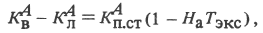
где КАп.ст
- первоначальная
стоимость; ТЭКС
– длительность
эксплуатации
действующего
производственного
оборудования,
зданий, сооружений;
На - годовая
норма амортизации
на полное
восстановление,
тыс. руб./год.
По данным
о снижении
себестоимости
и дополнительных
капитальных
вложениях
определяют
основные показатели
эффективности
АСУ: годовой
прирост прибыли
или годовую
экономию ПА,
эффективность
затрат ЕР
и срок окупаемости
Т.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.