Разработка мер по улучшению финансового состояния предприятия
Коэффициент годности в 2000 году соответственно снизился на 1,4%.
Увеличение износа ОФ связано с их устареванием как морально, так и физически.
Различают полный и частичный износ ОФ. При полном износе действующие фонды ликвидируются и заменяются новыми. Частичный износ преодолевается ремонтом.
В современных условиях все большее значение приобретает учет морального износа. Появление новых, более совершенных видов оборудования с повышенной производительностью, лучшими условиями обслуживания и эксплуатации часто делает экономически целесообразным замену старых ОФ еще до их физического износа. Несвоевременная замена морально устаревшей техники приводит к тому, что на ней производится более дорогая и худшего качества продукции по сравнению с изготовляемой на более совершенных машинах и оборудовании. Это совершенно недопустимо в условиях рыночной конкуренции.
2.2.3. Анализ использования ОФ.
Для обобщающей характеристики использования ОФ служат показатели фондоотдачи и фондоемкости.
| ФО= | Объем товарной, валовой или реализованной продукции |
| Среднегодовая стоимость ОФ |
Показывает общую отдачу от использования каждого рубля, затраченного на ОФ, т.е. эффективность вложения этих средств.
Обратным показателем фондоотдачи является фондоемкость
| ФЁ= | Среднегодовая стоимость ОФ |
| Объем товарной, валовой или реализованной продукции |
Показывает стоимость ОФ, необходимую для производства единицы продукции.
Таблица 2.2.4. Использование ОФ
|
Показатели |
1999 год |
2000 год |
Отклонение |
|
| +; - | % | |||
| 1. Объем товарной продукции, тыс. руб. | 11307 | 15953 | 15953 | 41,1 |
| 2. Среднегодовая стоимость ОФ, тыс. руб. | 10110 | 10182 | 10182 | 1,7 |
| 3. Фондоотдача, руб. | 1,1 | 1,6 | 1,6 | 45,5 |
| 4. Фондоемкость, руб. | 0,9 | 0,6 | 0,6 | -33,3 |
ФО1999=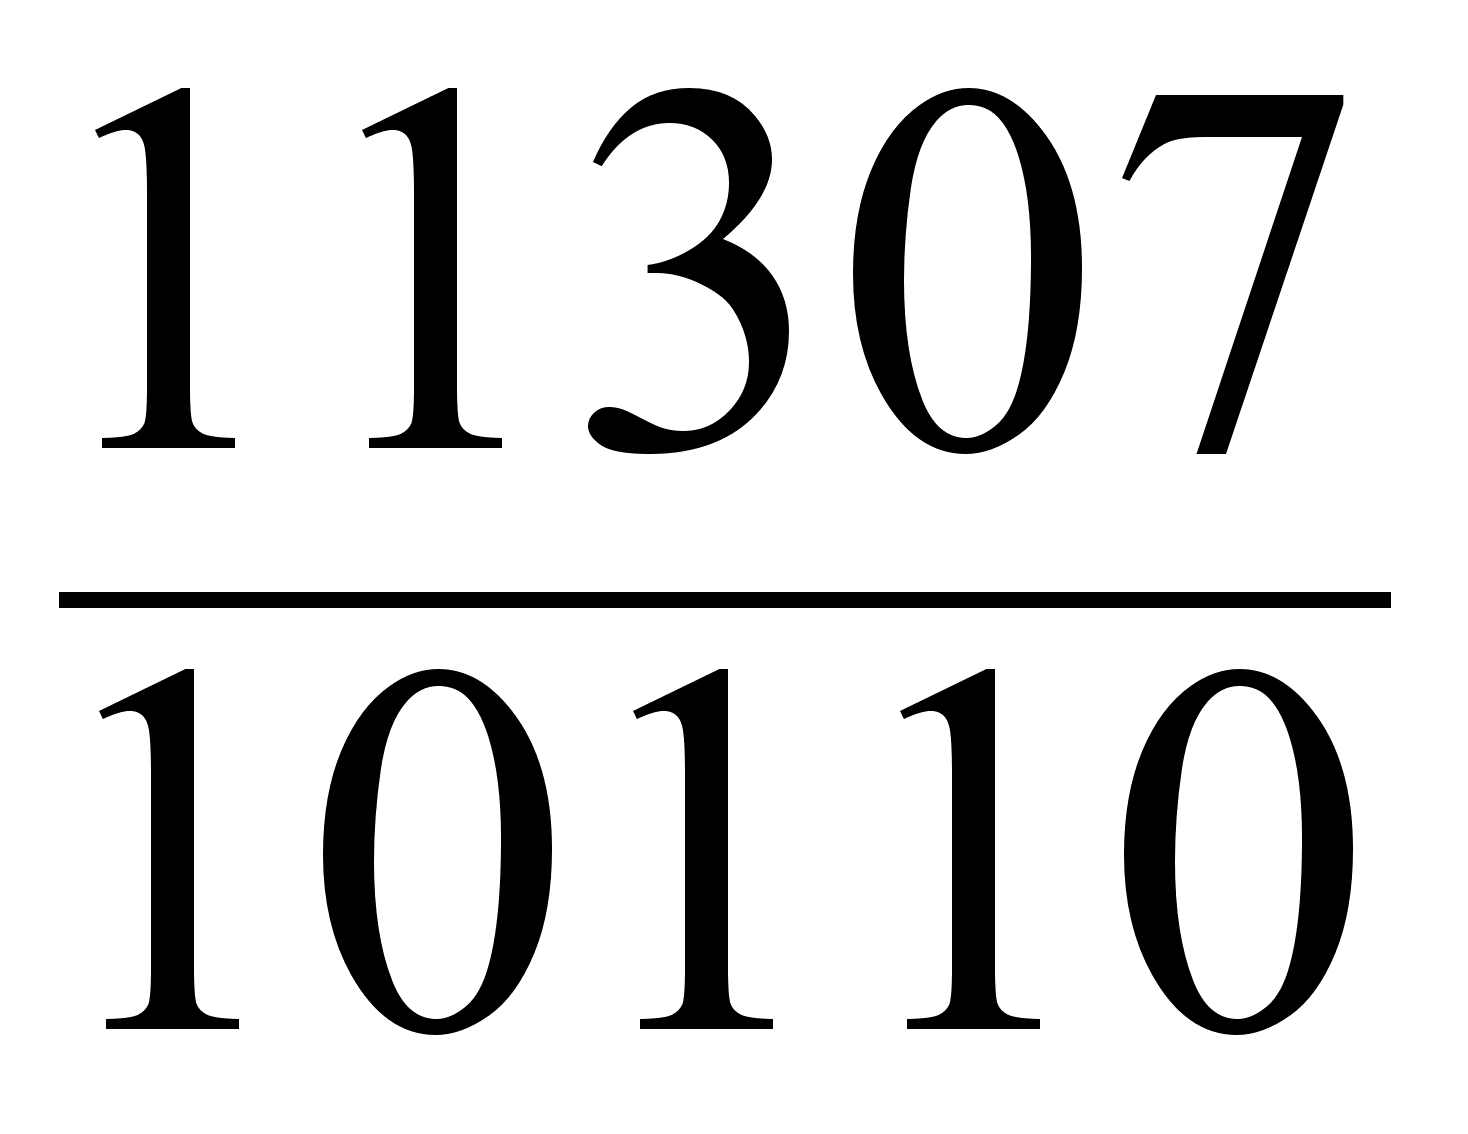 =1,1
руб.
1. Влияние объема товарной продукции на увеличение фондоотдачи
ФО’=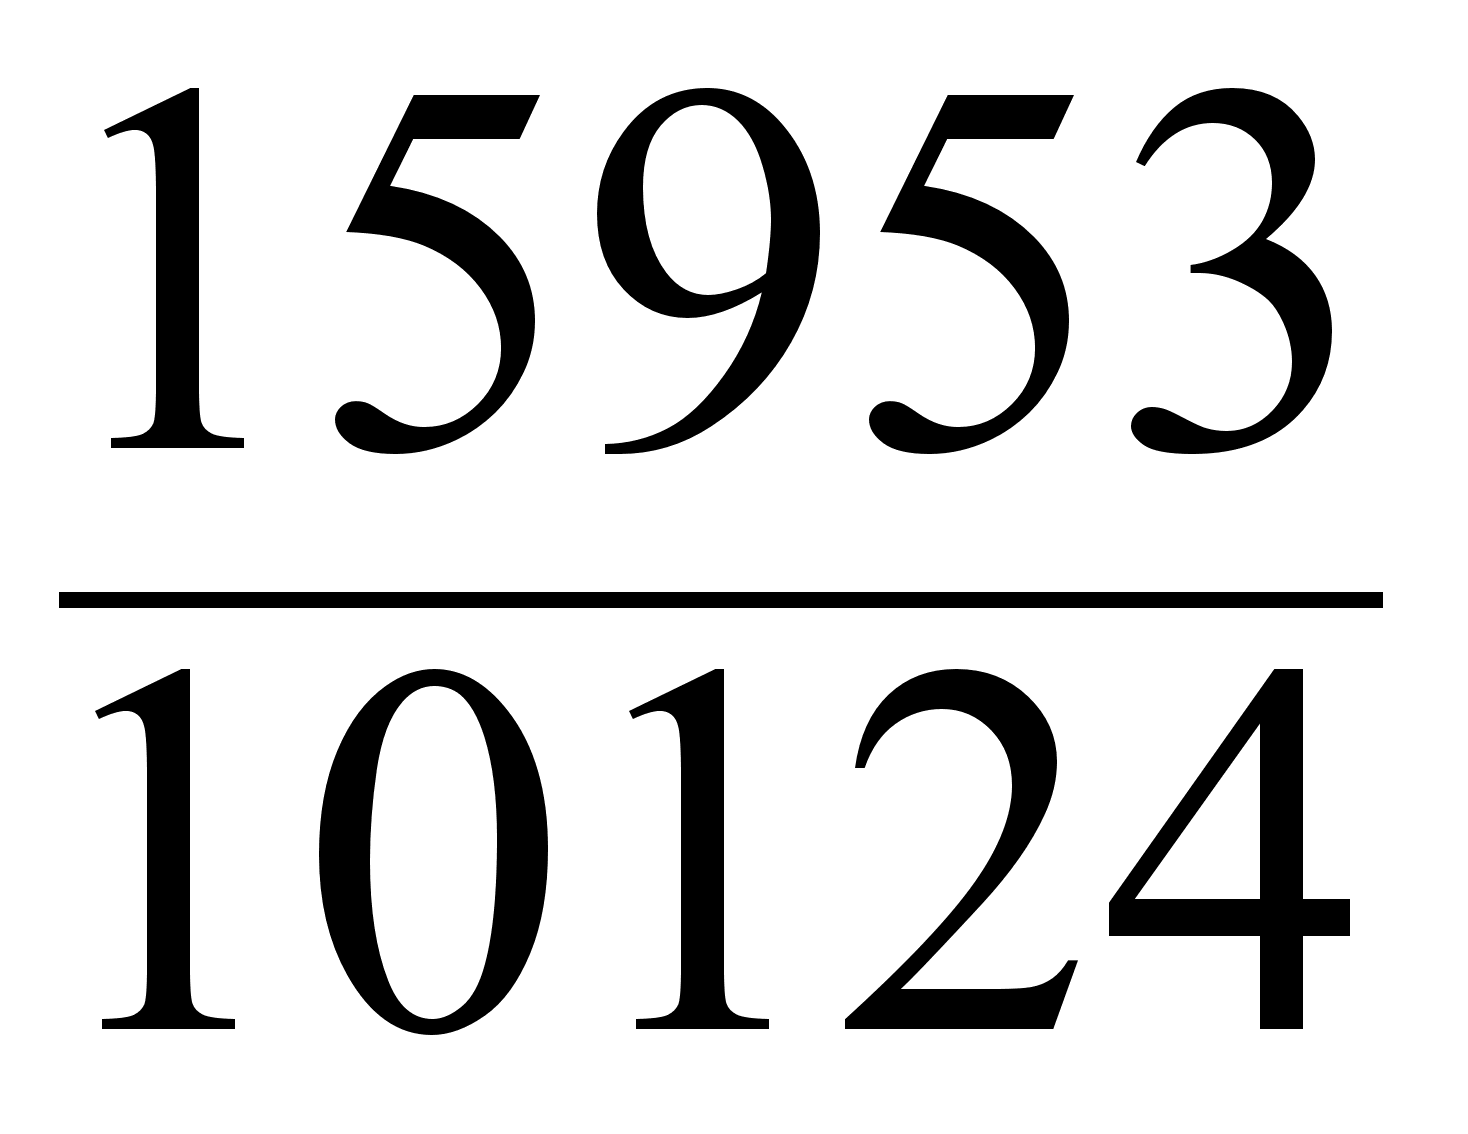 =1,6
руб.
1,6 - 1,1=0,5 руб.
2. Влияние среднегодовой стоимости ОФ на увеличение фондоотдачи.
ФО2000=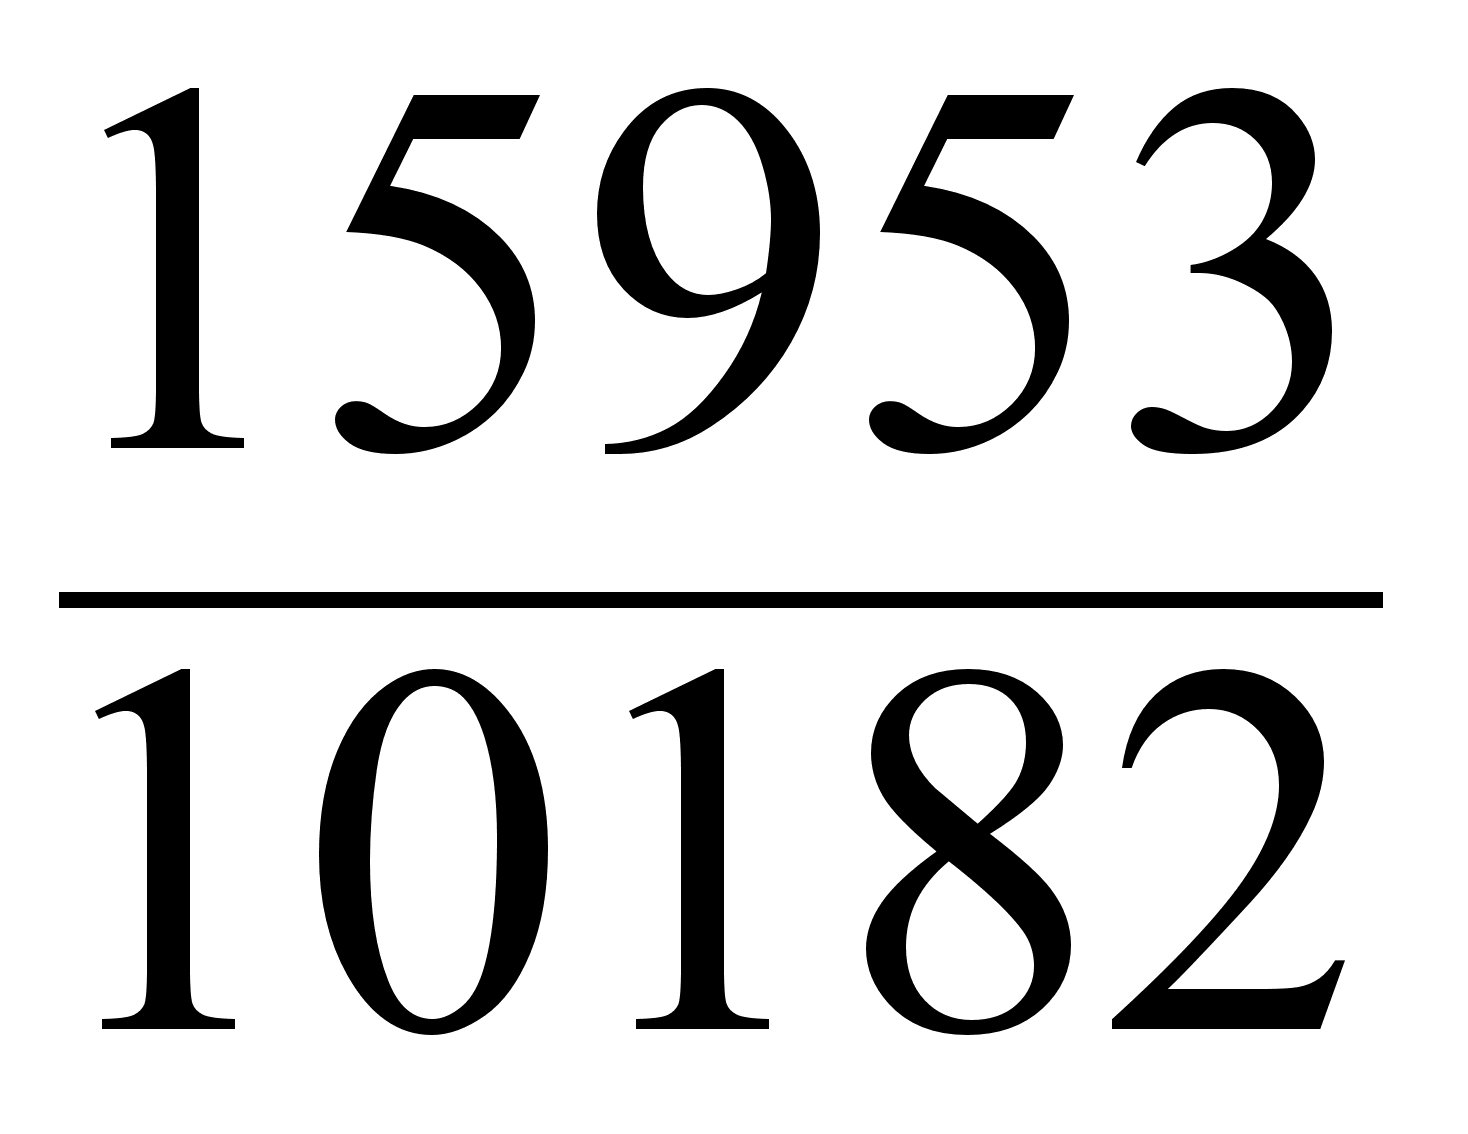 =1,6
руб.
1,6-1,6=0
В результате увеличения объема товарной продукции в 2000 году по сравнению с 1999 годом на 4646 тыс. руб. или на 41,1%, фондоотдача увеличилась на 0,5 рублей.
В результате увеличения среднегодовой стоимости ОФ на 72 тыс. руб. или на 1,7%, фондоотдача не изменилась.
Таким образом, основное влияние на увеличение фондоотдачи оказал рост объема товарной продукции.
Так как фондоемкость является обратным показателем фондоотдачи, то влияние на его изменение будет аналогичное, т.е. снижение фондоемкости на 0,3 рубля произошло за счет увеличения объема товарной продукции.
Рост показателя фондоотдачи и снижение фондоемкости свидетельствует об эффективном использовании ОФ.
2.3. Анализ использования трудовых ресурсов предприятия.
2.3.1. Анализ использования трудовых ресурсов.
К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями, навыками труда в соответствующей отрасли. Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспечения предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин и механизмов и как результат - объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Таблица 2.3.1. Использование трудовых ресурсов на МФНМ
|
Показатели |
1999 год |
2000 год |
Отклонение |
|
|
абсолютное |
относительное |
|||
| 1. Товарная продукция, тыс. руб. | 11307 | 15953 | +4646 | 41,1 |
|
2. Среднесписочная численность ППП, чел, в том числе рабочих |
155 120 |
198 163 |
+43 +43 |
27,7 35,8 |
|
3. Удельный вес рабочих в общей численности работающих, % |
77,4 | 82,3 | +4,9 | 6,3 |
| 4. Среднегодовая выработка на 1-го работающего, руб. | 72948 | 80571 | +7587 | 10,4 |
| 5. Среднегодовая выработка на 1-го рабочего, руб. | 94225 |
97871 |
+3646 | 3,9 |
| 6. Общее число отработанных человеко-дней. | 29897 | 39842 | +9945 | 33,3 |
| 7. Общее число отработанных человеко-часов. | 194333 | 278895 | +84562 | 43,5 |
|
8. Среднее количество дней, отработанных одним рабочим. |
193 | 201 | +8 | 41,1 |
| 9. Средняя продолжительность рабочего дня, часы. | 6 | 7 | +1 | 16,7 |
| 10. Среднечасовая выработка 1-го рабочего, руб. | 58,2 | 57,2 | -1 | -1,7 |
Данные таблицы 2.3.1. показывают, что среднесписочная численность ППП в целом за 2000 год увеличилась на 43 человека или на 27,7% и составила 193 человека. Значительную долю в общей численности работающих на предприятии составляют рабочие. В результате увеличения общей численности рабочих в 2000 году по сравнению 1999 годом на 43 человека или на 35,8%, их доля в общей численности работающих составила 82,3%, что выше 1999 года на 6,3%.
Среднегодовая выработка на 1-го рабочего в отчетном году также превышает выработку прошлого года на 3946 рублей или на 3,9% и составляет 97871 рубль. Общее число отработанных человеко-дней в 2000 году составляет 39842, что на 9945 дней или 33,3% выше отработанных человеко-дней 1999 года.
Произошло также увеличение общего числа отработанных человеко-часов. В 2000 году это число составляет 278895, что выше 1999 года на 84562 часа или на 43,5%.
Кроме того, увеличилось среднее количество дней, отработанных одним рабочим. В 2000 году оно составило 201 день, что выше 1999 года на 8 дней или на 4,1%.
Средняя продолжительность рабочего дня также увеличилась на 1 час или на 16,7% и составила 7 часов.
Однако среднечасовая выработка 1-го рабочего в 2000 году по сравнению с 1999 годом уменьшилась на 1 рубль или на 1,7% и составила 57,2% рубля.
2.3.2. Анализ производительности труда.
Одной из основных проблем повышения эффективности промышленного производства является обеспечение роста производительности труда.
Производительность труда - это интенсивность, плодотворность конкретного труда, производящего в единицу времени определенное количество продукции, или затраты труда на производство единицы продукции.
При повышении производительности труда создается большое количество продукции в единицу времени и затрачивается меньше рабочего времени на производство единицы продукции.
Производительность труда может рассчитываться в целом по народному хозяйству, т.е. на макроуровне, и по предприятию, отдельному работнику.
При анализе и планировании деятельности промышленного предприятия, а также для оценки производительности живого труда используется трудоемкость и выработка.
Трудоемкость - это затраты рабочего времени на единицу продукции или на весь объем изготовленной продукции. Трудоемкость может быть нормативной, фактической и плановой.
Выработка - основной показатель производительности труда, характеризующий количество или стоимость произведенной продукции, приходящейся на единицу времени или одного среднесписочного работника.
На уровень производительности труда влияют различные факторы: повышение технического уровня производства; совершенствование управления и организации производства и труда; изменение объема и структуры производства; снижение доли продукции, конкурентоспособность которой падает, и повышение удельного веса высокорентабельной продукции; изменение удельного веса полуфабрикатов собственного производства и кооперированных поставок; общеэкономические факторы, предусматривающие материальную заинтересованность работников предприятия в результате своего труда, повышение уровня рентабельности производства и продукции, обеспечение благоприятных финансовых, плановых и других стимулов повышения производительности труда.
Таблица 2.3.2. Анализ производительности труда
|
№ п/п |
Показатели |
1999 год |
2000 год |
% выполнения |
Отклонение |
|
|
сумма, тыс.руб. |
% |
|||||
| 1. |
Выпуск продукции, тыс. руб. |
11307 | 15953 | 141,1 | +4646 | 41,1 |
| 2. |
Среднесписочная численность персонала, чел. в том числе рабочих |
155 120 |
198 163 |
127,7 135,8 |
+43 +43 |
27,7 35,8 |
| 3. |
Среднегодовая выработка, тыс. руб. в том числе на одного работающего на одного рабочего |
72,9 94,2 |
80,6 97,9 |
110,6 103,9 |
+7,7 +3,7 |
10,6 3,9 |
| Среднегодовая выработка на 1-го работающего | = | Выпуск продукции |
| среднесписочная численность персонала |
Среднегодовая
выработка
2000г.=
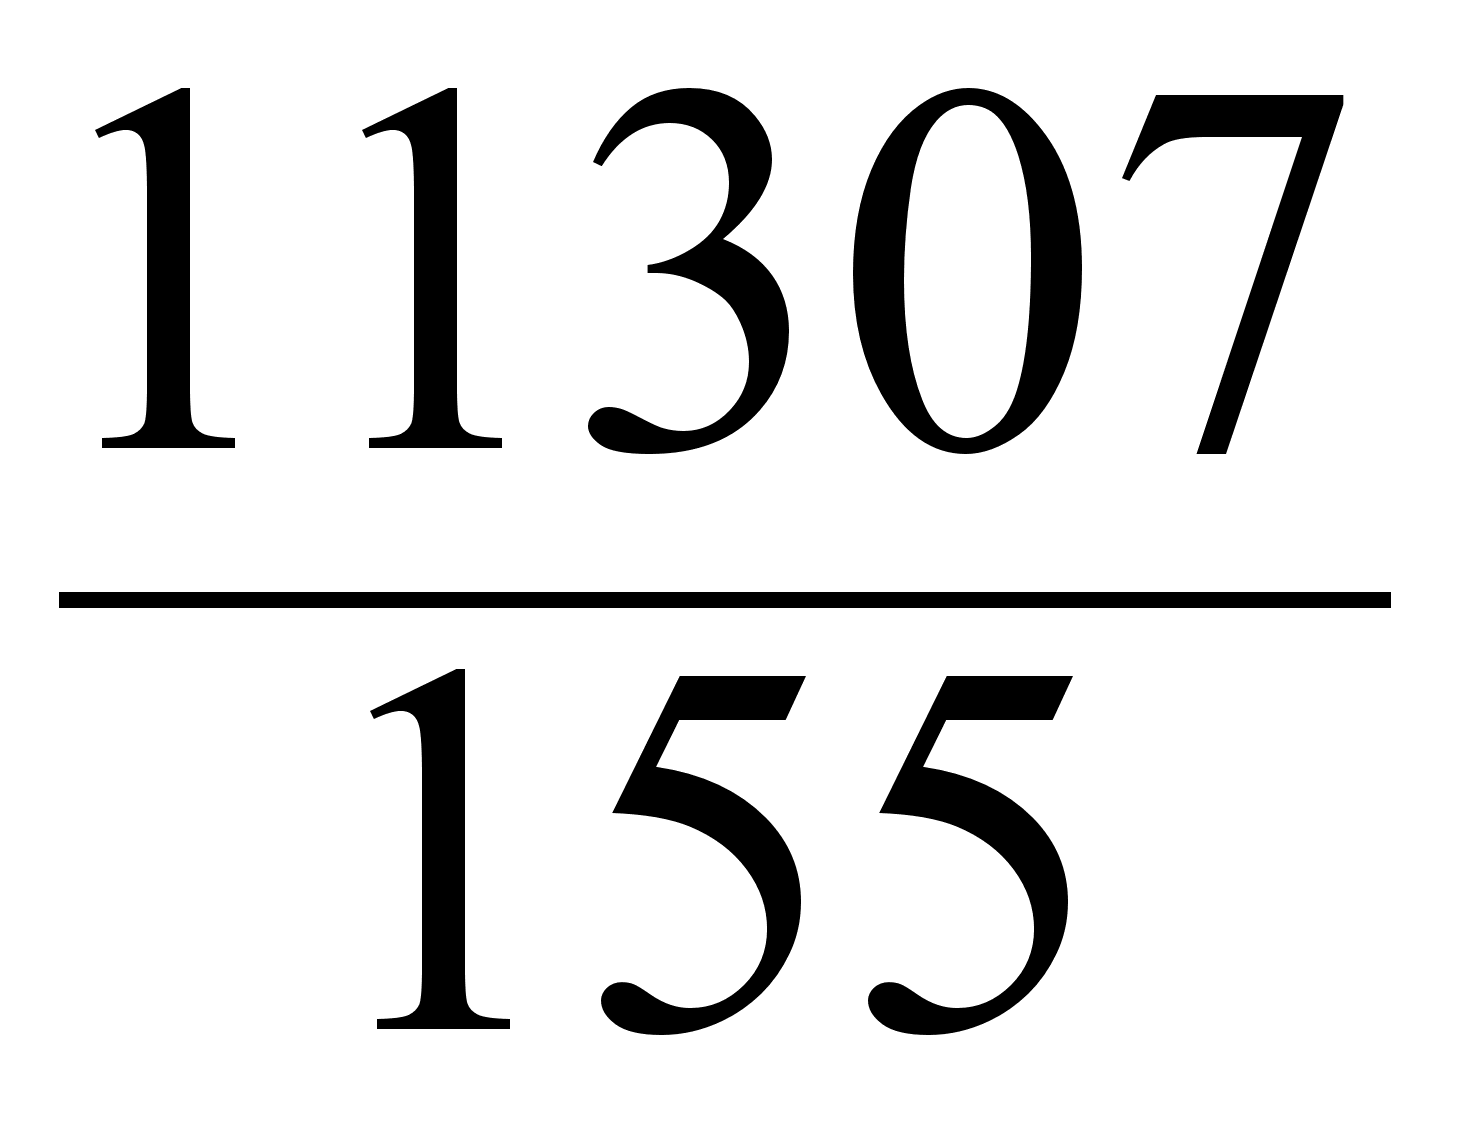 =72,9
1. Влияние выпуска продукции на изменение среднегодовой выработки на 1-го работающего.
| Среднегодовая выработка на 1-го работающего | = |
|
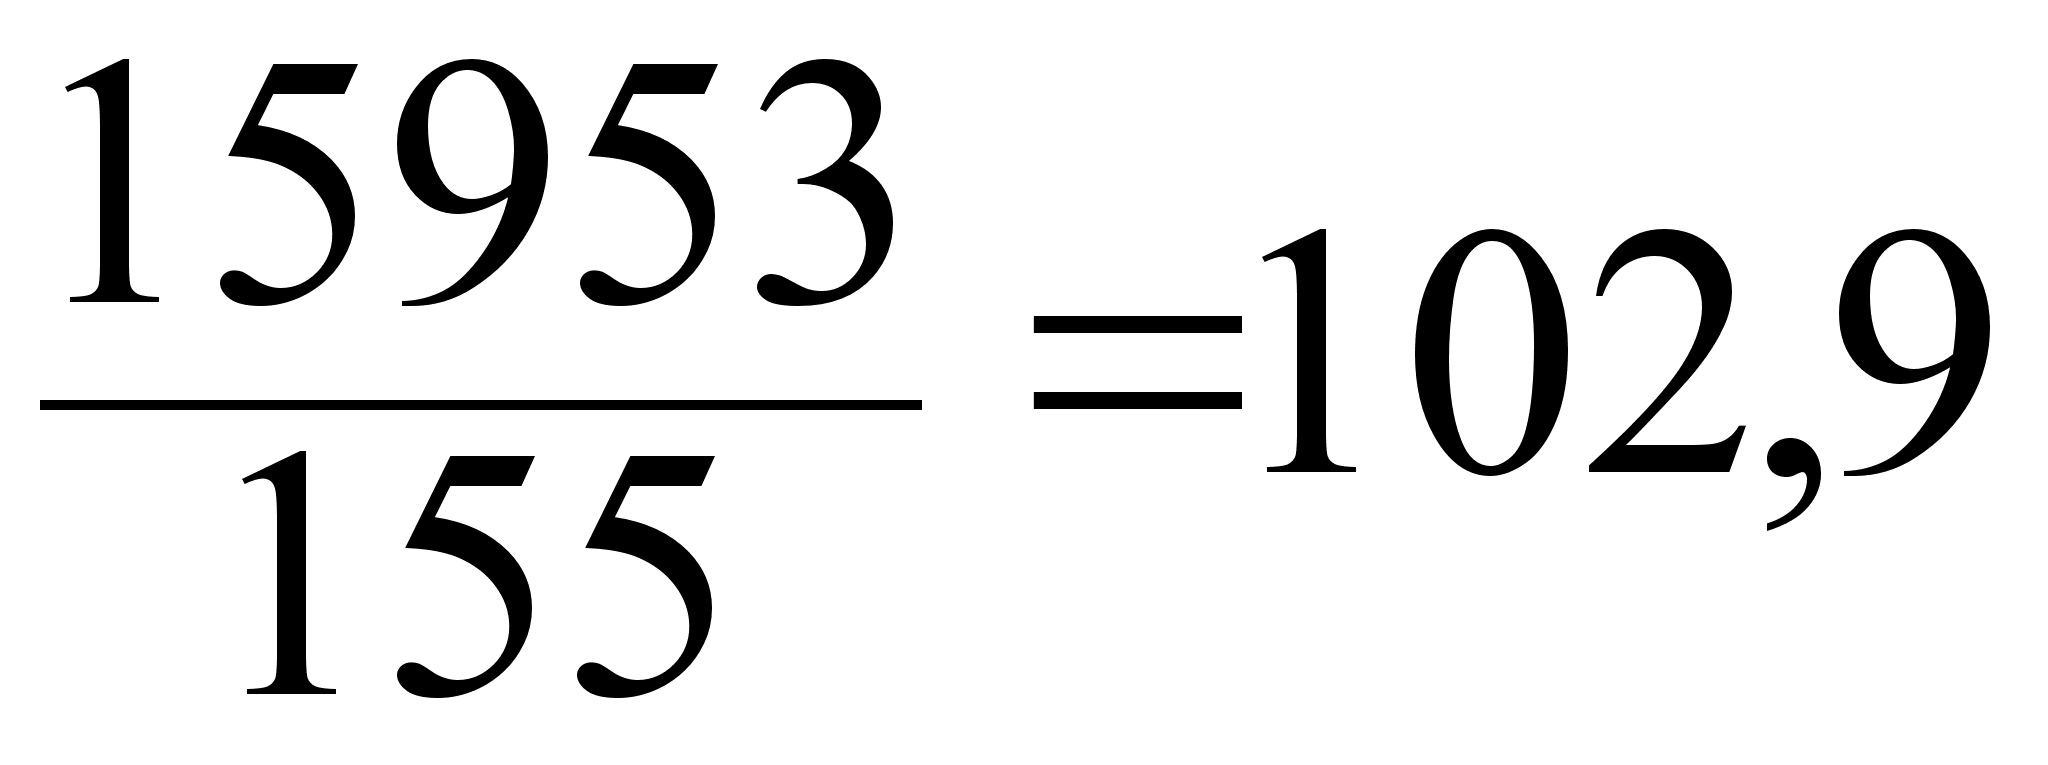 тыс.
руб.
102,9-72,9=30 тыс. руб.
В результате увеличения выпуска продукции в 2000 году по сравнению с 1999 годом на 4646 тыс. руб. или на 41,1%, среднегодовая выработка на 1-го работающего увеличилась на 30 тыс. руб. и составила 102,9 тыс. рублей.
2. Влияние среднесписочной численности персонала на изменение среднегодовой выработки на 1-го работающего.
| Среднегодовая выработка на 1-го работающего | = |
|
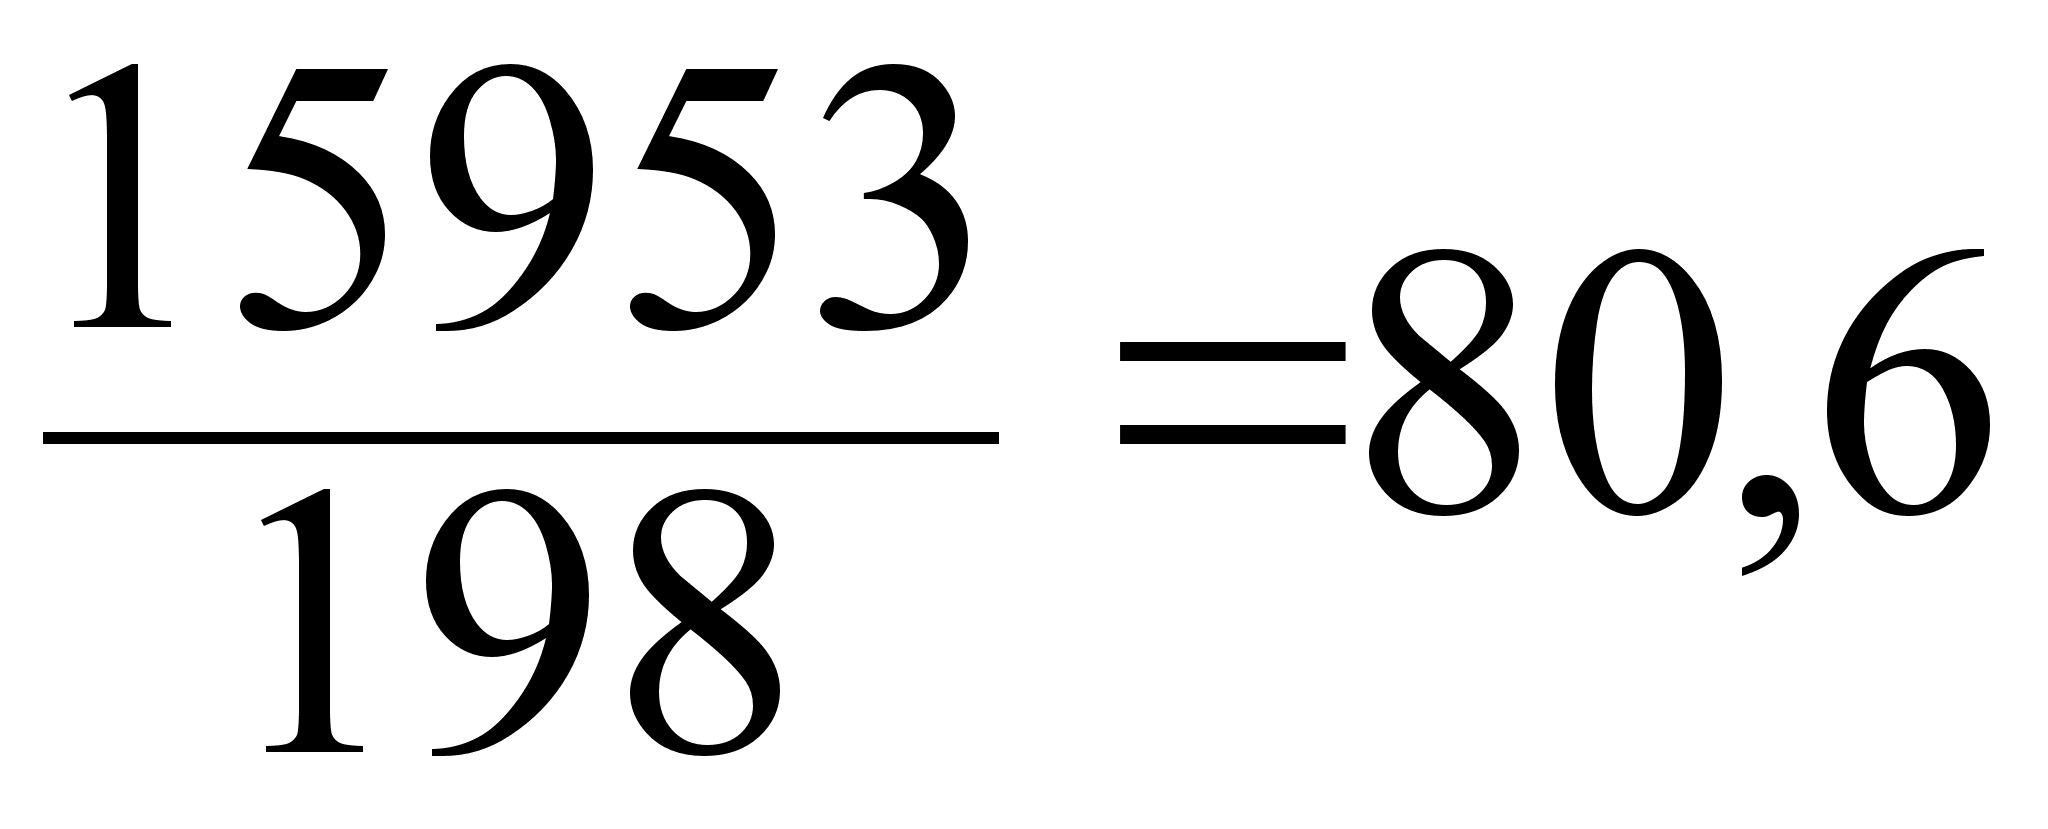 тыс.
руб.
80,6-102,9= -22,3 тыс. руб.
В результате увеличения среднесписочной численности в 2000 г. по сравнению с 1999г. на 43 человека или на 27,7%, среднегодовая выработка на 1-го работающего уменьшилась на 22,3 тыс. руб. и составила 80,6 тыс. руб.
Совокупное влияние 30-22,3=7,7
| Среднегодовая выработка на 1-го рабочего | = | Выпуск продукции |
| среднесписочная численность рабочих |
| Среднегодовая выработка на 1-го рабочего в 1999г. | = |
|
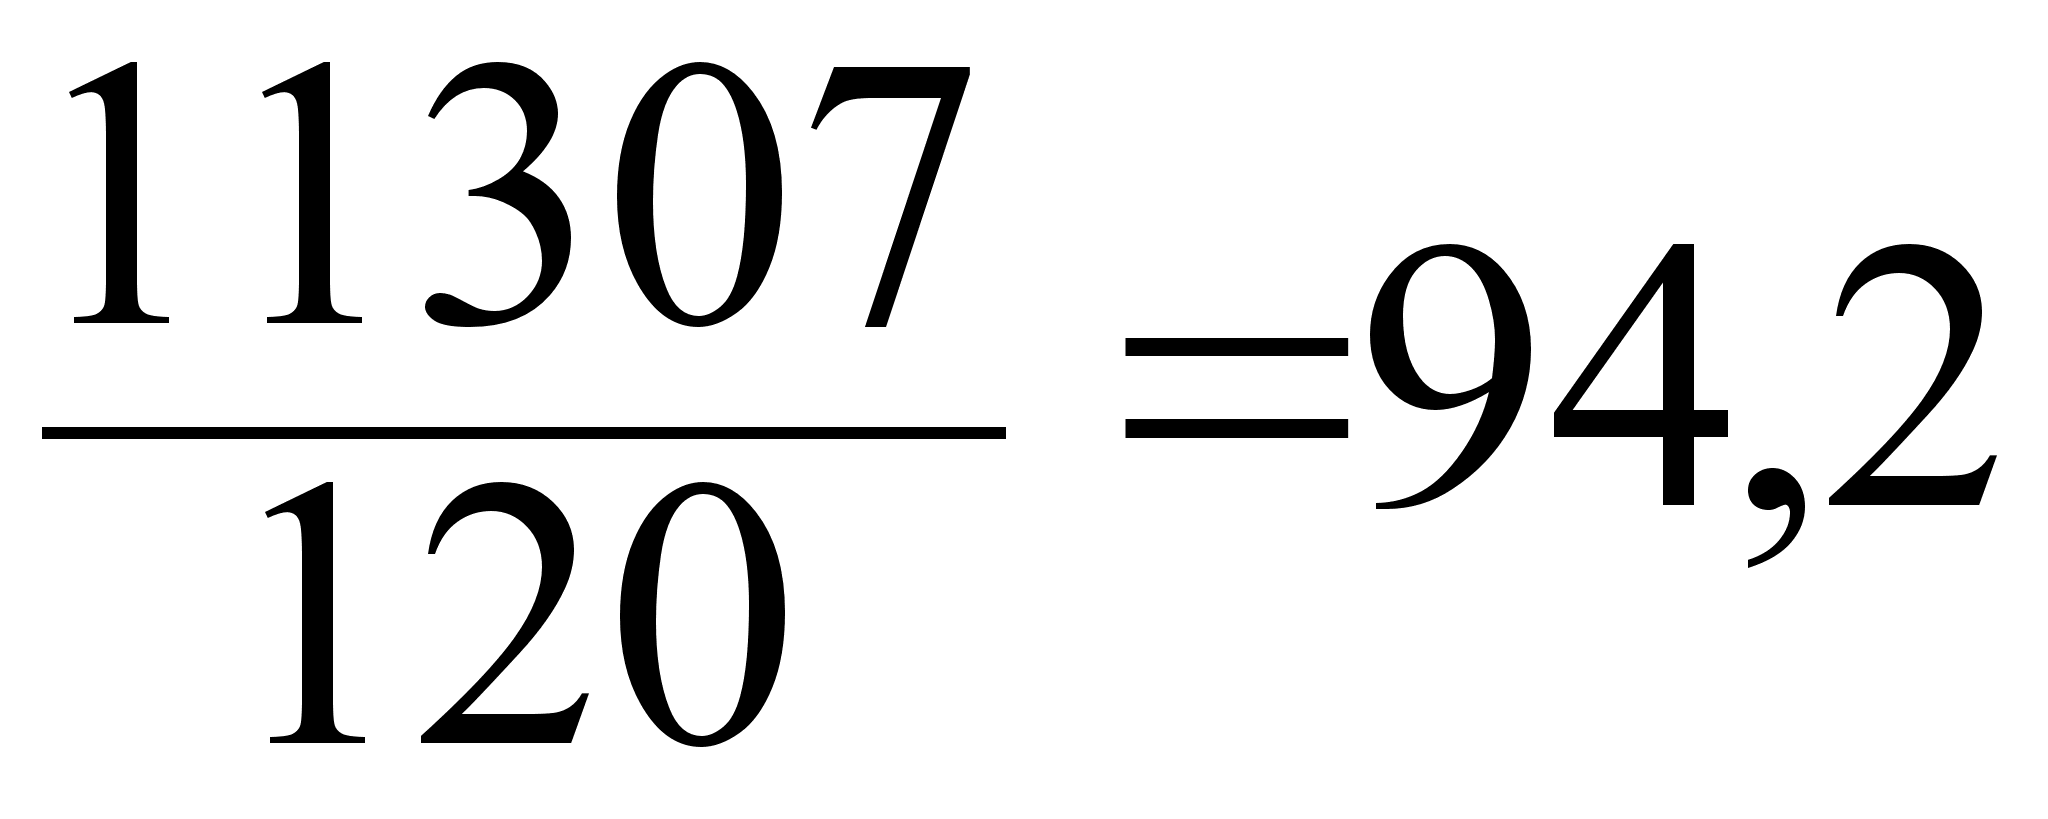 тыс.
руб.
1. Влияние выпуска продукции на изменение среднегодовой выработки на 1-го рабочего
| Среднегодовая выработка на 1-го рабочего | = |
|
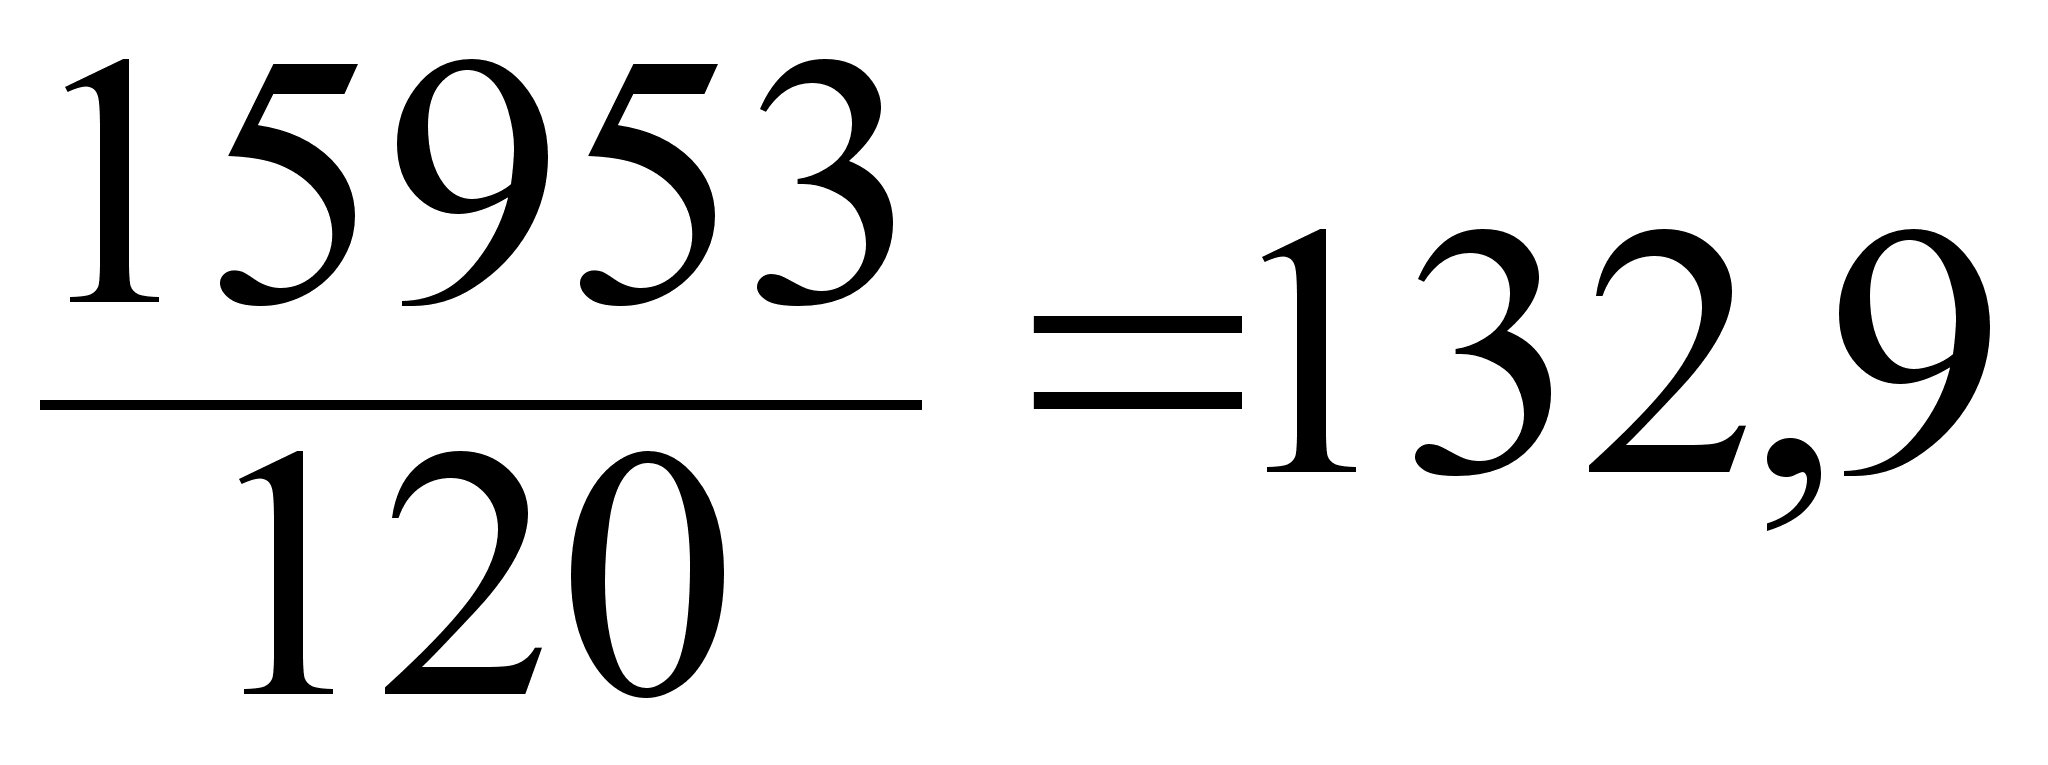 тыс.
руб.
132,9-94,2=38,7 тыс. руб.
В результате увеличения выпуска продукции в 2000г. по сравнению с 1999г. на 4646 тыс. руб. или на 41,1% среднегодовая выработка на 1-го рабочего увеличилась на 38,7 тыс. руб. и составила 132,9 тыс. руб.
2. Влияние среднесписочной численности рабочих на изменение среднегодовой выработки на 1-го рабочего
| Среднегодовая выработка на 1-го рабочего | = |
|
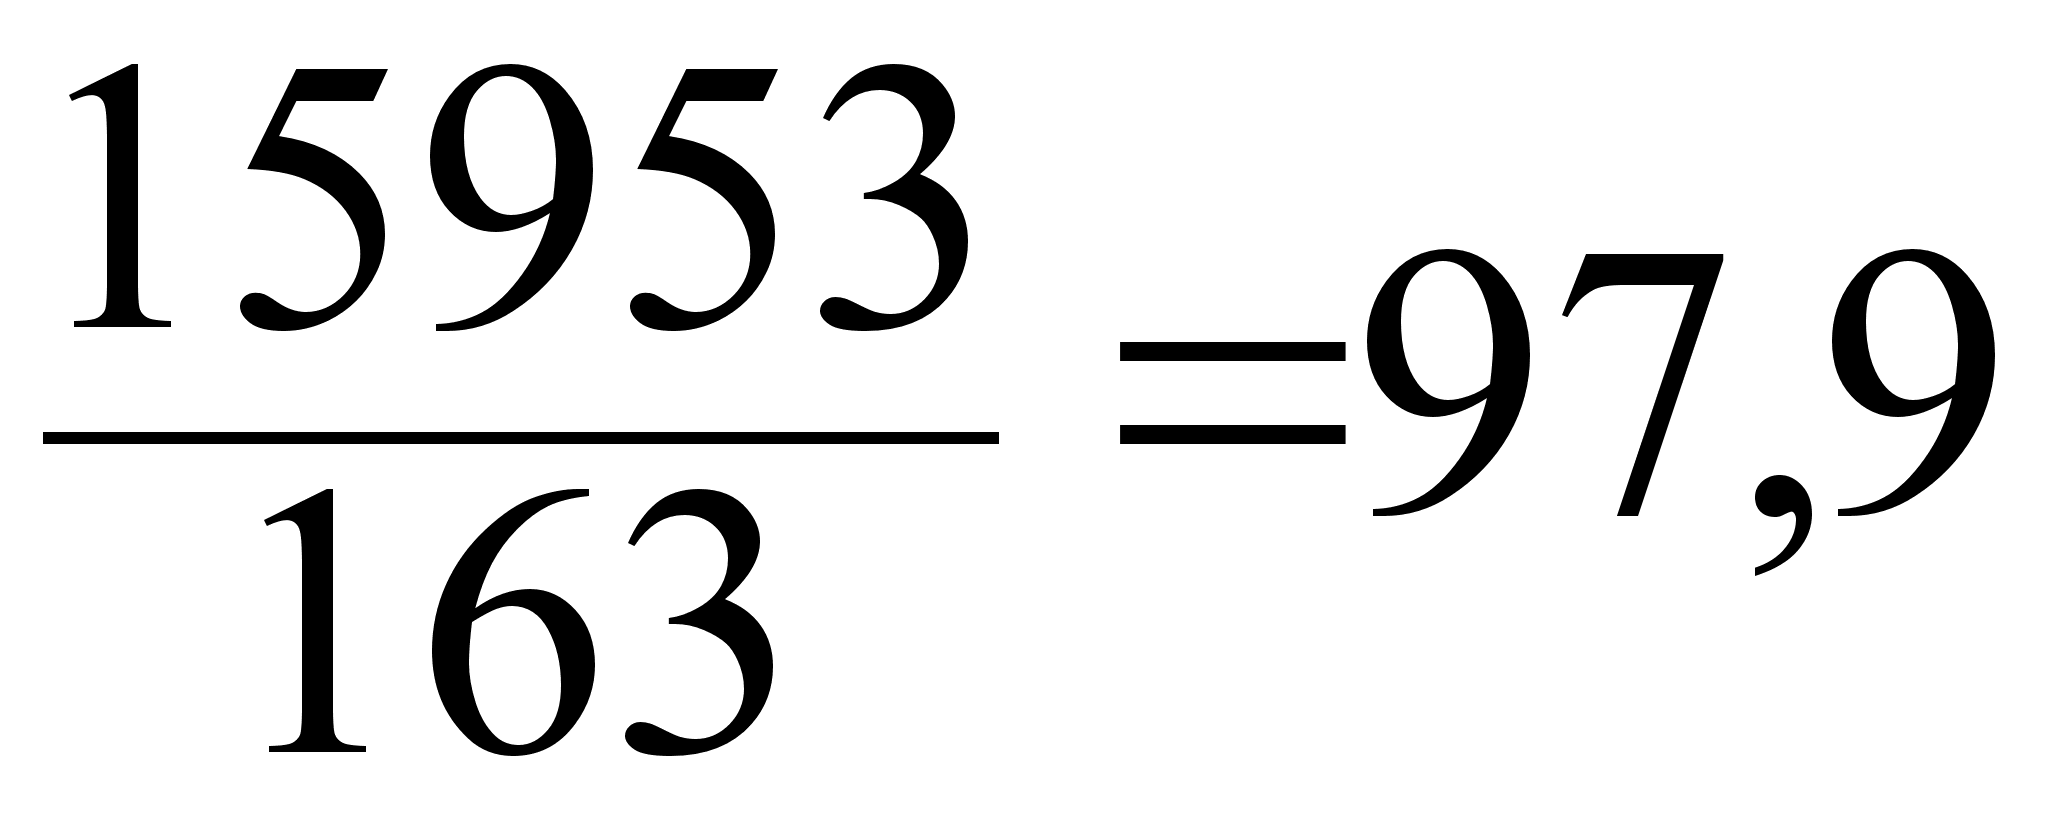 тыс.
руб.
97,9-132,9= -35 тыс. руб.
В результате увеличения среднесписочной численности рабочих в 2000г. по сравнению с 1999г. на 43 человека или на 35,8%, среднегодовая выработка на 1-го рабочего уменьшилась на 35 тыс. руб. и составила 97,9 тыс. руб.
Совокупное влияние: 38,7-35=3,7
2.3.3. Анализ динамики заработной платы.
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение.
Таблица 2.3.3. Анализ фонда заработной платы.
|
Вид оплаты |
Сумма зарплаты, тыс. руб. |
||
|
1999 год. |
2000 год. |
Отклонение +; - |
|
|
1. Переменная часть оплаты труда рабочих 1.1. По сдельным расценкам 1.2. Премии за производственные результаты |
609 500 109 |
970 820 150 |
+361 +320 +41 |
|
2. Постоянная часть оплаты труда рабочих 2.1. Повременная часть оплаты труда рабочих 2.2. Доплаты 2.2.1. За сверхурочное время работы 2.2.2. За стаж работы 2.2.3. За простои по вине предприятия |
600 600 - - - - |
1052 1052 - - - - |
+452 +452 - - - - |
| 3. Всего оплаты труда рабочих без отпускных | 1209 |
2022 |
+813 |
|
4. Оплата отпусков рабочих 4.1. Относящаяся к переменной части 4.2. Относящаяся к постоянной части |
195 57 138 |
280 90 190 |
+85 +33 +52 |
| 5. Оплата труда служащих | 419 | 426 | +7 |
|
6. Общий фонд заработной платы В том числе: переменная часть постоянная часть |
1823 657 1166 |
2728 1060 1668 |
+905 +403 +502 |
|
7. Удельный вес в общем фонде заработной плате, % переменной части постоянной части |
36,0 64,0 |
38,9 61,1 |
+2,9 -2,9 |
Данные таблицы 2.3.3. показывают, что в 2000 году по сравнению с 1999 годом повременная часть оплаты труда увеличилась на 361 тыс. руб.
Постоянная часть оплаты труда также значительно увеличилась и составила 1052 тыс. руб., что выше 1999 года на 452 тыс. руб.
Как видно из таблицы, все виды доплат у предприятия отсутствуют как в 1999 году, так и в 2000 году.
Оплата труда служащих в 2000 году составила 426 тыс. руб., что выше 1999 года на 7 тыс. руб..
Общий фонд заработной платы в 2000 году составил 2728 тыс. руб., что выше 1999 года на 905 тыс. руб.
Увеличение фонда заработной платы свидетельствует о более эффективной работе предприятия в 2000 году по сравнению с 1999 годом. В 1999 году предприятие простаивало из-за отсутствия спроса на продукцию. В 2000 году простоев в работе предприятия не было в результате чего увеличился объем выпущенной продукции на 41,1%, а в результате этого и фонд заработной платы.
Доля отклонения фонда заработной платы отчетного года с учетом выпуска продукции составляет
ФЗП = 2728 – (657 * 1,411 + 1166) = 635 тыс. руб.
При расчете относительного отклонения по фонду заработной платы можно использовать поправочный коэффициент, который отражает удельный вес переменной заработной платы в общем объеме
| ФЗП = 2728 – ( 1823 * | 100% + (41,1 * 0,36) | = 635 тыс. руб. |
| 100% |
Следовательно на данном предприятии имеется относительный перерасход в использовании фонда заработной платы в размере 635 тыс. руб.
2.4. Анализ использования материальных ресурсов предприятия и состояние запасов.
2.4.1. Анализ эффективности использования материальных ресурсов.
Рост эффективности использования материалов, сырья, топлива определяется в сравнении с нормами с плановым заданием или с показателями прошлого периода.
На основе этих данных можно подсчитать количество дополнительно изготовленной продукции и сэкономленных материалов.
Эффективность материалов по экономии материальных ресурсов выражается также в снижении себестоимости и трудоемкости готовых изделий, в уменьшении капитальных вложений и других затрат на производство готовой продукции.
Анализируя эффективность использования материальных ресурсов, обязательно следует выявить как соблюдается запланированная материалоемкость продукции.
Материалоемкость – лимит материальных затрат. Она рассчитывается отношением суммы материальных затрат к стоимости произведенной продукции и показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
При анализе используется и другой показатель использования материалов – материалоотдача. Она определяется делением стоимости произведенной продукции на сумму материальных затрат и показывает сколько произведено продукции с каждого рубля потребленных материальных ресурсов.
Таблица 2.4.1. Анализ использования материальных ресурсов.
Виды материальных ресурсов |
Расход материальных ресурсов, тыс. руб. |
Отклонение (+;-) |
|
|
1999 год |
2000 год |
||
|
6338 160 528 12 38 |
9957 2736 663 47 162 |
+3619 +2576 +135 +35 +124 |
| ВСЕГО | 7076 | 13565 | +6489 |
Данные таблицы 2.4.1. показывают, что общий расход материальных ресурсов за 2000 год в целом составил 13565 тыс. руб., что на 6489 тыс. руб. Больше чем в 1999 году. Увеличение расхода произошло по всем видам материальных ресурсов, что связано с увеличением объема выпущенной продукции в 2000 году по сравнению с 1999 на 4646 тыс. руб. В результате более эффективной работы предприятия.
Таблица 2.4.2. Анализ эффективности использования материальных ресурсов.
|
Показатели |
1999 год |
2000 год |
Отклонение |
|
|
(+;-) |
% |
|||
|
7076 11307 0,6 1,6 |
13565 15953 0,9 1,2 |
+6489 +4646 +0,3 -0,4 |
91,7 41,1 50,0 -25,0 |
Из таблицы 2.4.2. видно, что материалоемкость продукции в 2000 году увеличилось на 0,3 руб. или на 50% по сравнению с 1999 годом, что связано с увеличением расхода материальных ресурсов. Материалоотдача, как обратный показатель материалоемкости снизилась на 0,4 руб. или на 25% и составила 1,2 руб. Такое снижение материалоотдачи и увеличение материалоемкости свидетельствует о неэффективном и нерациональном использовании материальных ресурсов на предприятии, что может привести к повышению себестоимости выпускаемой продукции.
2.4.2. Анализ состояния запасов материальных ресурсов.
Для обеспечения непрерывного характера производства необходимо наличие запасов. Запасы представляют собой остатки материальных ресурсов на предприятии, сохраняемые для отдельных целей.
Состояние запасов материальных ресурсов анализируются на основе сопоставления потребности в них и фактическом наличии. Они рассчитываются в натуральных, условно-натуральных, стоимостных единицах. Запасы материальных ресурсов обеспечивают непрерывность и своевременность технико-экономической деятельности предприятия. Общая характеристика использования материальных ресурсов может быть полной только с учетом анализа правильного применения норм списания результатов инвентаризации и строгого соблюдения договоров о полной материальной ответственности.
Таблица 2.4.3. Анализ состояния запасов материальных ресурсов
|
Сырье |
Единица измерения |
Среднесуточный расход |
Фактический запас |
Норма запаса, дни |
Отклонение от максимальной нормы |
|||
|
Кг; п.м. |
дни |
максимальная |
минимальная |
дни |
Кг; п.м. |
|||
|
Вата Пряжа Наполнитель Бязь Тик Лоскут |
Кг. Кг. Кг. Р-м Р-м Кг. |
3420 184 109 16 102 1275 |
6840 552 218 32 204 6375 |
2 3 2 2 2 5 |
66 22 5 5 5 10 |
22 11 3 3 3 7 |
64 19 3 3 3 5 |
218880 3496 327 48 306 6375 |
Фабрика должна иметь трехмесячный запас сырья однако, как показывают данные таблицы 2.4.3., фактический запас всех видов сырья намного ниже нормативного. Это связано с сезонностью производства продукции, а также с отсутствием денежных средств и тяжелым финансовым положением предприятия. В результате этого запасы в основном рассчитаны на 2 дня запасные части, вспомогательные материалы и топливо закупается по мере необходимости.
2.5. Анализ затрат на производство продукции.
Важным показателем, характеризующим работу промышленных предприятий, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов.
Анализ себестоимости продукции, работ и услуг имеет исключительно важное значение. Он позволяет выявить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Планирование и учет себестоимости на предприятиях ведут по элементам затрат и калькуляционным статьям расходов.
Элементы затрат: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты.
Основные статьи калькуляции: сырье и материалы, возвратные отходы (вычитаются), покупные изделия и полуфабрикаты, топливо и энергия на технологические цели, основная и дополнительная зарплата производственных рабочих, отчисления на социальное и медицинское страхование производственных рабочих, расходы на содержание и эксплуатацию машин и оборудования, общепроизводственные расходы, потери от брака, прочие производственные расходы, коммерческие расходы.
Таблица 2.5.1. Затраты на производство продукции
|
Элементы затрат |
Сумма, тыс. руб. |
Структура затрат, % |
||||
|
1999 год |
2000 год |
+; - |
1999 год |
2000 год |
+;- |
|
|
Материальные затраты Заработная плата Отчисления на социальные нужды Амортизация основных средств Прочие производственные расходы |
7076 1823 711 36 228 |
13565 2728 925 34 400 |
+6489 +905 +214 -2 +172 |
68,2 17,6 6,9 0,3 2,2 |
74,9 15,1 5,1 0,2 2,2 |
+6,7 -2,5 -1,8 -0,1 - |
| Итого производственных затрат | 10121 |
17652 |
+7531 |
97,6 |
97,4 |
-0,2 |
| Коммерческие расходы | 247 | 467 | +220 | 2,4 | 2,6 | +0,2 |
|
Полная себестоимость в том числе: переменные расходы постоянные расходы |
10368 7258 3110 |
18368 12683 5436 |
+7751 +5425 +2326 |
100 70 30 |
100 70 30 |
- - - |
18119 / 10368 * 100% = 174,8
Затраты предприятия в 2000 году по сравнению с 1999 годом выше на 74,8% или на 7751 тыс. руб.
Как видно из таблицы у предприятия наблюдается перерасход по всем видам затрат, особенно по материальным затратам.
Сумма материальных затрат в 2000 году составила 13565 тыс. руб., что выше 1999 года на 6489 тыс. руб.
Также увеличилась сумма, как переменных расходов, так и постоянных. Сумма переменных затрат составила 12683 тыс. руб., что на 5425 тыс. руб. выше 1999 года.
Сумма постоянных затрат в 2000 году составила 5436 тыс. руб., что выше 1999 года на 2326 тыс. руб.
Изменилась несколько структура затрат: доля материальных затрат увеличилась на 6,7%, доля коммерческих расходов на 0,2%. Доля зарплаты уменьшилась на 2,5%, доля амортизации на 0,1%.
Рост суммы затрат связан с увеличением объема выпущенной продукции.
7258 * 1,411 + 3110 – 10368 = 2983 тыс. руб.
В связи с увеличением объема выпущенной продукции на 41,1%, сумма затрат возросла на 2983 тыс. руб.
Вывод по главе 2.
По приведенному анализу финансово-хозяйственного состояния Михайловской фабрики нетканых материалов, можно сделать вывод, что как в 1999 году, так и в 2000 фабрика является неплатежеспособным и неустойчивым предприятием.
Анализ производственных результатов работы показал, что выпускаемая фабрикой продукция пользуется сезонным спросом. Наиболее благоприятный период для предприятия наступает зимой и осенью. Летом же продукция не пользуется спросом и в результате этого предприятие выполняет лишь незначительные заказы.
В результате сезонного спроса на продукцию, а также в связи с тяжелым финансовым положением и отсутствием денежных средств фактический запас сырья на фабрике рассчитан на 3 дня. Нормативный же запас должен составлять 3 месяца.
В результате отсутствия спроса на продукцию, часть оборудования простаивает, т.к. предприятие работает только в 2 смены, хотя количество установленного оборудования предусмотрено для работы в 3 смены.
Следует отметить, что продукция фабрики является качественной, т.е. полностью соответствует всем требованиям стандартов и технических условий.
В результате строгого контроля за качеством продукции, предприятие добилось того, что в течение 2000 года не по одному из видов продукции претензий не поступало.
Анализ результатов технического состояния и развития показал, что в целом предприятие обеспечено всеми необходимыми основными фондами (зданиями, сооружениями, машинами, оборудованием, транспортными средствами) для своей деятельности. Наибольший удельный вес в общей стоимости основных фондов занимают здания – 81,4%.
Машины и оборудование имеющиеся на предприятии устарели как морально так и физически. Уровень износа составил 95,3%. В течение 2000 года предприятие внедрило в производство новых машин, оборудования и транспортных средств на сумму 56 тыс. руб. Уровень обновляемости составил только 3,7%.
Коэффициент износа ОФ в 2000 году составил 86,1%, что выше на 1,4% 1999 года.
Коэффициент годности наоборот снизился на 1,4% и составил 13,9%.
Объем выпущенной продукции в 2000 году по сравнению с 1999 годом возрос на 41,1%. В результате этого увеличилась фондоотдача на 45,5%, а фондоемкость, как обратный показатель фондоотдачи, снизилась на 33,3%.
Рост фондоотдачи и снижение фондоемкости свидетельствует об эффективном использовании основных фондов на предприятии.
Анализ использования трудовых ресурсов показал, что в целом за 2000 год на предприятии наблюдается полное использование трудовых ресурсов.
Произошло увеличение среднесписочной численности на 35,8%.
Среднегодовая выработка на одного рабочего возросла на 3,9%; среднегодовая выработка на одного работающего возросла на 10,6%. Кроме того, увеличилось общее число отработанных человеко-дней на 33,3%; общее число отработанных человеко-часов – на 43,5%.
Среднее количество дней, отработанных одним рабочим увеличилось на 4,1%.
Средняя продолжительность рабочего дня увеличилась на 16,7%.
В результате увеличения среднесписочной численности ППП на 35,8%, а также в результате увеличения объема выпущенной продукции на 41,1%, возрос фонд заработной платы на 49,6%.
В целом у предприятия наблюдается относительный перерасход в использовании фонда заработной платы в размере 635 тыс. руб.
Увеличение объема выпущенной продукции повлияло также и на увеличение расхода материальных ресурсов. За 2000 год у предприятия наблюдается увеличение расхода по всем видам материальных ресурсов.
Материалоемкость продукции в 2000 году увеличилась на 50%, а материалоотдача, как обратный показатель, уменьшилась на 25%. Это свидетельствует о неэффективном и нерациональном использовании материальных ресурсов на фабрике.
Рост объема выпущенной продукции повлиял также на увеличение затрат на производство продукции.
В связи с увеличением объема выпущенной продукции на 41,1%, сумма затрат возросла на 2983 тыс. руб.
Проанализировав всю финансово-хозяйственную деятельность фабрики нетканых материалов, можно сделать вывод, что в 2000 году предприятие работает более эффективно по сравнению с 1999 годом. Об этом свидетельствует все рассмотренные выше показатели.
Если в 1999 году в работе предприятия наблюдались простои из-за отсутствия спроса на продукцию, то в 2000 году заказав на продукцию фабрики было больше, поэтому простоев в работе не было. В результате этого увеличился объем выпущенной продукции, который в значительной степени повлиял на увеличение всех рассмотренных выше показателей.
3. Мероприятия по улучшению финансового состояния предприятия.
3.1. Варианты дальнейшего использования имущества предприятия.
В самом начале экономических реформ еще в 1991 году приказом Российского государственного концерна по производству текстильной продукции было ликвидировано государственное предприятие Михайловская фабрика нетканых материалов. Для того, чтобы сохранить производство, рабочие места, трудовой коллектив, комитет по управлению государственным имуществом Рязанской области принял на себя обязанности арендодателя государственного имущества и передал имущество в аренду трудовому коллективу фабрики. Затем на основании Указа Президента России от 14 октября 1992 года №1230 создал общество с ограниченной ответственностью «Михайловская фабрика нетканых материалов», с которым договор аренды и был перезаключен.
В соответствии с договором аренды ООО «Михайловская фабрика нетканых материалов» обязалось использовать государственное имущество по назначению, сохранять его в рабочем состоянии и своевременно платить арендную плату.
На протяжении всего этого периода фабрика систематически нарушала договор аренды в части внесения арендной платы. За весь период аренды оплачено менее 3% начисленной арендной платы, да и то по взаимозачету, а не «живыми» деньгами, чем был нанесен урон областному бюджету.
Традиционно фабрика выпускала нетканые материалы – такие, как настилы для одеял и одеяла, ватин прошивной и иглопробивной, матрацы, подушки и др.
Оставшись без сырьевой базы Узбекистана и Таджикистана из-за разрушившихся хозяйственных связей, фабрика испытывала большие финансовые трудности, необходимо было выработать новые экономические и организационные методы работы.
На совещаниях в комитете по управлению государственным имуществом руководство фабрики неоднократно давало доверие, что найдут пути вывода фабрики из сложного финансового положения, в том числе за счет удешевления сырьевой базы – используя переработку утильсырья, увеличения рынка сбыта, повышение эффективности используемых площадей путем приобретения и установки оборудования для переработки хлопкосодержащего утильсырья в сырьевую смесь и ряд других мер.
Было сделано немало: из вторичного сырья выпускался ватин для пошива одежды военнослужащих, сельхозработников, работников Севера.
Однако этих мер оказалось недостаточно, чтобы решить проблему финансовой устойчивости фабрики.
Комитет неоднократно переносил сроки взыскания задолженности по арендной плате на более поздний срок. Дважды обращались с иском в арбитражный суд, и дважды арбитражный суд выносил решение о взыскании задолженности по арендной плате, но и решения суда до настоящего времени так и не исполнены.
Проанализировав всю финансово-хозяйственную деятельность фабрики, можно предложить следующие варианты дальнейшего использования имущества:
создание областного государственного унитарного предприятия;
передача в аренду другому арендатору;
передача в муниципальную собственность Михайловского района;
создание на базе имущественного комплекса акционерного общества со 100% участием области;
продажа на конкурсе с инвестиционными и социальными условиями.
Но, учитывая необходимость сохранения рабочих мест, на фабрике трудятся порядка 200 человек, наиболее приемлемым решением вопроса дальнейшего использования имущественного комплекса будет создание на его базе акционерного общества со 100% государственной собственностью с возможностью последующей продажи 75% акций на торгах с инвестиционными условиями.
3.2. Мероприятия по улучшению платежеспособности и финансовой устойчивости предприятия.
Анализ финансово-хозяйственной деятельности Михайловской фабрики нетканых материалов показал, что общая сумма кредиторской задолженности предприятия на 1 апреля 2001 года составляет 7489 тыс. руб. Сюда относится задолженность перед персоналом организации по заработной плате, задолженность перед государственными внебюджетными фондами, задолженность перед бюджетом, задолженность перед Госкомимуществом.
Месячная сумма кредиторской задолженности без заработной платы составляет 63 тыс. руб., зарплата включена в себестоимость продукции.
Общая месячная сумма прибыли