Шпоры по финансовому менеджменту
Билет 26
33.Управл-е облигац-ым займом (ОЗ)
Облигац.займ – один из ист-ов привлеч-я заемных ср-в пр-ем. Осн целью упр-ия эмиссией облиг-ий явл обеспеч-е привлеч-я необх-го V заемных ср-в путем выпуска и размещ-я цен.бум. Осн этапы упр-я ОЗ:
1. Исслед-ие возм-ей эф-го размещ-я предполаг-ой эмиссии обл-ий пр-я. Выбор ОЗ в кач-ве альт-го ист-ка привлеч-я пр-ем заем.ср-в м.б. продиктован в первую очер. Низкой ст-ю ЗК и усл быстрого размещ-я на фондовом р-ке. Для этого нужно провести:Анализ конъюнктуры фон.р-ка. Изучить спрос и предл-е по долг.ЦБ, Оценка инвестиц-ой привлек-ти своих обл.
2.опред-е целей привлеч-я ОЗ. Основ целями м.б.: 1.регион.диверсиф-я операц.деят-ти пр-я, обеспеч-ая увелич-е V реал-ии прод. 2.реальное инвестир-е, обеспеч-е быстрый возврат вложенного капитала 3. привлечение из др. ист-ов затруднено. 3.оценка собств-го кредитного рейтинга.. 4.опр-ие V эмиссии облигаций. облиг.должны вып-ся на Σ не более 25% от размера их уставного фонда.
5.опр-ие условий эмиссии облигаций:1.вид обл.2.период обращения обл. конкретиз-ет срок обращения обл-ий в рамках избранного их вида 4.среднегод.ур доходности обл. (среднегод.ставка % по ней).осн.факторы: 1.средн.эф-ая ставка% 2.ср.уро доходности базовых обл-ий анал-го вида. 3.прогноз-ый темп инфляции 4ур спроса на 5.ур ликв-ти аналог. долг.цб на фондовом р-ке. 5.порядок выплаты процентного дохода. хар-ет периодич-ть выплаты % дохода инвесторам. 6.порядок погаш-я облиг.7.усл досроч.выкупа обл-ий.
6.оценка ст-ти ОЗ вкл расчет, среднегод.ставки %, ставки налога на прибыль,.
7Формир-е фонда погаш-я обл-ий. опред-е размера постоянных отчисл-й, кот. пр-е должно осущ-ть для формир-я выкупного фонда к моменту их погаш-я.
Отчис-я в фонд погашения могут осущ-ся как в ден.форме, так и выкупленном на фондовом р-ке облиг-ми
55. Экон-ая сущность ден потока пр-ия и классификация его видов.
Поток ден-х ср-тв пр-ия представл собой сов-ть всех поступл-й и выплат его за опр-ый период времени. Он вкл в себя поступл-ие денег за этот период, выплаты и непосредств-но поток ден ср-в, представл-ий собой разницу м/у поступившими и выплач-ми предпр-ем ден ср-ами за опред-ый период времени. Сов-ть притоков (поступл-й денег) - это полож-ый поток ден ср-в, а сов-ть оттоков (выплат денег) — отриц-ый поток. Разница м/д Σ притоков и оттоков образует чистый поток ден ср-в. Положительный чистый поток, м/б избыточным или дефицитным. Избыточный поток означ значит-ое превыш-е поступл-я ден ср-в над потреб-тью в них. Дефицитный поток -обратное явление,.
Сущ-ют понятия регулярного и дискретного потоков ден ср-в. Регулярный поток идет постоянно в теч какого-то периода времени, а дискретный - это единич-е поступл-я и расходов-я денег пред-ия за какой-либо период. Больш-во притоков и оттоков ден ср-в явл регулярными. Дискретпые потоки - это приобретение какого-либо дорогостоящего имущ-ва, получ-е долгосроч кредита, покупки лицензий и др.
Поток ден-х ср-в пр-ия можно рассм-ть как в целом, так и по отдел-м стр-ым подраздел-ям
Наиб распростр-ым явл подход, к-да поток ден ср-в рассм по видам хоз-ой деят-ти: основная, инвестиц-ая и фин-ая. Анализ потоков ден ср-в связан с выяснением причин, повлиявших на:; умен-ие их притока; увелич-е их оттока
Билет 27
56.Разр-ка плана поступл-я и расход-ия ден. ср-в и платежного календаря
План поступл-я и расход-ия ден ср-в призван отражать рез-ты прогнози-я ден потоков предп-я. Целью разраб-ки плана явл обеспеч-е постоянной платежесп-ти предприятия В плане отраж-ся четкая взаимосвязь показ-лей остатка денср-в на нач периода, их поступл-я, их расходования в плановом периоде и остатка ден ср-в на кон периода.
задачи платежного календаря:
-орг-ия учета ден поступл-й и предстоящих расходов предп-я;- формир-е информ-ой базы о движ-и ден притоков и оттоков; -ежедневн учет измен-й в информ-ой базе;расчет временно свободных ден ср-в пред-я; .
Процесс составления календаря:
а) выбор периода планир-я;
б) планир-е V реализации прод-ции;
в) расчет V возмож-х ден поступл;
г) оценка ден расходов;
д) опред-е ден сальдо;
е) подведение итогов.
Информац-ой базой составл-я платежного календаря служат производ-ые планы и планы реализ-ии, сметы з-т на пр-во.
69.Осн.принципы анализа фин.сост-я пр-ия.
ФА предст. собой способ накопления, трансформации и использования информации фин.характера. Глав цель анализа – своевременно выявлять и устранять недостатки в фин.деят-ти и находить ресурсы улучш-я фин.состояния пр-ия и его платежесп-ти.
Предметом ФА явл-ся фин ресурсы и их потоки. Основные принципы ФА:
системность; комплексность; регулярность; преемственность; объективность и др.
Фин. состояние может быть охарактеризовано как на краткосрочную, так и на долгосрочную перспективу. В первом случае говорят о ликв-ти и платежеспос-ти предпр-я, во втором случае - о его фин. устойч-ти.
Анализом фин.состояния пр-я занимаются не только рук-ли и соответствующие службы пр-я, но и его учред-ли, инвесторы с целью изуч-я эф-ти использ-ия ресурсов, банки для оценки условий кредит-ия и опред-я степени риска.
Фин состояние предп-я выраж-ся в соотнош стр-р его активов и пассивов, т.е. средств предприятия и их источников. Основ задачи анализа фин состояния – опред-е кач-ва фин состояния, изучение причин его улучш-я за период, подготовка рекомендаций по повыш-ю фин устойч-ти и платежесп-ти предпр-я.
Билет 28
54.Формы краткосрочного фин-ия
Форвардные контракты(Ф.к.)-это соглашение м/у сторонами о будущей поставке базисного актива, к-ый закл вне биржи. Услсделки оговар-ся в момент закл договора. Ф.к. закл в целях осущ-ия реальной продажи (покупки) соответств-его актива и страхов-ие поставщика или покуп-ля от изменения цены Ф.к. слабо развит. При заключ Ф.к. стороны согласов-ют цену сделки, к-ая остается неизменной в теч. всего времени действия Ф.к.
Фьючерсные контракты(Фь.к.)-это соглашение м/у сторонами о будущей поставке базисного актива, к-ое закл на бирже, к-ая сама разрабат-ет усл и они явл стандартными для каждого базисного актива. Исполнение Фь.к. гарант-ся биржей. фь.к. высоколиквидны. Закл в целях спекуляции, а не с целью реальной поставки Участники контракта должны внести гарантийный взнос, к-ый наз начальной маржой, по величине равная 2-10% от Σ контракта. Операции РЕПО-соглашение м/у контрагентами в соотв-ии с к-ым одна сторона продает др ц.б. с обяз-вом выкупить их у нее ч/з нек-ое время по более высокой цене. В рез-те первая сторона получает кредит под обеспеч-е ц.б., % за кредит служит разница в ценах, по к-ым она продает и покупает ц.б., а вторая сторона предоставляет кредит под ц.б. Репо-это краткосрочн операция от 1 до неск-их недель. Обратное Репо- это соглашение о покупке ц.б. с обяза-ом продажи их в последующем по более низкой цене. Страхование(ст.)-это эк-ая категория, к-ая представляет собой сис-у эк-их перераспредил-х отношений, включ солидарное распред-ие ущерба м/д уч-ми страховых отношений и возмещение его из спец-х целевых фондов.
57.Упр-ие платеж-ью и ликв-ю пр-ия.
Оценка платежесп-ти предп-я произв-ся с помощью к-тов платежесп-сти,к-ые отражают возмож-ть предп-я погасить кратковременную зад-ть за счет тех или иных элементов оборотных ср-в
Мгновенную платежесп-ть х-ет к-т абсолютной ликвид-ти, к-ый показ, какая часть краткоср-ой зад-ти м/б покрыта наиб ликвид-ми ОА – ден ср-ами и краткосроч финан влож-ями: Кабс=ДС/КП, ДС – ден ср-ва и их эквиваленты КП – краткосрпассивы Норма 0,03-0,08.
К-т быстрой ликвидности показ, какую часть кратковременной задол-ти предп-е может погасить за счет ден ср-в, краткоср фин влож-й и деб-их долгов:Кпп=(ДС+ДЗ)/КП. Норма не менее 0,7.
К-т текущей ликвидности показ, в какой степени ОА предп-я превышают его краткосроч обяз-ва: Кло=ТА/КП, Норм-ый ур к-та = 1,5-3 и не должен опускаться ниже 1
Чем выше к-т текущ ликвид-ти, тем больше доверия вызывает предприятие у кредиторов. Если к-т меньше 1, то предп-е неплатежесп-но..
Для правильного вывода о динамике и ур платежесп-ти необх-мо учит-ть:
Х-р деят-ти предприятия.
условия расчетов с дебиторами.;
состояние запасов.
состояние деб-кой зад-ти.
Оценка кредитоспособности.
Кредитосп-сть – это возмож-ть, имеющаяся у предп-я для своевременного погаш-я кредитов и % за него.
Осн-ые показ-ли оценки кредитосп-ти: 1К1= V реализ-ии /чистым ОА:
К-т К1 показ эф-ть использ-я ОА Высокий ур показателя благоприятно х-ет кредитосп-ть предприятия.
2. К2= V реализ/CК
х-ет оборач-ть СК. При оценке ст-ти СК рекомендуется уменего на величину НМА к-ые ничего бы не стоили при ликвидации
3. К3= краткоср зад-ти/СК
показ-ет долю краткоср зад-ти в СК. Если краткосрочн зад-ть меньше СК, то можно расплатиться со всеми кредиторами полностью.
4. К4= деб-кая зад-ть / выручка
показ-ль дает представл-е о величине средн периода времени затрачив-го на получ-е денег с покуп-лей Ускорение оборач-ти деб-ой зад-ти, т.е. сниж-е К4 – повыш кредитосп-ти
5. К5= ликвидные активы / краткоср зад-ть предприятия:
ликвидные активы = ОА - запасы и др, к-ые нельзя немедленно обратить в деньги. Если преобладает деб-ая зад-ть, для оценки кредитосп-сти предпр-я важно, сущ-ет ли резерв на случай безнадежной ДЗ
идеальным способом повыш кредитосп-ти явл рост Vреализ-ии при одноврем-ом сниж-ии чистых ТА, СК и деб-ой зад-ти.
На практике увелич-е объема реализации вызывает рост ОА и в части запасов и в части деб-ой зад-ти, кредит-ая зад-ть растет быстрее деб-ой.
Билет 29
58.Обеспеч-е кредитосп-ти пр-ия как фактор устойч-го фин положения.
Под кредитосп-ю хоз-его субъекта поним наличие у него предпосылок для получ-я кредита и способ-ть возвратить его в срок. Кредитосп-ть заемщика хар-ся его аккуратностью при расчетах по ранее получ-ым кредитам, его текущим фин.сост-ем и перспективами изменения, способ-тью при необх-ти мобилизовать ден ср-ва из различ источников.
Анализ усл кредитования изучает: - солидность заемщика; способ-ть заемщика произв-ть конкурентосп-ую прод-ию; доходы, получ-ые заемщиком; цель использ-я кредитных ресурсов; обеспечение кредита.
При анализе кредитосп-ти анализир-ся.. 1Норма прибыли на вложенный кап-л, к-ая опред-ся отнош-ем Σ прибыли к общей Σ пассивов
2Ликв-ть хоз.субъекта - это способность его быстро погашать свою зад-ть. Она опред-ся соотн-ем величины задолж-ти и ликвидных ср-в. Ликвидность выраж-ся в степени покрытия обяз-тв хоз.субъекта его активами, срок превращ-я к-ых в деньги соотв-ет сроку погаш-я обяз-в.
66.С/с- и м-ды фин план-я на пр-ии
Процесс фин-го план-ия закл в расчете показ-лей фин-го плана. При этом использ-ся разл-ые способы, приемы и м-ды расчета: м-д процента от реализации; бюджетное планир-ие; расчетно-аналитич-ий м-д; метод ден-ых потоков; нормативный метод и др.
Сущность м-да процента от реализации закл-ся в решении задач: а) опр-ть будущие расходы, активы и обязат-ва в виде % от продаж; б) составить сбалансированные форматы прогнозной информации Гл дост-во м-да – простота. Основ недостатки: предположение, что фирма постоянно работает на постоянную мощ-ть, все связанные ресурсы сбалансированы, а для роста V продаж нужны капит-ые вложения.
При бюджетном планир-ии построение прогнозных форм фин-ой отчетности осущест-ся на основе предпосылок формир-я каждого элемента активов, пассивов, доходов и затрат. При этом важное место отводится вспомогательным бюджетам. М-д обеспеч-ет приемлемую точность фин-ых прогнозов. Расчетно-аналитический м-од фин-го планир-я на базе матричного баланса предполагает: оптимизацию под заданные параметры произв-го плана сбыта и связ-ых активов. При этом выявл-ся стр-ра и V источников фин-я, к-ая в дальнейшем оптимиз-ся; оценку эф-ти сценария с помощью фин-х коэф-ов и оформление сводной аналитической записки.
М-д ден потоков носит универсальный х-р при составлении фин-го плана и служит инструментом для прогнозир-ия размеров и сроков поступления необх-ых фин ресурсов. Этот м-од дает более объемную инфор-ию, чем бюджетное планирование.
Нормативный м-д исполь-ся при наличии установл-х норм и нормативов, например, норм амортизационных отчисл-й, налог-х ставок, и др.
Метод оптимизации плановых решений сос-ит в разраб-ке ряда вар-ов план-х показ-ей и выборе оптим-ого.
Эк-ко-математ-ие м-ды исполь-ся при прогнозир-ии фин-ых показ-ей на срок не менее 5 лет. Применение эк-ко-математ-их методов дает возможность быстро рассчитать несколько вариантов показателей и выб-ть наиб оптимал-й из них.
М-д эк-го анализа позволяет опред-ть основные закономерности, тенденции в движении мат-х и стоим-ых показ-лей, внутренние резервы предп-я.
Билет 30
59.Заемн.средства в обороте. Кред.зад-ть и упр-ние ею.
Заемный капитал, использ-ый предпр-ем хар-ет в сов-ти V его фин обяз-в (общую Σ долга).
Долгосроч заемный кап-ла. (зад-ть по налог-му кредиту, зад-ть по эмитированным об-циям), срок погаш-я к-ых еще не наступил или не погаш-ые в предусмотр срок. Привлек-ся для расшир-я V СОС и форм-ния недостающ.V инв-ных рес-сов.
Краткосрочные (К) фин обяз-ва. К кредиты банков и К заемные ср-ва, кредит-ая зад-ть. Кред-ая.зад-ть возникает в рез-те несовпадения даты появл-я обяз-тв с датой платежей по ним. Кредит.зад-ть - это вид обяз-тв, хар-щих:1Σ долгов орг-ции в пользу др юр и физ лиц в рез-те взаимоотнош с ними; 2счета, причитающиеся к получ-ю в связи с поставками в кредит или оплатой в рассрочку.Наиб распростр вид КЗ.- зад-ть постав-кам и подрядч-ам за поставл-ые мат-лы, услуги.
В процессе финансово-хоз-ой деят-ти у предпр-я постоянно возникает потреб-ть в проведении расчетов со своими контрагентами, бюджетом, Отгружая произв-ую прод-ию предпр-е, не получает деньги в оплату немедленно, т.е. по сути оно кредитует покуп-лей. , в течен периода от момента отгрузки прод-ии до момента поступл-я платежа ср-ва предпр-я омертвлены в виде дебит-ой задол-ти, уровень к-ой опред-ся: видом прод-ии, емкостью р-ка, принятой на пр-ии с-мой расчетов, др.
С-ма упр-ия обяз-ми требует пост. контроля по параметрам: время обращения ср-в, влож-ых в дебит-ую задолж-ть, стр-ра дебиторов по различ признакам.
Макс-ный V привлеч-я ЗК опр-ся условиями: 1предельным эф-том фин левериджа (общая Σ использ-го СК м.б. опр-на заранее По отнош-ю к ней рассч-ся коэф-т фин-вого лев-жа, при к-ом его эффект будет макс-ным. С учетом Σ СК и коэф-та фин.лев-жа вычисл-ся предельный объем ЗС, обеспечивающих эф-ое использ-ие СК); 2обеспеч-ем достат-ной фин уст-ти (оцен-ся с позиций пред-тия и его кред-ров, что впоследствии обеспечит сниж-е ст-ти привлеч-я ЗС)
Полный срок использ-я ЗК вкл: 1. Срок полезного использ-я (пред-тие непоср-но использует предоставл-ные ЗС); 2. Льготный период (с момента окончания полезного использ-я ЗС до начала погаш-я долга); 3. Срок погаш-я (полная вып-та основного долга и % по нему).
65.Эк-ая сущность и классиф-я активов А
Активы пред-я представл собой контролируемые им эк-ие ресурсы, сформир-ые за счет инвестиров-го в них кап-ла, хар-щиеся детерминированной ст-тью, производительностью и способ-тью генерировать доход,постоянный оборот к-ых в процессе использ-я связан с факторами времени, риска и ликвидности, полностью контролируются предпр-ем.
Классификация А предприятия.
По формам функционирования: *Материальные А – имущ-е цен-ти пред-я, имеющие матер-но-вещественную форму (ОС, НЗП, оборуд-е, запасы, ГП); *НМА –.(ноу-хау, товарный знак, торговая марка); *Финан-ые А – имущ-е ценности пред-я в форме налич-х ден. ср-в, ден и фин-х инструментов (ден А, ДЗ, КФВ и ДФВ).
По х-ру участия А в хоз процессе с позицией их оборота: *ОА – сов-ть имущ-х цен-тей пред-я, обслужив-их текущ производ-но-коммерч-ю деят-ть пред-я и полностью потребл-ые в теч 1 операц-го цикла (запасы сырья и ГП, НЗП, ДЗ, ден А, КФВ, расх буд пер). *ВА – сов-ть имущ-х ценностей, многократно участвующих в процессе хоз деят-ти и переносящие свою ст-ть на прод-ию по частям
По х-ру участия А в различ-х видах деят-ти: * Операционные А – сов-ть имущ-х ценностей, использ-х в операц-й деят-ти с целью получ-я прибыли (производ-е ОС, НМА, ОА за минусом КФВ); *Инвестиц-е А –связ-ые с осущ-ем инвестиц-й деят-ти (незаверш кап влож-я, ДФВ, КФВ).
По х-ру фин-ых источников формир-я: *Валовые А – сформир-ны за счет СК и ЗК, привлеч для финанс-ия хоз деят-ти; *Чистые А – сформир-ны исключ за счет СК. Чист А = А – ЗК.
По х-ру владения А предпр-ем: *Собств-ые А – принадлежат на правах собств-ти, и отражаются в составе баланса; *Арендуемые А – привлеч-ые на правах аренды (отраж-ся на забаланс-ых счетах); * Безвозмездно использ-ые А – переданные пред-ю для временного хоз использ-я на бесплатной основе др субъектами (в балансе не отражаются).
По степени ликвид-ти: *Абсолютно ликвидные – не требуют реализации и представляют готовые ср-ва платежа (ден А);*Высоколиквидные А – быстро м.б. переведены в ден форму (до 1 мес) без потерь текущей рын ст-ти (КФВ, краткосроч ДЗ); *Среднеликвидные А – м.б. переведены в ден форму в период от 1 до 6 мес (ДЗ, ГП на складе); * Низколиквидные А – м.б. переведены в ден форму по истечении от 6 мес и больше (запасы сырья и п/ф, НЗП, ОС, НМА, ДФВ); *Неликвидные А – не м.б. реализованы сам-но, а м.б. проданы лишь в составе целостного имуществ-го комплекса (безнадежная ДЗ, расходы буд периодов)
Билет 31
34.Эмиссия ЦБ как способ моб-ции ср-в пр-я
Осн. целью эмис-ой политики явл. привлеч-е на фондовом р-ке необх-го V собств фин ср-в в миним-ные сроки.. Эмиссионная ЦБ – любая ЦБ, к-ая одновременно хар-ся: * закрепляет сов-ть имущ-х и неим-х прав, подлежащих удостов-ю, уступке и безусловному осущ-ию; *размещ-ся выпусками; *имеет равные V и сроки осущ-я прав внутри 1 выпуска.
Этапы эмис-ной политики:
1. исслед-ие возм-тей эф-го размещ-я эмиссии. Решение о эмиссии акций можно принять на основе анализа конъюктуры фондового р-ка (хар-ка состояния спроса и предл-я акций, динамика уровня цен их котировок, V-ов продаж акций новых эмиссий) и оценки привл-ти своих акций(развития отрасли, конкур-ти продии и ур фин состояния)
2. опред-е целей эмиссии,: реальное инвест-е, связ-е с отраслевой и регин-ной диверсификацией произв-й деят-ти. – необх-ть существенного улучш-я стр-ры кап-ла Цели, треб-щие быстрой аккумуляции большого V СК.
3. опред-е V эмиссии. необх-мо исходить из ранее рассчит потр-ти в привлеч собств-х фин ресурсов за счет внеш-х ист-в.
4. опред-е номинала, видов и кол-ва эмитир-х акций. Номинал акций опр-ся с учетом осн. категорий предстоящих их покуп-лей.
5. оценка ст-ти привл-го акционерного кап-ла. Осущ-ся по 2 параметрам: а) предполагаемому ур див-дов, б) з-т по выпуску акций и разм-ю эмиссии Расч-я ст-сть привл-го кап-ла сопост-ся с факт. Средневзв-й ст-тью кап-ла и ср ур ставки % на р-ке кап-ла. После этого делается решение об эмиссии акций.
68.Анализ целесообр-ти взятия заемн.ср-в
В первую очередь изуч-ся эф-ть использ-я заемных ср-в в целом и отдел-х их форм на пред-ии. В этих целях использ-ся показ-ли: 1 оборачив-ти сопоставл-ся в процессе анализа со средним периодом оборота СК. Привлеч-е заемного кап-ла целесообразно, если эф-т фин левериджа полож-ен и достаточно высок
2 рентаб-ти заемного кап-ла если она ниже ст-ти заемного кап-ла, то его привлеч-е нецелесообразно. Если ст-ть СК меньше ст-ти заемного кап-ла, имеет смысл наращивать СК и резервы – выпускать/продавать акции В больш-ве случаев первоначально лучше изыскать собств-ые резервы –сократить ДЗ,запасы, реализовать неликвиды, не платить зарплату и налоги
Осн.цели привлеч-я заем-х ср-в а) пополн-е необх-го V постоян части ОА. В настоящее время больш-во пр-ий, не имеют возмож-и фин-ть полностью ОА за счет СК Значит. часть этого фин-я осущ-ся за счет заемных ср-в;
б) обеспеч-е формир-я перем-ой части ОА. Перем-ая часть ОА частично или полностью финанс-ся за счет заемных ср-в;
в) формир-е недостающего V инвестиц ресурсов. Целью привлеч явл необх-ть ускор-ия реал-ции отдел-х реальных проектов предпр-я обновл-е основных ср-в.
г) обеспеч-е социально-бытовых потреб-тей своих раб-ков, заемные ср-ва привлек-ся для выдачи ссуд работникам
Билет 32
35.Пробл.подхода к прогноз-ю на основе метода пропорц-ой зав-ти пок-ей от V реал
М-д пропорцион-ой завис-ти показ-ей от V реализ-ии основан на: 1) измен-е всех статей актива и нек-ых статей пассива пропорц-но измен-ю V реализ-ии и 2) сложившиеся к настоящ моменту значения больш-ва балансовых статей явл оптим-ыми для текущего V реализ-ии.
Чтобы получить обоснованный прогноз по м-ду пропорц-ой завис-ти показ-лей от V реализации, нужно каждую пропорц-но меняющуюся статью актива и пассива увелич в той же пропорции, в к-ой растет реализ-ия.
Запасы I/S

200
100
0 200 400 Vреализ-ии
Такое предположе иногда явл верным, но бывают случаи к-да оно не соотв-ет действ-ти.
1Экономия от расширения масштабов производства.
имеет место при наличии широкой номенклатуры активов; основ-е аналитич-е к-ты имеют обыкновение меняться с теч времени по мере увелич-я размера фирмы.
2Ступенчатый рост активов.
Во многих отраслях для поддержания конкурентосп-ти необ увелич-ть ОС не постепенно, а крупными порциями
основные
ср-ва
3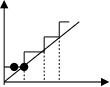 00
FA/S
225
150 А
75 Б
0 100 200 300 Vреализации
Цикличные или сезонные изменения.
Фактич V реализации часто не совпадает с ранее спрогнозир-ым, и реальная величина ресурсоемкости может отличаться от оптим-го уровня. Если фирма занималась составлением финансовых прогнозов, ей следовало выявить и учесть тот факт, что можно увеличить объем реализации, однако любое увеличение объема реализации потребует доп фин расходов на приобретение и поддержание запасов.
Если для нек-ых аналитич-х к-тов не выполн-тся какие условий, тогда не следует применять простой способ прогнозир-я размера фин потреб-тей на основе м-да пропорц-ной завис-ти показ-лей от V реализации. Вместо него следует использ-ть др м-ды построения перспективных прогнозов значений отдел-х статей активов и пассивов и опред-я потреб-тей во внеш финансир-ии.
61.Пол-ка упр-ия ВА
Политика управ-я ВА закл в фин-ом обеспеч-ии своеврем-го их обновл-я и высокой эф-ти использ-я.
Этапы: 1. Анализ ВА пред-я в предшестствующ периоде.
1.1 динамика общего объема ВА, темпы их роста в сопоставлении с темпами роста Vпр-ва и реализ прод-ии.1.2 изуч-ся состав ВА и динамика их стр-ры.1.3 оценив-ся состояние ВА по степени изношен-ти. Рассч-ся:: к-т износа = Σ износа /первонач ст-ть ОС; к-т годности = остаточ. ст-ть ОС/первонач ст-ть ОС; к-т амортиз НМА = Σ амортиз НМА/первонач ст-ть НМА;.1.4 опред-ся период оборота ВА = средгод ΣВА по первонач ст-ти/ средгод Σизноса ВА.1.5 изуч-ся интенсив-ть обновл-я ВА: к-т выбытия = ст-ть выбывших ВА/ст-ть ВА на нач. отчет периода; к-т ввода= ст-ть введ-ых ВА/ст-ть ВА на кон периода; к-т обновления (х-ет прирост новых ВА) = (ст-ть введенных – ст-ть выбывших)/ст-ть ВА на кон периода.
1.6 оценив-ся ур эф-ти использ-я ВА: R-ть ВА;
2. Оптимизация общего V и состава ВА.Осущ-ся с учетом резервов повыш-я производ-го использ-я ВА.Резервы: повыш-е производит-го использ-я ВА во времени за счет прироста к-та сменности и непрерыв-ти их. Формула для опред-я необх-го объема ВА = (ст-ть ВА на кон периода – ст-ть ВА на нач периода)*(1+ планир прирост к-та использ-я ВА во времени)*(1+ планир прирост к-та использов-я ВА по мощности)*(1+ планир темп прироста V реализ прод-ии).
3. Обеспеч-ие своеврем-го обновл-я ВА.Опред необх-ый ур интенсив-ти обновл-я отдел-х гр ВА; рассч-ся общий объем А, подлежащий обновлению; устанавлив-ся основ-е формы и ст-ть обновл-я различ групп активов.
4. Обеспеч-е эф-го использ-ия ВА.
Закл в разраб-ке с-мы мероприятий, направл-ых на повыш-е R-ти и производственной отдачи ВА. Рост эф-ти использ-я ВА позволяет сократить потреб-ть в них за счет повыш-я к-тов их использ-я во времени и по мощности. Т.е наиб рационально использ-ся собств-ые фин. ресурсы.
Билет 23
53.Связ.анализ и оценка деб. и кред.зад-ю
Сопоставлении кред-ой и деб-ой зад-тей, позволяет выявить причины образов-я деб-ой зад-ти. Многие аналитики считают, что если кред-ая зад-ть превышает деб-ую, то предп-ие рацион-но использует ср-ва, т. е. временно привлекает в оборот ср-в больше, чем отвлекает из оборота. Бухгалтеры относ-ся к этому отриц-но, т.к кред-ую зад-сть предп-е обязано погашать независимо от состояния деб-ой зад-ти. В мировой практике сопоставл-ю деб-кой и кред-кой зад-ти уделяют постоянное внимание.
Сопоставл-е деб-ой и кред-ой зад-ти явл одним из этапов анализа деб-ой зад-ти, призванным выявить причины её образов-я.
Для оценки оборач-ти деб-ой зад-ти используют следующие показатели:
К-т оборач-ти деб-ой зад-ти (Кодз=Выручка/ сред величина ДЗ, в оборотах).
Расчёт средней величины деб-кой зад-ти осущ-ся либо по средней арифметической простой, либо по средней хронологической.
К-т оборач-ти деб-ой зад-ти показ расширение или сниж-е коммерческого кредита, предоставл-го орг-цией. Если при расчёте этого к-та выручка от реализации считается на момент перехода права собств-ти, то увелич-е к-та означает сокращ-е продаж в кредит, а его снижение свидет-ет об увелич V предоставл-го кредита.
Период погашения деб-кой зад-ти (длительность оборота), в днях (Додз).=деб зад-ть/(Vреализ *360)
Чем продолж-ее период погаш-я деб-кой зад-ти, тем выше риск её возвращ-я.
Доля деб-кой зад-ти в общей величине ОА организации
jдз=средн величина ДЗ/сред величина ОА.
Уд вес деб-ой зад-ти в V реализации jдз/vреал.=Деб зад-ть/V реализ
Чем меньше уд вес ДЗ в V реализации, тем более мобильна стр-ра имущ-ва орг-ции, а также всё больше сниж-ся V сомнительной зад-ти.
29. Факторы, определ-ие стратегию устойчив-го роста п-я.
- рост прибыли;
-ликвид-ть предпр-я (привлечение более дешевого кап-ла;
-обеспечение долговр-ой фин-ой устойчив-ти(СК и стр-ра активов приносящих приемлемую доходность)
-обеспечение инвестиц-ой деят-ти за счет собств-х и заемн-х ср-в.
Билет 33
36.Процедура эмиссии обыкнов-х акций
Осн цель эмиссионной политики явл привлеч-е на фондовом р-ке необ-го V собств-х фин ср-в в миним-но возмож-е сроки.
Решение о предполаг-ой эмиссии акций можно принять лишь на основе всестороннего предворит-го анализа конъюнктуры фондового р-ка и оценки инвестиц-ой привлекат-ти своих апкций.
Анализ конънктуры вкл х-ку состояния спроса и предлож-я акций, динамику ур цен их котировку, объемов продаж акций новых эмиссий. Рез-ом анализа явл опред-е ур чувствит-ти реагир-ия фондового р-ка на появл-е новой эмиссии и оценка его потенциала поглащ-я эмитируемых объектов акций.
Оценка привлекат-ти акций провод-ся для выявл-я конкурентосп-ти производ-ой прод-ии и ур показ-ей фин состояния. В процессе оценки опред-ся возм-ая степень инвестиц-ой предпочтительности акций своей компании в сравнении с др.
В связи с высокой ст-тью привлечения СК из внеш