Менеджмент организации
Построение в индексном анализе.
Индексным методом можно решить различные экономические и аналитические задачи. Существуют формулы, с помощью которых можно найти влияние тех или иных факторов на те или иные изучаемые явления. Чтобы найти влияние объема произведенной или реализованной продукции на фактор количества и фактора цен существует следующая формула:
 q1p1-q0p0=
(q1p0-q0p0)
+ (q1p1-q1p0)
где:
q1p0-q0p0
- влияние количества;
q1p1-q1p0
- влияние цен.
Индекс объема реализации (товарооборота), взятый в ценах имеет следующий вид:
Iqp=q1p1/q0p0
Индекс физического объема товарооборота находится по формуле:
Iq
=q1p0/q0p0
Если количественный учет не ведется, то индекс физического объема определяется отношением индекса оборота в действующих ценах и индекса цен, исчисленного по схеме среднего гармонического индекса.
4.
Использование метода цепных подстановок в экономическом анализе.
Метод цепных подстановок используется для исчисления влияния отдельных факторов на соответствующий совокупный показатель. Цепная подстановка широко применяется при анализе показателей отдельных предприятий и объединений. Данный способ анализа используется лишь тогда, когда зависимость между изучаемыми явлениями имеет строго функциональный характер, когда она представляется в виде прямой или обратной пропорциональной зависимости. В этих случаях анализируемый показатель должен быть изображен в виде алгебраической суммы, произведения или частного от деления одних показателей на другие. Метод цепных подстановок состоит в последовательной замене плановой величины одного из алгебраических слагаемых или одного из сомножителей фактической его величины. Каждая подстановка связана с отдельным расчетом: чем больше показателей в расчетной формуле, тем больше и расчетов. При использовании метода цепных подстановок очень важно обеспечить строгую последовательность т.к ее произвольное изменение может привести к неправильным результатам.
Сущность аналитических построений.
Сущность аналитических построений. (информация носит неопределенный характер). Сущность аналитического построения заключается в своевременном выявление потребностей предприятия, при проведение анализа; возможность представления на основе полученных данных информации в табличной и графической форме; возможность внесения корректив в методику расчетов и в формы отображения конечного результата и т.п.
5.
Методы определения влияния факторов на обобщающий показатель в экономическом анализе.
Индексный метод. В статистики, в планировании и анализе хозяйственной деятельности основой для количественной оценки отдельных факторов используются индексные методы. Если обобщающий экономический показатель представляет собой произведение количественного и качественных показателей - фактов, то при определении влияния количественного фактора, качественный показатель фиксируется на базисном уровне, а при определении качественного фактора количественный показатель фиксируется на уровне отчетного периода. Индексный метод позволяет провести разложение по факторам относительных и абсолютных отклонений показателя.
Метод цепных подстановок заключается в получении промежуточный значений обобщающего показателя путем последовательной замены базисных значений на фактические. Разность двух промежуточных значений обобщающего показателя в цепи подстановок равна изменению обобщающего показателя вызванного изменения соответствующего фактора. Метод цепных подстановок, как и индексный метод, имеет недостатки: результаты расчетов зависят от последовательной замены факторов; точное определение роли каждого фактора в изменение обобщающего показателя методом цепных подстановок обычно не решаются.
Метод простого прибавления неразложимого остатка. Не находя полного обоснования, что делать с остатком в экономическом анализе стали использовать прием прибавки неразложимого остатка к качественному или количественному (основному или производному) фактору, и делить этот остаток между двумя факторами поровну. Этот метод тесно связан с определением количественных и качественных факторов.
Метод взвешенных конечных разностей. Этот метод состоит в том, что величина влияния каждого фактора определяется как по первому, так и по второму порядку подстановки, затем результаты суммируются, и от полученной суммы берется средняя величина. Метод взвешенных конечных разностей учитывает все варианты подстановок. Но при усреднении нельзя получить однозначное количественное значение факторов. Этот метод по сравнению с остальными весьма трудоемкий т.к приходится перебирать все возможные варианты подстановок. В своей основе метод взвешенных конечных разностей идентичен методу простого прибавления неразложимого остатка.
Логарифмический метод. Этот метод состоит в том, что достигается логарифмически пропорциональное распределение остатка по двум искомым факторам. В этом случае не требуется установление очередности действия факторов. Основным недостатком этого метода является то, что он не может быть универсальным, его нельзя применить при анализе любого вида моделей факторных систем. При анализе мультипликативных моделей с помощью этого метода достигается получение точных величин влияния факторов, а при анализе кратных моделей получение точных величин не удастся.
Метод коэффициентов. Этот метод, основан на сопоставлении числового значения одних и тех же базисных экономических показателей в разных условиях. Этот метод простой, но при подстановке цифровых значений в формулы правильный результат оказывается лишь случайно. При точном выполнение алгебраических преобразования результат суммарного влияния факторов не совпадает с величиной изменения результативного показателя, полученного прямым путем.
Интегральный метод оценки факторных влияний. Этот метод основывается на суммировании приращений функций, определенной как частная производная, умноженная на приращение аргумента на бесконечно малых промежутках.
Индексные построения.
Изучаемая зависимость объема выпуска продукции на предприятии от изменений численности работающих, и производительности их труда можно воспользоваться следующей системой взаимосвязанных индексов:
 =
 /

=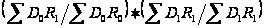

где
- общий индекс
изменения
объема выпуска
продукции;
 - индивидуальный
индекс изменения
численности
работающих;
 - факторный
индекс изменения
производительности
труда работающих;
 - среднегодовая
выработка
товарной продукции
на одного
работающего,
в базисном и
отчетном периодах.
 - среднегодовая
численность
промышленно-производственного
персонала, в
базисном и
отчетном периодах.
Из этих формул видно, что изменение объема выпуска продукции образуется как произведение двух факторов: численность работающих и производительность их труда. Формулы отражают принятую в экономическом анализе практику построения факторных индексов.
Элиминирование.
Элиминирование - это процедура оценки причин изменения результативного показателя под влиянием отдельных факторов.
Финансы и кредит
1.
Финансы и финансовая система РФ.
Финансы - это совокупность денежных отношений организованных государством, в процессе которых происходит формирование, распределение и использование общегосударственных фондов, для социальных, экономических нужд общества.
Финансовая система РФ включает:
1. Государственный бюджет, включает:
федеральный бюджет;
бюджет субъектов РФ;
местный бюджет
2. Государственный кредит - это форма отношений между государством и физическими и юридическими лицами.
3. Внебюджетные спец. фонды - имеет строго целевое назначение и формируется за счет страх. взносов работников.
4. Фонды имущественного и личного страхования.
5. Финансы предприятий.
Социально-экономическая сущность финансов.
Социально-экономическая сущность финансовых отношений состоит в исследование вопроса, за счет кого государство получает финансовые ресурсы, и в чьих интересах используются эти средства.
Финансовая система и ее звенья.
В настоящее время в России существует четыре звена финансов:
государственные финансы;
государственный кредит;
финансы государственных предприятий;
спец. фонды.
Государственные финансы подразделяются на две подгруппы:
централизованные финансы
финансы субъектов федерации. Здесь можно выделить местные (муниципальные) финансы.
Основой государственных финансов выступает бюджет. Государственный кредит и финансы государственных предприятий тесно связаны с государственным бюджетом. Если доходная часть бюджета отражает все поступления государства через налоговую систему, то по государственному кредиту методы формирования доходов и расходов выходят за пределы бюджета. Финансы государственных предприятий имеют ряд специфических особенностей. Кроме результативных показателей, отражаемых в бюджете (доходы и расходы), в этом звене находится сочетание различных экономических категорий. На результаты деятельности оказывают воздействие такие категории как цена, кредит, оборотные средства. Специальные фонды создаются государством за счет бюджетных и внебюджетных фондов. В разных государствах действуют различные системы специальных фондов. Они могут создаваться на определенный срок или действовать постоянно, различаются по принадлежности и по целям использования.
Финансовый контроль.
Финансовый контроль - это совокупность мероприятий по соблюдению финансового законодательства и финансовой дисциплины всех субъектов хозяйствования, а так же оценка эффективности финансовых операций и целесообразность произведенных расходов.
Государственный финансовый контроль проводится органами государственной власти. Особое место в системе государственного финансового контроля принадлежит Счетной палате РФ. Она связана с контролем за расходованием федеральных средств. Контролю подлежат все хозяйствующие субъекты независимо от форм собственности.
Различают так же не государственный финансовый контроль, он включает в себя:
внутрифирменный контроль;
контроль со стороны коммерческих банков за организациями;
независимый аудиторский контроль.
Методы финансового контроля: метод проверки, обследования, анализ финансового состояния, наблюдение, ревизии.
Наблюдение - постоянный контроль за использованием финансовых ресурсов субъекта.
Ревизия - более распространенный метод финансового контроля. Различают полную, частную, тематическую и комплексную ревизию.
Цель проверки - определить финансовое состояние.
Стандарты аудита.
Аудит - вид финансового контроля, дает свое заключение о достоверности экономической информации. Аудит - это экспертиза финансовой отчетности.
Аудиторский стандарт - это нормы и правила, согласно которым ведется аудиторская деятельность. Первые стандарты, которые были приняты в России:
планирование аудита;
документирование аудита;
аудиторские доказательства;
аудиторская выборка и т.п.
Аудиторские стандарты включают в себя 4 основных вида:
1. Общие стандарты аудита - принципы аудита, цели, обязательства аудитора перед клиентом.
2. Рабочие стандарты аудита - планирование проверки, оценка бух. отчетности и системы внутреннего контроля, контроль качества работ аудитора и т.д.
3. Стандарты отчетности - отчет аудитора по проверки финансовой отчетности, виды аудиторских заключений, дата составления аудиторского отчета и т.д.
4. Специфические стандарты аудита - стандарты аудитов банков, аудитов страховой деятельности.
2.
Финансы предприятия.
Финансы предприятия - это денежные отношения, возникающие в процессе формирования основного и оборотного капитала, в процессе создания денежных фондов предприятия, их распределение и использования.
Финансы предприятия выполняют следующие функции:
инвестиционно-распределительную;
фондообразующую (формирует пассив баланса);
доходораспределительную;
контролирующую.
Финансовые ресурсы организаций.
Финансовые ресурсы - это совокупность собственных денежных доходов поступивших из вне и предназначенные для выплаты финансовых обязательств предприятий.
Финансовые ресурсы могут быть:
Внутренними (т.е. собственные) - прибыль после уплаты налогов, амортизационные отчисления они включаются в с/с.
Внешними (т.е. привлеченными) - ссудный капитал, бюджетные ассигнования.
Пассивы и активы.
Активы предприятия делятся на основной и оборотный капитал. По Самуэльсону, эти виды капитала различаются в зависимости от того, можно или нельзя в течение одного года обратить их в наличные деньги; если можно, то их относят к категории оборотного капитала, если нет - к категории основного капитала.
Пассивы предприятия - это источники формирования средств предприятия. Пассивы предприятия - это совокупность долгов и обязательств предприятия, состоящих из заемных и привлеченных средств, включая кредиторскую задолженность (?).
Система показателей финансовой деятельности предприятия.
1. Ликвидность - способность вовремя оплатить предстоящие долги (обязательства) или возможность превращения статей актива баланса (необоротные и оборотные средства) в деньги для оплаты обязательств.
Различают:
коэффициент общей (текущей) ликвидности - это отношение оборотных средств на краткосрочные обязательства;
коэффициент срочной ликвидности - отношение денежных средств, краткосрочных финансовых вложений к краткосрочным обязательствам;
коэффициент абсолютной ликвидности - отношение денежных средств на краткосрочные обязательства;
чистый оборотный капитал - разность между оборотными активами и краткосрочными обязательствами.
2. Показатели структуры капитала (платежеспособности) - отражает способность предприятия погасить долгосрочную задолженность.
Различают:
коэффициент собственности - характеризует долю собственного капитала в структуре капитала компании примерно 60%.;
коэффициент финансовой зависимости - характеризует зависимость фирмы от внешних займов. Определяется как отношение заемного капитала к собственному;
коэффициент защищенности кредиторов - это степень защищенности кредиторов от невыплаты процентов за кредит
3. Коэффициент рыночной активности - на сколько эффективно предприятие использует свои средства.
Различают:
коэффициент оборачиваемости активов - на сколько эффективно предприятие использует свои ресурсы. Выручка и итогу баланса;
коэффициент оборачиваемости дебиторской задолженности - показывает во сколько раз, в среднем дебиторская задолженность превращалась в денежные средства в течение одного периода;
коэффициент оборачиваемости кредиторской задолженности;
коэффициент оборачиваемости материально-производственных запасов. Деление с/с на средне годовую стоимость МПЗ;
коэффициент оборачиваемости основных средств (фондоотдача) - отношение объема реализованной продукции на средне годовую стоимость основных средств;
коэффициент оборачиваемости собственного капитала - отношение объема реализованной продукции на средне годовую стоимость собственного капитала
4. Коэффициенты рентабельности - показывает, на сколько прибыльно компания. Отношение полученной прибыли к затраченным средствам.
коэффициент рентабельности всех активов - чистая прибыль на средне годовую стоимость активов;
коэффициент рентабельности реализации - деление прибыли на объем реализованной продукции;
коэффициент рентабельности собственного капитала
Формула Дюпона:
ЧП/А=ЧП*РП/А*РП=ЧП/РП*РП/А
- отражает зависимость рентабельности активов от рентабельности реализации и от оборачиваемости активов.
3.
Бюджеты и бюджетная система РФ.
Бюджет - это основной финансовый план страны, который имеет силу закона. Утверждается парламентом.
Бюджетная система представляет собой совокупность отношений, возникающих между различными субъектами в процессе:
формирование доходов и осуществление расходов бюджета, осуществление государственных и муниципальных займов;
составление и рассмотрение проектов бюджетов системы, их утверждение и исполнение.
Бюджетная система включает 3 уровня:
федеральный бюджет;
бюджет субъектов РФ;
местные бюджеты.
Социально-экономическая сущность бюджета.
Бюджет - это основной финансовый план страны, который имеет силу закона. Утверждается парламентом. Централизация денежных средств в бюджете позволяет маневрировать финансовыми ресурсами и сосредотачивать их на решение важнейших задач экономического и социального характера. Бюджетное регулирование - это процесс распределения доходов и перераспределение средств между бюджетами всех уровней. Бюджетное регулирование носит многоцелевой характер:
поддержание стабильности экономики;
ее сбалансированность;
предотвращение кризисных ситуаций;
проведение антикризисных мероприятий.
Принципы построения и виды бюджетов.
Бюджетная система РФ основана на ряде принципов:
принцип единства бюджетной системы - означает единство правовой базы, денежной системы, финансирование расходов, ведения бухгалтерского учета и т.д.
принцип разграничения доходов и расходов;
принцип самостоятельности бюджетов;
принцип сбалансированности расходов;
принцип эффективности и экономности бюджетных средств;
принцип гласности - открытость для общества и СМИ;
принцип достоверности.
Виды бюджетов - федеральный, региональный, местный и внебюджетные фонды.
Бюджетный процесс.
Бюджетный процесс - это совокупность следующих друг за другом этапов формирования и исполнения бюджета, начиная с момента его разработки, утверждения и исполнения. Составление бюджета - осуществляют МИНФИНР РФ, налоговые и таможенные органы. Рассмотрение и утверждение бюджета происходит в парламенте РФ. После чего проект бюджета подписывается президентом. Исполнение бюджета начинается сразу после его утверждения.
Участники бюджетного процесса являются:
Президент РФ,
органы законодательной, исполнительной власти;
органы государственного и муниципального финансового контроля;
иные органы.
Доходы бюджетов.
Под доходами бюджета понимаются денежные средства, поступающие в безвозмездном и безвозвратном порядке в органы государственной власти, ее субъектов и органов местного самоуправления. Доходы формируются за счет налоговых и неналоговых поступлений.
К налоговым относятся: федеральные (НДС, прибыль, имущество, таможенные пошлины), региональные (лесной налог, плата за воду) и местные (сбор на уборку территории) налоги, а также пени и штрафы.
К неналоговым доходам относятся:
доходы от продажи имущества, находящегося в государственной или муниципальной собственности;
доходы от платных услуг оказываемые органами государственной власти, местного самоуправления;
средства, полученные в результате применения мер гражданской, административной и уголовной ответственности, в т. ч. штрафы, конфискация.
Расходы бюджета.
Расходы бюджета - денежные средства, направленные на финансовое обеспечение функций государства и органов местного самоуправления. В зависимости от экономического содержания расходы делятся на капитальные и текущие.
Капитальные расходы предназначены для инновационной и инвестиционной деятельности, включая: кредиты юридическим лицам, расходы на проведение капитального ремонта, расходы на финансирование имущества находящегося в собственности РФ и ее субъектов и т.д.
Текущие расходы предназначены для обеспечения функционирования органов государственной власти, органов местного самоуправления и бюджетных учреждений, а так же оказание государственной поддержки другим бюджетам.
Расход государственного бюджета содержат следующие статьи:
затраты на социальные нужды - здравоохранение, образование, культуру;
затраты на хозяйственные нужды - вложения в инфраструктуру, дотации государственным предприятиям;
расходы на оборону;
административно - управленческие расходы - содержание правительства.
Бюджетный дефицит.
Бюджетный дефицит - превышение расходов над его доходами. Если имеются перспективы преодолеть его, и он не составляет более 3% ВВП, то он называется временным.
Если бюджетный дефицит составляет до 10% - это допустимый дефицит, если 20% - это критический дефицит.
4.
Внебюджетные фонды, назначение и классификация.
Внебюджетные фонды - это специфическая форма перераспределения и использования финансовых ресурсов, для финансирования конкретных социальных и экономических потребностей общегосударственного значения. По правовому положению фонды делятся на государственные и местные. Государственные находятся в распоряжение центральных властей, а местные - в распоряжение органов местного самоуправления.
К фондам социального назначения относятся:
пенсионный фонд;
фонд социального страхования;
федеральный и территориальный фонд обязательного медицинского страхования.
Пенсионный фонд, фонд государственного социального страхования, фонд обязательного медицинского страхования, источники их формирования и направления расходования средств.
Главным источником доходов социальных фондов является единый социальный налог. Его налогоплательщиками являются:
работодатели;
организации;
индивидуальные предприниматели;
физические лица.
Пенсионный фонд - у него самостоятельная финансово-банковская система, средства которой не входят в состав государственного бюджета.
Источники формирования средств ПФ являются:
страховые взносы работодателей;
ассигнования из федерального бюджета (на выплату пенсии и т.д.);
беспроцентные ссуды, займы, кредиты;
добровольные взносы граждан и т.д.
Средства ПФ направлены на:
выплату пенсии;
выплату пособий по уходом за ребенком;
оказание материальной помощи престарелым и т.д.
Фонд государственного социального страхования - это централизованный фонд финансовых ресурсов общегосударственного назначения.
Средства фонда формируются за счет:
страховых взносов работодателей;
индивидуальных предпринимателей;
ассигнования и федерального бюджета (пособии - по временной нетрудоспособности, на санитарно-курортное лечение, по беременности, компенсации)
добровольные взносы граждан и юридических лиц и т.д.
Фонд обязательного медицинского страхования. Разделяют федеральный и территориальный фонд обязательного медицинского страхования.
Средства фонда формируются за счет:
страховых взносов работодателей;
ассигнования из федерального бюджета (выполнение программ обязательного медицинского страхования);
добровольные взносы граждан и юридических лиц и т.д.
5.
Денежное обращение и денежная система РФ.
Деньги находятся в постоянном движение между тремя субъектами: физическими лицами, хозяйствующими субъектами и органами государственной власти. Движение денег при выполнение ими своих функций в наличной и безналичной формах, представляют собой - денежное обращение.
Денежная система - сформировалась во многих странах 16-17 вв. с возникновением капиталистического производства, централизованного государства и национального рынка. Денежная система РФ функционирует в соответствие с федеральным законом о Центробанке РФ 12 апреля 1995г. Официальной денежной единицей в нашей стране является рубль.
Деньги как экономическая категория.
Деньги - это экономическая категория, в которой проявляются и при участие которой строятся общественные отношения, деньги выступают в качестве самостоятельной формы.
Виды денег.
Видами денег являются банкноты и металлические монеты, которые обеспечиваются всеми активам банка России, в т. ч. золотым запасом, ГЦБ, резервами кредитных учреждений.
металлические деньги имеют разную форму, вес;
бумажные деньги;
кредитные деньги;
вексель - письменное обязательство должники оплатить определенную сумму, в заранее оговоренные сроки. Вексель бывает простой и переводной;
коммерческий вексель - выдается под залог товара;
банковский вексель - выдается банком при наличии определенной суммы клиента на депозите.
Денежная система.
Организуемое и регулируемое государственными законами денежное обращение страны называется денежной системой.
Различают два типа денежных систем: биметаллизм и монометаллизм.
Биметаллизм - это денежная система, при которой государство закрепляет роль всеобщего эквивалента за двумя металлами - золото и серебро.
Монометаллизм - это денежная система, при которой один денежный металл является всеобщим эквивалентом (золото).
Денежное обращение бывает металлическим.
Денежная масса.
Денежная масса - совокупность покупательных, платежных и накопительных средств, принадлежащая физическим и юридическим лицам, а так же государству. Это важный количественный показатель движения денег.
Инфляция.
Инфляция - рост уровня цен и переполнение в связи с этим каналов денежного обращения бумажными деньгами сверх потребностей в них. Термин инфляция примерно появился в середине 19 в. и связан с огромным выпуском бумажных долларов в годы войны в США. Раньше под инфляцией понимали обесценение денег. А современная инфляция связана с общим неблагоприятным состоянием экономического развития страны. Первопричина инфляции - это диспропорция между накоплением и потреблением, спроса и предложения, доходами и расходами государства.
Виды инфляции:
ползучая инфляция при ежегодном темпах роста цен на 3-4%;
галопирующая инфляция на 10-15% (иногда 100%);
гиперинфляция свыше 100%.
Различают два типа инфляции:
инфляция спроса;
инфляция издержек производства.
Безналичные расчеты: (платежные поручения, аккредитивы, чеки).
Платежные поручения - это форма безналичного расчета, при которой плательщик представляет в банк расчетный документ, содержащий поручение о перечисление определенной суммы со своего счета на счет получателя.
Аккредитив - это поручение банка покупателя - банку поставщика об открытие специального аккредитивного счета, для немедленной оплаты поставщику. Выплаты ведутся в течение до 15 дней. Можно: произвести платеж третьему лицу, оплатить переводной вексель и т.д.
Виды аккредитивов:
покрытые или непокрытые (гарантированные)
отзывные или безотзывные.
Покрытыми (депонированными) считаются аккредитивы, при которых банк-эмитент перечисляет средства плательщика в распоряжение исполняющего банка. В случаях непокрытого (гарантированного) аккредитива исполняющему банку предоставляется право списывать всю сумму аккредитива со счета банка-эмитента.
Отзывной - не может быть изменен или отменен банком-эмитентом без уведомления получателя средств. Безотзывной - не может быть изменен или аннулирован без согласия получателя средств.
Расчетные чеки - это письменное поручение банку произвести денежный платеж со счета чекодателя на счет чекодержателя.
Участниками отношений по чеку являются: чекодатель, чекодержатель и плательщик.
Чекодатель - лицо, выписывающее чек.
Чекодержатель - физическое или юридическое лицо, являющее владельцем выписанного чека.
Плательщик - любая организация.
Различают чеки именные, предъявительские и ордерные.
Именной чек - выписывается на определенное лицо и не подлежит передачи.
Чек на предъявителя - передается от одного лица к другому путем простого вручения.
Ордерный чек - может передаваться посредством передаточной подписи (индоссамента). Платеж может быть гарантирован полностью или частично по средствам аваля. Аваль - это дополнительная гарантия, что платеж будет осуществлен.
Чеки бывают денежными и расчетными. Денежные - для выплаты наличных денег. Расчетные - для безналичных расчетов.
6.
Кредит и кредитная система РФ.
Кредит - предоставление денег или товаров под проценты.
Кредитная система - совокупность отношений, форм и методов осуществления кредитных операций. В РФ в настоящее время действует двухсторонняя кредитная система: верхней уровень занимает ЦБ РФ, а нижний коммерческие банки и финансово кредитные институты.
Кредит как экономическая категория.
Кредит - это сделка ссудного характера между экономическими партнерами по предоставлению денег или товаров в долг на условиях срочности, возвратности, платности. Кредит в переводе с латинского - "верую, доверяю" и "долг, ссуда". Кредит выступает самостоятельной экономической категорией:
он осуществляет возвратное перераспределение, в то время как финансам свойственна безвозвратность;
при кредитных отношениях происходит смена пользователя ссудными ресурсами, но не их собственника.
ссудные средства передаются во временное пользование, финансовые - в бессрочное.
предоставление кредита происходит на платной основе.
Кредит выполняет следующие функции:
перераспределения денежных средств на условиях их возврата;
создание кредитных орудий обращения (банкноты, казначейские билеты) и кредитных операций;
регулирования объема денежного оборота.
Принципы кредита - срочность, возвратность, возмездность.
Формы кредита (коммерческий, потребительский, банковский,
государственный, международный).
Коммерческий кредит - проводится между юридическим лицами. Основная цель этой формы кредита - ускорение процесса реализации товара, а следовательно извлечение прибыли. Инструментом коммерческого кредита является - вексель, выражающие финансовые обязательства заемщика по отношению к кредитору. Наибольшее распространение получил простой и переводной вексель.
Постой - содержит прямое обязательство заемщика на выплату установленной суммы.
Переводной - письменный приказ заемщику со стороны кредитора о выплате установленной суммы третьему лицу.
На практике применяются три основные разновидности коммерческого кредита:
кредит с фиксированным сроком погашения.
кредит с возвратом после фактической реализации заемщиком поставленных в рассрочку товаров.
кредитование по открытому счету, когда поставка товара осуществляется до момента погашения задолженности по предыдущей поставке.
Коммерческий кредит сильно отличается от банковского:
здесь в роли кредитора выступают любые юридические лица связанные с производством или реализацией товара, услуг;
средняя стоимость коммерческого кредита всегда ниже банковского.
Потребительский кредит - в роли кредитора выступают как кредитные организации, так и любое юридические лицо. Предоставляется как банковская ссуда, для приобретения недвижимости, оплаты лечения и т.д. Происходит кредитование под залог недвижимости (чаще всего жилья).
Банковский кредит - более распространенная форма кредитных отношений. Предоставляется исключительно специализированным кредитно-финансовым организациям, имеющим лицензию на осуществление подобных операций от ЦБ. Заемщиком могут выступать только юридические лица. Они заключают кредитный договор или кредитное соглашение. Ставка процента определяется по соглашению сторон с учетом ее средней нормы на данный период.
Государственный кредит - осуществляя функции кредитора, государство через ЦБ производит кредитование:
конкретных отраслей или регионах, испытывающих потребность в финансах;
коммерческих банков в процессе аукционной или прямой продажи кредитных ресурсов.
Международный кредит - совокупность кредитных отношений, функционирующих на международном уровне, участниками могут выступать международные финансово-кредитные институты (МВФ, МБРР и др.), правительство и отдельные юридические лица, включая кредитные организации. Государственный кредит имеет дополнительную правовую или экономическую защищенность в виде страхования и государственных гарантий.
Кредитная система и ее учреждения.
Это ГЦБ его филиалы, коммерческие банки, биржи и фонды.
7.
Банковская система РФ и ее инструменты.
Практически во всех странах сложилась двухсторонняя банковская система, принципы которой были заложены еще в 20-40-е годы. Главным является ЦБ. Банковская система России включает ЦБ, кредитные организации, филиалы иностранных банков.
Основными целями ЦБ являются:
защита и обеспечение устойчивости национальной валюты.;
развитие и укрепление банковской системы РФ;
обеспечение эффективного и бесперебойного функционирования системы расчетов.
Высшим органом ЦБ является Совет директоров. Это коллегиальный орган, в состав которого входит председатель Банка России и 12 членов совета директоров. Председатель избирается Думой сроком на 4 года.
Центра Банк РФ, функции, операции.
1. ЦБ РФ разрабатывает с правительством единую государственно денежно-кредитную политику, использует экономические рычаги для регулирования денежной массы в обращение и направляет их в соответствующие сферы.
2. ЦБ монопольно осуществляет эмиссию наличных денег и организует их обращение. За ним закреплена монополия на выпуск банкнот в обращение. Выпуск денег в обращение является главным источником денежных средств ЦБ.
3. ЦБ является кредитором последней инстанции и организует систему рефинансирования коммерческих банков, т.е. предоставляет им кредит.
4. ЦБ устанавливает правила, сроки и стандарты осуществления безналичных расчетов.
5. ЦБ осуществляет государственную регистрацию кредитных организаций, и организаций занимающихся аудитом. ЦБ - лицензирует, регистрирует банки и кредитные учреждения.
6. Осуществляет надзор за деятельностью кредитных организаций. Это проводится с целью выявления и предотвращения ситуаций, угрожающих интересам вкладчиков и другим кредиторам.
7. ЦБ осуществляет валютное регулирование, определяет порядок осуществления расчетов с иностранными организациями, осуществляет валютный контроль.
8. ЦБ составляет платежный баланс страны, для осуществления контроля за состоянием внешней торговли, платежей и золотовалютных резервов.
Денежно-кредитная (монетарная) политика ЦБ.
Денежно-кредитная политика ЦБ является составной частью государственного регулирования экономики.
Денежно-кредитная политика - совокупность мероприятий денежной политики, определяющей изменения денежной массы и кредитной политике, направленной на регулирование ставок и других показателей рынка ссудных капиталов.
Ее цель - регулирование экономики путем влияния на состояние денежного обращения и кредита.
Коммерческие банки, их операции: пассивные и активные.
Коммерческие банки - это кредитные организации негосударственного характера, осуществляющие на коммерческой основе банковские операции по обслуживанию юридических и физических лиц. Коммерческие банки имеют значительное число филиалов, основное количество которых приходится на Сбербанки РФ. Коммерческие банки функционируют на основе лицензии выданной ЦБ. В лицензии перечисляются виды деятельности, которыми могут заниматься коммерческие банки. Кроме этого ЦБ выдает валютные лицензии четырех видов.
простые - дает право на осуществление банковских операций, но не дает право самостоятельно устанавливать корреспондентские отношения с иностранными банками;
расширенные - дает право устанавливать непосредственные отношения с шестью банками;
генеральные - дает право устанавливать непосредственные отношения с неограниченным числом банков, а так же право открывать свои филиалы в разных зарубежных странах;
на осуществление операций с драгоценными металлами.
Пассивные операции - это банковские операции оп привлечению финансовых ресурсов необходимых для проведения кредитных и других активных операций.
Активные операции - это размещение имеющихся и них собственных и привлеченных средств, с целью получения прибыли.
Финансово-кредитные учреждения.
8.
Налоговая система РФ.
Налоги - обязательные платежи, взимаемые государством с предприятий и граждан по ставке установленной законом.
Налоговая система - важная экономическая категория, связана с появление, существованием и функционированием государства. Это перечень налогов, сборов, пошлин взимаемых с налогоплательщиков. Минимальный размер налогового бремени определяется суммой расходов государства на исполнения его функций.
Экономическая сущность и роль функций налогов.
Экономическая сущность налогов - это совокупность экономических и организационно-правовых отношений, выражающая принудительное, безвозвратное изъятие части доходов юридических и физических лиц в пользу государства и местных органов власти.
Функции налогов:
фискальная - сбор налогов;
распределительная;
регулирующая;
контрольная - контроль за налогами;
стимулирующая.
Роль налогов вытекает из функций.
Принципы налогообложения.
1. Принцип обязательности - это обязательная, принудительная уплата налогов.
2. Принцип справедливости - существует горизонтальная справедливость, т.е. юридические и физические лица находятся в равных условиях и платят одинаковые налоги и вертикальная справедливость, т.е. перераспределение платежей между богатыми и бедными.
3. Принцип подвижности (эластичности) - способность налоговой системы к быстрому расширению дополнительных расходов государства или, наоборот, к сокращению.
4. Принцип стабильности - стабильность действующей налоговой системы.
5. Принцип оптимальности - оптимальный выбор источника и объекта налогообложения.
6. Принцип стоимостного выражения - имеется виду денежный характер, т.е. налоги должны уплачиваться в денежной форме.
7. Принцип единства - действие налоговой системы на всей территории страны, для всех юридических и физических лиц.
Для нормального функционирования необходимо выполнение следующих условий:
отлаженность налогового законодательства;
точный перечень налогов;
права и обязанности плательщика;
способы защиты прав и интересов налогоплательщиков.
Виды налогов.
Все налоги делятся на прямые и косвенные, налоги с физических и юридических лиц.
Прямые - прибыль, имущество, вмененный, упрощенный, земля, ЕСН
Косвенные - акцизы, НДС.
Характеристика налоговой системы.
Налоговая система состоит из 3-х групп налогов:
федеральные налоги;
региональные;
местные.
Взаимоотношения налогоплательщиков и налоговых органов.
Учет налогоплательщика осуществляется путем включения его в государственный реестр. При постановке на учет, каждому субъекту хозяйственной деятельности присваивается ИИН. Выдается справка подтверждение о постановке на учет, которую можно предоставить в банк для открытие расчетных счетов. Налоговые органы обязаны обеспечить сохранность и конфиденциальность сведений о налогоплательщике. Ежеквартально или ежемесячно налогоплательщик обязан предоставлять в налоговые органы соответствующие отчеты.
9.
Налоги с физических лиц в РФ.
Налоги с физических лиц - подоходный налог, налог на имущество с физических лиц.
Физические лица - это граждане РФ, иностранные граждане и лица без гражданства. К резидентам РФ относятся лица находящиеся на территории России не менее 183 дней в году.
Подоходный налог.
С 2001г. ставка налога составили 13%. Для