Управление платежеспособностью в организации (на примере ООО "Триада")
7) оценка платежеспособности организации на конкретную дату не может основываться только на расчете коэффициента текущей ликвидности, поскольку этот показатель односторонне характеризует финансово-экономическое состояние организации. Предпочтение отдается не поиску ответа на вопрос: как получилось, а наоборот, ответу на вопрос: что получилось.
При этом причины, приведшие к такому результату, остаются вне поля зрения, а выводы и рекомендации могут носить поверхностный характер.
В связи с этим особую актуальность приобретает сейчас вопрос оценки структуры баланса, так как решения о несостоятельности принимаются по признании неудовлетворительности структуры баланса.
Анализ и оценка структуры баланса организации проводятся на основе показателей: коэффициента текущей ликвидности; коэффициента обеспеченности собственными средствами.
Основанием для признания структуры баланса организации неудовлетворительной, а организации – неплатежеспособной является одно из следующих условий:
коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
Ликвидность и неплатежеспособность являются главными показателями неплатежеспособного хозяйствующего субъекта.
Ликвидность и неплатежеспособность безусловно являются управляемыми. Именно поэтому более обоснованными являются учет и
прогнозирование возможных факторов восстановления платежеспособности, то есть коэффициента Кув, на базе прогнозной финансовой отчетности. Отметим, что в условиях рыночной экономики построение прогнозной отчетности и рассчитываемых на ее основе обобщающих показателей эффективности является достаточно распространенной, а в крупных компаниях – обязательной процедурой аналитической работы бухгалтера (финансового менеджера).
Каковы же факторы восстановления платежеспособности, по крайней мере, по формальным признакам? Из алгоритма расчета коэффициента Клт легко видеть, что его рост в динамике может быть достигнут либо за счет сокращения кредиторской задолженности, либо за счет опережающего роста оборотных средств. Из балансовых соотношений понятно, что само по себе уменьшение кредиторской задолженности невозможно – оно всегда сопровождается эквивалентным сокращением оборотных активов. Поэтому единственно приемлемым средством восстановления платежеспособности является наращивание оборотных активов организации за счет результатов хозяйственной деятельности с одновременным увеличением пассивной статьи «Прибыль». Таким образом, критерием восстановления платежеспособности является получение в прогнозируемом периоде прибыли в размере, необходимом для обеспечения двукратного превышения оборотных активов над краткосрочными пассивами.
Безусловно, существуют чрезвычайные меры, в принципе, способствующие восстановлению платежеспособности, однако реализация их либо требует достаточно длительного промежутка времени, либо нежелательна, поскольку связана с уменьшением имущественного потенциала организации или негативными изменениями в нем, которые могут сказаться в будущем. Основными из них являются:
продажа части основных средств как способ расчета с кредиторами по текущим обязательствам;
увеличение уставного капитала. Отметим, что данный вариант в отдельных случаях достаточно протяжен во времени и нередко сопровождается определенными издержками. В частности, дополнительная эмиссия акций – это весьма дорогостоящий процесс, которому нередко сопутствует падений рыночной цены акций фирмы – эмитента;
получение долгосрочной ссуды или займа. Отметим, что если полученная ссуда носит целевой характер, то улучшение платежеспособности по формальным критериям носит на самом деле фиктивный характер;
получение государственной финансовой поддержки на безвозвратной или возвратной основе бюджетов различных уровней. Отраслевых и межотраслевых внебюджетных фондов. Этот источник связан с выполнением ряда условий, в частности, с наличием плана финансового оздоровления, включающего среди прочих мероприятия по восстановлению платежеспособности.
Прогнозирование возможности утраты предприятием платежеспособности возможно либо путем составлением прогнозного баланса, либо, что гораздо проще, сопоставлением прогнозируемых источников покрытия запасов и затрат.
Предприятию для осуществления своей деятельности необходима определенная величина производственных запасов. В реальной же жизни этот показатель, как правило, имеет тенденцию к росту.
Каковы источники покрытия прироста стоимостной оценки запасов, не уменьшающие экономический потенциал организации?
Достаточно очевидно, что одним из таких источников может быть равновеликое уменьшение других балансовых статей второго раздела актива баланса, например, уменьшение дебиторской задолженности или средств на расчетном счете. В этом случае происходит простое перераспределение структуры текущих активов, валюта баланса не меняется, не меняется и оценка уровня платежеспособности организации на основе приведенных в постановлении критериев.
Совершенно другая ситуация возникает в случае, когда увеличение величины запасов за период сопровождается увеличением валюты баланса. Очевидно, что для того чтобы по крайней мере значительно не ухудшить оценку уровня платежеспособности, необходимо. чтобы не менее половины прироста запасов покрывалось за счет прибыли данного периода. Таким образом, для анализа возможности утраты платежеспособности в ближайшие три месяца необходимо выполнить следующие расчеты:
спрогнозировать величину производственных запасов на конец анализируемого периода, приняв во внимание темп инфляции и расширение объемов деятельности организации;
рассчитать прибыль за анализируемый период;
если полученная прибыль покрывает не менее половины прироста запасов, можно сделать вывод, что в случае ее полного реинвестирования в текущие активы значение уровня платежеспособности не опустится ниже критического.
2. Исследование платежеспособности в организации на примере ООО «Триада»
2.1 Экономическая характеристика организации
ООО «Триада» занимает территорию в 4,63 га, в том числе производственные площади 11 тыс. кв. м. В 1971–80 гг. организовано производство фургонов для перевозки хлебобулочных изделий, поддонов для перевозки силикатного кирпича, контейнеров для перевозки мебели, приборов для проверки бензонасосов, установок для заправки трансмиссионным маслом.
В 1980–90 гг. освоен выпуск автомобилей – фургонов на шасси ГАЗ-53, ЗИЛ, КАМАЗ с грузоподъемным бортом для перевозки народно-хозяйственных грузов, шипов и стендов для обшиповки шин грузовых и легковых автомобилей. С 1996 года начато изготовление новых видов продукции, находящих применение в отраслях нефтяной, газовой, энергетической промышленностей: фургонов на автомобили разных модификаций, блок-боксов временного проживания, изотермических укрытий для нефтяных скважин.
С 1998 по 2004 гг. в список ведущих контрагентов организации вошли такие организации как: ОАО «Татнефть», ООО «Оренбурггазпром», ОАО «Вологдаэнерго», ОАО «Пермэнерго, ОАО «Башэнерго», ОАО «Оренбургнефть» ТНК, ОАО «Якутскэнерго», Северно-западные магистральные нефтепроводы Министерство Обороны РФ и ряд малых сервисных компаний.
Завод награжден дипломами:
В 1999 г. Выставочного центра «Казанская Ярмарка» 6-ой специализированной выставки «НЕФТЬ, ГАЗ 99» за создание спецтехники для обслуживания объектов газонефтепроводов;
В 2004 году Выставочного центра «Казанская Ярмарка» 10-оймеждународной специализированной выставки «НЕФТЬ, ГАЗ, НЕФТЕХИМИЯ 2004» за большой вклад в развитие нефтедобывающей и нефтеперерабатывающей промышленности;
В 2004 году Выставочного центра «Альметьевская Ярмарка» 4-ой Всероссийской выставки «НЕФТЬ, ГАЗ, ХИМИЯ 2004» за активное участие в работе выставки.
Обособленное ООО «Триада» образовано с целью получения прибыли.
Основными видами деятельности общества являются:
производство различных видов продукции для обслуживания и оснащения автомобилей различной модификации;
оказание ремонтных услуг;
другие виды деятельности в соответствии с Уставом организации.
Основным видом работ ООО «Триада» являются производство продукции для обслуживания и оснащения автомобилей.
Численность ООО «Триада» в среднем составляет 121 человек. Из них 20 человек инженерно-технические работники и 101 человек рабочих. Численность персонала в 2006 году увеличилась на 8 человек. В 2005 году численность персонала сократилась на 7 человек, за счёт уменьшения численности работников по основному виду деятельности на 11 человек и увеличения численности работников по не основному виду деятельности на 4 человека.
Объём реализации на одного сотрудника в 2006 году уменьшился на 11,3%, а в 2006 году возрос на 27,1%.
Объём прибыли на одного сотрудника в 2005 году сократился на 3,4%, а в 2006 году увеличился на 14,3%.
Текучесть работников в течение 3 лет снижалась. В 2005 году она составляла 29,8%, в 2006 году – 20,8%, а в 2007 году уже 19,3%.
Издержки на рабочую силу в целом по предприятию в 2004 году уменьшились на 32,9 тыс. рублей, а в 2006 году они значительно возросли – на 42,6%.
Изменения произошли за счёт уменьшения расходов в 2004 году на 126,7 тыс. рублей и увеличения в 2006 году на 1310,2 тыс. рублей по основному виду деятельности, а также за счет роста расходов по не основному виду деятельности на 93,8 и 675,9 тыс. рублей соответственно.
Доля издержек на рабочую силу в объёме реализации увеличилась. Издержки в расчёте на одного сотрудника в 2004 году снизились на 0,8 тыс. рублей за счёт уменьшения издержек на одного сотрудника по всем категориям работающих (кроме рабочих), а в 2006 году выросли на 8,8 тыс. рублей, в том числе и по всем категориям работающих.
Система мотивации труда на предприятии не достаточно эффективна, хотя имеется много положительных моментов в её организации. Удовлетворённость трудом административно-управленческого персонала достаточно высокая. Среди рабочих удовлетворенность трудом ниже, о чем свидетельствует показатель текучести кадров. Это связано с недостаточно высоким уровнем заработной платы и худшими условиями труда.
Премии рабочим из фонда материального поощрения выплачиваются в пределах части средств этого фонда, выделенной по смете на премирование рабочих.
Премирование рабочих производится по результатам работы за месяц.
Премия снижается за:
– нарушение технологического процесса;
– выпуск брака;
– содержание оборудование в технически неисправном состоянии;
– аварии и простой оборудования по вине обслуживающего персонала;
– другие упущения, зависящие от рабочего.
Основанием для начисления премий являются – данные бухгалтерской и статистической отчетности.
Премии начисляются за фактически отработанное время:
1. руководящим, инженерно-техническим работникам – к должностному месячному окладу;
2. рабочим – сдельщикам – к месячной тарифной ставке;
3. рабочим-повременщикам – к месячному окладу.
Лишение или уменьшение работникам премии оформляется приказом по пищекомбинату с обязательным указанием причин.
Руководящие вопросы, инженерно-технические работники и служащие могут быть лишены премии полностью или частично за производственные упущения в работе.
Главной целью кадровой политики, которая проводится в ООО «Триада» является обеспечение квалифицированными рабочими и специалистами, способными обеспечить безаварийную и продуктивную работу.
Проведение идеологической кадровой политики по эффективности и безопасности производства, суть которой сводится к воспитанию работников на рабочих местах и подводит к сознательному соблюдению технологической и трудовой дисциплины, безопасности труда и производства.
Особо важную роль занимает подготовка кадров с учетом современных условий на принципах экономической целесообразности, необходимого и достаточного уровня охвата работников всеми формами обучения.
Анализируя показатели и квалификационный уровень человеческих ресурсов можно сделать следующие выводы:
На предприятии имеются следующие возрастные категории: 1) до 20 лет – 0,6%; 2) от 20 до 30 лет – 29,8%; 3) от 31 до 40 лет – 36,5%; 4) от 41 до 50 лет – 27%; 5) от 51 до 60 лет – 5,6%; 6) свыше 60 лет – 0,6%.
Как видим наибольший удельный вес составляют сотрудники в возрасте от 31 до 41 лет, то есть люди, которые нашли в этой жизни удовлетворяющий их вид деятельности и которые прошли период становления в организации. И в данный момент им необходим рост квалификации и продвижение по служебной лестнице для удовлетворения потребности в самоутверждении и достижения более высокого статуса. Именно в этом возрасте работник уже приобретает богатый практический опыт и навыки. И, естественно, эти сотрудники являются наиболее ценными трудовыми ресурсами для организации. Уже здесь появляется необходимость правильного планирования карьеры работников, с целью повышения их самоотдачи.
Анализируя стаж работы персонала, получаем следующие удельные веса: 1) до 3-х лет – 29%; 2) с 3-х до 10 лет – 45,5%; 3) с 11 до 20 лет – 24%; 4) с 21 до 30 лет – 1%; 5) свыше 30 лет – 0,5%. Видно, что на предприятии низкая текучесть кадров и люди вполне удовлетворены своей работой.
Квалификационный уровень сотрудников на предприятии достаточно низкий: со средним образованием – 59%, со средним специальным – 27%, с высшим – 14%. Это еще раз подтверждает, что менеджерский состав вообще практически не развит.
В соответствии с Федеральным законом «О бухгалтерском учете» ответственность за организацию бухгалтерского учета в ООО «Триада», за соблюдение законодательства при выполнении хозяйственных операций несет директор организаций.
В структуре администрации выделена бухгалтерская служба, возглавляемая главным бухгалтером. В штате бухгалтерии предусмотрены должности бухгалтеров по определенным участкам работы и, в частности, бухгалтера по расчетам, материального стола и кассира.
Главный бухгалтер организации обеспечивает соответствие осуществляемых хозяйственных операций законодательству Российской Федерации и осуществляет контроль за движением имущества и выполнением обязательств.
ООО «Триада», руководствуясь законодательством Российской Федерации о бухгалтерском учете, нормативными актами органов, регулирующих бухгалтерский учет, формируют самостоятельно свою учетную политику, исходя из его структуры, отрасли и других особенностей деятельности.
ООО «Триада» на каждый отчетный год руководителем завода утверждается приказ об учетной политике. При этом утверждается:
– рабочий план счетов бухгалтерского учета, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты учета и отчетности;
– формы первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы первичных учетных документов, а также формы документов для внутренней бухгалтерской отчетности;
– порядок проведения инвентаризации и методы оценки видов имущества и обязательств;
– правила документооборота и технология обработки учетной информации;
– порядок контроля за хозяйственными операциями, а также другие решения, необходимые для организации бухгалтерского учета.
Принятая ООО «Триада» учетная политика применяется последовательно из года в год. Изменение учетной политики производиться только в случаях изменения законодательства Российской Федерации или нормативных актов органов, осуществляющих регулирование бухгалтерского учета, разработки организацией новых способов ведения бухгалтерского учета или существенного изменения условий ее деятельности.
С 2002 года отдельно утверждена учетная налоговая политика, в которой учитываются особенности ведения налогового учета и составления налоговой отчетности.
Финансовый результат хозяйственной деятельности организации формируется из двух слагаемых, основным из которых является реализационный результат, полученный от продажи продукции, товаров, работ и услуг, составляющих предмет деятельности организации, то есть от реализации радиаторов. По действующим правилам объем продаж в бухгалтерском учете и отчетности определяется по моменту отпуска или отгрузки продукции, товаров, работ и услуг.
2.2 Анализ состава и структуры активов в организации
Все, что имеет стоимость, принадлежит предприятию и отражается в активе баланса, называется его активами. Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении организации, т.е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятии на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса (см. рис. 3).
| Долгосрочный капитал | Основные средства |
| Долгосрочные финансовые вложения | |
| Нематериальные активы | |
| Текущие активы | Запасы |
| Дебиторская задолженность | |
| Краткосрочные финансовые вложения | |
| Денежная наличность |
Рис. 3 Структура активов баланса ООО «Триада»
Проведем анализ состава и структуры активов ООО «Триада»» за период 2004–2006 гг. Данные для анализа представлены в табл. 1.
Согласно представленной таблицы можно сделать вывод о том, что ООО «Триада»» за период 2004–2006 гг. общая сумма активов организации снизилась на 24% по сравнению с уровнем 2004 г. Так, если в 2004 г. общая сумма активов составляла 239420, тыс. руб., то в 2006 г. только 20635,0 тыс. руб.
Общее снижение активов организации произошло как за счет снижения текущих активов (на 34%) и составила в 2006 г. 10319 тыс. руб.
Таблица 1. Структура активов ООО «Триада» за 2004–2006 гг.
| Показатель |
2004 (Тыс. руб.) |
доля (%) | 2005 (Тыс. руб.) | доля (%) | 2006 (Тыс. руб.) | доля (%) |
| Долгосрочные активы | 10151 | 100 | 11112 | 100 | 10316 | 100 |
| в том числе | ||||||
| основные средства | 10028 | 98,7883 | 10979 | 98,8031 | 10128 | 98,1776 |
| нематериальные активы | 0 | 0 | 123 | 0 | 123 | 0 |
| долгосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| прочие внеоборотные активы | 123 | 1,2117 | 10 | 1,1969 | 65 | 1,82241 |
| Текущие активы, всего | 13789 | 100 | 3702 | 100 | 10319 | 100 |
| в том числе: | ||||||
| запасы | 5633 | 40,8514 | 3584 | 96,8125 | 7369 | 71,412 |
| дебиторская задолженность | 5375 | 38,9803 | 0 | 0 | 2590 | 25,0993 |
| НДС | 42 | 0,30459 | 38 | 1,02647 | 151 | 1,46332 |
| краткосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| денежная наличность | 2739 | 19,8637 | 80 | 2,16099 | 209 | 2,02539 |
При этом величина долгосрочных активов увеличилась, но незначительно – в 1,01 раз. Так, если величина долгосрочных активов в 2004 г. составляла 10131 тыс. руб., то в 2006 г. уже 10316 тыс. руб. Данное увеличение объясняется увеличением в составе долгосрочных активов нематериальных активов. Их величина в 2006 г. достигла 123 тыс. руб.
Снижение доли оборотных активов организации свидетельствует о формировании не мобильной структуры активов, способствующей замедлению оборачиваемости средств организации, что отражено на рис. 4.
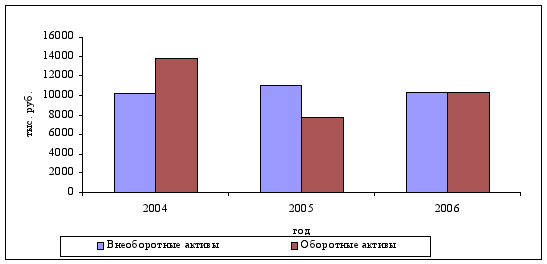
Рис. 4 Динамика укрупненной структуры активов ООО «Триада» за 2004–2005 гг.
Так, в 2004 г. величина оборотных активов организации превышала на 25% суммы внеоборотных активов, в 2004 г. наблюдается значительное снижение величины оборотных активов организации. Ситуация в 2006 г. улучшается, что приводит к выравниванию сумм внеоборотных и оборотных активов организации. Можно сделать вывод о том, что организации осуществляет неэффективную политику в области оборотных активов организации, это подтверждает и резкие колебания величины последних в балансе организации.
Доля основных средств в составе активов в 2004 г. составляла 41,9%, в 2004 г. 74,1%, в 2006 г. 49%. Организация имеет «тяжелую» структуру активов, что свидетельствует о не мобильности имущества организации, значительных накладных расходах и высокой чувствительности к изменениям выручки (см. рис. 5).
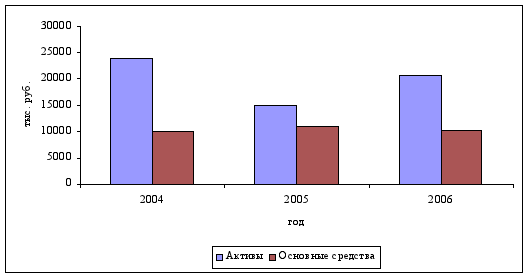
Рис. 5 Динамика соотношения активов и основных средств ООО «Триада»
Проанализируем более подробно состав и структуру вне оборотных и оборотных активов организации. Структура оборотных активов представлена на рис. 6.
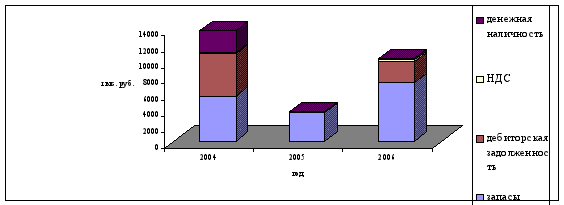
Рис. 6 Структура оборотных активов ООО «Триада» за 2004–2006 гг.
Необходимо отметить, что суммы НДС по приобретенным ценностям в увеличивается с 42 тыс. руб. до 151 тыс. руб. Организация закупает сырье и материалы для производства, задолженность поставщикам не погашается, и в результате организация не может поставить НДС к зачету. Необходимо отметить, что величина запасов увеличивается за рассматриваемый период. Так, если в 2004 г. запасы составляли 5633 тыс. руб., то в 2006 г. 7369 тыс. руб.
При этом за период 2004–2006 гг. наблюдается существенное снижение величины дебиторской задолженности и денежной наличности. Дебиторская задолженность снизилась в 2 раза и составила в 2006 г. 2590 тыс. руб.
Величина денежной наличности снизилась еще существеннее – в 13 раз и составила в 2006 г. всего 209 тыс. руб. в структуре оборотных активов самые ликвидные активы составили всего 2,02%.
Значительное снижение денежной наличности организации за период 2004–2005 гг. свидетельствует об ухудшении финансового состояния.
Проанализируем состав и давность дебиторской задолженности ООО «Триада» в 2006 г. (см. табл. 2).
Дебиторская задолженность покупателям и заказчикам составила в 2006 г. 2590,0 тыс. руб. при этом 2000,0 тыс. руб. составляет задолженность до 1 мес., 500,0 тыс. руб. – от 1 до 3 мес., 90,0 тыс. руб. – от 3 до 6 мес.
Таблица 2. Анализ состава и давности образования дебиторской задолженности
| Вид дебиторской задолженности | Сумма, тыс. руб. | В том числе | ||||
| До 1 мес. | От 1 до 3 мес. | От 3 до 6 мес. | От 6 до 9 мес. | Свыше 1 года | ||
| Покупатели и заказчики | 2590,0 | 2000,0 | 500,0 | 90,0 | - | - |
| Итого | 2590,0 | 2000,0 | 500,0 | 90,0 | - | - |
Таким образом, дебиторская задолженность организации достаточно мобильная. Однако, предприятию рекомендуется строгий мониторинг величины дебиторской задолженности, особенно в настоящее время, когда увеличивается инфляция.
Выше было отмечено, что за 2004–2006 г. наблюдается увеличение запасов, проанализируем структуру фактических запасов в сравнении с плановыми остатками (см. табл. 3).
Таблица 3. Анализ соответствия фактических запасов материалов плановой потребности ООО «Триада» за 2006 г., тыс. руб.
| Вид материальных запасов | По плановым нормам на фактический выпуск | Фактическое наличие | Отклонение от норматива |
| Подшипники | 1500 | 1550 | +50 |
| Сверла | 510 | 536 | +26 |
| Итого | 2010 | 2086 | +76 |
Согласно данным табл. Можно сделать вывод, что на предприятии не происходит значительное накопление запасов. Превышение фактических запасов над плановыми составляет 76 тыс. руб.
Важным показателем деятельности организации является наличие собственных оборотных средств, показывающую превышение текущих активов над текущими обязательствами (см. табл. 4).
Таблица 4. Собственные оборотные средства
| Показатель | 2004 | 2005 | 2006 |
| Текущие активы | 13789 | 3702 | 10319 |
| Текущие обязательства | 15227 | 9132 | 13024 |
| Собственные оборотные средства | -1438 | -5430 | -2705 |
Как следует из таблицы 4, организация увеличивает дефицит собственных оборотных средств. Так, если в 2004 г. дефицит собственных оборотных средств составлял 1438,0 тыс. руб., то в 2006 г. уже 2705 тыс. руб.
Таким образом, организация испытывает недостаток в собственных средствах, находящихся в мобильной форме. Данное обстоятельство не позволяет относительно свободно маневрировать ими.
Таким образом, проведенный анализ состава и структуры активов организации за период 2004–2006 гг. позволил сделать следующие выводы:
– общая сумма активов организации снизилась на 24% по сравнению с уровнем 2004 г.;
– снижение доли оборотных активов организации свидетельствует о формировании не мобильной структуры активов, способствующей замедлению оборачиваемости средств организации;
– организация осуществляет неэффективную политику в области оборотных активов организации, это подтверждает и резкие колебания величины последних в балансе организации;
– организация имеет «тяжелую» структуру активов, что свидетельствует о не мобильности имущества организации, значительных накладных расходах и высокой чувствительности к изменениям выручки;
– значительное снижение денежной наличности организации за период 2004–2005 гг. свидетельствует об ухудшении финансового состояния;
– дебиторская задолженность предприятия достаточно мобильная. Однако, предприятию рекомендуется строгий мониторинг величины дебиторской задолженности, особенно в настоящее время, когда увеличивается инфляция;
– на предприятии не происходит значительное накопление запасов. Превышение фактических запасов над плановыми составляет 76 тыс. руб.;
– организация испытывает недостаток в собственных средствах, находящихся в мобильной форме. Данное обстоятельство не позволяет относительно свободно маневрировать ими.
2.3 Определение уровня платежеспособности в организации
Для определения уровня платежеспособности организации определим уровень ликвидности, которая лежит в основе платежеспособности. Платежеспособность трактуется как способность организациив должные сроки и в полной сумме отвечать по своим обязательствам. Данные таблицы 5 показывают, что на начало 2004 г. ООО «Триада» неликвидное.
Таблица 5. Показатели ликвидности
| Показатель | 2005 | 2006 | 2007 |
| Коэффициент общей ликвидности (норм. >2) | 0,91 | 0,02 | 0,41 |
| Коэффициент срочной ликвидности (норм. >0,8) | 0,7 | 0,015 | 0,4 |
| Коэффициент абсолютной ликвидности (норм. >0,2) | 0,18 | 0,004 | 0,01 |
платежеспособность организация экономический оценка
Динамика коэффициента абсолютной ликвидности показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время. Так как полученные результаты коэффициента абсолютной ликвидности за 2005–2007 гг. не превышают нормативное значение, следует считать, что данное организация не в состоянии погасить достаточную часть краткосрочной задолженности на дату составления баланса (см. рис. 7).
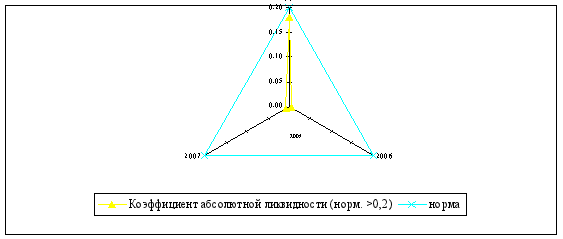
Рис. 7 Динамика коэффициента абсолютной ликвидности ООО «Триада»
Коэффициент срочной ликвидности отражает прогнозируемые платежные возможности организации при условии своевременных поступлений средств от дебиторов и заемщиков по их краткосрочной задолженности.
Как видим, срочная ликвидность, рассчитанная за период 2005–2007 гг. не выше установленного ограничения (см. рис. 8). Следовательно, суммы наиболее ликвидных и быстрореализуемых активов у организации не достаточно для покрытия его краткосрочных обязательств. И краткосрочная задолженность не будет погашена в полной мере в течение краткосрочных поступлений на счета организации.
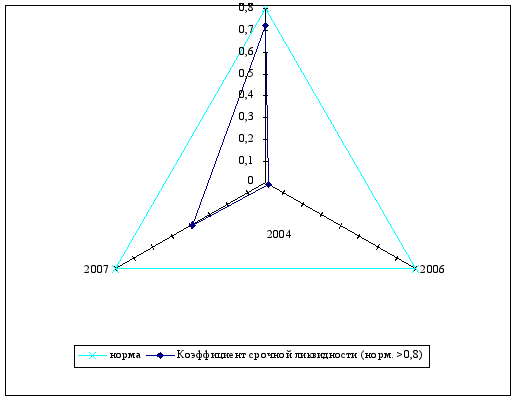
Рис. 8 Динамика коэффициента срочной ликвидности ООО «Триада»
Коэффициент общей ликвидности показывает платежные возможности организации, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации товаров, но и продажи в случае необходимости прочих элементов материальных оборотных средств (см. рис. 9).
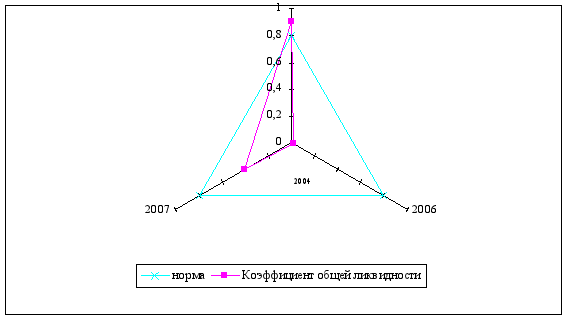
Рис. 9 Динамика коэффициента общей ликвидности ООО «Триада»
У организации динамика коэффициента общей ликвидности не превышает нормативное значение, что позволяет сделать вывод о том, что общей суммы оборотных средств у данного организации не достаточно для обеспечения платежеспособности.
Уровень платежеспособности невозможно определить без анализа финансовой устойчивости. Финансовая устойчивость – это определенное состояние счетов организации, гарантирующее его постоянную платежеспособность. Знание предельных границ изменения источников средств для покрытия вложений капитала в основные фонды или производственные запасы позволяет генерировать такие направления хозяйственных операций, которые ведут к улучшению финансового состояния организации, к повышению его устойчивости.
Согласно данным таблицы 6 показатели, рассчитанные за 2005–2007 гг., свидетельствуют о финансовой неустойчивости ООО «Триада».
Таблица 6. Показатели финансовой устойчивости ООО «Триада»
| Показатель | расчет | норма | 2005 | 2006 | 2007 |
| коэффициент автономии | СК/ВБ | 0,6–0,7 | 0,36 | 0,52 | 0,37 |
| Коэффициент финансовой зависимости | ВБ/СК | 0,3–0,4 | 0,03 | 0,02 | 0,03 |
| Коэффициент маневренности собственного капитала | (ТА-ТО)/ВБ | 0,35–0,55 | -0,06 | -0,27 | -0,26 |
| Коэффициент соотношения собственных и заемных средств | СК/ЗК | 50 | 0,57 | 1,06 | 0,58 |
| Коэффициент обеспеченности запасов собственными источниками финансирования | СК/ЗК | близок к 1 | 0,65 | 0,00 | 0,47 |
| Коэффициент устойчивого финансирования | (СК+Дзс)/ВД | 0,5–0,65 | 0,36 | 0,52 | 0,37 |
| Индекс постоянного актива | ВНА/СК | 0,4–0,45 | 1,17 | 1,14 | 1,36 |
| Коэффициент износа | Из/ПС ос | 15–25% | 29,00 | 31,00 | 34,00 |
| Коэффициент реальной стоимости имущества | (ОС+ СЗ+ НЗП)/ВБ | 0,5 | 0,66 | 0,59 | 0,67 |
Где: СК – собственный капитал; ВБ – валюта баланса; ЗК – заемный капитал; ТА – текущие активы; ТО – текущие обязательства; СЗ – сумма запасов; Дзс – долгосрочный заемный капитал; ВНА – внеоборотные активы; Из – сумма накопленного износа; ПСос – первоначальная стоимость основных средств; Ос – стоимость основных средств, НЗП – незавершенное производство.
Таким образом, согласно таблице 6 можно сделать следующие выводы:
Коэффициент концентрации собственного капитала, показывающий долю собственного капитала в структуре всего капитала организации, за анализируемый период не превышает оптимального значения (0,5–0,7). Данная ситуация характеризуется как негативная и означает, что ООО «Триада» финансово неустойчиво и повышает свою зависимость по отношению к внешним кредиторам.
Таким образом, ООО «Триада» снижает долю собственного капитала, что снижает привлекательность для внешнего инвестирования, т. к. в организация с высокой долей собственного капитала кредиторы вкладывают средства более охотно, поскольку оно с большей вероятностью может погасить долги.
Коэффициент финансовой зависимости – это показатель, обратный коэффициенту автономии. Рассчитанные показатели за 2005–2006 гг. показывают в целом отрицательную динамику (см. табл. 6). Так, если в 2005 г. коэффициент финансовой зависимости был равен 0,03, то в 2007 г. – 0,03. Снижение данного показателя означает увеличение доли заемных средств ООО «Триада», что и подтверждает выводы, сделанные исходя из коэффициента автономии.
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные активы. Эта часть представляет собой собственные оборотные средства. Остальная часть финансирует вне оборотные активы. Так, значение коэффициента маневренности собственного капитала имеет отрицательное значение. Это отрицательно характеризует финансовую устойчивость ООО «Триада». Таким образом, ООО «Триада» большую часть не собственного, а заемного капитала пускает в оборот.
Коэффициент соотношения собственных и заемных средств дает наиболее общую оценку финансовой устойчивости организации. Он показывает величину собственных источников финансирования, приходящихся на каждый рубль заемных. Наблюдается снижение собственного капитала на каждый рубль заемных средств (см. табл. 6).
Коэффициент обеспеченности запасов собственными источниками финансирования показывает, какая часть балансовых запасов финансируется за счет собственных источников финансирования. Оптимальное значение данного коэффициента приближено к 1. Так, в 2005 г. значение коэффициента обеспеченности запасов собственными источниками финансирования было 0,36, это означает, что фактическое наличие запасов выше действительной потребности. Данный коэффициент не превышает 1. Ситуация характеризует наличие излишних запасов. Однако, такое положение характерно для большинства предприятий такой отраслевой специфике.
Коэффициент устойчивого финансирования – это отношение суммарной величины собственных и долгосрочных заемных источников финансирования к стоимости активов организации. Следует отметить, что организация не имеет долгосрочных источников финансирования. Данный показатель не стабилен, это означает увеличение доли имущества ООО «Триада» за счет как устойчивых, так и неустойчивых источников финансирования. Также можно констатировать, что ООО «Триада» увеличивает зависимость деятельности от краткосрочных источников финансирования.
Индекс постоянного актива – это отношение вне оборотных активов к собственному капиталу организации. Динамика данного показателя положительная, что означает снижение доли собственного капитала, направляемого на покрытие немобильной части имущества. Так, значение индекса постоянного актива в 2005 г. достигло 1,17, в 2007 г. – 1,36.
Коэффициент износа определяется как частное от деления накопленной суммы износа на первоначальную балансовую стоимость основных средств. Так, величина износа в 2005 г. составила 29%, в 2007 г. 34%.
Таким образом, значение показателей износа основных фондов превышает нормативного значения, что отрицательно характеризует политику в отношении обновления и выбытия основных средств ООО «Триада».
Коэффициент реальной стоимости имущества рассчитывается как частное от деления суммарной стоимости основных средств, запасов сырья и незавершенного производства на стоимость имущества организации. Оптимальное значение данного коэффициента составляет 0,5. За период 2005–2006 гг. произошло незначительное увеличение данного показателя с 0,66 до 0,67. Однако, даже такое незначительное увеличение показателя позитивно характеризует финансовую устойчивость ООО «Триада».
Определим степень финансовой устойчивости по таблице 7.
Таблица 7. Степень финансовой устойчивости
| Степень финансовой устойчивости | Характеристика |
| Абсолютная финансовая устойчивость | наличие собственных и долгосрочных заемных источников формирования запасов и затрат превышает сумму запасов и затрат |
| Нормальная финансовая устойчивость | собственные и долгосрочные заемные источники равны сумме запасов и затрат |
| Неустойчивое финансовое состояние | для покрытия запасов и затрат привлекается часть краткосрочных кредитов |
| Нормальное неустойчивое состояния | если величина привлекаемых для формирования запасов и затрат краткосрочных кредитов и заемных средств не превышает наиболее ликвидной части запасов и затрат (производственных запасов и готовой продукции) |
| Кризисное финансовое состояние | для формирования запасов и затрат привлекаются вся сумма краткосрочных кредитов. В этом случае имеющихся у организации денежных средств, активных расчетов и прочих активов хватит только на покрытие ссуд непогашенных в срок, кредиторской задолженности и прочих пассивов |
Таким образом, согласно представленной шкале оценки финансовой устойчивости для ООО «Триада»» характерна Кризисное финансовое состояние, т.е. для формирования запасов и затрат привлекаются вся сумма краткосрочных кредитов. В этом случае имеющихся у организации денежных средств, активных расчетов и прочих активов хватит только на покрытие ссуд непогашенных в срок, кредиторской задолженности и прочих пассивов.
3. Направления повышения платежеспособности в ООО «Триада»
3.1 Разработка плана движения денежных средств
Эффективность управления денежными средствами предприятия во многом зависит от качества и детализации планирования денежных потоков. План движения денежных средств является одним из инструментов контроля и планирования платежеспособности предприятия. План движения денежных средств отражает движение денежных средств (денежного потока) по видам денежных средств и направлениям их движения. Структура плана движения денежных средств позволяет планировать, учитывать и анализировать денежные потоки в разрезах:
– направленности денежных потоков;
– структуры выплат и поступлений по направлениям их движения;
– объёмов выплат и поступлений (совокупных, по группам статей и по отдельным статьям);
– промежуточных и итоговых результатов (разницы между поступлениями и выплатами);
– остатков денежных средств.
Схематично формирование денежного потока (cash-flow) ООО «Триада» за период выглядит следующим образом (см. рис. 10):
Необходимо подчеркнуть, что управление денежными средствами – основа эффективного финансового менеджмента ООО «Триада». Современные методы планирования, учета и контроля денежных средств позволяют руководителю определить, какие из подразделений и бизнес-линий предприятия генерируют наибольшие денежные потоки, в какие сроки и по какой цене наиболее целесообразно привлекать финансовые ресурсы, во что эффективно инвестировать свободные денежные средства и т.д. Эффективность управления денежными средствами предприятия во многом зависит от качества и детализации планирования денежных потоков 16(65, С. 14).
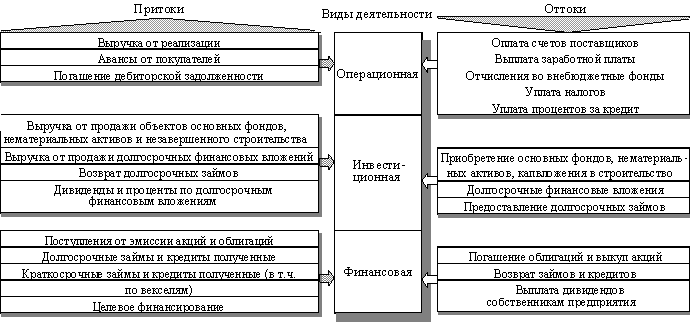
Рис. 10 Схема формирования денежного потока (cash-flow) за период
Для более глубокого знакомства с подобной задачей необходимо рассмотреть практический пример составления бюджета движения денежных средств. Практика показывает, что для детального расчета плана денежных